بازار مشتقه در بورس چیست؟ راهنمای جامع انواع ابزارهای مالی آن
بازار بورس ایران
بازار مشتقه در بورس جایی است که بیشتر معاملهگران خرد در آن پول میبازند، چون فکر میکنند با یک اهرم قرار است یکشبه پولدار شوند؛ در حالی که نهادهای مالی بزرگ از همین بازار به عنوان یک سپر بیمهای برای جابهجایی میلیاردها دلار ریسک استفاده میکنند.
واقعیت این است که در مشتقه، شما سهامی تحویل نمیگیرید بلکه فقط روی جهت حرکت قیمتها در آینده معامله میکنید. همین ویژگی باعث شده بازار مشتقه همزمان دو روی کاملا متفاوت داشته باشد. یعنی هم یک ابزار پیشرفته و حیاتی برای مدیریت ریسک است و هم یک میدان مین برای معاملهگران ناآگاه محسوب میشود.
در این راهنما ابتدا تعریف ساده این بازار و مسیر شکلگیری آن را مرور میکنیم، سپس چهار ابزار اصلی آن یعنی قرارداد آتی، فوروارد، اختیار معامله و سوآپ را در کنار هم معرفی و مقایسه میکنیم. در ادامه کاربردها، مزایا و معایب، مراحل ورود و وضعیت این ابزارها در بورس ایران را بررسی میکنیم تا با دیدی روشن درباره استفاده از آنها تصمیم بگیرید.
بازار مشتقه چیست؟
بازار مشتقه (Derivatives Market) بازاری است که در آن قراردادهای مالی وابسته به ارزش دارایی دیگر خرید و فروش میشوند. به دارایی که قیمت قرارداد از آن گرفته میشود، دارایی پایه (Underlying Asset) میگویند. دارایی پایه میتواند سهام، طلا، نفت، محصولات کشاورزی، ارز، نرخ بهره یا شاخص بورس باشد.
واژه مشتقه از همین وابستگی میآید. قیمت قرارداد بهتنهایی معنایی ندارد و با تغییر قیمت دارایی پایه بالا و پایین میرود. به همین دلیل، معاملهگری که وارد بازار مشتقات میشود، در واقع روی مسیر آینده قیمت دارایی پایه موضع میگیرد، بدون آنکه لزوما مالک آن شود. در بسیاری از این قراردادها اصلا کالایی جابهجا نمیشود و فقط مابهالتفاوت قیمت میان دو طرف تسویه میشود.
مثال ساده آن کشاورزی است که پیش از برداشت محصول، قیمت فروش گندم خود را برای چند ماه بعد با خریدار قطعی میکند. قراردادی که امروز میان آنها بسته میشود هنوز هیچ گندمی را جابهجا نکرده، اما ارزش آن کاملا به قیمت گندم در روز تحویل بستگی دارد. همه ابزارهای این بازار، از سادهترین تا پیچیدهترین، بر همین منطق بنا شدهاند.
تاریخچه بازار مشتقه در جهان و ایران
ریشه قراردادهای مشتقه به قرنها پیش برمیگردد. در قرن هفدهم، بازرگانان هلندی در دوران رونق تجارت گل لاله قراردادهایی برای خرید پیاز گل در آینده میبستند که شباهت زیادی به اختیار معامله امروزی داشت. در قرن هجدهم نیز بازار برنج دوجیما در اوساکای ژاپن، معاملاتی شبیه قرارداد آتی را به شکل سازمانیافته برگزار میکرد.
شکل مدرن این بازار در قرن نوزدهم و با تاسیس هیئت تجارت شیکاگو (CBOT) در آمریکا پدید آمد. این بورس با استانداردکردن قراردادهای غلات، راه را برای معاملات آتی به سبک امروزی باز کرد. در دهههای پایانی قرن بیستم، دامنه ابزارهای مالی مشتقه از کالاهای کشاورزی فراتر رفت و ارز، نرخ بهره و شاخصهای سهام را هم در بر گرفت.
در ایران، بورس کالای ایران با راهاندازی قراردادهای آتی مبتنی بر طلا (ابتدا شمش طلا و کمی بعد سکه طلا) نخستین تجربههای رسمی معاملات مشتقه را رقم زد. پس از آن، ابزارهای دیگری در بورس کالا، بورس و فرابورس به این مجموعه اضافه شدند که در بخشهای بعدی معرفی میشوند.
انواع اوراق مشتقه کدامند؟
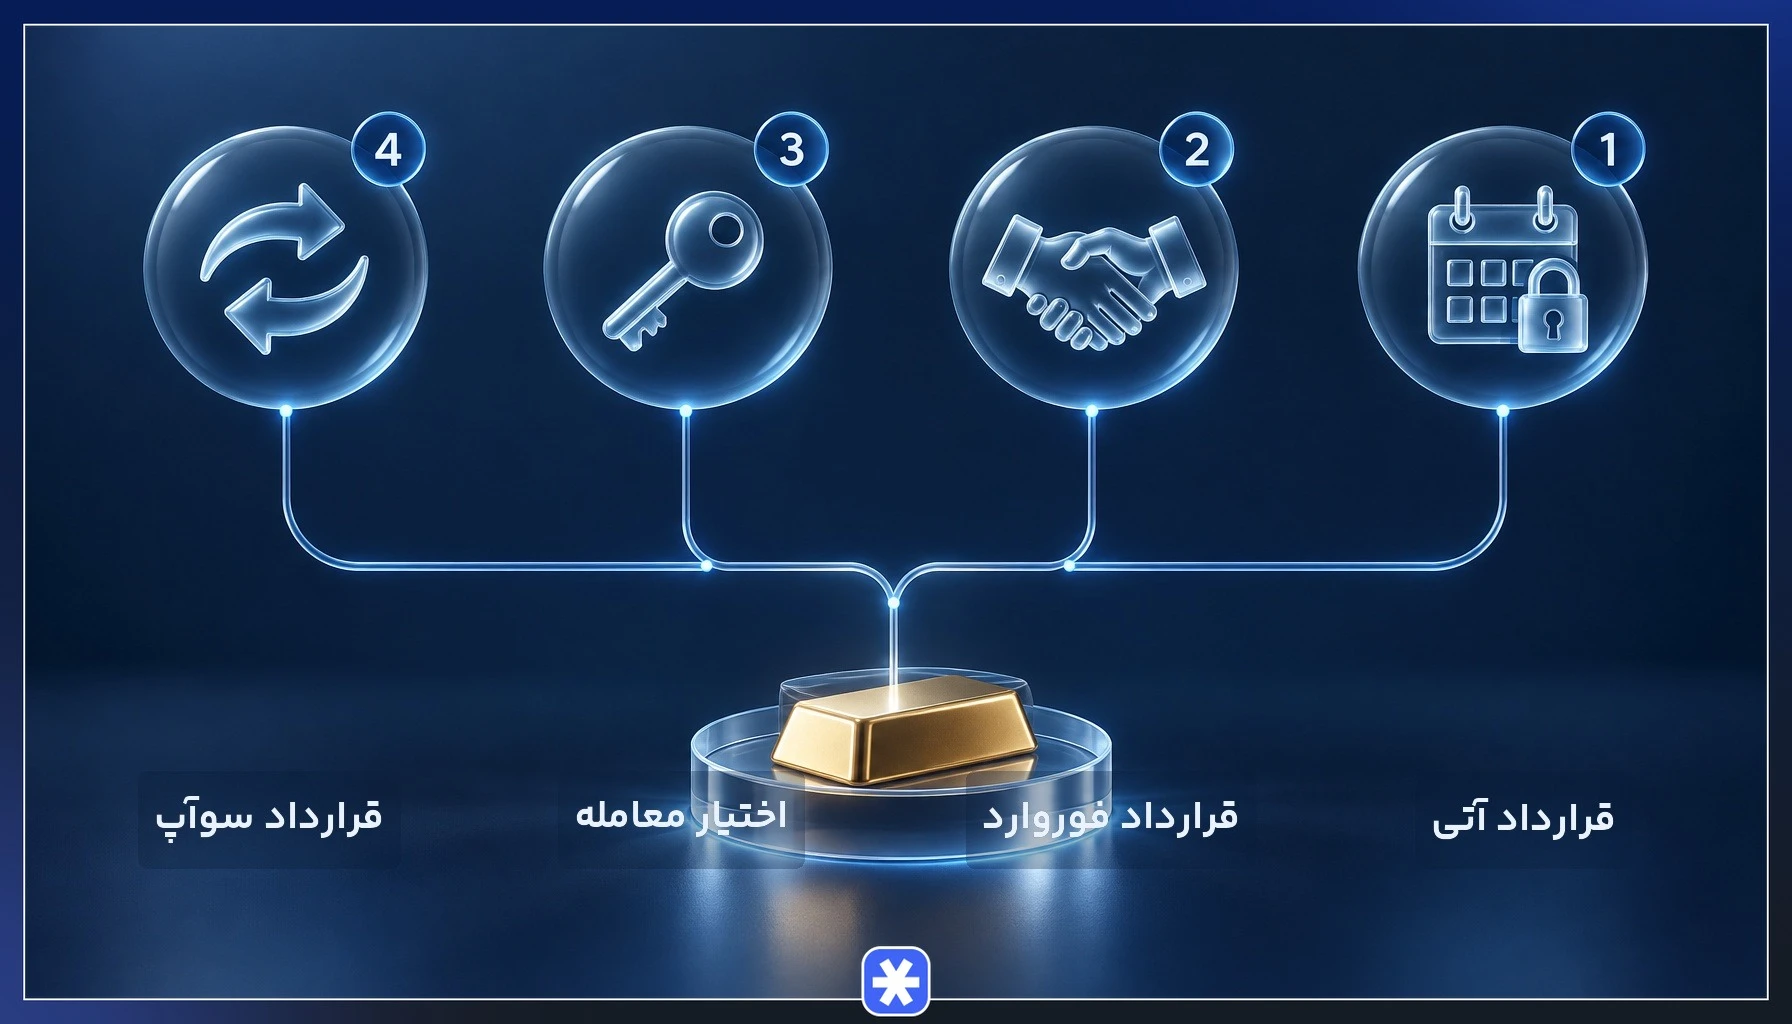
اگر بخواهیم بهطور خلاصه بگوییم اوراق مشتقه چیست، این اوراق قراردادهایی هستند که حق یا تعهدی را درباره دارایی پایه در آینده ایجاد میکنند. تفاوت ابزارها با هم در سه ویژگی اصلی است. نخست اینکه قرارداد برای هر دو طرف تعهد میسازد یا فقط برای فروشنده، دوم اینکه در بورس و با شرایط استاندارد معامله میشود یا بهصورت توافق خصوصی، و سوم اینکه تسویه آن روزانه، دورهای یا فقط در سررسید انجام میشود.
- قرارداد آتی (Futures): تعهد دوطرفه، استاندارد و بورسی برای معامله دارایی در تاریخی مشخص در آینده.
- قرارداد فوروارد: تعهد دوطرفه مشابه قرارداد آتی، با شرایط سفارشی و خارج از بورس.
- اختیار معامله: حق خرید یا فروش برای خریدار و تعهد برای فروشنده، در ازای پرداخت مبلغی مشخص.
- قرارداد سوآپ: توافق برای معاوضه جریانهای نقدی در دورههای زمانی معین.
در ادامه هر ابزار را در حد شناخت کارکرد اصلی و تفاوت آن با بقیه معرفی میکنیم.
قرارداد آتی یا فیوچرز چیست؟
قرارداد آتی توافقی استاندارد است که خریدار و فروشنده را متعهد میکند مقدار مشخصی از دارایی پایه را در تاریخ معینی در آینده و با قیمتی که امروز تعیین میشود، معامله کنند. همه مشخصات قرارداد، از اندازه و کیفیت کالا تا سررسید و شیوه تحویل، از قبل توسط بورس تعیین شده است و طرفین فقط درباره قیمت به توافق میرسند. همین استاندارد بودن باعث میشود قرارداد بهراحتی در بورس دستبهدست شود و معاملهگر بتواند پیش از سررسید با گرفتن موقعیت مخالف از آن خارج شود.
مهمترین مفهوم این قرارداد وجه تضمین (Margin) است. هر دو طرف هنگام ورود، بخشی از ارزش قرارداد را نزد اتاق پایاپای بورس سپرده میگذارند. اتاق پایاپای در پایان هر روز معاملاتی، سود و زیان موقعیتها را بر اساس قیمت تسویه محاسبه و به حساب وجه تضمین اضافه یا از آن کم میکند. اگر موجودی حساب از حد لازم پایینتر برود، معاملهگر باید آن را افزایش دهد، وگرنه موقعیت او بهصورت اجباری بسته میشود.
این سازوکار ریسک نکول طرف مقابل را به حداقل میرساند، چون اتاق پایاپای میان خریدار و فروشنده قرار میگیرد و انجام تعهدات هر دو را تضمین میکند. از سوی دیگر، چون فقط بخشی از ارزش قرارداد بهعنوان وجه تضمین پرداخت میشود، تغییرات کوچک قیمت دارایی پایه اثر بزرگی بر سرمایه معاملهگر میگذارد.
پیمان آتی یا فوروارد چیست؟
پیمان آتی یا قرارداد فوروارد (Forward) از نظر منطق شبیه قرارداد آتی است. دو طرف توافق میکنند دارایی مشخصی را در تاریخی معین و با قیمتی از پیش تعیینشده معامله کنند. تفاوت اصلی در محل و شکل معامله است. قرارداد فوروارد خارج از بورس (OTC) و بهصورت مستقیم میان دو طرف بسته میشود و همه شرایط آن، از مقدار و کیفیت کالا تا تاریخ و محل تحویل، بر اساس نیاز همان دو طرف تنظیم میشود.
این انعطاف، فوروارد را برای شرکتهایی جذاب میکند که نیاز خاصی دارند. واردکنندهای را در نظر بگیرید که میخواهد نرخ ارز محموله چند ماه بعد خود را از امروز قطعی کند. او میتواند با بانک خود قراردادی دقیقا متناسب با مبلغ و تاریخ پرداخت ببندد، کاری که با قراردادهای استاندارد بورسی همیشه ممکن نیست.
در مقابل، نبود اتاق پایاپای و نهاد ناظر باعث میشود ریسک نکول کاملا بر عهده طرفین باشد. اگر یکی از دو طرف در سررسید به تعهد خود عمل نکند، طرف دیگر راهی جز پیگیری حقوقی ندارد. تسویه فوروارد هم فقط در سررسید انجام میشود و خروج از قرارداد پیش از آن دشوار است، چون بازار ثانویهای برای خرید و فروش آن وجود ندارد.
قرارداد اختیار معامله یا آپشن چیست؟
قرارداد اختیار معامله یا آپشن (Option) قراردادی است که به خریدار آن حق خرید یا فروش دارایی پایه را با قیمتی مشخص در تاریخی معین یا تا آن تاریخ (بسته به سبک اختیار) میدهد، بیآنکه او را به انجام معامله متعهد کند. در مقابل، فروشنده اختیار موظف است در صورت درخواست خریدار به تعهد خود عمل کند. خریدار برای به دست آوردن این حق، مبلغی به نام پرمیوم (Premium) یا قیمت اختیار به فروشنده میپردازد.
اختیار معامله دو نوع اصلی دارد. اختیار خرید (Call Option) به دارنده حق میدهد دارایی پایه را با قیمت اعمال (Strike Price) بخرد و برای زمانی مناسب است که انتظار افزایش قیمت دارید. اختیار فروش (Put Option) حق فروش دارایی با قیمت اعمال را ایجاد میکند و بیشتر برای محافظت در برابر افت قیمت به کار میرود. اختیار فروش تبعی که در بورس ایران برای حمایت از سهامداران برخی نمادها منتشر میشود، نمونهای از همین نوع دوم است.
ویژگی مهم آپشن برای خریدار این است که حداکثر زیان او به پرمیوم پرداختی محدود میماند، در حالی که فروشنده اختیار با ریسک بسیار بیشتری روبهروست و به همین دلیل باید وجه تضمین بسپارد. از نظر زمان اعمال هم دو سبک اصلی وجود دارد. در سبک اروپایی، اختیار فقط در تاریخ سررسید قابل اعمال است و در سبک آمریکایی، دارنده میتواند در هر زمان تا سررسید آن را اعمال کند.
قرارداد معاوضه یا سوآپ چیست؟
قرارداد سوآپ (Swap) یا معاوضه، توافقی است که دو طرف بر اساس آن جریانهای نقدی مشخصی را در دورههای زمانی معین با هم مبادله میکنند. سه ابزار قبلی بر معامله دارایی در تاریخی مشخص تمرکز دارند، اما سوآپ مجموعهای از پرداختهای دورهای را در طول عمر قرارداد پوشش میدهد.
این قرارداد را نباید با سواپ در فارکس اشتباه گرفت. سواپ شبانه (رولاوور) در حسابهای معاملاتی فارکس مبلغی است که کارگزار بر اساس تفاوت نرخ بهره دو ارز، برای باز نگهداشتن پوزیشن در طول شب محاسبه میکند و بسته به جهت پوزیشن میتواند مثبت (دریافتی) یا منفی (پرداختی) باشد. این هزینه یا درآمد شبانه، همان قرارداد معاوضهای نیست که در این بخش معرفی شد.
رایجترین نوع آن سوآپ نرخ بهره است. در این قرارداد، شرکتی که وام با نرخ بهره شناور گرفته و از افزایش نرخ نگران است، با طرف دیگری توافق میکند پرداختهای شناور خود را با پرداختهای نرخ ثابت معاوضه کند. به این ترتیب هزینه تامین مالی آن شرکت قابل پیشبینی میشود. سوآپ ارزی نیز به دو طرف اجازه میدهد اصل و بهره بدهی را به دو ارز متفاوت با هم مبادله کنند و از نوسان نرخ ارز در امان بمانند.
قراردادهای سوآپ بیشتر خارج از بورس و میان بانکها، شرکتهای بزرگ و نهادهای مالی بسته میشوند. به همین دلیل برای سرمایهگذاران خرد کاربرد مستقیم کمتری دارند، اما نقش مهمی در مدیریت ریسک ایفا میکنند.
مقایسه قراردادهای فیوچرز و فوروارد
قرارداد آتی را میتوان نسخه استاندارد و بورسی قرارداد فوروارد دانست. جدول زیر مهمترین تفاوتهای این دو ابزار را نشان میدهد.
| ویژگی | قرارداد آتی (فیوچرز) | قرارداد فوروارد |
|---|---|---|
| محل معامله | بورس رسمی | خارج از بورس و بهصورت مستقیم میان دو طرف |
| شرایط قرارداد | استاندارد و تعیینشده توسط بورس | سفارشی و بر اساس توافق طرفین |
| ریسک نکول | بسیار کم بهدلیل حضور اتاق پایاپای | کاملا بر عهده طرفین |
| نحوه تسویه | روزانه بر اساس قیمت تسویه | فقط در سررسید |
| وجه تضمین | الزامی | بسته به توافق طرفین |
| نقدشوندگی | بالا، با امکان خروج پیش از سررسید | پایین، خروج پیش از سررسید دشوار است |
| شفافیت قیمت | قیمتها بهصورت عمومی منتشر میشود | قیمت فقط برای طرفین مشخص است |
اگر نقدشوندگی و امنیت معامله برای شما اولویت دارد، قرارداد آتی گزینه مناسبتری است. اگر نیازی کاملا اختصاصی دارید و طرف مقابل معتبری در اختیار دارید، قرارداد فوروارد انعطاف بیشتری فراهم میکند.
تفاوت بازار نقدی و بازار مشتقه چیست؟
در بازار نقدی (Spot Market)، خود دارایی همان لحظه یا در مدتی کوتاه با قیمت روز خرید و فروش میشود و مالکیت آن به خریدار منتقل میشود. در بازار مشتقه، موضوع معامله قراردادی است که ارزش آن به قیمت آینده همان دارایی وابسته است.
| ویژگی | بازار نقدی | بازار مشتقه |
|---|---|---|
| موضوع معامله | خود دارایی | قرارداد وابسته به دارایی پایه |
| زمان تحویل | فوری یا در مدت کوتاه | در تاریخی مشخص در آینده |
| مالکیت | خریدار مالک دارایی میشود | لزوما مالکیتی ایجاد نمیشود |
| سرمایه لازم | کل ارزش دارایی | در بسیاری از ابزارها فقط بخشی از ارزش، به شکل وجه تضمین یا پرمیوم |
| سود در بازار نزولی | در بیشتر بازارهای نقدی محدود است | با فروش قرارداد آتی یا خرید اختیار فروش امکانپذیر است |
| هدف اصلی | سرمایهگذاری و مالکیت دارایی | پوشش ریسک، سفتهبازی و آربیتراژ |
این دو بازار از هم جدا نیستند. قیمت قراردادهای آتی با نزدیکشدن به سررسید به قیمت نقدی دارایی پایه همگرا میشود و هر تغییر مهم در بازار نقدی، بلافاصله در قیمت قراردادهای مشتقه هم دیده میشود.
کاربردهای اصلی بازار مشتقه
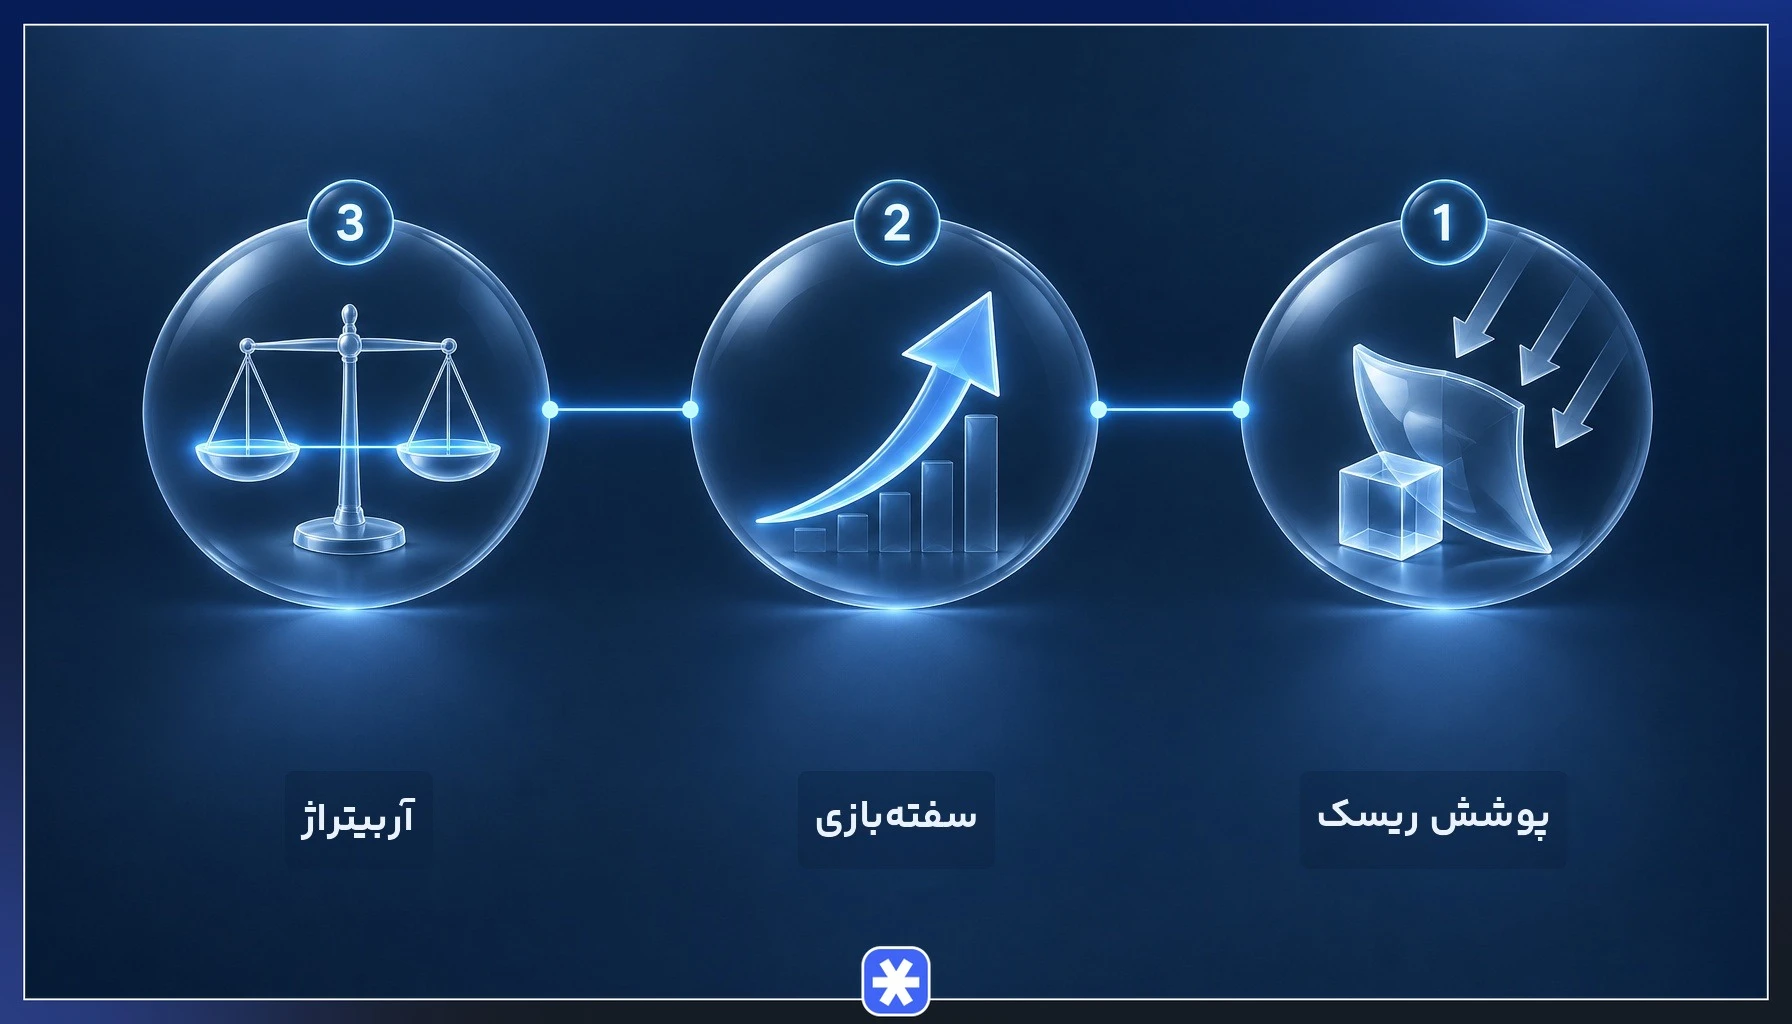
پوشش ریسک یا هجینگ (Hedging) اصلیترین دلیل شکلگیری بازار مشتقه است. تولیدکنندهای که محصول خود را چند ماه بعد میفروشد، با فروش قرارداد آتی قیمت فروش را از امروز قطعی میکند و از افت قیمت در امان میماند. سهامداری که نگران ریزش ارزش پرتفوی خود است، با خرید اختیار فروش برای دارایی خود کف قیمت میسازد. در هر دو حالت، زیان احتمالی در بازار نقدی با سود قرارداد مشتقه جبران میشود و هدف اصلی، حفظ ارزش دارایی است.
سفتهبازی (Speculation) کاربرد دوم این بازار است. سفتهباز به دارایی پایه نیازی ندارد و از پیشبینی درست جهت قیمت سود میبرد. حضور سفتهبازان برای بازار ضروری است، چون ریسکی را که پوششدهندگان ریسک نمیخواهند نگه دارند، میپذیرند و با معاملات خود نقدشوندگی قراردادها را بالا میبرند. بدون آنها، تولیدکنندهای که میخواهد قرارداد آتی بفروشد، بهسختی خریداری پیدا میکرد.
کاربرد سوم آربیتراژ (Arbitrage) است. وقتی قیمت قرارداد مشتقه و دارایی پایه از رابطه منطقی خود فاصله بگیرد، آربیتراژگر همزمان در دو بازار موقعیت مخالف میگیرد و از این اختلاف، سودی با ریسک کم به دست میآورد. همین فعالیت باعث میشود قیمتها در بازار نقدی و بازار مشتقات هماهنگ بمانند.
مزایا و معایب معاملات در بازار مشتقه
ابزارهای مشتقه هم فرصتهای جذابی ایجاد میکنند و هم ریسکهایی دارند که بدون شناخت آنها نباید وارد این بازار شد.
مزایا:
- مدیریت ریسک: امکان قطعیکردن قیمت آینده و محافظت از دارایی در برابر نوسان.
- اهرم مالی: کنترل حجم بزرگتری از دارایی با پرداخت بخشی از ارزش آن.
- سود در هر دو جهت بازار: امکان کسب سود هم در روند صعودی و هم در روند نزولی.
- کشف قیمت: قیمت قراردادهای بورسی انتظار فعالان بازار از قیمت آینده دارایی را نشان میدهد.
معایب:
- زیان چندبرابری: اهرم مالی همانطور که سود را بزرگ میکند، زیان را هم به همان نسبت بزرگ میکند.
- پیچیدگی: قیمتگذاری و سازوکار این ابزارها به دانش تخصصی و پیگیری مداوم نیاز دارد.
- فراخوان وجه تضمین: در صورت حرکت خلاف انتظار قیمت، باید سریع مارجین را افزایش دهید، وگرنه موقعیت شما بسته میشود.
- محدودیت زمانی: هر قرارداد سررسید دارد و ارزش زمانی اختیار معامله با نزدیکشدن به سررسید کاهش مییابد.
- ریسک طرف مقابل: در قراردادهای خارج از بورس، احتمال عملنکردن طرف مقابل به تعهد وجود دارد.
نحوه دریافت کد معاملاتی و خرید اوراق مشتقه
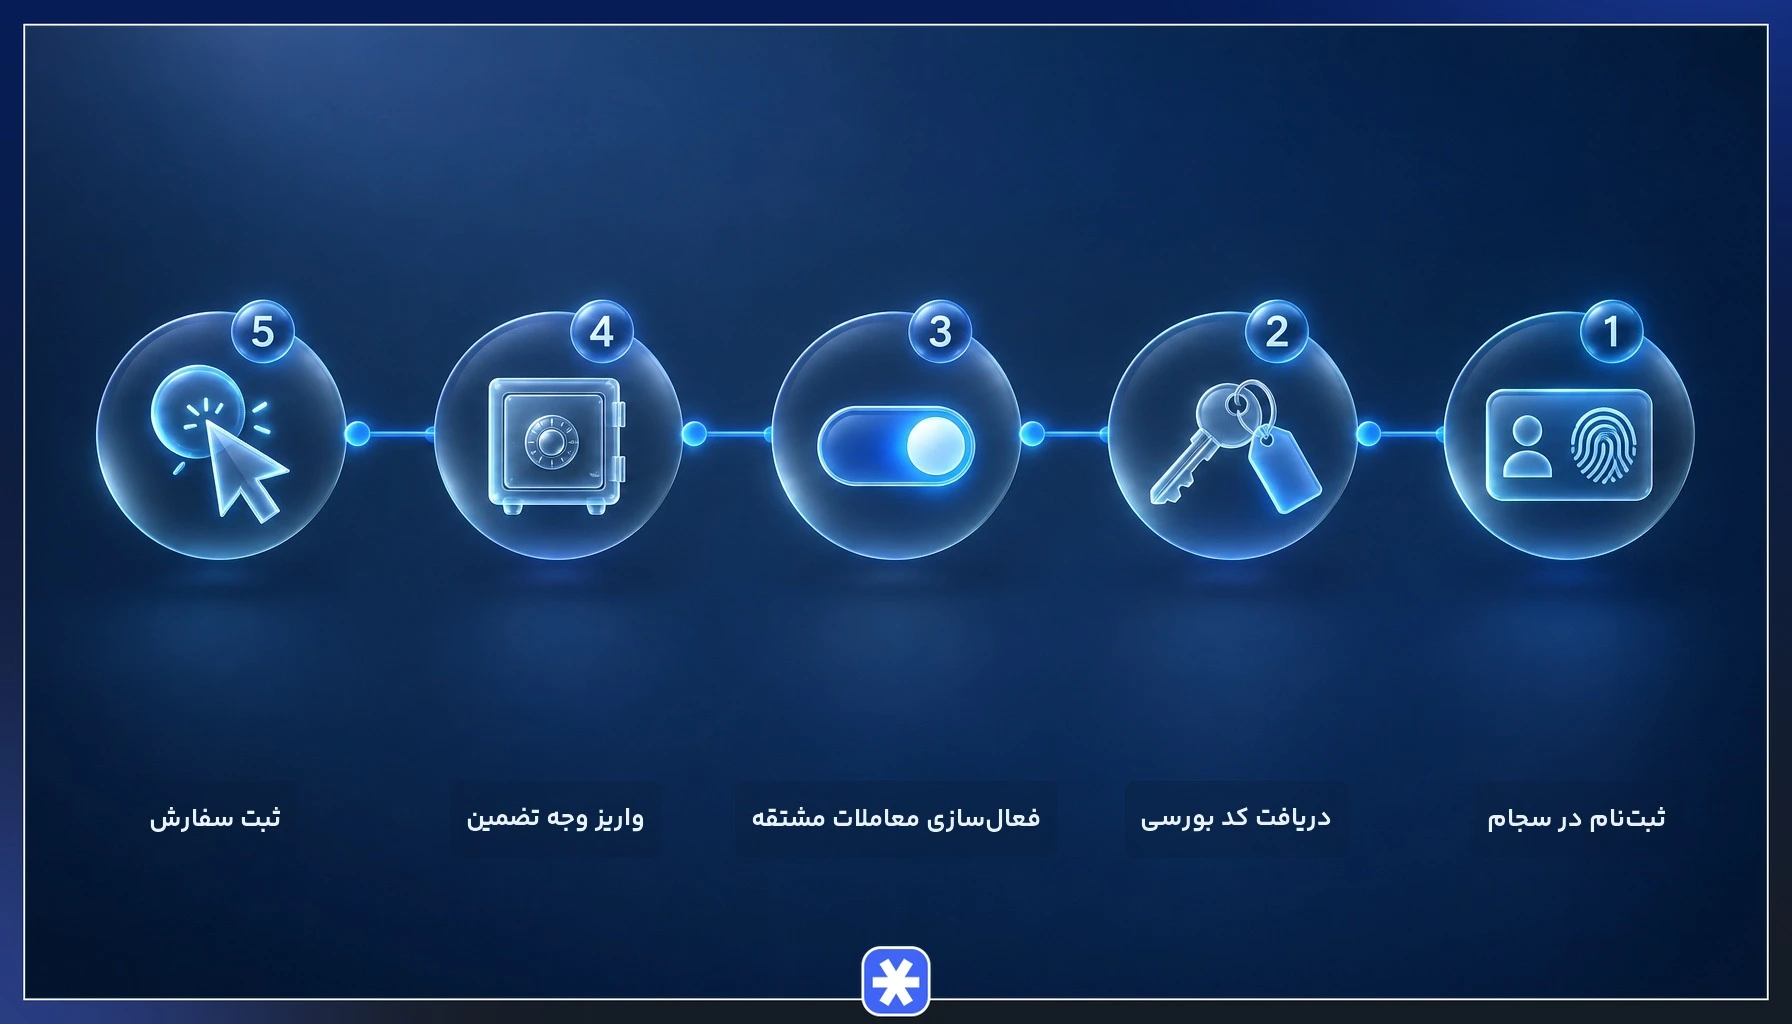
- ثبتنام و احراز هویت در سجام: نخستین قدم برای ورود به بازار سرمایه ایران، ثبتنام و احراز هویت در سامانه سجام است.
- دریافت کد بورسی از کارگزاری: با انتخاب کارگزاری دارای مجوز، کد معاملاتی و دسترسی به سامانه معاملات برخط را دریافت میکنید.
- فعالسازی معاملات مشتقه: معامله در برخی ابزارهای مشتقه، بهویژه قراردادهای آتی بورس کالا، ممکن است به فعالسازی یا کد جداگانه نیاز داشته باشد. پیش از هر اقدام، از کارگزاری خود بپرسید آیا مجوز معاملات مشتقه را دارد و شرایط فعالسازی آن چیست.
- مطالعه و تایید بیانیه ریسک: کارگزاریها پیش از فعالسازی این معاملات، معمولا تایید بیانیه ریسک و قرارداد مربوط را از مشتری میخواهند. این سند را با دقت بخوانید، چون تعهدات شما را مشخص میکند.
- واریز وجه تضمین یا پرمیوم: برای قرارداد آتی و فروش اختیار معامله باید وجه تضمین بسپارید و برای خرید اختیار معامله، پرمیوم را پرداخت کنید.
- انتخاب قرارداد و ثبت سفارش: دارایی پایه، سررسید، قیمت اعمال و اندازه قرارداد را بررسی کنید و سپس سفارش خود را ثبت کنید.
پیش از ورود با سرمایه واقعی، مشخصات هر قرارداد را در اطلاعیههای رسمی بورس مربوط بخوانید. شرایط وجه تضمین، ساعات معاملاتی و کارمزد هر ابزار بهصورت جداگانه تعیین و گاهی بهروزرسانی میشود.
فعالیت بازار مشتقه در بورس ایران
بازار مشتقه در ایران فعال است، هرچند تنوع ابزارهای آن نسبت به بازارهای جهانی کمتر است. بورس کالای ایران پیشگام این حوزه به شمار میرود و قراردادهای آتی و قراردادهای سلف موازی استاندارد روی برخی کالاها در آن معامله میشود. بورس انرژی نیز قرارداد سلف موازی استاندارد را روی حاملهای انرژی عرضه میکند.
در بورس تهران و فرابورس، اختیار معامله روی سهام برخی شرکتها معامله میشود. اختیار فروش تبعی هم بهعنوان ابزاری برای حمایت از سهامداران، در برخی نمادها منتشر میشود و به دارنده سهم امکان میدهد در سررسید، سهام خود را با قیمت از پیش تعیینشده بفروشد.
داراییهای پایه، سررسیدها و فعال یا متوقف بودن هر قرارداد در طول زمان تغییر میکند. به همین دلیل، پیش از هر معامله فهرست بهروز قراردادها را از اطلاعیههای بورس کالا، بورس انرژی، بورس تهران و فرابورس بررسی کنید و به اطلاعات قدیمی تکیه نکنید.
مسیر هوشمندانه ورود به دنیای ابزارهای مالی
بازار مشتقه ابزاری دولبه است. سازوکاری که به تولیدکننده امکان پوشش ریسک میدهد، در دست معاملهگر بیتجربه و همراه با اهرم بالا میتواند بخش بزرگی از سرمایه را در مدت کوتاهی از بین ببرد. به همین دلیل، انتخاب ابزار باید بر اساس هدف شما و میزان ریسکپذیری خود شما انجام شود.
- ریسکپذیری پایین: اگر هدف شما محافظت از سهام موجود است، خرید اختیار فروش (از جمله اختیار فروش تبعی) زیان احتمالی را محدود میکند و حداکثر هزینه شما پرمیوم پرداختی است.
- ریسکپذیری متوسط: خرید اختیار خرید امکان بهرهبردن از رشد قیمت را با زیانی محدود به پرمیوم فراهم میکند.
- ریسکپذیری بالا و تجربه کافی: قرارداد آتی و فروش اختیار معامله به دلیل تعهد و اهرم بالا، به مدیریت دقیق وجه تضمین و حد ضرر نیاز دارند.
در هر سطحی، کار را با حجم کوچک شروع کنید، مشخصات قرارداد را کامل بخوانید و پیش از ورود، سناریوی بدترین حالت را برای سرمایه خود محاسبه کنید. ورود آگاهانه و تدریجی، بهترین راه برای بهرهبردن از ابزارهای مالی مشتقه است.
سوالات متداول
۱. آیا بازار مشتقه در بورس ایران فعال است؟
۲. تفاوت قرارداد فیوچرز و فوروارد چیست؟

من انیس مسکینی هستم و به عنوان مدیر محتوای وبسایت فراز فعالیت میکنم. بیش از هفت سال است که به عنوان تریدر و تحلیلگر در بازارهای مالی حضور دارم و تمرکز اصلی من روی رصد دقیق مارکت، شکار فرصتهای معاملاتی و تحلیل سناریوهای اقتصادی است. هدف من این است که پیچیدهترین مفاهیم بازار را به محتوایی ارزشمند و کاربردی تبدیل کنم تا مخاطبان بتوانند با اتکا به دانش که بهترین اهرم در سرمایهگذاری است، تصمیمات دقیقتری بگیرند؛ چرا که باور دارم یک محتوای عالی دقیقا مانند یک ترید موفق، باید در بهترین زمان ممکن بالاترین بازدهی را ایجاد کند. در کنار تحلیل و مدیریت محتوا، شیفتهی ایدهپردازی خلاقانه و کشف زوایای پنهان و کمتر دیدهشدهی بازارهای مالی هستم.