مدیریت ریسک چیست؟ استراتژیهای جامع محافظت از سرمایه
مفاهیم پایه تحلیل و ترید
سود گرفتن از چند معامله پشتسرهم مهارت خاصی را ثابت نمیکند؛ دوام آوردن بعد از چند زیان متوالی است که معاملهگر حرفهای را متمایز میکند. مدیریت ریسک در معاملات همین لایه محافظ است. یعنی مجموعهای از قواعد عددی روشن که تعیین میکند در هر پوزیشن چه بخشی از سرمایه در معرض خطر قرار میگیرد و خروج از بازار کجا اتفاق میافتد. در ادامه، از فرمول محاسبه حجم معامله و نحوه تعیین حد ضرر روی چارت تا نسبت ریسک به ریوارد، کنترل اهرم و روانشناسی اجرای پلن را با مثال عددی بررسی میکنیم تا رشد حساب بهجای شانس به ریاضیات تکیه کند.
مدیریت ریسک در معاملات چیست و چرا حیاتی است؟
مدیریت ریسک در معاملات یعنی پیش از باز کردن هر پوزیشن مشخص کنید در بدترین حالت چه مقدار از سرمایه خود را از دست میدهید و همان عدد را با حجم پوزیشن و حد ضرر روی بازار اجرا کنید. تمرکز این رویکرد روی سود احتمالی نیست، روی زیانی است که اجازه ورود به حساب پیدا میکند. نتیجه هیچ معاملهای قابل تضمین نیست، اما اندازه زیان کاملا در اختیار معاملهگر است. فاصله بین حسابی که سالها دوام میآورد و حسابی که در چند هفته خالی میشود، اغلب از تحلیل ضعیفتر نمیآید، از نبود همین کنترل میآید.
سه دلیل روشن، جایگاه حیاتی این لایه را نشان میدهد:
- ریاضیات نابرابر جبران زیان: زیان ۵۰ درصدی برای بازگشت به نقطه اول به سود ۱۰۰ درصدی نیاز دارد، در حالی که زیان ۱۰ درصدی تنها با ۱۱ درصد سود جبران میشود.
- بقا در زنجیره زیان: هر استراتژی سودده هم دورههای زیان متوالی دارد و محافظت از سرمایه در همین دورهها تعیین میکند معاملهگر تا سیگنال بعدی زنده میماند یا نه.
- آرامش تصمیمگیری: وقتی حداکثر زیان هر معامله از قبل معلوم است، تصمیم بعدی از ترس بیرون نمیآید و پایبندی به پلن سادهتر میشود.
تفاوت مدیریت ریسک و مدیریت سرمایه
این دو مفهوم مکمل یکدیگرند ولی یکی نیستند؛ مدیریت ریسک تعیین میکند در هر معامله چه مقدار زیان مجاز است و مدیریت سرمایه مشخص میکند کل سرمایه چگونه بین داراییها و موقعیتها تقسیم شود. تفاوت مدیریت ریسک و مدیریت سرمایه در جدول زیر روشنتر دیده میشود.
| معیار | مدیریت ریسک | مدیریت سرمایه |
|---|---|---|
| پرسش اصلی | در این معامله حداکثر چقدر از دست میدهم؟ | سرمایه را چگونه بین معاملات و داراییها تقسیم کنم؟ |
| هدف | محافظت از سرمایه در برابر زیان سنگین | رشد پایدار و بهینه کل حساب |
| ابزار اصلی | حد ضرر، درصد ریسک هر معامله، سقف ریسک باز | تخصیص دارایی، تنوعبخشی، سهم هر بازار از سبد |
| افق تصمیم | تکمعامله و لحظه ورود | کل پرتفوی در بازه بلندمدت |
| نتیجه بیتوجهی | از بین رفتن حساب با چند معامله بد | فرسایش تدریجی بازده و تمرکز خطرناک روی چند دارایی |
ترتیب اجرا هم اهمیت دارد؛ اول سقف زیان هر معامله تعیین میشود و بعد تخصیص سرمایه روی آن سوار میشود، نه برعکس.
انواع ریسک در بازارهای مالی
خطرهای بازار در دو خانواده اصلی جای میگیرند و ابزار کنترل هرکدام فرق دارد.
- ریسک سیستماتیک: از عواملی مانند تصمیم نرخ بهره بانکهای مرکزی، بحرانهای ژئوپلیتیک و شوکهای کلان اقتصادی میآید، کل بازار را همزمان تکان میدهد و حذفشدنی نیست.
- ریسک غیرسیستماتیک: به دارایی یا صنعت مشخصی مربوط است (گزارش مالی ضعیف شرکتی، هک شدن صرافی، اختلال فنی در شبکه توکنی) و با تنوعبخشی تا حد زیادی کاهش مییابد.
در کنار این دو، ریسک نقدشوندگی (نبود خریدار و فروشنده کافی در لحظه خروج) و ریسک اهرم هم مستقیما به شیوه اجرای معامله برمیگردند و ربطی به جهت بازار ندارند. مدیریت ریسک واقعی یعنی پذیرفتن آگاهانه بخش حذفنشدنی و کوچک کردن سنجیده بخش قابل کنترل، نه تلاش برای صفر کردن کل خطر که در بازارهای مالی شدنی نیست.
اصول پایه مدیریت ریسک در ترید و معاملهگری
اصول مدیریت ریسک در معاملات پیچیده نیستند، اما اجرای بیوقفه آنها سخت است. این قواعد پیش از ورود نوشته میشوند و در میانه معامله تغییر نمیکنند.
- سقف ریسک هر معامله: در هر پوزیشن حداکثر یک تا دو درصد موجودی حساب در معرض زیان قرار میگیرد.
- سقف ریسک همزمان: مجموع ریسک همه معاملات باز از ۱۰ تا ۲۰ درصد کل سرمایه فراتر نمیرود.
- ورود بدون حد ضرر ممنوع: نقطه خروج اضطراری پیش از ثبت سفارش تعیین و روی پلتفرم ثبت میشود.
- حد ضرر عقب نمیرود: تنها جهت مجاز برای جابهجایی استاپ، حرکت در جهت سود است.
- توجه به همبستگی: سه پوزیشن روی جفتارزهای همجهت در عمل ریسکی واحد و بزرگاند، نه سه ریسک کوچک مستقل.
در مدیریت ریسک فارکس که اهرم بالا بهسادگی در دسترس است، بندهای بالا تنها دیوار میان نوسان عادی بازار و از بین رفتن حساباند؛ محافظت از سرمایه همیشه پیش از هدفگذاری برای سود میآید.
فرمول دقیق محاسبه حجم معامله و قانون ۱ تا ۲ درصد
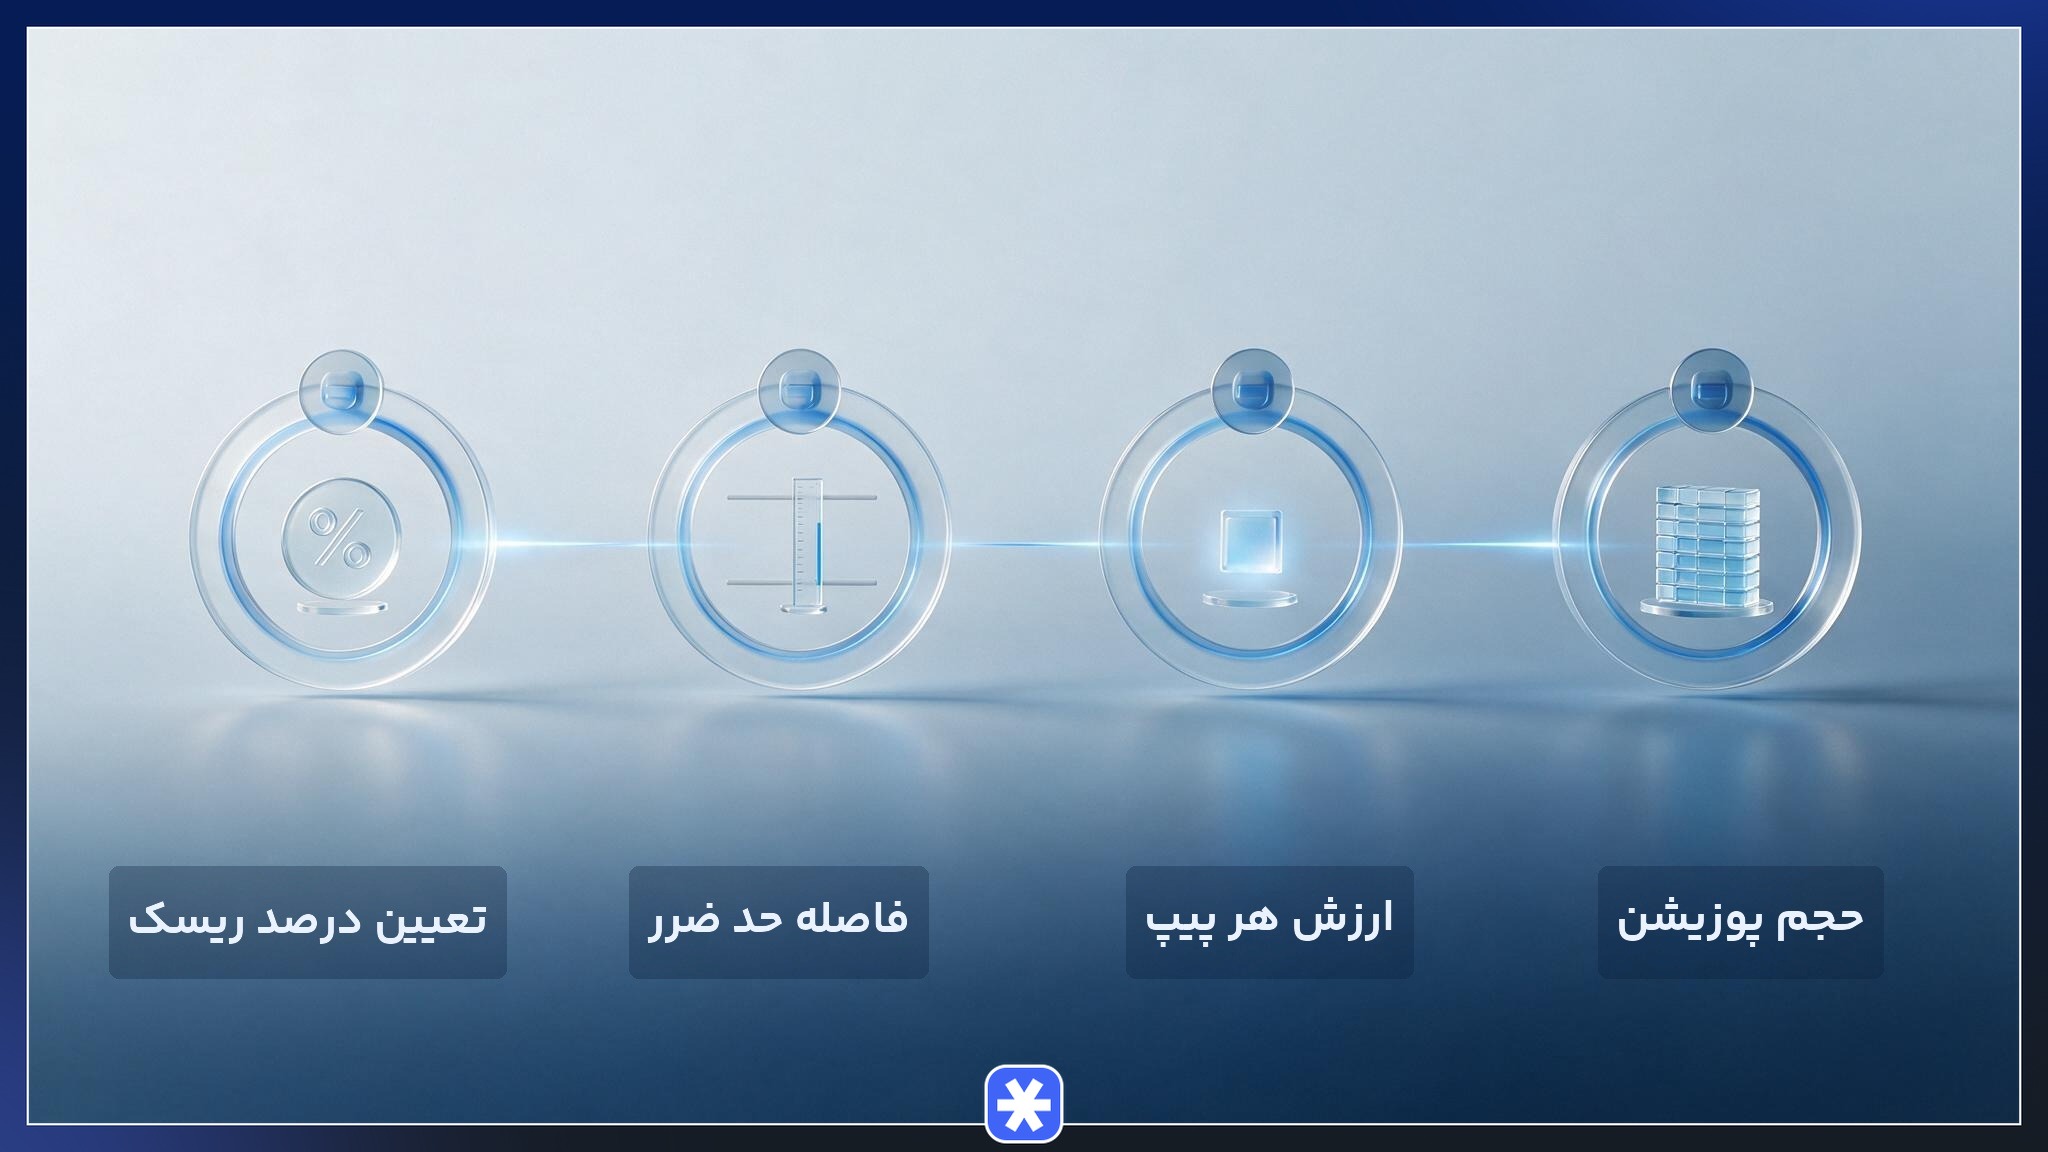
- تعیین ریسک مجاز: درصد ریسک انتخابی (یک تا دو درصد) را در موجودی حساب ضرب کن تا مبلغ زیان مجاز به دست آید.
- اندازهگیری فاصله حد ضرر: فاصله نقطه ورود تا حد ضرر را بر حسب پیپ، تیک یا درصد بشمار.
- محاسبه ارزش مجاز هر واحد حرکت: مبلغ ریسک مجاز را بر تعداد پیپ حد ضرر تقسیم کن.
- تبدیل به حجم پوزیشن: ارزش مجاز هر پیپ را بر ارزش هر پیپ در حجم استاندارد تقسیم کن تا پوزیشن سایز نهایی مشخص شود.
فرمول محاسبه حجم معامله در قالب تکخطی چنین است: پوزیشن سایز برابر است با (موجودی حساب × درصد ریسک) تقسیم بر (فاصله حد ضرر × ارزش هر واحد حرکت). نکته کلیدی، ترتیب این محاسبه است؛ اول ریسک و حد ضرر تعیین میشود و حجم از دل آنها بیرون میآید. همین ترتیب، ستون فقرات مدیریت ریسک در فارکس و هر بازار اهرمی دیگری است.
مثال کاربردی
حساب ۱۰ هزار دلاری با ریسک دو درصد یعنی حداکثر ۲۰۰ دلار زیان مجاز در هر معامله. اگر حد ضرر تحلیل ۵۰ پیپ فاصله داشته باشد، ارزش مجاز هر پیپ چهار دلار میشود (۲۰۰ تقسیم بر ۵۰). چون در جفتارزهای اصلی، هر پیپ در حجم لات استاندارد حدود ۱۰ دلار ارزش دارد، حجم مجاز معامله ۰.۴ لات به دست میآید. با باز شدن حد ضرر به ۱۰۰ پیپ، حجم به ۰.۲ لات کاهش مییابد و مبلغ ریسک همچنان ۲۰۰ دلار میماند.
نحوه تعیین حد ضرر و حد سود
حد ضرر جای منطقی خود را از ساختار بازار میگیرد، نه از میزان تحمل روانی معاملهگر. وقتی استاپ پشت سطحی معتبر و بیرون از دامنه نوسان طبیعی قرار بگیرد، حرکتهای معمولی قیمت نمیتوانند معامله را حذف کنند.
- روش ساختاری: قرار دادن حد ضرر پشت آخرین کف یا سقف نوسانی، سطح حمایت و مقاومت معتبر، یا لبه بیرونی الگوی قیمتی.
- روش نوسانی (ATR): تعیین فاصله استاپ بر اساس ضریبی از میانگین دامنه واقعی، تا فاصله خروج با نوسان جاری بازار هماهنگ بماند.
- روش زمانی: بستن پوزیشن وقتی قیمت در بازه زمانی تعیینشده به سمت هدف حرکت نکرده است.
حد سود هم روی نزدیکترین مانع واقعی قیمت مینشیند (مقاومت پیش رو، سقف کانال یا سطح فیبوناچی معتبر) و فاصله آن باید دستکم دو برابر فاصله حد ضرر باشد. تعیین همزمان حد ضرر و حد سود پیش از ورود، مدیریت ریسک در معاملات را از تصمیم لحظهای به اجرای برنامه از پیش نوشتهشده تبدیل میکند.
محاسبه نسبت ریسک به ریوارد و نرخ برد
نسبت ریسک به ریوارد فاصله ورود تا حد ضرر را با فاصله ورود تا حد سود مقایسه میکند. اگر ۳۰ پیپ ریسک کنی تا ۹۰ پیپ سود بگیری، نسبت یک به سه است؛ هر معامله برنده، زیان سه معامله بازنده را میپوشاند.
وین ریت بهتنهایی معیار خوبی نیست. معاملهگری که ۸۰ درصد معاملات خود را میبرد اما در هر برد کم میگیرد و در هر باخت زیاد میدهد، در نهایت حساب خود را از دست میدهد؛ برای همین دو عدد همیشه کنار هم خوانده میشوند.
| نسبت ریسک به ریوارد | حداقل نرخ برد برای سربهسر شدن |
|---|---|
| ۱ به ۱ | ۵۰ درصد |
| ۱ به ۲ | ۳۴ درصد |
| ۱ به ۳ | ۲۵ درصد |
| ۱ به ۵ | ۱۷ درصد |
نسبت یک به دو یا یک به سه تعادل واقعبینانه میان احتمال رسیدن قیمت به هدف و منطق سودآوری است؛ نسبتهای بسیار بزرگتر روی کاغذ جذاباند اما درصد کمتری از آنها به هدف میرسند.
تحلیل ریاضی رابطه وین ریت و نسبت ریسک به ریوارد در رشد حساب
سودآوری حساب از فرمول امید ریاضی بیرون میآید: (نرخ برد × میانگین سود) منهای (نرخ باخت × میانگین زیان). تا وقتی نتیجه این محاسبه مثبت بماند، حساب در بلندمدت رشد میکند، حتی اگر بیشتر معاملات با زیان بسته شوند.
فرض کن معاملهگری در ۱۰۰ معامله فقط ۴۰ درصد برد داشته باشد و در هر معامله یک واحد ریسک کند با نسبت ریسک به ریوارد یک به سه؛ ۴۰ معامله برنده ۱۲۰ واحد سود میسازند و ۶۰ معامله بازنده ۶۰ واحد زیان، پس خالص نتیجه ۶۰ واحد سود است. در مقابل، وین ریت ۶۰ درصد با سودی که تنها نصف زیان است، در همان ۱۰۰ معامله به زیان ۱۰ واحدی میرسد.
نتیجه عملی روشن است؛ بالا بردن نسبت ریسک به ریوارد اثر بیشتری بر رشد حساب دارد تا تلاش برای بردن تعداد بیشتری معامله، و همین نکته پایه محافظت از سرمایه در استراتژیهای حرفهای است.
مفهوم ریسک به ریوارد داینامیک و حد ضرر شناور
نسبت ریسک به ریوارد عددی ثابت نیست. وقتی قیمت در جهت تحلیل حرکت میکند، ریسک باقیمانده معامله کم و سود شناور زیاد میشود؛ مدیریت پوزیشن یعنی این تغییر را به نفع خود ثبت کنید، نه اینکه منفعلانه منتظر برخورد قیمت به یکی از دو سر بمانید.
گام اول، انتقال حد ضرر به نقطه ورود پس از رسیدن سود شناور به اندازه ریسک اولیه است (نقطه سربهسر)؛ از آن لحظه معامله دیگر نمیتواند به حساب زیان بزند. گام بعدی حد ضرر متحرک است که پشت سر قیمت بالا میآید و بخشی از سود را قفل میکند.
- تریلینگ ساختاری: جابهجایی استاپ پشت هر کف یا سقف نوسانی تازهای که قیمت میسازد.
- تریلینگ میانگین متحرک: خروج در لحظهای که قیمت میانگین متحرک انتخابی را قطعی میشکند.
- تریلینگ نوسانی: حفظ فاصلهای ثابت بر حسب ضریب ATR پشت قیمت، تا نوسان عادی معامله را نبندد.
- خروج پلهای: بستن بخشی از حجم در هدف اول و رها کردن باقی پوزیشن با حد ضرر متحرک برای گرفتن ادامه حرکت.
استراتژیهای پیشرفته پوشش ریسک و تنوعبخشی به سبد
پوشش ریسک لایه پیشرفته مدیریت ریسک است؛ وقتی بستن کامل پوزیشن ممکن یا مطلوب نیست، خطر آن با موقعیتی در جهت مخالف یا دارایی با همبستگی معکوس خنثی میشود. این کار سود بالقوه را هم محدود میکند، پس ابزار شرایط پرابهام است، نه روش دائمی معامله.
- پوزیشن معکوس: باز کردن موقعیت مخالف روی همان نماد پیش از انتشار خبر پرنوسان و بستن آن پس از آرام شدن بازار.
- دارایی با همبستگی منفی: نگهداری همزمان داراییهایی که تاریخچه حرکت آنها خلاف جهت یکدیگر بوده است.
- ابزار مشتقه: استفاده از قرارداد آتی یا اختیار معامله برای بیمه کردن ارزش دارایی اصلی در برابر افت قیمت.
- تنوعبخشی واقعی: تقسیم سرمایه میان بازارها و صنایع کمهمبسته، نه میان چند نماد که همگی به عامل کلان یکسانی واکنش نشان میدهند.
در سنجش کیفیت سبد، عدد همبستگی مهمتر از تعداد نمادهاست؛ ده دارایی که همه به نرخ بهره دلار واکنش یکسان دارند، در عمل خطری واحد را ده بار تکرار میکنند و محافظت از سرمایه را تامین نمیکنند.
مدیریت اهرم و جلوگیری از مارجین کال و لیکویید شدن
اهرم قدرت خرید را بزرگ میکند، نه احتمال درست بودن تحلیل را. با اهرم ۱۰۰، حرکت یک درصدی خلاف جهت پوزیشن کل مارجین را میبلعد و کارگزار برای جلوگیری از منفی شدن حساب، معامله را میبندد.
در مدیریت ریسک در فارکس، اهرم باید از دل حجم مجاز بیرون بیاید، نه برعکس؛ وقتی پوزیشن سایز از فرمول ریسک دو درصدی محاسبه شود، اهرم موثر خودبهخود در محدوده امن میماند. در بازار ارز دیجیتال هم فاصله قیمت تا نقطه لیکویید شدن باید پیش از ورود محاسبه شود، چون پوزیشن اهرمی روی بیت کوین با نوسان روزانه چنددرصدی میتواند در چند ساعت بسته شود.
نگه داشتن حاشیه اطمینان روی مارجین (بهجای درگیر کردن کل موجودی) و پرهیز از پوزیشنهای اهرمی همزمان روی داراییهای همجهت مانند اتریوم و توکنهای بزرگ دیگر، فاصله حساب را تا مارجین کال حفظ میکند.
مدیریت ریسک سختافزاری و زیرساختی در شرایط خاص معاملهگران
بخشی از خطرهای واقعی معاملهگر به تحلیل بازار ربطی ندارد و از محیط اجرا میآید. مدیریت ریسک کامل، این لایه زیرساختی را هم پوشش میدهد.
- قطعی برق و اینترنت: ثبت حد ضرر روی سرور کارگزار (نه استاپ ذهنی)، تهیه اینترنت پشتیبان و اجرای پلتفرم روی سرور مجازی برای معاملات حساس.
- محدودیت دسترسی: احتمال قطع ناگهانی دسترسی به پلتفرم یا کیف پول باید در برنامه خروج اضطراری دیده شود.
- انتخاب کارگزار و صرافی: بررسی سابقه پرداخت، وضعیت رگولاتوری و کیفیت اجرای سفارش پیش از انتقال سرمایه سنگین.
- امنیت حساب: فعال کردن تایید دومرحلهای، نگهداری دارایی بلندمدت در کیف پول شخصی و پشتیبانگیری امن از کلیدها.
- تمرکز روی تک پلتفرم: تقسیم سرمایه میان بیش از یک کارگزار یا صرافی، تا اختلال در یکی کل فعالیت را متوقف نکند.
هزینه این اقدامات در برابر زیانی که قطع دسترسی در میانه پوزیشن باز میسازد بسیار کمتر است؛ محافظت از سرمایه با تنظیم حد ضرر تمام نمیشود.
روانشناسی معاملهگری و کنترل احساسات
قواعد مدیریت ریسک در معاملات در لحظههای هیجانی شکسته میشوند، نه هنگام نوشتن پلن. شناختن این لحظهها بخشی از خود پلن است.
- ترس: بستن زودهنگام معامله سودده پیش از رسیدن به هدف، که نسبت ریسک به ریوارد واقعی را خراب میکند.
- طمع: افزایش ناگهانی حجم پس از چند برد پیاپی، درست وقتی احتمال بازگشت بازار بالا رفته است.
- فومو: ورود به حرکتی که بخش عمده آن طی شده، بدون نقطه ورود و حد ضرر مشخص.
- انتقام از بازار: باز کردن فوری معاملهای بزرگتر بعد از زیان، به قصد جبران سریع.
راهکار عملی، حذف تصمیم لحظهای است؛ ثبت همزمان حد ضرر و حد سود در لحظه ورود، تعیین سقف تعداد معاملات روزانه و توقف اجباری پس از دو یا سه زیان پشتسرهم، فشار روانی را از مسیر اجرا بیرون میبرد.
اهمیت ژورنالنویسی معاملاتی در کاهش خطاها
ژورنال معاملاتی داده خام لازم برای بهبود مدیریت ریسک را میسازد. بدون ثبت دقیق، معاملهگر تنها نتیجه کلی حساب را میبیند و متوجه نمیشود زیان از تحلیل اشتباه آمده یا از حجم بیش از اندازه.
- دادههای معامله: نماد، جهت، تاریخ و ساعت ورود و خروج، حجم و اهرم بهکاررفته.
- اعداد ریسک: درصد ریسک، فاصله حد ضرر، نسبت ریسک به ریوارد برنامهریزیشده و نسبت واقعی بهدستآمده.
- دلیل ورود: ستاپ یا سیگنالی که تصمیم بر پایه آن گرفته شده، همراه با تصویر نمودار در لحظه ورود.
- وضعیت روانی: میزان تمرکز و حال معاملهگر هنگام ورود، برای پیدا کردن الگوی خطاهای هیجانی.
مرور هفتگی یا ماهانه این دفترچه، همراه با بازبینی نمودار همان معاملات در پلتفرمهای تحلیلی مانند فراز، الگوهای تکرارشونده را بیرون میکشد؛ برای نمونه زیانهای بزرگتر در ساعتهای خاصی از بازار یا افت محسوس نرخ برد در ستاپی مشخص.
اشتباهات مهلک معاملهگران در مدیریت ریسک معاملات
- جابهجایی حد ضرر: عقب بردن استاپ به امید بازگشت قیمت، پرهزینهترین خطای اجرایی معاملهگران.
- معامله بدون حد ضرر و حد سود: سپردن خروج به تصمیمی که زیر فشار زیان شناور گرفته میشود.
- حجم بیش از توان حساب: ورود با پوزیشنی که زیان بالقوه آن چند برابر سقف دو درصدی است.
- اورتریدینگ: باز کردن معاملات پرشمار بدون ستاپ معتبر، صرفا برای در بازار بودن.
- میانگینگیری در زیان: افزایش حجم پوزیشن بازنده به امید پایین آوردن میانگین قیمت ورود.
- رها کردن پلن پس از دو زیان: پریدن به استراتژی تازه پیش از آنکه روش قبلی در تعداد کافی معامله سنجیده شود.
- نادیده گرفتن هزینهها: کنار نگذاشتن اسپرد، کمیسیون و بهره شبانه در محاسبه ریسک هر معامله.
نقشه راه حفظ بقا و رشد مستمر در بازارهای مالی
مدیریت ریسک در معاملات مهارتی است که با تکرار و ثبت ساخته میشود، نه با خواندن. مسیر عملی روشن است؛ اول قواعد عددی خود را بنویس، سپس آنها را روی حساب آزمایشی یا با حجم کوچک اجرا کن و تنها پس از ثبات نتایج، سرمایه را افزایش بده.
- پلن مکتوب: درصد ریسک هر معامله، سقف ریسک باز، حداقل نسبت ریسک به ریوارد و شرط توقف روزانه.
- اجرای بدون استثنا: هر معامله با حجم محاسبهشده و حد ضرر ثبتشده باز میشود.
- سنجش ماهانه: بررسی امید ریاضی، حداکثر افت سرمایه و میانگین نسبت واقعی ریسک به ریوارد.
- اصلاح تدریجی: تغییر تنها یک متغیر در هر دوره و مقایسه نتیجه با دوره پیش از آن.
هدف نهایی بردن هر معامله نیست، بلکه ماندن در بازار بهاندازهای طولانی است که برتری آماری استراتژی خود را نشان دهد؛ محافظت از سرمایه همان عاملی است که این فرصت را میخرد.
سوالات متداول
۱. آیا بدون تعیین حد ضرر میتوان معامله کرد؟
من انیس مسکینی هستم و به عنوان مدیر محتوای وبسایت فراز فعالیت میکنم. بیش از هفت سال است که به عنوان تریدر و تحلیلگر در بازارهای مالی حضور دارم و تمرکز اصلی من روی رصد دقیق مارکت، شکار فرصتهای معاملاتی و تحلیل سناریوهای اقتصادی است. هدف من این است که پیچیدهترین مفاهیم بازار را به محتوایی ارزشمند و کاربردی تبدیل کنم تا مخاطبان بتوانند با اتکا به دانش که بهترین اهرم در سرمایهگذاری است، تصمیمات دقیقتری بگیرند؛ چرا که باور دارم یک محتوای عالی دقیقا مانند یک ترید موفق، باید در بهترین زمان ممکن بالاترین بازدهی را ایجاد کند. در کنار تحلیل و مدیریت محتوا، شیفتهی ایدهپردازی خلاقانه و کشف زوایای پنهان و کمتر دیدهشدهی بازارهای مالی هستم.