صندوق صدور و ابطال چیست؟ نحوه سرمایهگذاری و محاسبه NAV
بازار بورس ایران
سرمایهگذاری در بورس فقط از مسیر خرید و فروش سهام در تابلوی معاملات نمیگذرد. بسیاری از سرمایهگذاران ترجیح میدهند مدیریت دارایی خود را به تیمی حرفهای بسپارند و با ثبت یک درخواست ساده در سامانه اینترنتی، وارد صندوق سرمایهگذاری شوند. مسیر ورود و خروج در این روش، نامی رسمی دارد و صندوق صدور و ابطال نامیده میشود. اگر بدانید قیمت واحدها چگونه تعیین میشود، فرمول NAV چه اجزایی دارد، کارمزد ابطال چقدر است و پول شما چند روز بعد به حساب برمیگردد، میتوانید تصمیم بگیرید این مسیر برای شما مناسبتر است یا خرید واحدهای صندوقهای قابل معامله. در این راهنما همه این موضوعات را گامبهگام و با مثال عددی بررسی میکنیم.
صندوق صدور و ابطال چیست و چگونه کار میکند؟
صندوق صدور و ابطال نوعی صندوق سرمایهگذاری مشترک است که واحدهای آن در تابلوی معاملات بورس خرید و فروش نمیشود و سرمایهگذار برای ورود یا خروج، درخواست خود را مستقیم به خود صندوق (از طریق سامانه اینترنتی یا شعب مدیر ثبت) ارائه میکند. به همین دلیل به این ساختار صندوق غیرقابل معامله هم گفته میشود.
سازوکار آن ساده است. صندوق وجوه خرد سرمایهگذاران را جمع میکند و در برابر هر مبلغ، تعدادی واحد سرمایهگذاری به نام فرد ثبت میکند. مدیر صندوق این سرمایه انبوه را طبق امیدنامه در سپرده بانکی، اوراق بدهی، سهام یا ترکیبی از آنها سرمایهگذاری میکند و سود یا زیان حاصل، در ارزش هر واحد بازتاب پیدا میکند. ارکان دیگری مانند متولی و حسابرس هم بر عملکرد مدیر نظارت دارند.
نحوه سرمایهگذاری در صندوقهای صدور و ابطالی بر پایه همین رابطه مستقیم با صندوق شکل میگیرد. تعداد واحدهای این صندوقها ثابت نیست و با هر صدور افزایش و با هر ابطال کاهش پیدا میکند، بنابراین حجم دارایی صندوق متناسب با ورود و خروج سرمایهگذاران تغییر میکند. برای مقایسه گزینهها پیش از انتخاب، شناخت انواع صندوقهای سرمایهگذاری کمک زیادی میکند.
مفهوم دقیق صدور و ابطال واحد سرمایهگذاری
دو اصطلاح کلیدی در این صندوقها معنای روشنی دارند. صدور همان خرید است؛ سرمایهگذار پول واریز میکند و صندوق در برابر آن واحد سرمایهگذاری تازه ایجاد و به نام او ثبت میکند. ابطال نقطه مقابل آن است؛ سرمایهگذار درخواست خروج میدهد، واحدهای او از دفاتر صندوق حذف و معادل ریالی آن به حسابش واریز میشود.
نکته مهم این است که در فرآیند صدور و ابطال، واحدها بین دو سرمایهگذار دستبهدست نمیشود. خود صندوق طرف مقابل شما است، پس برای خروج نیازی به پیدا شدن خریدار در بازار ندارید و نقدشوندگی از محل داراییهای صندوق تامین میشود.
ابطال واحدها میتواند کامل یا جزئی باشد. اگر ۱۰۰ واحد در اختیار دارید و فقط به بخشی از سرمایه نیاز پیدا کردید، امکان ابطال ۴۰ واحد وجود دارد و ۶۰ واحد باقیمانده همچنان در صندوق سود میسازد. سند صدور و گواهی سرمایهگذاری هم مدرک رسمی مالکیت این واحدها است.
انواع صندوقهای سرمایهگذاری صدور و ابطالی
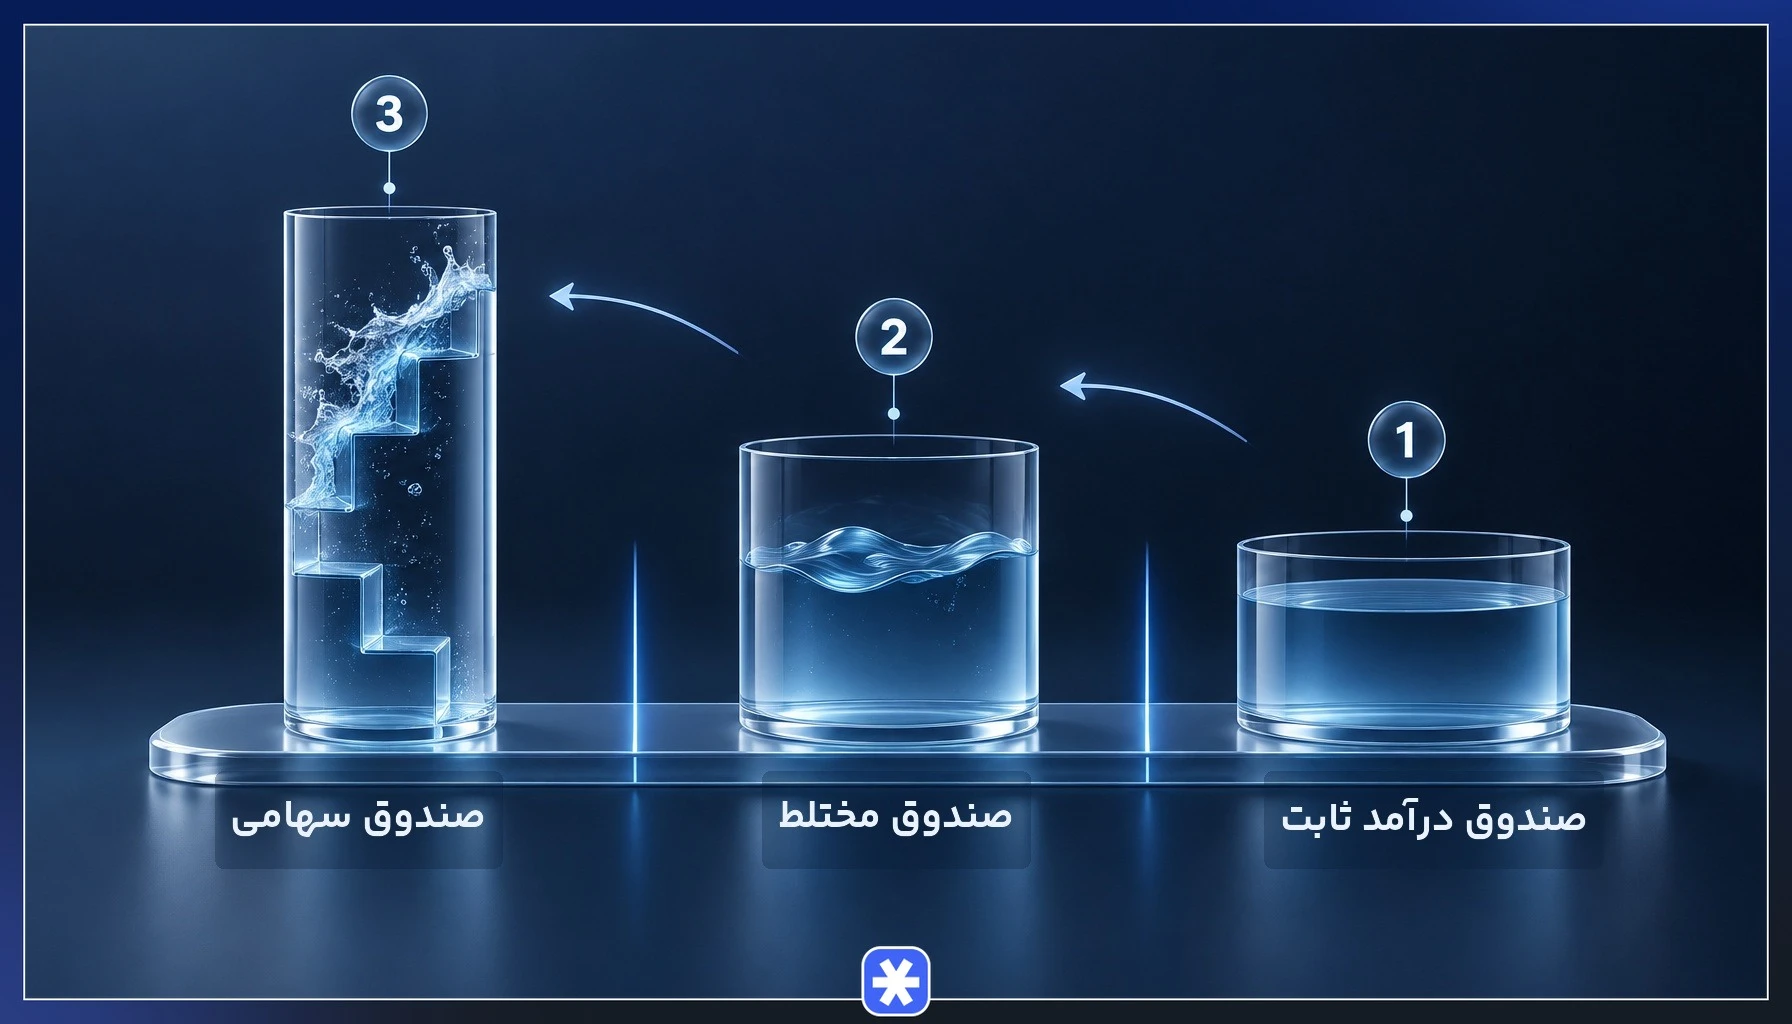
ساختار صدور و ابطالی یک نوع دارایی خاص را الزام نمیکند و روی ترکیبهای مختلفی از داراییها پیاده میشود. انتخاب میان صندوقهای صدور و ابطالی در عمل به سطح ریسکپذیری و افق زمانی سرمایهگذار بستگی دارد.
- صندوق درآمد ثابت: بخش عمده دارایی در سپرده بانکی و اوراق با درآمد ثابت قرار میگیرد و بازدهی آن کمنوسان و قابل پیشبینی است. این گزینه برای سرمایهگذاران محافظهکار مناسبترین انتخاب است و بسیاری از آنها سود دورهای پرداخت میکنند. برای شناخت جزئیات بیشتر، صندوق درآمد ثابت مسیر شروع خوبی است.
- صندوق سهامی: حداقل ۷۰ درصد دارایی در سهام سرمایهگذاری میشود، بنابراین بازدهی بالاتر همراه با نوسان بیشتر انتظار میرود. سرمایهگذارانی که دید بلندمدت دارند و تحمل افت موقت را دارند، به صندوق سهامی توجه بیشتری نشان میدهند.
- صندوق مختلط: ترکیبی متعادل از سهام و اوراق با درآمد ثابت دارد و ریسک و بازدهی صندوق مختلط بین دو گروه قبلی قرار میگیرد.
- صندوقهای تخصصی: صندوقهای طلا، مبتنی بر سکه، صندوق در صندوق و صندوقهای جسورانه هم در برخی موارد با ساختار صدور و ابطالی فعالیت میکنند.
پیش از انتخاب، امیدنامه هر صندوق را بخوانید؛ حدود سرمایهگذاری در هر کلاس دارایی، کارمزدها و سیاست تقسیم سود در همین سند مشخص شده است.
نحوه محاسبه قیمت صدور و ابطال و فرمول NAV
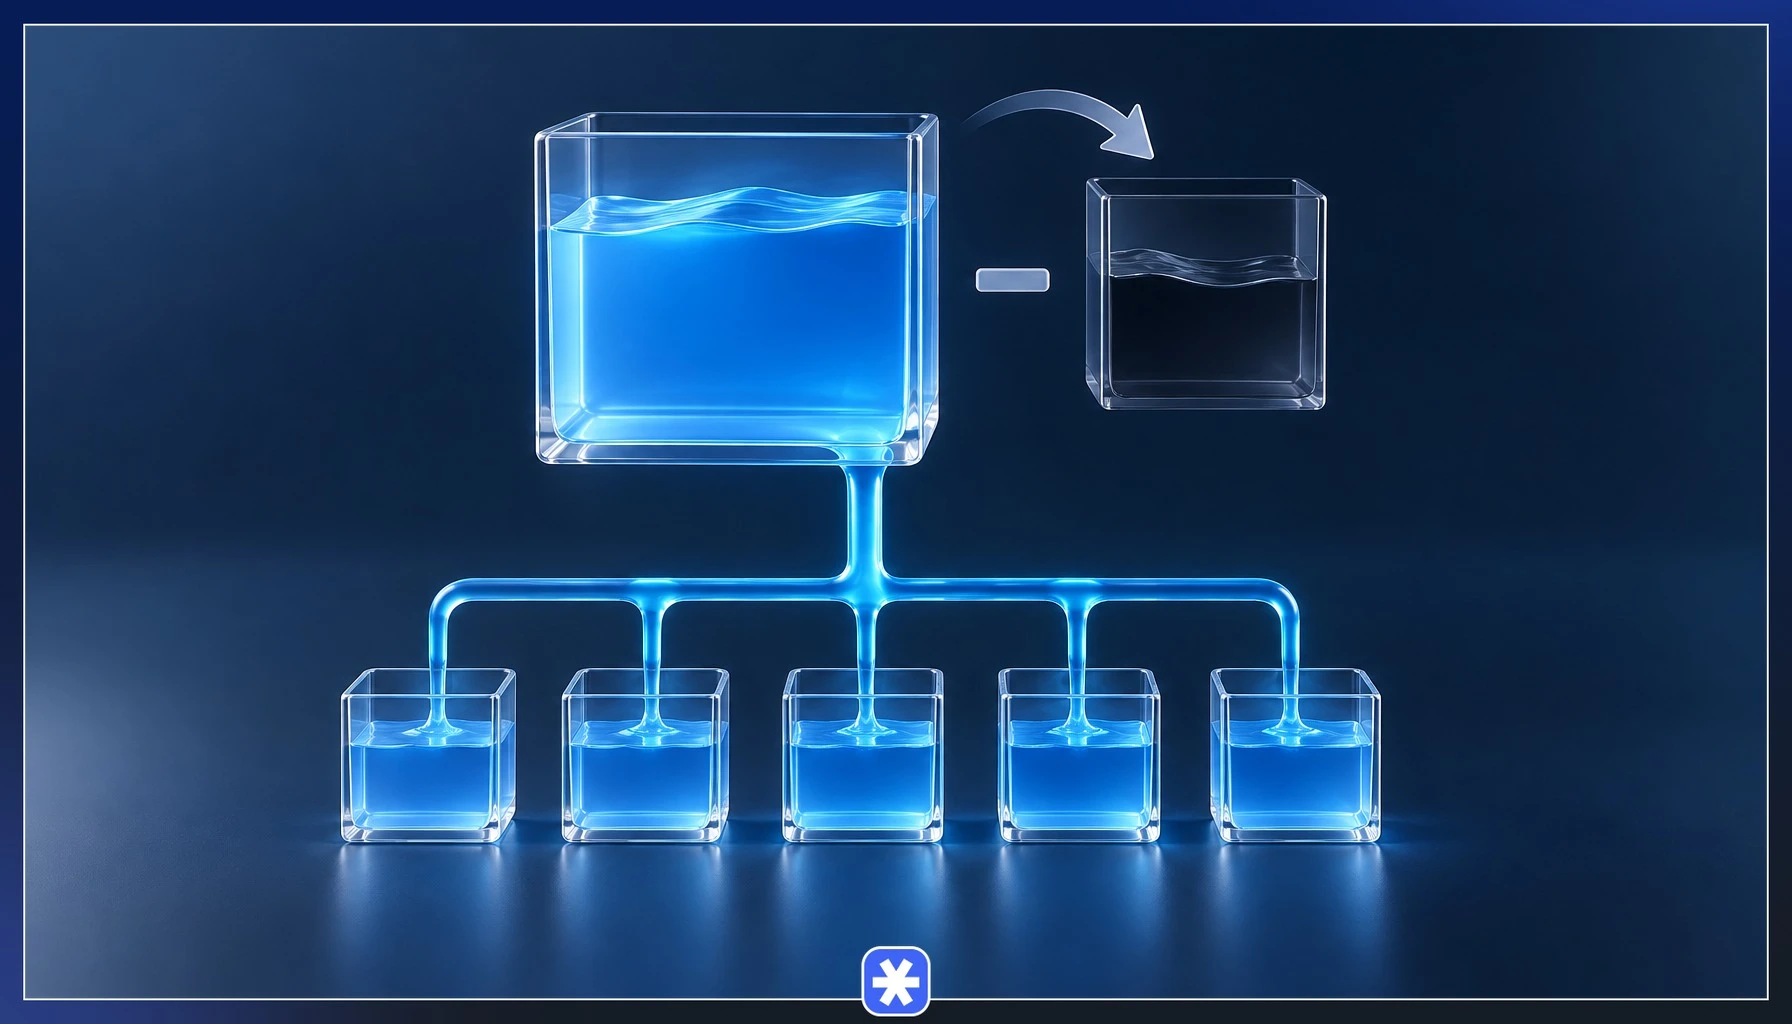
قیمت واحدهای این صندوقها در بازار و بر اساس عرضه و تقاضا تعیین نمیشود، بلکه از محاسبه ارزش خالص دارایی (NAV) به دست میآید. فرمول پایه این محاسبه چنین است: ارزش خالص دارایی هر واحد برابر است با ارزش کل داراییهای صندوق منهای ارزش کل بدهیهای آن، تقسیم بر تعداد کل واحدهای سرمایهگذاری. مدیر صندوق این رقم را روزانه محاسبه و روی وبسایت رسمی صندوق منتشر میکند.
نکته عملی مهم در NAV صدور و ابطال، زمان مبنای قیمتگذاری است. درخواست شما با ارزش خالص دارایی همان لحظه ثبت اجرا نمیشود. هر صندوق یک ساعت کاتآف مشخص دارد؛ اگر درخواست خود را پیش از این ساعت ثبت کنید، قیمت پایانی داراییهای همان روز (و در صورت ثبت بعد از آن ساعت، روز کاری بعد) ملاک محاسبه قرار میگیرد. دلیل آن روشن است؛ ارزش داراییهای صندوق تا پایان جلسه معاملاتی تغییر میکند و محاسبه نهایی NAV پس از بسته شدن بازار انجام میشود.
مثال کاربردی محاسبه NAV
صندوقی را در نظر بگیرید که مجموع داراییهای آن ۵۲۰ میلیارد تومان و مجموع بدهیهای آن ۲۰ میلیارد تومان است و ۵۰۰ هزار واحد سرمایهگذاری دارد. خالص ارزش داراییها ۵۰۰ میلیارد تومان میشود و با تقسیم آن بر تعداد واحدها، ارزش هر واحد یک میلیون تومان به دست میآید. اگر ۵۰ میلیون تومان برای صدور واریز کنید و قیمت صدور روز بعد یک میلیون و ۱۰ هزار تومان باشد، ۴۹ واحد کامل برای شما صادر و مانده وجه به حساب شما برگردانده میشود.
تفاوت NAV صدور و NAV ابطال
در گزارش روزانه هر صندوق دو رقم نزدیک به هم منتشر میشود و قیمت صدور همیشه کمی بالاتر از قیمت ابطال است. منشا این اختلاف جزئی، هزینههای عملیاتی ورود و خروج سرمایهگذار است. صندوق برای خرید دارایی جدید با پول تازه، کارمزد معاملات و هزینههای اجرایی میپردازد و همین هزینه در قیمت صدور لحاظ میشود.
در سمت ابطال هم صندوق برای تامین وجه نقد ناچار است بخشی از داراییها را به فروش برساند و کارمزد این فروش از ارزش خالص دارایی کسر میشود. به این ترتیب سرمایهگذارانی که در صندوق باقی میمانند، هزینه ورود و خروج دیگران را متحمل نمیشوند.
هنگام محاسبه بازدهی سرمایهگذاری خود، قیمت خرید را با NAV صدور و قیمت فروش را با NAV ابطال بسنجید. نادیده گرفتن این فاصله، سود واقعی را در سرمایهگذاریهای کوتاهمدت بیش از حد خوشبینانه نشان میدهد.
مراحل صدور و ابطال اینترنتی و غیرحضوری واحدهای صندوق
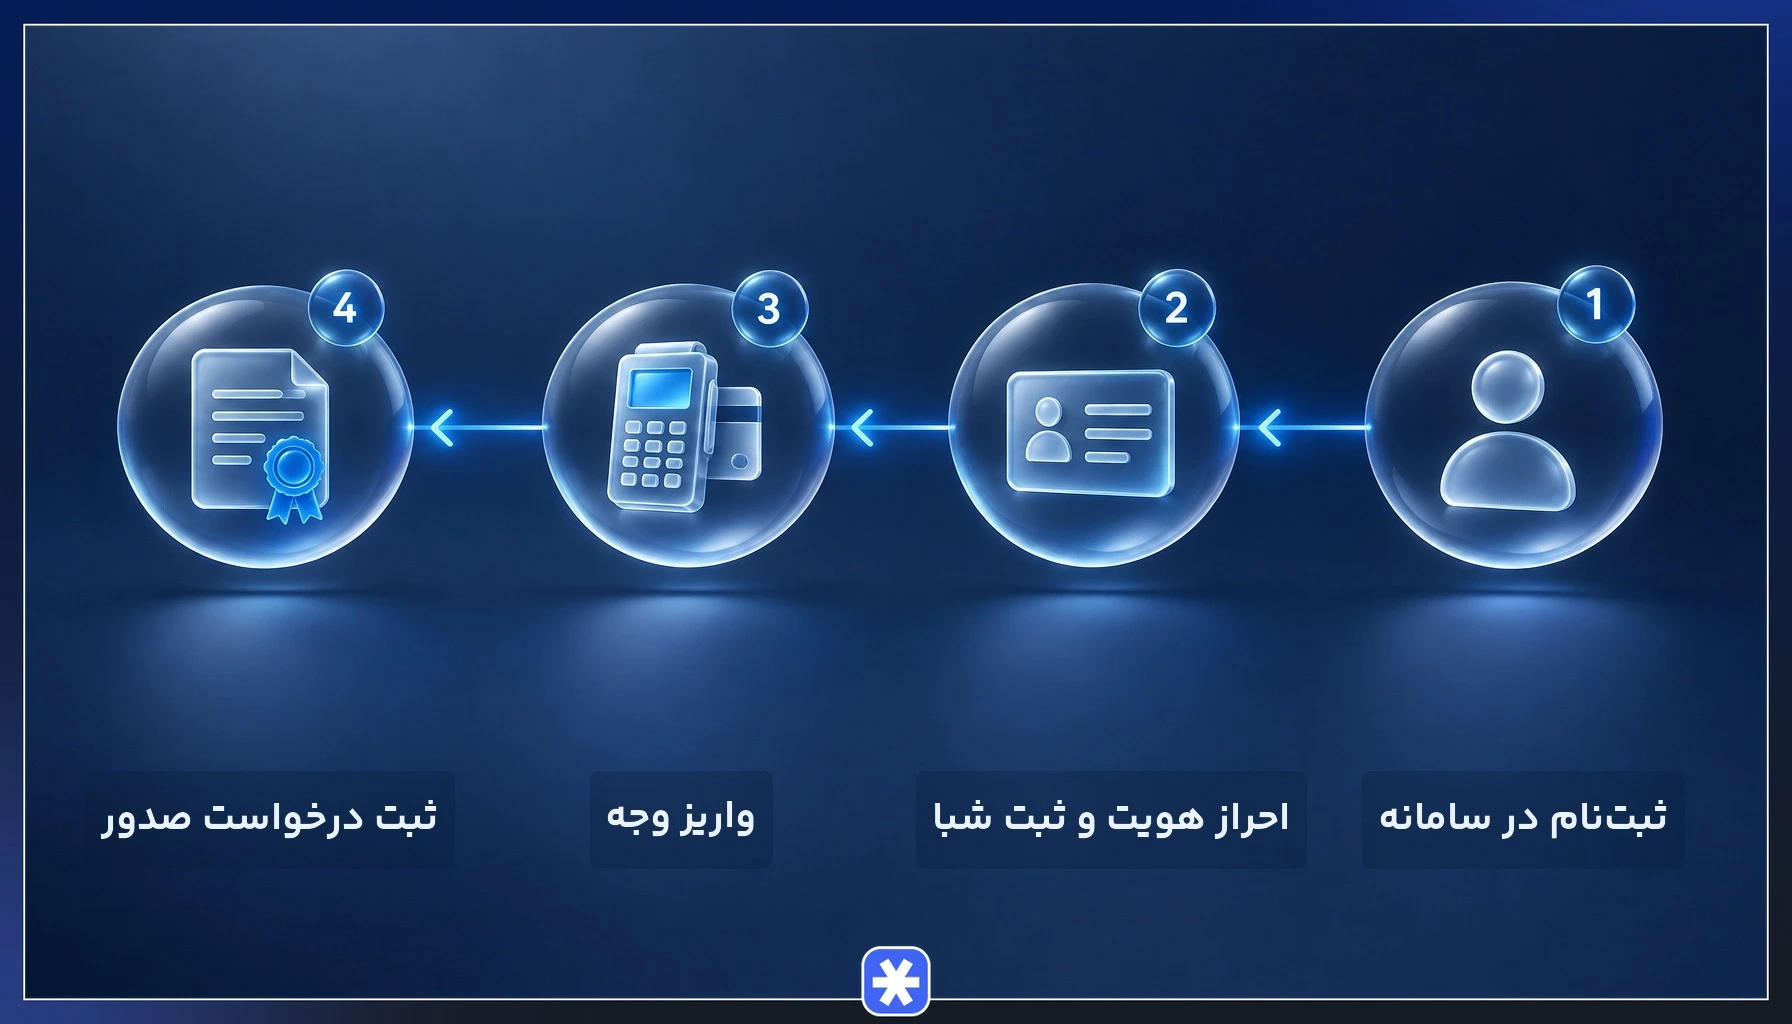
- ثبتنام در سامانه صندوق: به سامانه اینترنتی مدیر صندوق یا اپلیکیشن کارگزاری مربوطه مراجعه و با کد ملی و شماره موبایل ثبتنام کنید.
- احراز هویت و تکمیل اطلاعات: اطلاعات هویتی، شماره شبای حساب بانکی به نام خود و تایید اطلاعات سجام را کامل کنید تا پروفایل سرمایهگذاری فعال شود.
- پذیرش و امضای فرمهای قانونی: بیانیه پذیرش ریسک و فرم درخواست صدور بهصورت الکترونیکی تایید میشود و امیدنامه صندوق در دسترس شما قرار میگیرد.
- واریز وجه: مبلغ سرمایهگذاری را از طریق درگاه پرداخت اینترنتی واریز کنید. سقف پرداخت درگاه اینترنتی بانک برای هر تراکنش صدور ۱۰۰ میلیون تومان است و برای مبالغ بالاتر باید وجه را به حساب بانکی صندوق واریز و تصویر فیش یا رسید انتقال را در سامانه بارگذاری کنید.
- ثبت درخواست صدور: پس از تایید واریز، درخواست صدور ثبت میشود و واحدها با قیمت پایان روز کاری بعد به نام شما صادر و در پروفایل شما نمایش داده میشود.
- ثبت درخواست ابطال: برای خروج، در همان سامانه تعداد واحدهای موردنظر یا مبلغ درخواستی را انتخاب و درخواست ابطال را ثبت کنید. صندوق پس از محاسبه قیمت ابطال، وجه را به شبای ثبتشده واریز میکند.
تمام این مسیر غیرحضوری است و گواهی سرمایهگذاری الکترونیکی جایگزین برگه کاغذی شده است. تنها در صورت مغایرت اطلاعات بانکی یا نقص در احراز هویت، مراجعه حضوری به شعب مدیر ثبت لازم میشود.
شرایط نیاز به کد بورسی برای صدور و ابطال واحدهای صندوق
برای سرمایهگذاری در این صندوقها، داشتن حساب کارگزاری و خرید از تابلوی معاملات الزام نیست، اما ثبتنام و احراز هویت در سامانه سجام الزامی است؛ زیرا اطلاعات هویتی و شماره شبای بانکی سرمایهگذار از این مسیر به مدیر صندوق منتقل میشود.
در سامانههای اختصاصی صندوقها، پس از تکمیل سجام، میتوانید مراحل صدور و ابطال را تنها از طریق سامانه همان صندوق انجام دهید. حساب بانکی اعلامشده نیز باید حتما به نام خود سرمایهگذار باشد؛ چراکه وجه ابطال فقط به همان شبا واریز میشود و صندوق پرداخت به حساب شخص ثالث را نمیپذیرد.
کارمزدها و زمان تسویه وجه در ابطال واحدهای صندوق
ورود به صندوقهای صدور و ابطالی در بسیاری از موارد بدون کارمزد صدور انجام میشود، در حالی که خروج تقریبا همیشه هزینهای به همراه دارد. کارمزد ابطال طبق امیدنامه از مبلغ قابل پرداخت کسر و صرف پوشش هزینههای اجرایی و کارمزد مدیر ثبت میشود. رقم دقیق آن برای هر صندوق در امیدنامه اعلام شده است، پس پیش از ثبت درخواست، این بخش را بررسی کنید.
زمان تسویه هم بخش مهمی از برنامهریزی نقدینگی است. وجه حاصل از ابطال واحدها معمولا در بازه چند روز کاری (حداکثر تا سقفی که در اساسنامه/امیدنامه هر صندوق مشخص شده، رایج تا ۷ روز کاری) به حساب سرمایهگذار واریز میشود؛ بازه دقیق از صندوقی به صندوق دیگر فرق دارد و باید از امیدنامه همان صندوق استعلام شود. این فاصله به مدیر صندوق فرصت میدهد قیمت ابطال را قطعی و در صورت نیاز بخشی از داراییها را نقد کند.
در محاسبه خالص دریافتی، سه عامل نقش دارند. قیمت ابطال روز کاری بعد، کارمزد ابطال و مدت زمان تسویه، در کنار هم تعیین میکنند چه مبلغی و در چه تاریخی به حساب شما میرسد. اگر به پول در تاریخ مشخصی نیاز دارید، درخواست خود را چند روز کاری جلوتر ثبت کنید.
جریمه و کارمزد ابطال زودهنگام واحدهای سرمایهگذاری
بعضی صندوقها برای جلوگیری از ورود و خروجهای سریع و حفظ منافع سرمایهگذاران بلندمدت، کارمزد پلهای برای خروج زودهنگام تعیین میکنند. اگر مدت نگهداری واحد سرمایهگذاری کمتر از دوره حداقلی تعیینشده باشد، بسته به امیدنامه هر صندوق ممکن است نرخی از ارزش ابطال (در بسیاری از صندوقهای ایرانی صفر یا کسری از یک درصد، و در برخی صندوقها بیشتر) بهعنوان جریمه کسر شود؛ این رقم فقط از امیدنامه همان صندوق قابل استعلام است.
منطق این جریمه به هزینههای واقعی صندوق برمیگردد. خروج سریع سرمایه، مدیر را وادار به فروش زودهنگام داراییها میکند و بازدهی کل صندوق آسیب میبیند، بنابراین هزینه این رفتار به خود سرمایهگذار متقاضی خروج منتقل میشود.
مثال محاسبه جریمه خروج زودهنگام
فرض کنید ۲۰۰ میلیون تومان در صندوقی سرمایهگذاری کردهاید و پس از ۴۰ روز درخواست ابطال واحدها را ثبت میکنید. اگر ارزش ابطال دارایی شما در آن تاریخ ۲۱۰ میلیون تومان و نرخ جریمه برای بازه کمتر از ۶۰ روز سه درصد باشد، ۶ میلیون و ۳۰۰ هزار تومان کسر میشود و سود واقعی شما به کمتر از چهار میلیون تومان کاهش پیدا میکند. صبر کردن تا پایان دوره حداقلی نگهداری، در چنین حالتی تفاوت محسوسی در بازدهی نهایی ایجاد میکند.
تفاوت صندوقهای صدور و ابطالی با صندوقهای قابل معامله
هر دو ساختار زیر نظر سازمان بورس فعالیت میکنند و مدیریت حرفهای دارایی را در اختیار سرمایهگذار میگذارند، اما مسیر خرید و فروش آنها کاملا متفاوت است. جدول زیر تفاوت صندوق صدور و ابطال با صندوق قابل معامله (ETF) را نشان میدهد.
| ویژگی | صندوقهای صدور و ابطالی | صندوق قابل معامله (ETF) |
| نحوه خرید و فروش | ثبت درخواست در سامانه اختصاصی صندوق | معامله روی تابلوی بورس از طریق کارگزاری |
| مبنای تعیین قیمت | ارزش خالص دارایی (NAV) محاسبهشده صندوق | عرضه و تقاضای لحظهای بازار (محدوده NAV) |
| زمان ثبت درخواست | ثبت در تمام ساعات (پردازش در ساعت کاتآف) | فقط در ساعات جلسه معاملاتی بورس |
| زمان دریافت وجه (ابطال/فروش) | چند روز کاری پس از ابطال (معمولاً ۱ تا ۷ روز کاری) | طبق قوانین تسویه بازار بورس (T+۱ یا T+۲) |
| نیاز به سامانه کارگزاری | عدم نیاز به سامانه کارگزاری (الزام احراز هویت سجام) | الزامی بودن کد بورسی و حساب کارگزاری |
| کارمزدها و هزینهها | کارمزد ابطال (و جریمه خروج زودهنگام طبق امیدنامه) | کارمزد مصوب معاملات سهام و صندوقها |
| حباب قیمتی | ندارد (معامله دقیقاً بر اساس NAV کارشناسی) | احتمال ایجاد حباب مثبت یا منفی نسبت به NAV |
برای شناخت دقیقتر ساختار طرف مقابل، مطالعه راهنمای صندوق ETF چیست پیشنهاد میشود.
مزایا و معایب صندوقهای مبتنی بر صدور و ابطال
ارزیابی منصفانه صندوق صدور و ابطال به دیدن هر دو روی سکه نیاز دارد.
مزایا:
- قیمتگذاری منصفانه: خرید و فروش بر پایه ارزش واقعی داراییها انجام میشود و نوسان هیجانی بازار و حباب قیمتی در آن راه ندارد.
- دسترسی ساده: ثبت درخواست در تمام ساعات شبانهروز و بدون وابستگی به ساعت بازار امکانپذیر است.
- مدیریت حرفهای: تیم تحلیل صندوق داراییها را انتخاب و بازنگری میکند و سرمایهگذار نیازی به دانش تحلیل بازار ندارد.
- تنوع در سود دورهای: بسیاری از این صندوقها امکان پرداخت سود ماهانه به حساب سرمایهگذار را فراهم میکنند.
معایب:
- تاخیر در قیمتگذاری: قیمت دقیق اجرای درخواست در لحظه ثبت مشخص نیست و پس از بسته شدن بازار و محاسبه NAV پایانی (همان روز یا روز کاری بعد) تعیین میشود.
- نقدشوندگی کندتر: رسیدن وجه ابطال به حساب چند روز کاری طول میکشد و برای نیاز فوری به پول مناسب نیست.
- هزینه خروج: کارمزد ابطال و جریمه خروج زودهنگام، بازدهی سرمایهگذاریهای کوتاهمدت را کاهش میدهد.
- محدودیت نوسانگیری: امکان خرید و فروش لحظهای وجود ندارد و استفاده از فرصتهای کوتاهمدت بازار ممکن نیست.
بهترین زمان برای صدور و ابطال واحدهای صندوق
بهترین زمان برای صدور و ابطال بیش از هر چیز به ساعت ثبت درخواست و سیاست اعلامی صندوق بستگی دارد. هر صندوق ساعت مشخصی را بهعنوان مهلت روزانه اعلام میکند و درخواستهای ثبتشده پیش از آن ساعت در همان روز کاری پردازش میشوند. درخواستی که بعد از مهلت یا در روز تعطیل ثبت شود، به روز کاری بعد منتقل میشود و یک روز به زمانبندی اضافه میکند.
از نگاه مدیریت ریسک، تلاش برای زمانبندی دقیق ورود و خروج در این صندوقها اثر کمی دارد. چون قیمت اجرا بر پایه ارزش پایان روز کاری بعد تعیین میشود، پیشبینی نوسان یک روزه بازار کمکی به بهبود نتیجه نمیکند و تمرکز بر افق زمانی سرمایهگذاری نتیجه بهتری میدهد.
رویکرد عملیتر، ورود پلهای و در فواصل زمانی منظم است. با این روش میانگین قیمت خرید شما متعادل میشود و برای خروج هم بهتر است پس از سپری شدن دوره حداقلی نگهداری و با در نظر گرفتن چند روز کاری تسویه، درخواست را ثبت کنید. رصد روزانه NAV و گزارشهای عملکرد صندوق در سایت رسمی آن، تصمیم را دقیقتر میکند.
صندوق صدور و ابطال یا ETF؛ کدام مسیر سرمایهگذاری برای شما بهتر است؟
انتخاب نهایی به سبک سرمایهگذاری شما بستگی دارد. اگر افق زمانی میانمدت یا بلندمدت دارید، به دنبال قیمت منصفانه و بدون حباب هستید و نیاز فوری به نقد کردن سرمایه ندارید، صندوق صدور و ابطال گزینهای متناسب با این نیاز است. سادگی ورود بدون نیاز به کارگزاری و سامانه معاملاتی هم آن را برای سرمایهگذاران تازهوارد جذاب میکند.
در مقابل، اگر به نقدشوندگی سریع، امکان معامله لحظهای و مدیریت واحدها در کنار سهام خود در پنل کارگزاری اهمیت میدهید، صندوق قابل معامله انتخاب مناسبتری است. معاملهگران فعال که از تحلیل بازار و ابزارهای نموداری استفاده میکنند، انعطاف بیشتری در این ساختار پیدا میکنند.
ترکیب هر دو ساختار در سبد سرمایهگذاری هم راهکاری عملی است. بخشی از دارایی را برای رشد پایدار در صندوقهای صدور و ابطالی نگه دارید و بخشی را در ETF ها بگذارید تا در صورت نیاز به وجه نقد، دسترسی سریعتری داشته باشید. پیش از هر تصمیم، امیدنامه، سابقه بازدهی و ساختار کارمزدها را با هم بسنجید و در پلتفرم تحلیلی فراز عملکرد گزینههای خود را دنبال کنید.
سوالات متداول
۱. آیا برای سرمایهگذاری در صندوقهای صدور و ابطالی داشتن کد بورسی الزامی است؟
۲. واریز پول حاصل از ابطال واحد صندوق چقدر زمان میبرد؟
۳. آیا ابطال زودهنگام واحدهای صندوق سرمایهگذاری شامل جریمه میشود؟

من انیس مسکینی هستم و به عنوان مدیر محتوای وبسایت فراز فعالیت میکنم. بیش از هفت سال است که به عنوان تریدر و تحلیلگر در بازارهای مالی حضور دارم و تمرکز اصلی من روی رصد دقیق مارکت، شکار فرصتهای معاملاتی و تحلیل سناریوهای اقتصادی است. هدف من این است که پیچیدهترین مفاهیم بازار را به محتوایی ارزشمند و کاربردی تبدیل کنم تا مخاطبان بتوانند با اتکا به دانش که بهترین اهرم در سرمایهگذاری است، تصمیمات دقیقتری بگیرند؛ چرا که باور دارم یک محتوای عالی دقیقا مانند یک ترید موفق، باید در بهترین زمان ممکن بالاترین بازدهی را ایجاد کند. در کنار تحلیل و مدیریت محتوا، شیفتهی ایدهپردازی خلاقانه و کشف زوایای پنهان و کمتر دیدهشدهی بازارهای مالی هستم.