قرارداد آتی چیست و معاملات آتی در بورس کالا چگونه انجام میشود؟
بازار بورس ایران
قرارداد آتی یکی از ابزارهای مالی بورس کالا است که به معاملهگران اجازه میدهد قیمت یک دارایی را برای تسویه یا تحویل در تاریخی مشخص در آینده، از همین امروز ثابت کنند. همین ویژگی، بازار آتی را به گزینهای جذاب برای کسانی تبدیل کرده که هم بهدنبال پوشش ریسک نوسان قیمت هستند و هم مایلاند از اهرم مالی برای افزایش بازدهی سرمایه خود استفاده کنند. در ادامه این مقاله، مکانیزم دقیق معاملات آتی، مفهوم وجه تضمین، نحوه تسویه روزانه و مراحل عملی دریافت کد معاملاتی را قدمبهقدم بررسی میکنیم.
قرارداد آتی در بورس چیست و چگونه کار میکند؟
قرارداد آتی توافقی دوطرفه و استاندارد است که بر اساس آن خریدار متعهد میشود مقدار مشخصی از یک دارایی پایه را در تاریخ سررسید معین، با قیمتی که طرفین همان لحظه معامله تعیین میکنند، از فروشنده تحویل بگیرد یا معادل نقدی آن را تسویه کند. این ابزار در گروه بازار مشتقه بورس کالا جای میگیرد و ارزش آن مستقیما از قیمت دارایی پایه پیروی میکند.
مکانیزم معاملات آتی روشن است. معاملهگری که موقعیت خرید (لانگ) باز میکند، روی افزایش قیمت دارایی پایه شرط میبندد و تعهد تحویل در سررسید را از طرف مقابل میگیرد. در موقعیت فروش (شورت) این رابطه برعکس میشود. تسویه این تعهدات بسته به نوع دارایی پایه و مقررات هر نماد، هم بهشکل تحویل فیزیکی کالا و هم بهشکل نقدی انجام میشود.
برای روشنتر شدن این مکانیزم، مثالی ساده کمک میکند. فرض کنید ارزش کل یک قرارداد آتی شمش طلا (معادل ۱۰ گرم) در لحظه معامله ۵۰ میلیون تومان تعیین میشود و معاملهگری موقعیت خرید باز میکند. اگر ارزش کل قرارداد تا سررسید به ۵۵ میلیون تومان برسد، خریدار از این اختلاف پنج میلیون تومانی سود میبرد.
تاریخچه شکلگیری معاملات آتی در ایران و جهان
ریشه معاملات آتی به بازارهای غلات آمریکا در قرن نوزدهم میلادی برمیگردد، جایی که کشاورزان و بازرگانان برای کاهش ریسک نوسان قیمت محصولات کشاورزی، قراردادهایی با تحویل آینده منعقد میکردند. این ایده بهمرور به فلزات، انرژی و شاخصهای سهام هم گسترش یافت و امروز یکی از پرحجمترین بخشهای بازارهای مالی جهان را تشکیل میدهد.
در ایران، بورس کالا نخستین قراردادهای آتی را روی سکه طلا راهاندازی کرد و پس از آن دامنه داراییهای پذیرفتهشده را به محصولات کشاورزی مانند زعفران و زیره، و سپس به سهام برخی شرکتهای بزرگ بورسی گسترش داد. این روند تدریجی باعث شد بازار آتی ایران هم برای تولیدکنندگان ابزار پوشش ریسک باشد و هم برای معاملهگران فرصتی برای کسب سود از نوسان قیمت فراهم کند.
نهاد ناظر بر کل این فرایند، سازمان بورس و اوراق بهادار است که چارچوب قانونی، حدود نوسان و ضوابط پذیرش نمادهای جدید در بازار آتی را تعیین میکند. رشد پیوسته حجم معاملات آتی در سالهای اخیر، این ابزار را از آزمایشی اولیه به بخش ثابتی از زیرساخت بازار سرمایه ایران تبدیل کرده است.
انواع دارایی پایه در قراردادهای آتی بورس کالا و سهام
بورس کالای ایران قراردادهای آتی را روی طیفی از داراییهای پایه عرضه میکند. شمش طلا یکی از شناختهشدهترین نمادهای فعال این بازار است و کنار آن، محصولات کشاورزی مانند زعفران، زیره سبز و پسته هم جایگاه ثابتی در تابلوی معاملات دارند.
در سالهای اخیر، دامنه دارایی پایه به بازار سرمایه هم رسیده و قراردادهای آتی روی سهام برخی شرکتهای بزرگ بورس تهران و همچنین واحدهای صندوق سرمایهگذاری طلا راهاندازی شده است. این تنوع باعث میشود معاملهگران بتوانند بر اساس تخصص و علاقه خود، بازاری مشخص را برای فعالیت انتخاب کنند. شرکتهای زیربنای این قراردادها معمولا از میان نمادهای پرمعامله و دارای نقدشوندگی بالای بازار سهام انتخاب میشوند، چون کمعمق بودن معاملات نقدی سهمی خاص میتواند قیمتگذاری قرارداد آتی متناظر با آن را هم دشوار کند.
هر نماد قرارداد آتی معمولا با نام دارایی پایه و ماه سررسید شناخته میشود. برای نمونه، نماد آتی شمش طلا برای تحویل در ماه دی، از نماد همان دارایی برای تحویل در ماه اسفند کاملا جدا معامله میشود. این تفکیک باعث میشود معاملهگران بتوانند بر اساس افق زمانی دلخواه خود، سررسید مناسب را از میان چند گزینه موازی انتخاب کنند.
مفاهیم و اصطلاحات کلیدی بازار آتی
پیش از ورود به معاملات آتی، آشنایی با چند اصطلاح پایه ضروری است. دارایی پایه به کالا، سکه، سهم یا صندوقی گفته میشود که ارزش قرارداد آتی از قیمت آن مشتق میشود. اندازه قرارداد، مقدار استاندارد دارایی پایه در هر قرارداد آتی است. برای مثال، در قرارداد آتی شمش طلا، اندازه هر قرارداد برابر با ۱۰۰ گواهی سپرده شمش طلا (معادل ۱۰ گرم طلای عیار ۹۹۵) است. بنابراین ارزش کل یک قرارداد آتی شمش طلا از ضرب قیمت هر واحد گواهی در عدد ۱۰۰ به دست میآید.
تاریخ سررسید روزی است که تسویه نهایی یا تحویل قرارداد آتی در آن انجام میشود و هر نماد معاملاتی معمولا چند سررسید مختلف در ماههای آینده دارد. معاملهگر با انتخاب سررسید مناسب افق زمانی معامله خود را مشخص میکند و میتواند پیش از رسیدن به آن تاریخ، موقعیت خود را ببندد یا تا سررسید نگه دارد. بستن زودهنگام موقعیت پیش از سررسید، رایجترین روش معاملهگران کوتاهمدت برای پرهیز از فرایند تحویل فیزیکی یا تسویه نهایی است.
مفهوم مهم دیگر، موقعیتهای باز (Open Interest) است که نشان میدهد در هر لحظه چه تعداد قرارداد آتی هنوز بسته یا تسویه نشده باقی مانده است. افزایش موقعیتهای باز معمولا به معنای ورود نقدینگی و علاقه بیشتر بازار به یک نماد خاص است، در حالی که کاهش آن نشاندهنده بسته شدن تدریجی معاملات پیش از سررسید است. معاملهگران حرفهای از این شاخص، در کنار حجم معاملات روزانه، برای سنجش نقدشوندگی هر نماد قرارداد آتی استفاده میکنند.
مفهوم وجه تضمین اولیه، حداقل وجه تضمین و اخطاریه افزایش آن
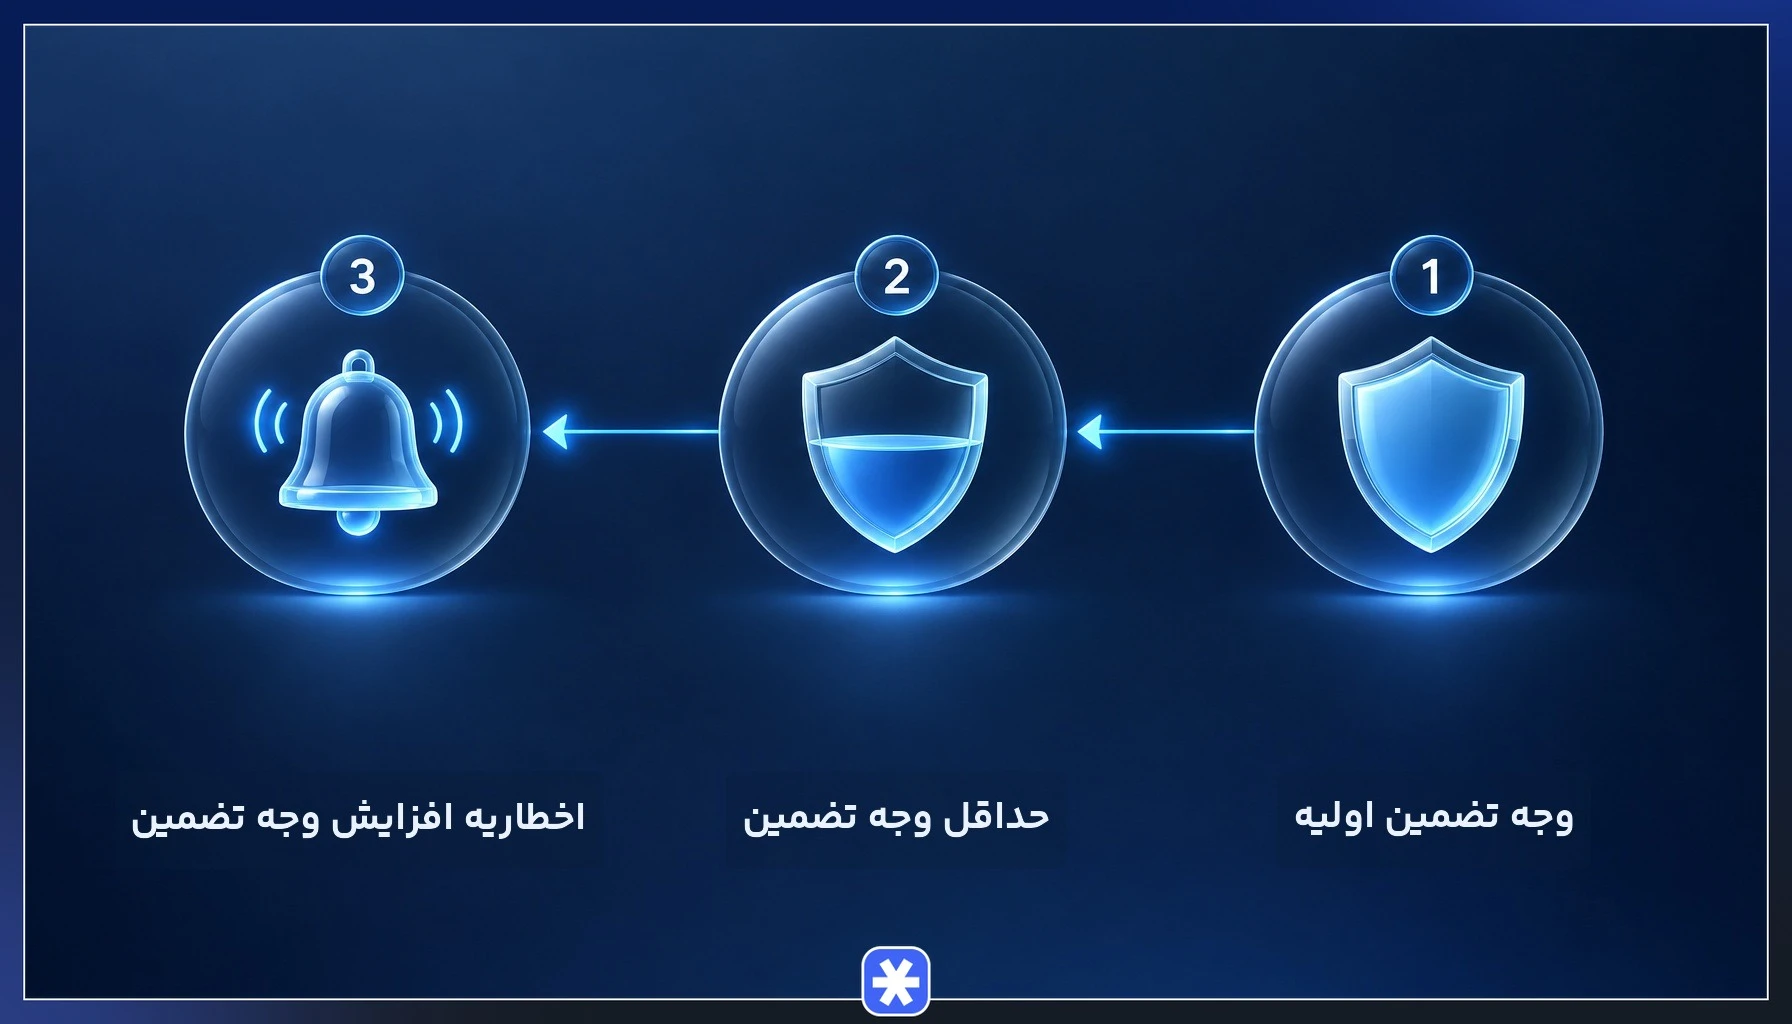
وجه تضمین مبلغی است که هر معاملهگر باید نزد کارگزاری یا اتاق پایاپای بورس کالا نگه دارد تا امکان ایفای تعهدات قرارداد آتی خود را تضمین کند. این مبلغ در لحظه باز کردن هر موقعیت بهعنوان وجه تضمین اولیه محاسبه و بلوکه میشود و درصدی از ارزش کل قرارداد است.
با نوسان روزانه قیمت، ارزش وجه تضمین حساب هم تغییر میکند. اگر این مبلغ به زیر سطح حداقل وجه تضمین برسد، بورس کالا اخطاریه افزایش وجه تضمین (کال مارجین) صادر میکند و معاملهگر باید ظرف مهلت تعیینشده حساب خود را تا سطح وجه تضمین اولیه شارژ کند، در غیر این صورت کارگزاری موقعیت باز او را بهصورت خودکار میبندد.
برای مثال، اگر وجه تضمین اولیه قرارداد آتی ۱۰ میلیون تومان و حداقل وجه تضمین هفت میلیون تومان تعیین شده باشد، معاملهگر تا زمانی که موجودی حساب او بالای هفت میلیون تومان بماند نیازی به واریز وجه اضافه ندارد. به محض عبور زیان انباشته از این آستانه، اتاق پایاپای بورس کالا اخطاریه افزایش وجه تضمین صادر میکند و معاملهگر باید ظرف مهلتی که کارگزاری اعلام میکند، حساب خود را دوباره به سطح ۱۰ میلیون تومان برساند. در غیر این صورت، کارگزاری بخشی یا تمام موقعیت باز او را بهصورت خودکار میبندد تا از زیان بیشتر جلوگیری شود.
مزایای اصلی معاملات آتی
معاملات آتی بهخاطر چند ویژگی متمایز، جایگاه خاصی در میان ابزارهای بورس کالا دارد:
- اهرم مالی: معاملهگر با پرداخت فقط بخشی از ارزش قرارداد بهعنوان وجه تضمین از اهرم مالی بهره میبرد و میتواند ارزشی چند برابر سرمایه خود را کنترل کند، هرچند این ویژگی سود و زیان را هم به همان نسبت بزرگ میکند.
- معامله دوطرفه: در بازار آتی، هم از افزایش قیمت و هم از کاهش آن میتوان سود برد، چون باز کردن موقعیت فروش (شورت) به همان اندازه موقعیت خرید در دسترس است.
- پوشش ریسک: تولیدکنندگان و مصرفکنندگان یک کالا میتوانند با گرفتن موقعیت مناسب در بازار آتی، قیمت خرید یا فروش آینده خود را از هماکنون تثبیت کنند.
- آربیتراژ: اختلاف قیمت بین بازار نقدی و بازار آتی گاهی فرصت آربیتراژ ایجاد میکند، یعنی کسب سود کمریسک از خرید و فروش همزمان یک دارایی در دو بازار.
نحوه تسویه روزانه و تسویه نهایی در قراردادهای آتی
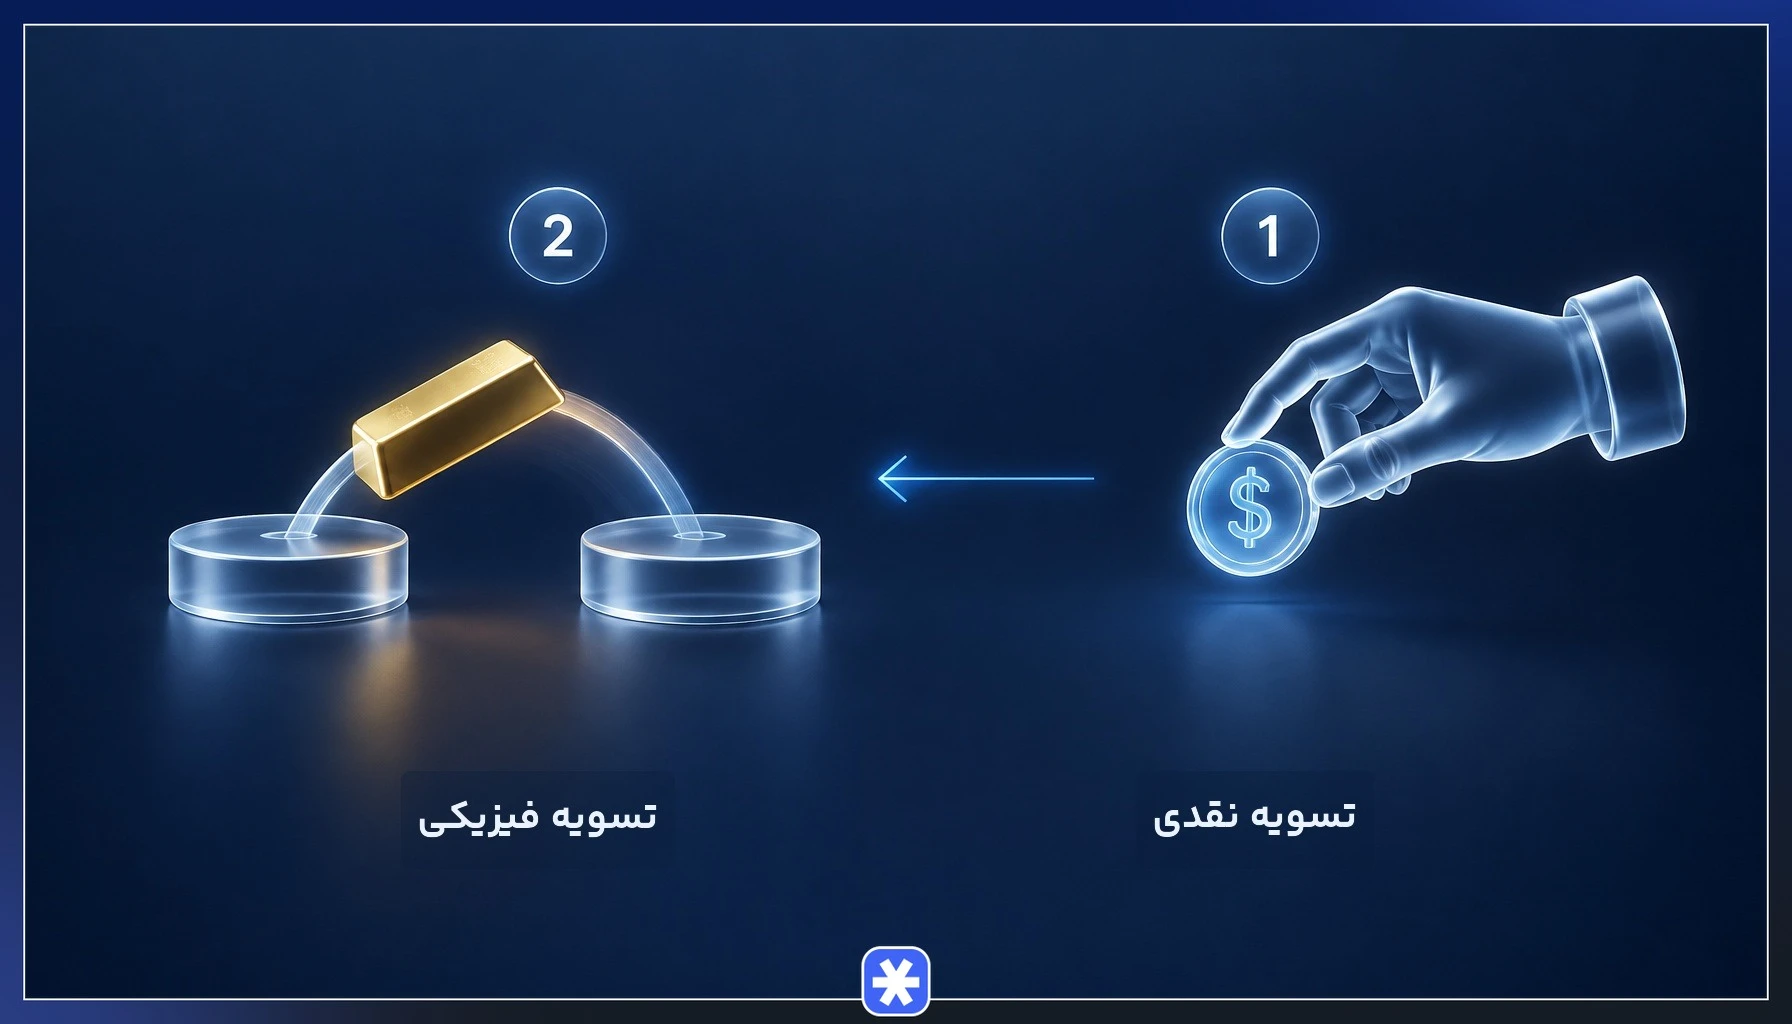
در پایان هر روز معاملاتی، اتاق پایاپای بورس کالا سود و زیان تمام موقعیتهای باز را بر اساس قیمت تسویه همان روز محاسبه و به حساب معاملهگران واریز یا از آن کسر میکند. این فرایند تسویه روزانه باعث میشود ریسک اعتباری بین طرفین معامله هر روز صفر شود و کسی مجبور به تحمل زیان انباشته چند روزه نباشد.
در سررسید نهایی قرارداد آتی، تسویه به یکی از دو شکل انجام میشود. در تسویه نقدی، تنها اختلاف قیمت بین طرفین رد و بدل میشود، بدون جابهجایی فیزیکی کالا. در تسویه فیزیکی، خریدار موظف است دارایی پایه را واقعا تحویل بگیرد و بهای آن را بپردازد. اتاق پایاپای در هر دو حالت، نقش واسط و ضامن اجرای تعهدات را برعهده دارد.
برای درک بهتر این فرایند، مثالی عددی کمک میکند. فرض کنید معاملهگری با قیمت تسویه ۵۰ میلیون تومان موقعیت خرید در قرارداد آتی شمش طلا را باز کرده و در پایان همان روز، قیمت تسویه به ۵۱ میلیون تومان رسیده است. اتاق پایاپای بورس کالا این یک میلیون تومان اختلاف را همان شب به حساب معاملهگر واریز میکند و روز بعد، محاسبات سود و زیان از همین قیمت جدید آغاز میشود. این چرخه هرروزه تکرار میشود تا لحظه بستن موقعیت یا رسیدن به سررسید نهایی قرارداد.
مراحل دریافت کد معاملات آتی و افتتاح حساب وکالتی
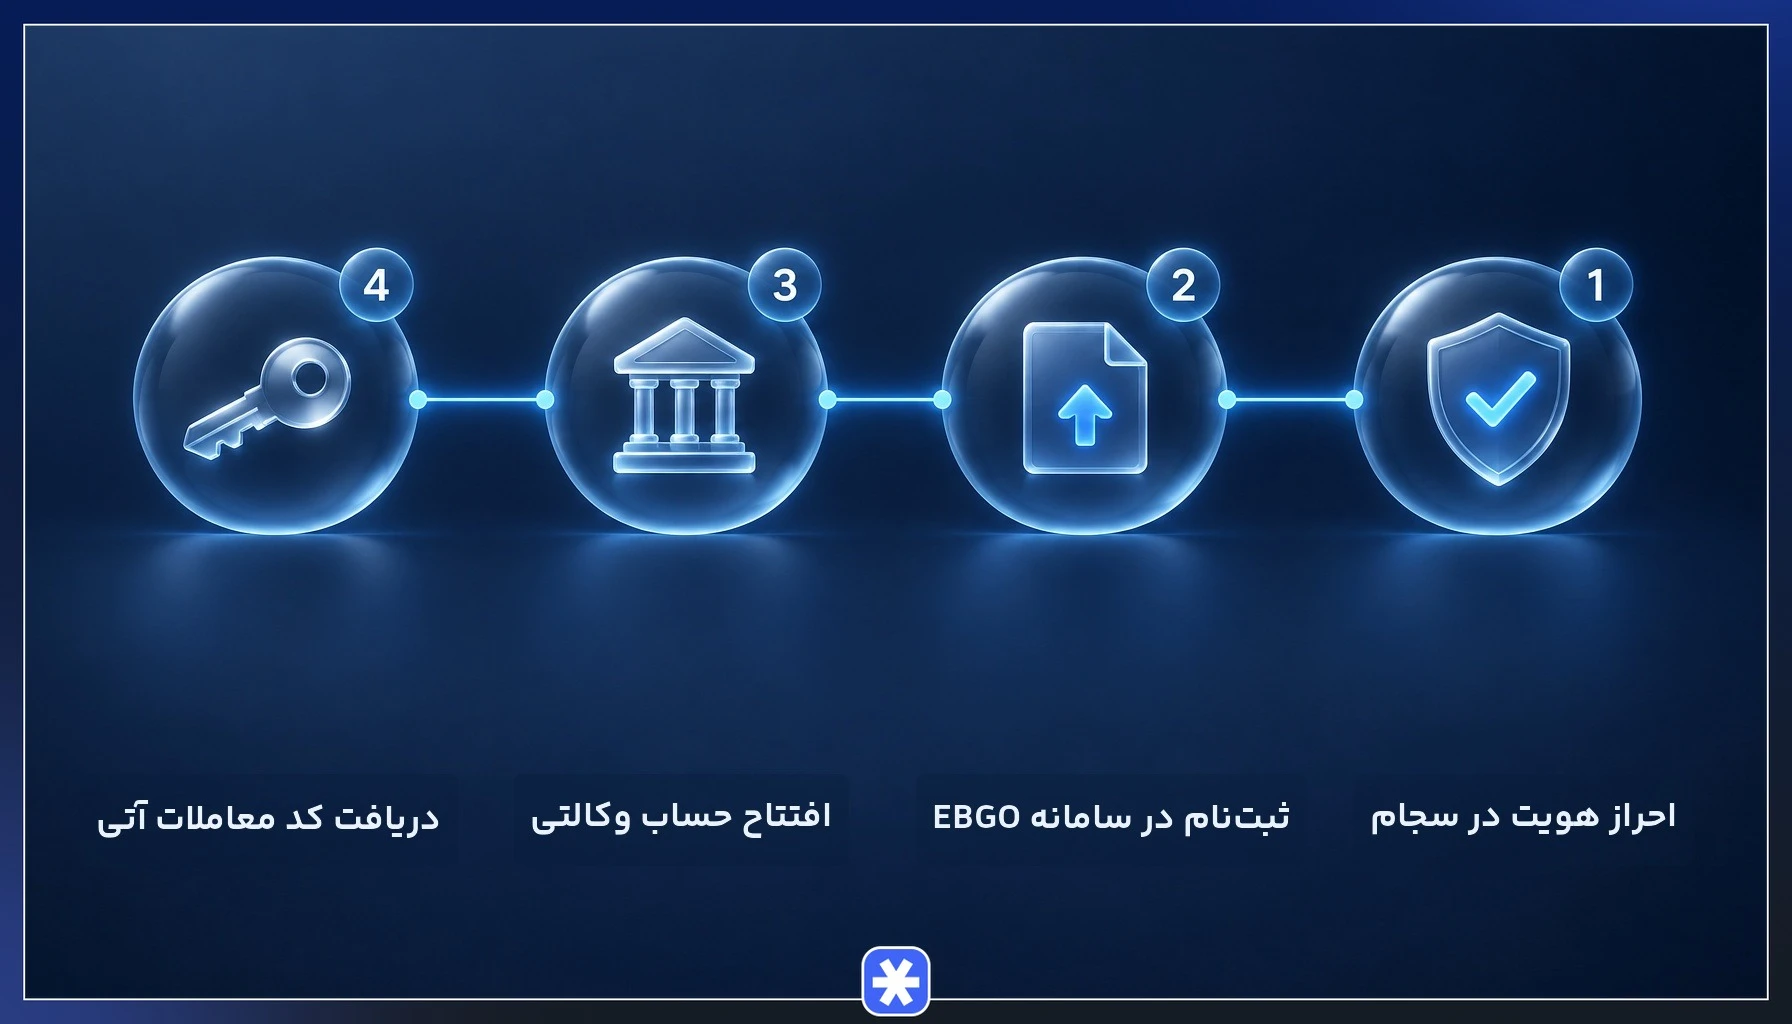
- احراز هویت در سجام: نخستین قدم، ثبتنام و احراز هویت در سامانه سجام است که پیشنیاز دریافت هر نوع کد معاملاتی در بازار سرمایه ایران بهشمار میرود. این مرحله شامل تکمیل اطلاعات هویتی، ثبت شماره حساب بانکی و تایید نهایی توسط دفاتر پیشخوان یا کارگزاری است و معمولا در بازهای کوتاه تکمیل میشود.
- ثبتنام در سامانه EBGO: پس از تکمیل سجام، متقاضی باید در سامانه EBGO ثبتنام کند و مدارک لازم برای معاملات آتی، از جمله رسید ثبتنام سجام و اطلاعات تماس، را بارگذاری کند. این سامانه اختصاصا برای دریافت درخواست کد معاملات آتی و ابزار مشتقه طراحی شده و مستقل از سامانههای ثبتنام سهام عادی عمل میکند.
- افتتاح حساب وکالتی: در مرحله بعد، متقاضی نزد یکی از بانکهای معرفیشده از سوی کارگزاری حساب وکالتی باز میکند که وجه تضمین معاملات از طریق آن نقل و انتقال مییابد. این حساب جدا از حساب معاملاتی سهام عادی است و واریز و برداشت وجه تضمین قراردادهای آتی تنها از طریق همین حساب امکانپذیر است.
- دریافت کد معاملات آتی: پس از تایید مدارک توسط کارگزاری و بورس کالا، کد معاملات آتی صادر میشود و متقاضی از همان لحظه میتواند سفارش خرید یا فروش ثبت کند. برخلاف کد بورسی سهام که یکبار برای همیشه صادر میشود، برخی کارگزاریها فعالسازی کد آتی را منوط به واریز حداقل وجه تضمین اولیه در حساب وکالتی میکنند.
کارمزد معاملات، ساعات کاری و دامنه نوسان در بازار آتی
جدول زیر خلاصهای از مهمترین پارامترهای عملیاتی معاملات آتی در بورس کالا و بورس اوراق بهادار را نشان میدهد. این اعداد ممکن است در بازههای زمانی مختلف از سوی سازمان بورس و اوراق بهادار بازنگری شود، بنابراین بهتر است پیش از هر معامله از اطلاعیههای رسمی کارگزاری خود مطمئن شوید.
| پارامتر | مقدار و شرایط |
| نرخ کارمزد خرید و فروش | در آتی سهام حدود ۰.۱۰۸٪ و در آتی کالایی (شمش/زعفران) بر اساس فرمول ثابت ریالی بورس کالا محاسبه میشود. |
| دامنه نوسان روزانه قیمت | معمولاً مثبت و منفی ۵ درصد نسبت به قیمت تسویه روز قبل (در شرایط خاص و برخی نمادهای طلا طبق مصوبات دستورالعمل تغییر میکند). |
| جلسه پیشگشایش | ۱۵ تا ۳۰ دقیقه پیش از آغاز معاملات اصلی (بسته به نوع نماد). |
| قیمت تسویه روزانه | میانگین وزنی قیمت معاملات در انتهای جلسه کاری طبق دستورالعمل بورس کالا. |
کارمزد قراردادهای آتی کالایی مانند شمش طلا و زعفران معمولا با کارمزد قراردادهای آتی سهام تفاوت دارد و در اطلاعیههای جداگانه بورس کالا اعلام میشود. علاوه بر این، محدودیت دامنه نوسان در برخی نمادها ممکن است در روزهای پرنوسان بازار بهطور موقت تغییر کند، به همین دلیل بررسی اطلاعیه هر نماد پیش از ثبت سفارش ضروری است.
آیا ورود به بازار آتی برای استراتژی سرمایهگذاری شما مناسب است؟
ورود به بازار آتی برای معاملهگرانی مناسب است که هم به دنبال تنوعبخشی و پوشش ریسک در سبد دارایی خود هستند و هم آمادگی پذیرش نوسان بیشتر ناشی از اهرم مالی را دارند. پیش از باز کردن نخستین موقعیت در قرارداد آتی، آشنایی کامل با مفهوم وجه تضمین، تسویه روزانه و ریسک کال مارجین ضروری است.
معاملهگرانی که مدیریت سرمایه منظمی دارند و حجم معاملات آتی خود را متناسب با میزان وجه تضمین در دسترس تنظیم میکنند، میتوانند از مزایای این بازار (از جمله معامله دوطرفه و فرصتهای آربیتراژ) بهرهمند شوند، بدون آنکه سرمایه خود را در معرض ریسک غیرضروری قرار دهند.
پیش از تخصیص هر بخشی از سرمایه به معاملات آتی، تعیین سقف زیان قابلتحمل و پایبندی به آن، مهمتر از پیشبینی جهت قیمت است. بسیاری از معاملهگران تازهکار با استفاده از بیشترین اهرم مالی ممکن وارد بازار میشوند و در نخستین نوسان شدید قیمت، وجه تضمین خود را بهطور کامل از دست میدهند. تعیین حجم معامله متناسب با سرمایه کل، رعایت حد ضرر مشخص برای هر موقعیت و پرهیز از تمرکز بیش از حد روی نمادی واحد، سه اصل سادهای هستند که ریسک واقعی فعالیت در بازار آتی را به میزان قابل توجهی کاهش میدهند.
سوالات متداول
۱. آیا برای معامله در بازار آتی نیاز به دریافت کد بورسی مجزا است؟
۲. دامنه نوسان روزانه در معاملات آتی بورس چقدر است؟
۳. ساعات انجام معاملات آتی در بورس کالا به چه صورت است؟

من انیس مسکینی هستم و به عنوان مدیر محتوای وبسایت فراز فعالیت میکنم. بیش از هفت سال است که به عنوان تریدر و تحلیلگر در بازارهای مالی حضور دارم و تمرکز اصلی من روی رصد دقیق مارکت، شکار فرصتهای معاملاتی و تحلیل سناریوهای اقتصادی است. هدف من این است که پیچیدهترین مفاهیم بازار را به محتوایی ارزشمند و کاربردی تبدیل کنم تا مخاطبان بتوانند با اتکا به دانش که بهترین اهرم در سرمایهگذاری است، تصمیمات دقیقتری بگیرند؛ چرا که باور دارم یک محتوای عالی دقیقا مانند یک ترید موفق، باید در بهترین زمان ممکن بالاترین بازدهی را ایجاد کند. در کنار تحلیل و مدیریت محتوا، شیفتهی ایدهپردازی خلاقانه و کشف زوایای پنهان و کمتر دیدهشدهی بازارهای مالی هستم.