صندوق سرمایه گذاری چیست؟ معرفی انواع صندوقهای سرمایه گذاری
بازار بورس ایران
ورود به بازار سرمایه همیشه به دانش تحلیل بازار، بررسی چارت و پیگیری روزانه قیمتها نیاز ندارد. صندوق سرمایهگذاری ابزاری است که مدیریت دارایی را به تیمی حرفهای میسپارد و مسیر بورس را برای افرادی با هر سطح تجربه و هر اندازه سرمایه باز میکند.
در این راهنما انواع صندوقهای سرمایهگذاری را از درآمد ثابت و سهامی تا اهرمی، بخشی، کالایی، املاک و بازنشستگی بررسی میکنیم، تفاوت شیوههای معامله آنها را روشن میکنیم و نشان میدهیم قیمت هر واحد چگونه تعیین میشود. تا پایان مقاله معیارهایی در اختیار دارید که با آنها میتوانید صندوق متناسب با هدف مالی و سطح ریسکپذیری خود را انتخاب کنید.
صندوق سرمایهگذاری چیست و چگونه کار میکند؟
صندوق سرمایهگذاری نهادی مالی است که وجوه خرد گروهی از سرمایهگذاران را جمع میکند و آن را طبق اساسنامه و امیدنامهای مشخص در داراییهایی مانند سهام، اوراق بدهی، سپرده بانکی، طلا یا املاک به کار میگیرد. اداره این سبد بر عهده تیمی از تحلیلگران حرفهای است و سرمایهگذار بهجای خرید تکتک داراییها، مالک واحدهایی از کل سبد میشود. همین ساختار، شکل رایج سرمایه گذاری غیر مستقیم در بازار بورس به شمار میرود.
سرمایه هر صندوق به واحدهای مساوی تقسیم میشود و ارزش هر واحد از تقسیم ارزش روز داراییها بر تعداد واحدهای منتشرشده به دست میآید. رشد ارزش داراییهای سبد، ارزش واحدها را بالا میبرد و سود سرمایهگذار از همین محل شکل میگیرد. بخشی از صندوقها سود را در بازههای معین پرداخت میکنند و بقیه آن را روی ارزش واحدها انباشته میکنند.
فعالیت صندوقها بدون نظارت رها نشده است. طبق قوانین سازمان بورس و اوراق بهادار، هر صندوق باید مجوز رسمی و امیدنامه مصوب داشته باشد، ترکیب دارایی خود را در چارچوب تعیینشده نگه دارد و عملکرد خود را زیر نظر متولی، حسابرس و ضامن نقدشوندگی گزارش کند.
مزایای سرمایهگذاری غیرمستقیم در صندوقها
سپردن مدیریت دارایی به تیمی حرفهای، مزایایی به همراه دارد که سرمایهگذار خرد بهسختی میتواند بهتنهایی به آنها برسد.
- تنوعبخشی خودکار: سرمایه شما میان دهها دارایی پخش میشود و زیان یک نماد، منجر به افت شدید کل سبد نمیشود.
- مدیریت حرفهای: تصمیم خرید و فروش را تحلیلگرانی میگیرند که ارزیابی صورتهای مالی و رصد بازار، کار تماموقت آنهاست.
- نقدشوندگی بالا: ضامن نقدشوندگی یا بازارگردان، امکان خروج سریع از صندوق سرمایهگذاری را فراهم میکند.
- شروع با سرمایه خرد: سرمایه گذاری غیر مستقیم در بازار بورس با مبالغ کوچک هم شدنی است و به سرمایه سنگین اولیه نیاز ندارد.
- شفافیت اطلاعات: ارزش داراییها، بازدهی دورهای و ترکیب سبد بهصورت منظم منتشر میشود.
- صرفهجویی در زمان: پیگیری روزانه اخبار و تابلوی معاملات از دوش سرمایهگذار برداشته میشود.
انواع صندوقهای سرمایهگذاری بر اساس ترکیب دارایی
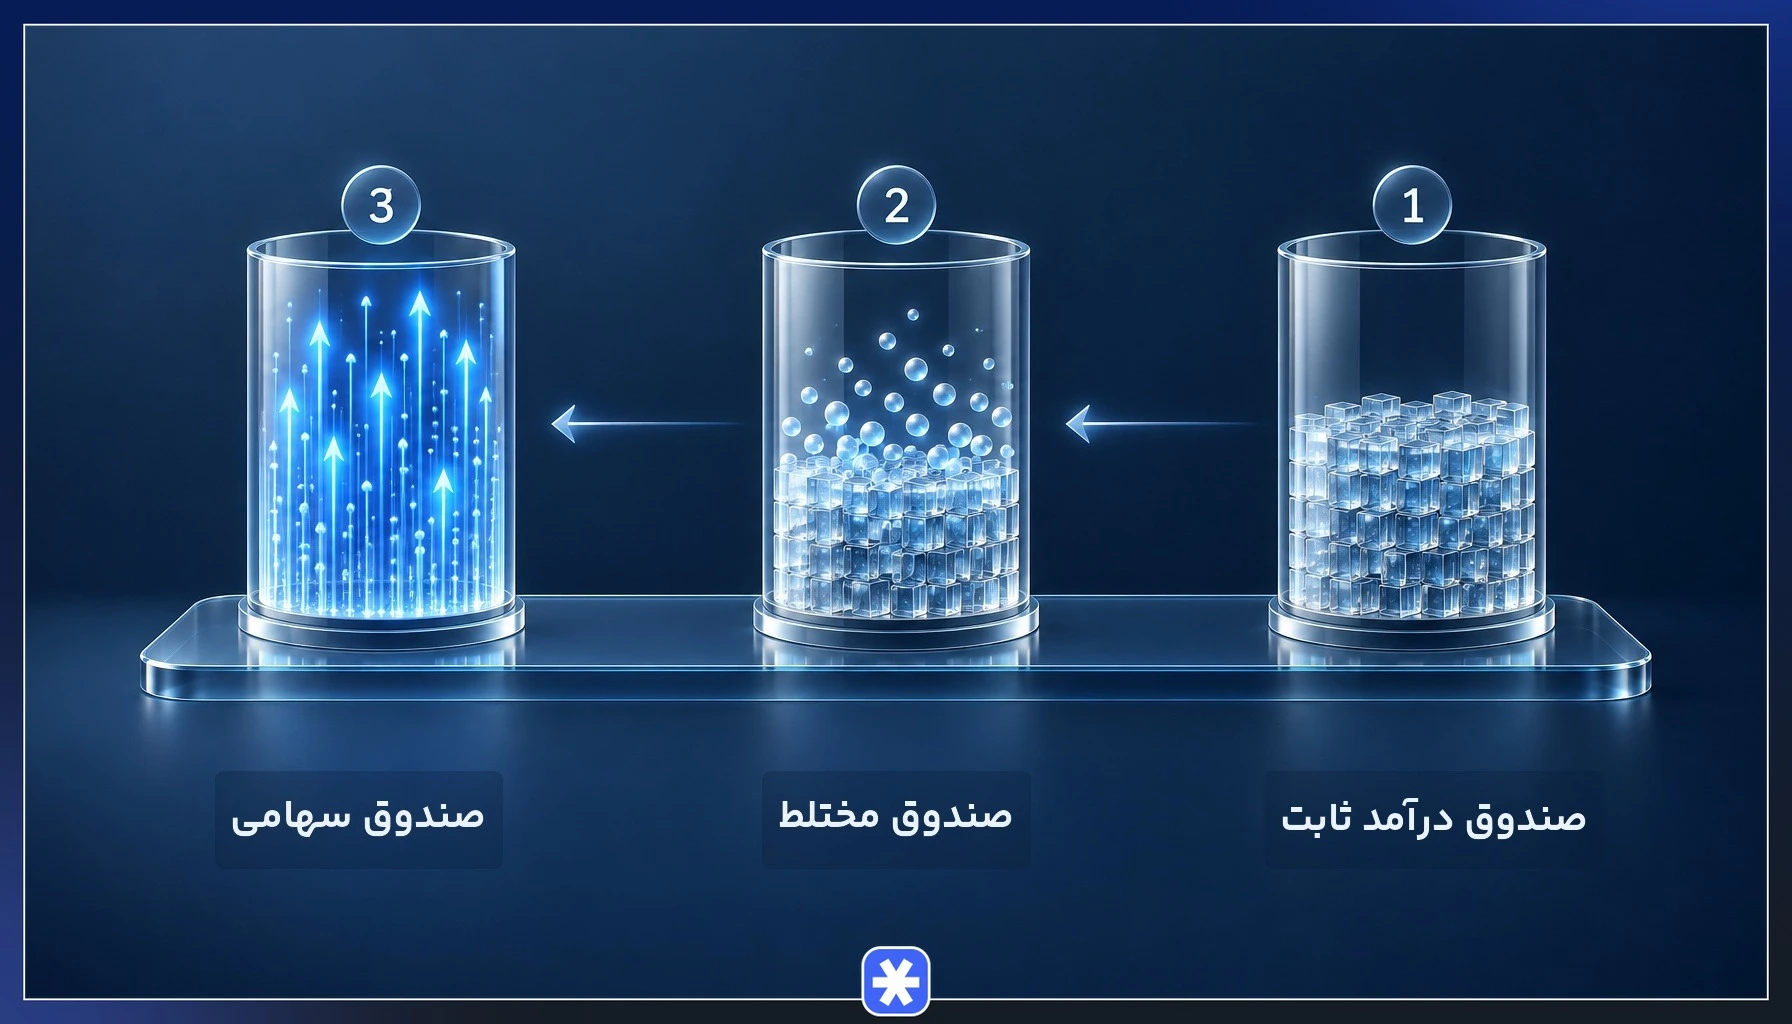
رایجترین معیار دستهبندی، ترکیب دارایی ها است؛ یعنی اینکه هر صندوق چه سهمی از سرمایه خود را به داراییهای کمنوسان مانند اوراق بدهی و چه سهمی را به داراییهای پرنوسان مانند سهام اختصاص میدهد. هرچه وزن سهام در سبد بیشتر باشد، هم انتظار بازدهی بالاتر میرود و هم دامنه نوسان و ریسک افزایش مییابد.
جدول زیر جایگاه انواع صندوقهای سرمایهگذاری را روی همین طیف نشان میدهد و در ادامه مقاله هر دسته را جداگانه بررسی میکنیم.
| دسته صندوق | ترکیب دارایی غالب | سطح ریسک |
|---|---|---|
| درآمد ثابت | اوراق بدهی و سپرده بانکی | کم |
| مختلط | تقسیم متوازن میان سهام و اوراق | متوسط |
| سهامی و بخشی | سهام شرکتهای پذیرفتهشده در بورس | زیاد |
| اهرمی و جسورانه | سهام همراه با اهرم مالی یا شرکتهای نوپا | بسیار زیاد |
صندوق سرمایهگذاری درآمد ثابت
کمریسکترین گزینه بازار سرمایه، صندوق سرمایهگذاری درآمد ثابت است و برای سرمایهگذارانی طراحی شده که حفظ اصل سرمایه و بازدهی قابل پیشبینی را بر نوسان ترجیح میدهند. طبق مقررات سازمان بورس و اوراق بهادار، این صندوقها باید حداقل ۸۵ درصد دارایی خود را در ابزارهای کمریسک مانند اوراق با درآمد ثابت، سپرده بانکی و گواهی سپرده نگه دارند و تنها بخش کوچکی از سبد به سهام اختصاص مییابد. این عدد یک حداقل است، نه سقف؛ بسیاری از صندوقهای درآمد ثابت در عمل نزدیک به تمام دارایی خود را در همین ابزارهای کمریسک نگه میدارند و اصلاً وارد سهام نمیشوند.
سود این صندوقها از محل بهره اوراق و سود سپردهها تولید میشود و بهصورت روزشمار روی ارزش هر واحد مینشیند. بخشی از آنها سود را در بازههای ماهانه به حساب سرمایهگذار واریز میکنند و بقیه سود را انباشته نگه میدارند تا ارزش واحد رشد کند. همین ساختار باعث میشود سود روزشمار این صندوقها برای خروج در میانه ماه دردسری ایجاد نکند.
نقطه ضعف این دسته، سقف بازدهی آن است. وقتی بازار سهام رشد پرشتابی را تجربه میکند، بازدهی صندوقهای درآمد ثابت در محدوده نرخ بهره اوراق باقی میماند. برای پارک کردن نقدینگی کوتاهمدت، نگهداری سرمایه پیش از یافتن فرصت سرمایهگذاری و تامین درآمد منظم دورهای، انتخابی منطقی به شمار میرود.
صندوق سرمایهگذاری سهامی
صندوق سرمایهگذاری سهامی در نقطه مقابل طیف ریسک قرار دارد و حداقل ۷۰ درصد دارایی خود را به سهام شرکتهای پذیرفتهشده در بورس و فرابورس اختصاص میدهد. باقیمانده سبد در اوراق کمریسک و سپرده نگهداری میشود تا مدیر صندوق برای پاسخ به درخواستهای ابطال، نقدینگی کافی در اختیار داشته باشد.
بازدهی این صندوقها مستقیما به عملکرد بازار سهام گره خورده است. در دورههای رونق، رشد ارزش واحدها از سپرده بانکی و صندوقهای درآمد ثابت جلو میزند و در دورههای اصلاح بازار، ارزش واحدها افت میکند. تفاوت اصلی با خرید مستقیم سهام در همان ترکیب دارایی ها دیده میشود؛ سرمایه شما میان دهها نماد از صنایع گوناگون پخش میشود و ریسک تکسهم بودن از بین میرود.
پیش از انتخاب، بازدهی صندوق را با شاخص کل بورس و با رقبای همگروه خود مقایسه کنید. سابقه بازدهی سالانه، میزان انحراف از شاخص و ترکیب صنایع سبد در اطلاعات منتشرشده در فیپیران در دسترس است. افق سرمایهگذاری این دسته میانمدت و بلندمدت است و برای سرمایهای که در چند ماه آینده به آن نیاز دارید مناسب نیست.
صندوق سرمایهگذاری مختلط
صندوق سرمایهگذاری مختلط حد میانه دو دسته قبلی است و سبد خود را میان سهام و اوراق با درآمد ثابت تقسیم میکند. سهم سهام در این صندوقها معمولا بین ۴۰ تا ۶۰ درصد دارایی قرار میگیرد و بقیه در ابزارهای کمریسک نگهداری میشود. همین انعطاف در ترکیب دارایی ها به مدیر صندوق اجازه میدهد در دورههای رکود بازار وزن اوراق را بالا ببرد و در دورههای رونق، سهم سهام را افزایش دهد.
نتیجه این تقسیم متوازن، نوسانی کمتر از صندوقهای سهامی و بازدهی بالاتر از صندوقهای درآمد ثابت است. سرمایهگذارانی که ریسکپذیری متوسطی دارند و نمیخواهند کل سرمایه خود را در معرض نوسان بازار سهام بگذارند، معمولا از همین دسته شروع میکنند.
در ارزیابی این صندوقها فقط به بازدهی نگاه نکنید. کیفیت تصمیمهای مدیر در جابهجایی وزن سهام و اوراق، تفاوت اصلی صندوقهای موفق این گروه با بقیه را میسازد و رد آن را میتوان در عملکرد صندوق طی دورههای ریزش بازار دنبال کرد.
صندوقهای سرمایهگذاری اهرمی و نحوه کارکرد آنها
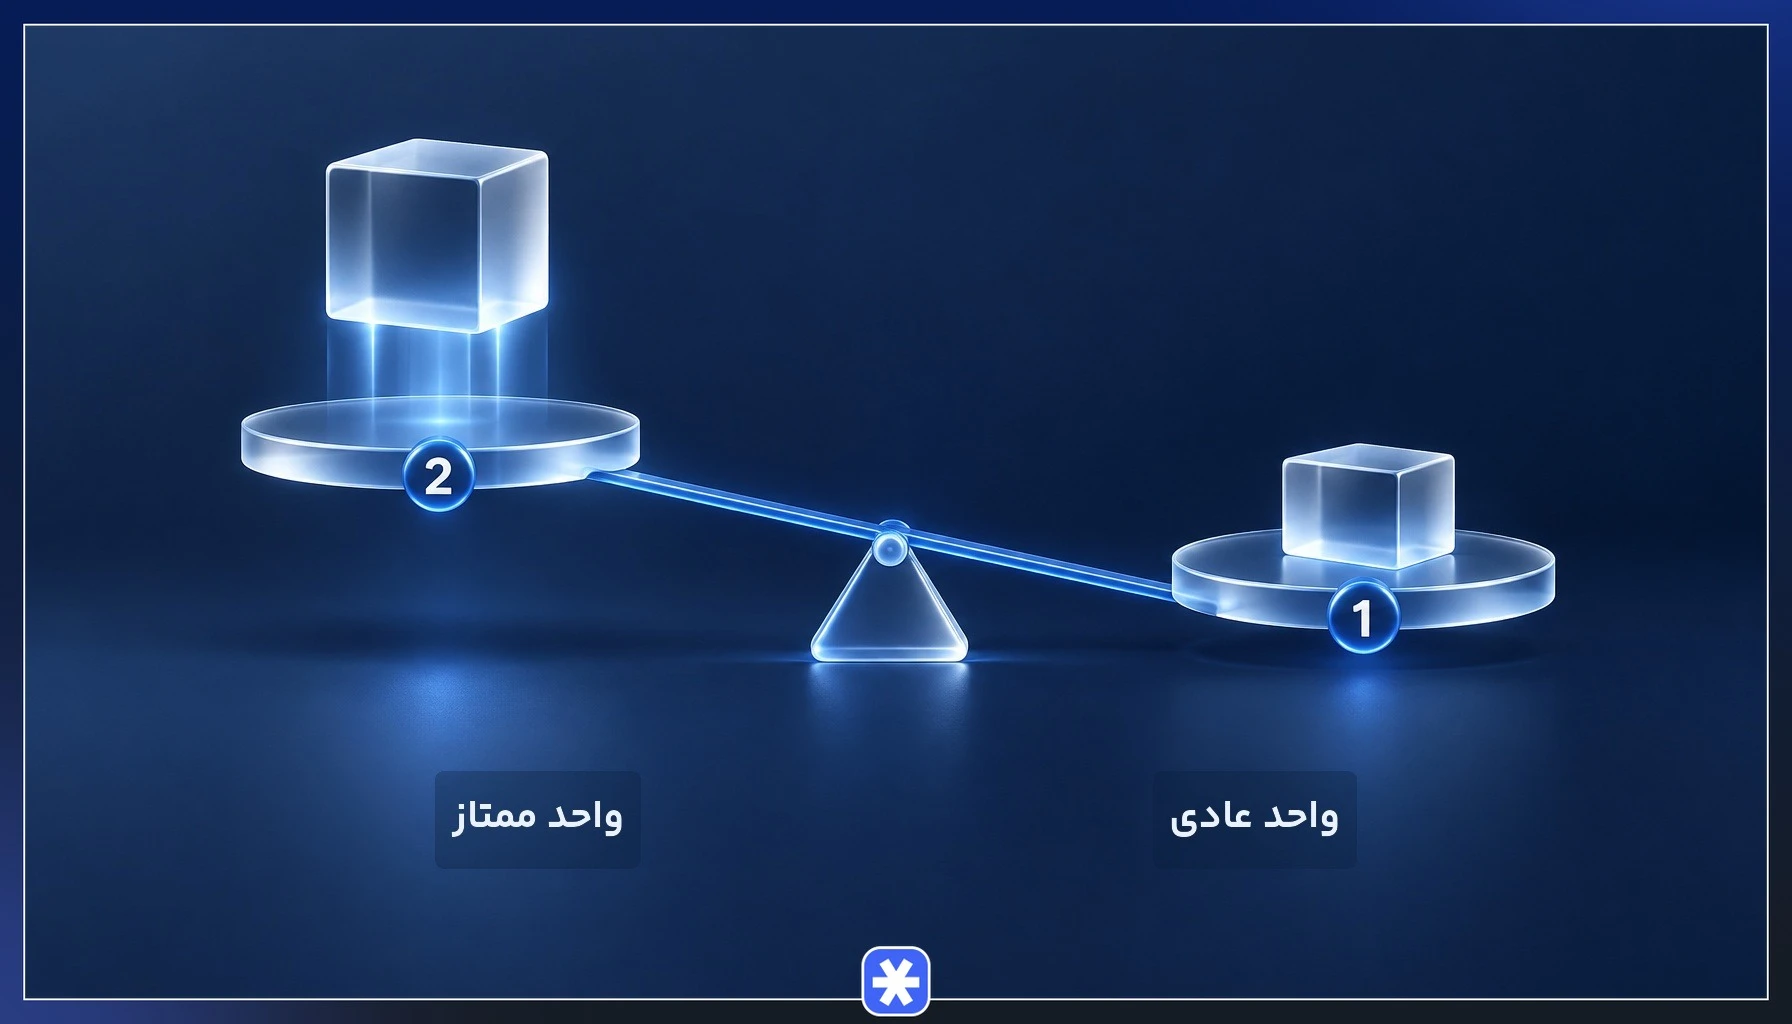
صندوق اهرمی سازوکاری دو لایه دارد و سرمایهگذاران آن به دو گروه با حقوق متفاوت تقسیم میشوند. دارندگان واحدهای عادی سود ثابت و از پیش تعیینشدهای دریافت میکنند و در سود و زیان بازار سهام شریک نمیشوند. دارندگان واحدهای ممتاز، سرمایه جذبشده از گروه عادی را مدیریت کرده و در بازار سهام به کار میگیرند. (لازم به ذکر است واحدهای ممتاز خود به دو نوع خاص و عام تقسیم میشوند که واحدهای ممتاز عام قابلیت معامله در بازار سرمایه را دارند). در دورههای هیجانی بازار، قیمت معاملاتی این واحدها روی تابلوی بورس ممکن است فاصله معناداری (حباب مثبت یا منفی) با ارزش خالص داراییها (NAV) پیدا کند؛ از این رو، ورود در سقف حباب، ریسک این نوع سرمایهگذاری را بهشدت افزایش میدهد.
خروجی این ساختار، اهرم مالی برای دارندگان واحد ممتاز است. رشد بازار سهام با ضریبی بزرگتر در ارزش واحدهای ممتاز بازتاب پیدا میکند و ریزش بازار هم با همان ضریب، زیان را بزرگتر نشان میدهد. به همین دلیل صندوق اهرمی ابزاری برای سرمایهگذاران حرفهای و کاملا ریسکپذیر است که سازوکار اهرم را میشناسند.
نکته مهم دیگر، فاصله قیمت تابلوی واحدهای ممتاز با ارزش ذاتی آنهاست. در دورههای هیجانی، این واحدها با حباب مثبت یا منفی قابل توجهی معامله میشوند و ورود در سقف حباب، ریسک صندوق اهرمی را چند برابر میکند. دامنه نوسان روزانه واحدهای ممتاز هم گستردهتر از سهام عادی تعیین شده و همین ویژگی، سرعت تغییر ارزش سرمایه را در روزهای پرنوسان بالا میبرد. پیش از ورود، نسبت اهرم اعلامشده در امیدنامه و میزان سود تعهدشده به دارندگان واحد عادی را بررسی کنید، چون این دو عدد تعیین میکنند بازار در چه سطحی باید رشد کند تا سود واقعی برای گروه ممتاز باقی بماند.
صندوقهای سرمایهگذاری بخشی
صندوق بخشی بهجای پخش سرمایه در کل بازار، روی صنعتی مشخص تمرکز میکند. صندوقهایی با تمرکز بر فلزات اساسی، خودرو و قطعات، دارو و درمان، پالایشی و فناوری اطلاعات نمونههای فعال این گروه در بازار سرمایه ایران هستند و بخش عمده دارایی خود را به سهام شرکتهای همان صنعت اختصاص میدهند.
این تمرکز، شمشیری دو لبه محسوب میشود. چنانچه تحلیل شما مبنی بر رونق یک صنعت درست باشد، بازدهی صندوق بخشی از صندوقهای سهامی عام فراتر خواهد رفت؛ اما در صورت بروز رکود در آن صنعت، کل سبد دچار افت شدیدی خواهد شد.
استفاده درست از صندوق بخشی معمولا بهصورت مکمل انجام میشود. سرمایهگذار بدنه اصلی سبد خود را روی صندوقهای عمومی میگذارد و تنها درصد محدودی از دارایی را به صنعتی اختصاص میدهد که چشمانداز روشنی برای آن قائل است. برای ارزیابی چنین چشماندازی، متغیرهای بنیادی همان صنعت مانند نرخ جهانی محصول، قیمت خوراک و مقررات داخلی اهمیت بیشتری از بازدهی گذشته صندوق پیدا میکنند. صندوق بخشی ابزاری برای اجرای تحلیل صنعتی شماست و بدون داشتن چنین تحلیلی، ریسک آن بدون جبران بازدهی بالا میرود.
صندوقهای سرمایهگذاری کالایی
صندوق سرمایهگذاری کالایی، داراییهای خود را بر پایه گواهی سپرده کالایی تنظیم میکند. رایجترین انواع این صندوقها در بازار ایران، صندوقهای طلا و نقره هستند؛ هرچند صندوقهای مبتنی بر گواهی سپرده محصولات کشاورزی (مانند زعفران) نیز در این دسته قرار میگیرند.
مزیت اصلی این ابزار، پوشش تورم بدون دردسرهای نگهداری فیزیکی است. خرید واحدهای صندوق ریسک سرقت، هزینه اجاره صندوق امانات و ریسک تقلب در عیار را حذف میکند و کارمزد معامله آن از حباب و اجرت ساخت مصنوعات طلا بسیار کمتر است. برای پیگیری قیمت گواهی سپرده طلا هم کافی است ارزش هر واحد صندوق را در سامانه معاملاتی دنبال کنید.
حباب قیمتی مهمترین ریسک این دسته است. در دورههای هیجان تقاضا، قیمت تابلوی واحدها بالاتر از ارزش واقعی داراییهای صندوق میرود و خرید در چنین سطحی، بازدهی بلندمدت را کاهش میدهد. بررسی اختلاف قیمت معاملاتی با ارزش ذاتی، پیش از هر خرید ضروری است.
صندوق املاک و مستغلات و پروژه
صندوق املاک و مستغلات ابزاری است که سرمایههای خرد را جمع میکند، با آن ساختمانهای اداری، تجاری یا مسکونی میخرد و درآمد اجاره و رشد ارزش ملک را میان دارندگان واحدها تقسیم میکند. صندوق پروژه هم منطق مشابهی دارد، با این تفاوت که سرمایه را به ساخت پروژهای مشخص اختصاص میدهد و سود آن پس از تکمیل و فروش پروژه محقق میشود.
جذابیت این دسته از انواع صندوقهای سرمایهگذاری در حل دو مشکل قدیمی بازار مسکن است. ورود به بازار ملک دیگر به سرمایهای در حد قیمت کامل یک واحد مسکونی نیاز ندارد و فروش واحدهای صندوق در بازار سرمایه، جای فرایند طولانی و پرهزینه معامله ملک را میگیرد.
در مقابل، تعداد این صندوقها در بازار ایران هنوز محدود است و حجم معاملات روزانه آنها به اندازه صندوقهای سهامی بالا نیست. رکود بازار مسکن یا تاخیر در تکمیل پروژه هم مستقیما بازدهی را تحت تاثیر قرار میدهد و افق سرمایهگذاری در این دسته را بلندمدت میکند.
انواع صندوقهای سرمایهگذاری خاص
در کنار دستههای اصلی، گروهی از انواع صندوقهای سرمایهگذاری برای نیازهای خاص طراحی شدهاند و سازوکاری متفاوت از تقسیم ساده دارایی میان سهام و اوراق دارند.
- صندوق تضمین اصل سرمایه: ساختاری دو گروهی دارد که در آن دارندگان واحد عادی از بازدهی بازار سهام بهره میبرند و اصل سرمایه آنها توسط دارندگان واحد ممتاز تضمین میشود؛ اگر ارزش واحدها در پایان دوره از مبلغ ورود کمتر شود، مابهالتفاوت جبران میشود.
- صندوق جسورانه: سرمایه را به شرکتهای نوپا و استارتاپها تزریق میکند و بازدهی آن از رشد ارزش این شرکتها یا خروج موفق از سرمایهگذاری به دست میآید. ریسک شکست بخشی از پرتفوی در این دسته پذیرفته شده و افق زمانی آن چند ساله است.
- صندوق در صندوق: بهجای خرید مستقیم سهام یا اوراق، واحدهای دیگر صندوقها را میخرد و لایهای دیگر از تنوعبخشی به سبد اضافه میکند.
- صندوق اختصاصی بازارگردانی: برای حمایت از نقدشوندگی نمادهای معین تشکیل میشود و بیشتر ابزاری برای ناشران است تا سرمایهگذاران خرد.
وجه مشترک این چهار گروه، تعریف شدن آنها بر پایه سازوکار حقوقی و هدف خاص است، بهجای درصد ساده سهام و اوراق در سبد. به همین دلیل پیش از ورود به هرکدام، مطالعه امیدنامه و شناخت شرایط خروج اهمیت بیشتری از مقایسه صرف بازدهی پیدا میکند. صندوقهای بازنشستگی تکمیلی هم عضو تازهوارد این گروه هستند و به دلیل اهمیت رو به رشد آنها در تامین آینده مالی شاغلان، در بخش جداگانهای بررسی میشوند.
صندوقهای پوشش ریسک و نحوه کارکرد آنها
صندوق پوشش ریسک (Hedge Fund) در بازارهای مالی جهانی، صندوقی است که برخلاف صندوقهای متعارف به خرید و نگهداری دارایی محدود نمیشود. مدیران این صندوقها از فروش استقراضی، قراردادهای آتی، اختیار معامله و اهرم مالی استفاده میکنند تا در بازار نزولی هم امکان کسب بازدهی داشته باشند. هدف اعلامشده آنها، بازدهی مستقل از جهت حرکت بازار است.
استراتژیهای رایج این صندوقها چند شکل دارد. استراتژی دوطرفه همزمان روی سهام ارزنده موقعیت خرید و روی سهام گران موقعیت فروش میگیرد، آربیتراژ از اختلاف قیمت یک دارایی در دو بازار سود میسازد و استراتژی رویدادمحور روی ادغام، تملیک یا تجدید ساختار شرکتها متمرکز میشود.
در بازار سرمایه ایران، صندوقی با این عنوان و با اختیار عمل کامل در فروش استقراضی فعالیت نمیکند و ابزارهای دوطرفه در چارچوب محدودتری مانند قراردادهای آتی و اختیار معامله در دسترساند. آشنایی با سازوکار این صندوق سرمایهگذاری برای سرمایهگذار ایرانی بیشتر جنبه شناخت ابزارهای پیشرفته پوشش ریسک را دارد و به درک بهتر سازوکار صندوقهای اهرمی داخلی کمک میکند. نکته دیگری که این صندوقها را از صندوقهای عمومی جدا میکند، ساختار کارمزد آنهاست؛ مدیر علاوه بر کارمزد ثابت سالانه، درصدی از سود مازاد بر سطح تعیینشده را هم دریافت میکند و همین موضوع انگیزه پذیرش ریسک بالاتر را در او تقویت میکند.
صندوقهای بازنشستگی تکمیلی و تامین مالی
صندوق بازنشستگی تکمیلی ابزاری بلندمدت برای ساختن درآمد دوران بازنشستگی در کنار مستمری سازمان تامین اجتماعی است. سازوکار آن ساده است؛ فرد یا کارفرما مبلغی را در بازههای منظم به صندوق واریز میکند، مدیر صندوق این وجوه را در سبدی متنوع سرمایهگذاری میکند و سرمایه انباشته همراه با سود مرکب آن، در سن بازنشستگی بهصورت مستمری دورهای یا پرداخت یکجا در اختیار فرد قرار میگیرد.
افق چندین ساله این صندوقها بزرگترین مزیت آنهاست. سود مرکب در دورههای طولانی تفاوت چشمگیری میان سرمایهگذاری منظم و پسانداز ساده ایجاد میکند و نوسانهای کوتاهمدت بازار در چنین افقی فرصت جبران پیدا میکنند. شرکتها هم از این ابزار برای طراحی طرحهای رفاهی کارکنان و حفظ نیروی متخصص خود استفاده میکنند و سهم کارفرما در واریزهای ماهانه، بخشی از بسته جبران خدمت به شمار میرود. نظم واریز اهمیت زیادی دارد، چون قطع پرداختهای دورهای، اثر سود مرکب را در سالهای پایانی بهشکل محسوسی کاهش میدهد.
در انتخاب این نوع از انواع صندوقهای سرمایهگذاری، به سه نکته توجه کنید. اعتبار و سابقه نهاد مدیریتکننده، شفافیت شرایط برداشت زودهنگام و ساختار کارمزدها، سه معیاری هستند که کیفیت یک طرح بازنشستگی تکمیلی را در بلندمدت مشخص میکنند.
انواع صندوقها بر اساس شیوه معامله
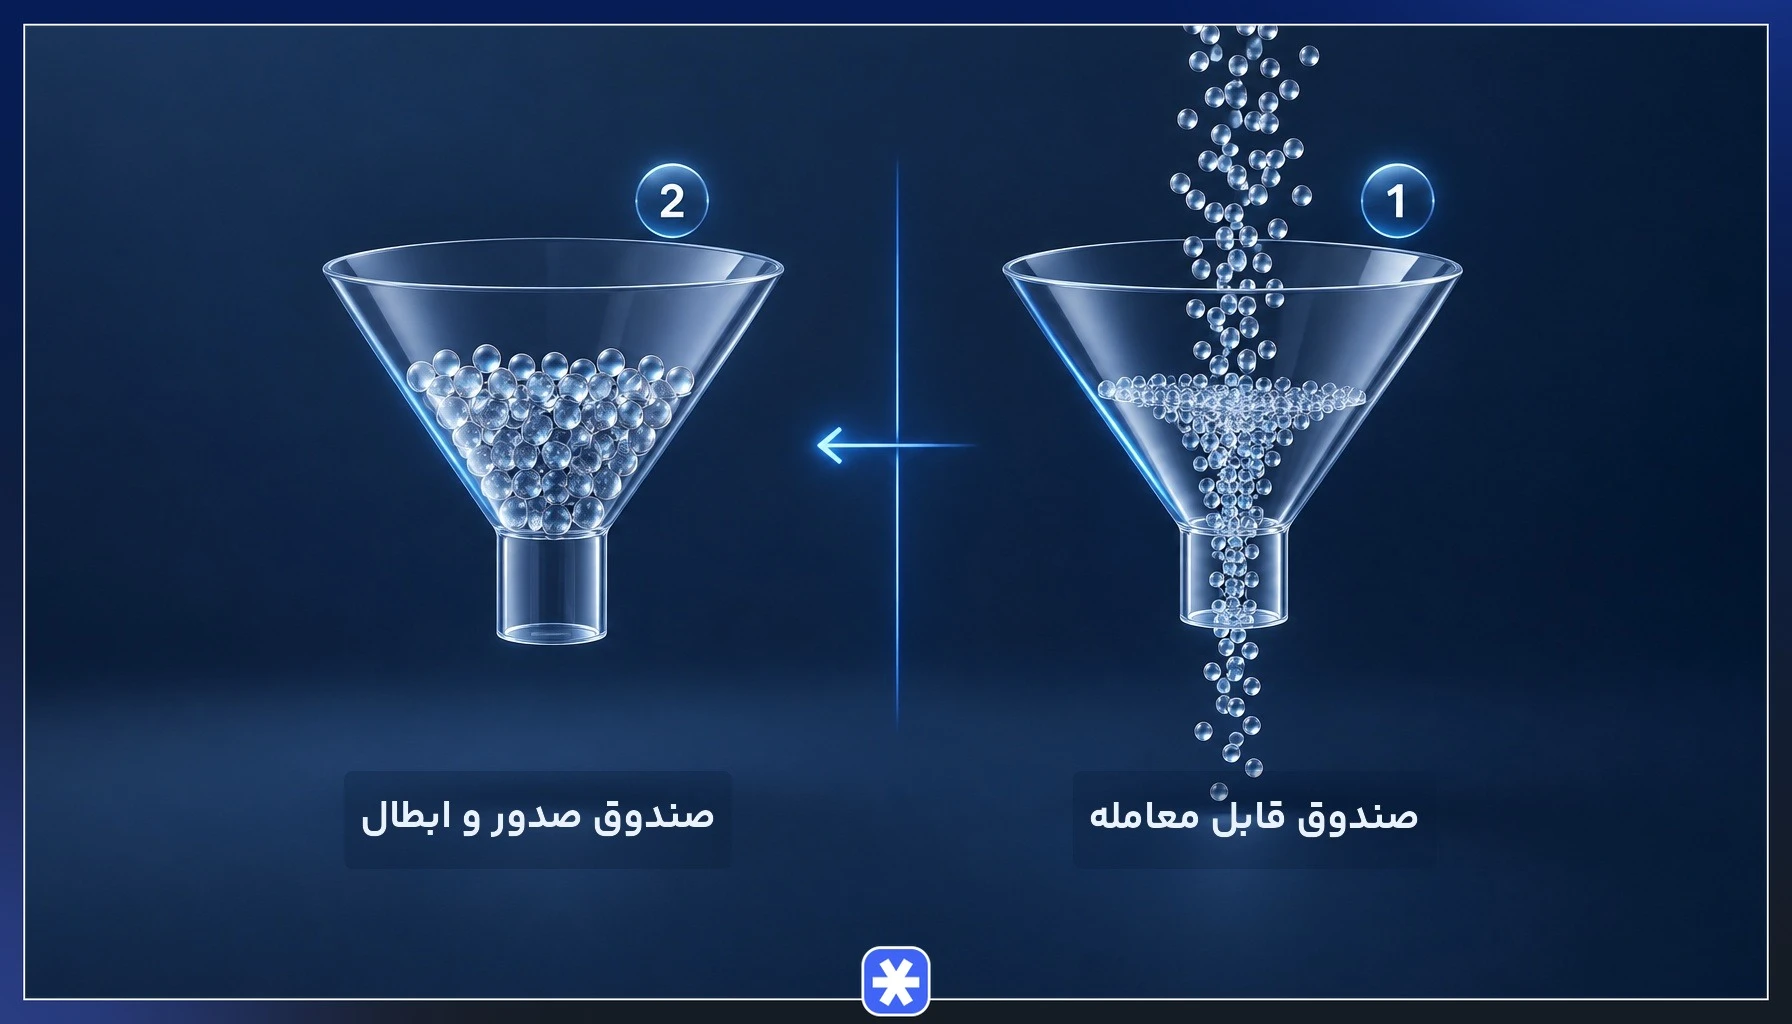
معیار دوم دستهبندی، روش خرید و فروش واحدهاست. صندوق سرمایهگذاری قابل معامله مانند سهام روی تابلوی بورس معامله میشود و خرید آن از سامانه معاملاتی کارگزاری انجام میگیرد، در حالی که در روش صدور و ابطال، واحدها مستقیم از خود صندوق خریداری و به آن بازگردانده میشوند.
| ویژگی | صندوق قابل معامله (ETF) | صندوق صدور و ابطال |
|---|---|---|
| محل خرید | تابلوی بورس از طریق کارگزاری | سایت یا اپلیکیشن اختصاصی صندوق |
| مبنای قیمت | قیمت لحظهای عرضه و تقاضا، نزدیک به ارزش ذاتی | ارزش خالص دارایی محاسبهشده در پایان روز |
| سرعت نقدشوندگی | فروش آنی در ساعت معاملات و تسویه در روزهای کاری بعد | ثبت درخواست ابطال و واریز وجه طی چند روز کاری |
| پیشنیاز | کد بورسی فعال | ثبتنام در سامانه همان صندوق |
برای سرمایهگذاری که به خروج سریع اهمیت میدهد، صندوق سرمایه گذاری قابل معامله گزینه راحتتری است و برای سرمایهگذار بلندمدتی که نگران فاصله قیمت تابلو با ارزش واقعی داراییهاست، روش صدور و ابطال شفافیت بیشتری فراهم میکند.
ارزش خالص دارایی چیست و چگونه محاسبه میشود؟
ارزش خالص دارایی (NAV) صدور، مبنای خرید واحدهای جدید است و معمولاً کارمزد خرید داراییهای جدید به قیمت پایه اضافه میشود تا هزینهای به سرمایهگذاران قدیمی تحمیل نگردد. در مقابل، NAV ابطال مبنای بازخرید واحدهاست که کارمزد فروش داراییها از آن کسر میگردد. داراییها شامل ارزش بازار سهام، اوراق، سپردههای بانکی و وجه نقد صندوق است و بدهیها کارمزد مدیر، هزینههای اداره صندوق و مطالبات پرداختنشده را در بر میگیرد.
در عمل سه عدد منتشر میشود که تفاوت آنها را باید بشناسید. ارزش خالص دارایی صدور، مبنای خرید واحد جدید است و کمی بالاتر از قیمت پایه محاسبه میشود، چون هزینه خرید داراییهای تازه را در خود دارد. ارزش خالص دارایی ابطال، مبنای بازخرید واحدهای شماست و اندکی پایینتر قرار میگیرد، چون هزینه فروش داراییها از آن کسر میشود. عدد آماری هم تخمینی لحظهای برای داراییهایی است که قیمت روزآمدی در بازار ندارند.
مثال کاربردی محاسبه
صندوقی را در نظر بگیرید که ارزش روز داراییهای آن ۵۲۰ میلیارد تومان و بدهیهای آن ۲۰ میلیارد تومان است و ۵۰۰ میلیون واحد منتشر کرده است. ارزش خالص دارایی هر واحد برابر با ۵۰۰ میلیارد تومان تقسیم بر ۵۰۰ میلیون واحد، یعنی هزار تومان به ازای هر واحد خواهد بود. در صندوقهای صدور و ابطال همین عدد مبنای معامله قرار میگیرد و در صندوقهای قابل معامله، فاصله قیمت تابلو با آن، میزان حباب مثبت یا منفی را نشان میدهد.
معیارهای کلیدی در انتخاب بهترین صندوق سرمایهگذاری متناسب با ریسکپذیری
انتخاب میان انواع صندوقهای سرمایهگذاری با پاسخ به دو پرسش شروع میشود؛ این سرمایه تا چه زمانی بدون استفاده میماند و افت چند درصدی آن برای شما قابل تحمل است. پاسخ این دو پرسش دسته صندوق را مشخص میکند و معیارهای زیر انتخاب نهایی درون همان دسته را روشن میکنند.
- بازدهی در بازههای مختلف: عملکرد صندوق را در بازههای یکساله و سهساله و در دورههای ریزش بازار بررسی کنید. بازدهی یک ماه اخیر معیار قابل اتکایی نیست.
- سابقه و اعتبار مدیر: کارنامه شرکت مدیریت دارایی و ثبات ترکیب تیم تحلیل، کیفیت تصمیمهای آینده را بهتر از هر عدد دیگری پیشبینی میکند.
- اندازه داراییها: صندوقهای بسیار کوچک با ورود و خروج چند سرمایهگذار بزرگ دچار نوسان میشوند و صندوقهای بسیار بزرگ در جابهجایی سریع سبد محدودیت دارند.
- کارمزد و هزینهها: کارمزد مدیر، کارمزد صدور و ابطال و هزینههای سالانه در امیدنامه ذکر شده و در بلندمدت سهم قابل توجهی از بازدهی را میبلعد.
- نقدشوندگی و بازارگردان: وجود ضامن نقدشوندگی فعال، خروج بدون دردسر از صندوق را تضمین میکند.
برای مقایسه عددی گزینهها، سامانه مقایسه عملکرد فیپیران اطلاعات رسمی همه صندوقها را در کنار هم قرار میدهد و با ابزارهای تحلیلی فراز میتوانید روند قیمت واحدهای صندوقهای قابل معامله را دقیقتر دنبال کنید.
مسیر گامبهگام انتخاب و ورود به مناسبترین صندوق سرمایهگذاری
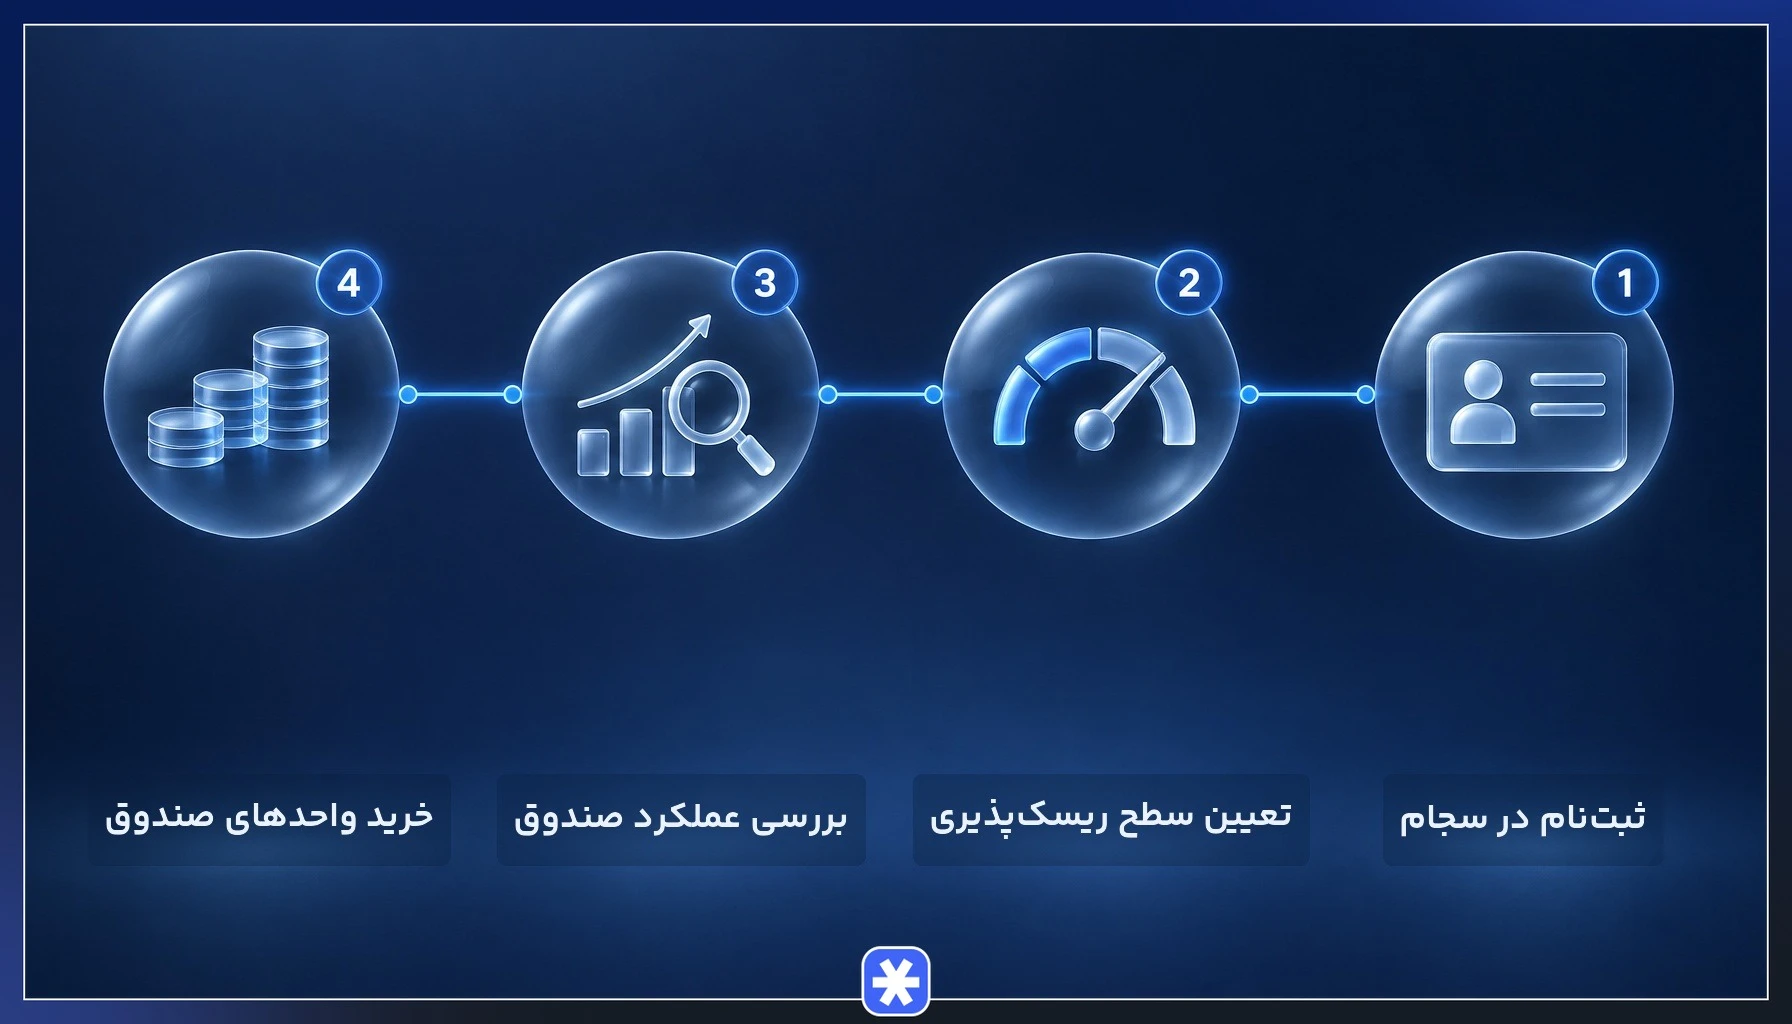
- ثبتنام در سجام و دریافت کد بورسی: احراز هویت در سامانه جامع ثبت اطلاعات مشتریان و دریافت کد بورسی از کارگزاری، پیشنیاز هر خرید در بازار سرمایه است.
- تعیین افق و سطح ریسکپذیری: مدت زمانی که به این سرمایه نیاز ندارید و حداکثر افت قابل تحمل را مشخص کنید تا دسته مناسب میان انواع صندوقهای سرمایهگذاری روشن شود.
- مقایسه گزینههای همگروه: بازدهی چندساله، کارمزد، اندازه داراییها و سابقه مدیر صندوقهای همان دسته را کنار هم بگذارید.
- خرید واحدها و پایش دورهای: واحدهای صندوق قابل معامله را از سامانه کارگزاری و واحدهای صندوقهای صدور و ابطال را از سایت خود صندوق بخرید، سپس عملکرد آن را در بازههای سهماهه بررسی کنید.
سرمایه گذاری غیر مستقیم در بورس با همین مسیر ساده شروع میشود و نیازی به دانش تحلیل تکنیکال یا پیگیری روزانه بازار ندارد. اگر سرمایه شما بزرگ است، تقسیم آن میان دو یا سه صندوق از دستههای متفاوت، تعادل بهتری میان امنیت و بازدهی میسازد.
سوالات متداول
۱. حداقل مبلغ برای سرمایهگذاری در صندوقهای بورسی چقدر است؟
۲. آیا سود صندوقهای درآمد ثابت بهصورت روزشمار است یا ماهشمار؟

من انیس مسکینی هستم و به عنوان مدیر محتوای وبسایت فراز فعالیت میکنم. بیش از هفت سال است که به عنوان تریدر و تحلیلگر در بازارهای مالی حضور دارم و تمرکز اصلی من روی رصد دقیق مارکت، شکار فرصتهای معاملاتی و تحلیل سناریوهای اقتصادی است. هدف من این است که پیچیدهترین مفاهیم بازار را به محتوایی ارزشمند و کاربردی تبدیل کنم تا مخاطبان بتوانند با اتکا به دانش که بهترین اهرم در سرمایهگذاری است، تصمیمات دقیقتری بگیرند؛ چرا که باور دارم یک محتوای عالی دقیقا مانند یک ترید موفق، باید در بهترین زمان ممکن بالاترین بازدهی را ایجاد کند. در کنار تحلیل و مدیریت محتوا، شیفتهی ایدهپردازی خلاقانه و کشف زوایای پنهان و کمتر دیدهشدهی بازارهای مالی هستم.