آموزش کامل قرارداد سوآپ؛ بررسی انواع سوآپ در فارکس و بازارهای مالی
بازار فارکس
در بازارهای مالی، برنده کسی است که هزینههای پشتپرده را هم مدیریت کند. قرارداد سوآپ (Swap) دقیقا در همین نقطه قرار دارد؛ ابزاری در بازار مشتقات که طبق آمار جابهجاییهای مالی سنگینی را در جهان هدایت میکند، اما در معاملات روزمره فارکس اغلب نادیده گرفته میشود تا زمانی که حساب معاملهگر را به زیان بکشاند. در این مقاله، از مفهوم پایه و تاریخچه سوآپ تا انواع کاربردی آن در بازارهای بینالمللی را بررسی میکنیم. همچنین با فرمول محاسبه سوآپ در فارکس و روشهای مهار ریسک نکول بهطور کامل آشنا میشوید.
تعریف و نحوه عملکرد قرارداد سوآپ
قرارداد سوآپ توافقی است میان دو طرف برای معاوضه جریانهای نقدی آینده بر اساس فرمولی که از پیش تعیین شده است. در بیشتر انواع سوآپ (بهاستثنای سوآپ ارزی که در ادامه بررسی میشود) طرفین اصل سرمایه را جابهجا نمیکنند و تنها پرداختهایی را که از دارایی پایه خود دریافت میکنند، طبق زمانبندی مشخص با یکدیگر رد و بدل میکنند.
این ابزار در خانواده اوراق مشتقه قرار میگیرد، چون ارزش آن بهطور مستقل تعریف نمیشود و از نرخ بهره، نرخ ارز یا قیمت کالایی بیرون میآید که مبنای توافق است. مقایسه آن با سایر ابزارهای مشتقه مالی تصویر روشنتری از جایگاه سوآپ در سبد ابزارهای پوشش ریسک به دست میدهد.
ارزش قرارداد سوآپ در لحظه انعقاد برای هر دو طرف صفر است، چون شرایط طوری تنظیم میشود که هیچکدام از ابتدا برنده یا بازنده نباشند. با گذشت زمان و تغییر متغیرهای بازار، ترازو به سود طرفی سنگین میشود که پیشبینی درستتری داشته است. همین تغییر ارزش بهصورت دورهای اندازهگیری و در ترازنامه دو طرف بهعنوان دارایی یا بدهی ثبت میشود. در ادبیات مالی فارسی به آن قرارداد معاوضه یا تاخت هم میگویند و منطق آن به معامله پایاپای شباهت دارد.
تاریخچه پیدایش قراردادهای معاوضه در بازارهای مالی
بر پایه گزارشهای رسمی خزانهداری بانک جهانی از تاریخچه عملیات این نهاد، نخستین سوآپ مدرن جهان در سال ۱۹۸۱ میان بانک جهانی و شرکت IBM بسته شد. بانک جهانی به فرانک سوئیس و مارک آلمان نیاز داشت و IBM بدهیهایی به همین ارزها داشت که میخواست آنها را به دلار تبدیل کند، پس دو طرف تعهدهای ارزی خود را با یکدیگر معاوضه کردند.
این معامله نشان داد دو نهاد میتوانند از تفاوت شرایط اعتباری خود در بازارهای مختلف سود ببرند بدون آنکه وام تازهای بگیرند. بانک واسطی که دو طرف را به هم رساند بابت طراحی ساختار کارمزد گرفت و همین نقش واسطهگری بعدها به بخش ثابتی از درآمد بانکهای سرمایهگذاری تبدیل شد. الگوی آن بهسرعت تکرار شد و در کمتر از ده سال، قرارداد معاوضه از راهحلی خاص به ابزاری استاندارد در ترازنامه بانکها و شرکتهای بزرگ تبدیل شد.
رشد این بازار در بستر معاملات خارج از بورس اتفاق افتاد، جایی که شرایط هر توافق جداگانه مذاکره میشود. برای اینکه این آزادی به بینظمی نرسد، طبق آرشیو رسمی ISDA، انجمن بینالمللی سوآپ و مشتقات در سال ۱۹۸۵ تاسیس شد و قراردادهای استانداردی نوشت که امروز اسکلت حقوقی بیشتر معاملات سوآپ جهان را میسازد.
اجزای اصلی تشکیلدهنده قرارداد سوآپ
هر قرارداد سوآپ روی چند ستون ساده بنا میشود و تغییر هرکدام از آنها، اقتصاد کل معامله را عوض میکند.
- اصل سرمایه فرضی (Notional Principal): مبلغ مبنایی که پرداختها بر اساس آن حساب میشود و در بیشتر انواع سوآپ هرگز میان دو طرف جابهجا نمیشود.
- دارایی پایه: نرخ بهره، نرخ ارز، قیمت کالا یا شاخص سهامی که مقدار پرداختها از آن استخراج میشود.
- تاریخ سررسید و دورههای تسویه: طول عمر توافق و فاصله زمانی پرداختها که معمولا سهماهه، ششماهه یا سالانه تعریف میشود.
- جریانهای ورودی و خروجی: آنچه هر طرف در هر دوره میپردازد و آنچه دریافت میکند، که در عمل فقط تفاوت خالص این دو رد و بدل میشود.
- طرف مقابل و شرایط اعتباری: هویت دو امضاکننده و وثیقههایی که برای پوشش تعهدها کنار گذاشته میشود.
تسویه خالص یکی از دلایل اصلی جذابیت این ساختار است. اگر در سررسیدی، پرداختی طرف اول ۱۰۰ واحد و پرداختی طرف دوم ۹۰ واحد باشد، تنها ۱۰ واحد جابهجا میشود و حجم نقدینگی درگیر در معامله بهشدت پایین میآید.
انواع قرارداد سوآپ در بازارهای مالی
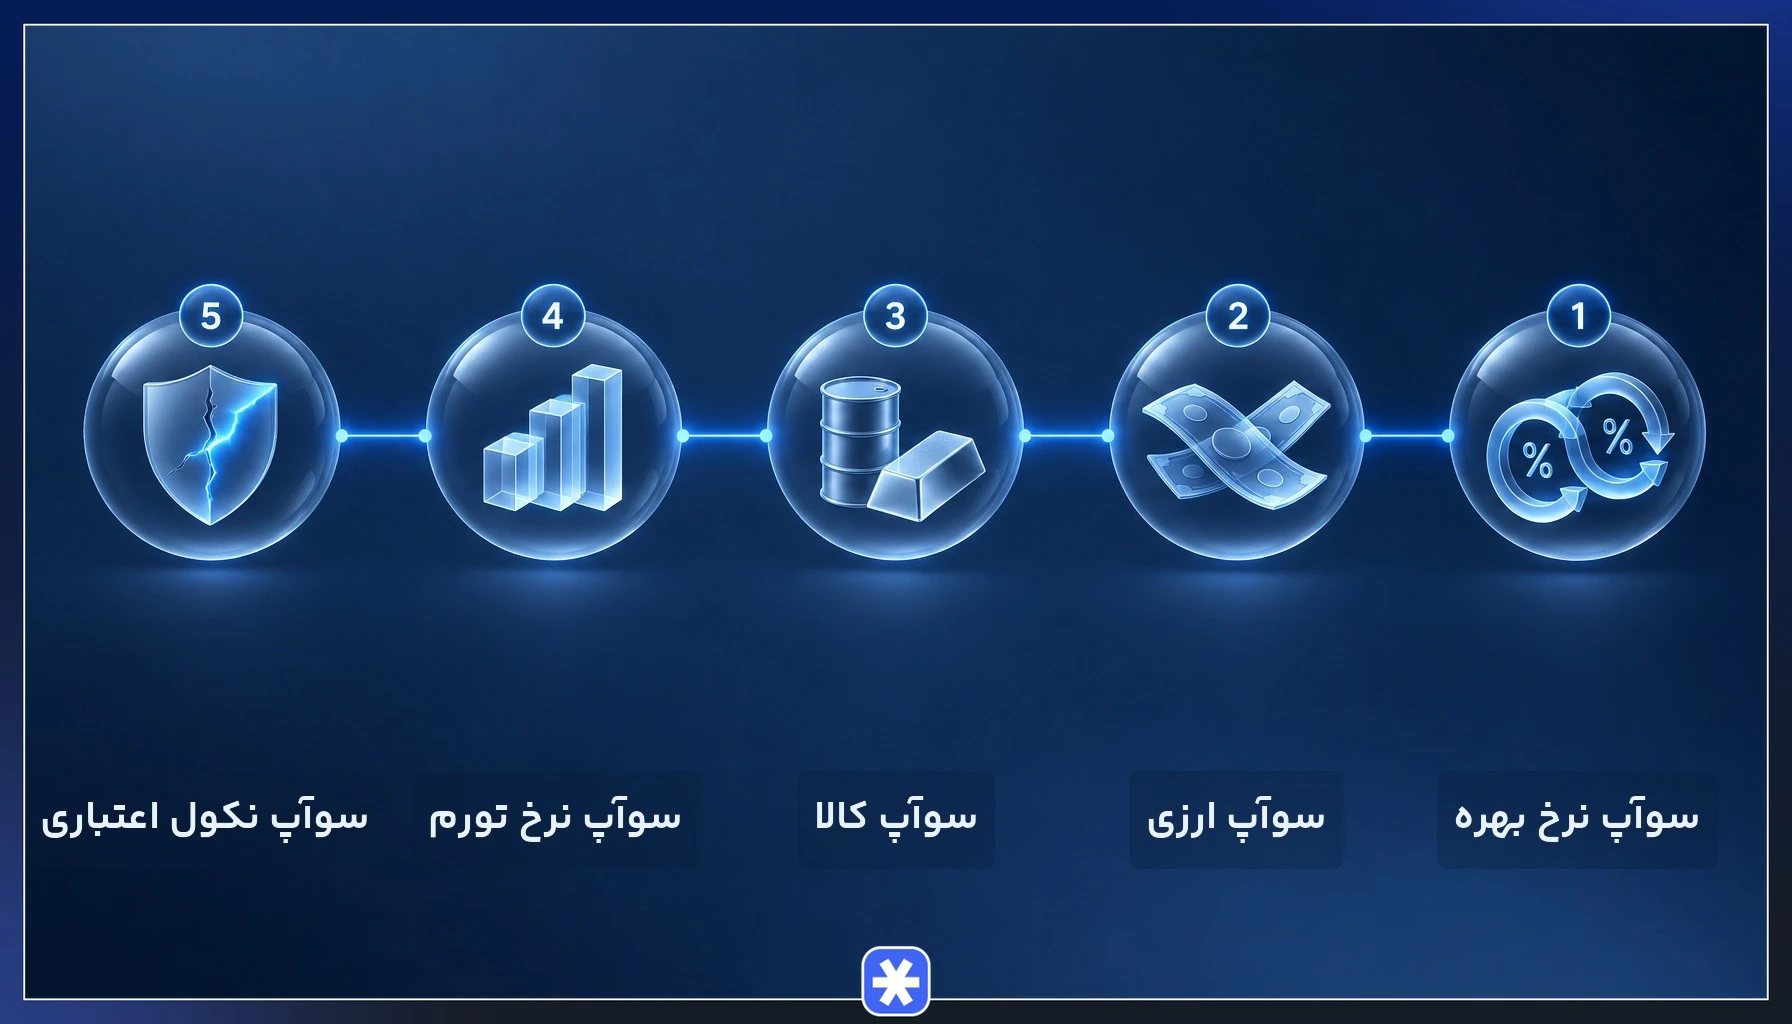
انواع قرارداد سوآپ را میتوان بر اساس نوع دارایی پایه دستهبندی کرد. هرجا جریان نقدی قابل اندازهگیری وجود داشته باشد، میتوان روی آن سوآپ طراحی کرد و همین انعطاف، این ابزار را به گستردهترین شاخه اوراق مشتقه تبدیل کرده است.
پرکاربردترین شکلهای آن حول نرخ بهره و نرخ ارز شکل گرفته، ولی بازار برای کالاهای اساسی، نرخ تورم، ریسک اعتباری و بازده سهام هم نسخههای اختصاصی ساخته است. تفاوت این دستهها فقط در نام آنها خلاصه نمیشود و هرکدام سررسید متداول، روش قیمتگذاری و گروه استفادهکننده خاص خود را دارند. در ادامه هر دسته را با منطق اقتصادی و کاربرد واقعی آن بررسی میکنیم.
سوآپ نرخ بهره
سوآپ نرخ بهره رایجترین شکل این بازار است و در سادهترین حالت، پرداخت با نرخ ثابت را با پرداخت بر پایه نرخ شناور معاوضه میکند. طرفی که از نوسان میترسد نرخ ثابت میپردازد و طرف مقابل، که انتظار کاهش نرخها را دارد، پرداخت شناور را میپذیرد.
نرخ شناور معمولا به شاخصی مانند SOFR یا EURIBOR گره میخورد، ولی این دو ماهیت یکسانی ندارند. SOFR نرخی شبانه و وثیقهدار است که از معاملات واقعی ریپوی اوراق خزانهداری آمریکا استخراج میشود و به همین دلیل جایگزین LIBOR شد؛ EURIBOR اما نرخی مدتدار در بازار بینبانکی بدونوثیقه یورو با سررسیدهای یکهفته تا دوازدهماهه است و همتای شبانه آن €STR نام دارد. با هر بار تسویه، نرخ روز خوانده و تفاوت آن با نرخ ثابت محاسبه میشود، بنابراین هزینه واقعی تامین مالی هر طرف در طول عمر بدهی تغییر میکند.
فرض کنید شرکتی وامی ۵۰ میلیون دلاری با نرخ شناور گرفته و بودجه سالانه خود را نمیتواند روی هزینهای متغیر ببندد. با ورود به سوآپ نرخ بهره، پرداخت شناور خود را به بانکی واگذار میکند و در عوض نرخ ثابت میپردازد. بدهی اصلی سر جای خود باقی میماند و تنها ماهیت هزینه آن قفل میشود. بانک طرف مقابل هم این تعهد را در سبد بزرگی از قراردادهای مشابه خنثی میکند و از فاصله میان نرخ خرید و فروش خود درآمد میسازد.
سوآپ ارزی
سوآپ ارزی جریانهای پرداختی در دو ارز متفاوت را با هم معاوضه میکند و برخلاف نسخه نرخ بهره، اصل سرمایه هم در ابتدا و هم در سررسید میان دو طرف جابهجا میشود. هر طرف بهره ارز دریافتی را میپردازد و بهره ارزی را که واگذار کرده دریافت میکند. چون نرخ تبدیل اصل سرمایه از ابتدا برای هر دو مبادله تثبیت میشود، نوسان بازار ارز در طول عمر قرارداد اثر خود را بر بازپرداخت اصل از دست میدهد.
کاربرد اصلی سوآپ ارزی تامین مالی خارجی است. شرکتی که در بازار داخلی خود اعتبار قوی دارد ولی در بازار خارجی ناشناخته است، بهجای استقراض گرانقیمت به ارز خارجی، منابع ارزان ارز محلی خود را با شرکتی در وضعیت آینهای معاوضه میکند و هزینه تامین مالی هر دو طرف پایین میآید.
بانکهای مرکزی هم از خطوط سوآپ ارزی برای تزریق نقدینگی ارزی به شبکه بانکی خود استفاده میکنند. ساختار این توافقها به معامله پایاپای نزدیک است، چون بهجای خرید و فروش قطعی ارز، دو طرف برای دورهای مشخص منابع یکدیگر را در اختیار میگیرند و در پایان همان مبالغ را بازمیگردانند.
قرارداد سوآپ کالا و سوآپ نفت
در سوآپ کالا، دارایی پایه بهجای نرخ بهره یا ارز، قیمت کالایی مانند نفت، گاز، مس یا طلاست. طرفی قیمت ثابتی را تعهد میکند و طرف مقابل قیمت شناور بازار را میپردازد، بدون آنکه بشکه یا شمشی واقعا تحویل داده شود.
تولیدکنندهای که میخواهد درآمد آینده خود را قابل پیشبینی کند، قیمت فروش را با سوآپ قفل میکند و مصرفکننده بزرگی مانند شرکت هواپیمایی، هزینه سوخت سال آینده را تثبیت میکند. اگر بازار خلاف پیشبینی حرکت کند، سود یا زیان قرارداد اثر تغییر قیمت را در ترازنامه خنثی میکند. قیمت شناور در این قراردادها معمولا از میانگین نرخ روزانه شاخصی مانند برنت یا وست تگزاس در دوره تسویه گرفته میشود تا جهشهای لحظهای بازار نتیجه را جابهجا نکنند.
موفقیت این پوشش ریسک به کیفیت تحلیل پیش از عقد قرارداد بستگی دارد. حجم تعهد، مدت پوشش و سطح قیمت ثابت باید بر پایه قیمت لحظهای نفت و تحلیل نفت در کنار ساختار هزینه واقعی شرکت انتخاب شود، وگرنه پوششی که قرار بود ریسک را مهار کند خود به موقعیتی سفتهبازانه تبدیل میشود.
سوآپ نفت و ترانزیت انرژی در ایران
موقعیت جغرافیایی ایران میان دریای خزر و خلیج فارس، شکل خاصی از سوآپ را ممکن کرده که بهجای جریان نقدی، خود محموله را معاوضه میکند. نفت کشورهای حوزه خزر در پایانههای شمالی مانند نکا تحویل گرفته میشود، به پالایشگاههای داخلی میرود و معادل آن از پایانههای جنوبی به مشتریان صاحب محموله تحویل داده میشود.
سود این ساختار برای طرف خارجی، حذف مسیرهای طولانی و پرهزینه ترانزیت است و برای ایران، دریافت کارمزد سوآپ بهازای هر بشکه در کنار استفاده از ظرفیت خالی پالایشگاههای شمالی. مسیر جایگزین این محمولهها یا عبور از خطوط لوله طولانی شمال غربی است یا انتقال دریایی چندهفتهای که هزینه بیمه، ناوگان و زمان بسیار بیشتری میطلبد. این توافق نزدیکترین نمونه به معامله پایاپای در بازار انرژی است، چون کالای فیزیکی در دو نقطه جغرافیایی متفاوت با هم تهاتر میشود.
الگوی مشابهی در حوزه گاز هم اجرا میشود و گاز ترکمنستان از مرزهای شمال شرقی وارد شبکه داخلی میشود تا حجمی معادل آن از مرزهای شمال غربی به جمهوری آذربایجان برسد. ظرفیت واقعی این مسیرها به کیفیت زیرساخت خطوط لوله، تناسب گرید نفت ورودی با پالایشگاههای مقصد و ثبات توافقهای سیاسی گره خورده است و هر ضعف در این سه محور، مزیت جغرافیایی را روی کاغذ نگه میدارد.
سوآپ نرخ تورم
سوآپ نرخ تورم ریسک تورمی را از ترازنامهای به ترازنامه دیگر منتقل میکند. در رایجترین شکل آن، طرفی نرخ ثابتی را میپردازد و در مقابل، تورم واقعی ثبتشده در شاخص قیمت مصرفکننده را دریافت میکند. در نسخه کوپن صفر تمام تسویه به سررسید موکول میشود و در نسخه سالانه، تفاوت تورم محققشده با نرخ ثابت هر سال جداگانه پرداخت میشود.
صندوقهای بازنشستگی و شرکتهای بیمه بیشترین استفاده را از این نسخه از اوراق مشتقه دارند، چون تعهدهای بلندمدت آنها همراه تورم رشد میکند در حالی که بخش بزرگی از داراییها بازده اسمی ثابت دارد. با ورود به این قرارداد، رشد تعهدها و رشد درآمدها همجهت میشود و شکاف میان آنها بسته میماند.
نرخ ثابت توافقشده در این معامله، خوانشی از انتظار تورمی بازار به دست میدهد و به آن تورم سربهسر (Breakeven Inflation) میگویند. اگر تورم محققشده از این نرخ بالاتر برود، دریافتکننده تورم سود میکند و در حالت مخالف، پرداختکننده نرخ ثابت برنده معامله است.
قرارداد سوآپ نکول اعتباری و سواپ سهام
سوآپ نکول اعتباری (CDS) در عمل بیمهنامهای برای بدهی است. خریدار در دورههای منظم مبلغی به فروشنده میپردازد و اگر ناشر اوراق به تعهد خود عمل نکند، فروشنده زیان اصل سرمایه را جبران میکند. قیمت این قرارداد در بازار، سنجهای مستقیم از ریسک نکول همان ناشر به شمار میرود.
بحران مالی ۲۰۰۸ نشان داد وقتی فروشندگان حجم تعهدها را بدون پشتوانه کافی بالا ببرند، پوششی که قرار بود ریسک نکول را حذف کند خود به منبع ریسک سیستمی تبدیل میشود. به همین دلیل امروز بخش بزرگی از این معاملات از طریق نهادهای تسویه مرکزی و با وثیقهگذاری دورهای انجام میشود.
سوآپ سهام بازده ناشی از سهم یا شاخصی مشخص را با پرداختی بر پایه نرخ بهره معاوضه میکند. این ابزار زیرمجموعهای از سوآپ بازده کل (TRS) است و این دو مترادف نیستند؛ در سوآپ بازده کل دارایی پایه میتواند اوراق بدهی، وام یا سبد اعتباری هم باشد و سوآپ سهام همان ساختار با دارایی پایه سهم یا شاخص سهامی است. سرمایهگذار بدون ثبت مالکیت دارایی پایه، سود تقسیمی و تغییر قیمت آن را دریافت میکند و در مقابل هزینه تامین مالی را میپردازد، مسیری که هم دسترسی صندوقها به بازارهای محدودشده را ممکن میکند و هم اهرم معامله را بالا میبرد. همین ویژگی باعث شده نهادهای ناظر گزارشدهی درباره حجم چنین موقعیتهایی را سختگیرانهتر کنند، چون تمرکز پنهان روی سهمی واحد میتواند بهسرعت به فشار فروش گسترده تبدیل شود.
سوآپ در فارکس و نحوه محاسبه آن
سوآپ در فارکس بهرهای است که بهخاطر باز ماندن پوزیشن پس از ساعت تسویه روزانه به حساب معاملهگر اضافه یا از آن کسر میشود. هر معامله در این بازار بهمعنای قرض گرفتن ارزی و نگهداری ارز دیگر است، بنابراین اختلاف نرخ بهره شبانه دو کشور، هزینه یا درآمد نگهداری شبانه را تعیین میکند.
مبنای محاسبه سوآپ در فارکس، تفاوت نرخ بهره ارز پایه و ارز مقابل بهعلاوه کارمزد بروکر است. این نرخ سالانه بر مبنای شمارش روز همان ارز تقسیم و در ارزش قرارداد ضرب میشود تا رقم روزانه به دست بیاید؛ مبنای متداول برای دلار آمریکا، یورو، فرانک سوئیس و ین ژاپن سال ۳۶۰ روزه (ACT/۳۶۰) و برای پوند و دلار استرالیا سال ۳۶۵ روزه (ACT/۳۶۵) است. بروکرها نتیجه این محاسبات را بهصورت امتیاز (Point) برای هر لات در مشخصات هر نماد منتشر میکنند، بنابراین پیش از باز کردن پوزیشن بلندمدت روی چارت یورو به دلار یا هر نماد دیگر، جدول سوآپ همان نماد را بررسی کنید.
مثال کاربردی محاسبه سوآپ:
در پوزیشن خرید یورو دلار (EUR/USD) با حجم ۱۰۰ هزار واحد، اگر نرخ بهره یورو ۴٪ و دلار ۲٪ باشد و بروکر ۰.۵٪ کارمزد بردارد، نرخ خالص سالانه ۱.۵٪ به سود معاملهگر ثبت میشود (۱۵۰۰= ۱.۵% * ۱۰۰۰۰۰ دلار در سال ). با تقسیم این رقم بر ۳۶۰ روز (طبق استاندارد ACT/۳۶۰)، سوآپ روزانهای حدود ۴.۱۶ دلار به مانده حساب اضافه میشود.
اگر جهت معامله برعکس باشد، رقم بهدستآمده قرینه همین عدد نیست. در پوزیشن فروش، معاملهگر همان تفاوت دو درصدی نرخ بهره را میپردازد و کارمزد نیم درصدی بروکر هم باز به ضرر او اعمال میشود، پس نرخ خالص سالانه منفی دو و نیم درصد میشود و سوآپ روزانه به حدود ۶.۸ واحد کسر از حساب میرسد، نه همان حدود چهار واحد. کارمزد بروکر در هر دو جهت از معاملهگر گرفته میشود، بنابراین سواپ خرید و فروش یک نماد هرگز قرینه یکدیگر نیستند و مجموع آنها همیشه منفی است. در پوزیشنی که ۶۰ روز باز بماند، این کسر روزانه به عددی تبدیل میشود که سود تحلیل درست را هم میتواند بیاثر کند.
مفهوم سوآپ مثبت و سوآپ منفی در معاملات
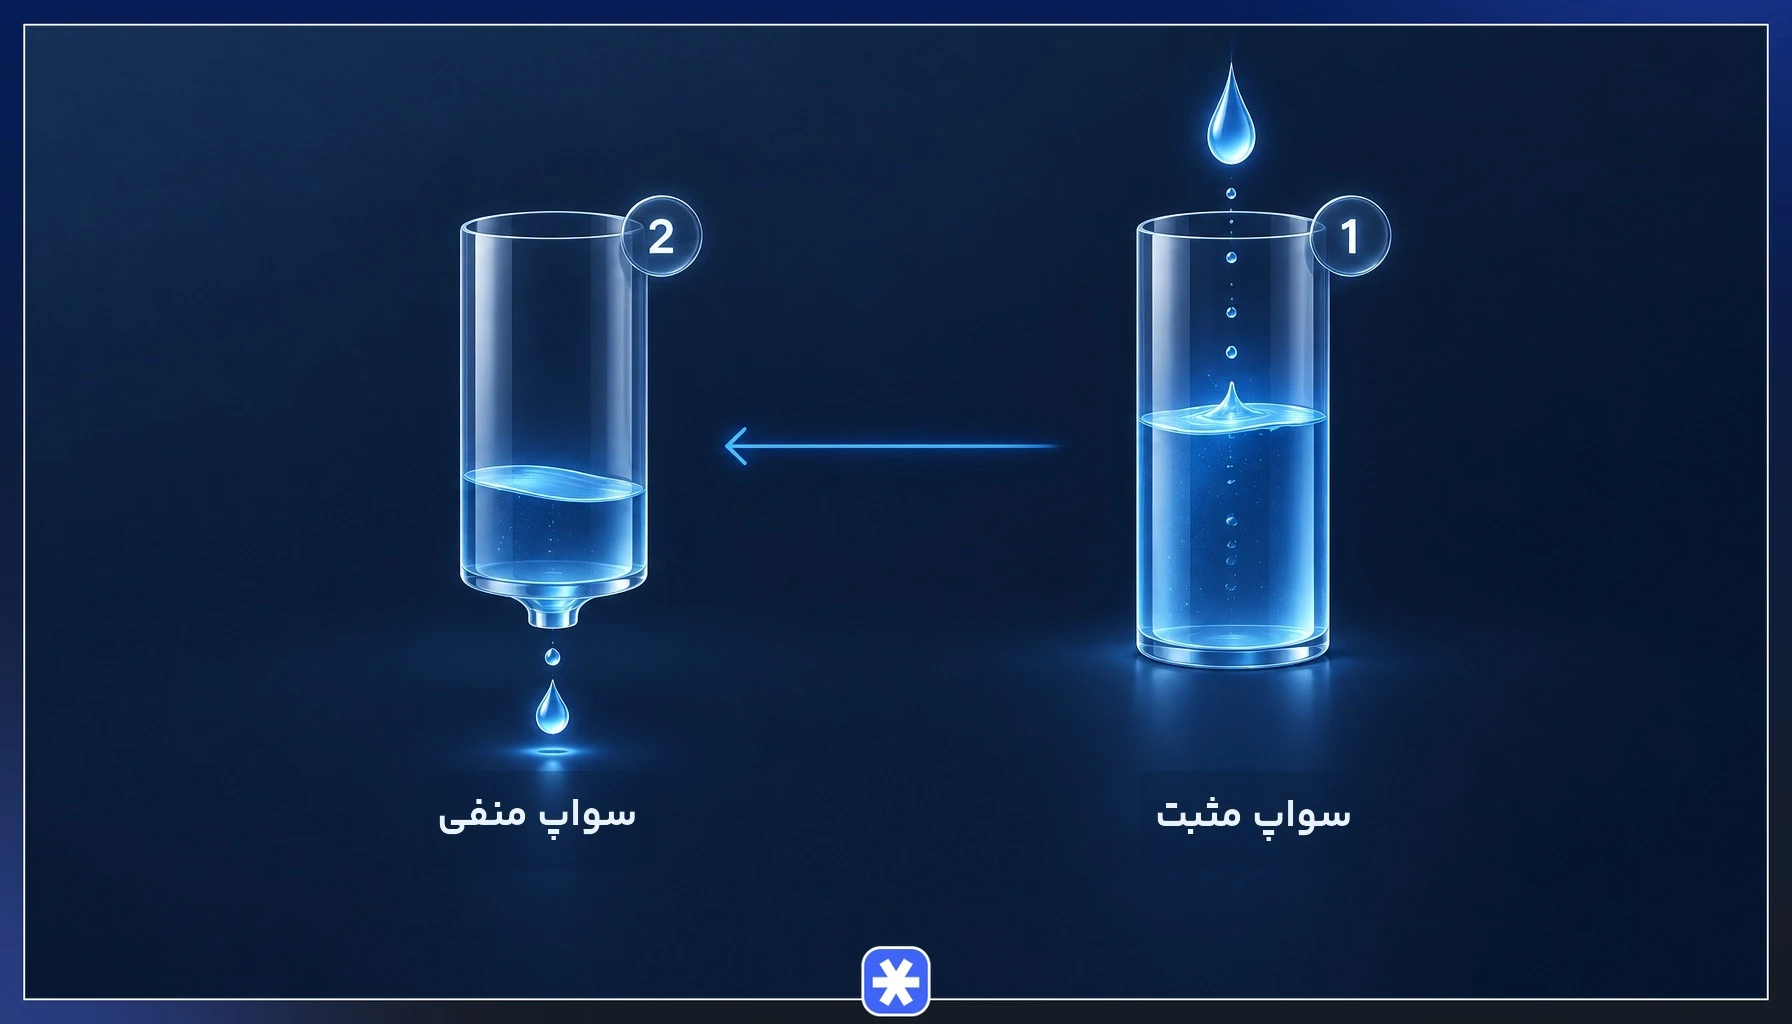
اگر ارزی که خریداری میکنید نرخ بهره بالاتری از ارز فروختهشده داشته باشد، تفاوت نرخ بهره شبانه به سود شما ثبت میشود و سواپ مثبت دریافت میکنید. در حالت معکوس، همین تفاوت هر شب از مانده حساب کسر میشود و سوآپ منفی نام میگیرد.
مقدار دقیق آن برای پوزیشن خرید و فروش هر نماد جداگانه اعلام میشود، چون جهت معامله تعیین میکند کدام ارز قرض گرفته شده است. در متاتریدر این رقم در ستون Swap پنجره معاملات و در پنجره مشخصات هر نماد قابل مشاهده است و باید پیش از ورود به پوزیشن خوانده شود. مقدار آن ثابت نمیماند و با هر تصمیم نرخ بهره بانکهای مرکزی دو ارز، بروکر جدول خود را بهروزرسانی میکند.
در معاملات کوتاهمدت، اثر سوآپ در فارکس تقریبا نامحسوس باقی میماند. در پوزیشنهای چندهفتهای یا چندماهه اما وضعیت متفاوت است و سوآپ منفی بخش قابلتوجهی از سود معامله را از بین میبرد، در حالی که سواپ مثبت به درآمدی پیوسته در کنار نوسان قیمت تبدیل میشود.
دلیل سه برابر شدن سوآپ در شب چهارشنبه
تسویه معاملات ارزی در بازار بینبانکی دو روز کاری پس از انجام معامله (T+۲) صورت میگیرد و محاسبه سوآپ هم بر همین مبنا انجام میشود. پوزیشنی که شب چهارشنبه باز میماند، تاریخ ارزش خود را از جمعه به دوشنبه منتقل میکند، چون شنبه و یکشنبه روز کاری به شمار نمیآیند.
در نتیجه بهره سه روز تقویمی بهجای بهره روزانه معمول در همان تسویه اعمال میشود و رقم ستون سوآپ سه برابر شبهای دیگر دیده میشود. بازار در آخر هفته بسته است، ولی بهره روی موقعیت باز متوقف نمیشود. این قاعده ناشی از تقویم تسویه بینبانکی استاندارد (T+۲) است. البته برای جفتارزهایی که تسویه یکروزه (T+۱) دارند (مانند USD/CAD)، این تسویه سهبرابری بهجای شب چهارشنبه، در شب پنجشنبه اعمال میشود. برای معاملهگرانی که سوآپ منفی میپردازند، این شب گرانترین نقطه هفته است و برای دارندگان سوآپ مثبت، بیشترین دریافت هفتگی همانجا ثبت میشود. بنابراین بررسی تقویم تسویه و جدول سوآپ بروکر پیش از برنامهریزی معاملات بلندمدت ضروری است.
نحوه استفاده از حساب اسلامی Swap-Free
- بررسی شرایط بروکر: فهرست حسابهای بدون سوآپ و نمادهای تحت پوشش را در صفحه انواع حساب بروکر بخوانید، چون بعضی جفتارزهای اگزوتیک و فلزات از این پوشش خارجاند.
- ثبت درخواست تبدیل حساب: از بخش کاربری خود درخواست فعالسازی حالت Swap-Free را ثبت کنید و مدارک هویتی خواستهشده را بارگذاری کنید.
- تایید هزینه جایگزین: کارمزد ثابت یا کمیسیون افزودهای را که بهجای بهره شبانه اعمال میشود، پیش از تایید نهایی بررسی کنید.
- کنترل سقف نگهداری پوزیشن: پس از فعال شدن حساب، مدت مجاز باز نگه داشتن پوزیشن را زیر نظر بگیرید، چون عبور از آن معمولا هزینه نگهداری را برمیگرداند.
در این حسابها بهره شبانه محاسبه نمیشود و سوآپ در فارکس از معادله هزینه کنار میرود. بروکر بهجای آن معمولا اسپرد یا کمیسیون بالاتری در نظر میگیرد تا هزینه تامین نقدینگی خود را پوشش دهد.
بنابراین حساب بدون سواپ برای پوزیشنهای بلندمدت روی جفتارزهایی با سوآپ منفی سنگین صرفه دارد، ولی مقایسه هزینه واقعی دو حالت پیش از تصمیمگیری ضروری است. اسپرد، کمیسیون و کارمزد نگهداری را کنار هم بگذارید و هزینه کل معامله را در افق زمانی مورد نظر بسنجید.
تفاوت قرارداد سوآپ با قرارداد آتی و فوروارد
هر سه ابزار تعهدی برای آینده میسازند، ولی ساختار جریان نقدی و محل معامله آنها متفاوت است. قرارداد سوآپ مجموعهای از تسویههای متوالی دارد، در حالی که قرارداد آتی و فوروارد در نقطهای واحد تسویه میشوند.
| ویژگی | قرارداد سوآپ | قرارداد آتی | قرارداد فوروارد |
|---|---|---|---|
| تعداد جریان نقدی | چند تسویه متوالی در طول عمر قرارداد | تسویه واحد در سررسید | تسویه واحد در سررسید |
| محل معامله | خارج از بورس؛ انواع استاندارد پس از Dodd-Frank و EMIR روی پلتفرمهای اجرایی و از طریق اتاق تسویه مرکزی | بورس رسمی و استاندارد | خارج از بورس |
| انعطاف شرایط | کاملا سفارشی و مذاکرهای | استاندارد و غیرقابل تغییر | سفارشی و دوطرفه |
| ریسک طرف مقابل | برای قراردادهای دوجانبه پایاپاینشده بالا و وابسته به اعتبار طرفین؛ در نسخههای پایاپایشده با اتاق تسویه مرکزی (CCP) بسیار کمتر | پایین بهدلیل حضور اتاق پایاپای | بالا |
| کاربرد غالب | مدیریت بلندمدت نرخ بهره، ارز و کالا | سفتهبازی و پوشش ریسک کوتاهمدت | پوشش ریسک سفارشی میان دو نهاد |
به بیان ساده، قرارداد معاوضه ابزاری برای مدیریت ریسک در طول زمان است و دو ابزار دیگر تعهد قیمتی برای لحظهای مشخص در آینده میسازند. همین تفاوت باعث میشود سوآپ بیشتر در ترازنامه شرکتها و بانکها دیده شود و آتی در تابلوی معاملات روزانه، هرچند هر دو زیرمجموعه اوراق مشتقه هستند.
مزایا، معایب و ریسک نکول در قراردادهای سوآپ
ارزیابی درست انواع قرارداد سوآپ نیازمند دیدن همزمان دو کفه ترازو است.
| مزایا | معایب |
|---|---|
| طراحی کاملا سفارشی متناسب با نیاز واقعی طرفین | پیچیدگی قیمتگذاری و نیاز به مدلهای مالی |
| درگیری حداقلی نقدینگی بهدلیل تسویه خالص | نقدشوندگی پایین و دشواری خروج زودهنگام |
| دسترسی به بازارها و ارزهایی با ورود مستقیم محدود | شفافیت کمتر در معاملات خارج از بورس |
| تثبیت هزینه تامین مالی در افق بلندمدت | وابستگی کامل نتیجه به اعتبار طرف مقابل |
مهمترین تهدید این بازار ریسک نکول است. جایی که اتاق پایاپای وجود ندارد، ناتوانی طرف مقابل در ایفای تعهد مستقیما به زیان طرف دیگر تبدیل میشود. وثیقهگذاری دورهای، تسویه از طریق نهادهای مرکزی و پایش مداوم رتبه اعتباری طرف مقابل، سه راهکار متداول برای مهار همین ریسک نکول هستند.
مدیریت هوشمندانه قرارداد سوآپ در سبد سرمایهگذاری
انتخاب ابزار درست از تعریف دقیق ریسکی شروع میشود که قصد پوشش آن را دارید. اگر نگرانی اصلی نوسان هزینه تامین مالی باشد، سوآپ نرخ بهره پاسخ میدهد و اگر ریسک از محل ارز یا قیمت کالا بیاید، نسخه ارزی و کالایی همان نقش را ایفا میکند. انتخاب ابزاری بزرگتر از اندازه ریسک واقعی، خود موقعیتی باز و پرنوسان میسازد.
در سطح معاملهگر خرد، مدیریت سوآپ در فارکس بیشتر به انضباط در انتخاب مدت نگهداری پوزیشن برمیگردد. محاسبه هزینه نگهداری پیش از ورود، مقایسه جدول نرخ بروکرها و استفاده از چارت برای زمانبندی خروج، هزینه پنهان معاملات بلندمدت را بهشکل محسوسی پایین میآورد.
در نهایت، ارزیابی اعتبار طرف مقابل و شفافیت هزینهها همانقدر اهمیت دارد که انتخاب نوع درست از این اوراق مشتقه. قرارداد سوآپ ریسک را میان دو طرف جابهجا میکند و سبدی موفق است که هزینه این جابهجایی را از پیش سنجیده و در برابر بدترین سناریو آزموده باشد.
سوالات متداول
۱. چگونه میتوان هزینه سوآپ را در فارکس صفر کرد؟
۲. سوآپ منفی چطور در محاسبه حد ضرر لحاظ میشود؟
۳. آیا سوآپ برای معاملهگر خرد ایرانی قابل دسترسی است؟

من انیس مسکینی هستم و به عنوان مدیر محتوای وبسایت فراز فعالیت میکنم. بیش از هفت سال است که به عنوان تریدر و تحلیلگر در بازارهای مالی حضور دارم و تمرکز اصلی من روی رصد دقیق مارکت، شکار فرصتهای معاملاتی و تحلیل سناریوهای اقتصادی است. هدف من این است که پیچیدهترین مفاهیم بازار را به محتوایی ارزشمند و کاربردی تبدیل کنم تا مخاطبان بتوانند با اتکا به دانش که بهترین اهرم در سرمایهگذاری است، تصمیمات دقیقتری بگیرند؛ چرا که باور دارم یک محتوای عالی دقیقا مانند یک ترید موفق، باید در بهترین زمان ممکن بالاترین بازدهی را ایجاد کند. در کنار تحلیل و مدیریت محتوا، شیفتهی ایدهپردازی خلاقانه و کشف زوایای پنهان و کمتر دیدهشدهی بازارهای مالی هستم.