امیدنامه چیست؟ تفاوت اساسنامه و امیدنامه در بورس
بازار بورس ایران
هر صندوق سرمایهگذاری یا شرکتی که قصد دارد از عموم مردم پول جمع کند، پیش از هر چیز باید کارنامه، اهداف و ریسکهای خود را روی کاغذ بیاورد و به تایید نهاد ناظر برساند. این سند، امیدنامه نام دارد و شناسنامه واقعی هر ناشر در بازار سرمایه است. بسیاری از سرمایهگذاران بدون خواندن چند صفحه امیدنامه، سرمایه خود را به صندوقی میسپارند که اصلا با سطح ریسکپذیری آنها همخوانی ندارد. در این مقاله بهصورت کاربردی بررسی میکنیم امیدنامه چیست، چه ماهیت حقوقی دارد، چه تفاوتی با اساسنامه دارد، در پذیرش شرکتها و صندوقها چه نقشی بازی میکند و چگونه میتوانید نسخه رسمی آن را دانلود و تحلیل کنید.
امیدنامه در بورس چیست؟
امیدنامه سندی رسمی و مکتوب است که ناشر اوراق بهادار (شرکت یا صندوق سرمایهگذاری) پیش از عرضه اوراق خود به عموم تهیه میکند و در آن همه اطلاعات کلیدی برای تصمیمگیری سرمایهگذار را شفاف اعلام میکند. این سند نقش بروشور معرفی و در عمل پروپوزال رسمی ناشر به بازار بورس را بازی میکند و تنها پس از بررسی و تایید سازمان بورس و اوراق بهادار اعتبار پیدا میکند.
محتوای امیدنامه پاسخ روشنی به چهار پرسش اصلی سرمایهگذار میدهد. سرمایه جمعآوریشده صرف چه فعالیتی میشود، بازدهی احتمالی از کدام مسیر ساخته میشود، چه ریسکهایی این مسیر را تهدید میکند و هزینهها و کارمزدها با چه فرمولی از دارایی کسر میشوند.
به این ترتیب امیدنامه یک متن تبلیغاتی نرم نیست، بلکه بروشور استانداردشدهای است که ناشر در قبال هر جمله آن پاسخگو است. هرچند حجم این سند در نگاه اول زیاد بهنظر میرسد، خواندن دقیق آن چند دقیقهای وقت میگیرد و میتواند جلوی انتخاب اشتباه سرمایهگذار را بگیرد.
ماهیت حقوقی و سندیت قانونی امیدنامه
امیدنامه پس از ثبت نزد سازمان بورس و اوراق بهادار، در حکم سندی الزامآور برای ناشر است. بندهای آن تعهد یکطرفه ناشر در برابر دارندگان اوراق بهشمار میآید و در صورت بروز اختلاف، مراجع رسیدگی بازار سرمایه و محاکم دادگستری همین متن را مبنای سنجش تکالیف طرفین قرار میدهند.
نکته مهم برای سرمایهگذار این است که خرید واحدهای سرمایهگذاری یا مشارکت در پذیرهنویسی، در عمل بهمعنای پذیرش مفاد امیدنامه است. پس از آن، سرمایهگذار نمیتواند ادعا کند از حد نصاب داراییها، نرخ کارمزد یا محدودیتهای سرمایهگذاری بیخبر بوده است، چون همه این موارد پیشتر بهصورت عمومی منتشر شدهاند.
در سوی دیگر، ناشر هم حق ندارد خارج از چارچوب اعلامی رفتار کند. هرگونه تغییر در اهداف، ارکان یا ساختار هزینهها باید نخست به تصویب مرجع صلاحیتدار برسد و سپس در نسخه بهروزشده امیدنامه منتشر شود تا اعتبار قانونی داشته باشد.
تفاوت اساسنامه و امیدنامه در بورس
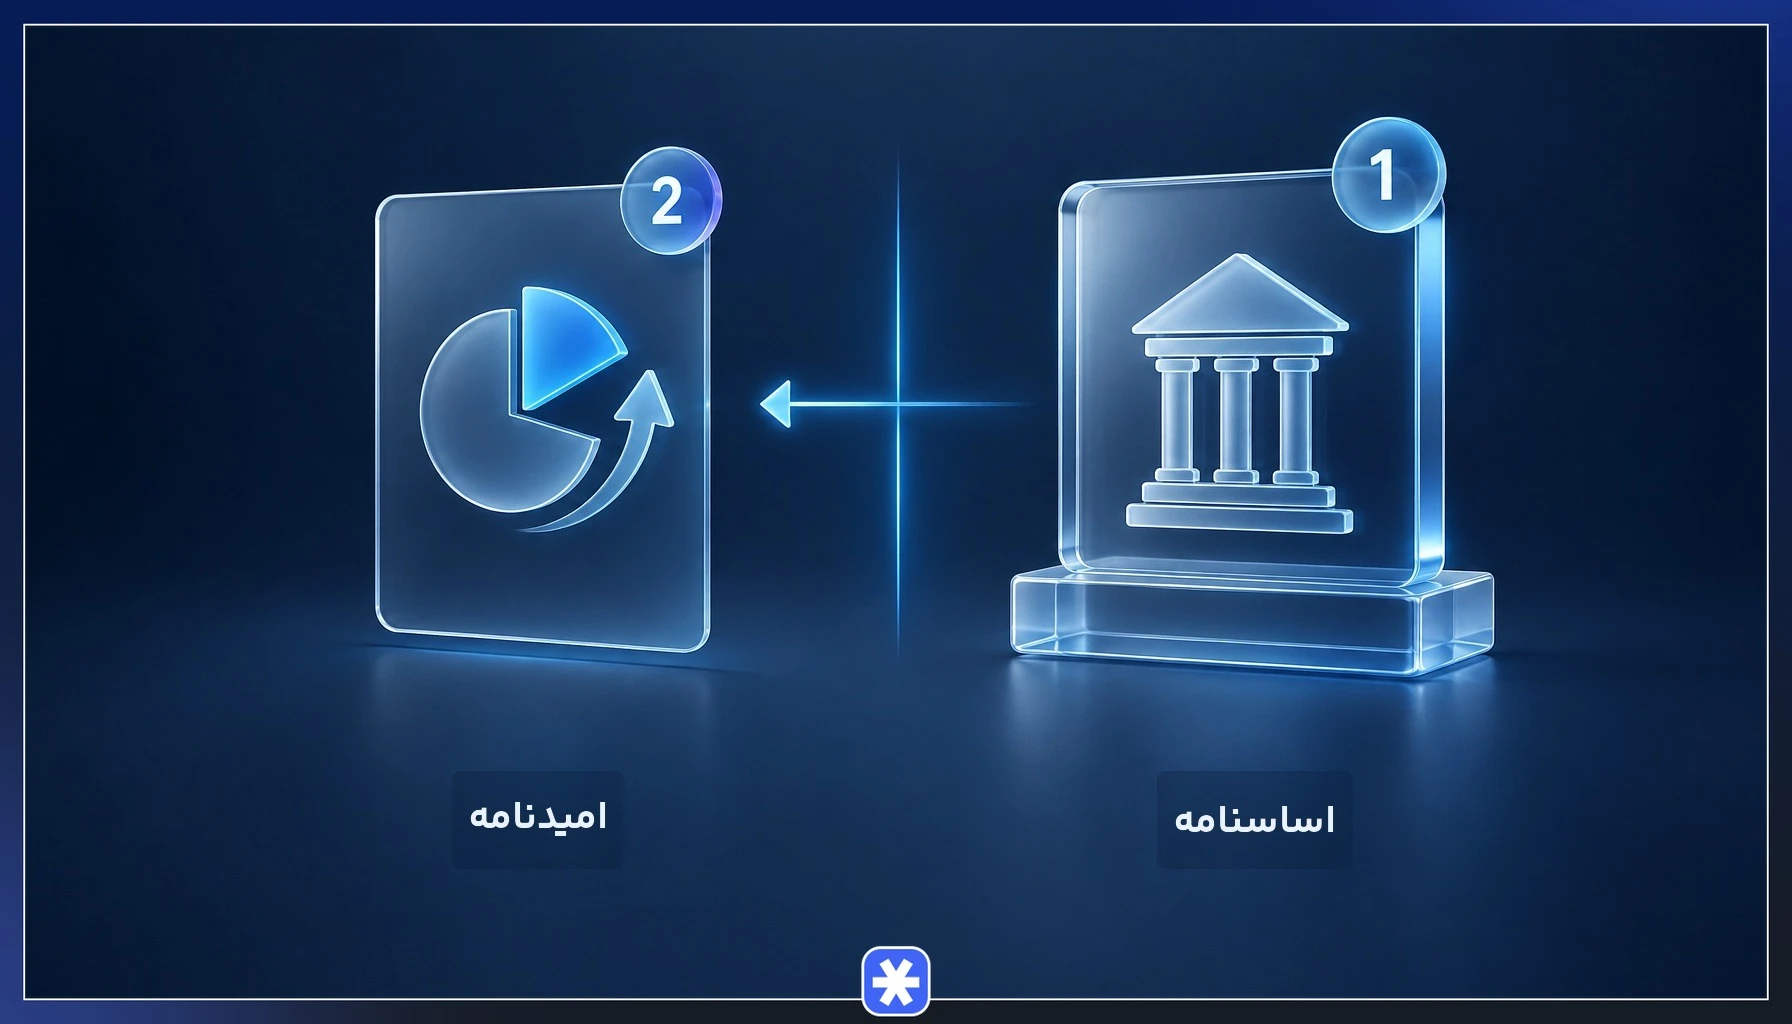
اساسنامه و امیدنامه دو سند پایه هر صندوق سرمایهگذاری هستند که کارکردی مکمل دارند. اساسنامه قانون اساسی و چارچوب حقوقی ثابت صندوق است و امیدنامه برنامه عملیاتی و سرمایهگذاری آن را تعیین میکند. جدول زیر تفاوت اساسنامه و امیدنامه را روشن میکند:
| ویژگی | اساسنامه | امیدنامه |
| کارکرد اصلی | تعیین ساختار حقوقی، ارکان و تکالیف دارندگان واحدها | تعیین اهداف، استراتژی سرمایهگذاری، حد نصابها و هزینهها |
| محتوای غالب | مقررات اداره، نحوه تشکیل مجامع، تصفیه و انحلال | حد نصاب داراییها، کارمزدها، ریسکها و روش محاسبه NAV |
| میزان ثبات | بسیار باثبات و با تغییرات محدود | انعطافپذیرتر و متناسب با شرایط بازار |
| مرجع تغییر | تصویب مجمع صندوق با تایید سازمان بورس | پیشنهاد مدیر و تایید متولی با مجوز سازمان بورس (بدون نیاز به مجمع) |
| اهمیت برای سرمایهگذار | شناخت حقوق قانونی و مسیر پیگیری شکایات | سنجش بازدهی مورد انتظار، هزینهها و سطح ریسک پیش از خرید |
به بیان ساده، اساسنامه میگوید صندوق چگونه اداره میشود و امیدنامه توضیح میدهد سرمایه شما کجا سرمایهگذاری میشود.
نقش امیدنامه در پذیرش شرکتها در بورس اوراق بهادار
در فرایند پذیرش شرکتها در بورس اوراق بهادار تهران و فرابورس ایران، تهیه امیدنامه یکی از الزامات اصلی است. شرکت متقاضی باید در این سند وضعیت مالی، ترکیب سهامداران، طرحهای توسعه، بازار محصول و ریسکهای صنعت خود را افشا کند تا هیئت پذیرش و سازمان بورس و اوراق بهادار امکان ارزیابی دقیق شرکت را داشته باشند.
این سند در مرحله پذیرهنویسی و عرضه اولیه به مهمترین مرجع اطلاعاتی خریداران تبدیل میشود. طبق مقررات سازمان بورس و اوراق بهادار، مبلغ اسمی هر سهم در پذیرش بورس ۱۰۰۰ ریال است و نصاب سهام شناور یا عرضهشده بسته به بازار و تابلوی پذیرش متفاوت است (برای نمونه در بورس تهران تابلوی اصلی ۲۰٪، تابلوی فرعی ۱۵٪ و بازار دوم ۱۰٪؛ در فرابورس بازار اول ۱۰٪ و بازار دوم ۵٪ طبق دستورالعمل پذیرش همان بازار)، بنابراین امیدنامه تعیین میکند این حجم از سهام بر پایه چه چشماندازی به بازار میآید.
نکته مهم اینجاست که پذیرهنویسی (تخصیص سهام تازهمنتشرشده یا اوراق، که وجه آن مستقیم وارد شرکت میشود و صرف توسعه خط تولید یا بازپرداخت بدهی میگردد) با عرضه اولیه سهام موجود یکی نیست؛ در بیشتر عرضههای اولیه بازار ایران، سهامی که به خریداران تازه فروخته میشود متعلق به سهامداران فعلی شرکت است، نه سهام تازهمنتشر، و وجه حاصل مستقیم به خزانه شرکت وارد نمیشود. پیش از مشارکت در عرضه اولیه، بررسی امیدنامه مشخص میکند کدامیک از این دو حالت برای همان عرضه صادق است.
مثال کاربردی
فرض کنید دو شرکت تولیدی هماندازه در یک صنعت، همزمان برای پذیرش اقدام میکنند. امیدنامه شرکت اول از قرارداد فروش بلندمدت با مشتری عمده و طرح افزایش ظرفیت خبر میدهد، در حالی که امیدنامه شرکت دوم وابستگی درآمد به نرخ ارز و سررسید نزدیک تسهیلات بانکی را بهعنوان ریسک اصلی معرفی میکند. این دو سند، با ظاهر مالی مشابه، دو سطح ریسک متفاوت را به سرمایهگذار اعلام میکنند.
امیدنامه صندوقهای سرمایهگذاری چه کاربردی دارد؟
امیدنامه صندوق سرمایه گذاری تعیین میکند مدیر صندوق مجاز است داراییهای جمعآوریشده را در چه ابزارهایی و با چه سقفی بهکار بگیرد. حد نصاب سهام، اوراق با درآمد ثابت، سپرده بانکی و سایر ابزارها در همین سند مشخص میشود و ترکیب پرتفوی صندوق باید همیشه در چارچوب اعلامی باقی بماند.
کارکرد دوم این سند، معرفی ارکان صندوق و تقسیم نقش میان آنها است. مدیر صندوق، متولی، حسابرس، مدیر ثبت و بازارگردان هرکدام وظیفه مشخصی دارند که دامنه اختیار و کارمزد آنها در امیدنامه قید میشود. برای انتخاب درست میان انواع صندوقهای سرمایهگذاری، مقایسه همین بخش از امیدنامهها راهگشاست.
- تعیین سطح ریسک: نسبت سهام به اوراق درآمد ثابت در حد نصابها، محافظهکار یا جسور بودن صندوق را نشان میدهد.
- شفافیت هزینهها: کارمزد مدیر، متولی و حسابرس پیش از سرمایهگذاری قابل محاسبه است.
- پیشبینی نقدشوندگی: تعهد بازارگردان و شرایط صدور و ابطال واحدها، سرعت خروج از صندوق را روشن میکند.
- امکان مقایسه: دو صندوق با نام مشابه، با مقایسه امیدنامه بهسادگی از هم تفکیک میشوند.
چه مواردی در امیدنامه شرکتها و صندوقها ذکر میشود؟
ساختار امیدنامه استاندارد است و سرمایهگذار با شناخت سرفصلهای آن میتواند در چند دقیقه به بخش موردنیاز خود برسد. مهمترین سرفصلهای این سند در فهرست زیر آمده است.
- مشخصات ناشر: نام کامل، شماره ثبت، تاریخ تاسیس، مدت فعالیت و نوع صندوق یا شرکت.
- اهداف و موضوع فعالیت: شرح دقیق فعالیتی که سرمایه جمعآوریشده صرف آن میشود.
- ارکان صندوق: معرفی مدیر، متولی، حسابرس و سایر ارکان همراه با سابقه و شماره ثبت آنها.
- حد نصاب داراییها: سقف و کف مجاز هر طبقه دارایی در پرتفوی و محدودیت سرمایهگذاری در یک نماد.
- نحوه محاسبه ارزش خالص دارایی: روش قیمتگذاری داراییها، زمان محاسبه و مبنای صدور و ابطال واحدها.
- کارمزدها و هزینهها: درصد یا مبلغ ثابت کارمزد هر رکن، هزینههای حسابرسی، تاسیس و نرمافزار.
- سیاست تقسیم سود: دورههای پرداخت سود و شرایط تقسیم آن میان دارندگان واحدها.
- ریسکهای سرمایهگذاری: فهرست ریسکهای بازار، نقدشوندگی، نرخ سود و ریسکهای خاص صنعت.
در میان این سرفصلها، بخش مربوط به محاسبه ارزش خالص دارایی بیشترین اثر عملی را بر بازدهی شما دارد، چون قیمت خرید و فروش واحدها بر همین مبنا تعیین میشود. اختلاف در روش قیمتگذاری داراییهای کممعامله، میتواند تفاوت محسوسی در بازدهی نهایی دو صندوق مشابه ایجاد کند.
استراتژیها و ریسکهای سرمایهگذاری در امیدنامه
بخش ریسکها در امیدنامه ارزشمندترین قسمت آن برای سرمایهگذار حرفهای است، چون ناشر موظف است عوامل تهدیدکننده بازدهی را خودش فهرست کند. ریسک بازار، ریسک نقدشوندگی، ریسک نرخ سود و ریسک تمرکز در یک صنعت یا یک نماد، پرتکرارترین موارد این فهرست هستند و ترتیب اهمیت آنها بسته به نوع صندوق تغییر میکند.
برای تحلیل کاربردی، استراتژی اعلامی را در کنار همین ریسکها بخوانید. اگر صندوقی هدف خود را کسب بازدهی بالاتر از شاخص اعلام کرده و همزمان حد نصاب سهام آن نزدیک سقف مجاز است، نوسان ارزش واحدها بالا خواهد بود و مدیریت ریسک در بازار سرمایه برای شما اهمیت بیشتری پیدا میکند.
چشمانداز مالی ترسیمشده در امیدنامه هم باید با واقعیت سنجیده شود. مقایسه عملکرد گذشته صندوق با اهداف اعلامی نشان میدهد مدیر تا چه اندازه به استراتژی خود پایبند بوده و تخصیص دارایی در پرتفوی، با وعدههای اولیه همخوانی داشته است.
مسئولیتهای ناشی از نقض مفاد امیدنامه در بازار سرمایه
تخلف از مفاد امیدنامه پیامد حقوقی مشخصی دارد. اگر مدیر صندوق حد نصاب داراییها را رعایت نکند، کارمزدی بیش از نرخ اعلامی برداشت کند یا سرمایه را در ابزاری خارج از چارچوب مجاز بهکار بگیرد، سازمان بورس و اوراق بهادار میتواند اقدامات انتظامی از تذکر و جریمه تا سلب صلاحیت و لغو مجوز رکن خاطی را اعمال کند.
در کنار مسئولیت انتظامی، مسئولیت مدنی جبران خسارت سرمایهگذاران هم مطرح است. سرمایهگذار زیاندیده میتواند با استناد به اساسنامه و امیدنامه ثابت کند کدام رکن از تکلیف قراردادی خود تخلف کرده و زیان وارده ناشی از همان تخلف بوده است. در موارد شدیدتر، مانند انتشار اطلاعات خلاف واقع در امیدنامه، موضوع وارد قلمرو جرایم بازار سرمایه میشود و مسئولیت کیفری مدیران را بهدنبال دارد.
ویژگی مهم ساختار صندوقها تفکیک وظایف میان ارکان صندوق است. متولی وظیفه نظارت دارد، حسابرس صورتهای مالی را بررسی میکند و مدیر تصمیم سرمایهگذاری میگیرد، بنابراین مسئولیت هر تخلف نخست بر عهده رکنی است که آن وظیفه به او سپرده شده است.
تحلیل دادنامههای هیئت داوری بورس درباره تخلفات ناشی از امیدنامه
رویه هیئت داوری بورس در پروندههای مربوط به صندوقها یک اصل روشن را تثبیت کرده است. شخصیت حقوقی مستقل صندوق باعث نمیشود مسئولیت ارکان در هم ادغام شود، بلکه هر رکن در محدوده تکالیف خود پاسخگو است. در یکی از آراء این مرجع آمده است:
وظایف و تعهدات صندوق سرمایهگذاری علیرغم دارا بودن شخصیت حقوقی مستقل، بر عهده اشخاص حقوقی مستقلی است که هر یک مطابق اساسنامه و امیدنامه بهتفکیک وظایف مختلفی را بر عهده گرفته و در صورت عدم ایفای تعهدات، مسئول نهایی خسارات حاصل از عمل خود است.
(هیئت داوری بورس)
نتیجه کاربردی این رویه برای سرمایهگذار زیاندیده اهمیت زیادی دارد. طرح دعوا باید علیه رکنی مطرح شود که تخلف در حوزه وظایف او رخ داده است، وگرنه دعوا بهدلیل نبود رابطه سببیت با شکست روبهرو میشود. به همین دلیل پیش از پیگیری شکایت در بورس، مستندسازی انحراف عملکرد از بندهای امیدنامه ضروری است.
در عمل، ادلهای مانند گزارشهای دورهای ارزش داراییها، صورتهای مالی حسابرسیشده و سوابق ترکیب پرتفوی، ابزار اصلی اثبات انحراف از امیدنامه هستند. سازمان بورس و اوراق بهادار نیز در جریان رسیدگی، گزارشهای نظارتی خود را در اختیار مرجع داوری قرار میدهد.
نحوه دسترسی به امیدنامه صندوقها و شرکتهای بورسی
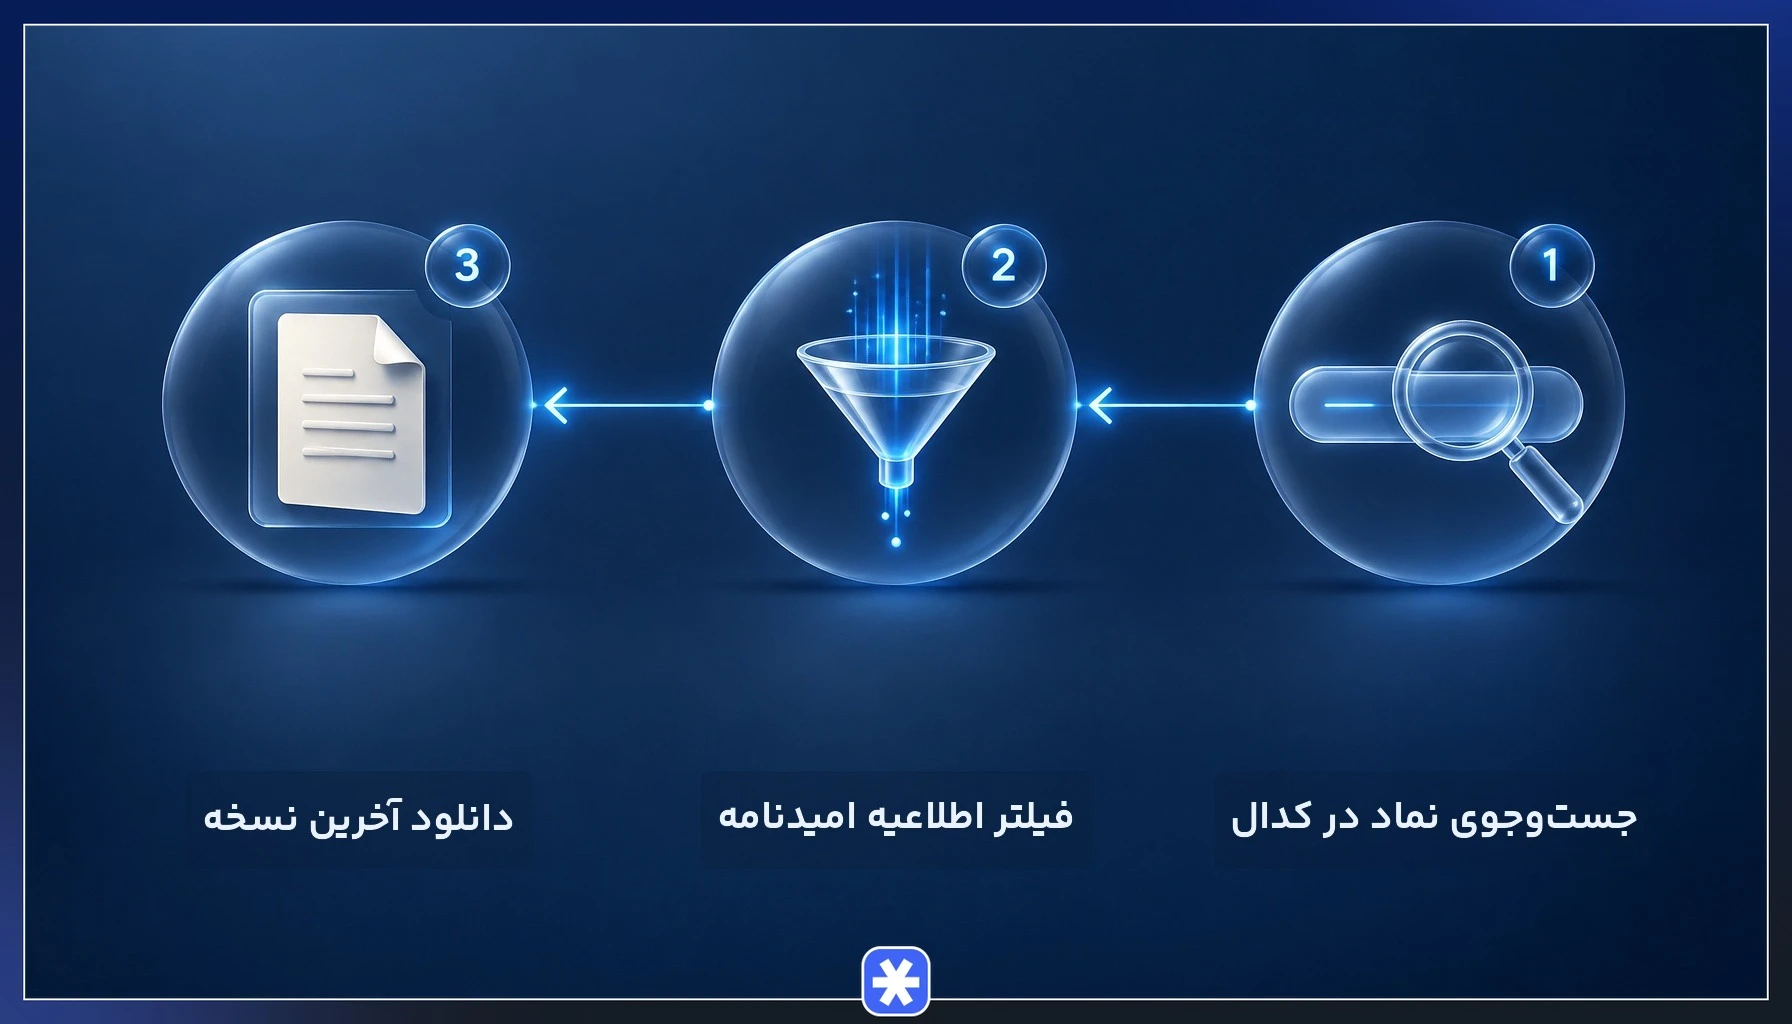
- ورود به سامانه کدال: به نشانی رسمی سامانه کدال بروید و در کادر جستوجو نام یا نماد شرکت و صندوق موردنظر را وارد کنید.
- فیلتر نوع اطلاعیه: در بخش جستوجوی اطلاعیهها، گروه اطلاعیه را روی «امیدنامه» یا «اطلاعات مربوط به پذیرهنویسی» تنظیم کنید.
- انتخاب آخرین نسخه: اطلاعیهها را بر اساس تاریخ انتشار مرتب کرده و جدیدترین نسخه تاییدشده را باز کنید؛ زیرا نسخههای قدیمی اعتبار اجرایی ندارند.
- دانلود فایل رسمی: فایل PDF پیوست اطلاعیه را دانلود و مهر و تاریخ تایید سازمان بورس را بررسی کنید.
- مراجعه به سایت اختصاصی صندوق: هر صندوق سرمایهگذاری وبسایت رسمی جداگانهای دارد که امیدنامه و اساسنامه آن در بخش مقررات یا درباره صندوق منتشر میشود.
- بررسی سایت فرابورس و بورس: برای صندوقهای قابل معامله (ETF) و شرکتهای در مسیر پذیرش، وبسایت رسمی بورس تهران و فرابورس ایران نیز نسخه امیدنامه را در پرونده نماد ارائه میدهند.
هنگام دانلود به تاریخ آخرین اصلاحیه دقت کنید، زیرا کارمزدها و حد نصابها در مجامع تغییر میکنند و تصمیمگیری بر پایه نسخه منقضیشده میتواند گمراهکننده باشد.
امیدنامه؛ نقشه راه شفافیت و مدیریت ریسک در سرمایهگذاری
امیدنامه پلی میان وعده ناشر و انتظار سرمایهگذار است و همین نقش، آن را به نخستین سند برای مطالعه پیش از هر تخصیص سرمایه تبدیل میکند. اساسنامه و امیدنامه در کنار هم تصویر کاملی از ساختار حقوقی و برنامه عملیاتی یک صندوق یا شرکت میسازند.
پیشنهاد عملی این است که پیش از خرید، سه بخش حد نصاب داراییها، جدول کارمزدها و فهرست ریسکها را با سطح ریسکپذیری و افق زمانی خود بسنجید و چشمانداز مالی اعلامی را با عملکرد واقعی گذشته مقایسه کنید. سرمایهگذاری آگاهانه از خواندن چند صفحه سند رسمی شروع میشود و همین عادت ساده، بخش بزرگی از تصمیمهای پرهزینه را حذف میکند.

من انیس مسکینی هستم و به عنوان مدیر محتوای وبسایت فراز فعالیت میکنم. بیش از هفت سال است که به عنوان تریدر و تحلیلگر در بازارهای مالی حضور دارم و تمرکز اصلی من روی رصد دقیق مارکت، شکار فرصتهای معاملاتی و تحلیل سناریوهای اقتصادی است. هدف من این است که پیچیدهترین مفاهیم بازار را به محتوایی ارزشمند و کاربردی تبدیل کنم تا مخاطبان بتوانند با اتکا به دانش که بهترین اهرم در سرمایهگذاری است، تصمیمات دقیقتری بگیرند؛ چرا که باور دارم یک محتوای عالی دقیقا مانند یک ترید موفق، باید در بهترین زمان ممکن بالاترین بازدهی را ایجاد کند. در کنار تحلیل و مدیریت محتوا، شیفتهی ایدهپردازی خلاقانه و کشف زوایای پنهان و کمتر دیدهشدهی بازارهای مالی هستم.