راهنمای جامع صندوق سرمایه گذاری مختلط و بررسی ویژگی های آن
بازار بورس ایران
صندوق سرمایهگذاری مختلط صندوقی است که دارایی خود را بین سهام، اوراق بهادار با درآمد ثابت و سایر داراییهای مجاز تقسیم میکند. به همین دلیل، این صندوقها از نظر میزان ریسک و بازده، بین صندوقهای سهامی و صندوقهای درآمد ثابت قرار میگیرند. بررسی چارت قیمت داراییهای موجود در سبد صندوق نیز میتواند به درک بهتر عملکرد و نوسانات آن کمک کند.
در این مقاله از فراز، بهطور کامل بررسی میکنیم که صندوق سرمایهگذاری مختلط چیست، چگونه فعالیت میکند، چه ویژگیهایی دارد و چه تفاوتی با سایر انواع صندوقهای سرمایهگذاری دارد. همچنین با مزایا، معایب و میزان ریسک این صندوقها آشنا میشویم تا دید روشنتری نسبت به نحوه عملکرد آنها داشته باشید.
صندوق سرمایهگذاری مختلط چیست؟
صندوق سرمایهگذاری مختلط یکی از انواع صندوقهای سرمایهگذاری است که سرمایه جمعآوریشده از سرمایهگذاران را همزمان در دو طبقه اصلی دارایی به کار میگیرد. بخشی از این سرمایه به سهام شرکتهای پذیرفتهشده در بازار سرمایه اختصاص مییابد و بخش دیگر در اوراق با درآمد ثابت و سپردههای بانکی سرمایهگذاری میشود.
در ادبیات مالی، از این ابزار با نامهایی مانند صندوقهای ترکیبی، صندوقهای متعادل یا صندوق هیبرید نیز یاد میشود. هر سه عنوان به ساختاری اشاره دارند که در آن سهام و داراییهای با درآمد ثابت در یک سبد سرمایهگذاری در کنار یکدیگر قرار میگیرند.
مدیر صندوق میتواند متناسب با شرایط بازار، وزن هر یک از این داراییها را در محدودههای مجاز تغییر دهد. به این ترتیب، صندوق مختلط از نظر میزان ریسک و بازده، بین صندوقهای سهامی و صندوقهای درآمد ثابت قرار میگیرد؛ یعنی در مقایسه با صندوقهای سهامی از نوسان کمتری برخوردار است و در عین حال، امکان کسب بازده بیشتری نسبت به صندوقهای درآمد ثابت دارد. برای نمونه، کاهش وزن سهام از ۶۰ به ۴۰ درصد در آستانه دورهای نزولی، افت ارزش واحدها را بهطور محسوسی کمتر میکند. همین انعطاف به صندوق مختلط رفتاری ملایمتر از صندوقهای سهامی و پویاتر از صندوقهای درآمد ثابت میدهد.
ترکیب داراییها و حد نصاب قانونی صندوق سرمایهگذاری مختلط
ترکیب دارایی های صندوق سرمایه گذاری مختلط را مقررات تعیین میکند و مدیر صندوق اجازه خروج از این چارچوب را ندارد. طبق سازمان بورس و اوراق بهادار، سهم سهام و حق تقدم در این صندوقها حداقل ۴۰ درصد و حداکثر ۶۰ درصد کل دارایی است و همین دامنه برای اوراق با درآمد ثابت و سپرده بانکی هم برقرار است.
| طبقه دارایی | حد نصاب مجاز | نقش در سبد |
|---|---|---|
| سهام و حق تقدم | حداقل ۴۰ درصد و حداکثر ۶۰ درصد | موتور رشد سرمایه و کسب بازدهی بالاتر |
| اوراق با درآمد ثابت و سپرده | حداقل ۴۰ درصد و حداکثر ۶۰ درصد | تثبیت ارزش سبد و تامین نقدینگی |
| سایر داراییهای مجاز | سهم محدود طبق امیدنامه | مدیریت نقدشوندگی روزانه |
این ساختار دوطرفه باعث میشود سقف سود و کف زیان صندوق سرمایهگذاری مختلط هر دو محدود بماند. حتی در بدترین دورههای بازار سهام، دستکم ۴۰ درصد دارایی صندوق در ابزارهای کمریسک قرار دارد و جریان درآمدی آن بخشی از افت قیمت سهام را جبران میکند. مدیر صندوق موظف است در بازههای تعیینشده ترکیب دارایی را به محدوده مجاز بازگرداند، حتی اگر رشد قیمت سهام وزن این بخش را بهصورت خودکار از سقف عبور داده باشد.
انواع صندوقهای سرمایهگذاری مختلط
صندوق مختلط را از دو زاویه دستهبندی میکنند، نحوه معامله واحدها و وجود سازوکار حفاظت از اصل سرمایه.
- صندوق مختلط قابل معامله (ETF): واحدهای آن مانند سهام و در ساعتهای معاملاتی بورس خرید و فروش میشود.
- صندوق مختلط صدور و ابطالی: خرید و فروش واحدها از راه وبسایت خود صندوق یا شعب کارگزاری و بر مبنای قیمت اعلامی انجام میشود.
- صندوق مختلط با تضمین اصل سرمایه: رکن ضامن جبران خسارت، بازگشت اصل سرمایه را با شرط ماندگاری مشخص تعهد میکند.
انتخاب میان این سه دسته به سبک سرمایهگذاری شما بستگی دارد. سرعت نقدشوندگی، سطح محافظهکاری و میزان آشنایی با سامانه معاملاتی، سه عامل تعیینکننده در این انتخاب هستند. سرمایهگذاری که به خرید و فروش سریع نیاز دارد به سراغ نسخه قابل معامله میرود و فردی که افق طولانیتری در نظر گرفته، محدودیت زمانی فرایند ابطال را مانع مهمی نمیبیند.
صندوقهای مختلط قابل معامله و صدور و ابطالی
در صندوق مختلط قابل معامله، واحدها در تابلوی بورس و بر اساس عرضه و تقاضا قیمت میخورند و سرمایهگذار بدون خروج از سامانه کارگزاری معامله را انجام میدهد. در مقابل، فرایند صدور و ابطال بر مبنای قیمت اعلامی خود صندوق اجرا میشود و درخواست شما با قیمت روز کاری بعد پردازش میشود.
| ویژگی | صندوق قابل معامله | صندوق صدور و ابطالی |
|---|---|---|
| محل معامله | سامانه معاملاتی بورس | وبسایت صندوق یا شعب کارگزاری |
| مبنای قیمت | قیمت تابلو بر اساس عرضه و تقاضا | ارزش خالص دارایی (NAV) اعلامی صندوق |
| زمان دریافت وجه فروش | دو روز کاری پس از معامله | چند روز کاری پس از ثبت درخواست ابطال |
| پیشنیاز | کد بورسی فعال | ثبتنام در سامانه صدور و ابطال صندوق |
شناخت سازوکار صندوقهای قابل معامله پیش از خرید اهمیت دارد، چون قیمت تابلو گاهی از ارزش خالص دارایی هر واحد فاصله میگیرد و ورود در قیمتهای بالاتر، بازدهی نهایی شما را کاهش میدهد.
صندوقهای مختلط دارای تضمین اصل سرمایه و سازوکار رکن ضامن
نسل تازهای از صندوقهای مختلط رکن ضامن جبران خسارت دارد. این رکن تعهد میکند اگر ارزش واحدهای سرمایهگذار پس از دوره ماندگاری تعیینشده (برای نمونه ۱۸۰ روز) کمتر از مبلغ اولیه باشد، مابهالتفاوت را از محل منابع خود جبران کند.
سازوکار جایگزین دیگری هم در بازار سرمایه رسمیت دارد. برخی صندوقهای تضمینی (بیشتر از نوع سهامی) بهجای رکن ضامن، تضمین اصل سرمایه را از محل واحدهای ممتاز تامین میکنند. هر دو مدل زیر نظر سازمان بورس و اوراق بهادار فعالیت میکنند؛ نوع دقیق تضمین هر صندوق در امیدنامه همان صندوق مشخص شده است.
شرط ماندگاری هسته اصلی این سازوکار است. اگر پیش از پایان دوره تعیینشده واحدها را ابطال کنید، تعهد ضامن از بین میرود و زیان احتمالی بر عهده خود سرمایهگذار میماند. به همین دلیل چنین صندوقهایی برای سرمایهای مناسباند که تا پایان آن دوره به آن نیازی ندارید.
تعهد ضامن فقط اصل سرمایه را پوشش میدهد و سطح بازدهی و ریسک باقی سبد همچنان به عملکرد بازار وابسته است. در برابر این حفاظت، صندوق معمولا کارمزد مدیریت بالاتری نسبت به صندوقهای مختلط عادی دریافت میکند. پیش از خرید باید در امیدنامه بررسی کنید که تعهد ضامن کل مبلغ سرمایهگذاری را پوشش میدهد یا سقف مشخصی دارد و دوره ماندگاری از چه تاریخی آغاز میشود.
مزایای سرمایهگذاری در صندوق مختلط
مزایای صندوق سرمایه گذاری مختلط بیشتر از ترکیب دو طبقه دارایی و مدیریت حرفهای آن سرچشمه میگیرد.
- تنوعبخشی خودکار: با خرید حتی چند واحد، سرمایه شما بهطور همزمان در دهها سهم و چند نوع اوراق پخش میشود.
- مدیریت حرفهای: تیم تحلیل صندوق وزن سهام و اوراق را بر اساس شرایط بازار تغییر میدهد و نیازی به رصد روزانه بازار از سوی شما نیست.
- نقدشوندگی بالا: رکن بازارگردان در صندوقهای قابل معامله و فرایند ابطال در صندوقهای صدور و ابطالی، خروج از سرمایهگذاری را در کوتاهترین زمان ممکن میکند.
- ورود با سرمایه اندک: برای بهرهمندی از سبدی متنوع نیازی به سرمایه بزرگ ندارید.
- شفافیت اطلاعاتی: ارزش خالص دارایی هر واحد و ترکیب داراییها بهصورت دورهای منتشر میشود و عملکرد صندوق قابل ارزیابی است.
- تعادل ریسک: بخش اوراق در دورههای ریزش بازار سهام نقش ضربهگیر را بازی میکند.
ریسکها و معایب صندوق سرمایهگذاری مختلط
در کنار نقاط قوت، صندوق مختلط محدودیتهایی دارد که شناخت آنها پیش از خرید ضروری است.
- نوسان بخش سهام: تا ۶۰ درصد دارایی صندوق در بازار سهام قرار دارد و ریزش بازار مستقیما ارزش واحدها را کاهش میدهد.
- نبود سود قطعی و ثابت: بازدهی این صندوقها از پیش تضمین نمیشود و به عملکرد بازار بستگی دارد.
- وابستگی به تصمیم مدیر: انتخاب نادرست زمان تغییر وزن سهام و اوراق، بازدهی و ریسک سبد را به زیان سرمایهگذار تغییر میدهد.
- بازدهی کمتر در بازار صعودی: در دورههای رشد پرقدرت بورس، بازده این صندوقها از صندوقهای سهامی عقب میماند.
- هزینههای مدیریت: کارمزد ارکان صندوق از داراییها کسر میشود و بازده خالص سرمایهگذار را کاهش میدهد.
- فاصله قیمت با ارزش ذاتی: در صندوقهای قابل معامله، قیمت تابلو گاهی بالاتر یا پایینتر از ارزش واقعی هر واحد معامله میشود.
صندوق سرمایهگذاری مختلط برای چه افرادی مناسب است؟
صندوق سرمایهگذاری مختلط برای سرمایهگذاران با ریسکپذیری متوسط طراحی شده است. مخاطب اصلی این صندوقها فردی است که سود سپرده بانکی و صندوقهای درآمد ثابت اهداف مالی او را پوشش نمیدهد و در عین حال از تحمل ریزشهای شدید بازار سهام ناتوان است.
- افق زمانی میانمدت: سرمایهای که دستکم برای یک تا سه سال به آن نیازی ندارید، فرصت کافی برای جبران نوسانهای کوتاهمدت پیدا میکند.
- نبود زمان برای تحلیل: سرمایهگذاری که امکان رصد روزانه بازار را ندارد، مدیریت سبد را به تیم حرفهای صندوق میسپارد.
- تازهواردان بورس: ورود به بازار سهام از راه صندوقهای متعادل، تجربهای کمتنشتر از خرید مستقیم سهام ایجاد میکند.
- سبدهای ترکیبی: سرمایهگذاران حرفهای هم از این صندوقها بهعنوان بخش میانی سبد خود در کنار طلا و درآمد ثابت استفاده میکنند.
در مقابل، سرمایهای که در چند ماه آینده برای خرید مسکن، هزینه درمان یا تعهد مالی مشخص لازم دارید، جای مناسبی در این صندوقها ندارد. برای چنین هدفی، ابزارهای کمریسکتر گزینه منطقیتری هستند.
مقایسه صندوق مختلط با صندوق درآمد ثابت و صندوق سهامی
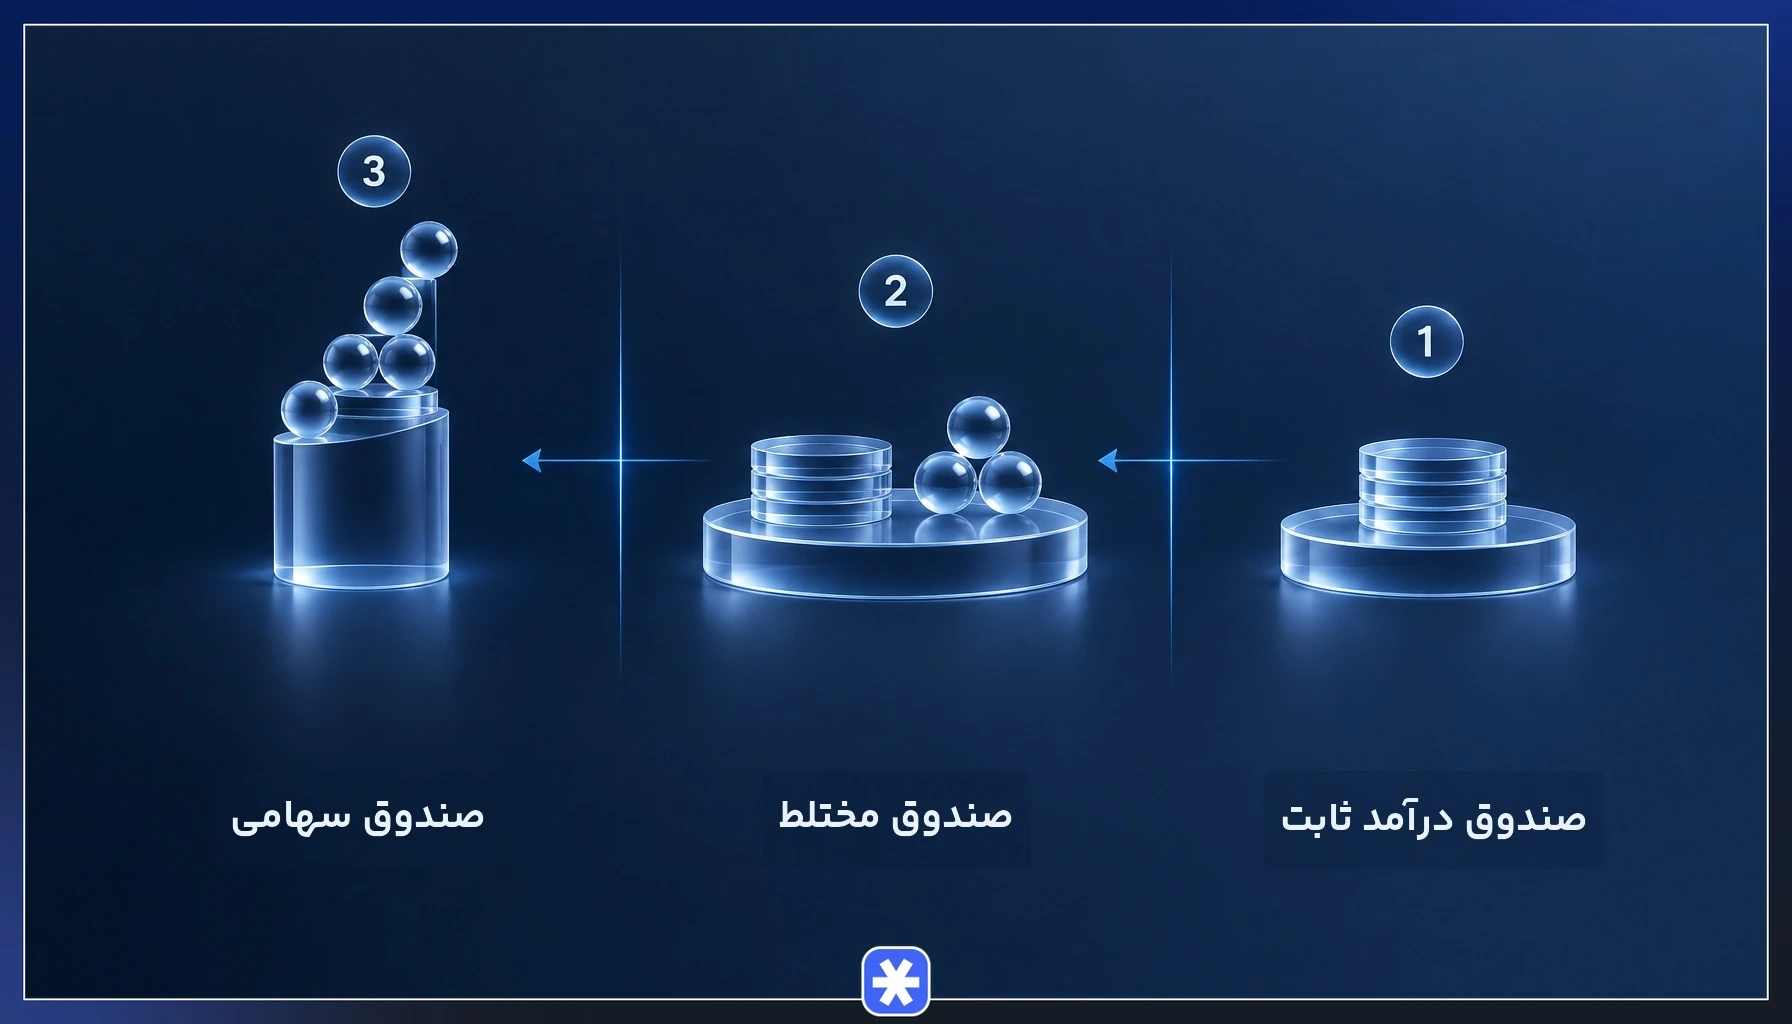
مقایسه صندوق مختلط با صندوق درآمد ثابت و صندوق سهامی نشان میدهد که هر سه ابزار روی طیف واحدی از ریسک قرار دارند و صندوق مختلط نقطه میانی آن را اشغال میکند.
| معیار | صندوق درآمد ثابت | صندوق مختلط | صندوق سهامی |
|---|---|---|---|
| ترکیب دارایی | عمدتا اوراق با درآمد ثابت و سپرده | ۴۰ تا ۶۰ درصد سهام و مابقی اوراق | دستکم ۷۰ درصد سهام |
| سطح ریسک | کم | متوسط | زیاد |
| بازده انتظاری | نزدیک به سود بانکی | بالاتر از درآمد ثابت و پایینتر از سهامی | بیشترین بازده بالقوه |
| پرداخت سود دورهای | در بسیاری از صندوقها برقرار است | معمولا برقرار نیست | برقرار نیست |
| افق مناسب | کوتاهمدت | میانمدت | بلندمدت |
اگر هدف شما حفظ ارزش سرمایه با کمترین نوسان است، صندوقهای درآمد ثابت پاسخ دقیقتری میدهند. در نقطه مقابل، سرمایهگذاری با افق بلندمدت و تحمل بالای نوسان، بازده بیشتری را در صندوقهای سهامی پیدا میکند و صندوق مختلط برای حالت میانه این دو انتخاب میشود.
معیارهای انتخاب بهترین صندوق سرمایهگذاری مختلط
بهترین صندوق سرمایه گذاری مختلط با نگاه به بازده یک ماه گذشته انتخاب نمیشود. ارزیابی درست به بررسی چند معیار کنار هم نیاز دارد که تصویر کاملی از کیفیت مدیریت صندوق سرمایهگذاری مختلط میسازند.
- سابقه بازدهی در دورههای مختلف: عملکرد صندوق را هم در بازار صعودی و هم در دوره ریزش بررسی کنید تا کیفیت واقعی مدیریت آن روشن شود.
- اعتبار مدیر صندوق: سابقه شرکت سبدگردان و عملکرد دیگر صندوقهای تحت مدیریت آن، شاخص مهمی برای اعتماد است.
- اندازه دارایی تحت مدیریت: صندوقهای بزرگتر ثبات بیشتری دارند و ابطالهای سنگین ساختار آنها را بههم نمیریزد.
- نقدشوندگی و حجم معاملات: در صندوقهای قابل معامله، حجم روزانه بالا و حضور فعال بازارگردان خروج سریع را تضمین میکند.
- روند ارزش خالص دارایی: رشد باثبات ارزش خالص دارایی هر واحد در بازههای طولانی، معیاری دقیقتر از بازده مقطعی است.
- ساختار هزینهها: کارمزد مدیریت و هزینه ارکان را میان چند صندوق مشابه مقایسه کنید.
پیش از تصمیم نهایی، عملکرد چند صندوق را در سامانه فیپیران کنار هم بگذارید و بازدهی هر گزینه را در بازههای یکساله و سهساله بسنجید.
تحلیل شاخص شارپ و بازدهی تعدیلشده بر اساس ریسک برای انتخاب بهترین صندوق مختلط
شاخص شارپ (Sharpe Ratio) نشان میدهد صندوق در برابر هر واحد ریسکی که پذیرفته، چه اندازه بازده اضافه ساخته است. محاسبه آن ساده است، مابهالتفاوت بازدهی صندوق و نرخ بازده بدون ریسک را بر انحراف معیار بازدهی همان صندوق تقسیم میکنند و هر چه عدد نهایی بزرگتر باشد، کیفیت بازده تعدیلشده بهتر است.
فرض کنید دو صندوق مختلط را مقایسه میکنید. صندوق نخست در یک سال ۴۰ درصد بازده با انحراف معیار ۲۰ ساخته و صندوق دوم ۳۵ درصد بازده با انحراف معیار ۱۰. با فرض نرخ بازده بدون ریسک ۲۵ درصد، شاخص شارپ صندوق نخست ۰.۷۵ و صندوق دوم ۱ میشود.
نتیجه این محاسبه، قضاوت اولیه را وارونه میکند. صندوق دوم با بازده کمتر، سود پایدارتری نسبت به نوسانی که به سرمایهگذار تحمیل کرده ساخته و از نگاه بازدهی و ریسک گزینه باکیفیتتری است. برای نرخ بازده بدون ریسک هم معمولا سود اوراق خزانه اسلامی یا بازدهی صندوقهای درآمد ثابت را مبنا قرار میدهند. توجه به این شاخص در کنار بازده مطلق، انتخاب بهترین صندوق سرمایه گذاری مختلط را از حالت شهودی خارج میکند.
نحوه و مراحل سرمایهگذاری در صندوقهای مختلط
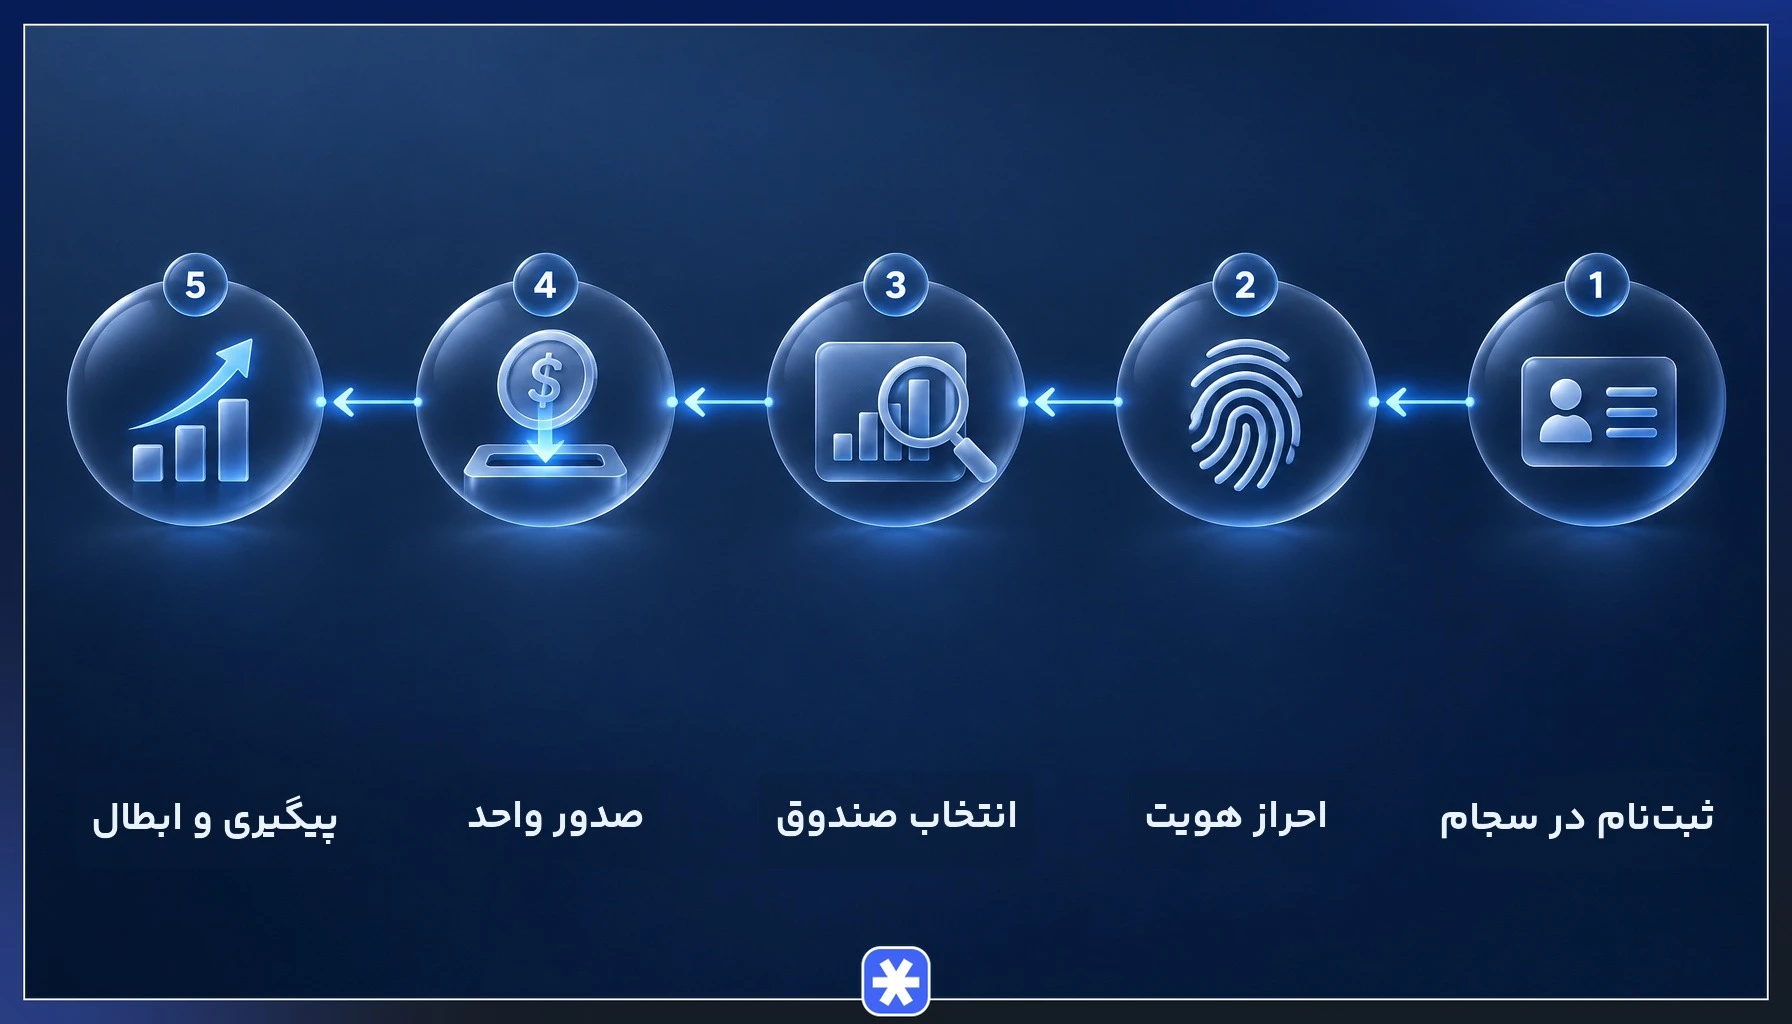
- ثبتنام در سجام: اطلاعات هویتی و بانکی خود را در سامانه جامع ثبت اطلاعات مشتریان وارد کنید و کد پیگیری بگیرید.
- احراز هویت: احراز هویت را بهصورت غیرحضوری از راه سامانههای مجاز یا حضوری در دفاتر پیشخوان تکمیل کنید تا کد بورسی صادر شود.
- انتخاب صندوق: امیدنامه، ترکیب دارایی و سابقه بازدهی چند صندوق مختلط را مقایسه و گزینه متناسب با هدف خود را انتخاب کنید.
- ثبت درخواست و واریز وجه: در صندوقهای صدور و ابطالی درخواست صدور واحد را در سامانه صندوق ثبت کنید و در صندوقهای قابل معامله نماد آن را از سامانه کارگزاری بخرید.
- پیگیری و ابطال: ارزش واحدها را بهصورت دورهای دنبال کنید و در زمان نیاز به نقدینگی، درخواست ابطال یا فروش واحدها را ثبت کنید.
تکمیل ثبتنام و احراز هویت سجام پیشنیاز همه مسیرهای بعدی است و بدون آن امکان سرمایهگذاری در صندوق سرمایهگذاری مختلط وجود ندارد. وجه حاصل از ابطال هم فقط به حسابی واریز میشود که در همین سامانه ثبت شده باشد. اگر قصد خرید واحدهای صندوق قابل معامله را دارید، افزون بر این مراحل باید در کارگزاری خود دسترسی آنلاین معاملات را فعال کرده باشید.
کارمزدها و هزینههای معامله واحدهای صندوق مختلط
هزینههای سرمایهگذاری در صندوق مختلط دو لایه دارد، کارمزدی که هنگام خرید یا فروش واحدها پرداخت میکنید و هزینههایی که بهصورت روزانه از دارایی صندوق کسر میشود.
| نوع هزینه | میزان | نحوه پرداخت |
|---|---|---|
| کارمزد معاملات صندوق قابل معامله | حدود ۰.۲۴ درصد مجموع خرید و فروش | هنگام ثبت سفارش در سامانه کارگزاری |
| کارمزد صدور و ابطال | طبق نرخ اعلامی در امیدنامه هر صندوق | هنگام ثبت درخواست صدور یا ابطال واحد |
| کارمزد مدیریت و ارکان | درصدی سالانه از ارزش داراییها | کسر روزانه از دارایی صندوق |
کارمزد مدیریت پیش از اعلام ارزش خالص دارایی هر واحد از داراییها کسر میشود، بنابراین بازدهی منتشرشده صندوق پیشتر این هزینه را در خود لحاظ کرده است. تفاوت چنددهم درصدی در نرخ ارکان، در بازه چندساله اثر محسوسی بر سود نهایی شما میگذارد. در صندوقهای قابل معامله هم کارمزد در همان لحظه ثبت سفارش از حساب کسر میشود و برای معاملههای کوتاهمدت و پرتکرار، همین رقم کوچک به هزینهای محسوس تبدیل میشود.
نحوه محاسبه سود و بازدهی صندوق مختلط
سود صندوق مختلط از تفاوت ارزش خالص دارایی هر واحد در زمان خرید و زمان فروش به دست میآید. در صندوقهای صدور و ابطالی دو قیمت جداگانه اعلام میشود، قیمت صدور برای خرید واحد و قیمت ابطال برای فروش آن، و فاصله کوچک میان این دو بخشی از هزینه ورود و خروج را نشان میدهد.
محاسبه با مثالی ساده روشنتر میشود. اگر ۱۰۰ واحد را با قیمت صدور ۲۵ هزار تومان بخرید، ۲ میلیون و ۵۰۰ هزار تومان پرداخت میکنید. اگر پس از یک سال قیمت ابطال به ۳۰ هزار تومان برسد، ارزش دارایی شما به ۳ میلیون تومان میرسد و ۵۰۰ هزار تومان سود یعنی بازدهی ۲۰ درصدی به دست آوردهاید.
در صندوقهای قابل معامله همین منطق با قیمت تابلو اجرا میشود. مقایسه مداوم قیمت تابلو با ارزش خالص دارایی هر صندوق کمک میکند در قیمتی بالاتر از ارزش واقعی وارد نشوید و بازدهی و ریسک معامله را از ابتدا به سود خود تنظیم کنید.
صندوق مختلط؛ تعادل هوشمندانه میان ریسک و بازدهی در بورس
صندوق سرمایهگذاری مختلط جایگاه روشنی در سبد سرمایهگذاری دارد. ترکیب متعادل سهام و اوراق با درآمد ثابت باعث میشود این صندوق مختلط در دورههای رشد بازار از بازدهی سهام بهره ببرد و در دورههای اصلاح، افت کمتری نسبت به صندوقهای سهامی تجربه کند. همین رفتار دوگانه، صندوقهای ترکیبی را به گزینهای کاربردی برای سرمایهگذاران با ریسکپذیری متوسط تبدیل کرده است.
مسیر عملی ساده است. ابتدا افق زمانی و میزان تحمل نوسان خود را مشخص کنید، سپس چند صندوق را از نظر سابقه بازدهی، اندازه دارایی و بازده تعدیلشده بر اساس ریسک بسنجید و در نهایت با ثبتنام در سجام واحدهای بهترین صندوق سرمایه گذاری مختلط را متناسب با هدف خود خریداری کنید. بازبینی دورهای عملکرد صندوق هم به اندازه انتخاب اولیه اهمیت دارد، چون تغییر تیم مدیریت یا افت مداوم بازده نسبت به صندوقهای مشابه، نشانه روشنی برای جابهجایی سرمایه به گزینه بهتر است.
سوالات متداول
۱. آیا صندوقهای سرمایهگذاری مختلط سود ماهانه و دورهای پرداخت میکنند؟
۲. حداقل سرمایه لازم برای خرید واحدهای صندوق سرمایهگذاری مختلط چقدر است؟
۳. آیا احتمال زیان یا اصل سرمایه در صندوق مختلط وجود دارد؟

من انیس مسکینی هستم و به عنوان مدیر محتوای وبسایت فراز فعالیت میکنم. بیش از هفت سال است که به عنوان تریدر و تحلیلگر در بازارهای مالی حضور دارم و تمرکز اصلی من روی رصد دقیق مارکت، شکار فرصتهای معاملاتی و تحلیل سناریوهای اقتصادی است. هدف من این است که پیچیدهترین مفاهیم بازار را به محتوایی ارزشمند و کاربردی تبدیل کنم تا مخاطبان بتوانند با اتکا به دانش که بهترین اهرم در سرمایهگذاری است، تصمیمات دقیقتری بگیرند؛ چرا که باور دارم یک محتوای عالی دقیقا مانند یک ترید موفق، باید در بهترین زمان ممکن بالاترین بازدهی را ایجاد کند. در کنار تحلیل و مدیریت محتوا، شیفتهی ایدهپردازی خلاقانه و کشف زوایای پنهان و کمتر دیدهشدهی بازارهای مالی هستم.