صندوق سرمایهگذاری سهامی چیست؟ راهنمای جامع انواع، مزایا و بازدهی
بازار بورس ایران
صندوق سرمایهگذاری سهامی یکی از روشهای سرمایهگذاری غیرمستقیم در بازار سرمایه است که بخش عمده دارایی آن در سهام و سایر اوراق بهادار مرتبط با بازار سهام سرمایهگذاری میشود. این صندوقها برای افرادی مناسب هستند که میخواهند در بازار سهام فعالیت کنند، اما ترجیح میدهند مدیریت سبد سرمایهگذاری خود را به متخصصان بسپارند. اما صندوقهای سهامی چه انواعی دارند و بازدهی آنها چگونه محاسبه میشود؟ در این مقاله بررسی میکنیم صندوق سرمایهگذاری سهامی چیست، چه مزایا و ریسکهایی دارد و هنگام انتخاب آن باید به چه عواملی توجه کرد. همچنین با بررسی بازدهی و عملکرد صندوقها و استفاده از چارت قیمت میتوان دید بهتری نسبت به روند عملکرد آنها در دورههای مختلف به دست آورد.
صندوق سرمایهگذاری سهامی چیست؟
صندوق سرمایهگذاری سهامی یکی از انواع صندوقهای سرمایهگذاری و یک نهاد مالی تحت نظارت سازمان بورس و اوراق بهادار است. این صندوق با جمعآوری سرمایه سرمایهگذاران، بخش عمده دارایی خود را در سهام شرکتهای پذیرفتهشده در بورس و فرابورس سرمایهگذاری میکند. سرمایهگذار در ازای سرمایه خود، واحدهای سرمایهگذاری دریافت میکند و به نسبت تعداد واحدهایش در سود و زیان حاصل از عملکرد سبد صندوق سهیم میشود.
این ساختار سرشناسترین شکل سرمایهگذاری غیرمستقیم در بازار بورس است. به جای آنکه خودتان سهم انتخاب کنید، نقطه ورود و خروج بگیرید و اخبار شرکتها را دنبال کنید، تیم تحلیل و مدیر صندوق این وظیفه را بر عهده میگیرند و شما تنها بازدهی سبد را دنبال میکنید.
مزیت اصلی صندوق سهامی، تنوعبخشی اجباری آن است. حتی با چند میلیون تومان، دارایی شما میان دهها سهم از صنایع مختلف پخش میشود و ریسک تمرکز روی یک شرکت از بین میرود. همین ویژگی صندوقهای سهامی را به نقطه شروع منطقی برای تازهواردان بازار سرمایه تبدیل کرده است.
نحوه کارکرد و ترکیب داراییهای صندوق سهامی
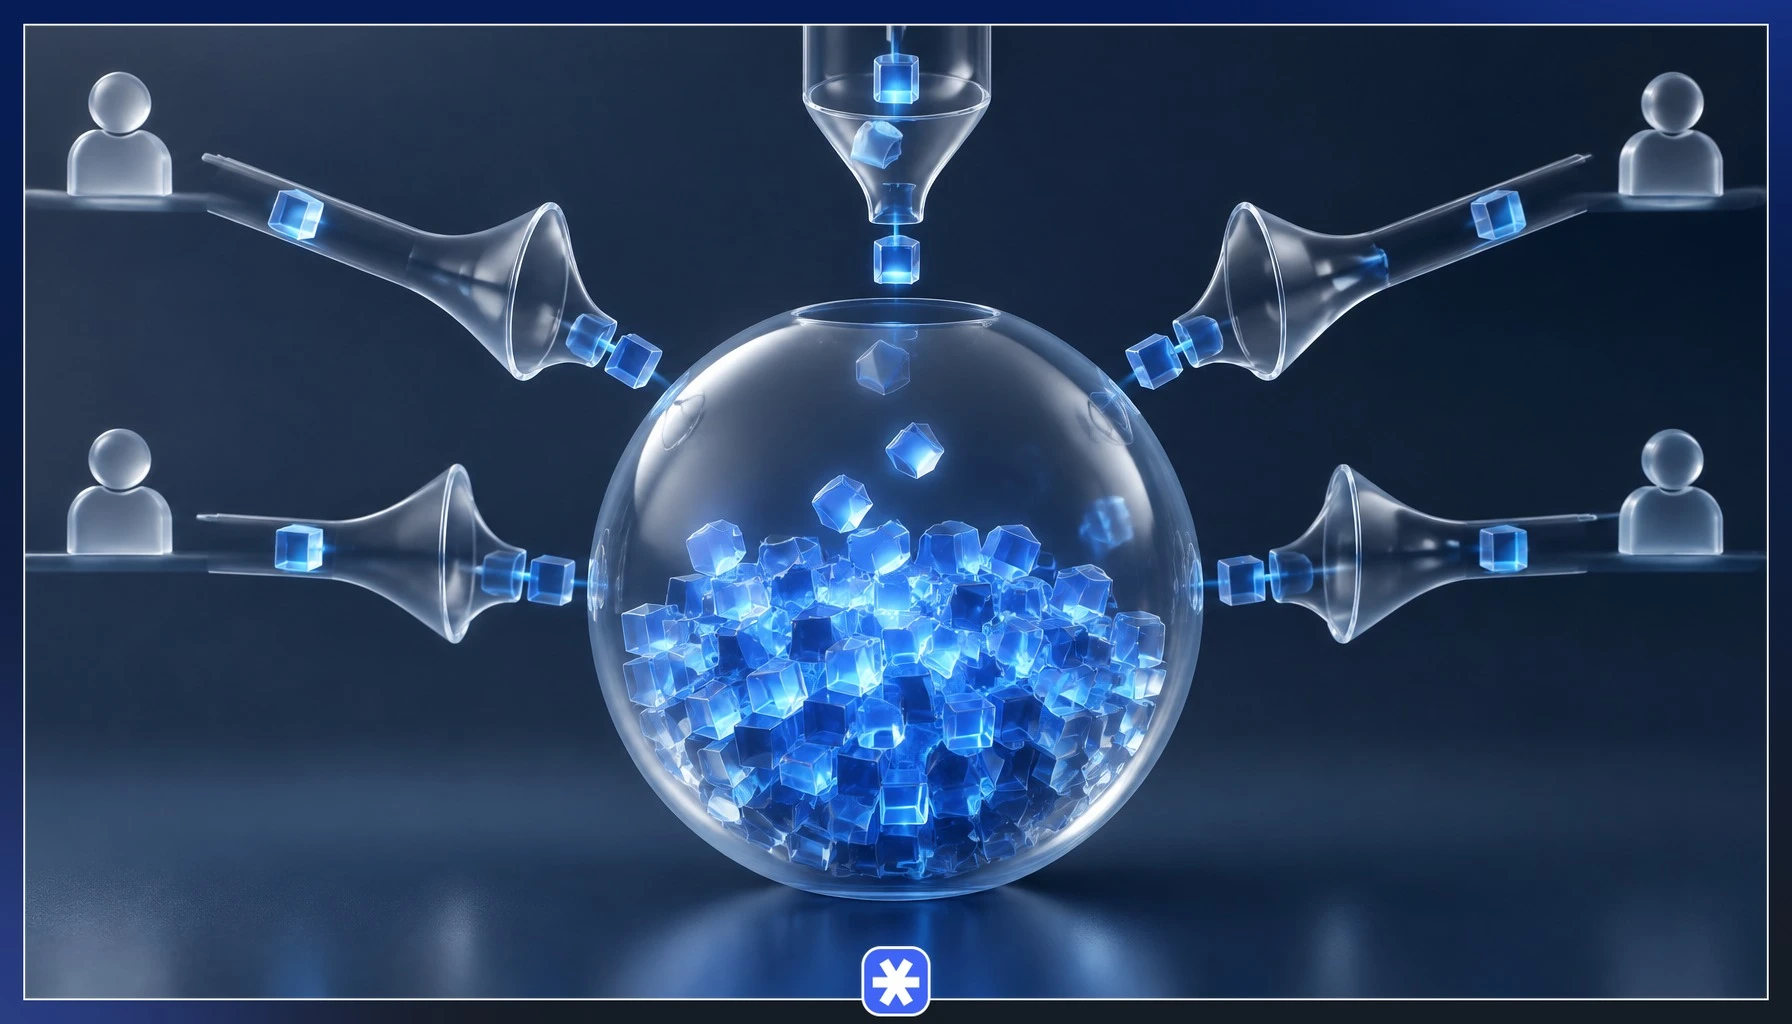
قلب صندوق سهامی، مدیر سرمایهگذاری آن است. تیم تحلیل صندوق صنایع و شرکتها را بررسی میکند، وزن هر سهم را در سبد تعیین میکند و بر اساس شرایط بازار ترکیب دارایی را بازآرایی میکند. تمام این فعالیت زیر نظر متولی و حسابرس صندوق و بر پایه نصابهایی انجام میشود که در امیدنامه ثبت شده است.
طبق مقررات سازمان بورس و اوراق بهادار، صندوق سهامی موظف است حداقل ۷۰ درصد از دارایی خود را به سهام و حق تقدم سهام شرکتهای بورسی اختصاص دهد. حداکثر ۳۰ درصد باقیمانده در اوراق با درآمد ثابت، سپرده بانکی و وجه نقد نگهداری میشود تا صندوق برای پاسخ به درخواستهای ابطال و استفاده از فرصتهای خرید، نقدینگی کافی داشته باشد.
رکن دیگری که نقش آن برای سرمایهگذار محسوس است، بازارگردان نام دارد. بازارگردان با ثبت مداوم سفارش خرید و فروش روی نماد صندوق، فاصله قیمت معاملاتی را با ارزش واقعی داراییها کم میکند و مانع از آن میشود که خروج شما با صف فروش سنگین و قیمت نامناسب انجام شود. حضور فعال بازارگردان یکی از نشانههای سلامت ساختار صندوقهای سهامی است.
انواع صندوقهای سهامی از نظر نحوه معامله
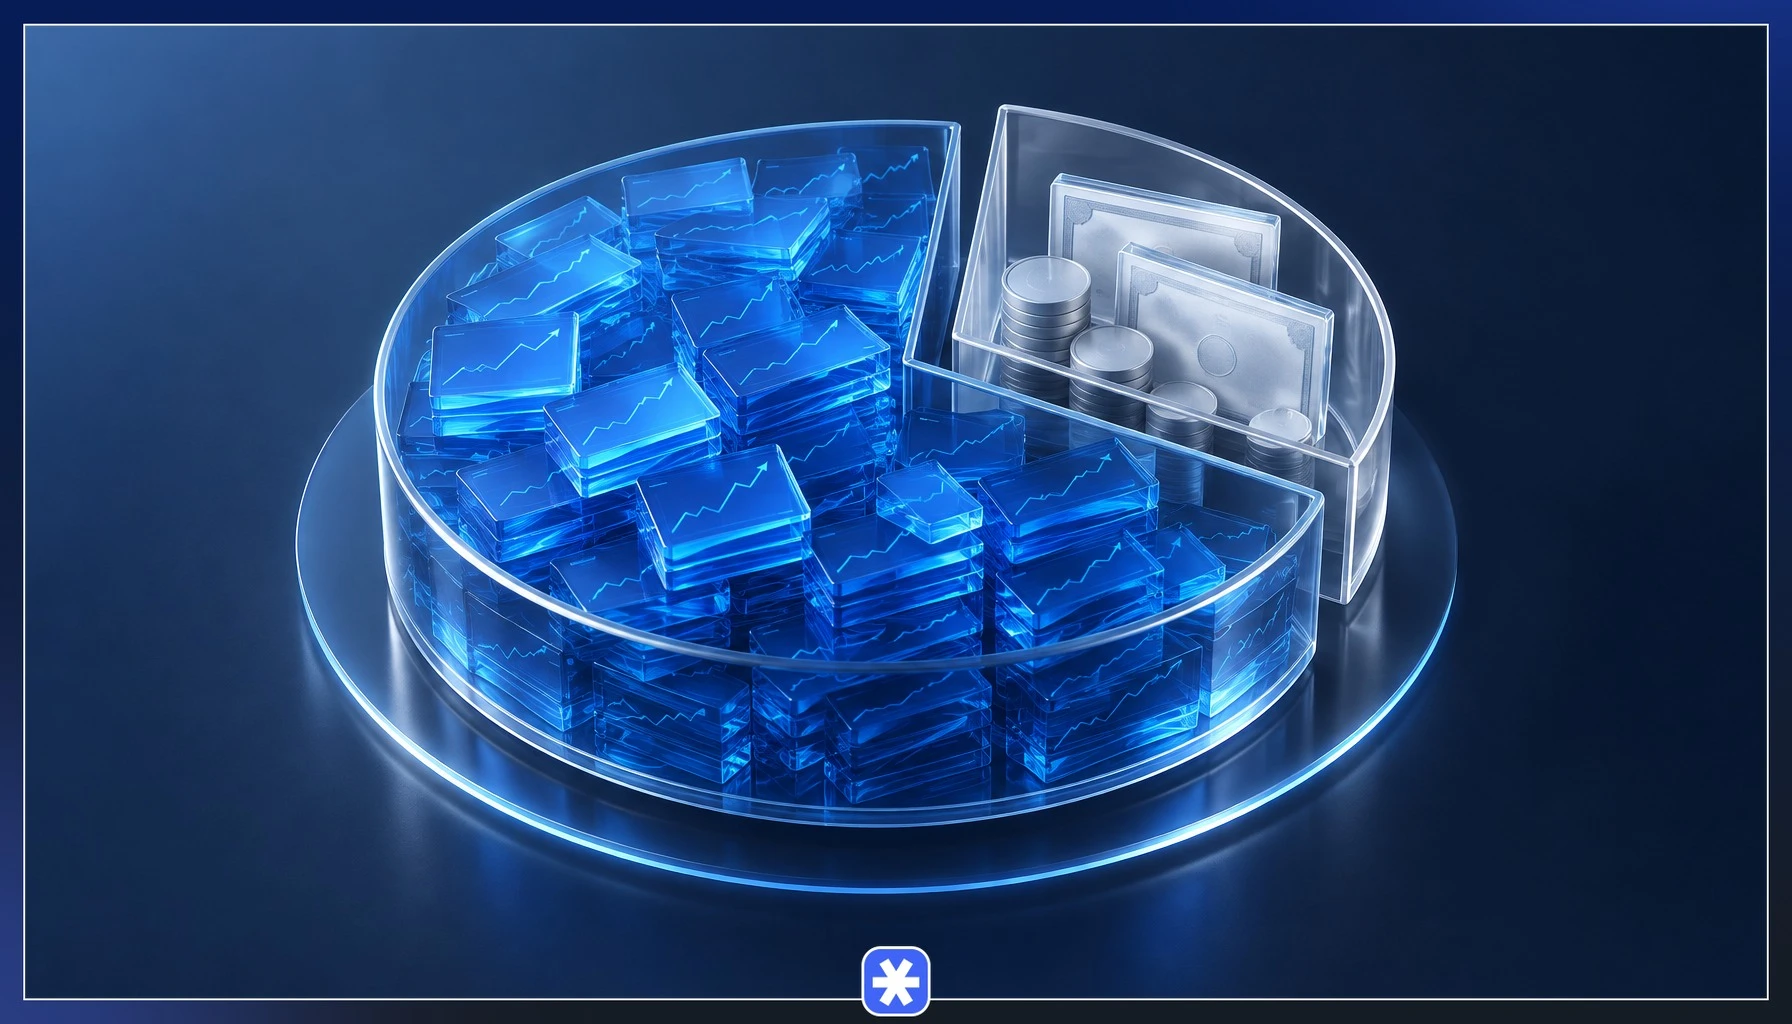
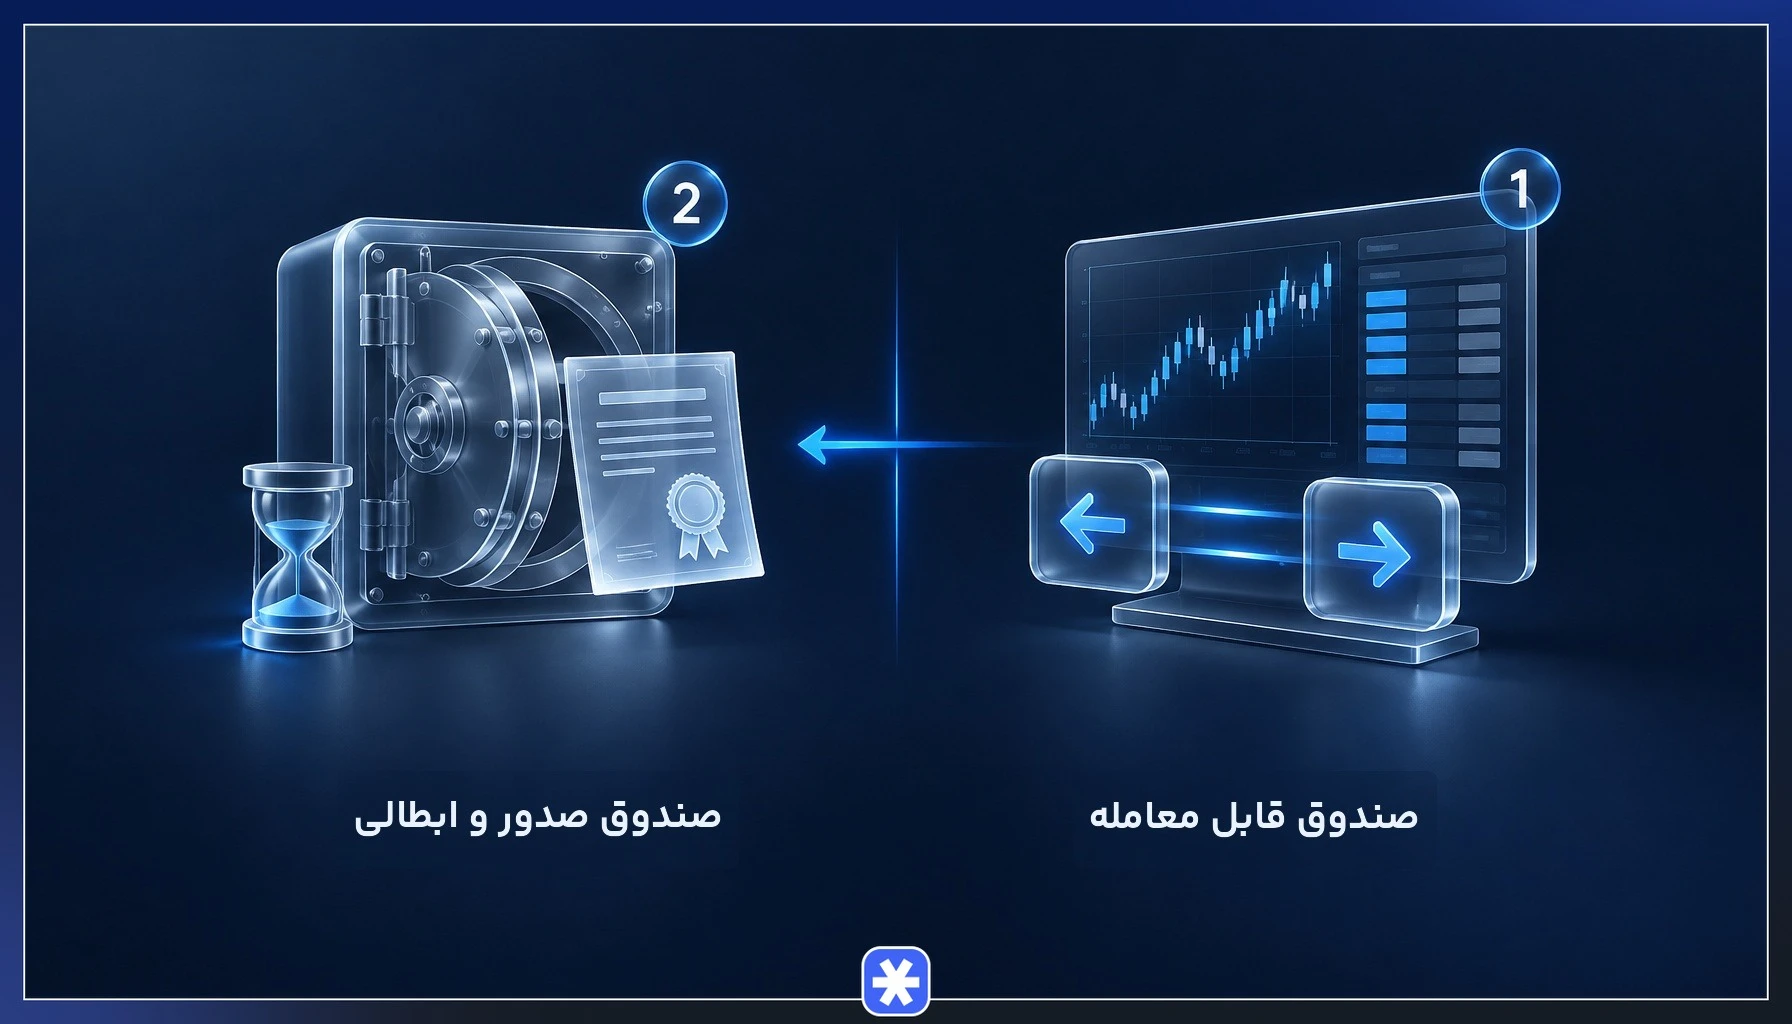
صندوقهای سهامی از نظر سازوکار خرید و فروش واحدها به دو دسته اصلی تقسیم میشوند. نوع اول صندوق سهامی قابل معامله است که واحدهای آن مانند سهام یک شرکت، با نماد مشخص در سامانه معاملاتی کارگزاری خرید و فروش میشود. نوع دوم صندوق سهامی صدور و ابطالی است که معامله واحدهای آن از طریق سایت یا اپلیکیشن اختصاصی صندوق و شعب مدیر ثبت انجام میشود.
در مدل اول، قیمت را عرضه و تقاضای لحظهای بازار تعیین میکند و معامله در ساعت بازار بورس امکانپذیر است. در مدل دوم، مبنای معامله قیمت رسمی صدور یا ابطال واحدهاست که پس از پایان روز کاری و محاسبه داراییهای صندوق اعلام میشود. هر دو مدل از نظر ترکیب دارایی و نظارت یکساناند و تفاوت آنها فقط در بستر و سرعت معامله است.
ویژگیهای صندوق سهامی قابل معامله و صدور و ابطالی
انتخاب بین این دو ساختار بیش از هر چیز به سرعت دسترسی شما به پول و میزان راحتی با محیط معاملاتی بورس بستگی دارد. جدول زیر تمایزهای کلیدی را نشان میدهد.
| ویژگی | صندوق سهامی قابل معامله | صندوق سهامی صدور و ابطالی |
|---|---|---|
| بستر معامله | سامانه معاملاتی کارگزاری با نماد بورسی | سایت و اپلیکیشن اختصاصی صندوق |
| مبنای قیمت | قیمت لحظهای بازار حول ارزش خالص دارایی | قیمت رسمی صدور و ابطال پایان روز |
| زمان معامله | در ساعت بازار بورس | ثبت درخواست در تمام ساعات، اجرا در روز کاری |
| نقدشوندگی فروش | تسویه t+۲ (دو روز کاری) | واریز پول تا چند روز کاری پس از ابطال |
| هزینه ورود و خروج | کارمزد معاملات بورسی | کارمزد صدور و ابطال طبق امیدنامه |
| تفاوت قیمت با ارزش دارایی | احتمال حباب مثبت یا منفی | معامله دقیقا بر مبنای ارزش دارایی |
در عمل، کسی که قصد دارد در نوسانهای میانروز واحد بخرد و بفروشد، مدل قابل معامله را ترجیح میدهد و میتواند مانند معاملات ETF دیگر، سفارش محدود ثبت کند. در مقابل، سرمایهگذار بلندمدتی که نمیخواهد درگیر تفاوت قیمت تابلو با ارزش واقعی شود، از مدل صدور و ابطالی راضیتر است.
محاسبه جریمه ابطال زودهنگام در صندوقهای سهامی صدور و ابطالی
بسیاری از صندوقهای سهامی صدور و ابطالی برای جلوگیری از ورود و خروجهای کوتاهمدت که ترکیب دارایی صندوق را بیثبات میکند، برای خروج زیر ۳۰ روز جریمه در نظر میگیرند. این جریمه در امیدنامه هر صندوق نوشته میشود و اغلب به صورت درصدی از مبلغ ابطال (رقمی نزدیک به یک تا دو درصد) از سرمایهگذار کسر و به دارایی صندوق اضافه میشود.
رابطه محاسبه ساده است. مبلغ دریافتی شما برابر است با تعداد واحدهای ابطالی ضرب در قیمت ابطال هر واحد، منهای کارمزد ابطال و منهای جریمه خروج زودهنگام. نکته مهم آنکه مبنای محاسبه، قیمت ابطال روز درخواست است و رشد یا افت ارزش خالص دارایی صندوق تا لحظه ثبت درخواست، پیش از اعمال جریمه در مبلغ لحاظ میشود.
مثال کاربردی محاسبه جریمه خروج
فرض کنید ۲۰ واحد از صندوقی را با قیمت صدور یک میلیون تومان به ازای هر واحد خریدهاید و ۲۰ روز بعد، قیمت ابطال به یک میلیون و ۵۰ هزار تومان رسیده است. ارزش کل موقعیت شما ۲۱ میلیون تومان میشود. با فرض جریمه یک درصدی برای خروج زیر ۳۰ روز، مبلغ ۲۱۰ هزار تومان کسر میشود و پیش از احتساب کارمزد ابطال، ۲۰ میلیون و ۷۹۰ هزار تومان به حساب شما مینشیند.
در این سناریو سود ۵ درصدی سبد، به بازدهی خالص نزدیک چهار درصد کاهش پیدا میکند. اگر همان موقعیت را ۳۵ روز نگه میداشتید، تمام آن ۲۱۰ هزار تومان در جیب شما میماند. به همین دلیل پیش از ثبت درخواست ابطال، بازه نگهداری و جدول جریمههای امیدنامه را کنترل کنید.
تفاوت صندوق سرمایهگذاری سهامی با سایر صندوقهای درآمد ثابت و مختلط
سه خانواده اصلی صندوقهای سرمایهگذاری از نظر سهم سهام در سبد و در نتیجه سطح ریسک با یکدیگر فاصله دارند. جدول زیر جایگاه صندوق سرمایهگذاری سهامی را در برابر صندوق درآمد ثابت و صندوق مختلط روشن میکند.
| معیار | صندوق سهامی | صندوق مختلط | صندوق درآمد ثابت |
|---|---|---|---|
| سهم سهام در سبد | حداقل ۷۰ درصد | حدود ۴۰ تا ۶۰ درصد | سهم بسیار محدود |
| سطح ریسک | بالا | متوسط | کم |
| بازدهی انتظاری | بالا و نامشخص | متوسط | پایین و باثبات |
| افق زمانی مناسب | میانمدت و بلندمدت | میانمدت | کوتاهمدت |
| نوسان ارزش واحد | زیاد | محدود | ناچیز |
سبد صندوق درآمد ثابت عمدتا از اوراق با درآمد ثابت و سپرده بانکی پر میشود و برای حفظ ارزش پول در بازههای کوتاه مناسب است. صندوق مختلط حد وسط این طیف قرار دارد و بخشی از پتانسیل رشد بازار سهام را با نوسان کمتری در اختیار سرمایهگذار میگذارد.
مقایسه سرمایهگذاری در صندوق سهامی با خرید مستقیم سهام
پرسش اصلی بسیاری از سرمایهگذاران این است که خودشان سهم بخرند یا پول را به صندوق بسپارند. جدول زیر این دو مسیر را با ملاکهای عملی مقایسه میکند.
| ملاک | صندوق سرمایهگذاری سهامی | خرید مستقیم سهام |
|---|---|---|
| دانش تخصصی لازم | در حد شناخت صندوق و ارزیابی بازدهی | تحلیل بنیادی و تکنیکال و رصد اخبار |
| زمان مدیریت | اندک و دورهای | روزانه و مستمر |
| تنوعبخشی سبد | دهها سهم حتی با سرمایه کم | نیازمند سرمایه بزرگ |
| کنترل بر انتخاب سهم | در اختیار مدیر صندوق | کامل و در اختیار سرمایهگذار |
| هزینهها | کارمزد معامله و هزینه ارکان صندوق | کارمزد معاملات سهام |
| حق رای در مجمع شرکت | ندارد | دارد |
سرمایهگذاری غیرمستقیم در بورس زمان و انرژی شما را آزاد میکند و ریسک تصمیمهای احساسی را کاهش میدهد. در عوض، معاملهگر مستقیم میتواند از فرصتهای خاص یک سهم بهره بیشتری ببرد، به شرط آنکه مهارت و وقت لازم را در اختیار داشته باشد.
نحوه محاسبه سود و بازدهی صندوقهای سهامی
سود شما در صندوق سهامی از رشد ارزش خالص دارایی (NAV) به دست میآید. ارزش خالص دارایی هر واحد برابر است با مجموع ارزش روز داراییهای صندوق منهای بدهیها، تقسیم بر تعداد واحدهای منتشرشده. هر بار که سهام موجود در سبد رشد کند یا سود نقدی شرکتها به صندوق برسد، این عدد بالا میرود.
در صندوقهای صدور و ابطالی دو قیمت اعلام میشود. قیمت صدور کمی بالاتر از ارزش خالص دارایی است (چون هزینه خرید دارایی جدید را پوشش میدهد) و قیمت ابطال کمی پایینتر از آن قرار میگیرد. محاسبه بازدهی واقعی شما همیشه باید بر مبنای قیمت صدور روز خرید و قیمت ابطال روز فروش انجام شود.
برای سنجش بازدهی صندوق سهامی در یک دوره، تفاوت ارزش خالص دارایی پایان و ابتدای دوره را بر ارزش ابتدای دوره تقسیم و در ۱۰۰ ضرب کنید. اگر صندوق سود نقدی تقسیم کرده باشد، آن مبلغ را هم به عدد پایان دوره اضافه کنید تا بازدهی کل به درستی محاسبه شود.
مثال کاربردی محاسبه بازدهی دوره
فرض کنید ۵۰ میلیون تومان در صندوقی سرمایهگذاری کردهاید که قیمت صدور هر واحد آن ۲۵ هزار تومان بوده است، یعنی دو هزار واحد در اختیار دارید. شش ماه بعد قیمت ابطال به ۳۱ هزار تومان میرسد. ارزش موقعیت شما ۶۲ میلیون تومان میشود و بازدهی دوره ۲۴ درصد محاسبه میشود.
تاثیر تقسیم سود دورهای بر ارزش خالص دارایی صندوق سهامی
بخشی از صندوقهای سهامی در دورههای مشخص (ماهانه یا سهماهه) سود نقدی به حساب سرمایهگذاران واریز میکنند. لحظهای که این پول از صندوق خارج میشود، ارزش خالص دارایی هر واحد به همان اندازه کاهش پیدا میکند، چون دارایی صندوق کم شده است. مجموع پول شما تغییری نمیکند و تنها بخشی از آن از قالب واحد سرمایهگذاری به وجه نقد تبدیل میشود.
تصور رایج و نادرست این است که صندوق تقسیمکننده سود، بازدهی بیشتری دارد. اگر دو صندوق عملکرد یکسانی داشته باشند، صندوقی که سود تقسیم نمیکند سود را در سبد نگه میدارد و ارزش خالص دارایی آن با شیب تندتری رشد میکند. بازدهی صندوق سهامی را باید با مجموع رشد ارزش واحد و سودهای پرداختی سنجید.
برای مقایسه منصفانه، نمودار بازدهی تجمعی صندوق را ببینید که اثر سودهای نقدی را در خود لحاظ میکند. کسی که به جریان نقدی دورهای نیاز دارد از صندوق تقسیمکننده سود استفاده میکند و سرمایهگذار بلندمدت از اثر مرکب صندوق بدون تقسیم سود بهره بیشتری میبرد.
مثال کاربردی افت ارزش واحد پس از پرداخت سود
صندوقی را در نظر بگیرید که ارزش خالص دارایی هر واحد آن ۲۰ هزار تومان است و ۵۰۰ تومان به ازای هر واحد سود نقدی تقسیم میکند. روز پس از پرداخت، ارزش هر واحد به ۱۹ هزار و ۵۰۰ تومان میرسد. دارنده ۱۰۰ واحد، یک میلیون و ۹۵۰ هزار تومان ارزش واحد به همراه ۵۰ هزار تومان وجه نقد در اختیار دارد و ثروت او همچنان دو میلیون تومان است.
بررسی میزان ریسک سرمایهگذاری در صندوق سهامی
تنوع سبد، ریسک ورشکستگی یا افت شدید یک شرکت را تا حد زیادی از بین میبرد، ولی ریسک سیستماتیک بازار همچنان باقی است. وقتی کل بازار سهام وارد دوره اصلاح میشود، ارزش خالص دارایی صندوق سهامی هم افت میکند و هیچ مدیری نمیتواند این افت را کامل جبران کند. اصل سرمایه در این صندوقها تضمینشده نیست.
نوسان ارزش واحد در بازههای کوتاه گاهی چند ده درصد است. مدیر صندوق برای کنترل این نوسان ابزارهایی در اختیار دارد، از جمله افزایش وزن اوراق و سپرده در محدوده مجاز، چرخش میان صنایع دفاعی و کاهش وزن سهام کوچک و کمنقد در روزهای پرریسک بازار.
مهمترین ابزار کنترل ریسک اما در اختیار خود سرمایهگذار است. با افق زمانی چندساله، افتهای میانی بازار فرصت خرید میشوند و با ورود پلهای به صندوق، میانگین قیمت خرید شما متعادل میماند. پولی که در بازه کمتر از یک سال به آن نیاز دارید، جایی در صندوق سهامی ندارد.
مزایا و معایب سرمایهگذاری در صندوقهای سهامی
پیش از تصمیم نهایی، دو کفه ترازوی صندوق سرمایهگذاری سهامی را کنار هم ببینید.
- مدیریت حرفهای: تیم تحلیل و مدیر دارای مجوز، انتخاب سهم و زمانبندی معاملات را بر عهده میگیرد.
- تنوعبخشی با سرمایه کم: با مبلغی اندک مالک سبدی از دهها سهم میشوید.
- نقدشوندگی مناسب: حضور بازارگردان و سازوکار ابطال، خروج از سرمایهگذاری را ساده میکند.
- شفافیت و نظارت: گزارشهای دورهای، ارزش خالص دارایی روزانه و نظارت متولی و حسابرس در دسترس عموم است.
- معافیت مالیاتی سود: سود حاصل از واحدهای صندوق مشمول مالیات بر درآمد نیست.
- ریسک بازار: افت شاخص کل، ارزش واحدهای صندوقهای سهامی را هم کاهش میدهد.
- نداشتن حق رای در مجمع: حق رای سهام سبد به نام صندوق است و سرمایهگذار در مجامع شرکتها جایی ندارد.
- هزینه ارکان: کارمزد مدیر، متولی و حسابرس از دارایی صندوق کسر میشود و بخشی از بازدهی را میگیرد.
- نبود کنترل بر ترکیب سبد: اگر با انتخابهای مدیر موافق نباشید، تنها گزینه شما خروج از صندوق است.
- جریمه خروج زودهنگام: برخی صندوقها برای ابطال زیر ۳۰ روز هزینه اضافه در نظر میگیرند.
صندوق سهامی برای چه کسانی مناسب است؟
صندوق سهامی برای سرمایهگذاری طراحی شده که ریسکپذیری متوسط به بالا دارد و افت موقت ۲۰ تا ۳۰ درصدی ارزش دارایی، او را به فروش هیجانی وادار نمیکند. کسی که هدف او پیشی گرفتن از تورم در بازه چندساله است و پولی را وارد بازار میکند که به آن در زندگی روزمره نیاز ندارد، بهترین مصداق این ابزار است.
افق زمانی مناسب برای این صندوقها میانمدت و بلندمدت، یعنی حداقل یک تا سه سال به بالا است. در چنین بازهای احتمال آنکه بازدهی سبد سهام از سپرده بانکی و اوراق پیشی بگیرد به شکل معناداری افزایش پیدا میکند. پساندازی که برای خرید خانه در ماههای آینده یا هزینههای پیشبینیشده کنار گذاشته شدهاید، جای دیگری باید بماند.
کارمند پرمشغلهای که فرصت رصد بازار را ندارد، تازهواردی که هنوز مهارت تحلیل کسب نکرده و حتی معاملهگر حرفهای که بخشی از سبد خود را به مدیریت حرفهای میسپارد، همه از مخاطبان این ابزار هستند. در مقابل، سرمایهگذار کاملا ریسکگریز باید سراغ گزینههای کمنوسانتر برود.
مراحل و نحوه خرید و فروش واحدهای صندوق سهامی
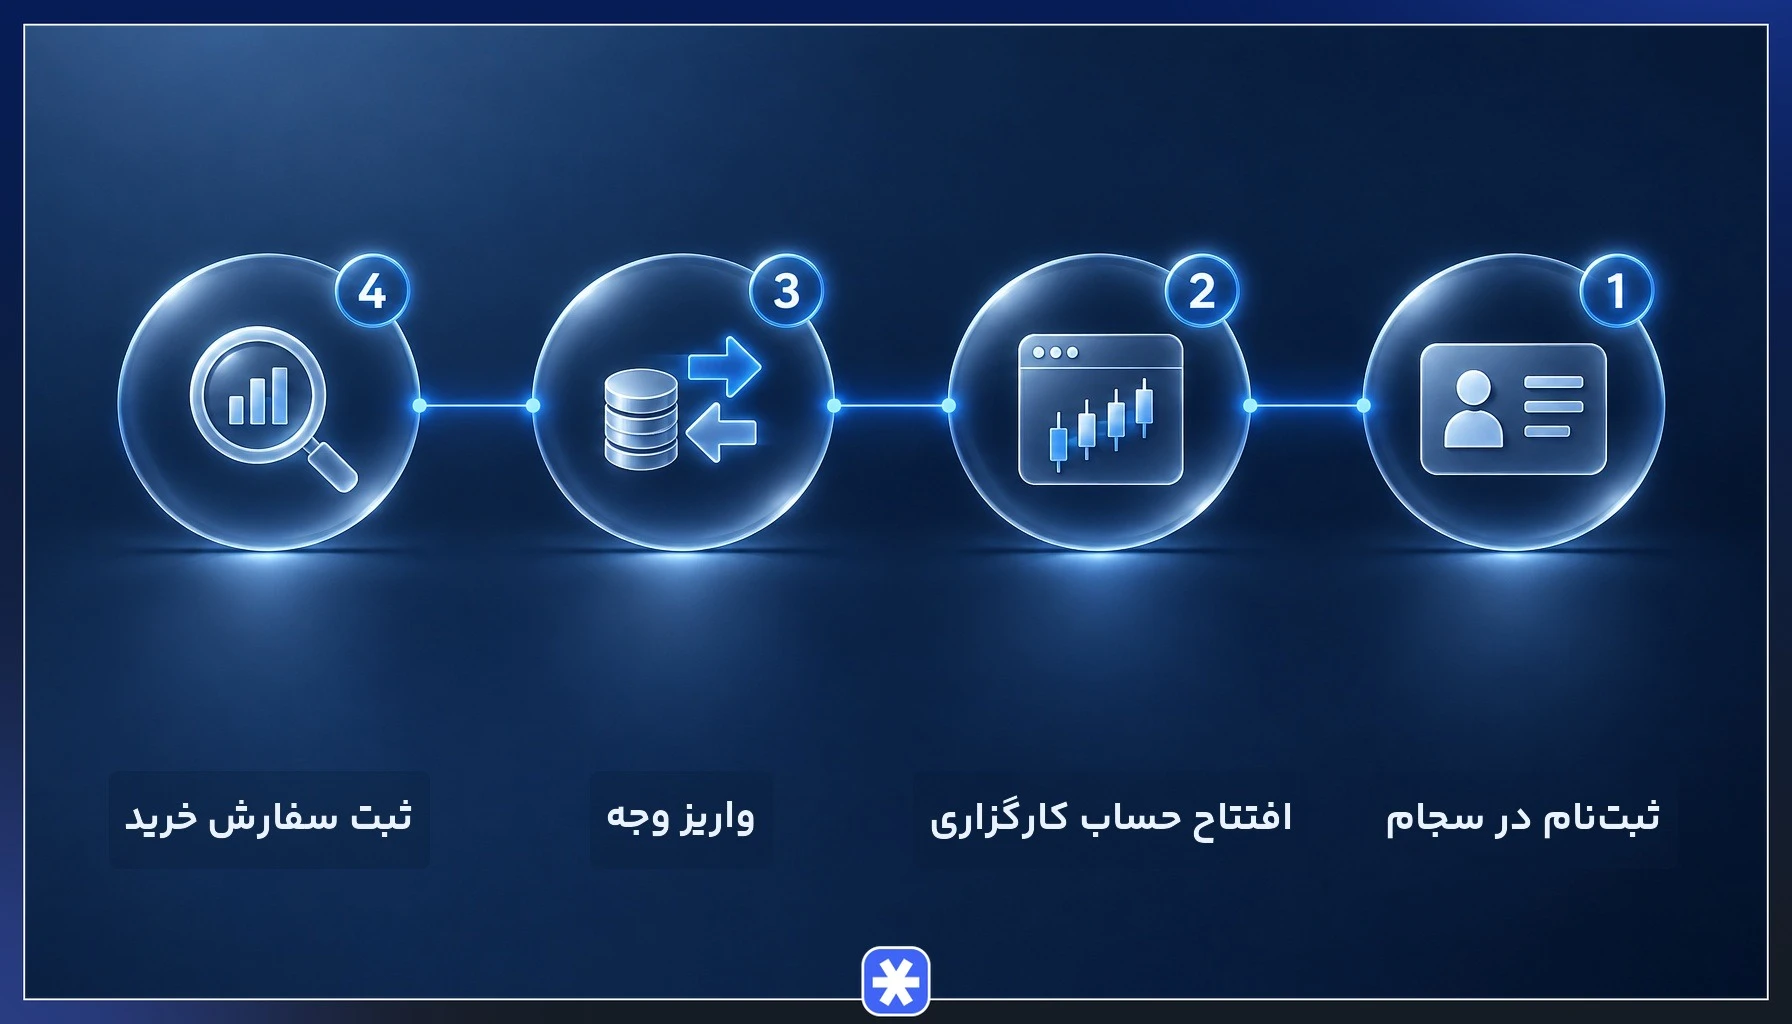
- ثبتنام در سجام: در سامانه سجام ثبتنام و احراز هویت کنید و کد بورسی خود را دریافت کنید.
- انتخاب بستر معامله: برای خرید صندوق سهامی قابل معامله در کارگزاری رسمی حساب باز کنید و برای مدل صدور و ابطالی در سایت یا اپلیکیشن اختصاصی همان صندوق ثبتنام کنید.
- واریز وجه: مبلغ سرمایهگذاری را از طریق درگاه پرداخت به حساب کارگزاری یا حساب بانکی صندوق منتقل کنید.
- جستجوی نماد یا ثبت درخواست صدور: در سامانه معاملاتی نماد صندوق را جستجو و سفارش خرید ثبت کنید، یا در سامانه صندوق فرم درخواست صدور واحد را تکمیل کنید.
- تایید و دریافت واحدها: پس از انجام معامله، واحدها در پرتفوی کارگزاری شما ثبت میشود یا گواهی سرمایهگذاری الکترونیک صادر میشود.
- فروش یا ابطال: برای خروج، در سامانه کارگزاری سفارش فروش ثبت کنید و پول را با تسویه t+۲ (دو روز کاری) دریافت کنید، یا درخواست ابطال واحدها را در سامانه صندوق ثبت کنید.
پیش از ثبت سفارش خرید در مدل قابل معامله، حجم معاملات روزانه نماد و فاصله قیمت تابلو با ارزش خالص دارایی را کنترل کنید. خرید در قیمتی بالاتر از ارزش واقعی داراییهای صندوق سرمایهگذاری سهامی، بازدهی شما را از روز اول عقب میاندازد.
کارمزد معاملات و مالیات صندوقهای سرمایهگذاری سهامی
سود حاصل از سرمایهگذاری در صندوقها بر اساس قانون توسعه ابزارها و نهادهای مالی جدید از مالیات بر درآمد معاف است. در معامله واحدهای صندوق سهامی، مالیات فروش سهام هم دریافت نمیشود و همین موضوع یکی از مزیتهای مالیاتی این ابزار در برابر بعضی داراییهای دیگر به شمار میآید.
کارمزد صندوق سهامی دو لایه دارد. لایه اول کارمزد معامله واحدهاست که در صندوقهای قابل معامله طبق آخرین مصوبه سازمان بورس و اوراق بهادار نزدیک به ۰.۱۸۷۵ درصد ارزش معامله در هر سمت (خرید یا فروش) است یعنی رفتوبرگشت کامل حدود ۰.۳۷۵ درصد میشود؛ این رقم ممکن است بسته به کارگزاری و بهروزرسانیهای بعدی مصوبه اندکی تغییر کند و در صندوقهای صدور و ابطالی به شکل کارمزد صدور و ابطال درجشده در امیدنامه ظاهر میشود.
لایه دوم هزینه ارکان است که مستقیم از دارایی صندوق کسر میشود و در ارزش خالص دارایی اعلامی لحاظ شده است.
- کارمزد مدیر: درصدی سالانه از ارزش داراییهای صندوق برای مدیریت سبد.
- کارمزد متولی و حسابرس: مبالغی برای نظارت و حسابرسی مستقل عملکرد صندوق.
- هزینه بازارگردان: هزینه تامین نقدشوندگی نماد در صندوقهای قابل معامله.
- هزینههای عملیاتی: کارمزد معاملات سهام درون سبد و هزینههای اداری و نرمافزاری.
معیارهای کلیدی برای انتخاب بهترین صندوق سرمایهگذاری سهامی
انتخاب صندوق سرمایهگذاری سهامی با نگاه کردن به بازدهی یک ماه گذشته انجام نمیشود. مقایسه استاندارد را میتوانید در سایت فیپیران انجام دهید که اطلاعات رسمی همه صندوقهای تحت نظارت سازمان بورس را در یک جا گرد آورده است.
- بازدهی چنددورهای: بازدهی صندوق سهامی را در بازههای یکساله، سهساله و از آغاز فعالیت با میانگین صندوقهای همگروه و شاخص کل بورس بسنجید.
- عملکرد در بازار نزولی: صندوقی که در دورههای ریزش بازار افت کمتری داشته، مدیریت ریسک بهتری دارد.
- اندازه و عمر صندوق: دارایی تحت مدیریت بزرگتر و سابقه چندساله، نشانه پایداری ساختار و اعتماد سرمایهگذاران است.
- حباب قیمتی: در صندوقهای قابل معامله، فاصله قیمت تابلو با ارزش خالص دارایی ابطال را ببینید و از خرید با حباب مثبت سنگین پرهیز کنید.
- نقدشوندگی نماد: حجم و ارزش معاملات روزانه و فعال بودن بازارگردان را کنترل کنید.
- ساختار هزینه: کارمزد مدیر و هزینه ارکان دو صندوق با بازدهی مشابه میتواند تفاوت محسوسی در سود نهایی شما بسازد.
- ترکیب دارایی روز: صنایع و سهام پرتفوی را بررسی کنید تا با تحلیل و انتظار خود از بازار همراستا باشد.
وزندهی به این معیارها به هدف شما بستگی دارد. سرمایهگذار بلندمدت به پایداری بازدهی و ساختار هزینه اهمیت بیشتری میدهد و کسی که ممکن است زودتر به پول نیاز پیدا کند، نقدشوندگی و شرایط ابطال را در اولویت میگذارد.
مسیر هوشمندانه برای شروع سرمایهگذاری در صندوقهای سهامی
صندوق سرمایهگذاری سهامی ابزاری برای بهرهمندی از رشد بلندمدت بازار سهام بدون نیاز به تحلیل روزانه است. ساختار آن حداقل ۷۰ درصد دارایی را در سهام و حق تقدم نگه میدارد، بازدهی آن از رشد ارزش خالص دارایی به دست میآید و سود آن از مالیات معاف است. در برابر این مزیتها، نوسان ارزش واحدها و نداشتن تضمین اصل سرمایه را میپذیرید.
برای شروع، با مبلغی کوچک و در قالب ورود پلهای وارد شوید تا رفتار ارزش واحدها در روزهای مثبت و منفی بازار را از نزدیک تجربه کنید. صندوقی با سابقه چندساله، بازدهی پایدار در برابر همگروهها و بازارگردان فعال انتخاب کنید و پیش از هر خرید، امیدنامه و شرایط ابطال را بخوانید.
سرمایهگذاری غیرمستقیم در بورس با صندوق سهامی زمانی نتیجه میدهد که آن را بخشی از برنامه مالی چندساله ببینید. بازدهی را در بازههای فصلی و سالانه مرور کنید، وزن صندوقهای سهامی در سبد خود را با میزان ریسکپذیری خود متناسب نگه دارید و از تصمیمهای هیجانی در روزهای پرنوسان بازار فاصله بگیرید.
سوالات متداول
۱. حداقل سرمایه برای خرید صندوق سهامی چقدر است؟
۲. آیا صندوق سرمایهگذاری سهامی سود تضمینشده دارد؟
۳. آیا سود و بازدهی صندوقهای سهامی معاف از مالیات است؟

من انیس مسکینی هستم و به عنوان مدیر محتوای وبسایت فراز فعالیت میکنم. بیش از هفت سال است که به عنوان تریدر و تحلیلگر در بازارهای مالی حضور دارم و تمرکز اصلی من روی رصد دقیق مارکت، شکار فرصتهای معاملاتی و تحلیل سناریوهای اقتصادی است. هدف من این است که پیچیدهترین مفاهیم بازار را به محتوایی ارزشمند و کاربردی تبدیل کنم تا مخاطبان بتوانند با اتکا به دانش که بهترین اهرم در سرمایهگذاری است، تصمیمات دقیقتری بگیرند؛ چرا که باور دارم یک محتوای عالی دقیقا مانند یک ترید موفق، باید در بهترین زمان ممکن بالاترین بازدهی را ایجاد کند. در کنار تحلیل و مدیریت محتوا، شیفتهی ایدهپردازی خلاقانه و کشف زوایای پنهان و کمتر دیدهشدهی بازارهای مالی هستم.