اوراق اختیار فروش تبعی چیست؟ راهنمای کامل بیمه کردن سهام با اوراق تبعی
مفاهیم اقتصادی
نگهداری سهم در بازاری که هر روز نوسان دارد، همیشه با نگرانی از افت قیمت همراه است. اوراق اختیار فروش تبعی ابزاری است که همین نگرانی را به عددی معلوم تبدیل میکند و کف قیمتی مشخصی برای سهم شما تضمین میکند. با در دست داشتن این ورقه، حتی اگر قیمت سهم تا سررسید بهشدت سقوط کند، فروش آن به قیمت از پیش تعیینشده برای شما محفوظ میماند.
برای بررسی رفتار قیمت سهم و ارزیابی بهتر شرایط آن، میتوان تغییرات قیمت را روی چارت نیز بررسی کرد. در ادامه، از تعریف ساده این ابزار و اصطلاحات کلیدی آن شروع میکنیم، سپس فرمول محاسبه بازده واقعی و حداکثر قیمت منطقی خرید را با مثال عددی بررسی میکنیم و در نهایت مرحلهبهمرحله میبینیم درخواست اعمال در سامانه کارگزاری چگونه ثبت میشود و کدام اشتباه رایج، کل این حمایت را بیاثر میکند.
اوراق اختیار فروش تبعی چیست و چگونه کار میکند؟
اوراق اختیار فروش تبعی ورقه بهاداری است که ناشر آن (شرکت یا سهامدار عمده) منتشر میکند و به دارنده سهم، حق فروش سهام خود را در تاریخ مشخص و با قیمت از پیش تعیینشده میدهد. دارنده در سررسید تصمیم میگیرد از این حق استفاده کند یا سهم را نزد خود نگه دارد و هیچ الزامی برای فروش ندارد.
سازوکار آن شباهت زیادی به بیمه دارایی دارد. سهامدار مبلغی اندک بابت هر ورقه میپردازد و در برابر آن، کف قیمتی سهم پایه خود را تضمین میکند. اگر قیمت سهم در تاریخ اعمال پایینتر از قیمت اعمال باشد، ناشر تفاوت را جبران میکند و اگر بازار رشد کرده باشد، سهامدار ورقه را کنار میگذارد و تمام سود بازار برای خودش باقی میماند.
همین ساختار ساده، اختیار فروش تبعی را به یکی از در دسترسترین ابزارهای پوشش ریسک در بازار بورس تبدیل کرده است. بیمه سهام از این راه، بیشترین زیان ممکن سرمایهگذار را به رقمی قابل محاسبه محدود میکند و آرامش لازم برای نگهداری بلندمدت سهم را فراهم میآورد.
اصطلاحات کلیدی و مهم در اوراق اختیار فروش تبعی
خواندن اطلاعیه عرضه و ثبت درخواست اعمال، بدون آشنایی با واژگان پایه این ابزار ممکن نیست. مفاهیم زیر در هر معامله اوراق تبعی تکرار میشوند و ستون فقرات محاسبات سرمایهگذار را میسازند.
| مفهوم / اصطلاح | تعریف و شرح |
| سهم پایه | سهمی که ورقه تبعی روی آن منتشر شده و دارنده ورقه باید در روز سررسید مالک آن باشد. |
| قیمت اعمال | قیمتی که ناشر تعهد کرده سهم پایه را با آن تسویه کند و مبنای اصلی سنجش سود سهامدار است. |
| تاریخ اعمال | تنها روزی که دارنده اجازه ثبت درخواست استفاده از حق فروش خود را دارد. |
| سررسید اوراق | پایان عمر ورقه تبعی که پس از گذشتن از آن، ورقه هیچ ارزشی برای دارنده ندارد. |
| سقف خرید | بیشترین تعداد ورقهای که هر کد معاملاتی حقیقی یا حقوقی اجازه خرید آن را دارد. |
| نماد اوراق | نماد معاملاتی مستقلی که با حرف «ه» آغاز میشود و از نماد سهم پایه جداست. |
| دوره معاملاتی | بازهای که عرضه اوراق در آن انجام میشود و پس از پایان آن، امکان خرید از بین میرود. |
| ناشر | شرکت یا سهامدار عمدهای که تعهد پرداخت در سررسید بر عهده اوست. |
مزایا و معایب انتشار اوراق اختیار فروش تبعی برای سهامداران
ناشر با انتشار این اوراق به بازار پیام اطمینان میدهد و سهامدار در مقابل، حاشیه امنی برای سرمایه خود به دست میآورد.
- تضمین کف قیمت: بیشترین زیان ممکن پیش از ورود به معامله مشخص و قابل محاسبه است.
- بیمه سهام با هزینه اندک: قیمت هر ورقه در مقایسه با ارزش سهم پایه بسیار کمتر است و حمایت کامل دوره را پوشش میدهد.
- پوشش ریسک بدون فروش سهم: سهامدار مالکیت و حق رای خود را حفظ میکند و از مجمع و سود نقدی جا نمیماند.
- حفظ سود صعودی: در بازار مثبت، ورقه بدون استفاده کنار گذاشته میشود و رشد قیمت سهم دستنخورده به سهامدار میرسد.
- حمایت از نماد در بازار نزولی: تعهد ناشر فشار فروش هیجانی روی سهم پایه را کاهش میدهد.
- شفافیت کامل شرایط: قیمت اعمال، تاریخ اعمال و سقف خرید پیش از عرضه بهصورت رسمی اعلام میشوند.
در کنار حمایتی که این ابزار فراهم میکند، محدودیتهایی هم دارد که نادیده گرفتن آنها هزینهساز میشود.
- محدودیت سقف خرید: پوشش کامل سبدهای بزرگ بهدلیل سقف تعیینشده برای هر کد معاملاتی امکانپذیر نیست.
- نبود بازار ثانویه: اوراق تبعی پس از خرید قابل واگذاری به سرمایهگذار دیگری نیستند و سرمایه تا سررسید درگیر میماند.
- ابطال با فروش سهم پایه: فروش سهم پایه و برنگرداندن آن تا روز سررسید، حق اعمال را از بین میبرد و مبلغ پرداختی بازنمیگردد؛ ملاک، موجودی سهم پایه در پرتفوی در روز سررسید است.
- هزینه سوخته در بازار صعودی: در صورت رشد قیمت سهم، مبلغ پرداختی بابت اوراق از بازده نهایی کم میشود.
- وابستگی به توان مالی ناشر: اجرای تعهد در سررسید به وضعیت مالی ناشر گره خورده است.
- فرصت محدود ثبت درخواست: مهلت اعمال تنها چند ساعت از روز سررسید است و از دست دادن آن، حمایت را بیاثر میکند.
تفاوت اوراق اختیار فروش تبعی با قرارداد اختیار معامله
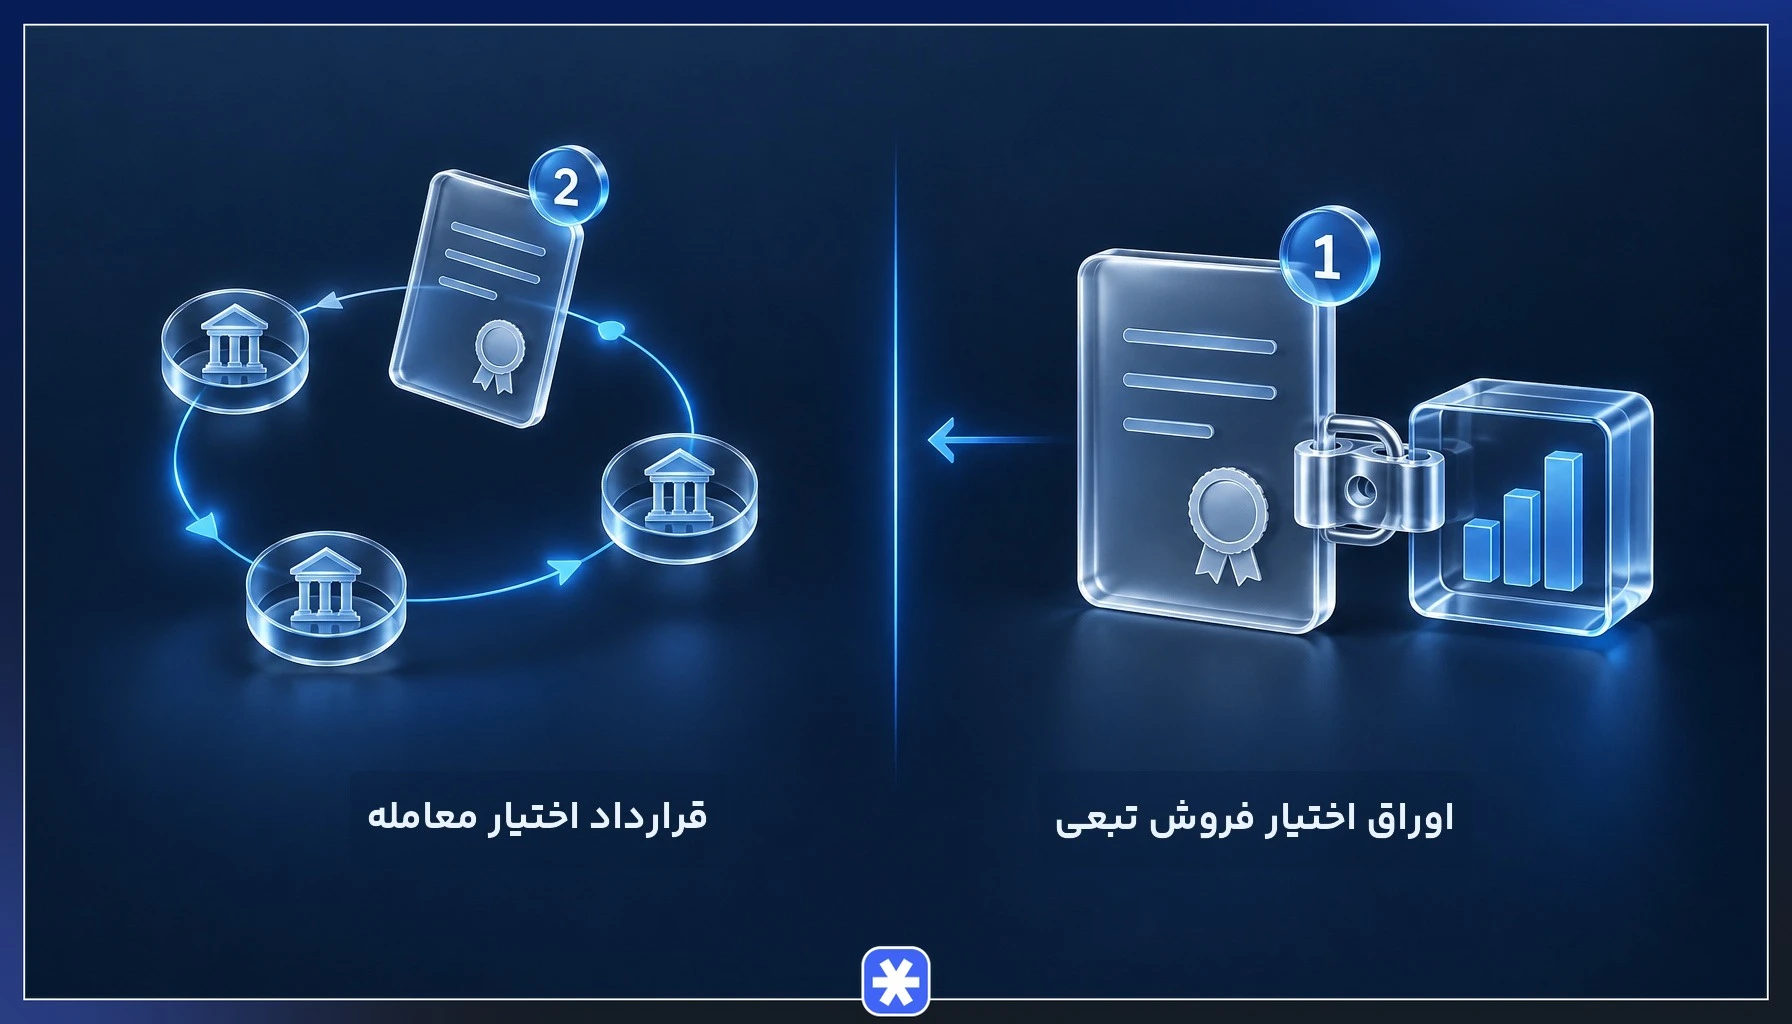
شباهت ظاهری این دو ابزار، بسیاری از سرمایهگذاران تازهوارد را به اشتباه میاندازد، در حالی که ساختار حقوقی و کاربرد آنها فاصله زیادی با هم دارد. قرارداد اختیار معامله آپشن ابزاری دوطرفه برای معاملهگران حرفهای است، در حالی که اوراق اختیار فروش تبعی صرفا برای حمایت از سهامداران فعلی طراحی شده است.
| ویژگی | اوراق اختیار فروش تبعی | قرارداد اختیار معامله |
|---|---|---|
| ناشر یا فروشنده | شرکت یا سهامدار عمده | هر معاملهگر واجد شرایط در جایگاه فروشنده |
| هدف اصلی | بیمه سهام و حمایت از قیمت نماد | کسب سود از نوسان و مدیریت حرفهای ریسک |
| مالکیت سهم پایه | برای خریدار الزامی است | ضرورتی ندارد |
| بازار ثانویه | وجود ندارد | وجود دارد و قرارداد قابل معامله مجدد است |
| وجه تضمین | نیازی به آن نیست | فروشنده باید وجه تضمین بگذارد |
| سقف تعداد | محدود به سقف اعلامی اطلاعیه عرضه | محدود به تعداد موقعیتهای باز مجاز |
تفاوت اختیار فروش تبعی سبک اروپایی و آمریکایی
سبک اعمال تعیین میکند دارنده در چه زمانی اجازه استفاده از حق فروش خود را دارد. اختیار فروش تبعی در بازار سرمایه ایران سبک اروپایی دارد و اعمال آن فقط در تاریخ اعمال اعلامشده امکانپذیر است.
مقایسه دو سبک اختیارات معاملاتی نشان میدهد که از نظر زمان مجاز اعمال، سبک اروپایی فقط در روز سررسید قابل اعمال است، اما سبک آمریکایی قابلیت اعمال در هر روز کاری تا زمان سررسید اوراق را دارد. همین موضوع سبب شده که انعطاف دارنده در سبک اروپایی محدود به همان یک روز مشخص باشد، در حالی که در سبک آمریکایی دست سرمایهگذار در تمام طول دوره باز است.
این تفاوتها مستقیم بر اثر بر قیمت ورقه تأثیر میگذارند؛ بهطوری که سبک اروپایی ارزانتر قیمتگذاری میشود اما سبک آمریکایی به دلیل حق انتخاب بالاتری که به دارنده میدهد، گرانتر است. در نهایت، از نظر وضعیت در بورس ایران، سبک اروپایی شیوه رایج در اوراق تبعی محسوب میشود، در حالی که سبک آمریکایی کاربردی در این اوراق ندارد.
پیامد عملی این ساختار روشن است. افت شدید قیمت سهم پایه در میانه دوره، حق فروش را زودتر فعال نمیکند و سهامدار باید تا روز سررسید صبر کند، حتی اگر قیمت در فاصله باقیمانده دوباره به بالای قیمت اعمال بازگردد.
راهنمای خواندن فرم اطلاعیه عرضه اوراق اختیار فروش تبعی
هر عرضه با انتشار اطلاعیه رسمی در سامانه کدال آغاز میشود و تمام شرایط تعهد ناشر در همان برگه آمده است. بررسی دقیق بندهای زیر پیش از ثبت سفارش، از بیشتر اشتباهات رایج جلوگیری میکند.
- نماد اوراق و سهم پایه: همخوانی نماد ورقه با سهمی که در پرتفوی شما موجود است را کنترل کنید.
- قیمت اعمال: همان کف تضمینشدهای که در بخش اصطلاحات کلیدی توضیح داده شد؛ اینجا فقط آن را با بهای تمامشده سهم خود مقایسه کنید.
- تاریخ سررسید و دوره معاملاتی: روز ثبت درخواست اعمال و بازه مجاز خرید ورقه، هر دو در همین برگه اعلام میشوند.
- سقف خرید هر کد: برای اشخاص حقیقی و حقوقی جداگانه اعلام میشود و تعداد سفارش شما نباید از آن بیشتر باشد.
- کل حجم عرضه: تعداد کل اوراق منتشرشده که میزان رقابت خریداران را نشان میدهد.
- روش تسویه: نقدی، فیزیکی یا ترکیبی بودن تسویه در سررسید.
- کارگزار عرضهکننده: کارگزاری که عرضه از طریق آن انجام میشود.
شرایط و الزامات قانونی خرید اوراق اختیار فروش تبعی
خرید اوراق تبعی برخلاف خرید سهام عادی، چند شرط الزامی دارد و رعایت نکردن هرکدام، ورقه خریداریشده را در روز سررسید بیاثر میکند.
- مالکیت همزمان سهم پایه: دارنده باید در روز سررسید به تعداد اوراق خود، سهم پایه در پرتفوی داشته باشد.
- رعایت سقف خرید: تعداد خریداریشده نباید از سقف اعلامی اطلاعیه برای هر کد معاملاتی بیشتر باشد.
- ابطال اوراق مازاد: تعداد اضافه بر سهم پایه یا بیش از سقف مجاز باطل میشود و وجه پرداختی بابت آن بازنمیگردد.
- یکسان بودن کارگزار ناظر: سهم پایه و ورقه تبعی باید زیر نظر کارگزار ناظر واحدی باشند.
- خرید در دوره معاملاتی: سفارش فقط در بازه اعلامشده و روی نماد اختصاصی اوراق ثبت میشود.
- ثبت درخواست در مهلت مقرر: استفاده از حق فروش به ثبت درخواست در روز سررسید وابسته است.
فرمول و نحوه محاسبه بازدهی واقعی خرید اوراق اختیار فروش تبعی
سنجش بازدهی اختیار فروش تبعی با نگاه کردن به قیمت ورقه بهتنهایی ممکن نیست، زیرا این ورقه بدون سهم پایه هیچ کاربردی ندارد. مبنای درست محاسبه، مقایسه مجموع بهای تمامشده سهم و ورقه با قیمت اعمال تعهدشده است.
بازده تضمینشده دوره = ((قیمت اعمال − (قیمت خرید سهم پایه + قیمت خرید ورقه تبعی)) ÷ (قیمت خرید سهم پایه + قیمت خرید ورقه تبعی)) × ۱۰۰
از عدد بهدستآمده باید کارمزدها را کسر کنید تا بازده خالص روشن شود. طبق آخرین نرخنامه مصوب سازمان بورس و اوراق بهادار در زمان انتشار این مقاله، کارمزد خرید ورقه ۰.۱۰۳ درصد ارزش معامله و کارمزد اعمال در روش نقدی ۰.۰۵ درصد است (این نرخها دورهای بازنگری میشوند؛ پیش از معامله، نرخ بهروز را از کارگزار خود بگیرید) و اثر این دو در دورههای کوتاهمدت تا سررسید اوراق کاملا محسوس میشود.
مثال کاربردی محاسبه بازده تا سررسید
فرض کنید سهم پایه را با قیمت ۸۰۰ تومان خریدهاید و ورقه تبعی آن را با قیمت ۲۰ تومان، قیمت اعمال ۹۵۰ تومان و سررسید ششماهه تهیه کردهاید. بهای تمامشده هر سهم برای شما ۸۲۰ تومان میشود و فاصله آن تا قیمت اعمال، ۱۳۰ تومان است.
بازده تضمینشده این موقعیت ۱۵.۸ درصد برای شش ماه و نزدیک به ۳۱ درصد معادل سالانه محاسبه میشود. پایینترین نتیجه ممکن هم همین رقم (۱۵.۸ درصد) است، مشروط به ایفای تعهد ناشر، نگهداری سهم پایه تا روز سررسید و ثبت بهموقع درخواست اعمال؛ با رعایت این سه شرط، سقوط قیمت سهم تا روز سررسید تغییری در تعهد ناشر ایجاد نمیکند و در مقابل، رشد قیمت بالاتر از ۹۵۰ تومان بازده را از این عدد فراتر میبرد.
فرمول و جزئیات دقیق محاسباتی تعیین حداکثر قیمت توجیهپذیر برای خرید اوراق تبعی
سرمایهگذار پیش از ثبت سفارش باید بداند تا چه قیمتی خرید ورقه تبعی برای او صرفه دارد. مبنای این تصمیم، نرخ بازده مورد انتظار برای دوره باقیمانده تا سررسید است که ارزش امروز تعهد ناشر را مشخص میکند.
حداکثر قیمت توجیهپذیر هر ورقه = (قیمت اعمال ÷ (۱ + نرخ بازده مورد انتظار دوره)) − قیمت روز سهم پایه
با فرض نرخ بازده مورد انتظار ۱۵ درصد برای دوره ششماهه و قیمت اعمال ۹۵۰ تومان، ارزش امروز تعهد ناشر نزدیک به ۸۲۶ تومان به دست میآید. با کسر قیمت ۸۰۰ تومانی سهم پایه، پرداخت بیش از ۲۶ تومان بابت هر ورقه بازده را زیر انتظار شما میبرد و کسر کارمزد خرید و اعمال، این سقف را باز هم اندکی پایینتر میآورد. همین محاسبه ساده مشخص میکند در صف خرید اوراق تبعی تا کجا رقابت منطقی است و از کجا به بعد، قیمت پرداختی حمایت بهدستآمده را بیارزش میکند.
انواع روشهای تسویه اوراق اختیار فروش تبعی
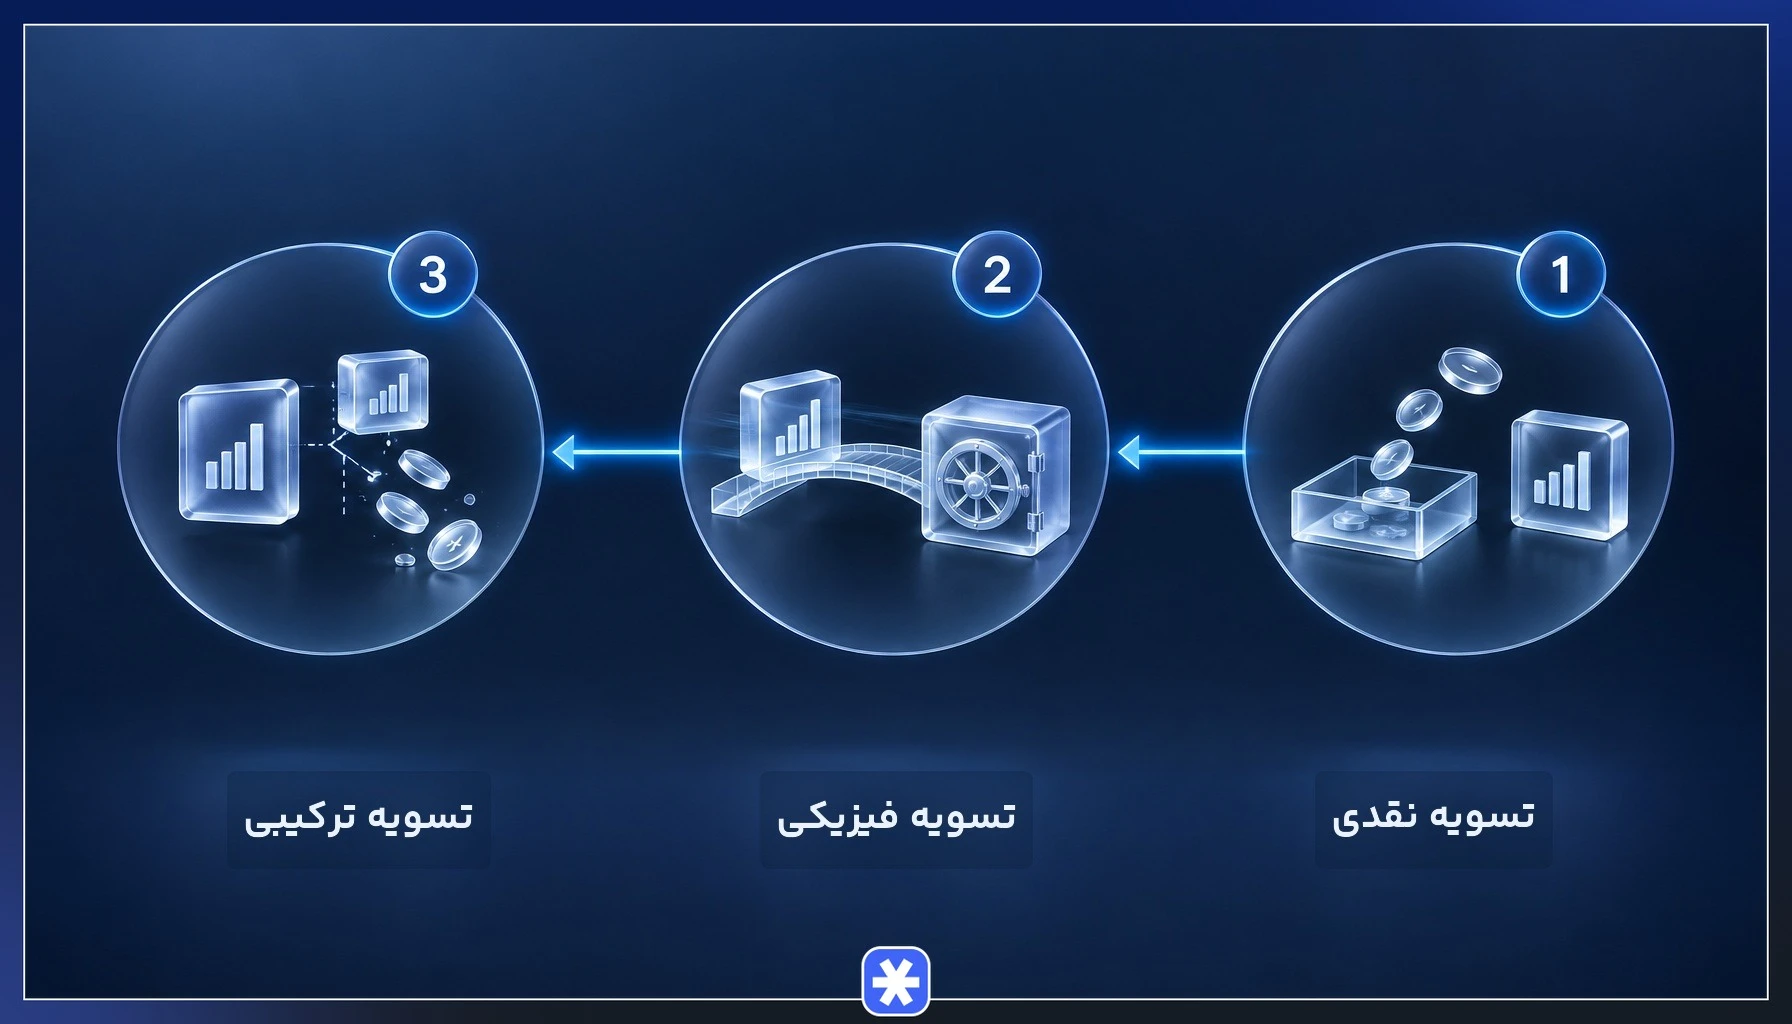
روش تسویه در اطلاعیه عرضه مشخص میشود و تعیین میکند تعهد ناشر در سررسید به چه شکلی پرداخت شود. تفاوت این روشها هم بر مالکیت سهم پایه اثر میگذارد و هم بر کارمزدی که پرداخت میکنید.
- تسویه نقدی: ناشر تفاوت قیمت اعمال و قیمت پایانی سهم را بهصورت وجه نقد پرداخت میکند و سهم پایه در پرتفوی سهامدار باقی میماند.
- تسویه فیزیکی: سهم پایه به تعداد اوراق اعمالشده و با قیمت اعمال به ناشر منتقل میشود و کل مبلغ آن به حساب سهامدار مینشیند.
- تسویه ترکیبی: بخشی از تعهد بهصورت نقدی و بخش دیگر با انتقال سهم انجام میشود و نسبت این دو بخش، طبق شرایط از پیش اعلامشده در اطلاعیه عرضه تعیین میشود، نه با توافق موردی میان ناشر و دارنده.
انتخاب میان این روشها بر مالیات و کارمزد اثر مستقیم دارد، چون انتقال سهم در تسویه فیزیکی علاوه بر ۰.۵ درصد مالیات فروش، کارمزد فروش سهم پایه را هم به هزینه کل اضافه میکند. سهامداری که قصد نگهداری بلندمدت سهم را دارد، تسویه نقدی را ترجیح میدهد و کسی که تصمیم به خروج کامل از نماد گرفته، با تسویه فیزیکی هر دو کار را همزمان انجام میدهد.
مراحل و نحوه ثبت درخواست اعمال اوراق اختیار فروش تبعی در کارگزاری
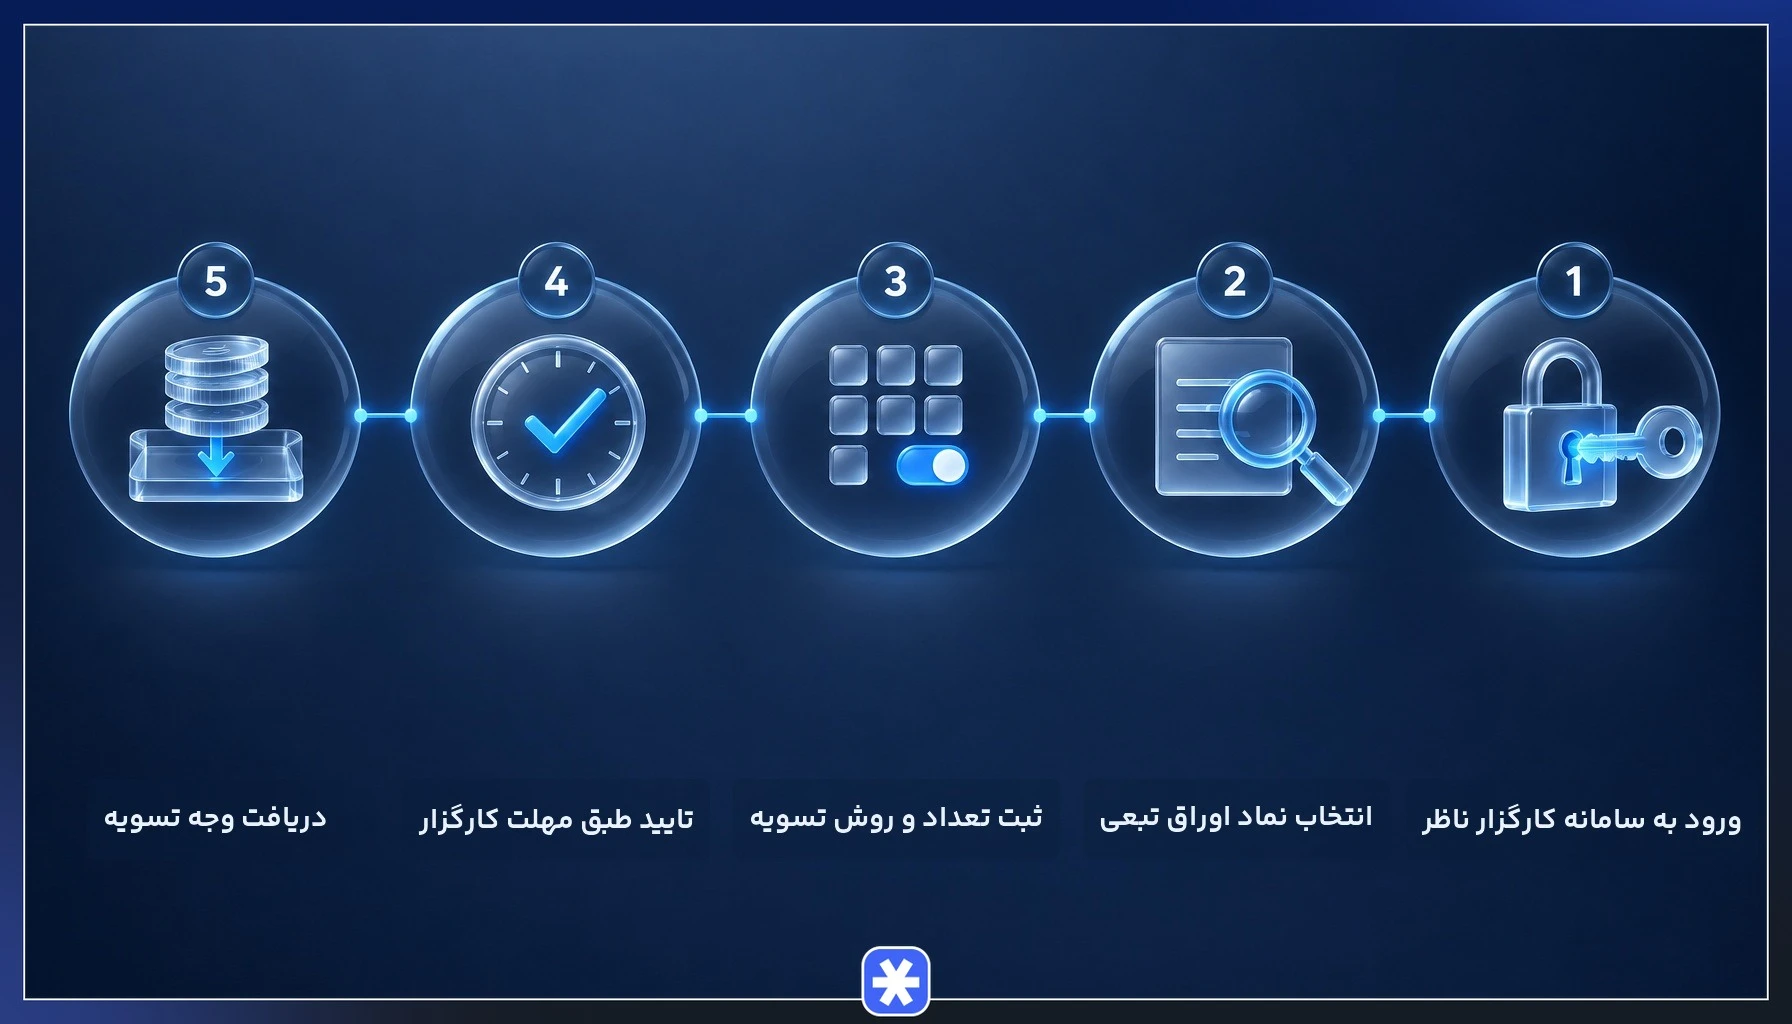
- ورود به سامانه معاملاتی: در روز سررسید وارد سامانه آنلاین کارگزار ناظر خود شوید که سهم پایه و اوراق تبعی نزد آن نگهداری میشوند.
- یافتن فرم درخواست اعمال: در منوی خدمات یا درخواستهای سامانه، گزینه مربوط به اعمال اوراق اختیار فروش تبعی را باز کنید.
- انتخاب نماد اوراق: نماد ورقه تبعی را که با حرف «ه» آغاز میشود، از فهرست داراییهای خود انتخاب کنید.
- بررسی موجودی سهم پایه: تعداد سهم پایه موجود در پرتفوی را با تعداد اوراق مقایسه کنید تا درخواست بابت تعداد مازاد ثبت نشود.
- ثبت تعداد و روش تسویه: تعداد اوراق قابل اعمال را وارد کنید و در صورت وجود گزینه، روش تسویه نقدی یا فیزیکی را انتخاب کنید.
- تایید نهایی در مهلت مقرر: طبق اطلاعیه عرضه و اعلام کارگزار، این مهلت معمولا تا ساعت ۱۴ روز سررسید است و در برخی کارگزاریها زودتر بسته میشود؛ درخواست را پیش از پایان آن ثبت و کد رهگیری را برای پیگیری نگه دارید.
- دریافت وجه تسویه: پرداخت ناشر ظرف چند روز کاری پس از سررسید به حساب یا پرتفوی شما اعمال میشود.
بخشنامه و دستورالعمل جدید سیستمی سازمان بورس در خصوص نحوه اعمال اوراق تبعی
طبق آخرین اطلاعیه منتشرشده سازمان بورس و اوراق بهادار تا زمان انتشار این مقاله، فرایند اعمال اوراق تبعی از حالت کاملا دستی خارج شده و بخش مهمی از آن بهصورت سیستمی انجام میشود. اطلاعات دارایی سهامداران از چهار روز کاری پیش از سررسید بهصورت الکترونیکی برای ناشر ارسال میشود و ارائه مدارک کاغذی یا نامهنگاری جداگانه با کارگزار ضرورتی ندارد.
در کنار این تغییر، سامانه کارگزاریها گزینه اعمال حداکثری سیستمی را در اختیار دارندگان قرار میدهند. با فعال کردن این گزینه، سامانه در روز سررسید بیشترین تعداد ورقه قابل اعمال را بر اساس موجودی واقعی سهم پایه در پایان همان روز ثبت میکند و خطای وارد کردن تعداد اشتباه از بین میرود.
این سازوکار مسئولیت دارنده اوراق را حذف نمیکند. فعال کردن گزینه اعمال حداکثری، بررسی وضعیت ثبت درخواست و اطمینان از موجود بودن سهم پایه در پرتفوی، همچنان پیش از پایان مهلت روز سررسید بر عهده خود سهامدار است.
جدول کارمزد معاملات و هزینههای اعمال اوراق اختیار فروش تبعی
هزینههای این ابزار در دو مرحله خرید و اعمال محاسبه میشوند و نرخ آنها به روش تسویه انتخابی بستگی دارد.
| نوع عملیات | نرخ | توضیح |
|---|---|---|
| خرید اوراق تبعی | ۰.۱۰۳ درصد | از ارزش معامله در زمان خرید ورقه کسر میشود |
| اعمال با تسویه نقدی | ۰.۰۵ درصد | فقط کارمزد اعمال، بدون مالیات انتقال سهم |
| اعمال با تسویه فیزیکی | ۰.۵۵ درصد | شامل ۰.۰۵ درصد کارمزد اعمال و ۰.۵ درصد مالیات فروش سهم پایه؛ کارمزد فروش سهم پایه هم به هزینه کل اضافه میشود |
ارقام بالا طبق آخرین نرخنامه مصوب سازمان بورس و اوراق بهادار در زمان انتشار این مقاله آورده شدهاند و این نرخها دورهای بازنگری میشوند؛ پیش از هر معامله، نرخ بهروز را از کارگزار خود بگیرید یا در سامانه کارگزاری بررسی کنید.
نکات حیاتی درباره کارگزار ناظر و نحوه تغییر آن پیش از سررسید
ثبت درخواست اعمال تنها از مسیر کارگزاری ممکن است که کارگزار ناظر سهم پایه شما باشد. اگر اوراق اختیار فروش تبعی را از کارگزاری دیگری خریده باشید، سامانه اجازه ثبت درخواست را نمیدهد و حق فروش شما در روز سررسید عملا از بین میرود.
پیش از رسیدن به روز سررسید باید مطمئن شوید سهم پایه و ورقه تبعی هر دو زیر نظر کارگزار ناظر واحدی قرار دارند. فرایند تغییر کارگزار ناظر در بورس با ثبت درخواست در سامانه کارگزاری مقصد انجام میشود و تکمیل آن چند روز کاری زمان میبرد.
بررسی وضعیت کارگزار ناظر در پرتفوی کارگزاری یا سامانه سجام، کاری چنددقیقهای است که کل حمایت خریداریشده را از خطر بیاثر شدن نجات میدهد.
بررسی جزئیات تغییر کارگزار ناظر و محدودیت آن در روزهای منتهی به سررسید
محدودیت زمانی این فرایند، نکتهای است که نادیده گرفتن آن امکان اعمال اوراق تبعی را کاملا از بین میبرد. تغییر کارگزار ناظر در بازه منتهی به سررسید اوراق پذیرفته نمیشود؛ این بازه معمولا حدود یک هفته است، ولی طبق اعلام کارگزار و شرایط هر عرضه میتواند متفاوت باشد و درخواستهای ثبتشده در آن تا پس از روز سررسید بلاتکلیف میمانند.
دلیل این محدودیت هم روشن است. انتقال دارایی میان کارگزاریها چند روز کاری طول میکشد و اگر این انتقال با روز سررسید همزمان شود، هیچ کارگزاری در لحظه ثبت درخواست، ناظر رسمی سهم پایه شناخته نمیشود.
راهحل عملی، بررسی زودهنگام وضعیت است. دستکم دو هفته پیش از سررسید، ناظر بودن کارگزار روی سهم پایه و ورقه تبعی را کنترل کنید و در صورت تفاوت، همان زمان درخواست تغییر را ثبت کنید تا فرصت کافی برای تکمیل انتقال باقی بماند.
سرمایهگذاری با ریسک کنترلشده در بورس به کمک اوراق تبعی
اختیار فروش تبعی ریسک سرمایهگذاری در بورس را از حالت نامعلوم خارج و به رقمی قابل محاسبه تبدیل میکند. سهامدار پیش از خرید میداند بدترین نتیجه ممکن چقدر است و همین اطمینان، تصمیمگیری در بازار پرنوسان و نگهداری بلندمدت سهم را سادهتر میکند.
استفاده درست از اوراق تبعی به رعایت چند شرط ساده وابسته است. نگهداری سهم پایه تا روز سررسید، یکسان بودن کارگزار ناظر و ثبت بهموقع درخواست اعمال، سه عاملی هستند که کل بازده تضمینشده روی آنها بنا میشود و کوتاهی در هرکدام، حمایت خریداریشده را بیاثر میکند.
برای انتخاب نمادهای دارای عرضه اوراق تبعی و رصد رفتار قیمتی سهم پایه، ابزار تحلیلی مانند چارت فراز امکان بررسی دقیق روند قیمت را فراهم میکند و پوشش ریسک را از حدس و گمان به تصمیمی مبتنی بر داده تبدیل میکند.
سوالات متداول
۱. آیا بدون داشتن سهم پایه میتوان اوراق اختیار فروش تبعی خریداری کرد؟
۲. اگر سهم پایه را قبل از تاریخ سررسید بفروشیم چه اتفاقی برای اوراق تبعی میافتد؟
۳. آیا امکان معامله مجدد یا فروش اوراق تبعی در بازار ثانویه وجود دارد؟
۴. اگر بیش از تعداد سهام پایه اوراق تبعی بخریم چه اتفاقی میافتد؟
۵. تا چه ساعتی در روز سررسید مهلت ثبت درخواست اعمال در سامانه کارگزاری وجود دارد؟

من انیس مسکینی هستم و به عنوان مدیر محتوای وبسایت فراز فعالیت میکنم. بیش از هفت سال است که به عنوان تریدر و تحلیلگر در بازارهای مالی حضور دارم و تمرکز اصلی من روی رصد دقیق مارکت، شکار فرصتهای معاملاتی و تحلیل سناریوهای اقتصادی است. هدف من این است که پیچیدهترین مفاهیم بازار را به محتوایی ارزشمند و کاربردی تبدیل کنم تا مخاطبان بتوانند با اتکا به دانش که بهترین اهرم در سرمایهگذاری است، تصمیمات دقیقتری بگیرند؛ چرا که باور دارم یک محتوای عالی دقیقا مانند یک ترید موفق، باید در بهترین زمان ممکن بالاترین بازدهی را ایجاد کند. در کنار تحلیل و مدیریت محتوا، شیفتهی ایدهپردازی خلاقانه و کشف زوایای پنهان و کمتر دیدهشدهی بازارهای مالی هستم.