نرخ بهره چیست؟ انواع نرخ بهره و تأثیر آن بر بازارهای مالی
مفاهیم پایه تحلیل و ترید
نرخ بهره قیمتی است که برای استفاده از پول دیگران پرداخت میشود و همین عدد ساده، سود سپرده، قسط وام، قیمت سهام، ارزش دلار و حتی جهت حرکت طلا و بیتکوین را جابهجا میکند. وقتی بانک مرکزی آمریکا یا ایران نرخ سیاستی را فقط کسری از درصد تغییر میدهد، بازارها گاهی در چند دقیقه واکنش نشان میدهند و معاملهگری که منطق این واکنش را نمیشناسد، دیرتر از بقیه متوجه تغییر روند میشود. برای تفسیر تصمیمهای بانکهای مرکزی، باید هم بدانید بهره روی اصل پول چطور حساب میشود و هم بدانید تغییر نرخ از چه مسیرهایی به قیمت سهام، اوراق، ارز، طلا و رمزارز میرسد.
نرخ بهره چیست؟
نرخ بهره درصدی از اصل پول است که وامگیرنده در ازای استفاده از آن، در دورهای مشخص (معمولا سالانه)، به وامدهنده میپردازد. از دید اقتصادی، نرخ بهره قیمت پول و پاداش چشمپوشی از مصرف امروز است. کسی که پول خود را قرض میدهد یا به سپردهگذاری اختصاص میدهد، امروز از خرج کردن آن صرفنظر میکند و در عوض انتظار دارد در آینده مبلغ بیشتری پس بگیرد.
پشت این تعریف، مفهوم ارزش زمانی پول قرار دارد. مبلغی که امروز در اختیار دارید از همان مبلغ در سال آینده ارزشمندتر است، چون میتوانید آن را به کار بیندازید و از آن بازده بگیرید. نرخ بهره همان نرخی است که ارزش امروز پول را به ارزش آینده آن پیوند میدهد. برای معاملهگر، نرخ بهره متغیری اصلی در تحلیل فاندامنتال است، چون هزینه فرصت نگهداری هر دارایی را تعیین میکند. هر بار که انتظار بازار درباره مسیر این نرخ عوض میشود، قیمت سهام، اوراق، ارز، طلا و رمزارزها هم بازتنظیم میشود.
تفاوت نرخ بهره و نرخ سود بانکی
در نظام بانکی ایران، بهدلیل چارچوب بانکداری بدون ربا، اصطلاح «سود بانکی» بهکار میرود و در ادبیات اقتصادی جهان اصطلاح «نرخ بهره». این دو از نظر اثر اقتصادی کارکرد مشابهی دارند و هر دو هزینه استفاده از پول را نشان میدهند؛ تفاوت اصلی آنها در شکل قرارداد و نحوه تعیین است.
| ویژگی | نرخ بهره | نرخ سود بانکی |
|---|---|---|
| تعریف | درصد ثابت یا شناوری از اصل پول که بابت قرض گرفتن پرداخت میشود | سهم سپردهگذار یا بانک از سود قراردادهای مبتنی بر عقود اسلامی |
| نحوه تعیین | بر پایه نرخ سیاستی بانک مرکزی و عرضه و تقاضای پول در بازار | با مصوبههای بانک مرکزی و شورای پول و اعتبار، در قالب سقف یا نرخ علیالحساب |
| ثابت یا متغیر بودن | میتواند ثابت یا شناور (گرهخورده به نرخ معیار) باشد | سود سپرده معمولا علیالحساب اعلام میشود و با تغییر مصوبهها تغییر میکند |
| کاربرد رایج | اقتصادهای جهانی، بازار اوراق و تحلیلهای فارکس | شبکه بانکی ایران، سپردهها و تسهیلات بانکی |
نحوه محاسبه نرخ بهره
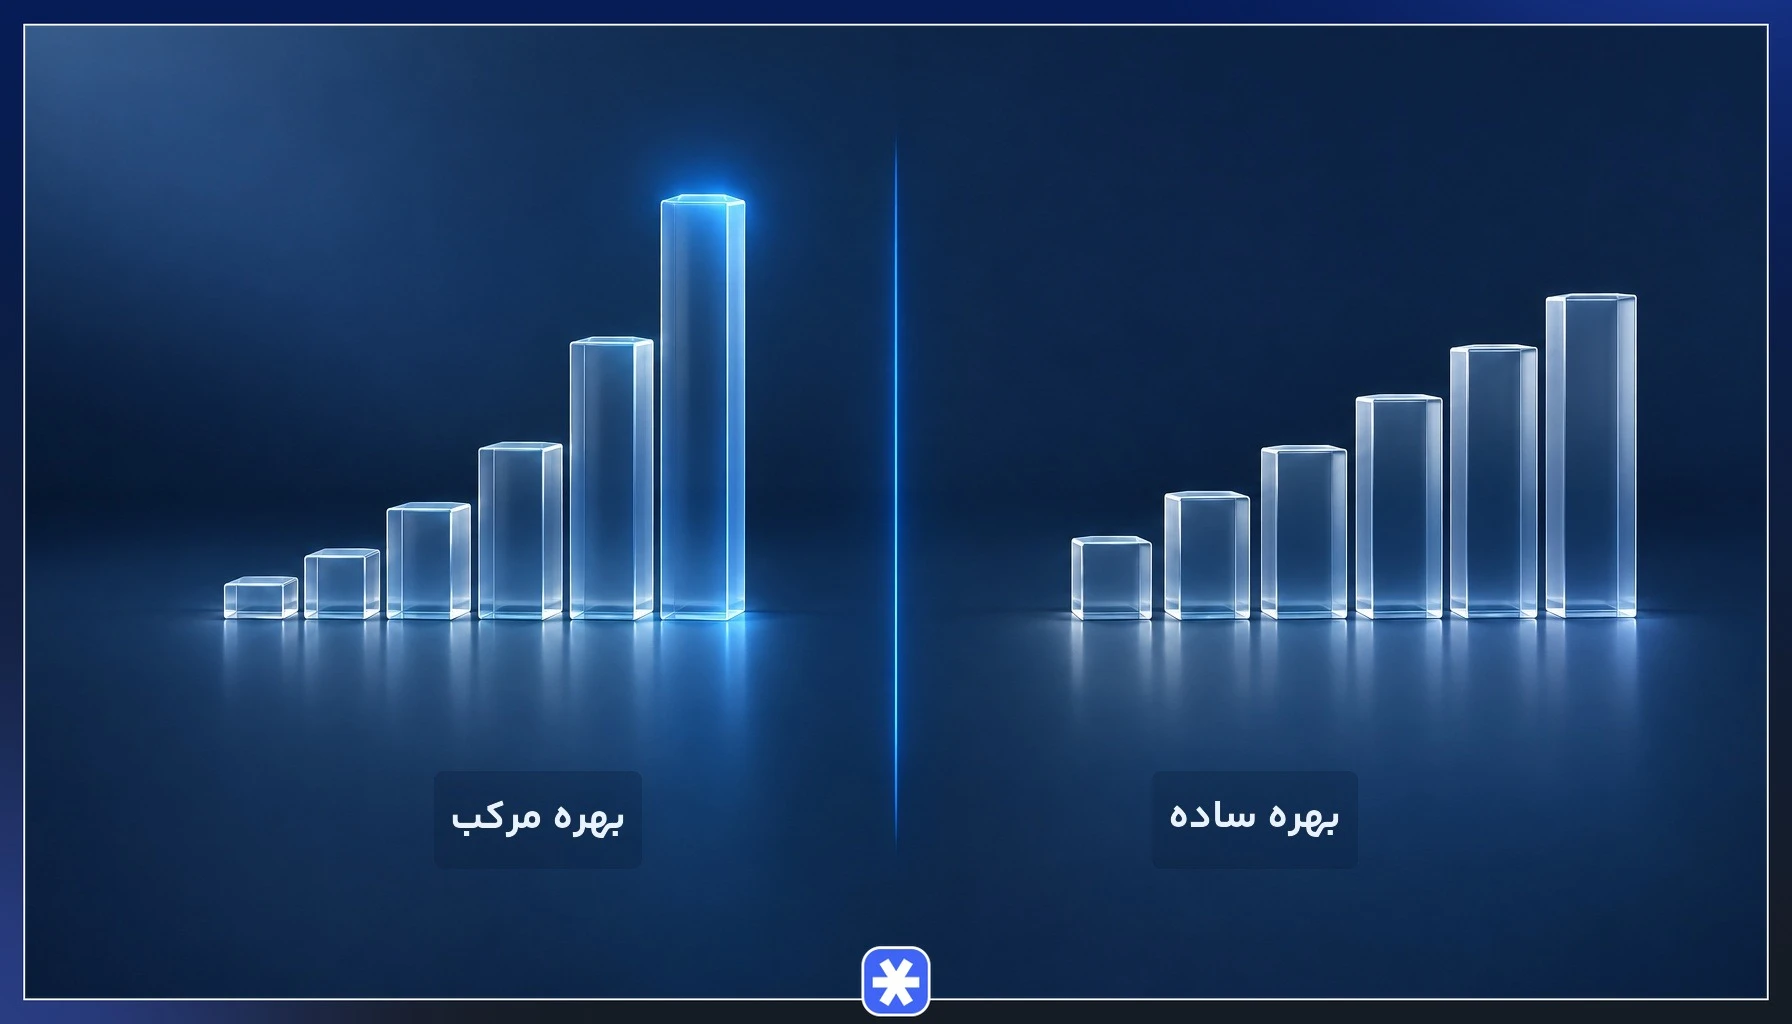
برای محاسبه نرخ بهره دو روش اصلی وجود دارد که منطق ارزش زمانی پول را به عدد تبدیل میکنند. در روش ساده، بهره فقط روی اصل پول حساب میشود؛ در روش مرکب، بهره هر دوره به اصل اضافه میشود و در دوره بعد خودش هم بهره میگیرد. به همین دلیل در مقایسه نرخ بهره ساده و مرکب، فاصله دو روش با طولانیتر شدن زمان بیشتر میشود.
فرمول نرخ بهره ساده
در منابع مالی رایج است که بهره ساده با رابطه «بهره = اصل سرمایه × نرخ بهره × زمان» حساب شود. در این روش، مبلغ بهره هر دوره ثابت میماند، چون همیشه فقط روی اصل پول محاسبه میشود و بهرههای قبلی در محاسبه دوره بعد وارد نمیشوند. نرخ و زمان باید همواحد باشند؛ اگر نرخ سالانه است، زمان هم بر حسب سال وارد فرمول میشود. بهره ساده بیشتر در وامهای کوتاهمدت و برخی سپردهها با پرداخت دورهای سود بهکار میرود؛ جایی که سود هر دوره به حساب سپردهگذار واریز میشود و دوباره سرمایهگذاری نمیشود.
مثال محاسبه بهره ساده
اعداد این مثال فرضیاند. فرض کنید ۱۰۰ میلیون تومان را با نرخ بهره ساده ۲۰ درصد در سال به مدت سه سال سپردهگذاری میکنید. بهره هر سال برابر ۱۰۰ میلیون × ۲۰ درصد، یعنی ۲۰ میلیون تومان است و بهره کل سه سال به ۶۰ میلیون تومان میرسد. در پایان دوره، موجودی شما ۱۶۰ میلیون تومان خواهد بود.
فرمول نرخ بهره مرکب
در بهره مرکب، سود هر دوره به اصل اضافه میشود و پایه محاسبه دوره بعد بزرگتر میشود. رابطه رایج آن «سرمایه نهایی = اصل سرمایه × (۱ + نرخ هر دوره) به توان تعداد دورهها» است. نرخ هر دوره همان نرخ سالانه تقسیم بر دفعات مرکبشدن در سال است و تعداد دورهها هم برابر تعداد سالها ضرب در همین دفعات. هرچه دفعات مرکبشدن بیشتر باشد (مثلا ماهانه بهجای سالانه)، سرمایه نهایی با همان نرخ اسمی کمی بزرگتر میشود. این اثر در افقهای بلندمدت پررنگتر است و دلیل اصلی تفاوت بازده مؤثر سپردهها و هزینه مؤثر وامها با نرخ اسمی اعلامشده است؛ این تفاوت به اثر تورم مربوط نیست که در نرخ حقیقی سنجیده میشود.
مثال محاسبه بهره مرکب
با همان اعداد فرضی بخش بهره ساده (۱۰۰ میلیون تومان، نرخ ۲۰ درصد سالانه، سه سال، مرکبشدن سالانه)، موجودی پایان سال اول ۱۲۰ میلیون، پایان سال دوم ۱۴۴ میلیون و پایان سال سوم ۱۷۲ میلیون و ۸۰۰ هزار تومان میشود. یعنی بهره مرکب در این مثال ۱۲ میلیون و ۸۰۰ هزار تومان بیشتر از بهره ساده بازده داده است.
انواع نرخ بهره
نرخ بهره را میتوان از چند زاویه دستهبندی کرد. هر دستهبندی به پرسش متفاوتی پاسخ میدهد؛ اینکه سود حقیقی پس از کسر تورم چقدر است، آیا نرخ در طول قرارداد تغییر میکند، به کدام افق زمانی تعلق دارد، و هزینه یا بازده مؤثر سالانه با احتساب مرکبشدن چقدر است.
| دستهبندی | انواع | کاربرد اصلی |
|---|---|---|
| بر اساس اثر تورم | اسمی و حقیقی | سنجش قدرت خرید واقعی سود |
| بر اساس تغییرپذیری | ثابت و متغیر | مدیریت ریسک قسط وام یا بازده سپرده |
| بر اساس افق زمانی | کوتاهمدت و بلندمدت | خواندن سیاست پولی و انتظارات اقتصادی |
| بر اساس دفعات مرکبشدن | اسمی سالانه و موثر سالانه | مقایسه منصفانه سپردهها و وامها |
نرخ بهره اسمی و واقعی
نرخ بهره اسمی همان نرخی است که بانک یا قرارداد اعلام میکند. نرخ بهره حقیقی یا واقعی، رشد واقعی قدرت خرید پول را پس از کسر اثر تورم نشان میدهد. رابطه تقریبی رایج میان این دو «نرخ حقیقی ≈ نرخ اسمی منهای نرخ تورم» است که برای تورمهای پایین تخمین خوبی میدهد و در تورمهای بالا خطای آن بیشتر میشود.
با اعداد فرضی، اگر سپردهای ۲۰ درصد سود سالانه بدهد و تورم سالانه ۲۵ درصد باشد، نرخ حقیقی طبق رابطه تقریبی حدود منفی پنج درصد است (رابطه دقیق، یعنی ۱٫۲۰ تقسیم بر ۱٫۲۵ منهای یک، حدود منفی چهار درصد میدهد). در این حالت موجودی ریالی سپردهگذار بیشتر میشود، اما با آن کالای کمتری میتواند بخرد. هر زمان که نرخ تورم از نرخ اسمی جلو بزند، بازده حقیقی منفی میشود و انگیزه نگهداری پول در سپرده کم میشود.
نرخ بهره ثابت و متغیر
نرخ ثابت در تمام طول قرارداد تغییر نمیکند. نرخ متغیر یا شناور به نرخ معیاری (مثل نرخ سیاستی بانک مرکزی یا نرخ بینبانکی) گره خورده است و با تغییر آن بالا و پایین میرود.
- مزیت نرخ ثابت: قسط یا سود از ابتدا مشخص است و برنامهریزی مالی سادهتر میشود.
- عیب نرخ ثابت: اگر نرخهای بازار پایین بیاید، وامگیرنده همچنان نرخ قبلی و بالاتر را میپردازد.
- مزیت نرخ متغیر: نرخ اولیه آن معمولا پایینتر است و در دوره کاهش نرخها هزینه وام هم کم میشود.
- عیب نرخ متغیر: با افزایش نرخ معیار، قسط بالا میرود و ریسک پیشبینیناپذیری هزینهها به وامگیرنده منتقل میشود.
شرکتهایی که نمیخواهند ریسک نرخ شناور را تحمل کنند، میتوانند با سوآپ نرخ بهره پرداختهای شناور خود را با پرداخت ثابت معاوضه کنند.
نرخ بهره کوتاهمدت و بلندمدت
نرخ کوتاهمدت به سررسیدهای چندروزه تا حدود یکساله تعلق دارد و بیشترین حساسیت را به تصمیمهای بانک مرکزی نشان میدهد. وقتی نرخ سیاستی تغییر میکند، نرخ بینبانکی و بازده اوراق کوتاهمدت تقریبا بلافاصله خود را با آن هماهنگ میکنند.
نرخ بلندمدت (مثل بازده اوراق ۱۰ یا ۳۰ ساله) کمتر از تصمیم امروز بانک مرکزی و بیشتر از انتظار بازار درباره تورم و رشد اقتصادی سالهای آینده اثر میگیرد. به همین دلیل گاهی بانک مرکزی نرخ کوتاهمدت را بالا میبرد، اما نرخ بلندمدت ثابت میماند یا حتی پایین میآید. فاصله این دو نرخ، شکل منحنی بازده را میسازد که در بخش اوراق قرضه و منحنی بازده توضیح داده شده است.
نرخ بهره مؤثر
نرخ بهره موثر سالانه (Effective Annual Rate) بازده یا هزینه یک سال را با احتساب اثر مرکبشدن نشان میدهد و برخلاف نرخ حقیقی، اثر تورم را کسر نمیکند. رابطه رایج آن «(۱ + نرخ اسمی سالانه تقسیم بر دفعات پرداخت در سال) به توان دفعات پرداخت، منهای یک» است. این نرخ ابزار اصلی محاسبه نرخ بهره برای مقایسه دو سپرده یا دو وام با دوره پرداخت متفاوت است.
با اعداد فرضی، دو سپرده هر دو نرخ اسمی ۱۲ درصد سالانه دارند؛ اولی سود را سالانه و دومی ماهانه (با سرمایهگذاری دوباره سود) پرداخت میکند. نرخ موثر سپرده اول همان ۱۲ درصد است، اما برای سپرده دوم (۱٫۰۱ به توان ۱۲ منهای یک) حدود ۱۲٫۶۸ درصد میشود. پس با نرخ اسمی برابر، سپرده با پرداخت ماهانه بازده سالانه بیشتری دارد.
نرخ بهره بین بانکی چیست و چگونه کار میکند؟
نرخ بهره بین بانکی نرخی است که بانکها برای قرض دادن کوتاهمدت ذخایر به یکدیگر میپردازند؛ بانکی که در پایان روز با کسری ذخیره روبهروست، از بانک دارای مازاد قرض میگیرد. در برخی منابع، سررسیدهای رایج این وامها یکشبه (۲۴ ساعته) یا یکهفتهای ذکر شده است و به همین دلیل گاهی به این نرخ «نرخ یکشبه» هم میگویند.
نرخ بهره بین بانکی دماسنج نقدینگی شبکه بانکی و نخستین حلقه انتقال سیاست پولی است. وقتی این نرخ بالا میرود، تامین مالی برای بانکها گرانتر میشود و این هزینه به نرخ تسهیلات و سپردهها منتقل میشود. بانک مرکزی ایران این نرخ را در دالانی میان نرخ سپردهگذاری و نرخ اعتبارگیری نگه میدارد (کریدور نرخ بهره) و با عملیات بازار باز آن را به سمت نرخ هدف هدایت میکند.
نرخی که در خبرها با عنوان «نرخ بهره فدرال رزرو» شنیده میشود هم در اصل نرخ بینبانکی آمریکاست؛ یعنی نرخ وجوه فدرال (Federal Funds Rate) که بانکهای آمریکایی برای وام یکشبه ذخایر به هم میپردازند. فدرال رزرو محدوده هدف این نرخ را تعیین میکند و با ابزارهای خود، نرخ معاملات یکشبه بانکها را در همین محدوده نگه میدارد.
نرخ بهره چگونه تعیین میشود؟
نرخ بهره از ترکیب تصمیم بانک مرکزی، عرضه و تقاضای پول، انتظارات تورمی، سیاست مالی دولت و جریانهای جهانی سرمایه تعیین میشود. هیچ نهاد واحدی همه نرخهای اقتصاد را کنترل نمیکند، اما بانک مرکزی با تعیین نرخ سیاستی، لنگر کوتاهمدت را مشخص میکند و بقیه نرخها (از سود سپرده تا بازده اوراق بلندمدت) با فاصلهای که بازار تعیین میکند، حول این لنگر شکل میگیرند.
سیاستهای بانک مرکزی
بانکهای مرکزی با نرخ سیاستی، اصلیترین ابزار سیاست پولی را در اختیار دارند. در آمریکا فدرال رزرو (Federal Reserve) محدوده نرخ وجوه فدرال را تعیین میکند، در منطقه یورو بانک مرکزی اروپا نرخهای سیاستی خود را اعلام میکند و در ایران بانک مرکزی جمهوری اسلامی ایران نرخهای کریدور و سیاستهای سود بانکی را تنظیم میکند.
منطق کلی تصمیمها مشابه است. وقتی تورم بالاتر از هدف است، بانک مرکزی سیاست انقباضی در پیش میگیرد و نرخ را بالا میبرد تا وامگیری و مصرف کند شود. در رکود یا تورم پایین، سیاست انبساطی با کاهش نرخ، هزینه تامین مالی را پایین میآورد و سرمایهگذاری را تحریک میکند.
بانک مرکزی منشا تورم را هم در تصمیم خود لحاظ میکند. نمونه آن توجه فدرال رزرو در دوره ریاست جروم پاول به اثر تعرفههای تجاری بر قیمت برخی گروههای کالایی بود؛ تورمی که از شوک تعرفه میآید با تورم ناشی از تقاضای داغ، واکنش یکسانی از سیاستگذار نمیگیرد.
عرضه و تقاضای پول و انتظارات تورمی
نرخ بهره قیمت پول است و مثل هر قیمت دیگری از عرضه و تقاضا اثر میگیرد. وقتی تقاضای وام در دوره رونق بالا میرود، وامدهندگان نرخ بیشتری طلب میکنند. در مقابل، وقتی بانک مرکزی با تسهیل کمی (Quantitative Easing) اوراق میخرد و پایه پولی را بزرگ میکند، عرضه پول افزایش مییابد و نرخها بهویژه در سررسیدهای بلندتر پایین میآیند.
کینز تقاضای پول را با مفهوم «ترجیح نقدینگی» توضیح داد. مردم بخشی از ثروت خود را نقد نگه میدارند و نرخ بهره پاداشی است که برای کنار گذاشتن این نقدشوندگی دریافت میکنند. هرچه تمایل به نقد ماندن بیشتر باشد، نرخ لازم برای جذب پول بالاتر است. انتظارات تورمی هم مستقیم در نرخ وارد میشود. وامدهندهای که پیشبینی میکند تورم سال آینده بالا برود، برای حفظ ارزش زمانی پول خود نرخ اسمی بیشتری میخواهد.
سیاست مالی دولت و عوامل جهانی
وقتی دولت با کسری بودجه روبهروست و برای جبران آن اوراق منتشر میکند یا از شبکه بانکی قرض میگیرد، با بخش خصوصی بر سر منابع محدود رقابت میکند. این رقابت تقاضای وجوه را بالا میبرد و نرخها را بهویژه در بازار سرمایه و بازار اوراق افزایش میدهد. اگر کسری بودجه از راه استقراض از بانک مرکزی تامین شود، فشار تورمی هم به آن اضافه میشود.
در اقتصاد باز، پول معمولا به سمت بازدهی بالاتر حرکت میکند. اگر نرخ بهره یک کشور نسبت به کشورهای همتراز پایینتر باشد، احتمال خروج سرمایه و فشار بر پول ملی بیشتر میشود، هرچند ریسک کشور، تورم و محدودیتهای ارزی هم در این جریان اثر دارند. به همین دلیل بانک مرکزی هر کشور هنگام تصمیمگیری به اختلاف نرخ خود با اقتصادهای بزرگ، بهخصوص آمریکا، هم توجه میکند.
مفهوم نقطه پایه در تغییرات نرخ بهره
نقطه پایه (Basis Point) واحدی برای بیان تغییرات کوچک نرخهاست و در ادبیات مالی رایج است که هر یک نقطه پایه برابر ۰٫۰۱ درصد در نظر گرفته شود. بنابراین ۱۰۰ نقطه پایه معادل یک درصد است.
با اعداد فرضی، اگر نرخ سیاستی ۴٫۵ درصد باشد و بانک مرکزی آن را ۲۵ نقطه پایه افزایش دهد، نرخ جدید ۴٫۷۵ درصد میشود. استفاده از این واحد ابهام «درصد» را از بین میبرد؛ عبارت «افزایش یک درصدی» میتواند هم به معنای رفتن از ۴٫۵ به ۵٫۵ درصد باشد و هم رشد یک درصدی خود نرخ، اما «۱۰۰ نقطه پایه» فقط یک معنا دارد.
خبرگزاریها و تقویمهای اقتصادی تصمیمهای بانکهای مرکزی و انتظار بازار را بر حسب نقطه پایه گزارش میکنند. برای تحلیل نرخ بهره در فارکس، تفاوت میان انتظار ۲۵ نقطه پایه و تصمیم واقعی ۵۰ نقطه پایه همان چیزی است که نوسان شدید قیمت را میسازد؛ خواندن نادرست این واحد میتواند به برداشت معکوس از خبر منجر شود.
مفهوم نرخ بهره منفی و دلیل اجرای آن
نرخ بهره منفی دو معنای متفاوت دارد که نباید با هم یکی گرفته شوند. معنای اول، نرخ اسمی منفی سپرده نزد بانک مرکزی است؛ یعنی بانکهای تجاری بهجای دریافت سود، بابت نگهداری ذخایر مازاد نزد بانک مرکزی هزینه میپردازند. معنای دوم، نرخ حقیقی منفی است که در آن نرخ اسمی مثبت است اما تورم از آن جلوتر است و قدرت خرید سپرده کم میشود.
در دهه گذشته برخی بانکهای مرکزی اروپا نرخ اسمی منفی را برای مقابله با رکود و تورم بسیار پایین اجرا کردند. هدف این سیاست آن بود که نگه داشتن پول بیکار برای بانکها هزینه داشته باشد و آنها به وامدهی به خانوار و کسبوکارها تشویق شوند.
پیامد این سیاست برای سپردهگذار به نوع منفی بودن بستگی دارد. در نرخ اسمی منفی، بانکها معمولا هزینه را مستقیم به سپردههای کوچک خانوار منتقل نمیکنند، اما سود سپرده نزدیک صفر میشود و پول به سمت سهام، مسکن و اوراق بلندمدت میرود.
تاثیر افزایش و کاهش نرخ بهره بر تورم و اقتصاد
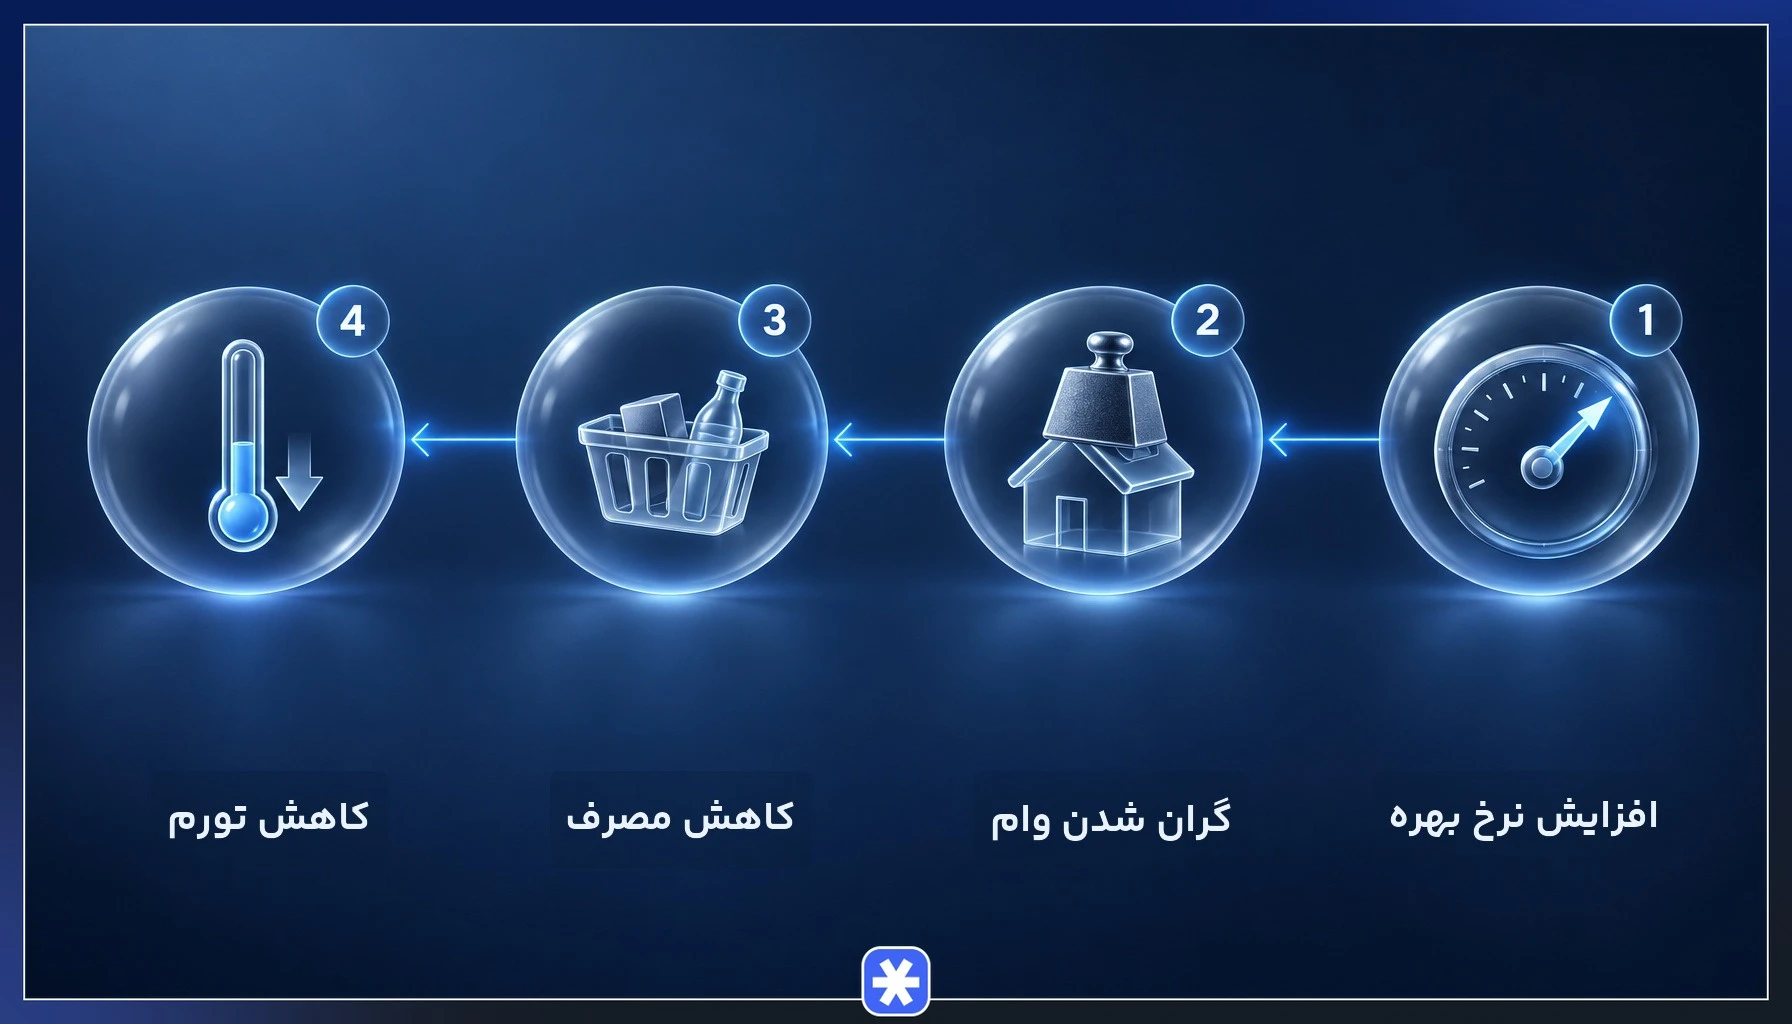
تغییر نرخ بهره از راه هزینه وام و انگیزه پسانداز، تقاضای کل اقتصاد را جابهجا میکند و اثر آن با تاخیری چندماهه به تورم و رشد میرسد. زنجیره رایج این اثر در دو جهت چنین است.
- افزایش نرخ: وام گرانتر میشود، تقاضای وام مسکن و خودرو و سرمایهگذاری شرکتها کم میشود، مصرف کند میشود و فشار تورمی پایین میآید؛ در مقابل، رشد اقتصادی کاهش و بیکاری افزایش پیدا میکند.
- کاهش نرخ: هزینه تامین مالی پایین میآید، اقساط وام مسکن سبکتر میشود، مصرف و سرمایهگذاری رونق میگیرد و اشتغال بالا میرود؛ اما اگر بیش از نیاز اقتصاد ادامه یابد، تورم را تشدید میکند.
- بدهی دولت: با بالا رفتن نرخ، هزینه بهره بدهیهای دولتی و فشار بر بودجه بیشتر میشود و با کاهش آن، این بار سبکتر میشود.
همین بدهبستان میان تورم و اشتغال دلیل آن است که بانک مرکزی پیش از هر تصمیم، آمار بازار کار را دقیق بررسی میکند؛ نرخ بیکاری بالا معمولا سیاستگذار را به سمت کاهش نرخ متمایل میکند و بازار کار داغ، دست او را برای افزایش نرخ بازتر میگذارد.
تاثیر نرخ بهره بر بازارهای مالی
منطق مشترک واکنش همه بازارها به نرخ بهره، هزینه فرصت پول و نرخ تنزیل جریانهای نقدی آینده است. وقتی سپرده و اوراق کمریسک بازده بیشتری میدهند، داراییهای پرریسک برای جذب سرمایه باید بازده بالاتری وعده دهند و قیمت آنها پایین میآید. همین منطق در آموزش تحلیل و ترید پایهی تحلیل فاندامنتال هر بازار است.
| بازار | واکنش معمول به افزایش نرخ بهره | سازوکار اصلی |
|---|---|---|
| سهام | فشار نزولی | هزینه تامین مالی بیشتر و ارزش فعلی کمتر سودهای آینده |
| اوراق قرضه | کاهش قیمت، افزایش بازده | رابطه معکوس قیمت اوراق و نرخ بهره |
| ارز کشور افزایشدهنده نرخ | تقویت | ورود سرمایه برای بازده بیشتر |
| طلا | فشار نزولی | هزینه فرصت نگهداری دارایی بدون بهره و دلار قویتر |
| رمزارزها | فشار نزولی | کاهش نقدینگی جهانی و اشتهای ریسک |
این واکنشها گرایش رایجاند و اگر تصمیم بانک مرکزی از پیش در قیمتها لحاظ شده باشد، یا عوامل دیگری مثل بحران ژئوپلیتیک غالب شوند، واکنش واقعی بازار میتواند متفاوت باشد.
بورس و بازار سهام
افزایش نرخ بهره از دو مسیر به سهام فشار میآورد. شرکتهایی که با وام کار میکنند هزینه مالی بیشتری میپردازند و سود آنها کم میشود. همزمان، تحلیلگران سودهای آینده را با نرخ تنزیل بالاتری به زمان حال برمیگردانند و ارزش ذاتی سهم پایین میآید. این اثر برای شرکتهای رشدی که بیشتر سود آنها در سالهای دور است شدیدتر است.
مسیر سوم، رقابت داراییهای کمریسکتر مثل سپرده و اوراق با بازار سرمایه است؛ این داراییها هم ریسک تورم و نوسان قیمت دارند. وقتی سپرده بانکی یا اوراق با درآمد ثابت بازده جذابی میدهند، بخشی از پول از بورس خارج میشود. بورس تهران به خبرهای نرخ سود بانکی و نرخ بینبانکی حساسیت محسوسی دارد و حتی شایعه افزایش سود سپردهها میتواند ورود پول حقیقی را کند کند. صنعت بانکی معمولا متفاوت از بقیه واکنش نشان میدهد، چون حاشیه سود بانکها به فاصله نرخ تسهیلات و سپرده وابسته است.
اوراق قرضه و منحنی بازده
قیمت اوراق قرضه با نرخ بهره رابطه معکوس دارد. وقتی نرخهای بازار بالا میرود، اوراق قدیمی با سود ثابت کمتر جذاب میشوند و قیمت آنها پایین میآید تا بازده آنها با اوراق جدید برابر شود. نرخ کوپن، سود ثابتی است که بر اساس ارزش اسمی ورقه پرداخت میشود؛ بازده، سود واقعی خریدار با توجه به قیمتی است که پرداخته است.
با اعداد فرضی، ورقهای با ارزش اسمی ۱۰۰۰ دلار و نرخ کوپن پنج درصد، سالانه ۵۰ دلار سود میدهد. اگر قیمت بازار آن به ۹۰۰ دلار برسد، بازده جاری خریدار جدید حدود ۵٫۵۶ درصد از مبلغ پرداختی میشود، در حالی که نرخ کوپن همان پنج درصد ارزش اسمی میماند.
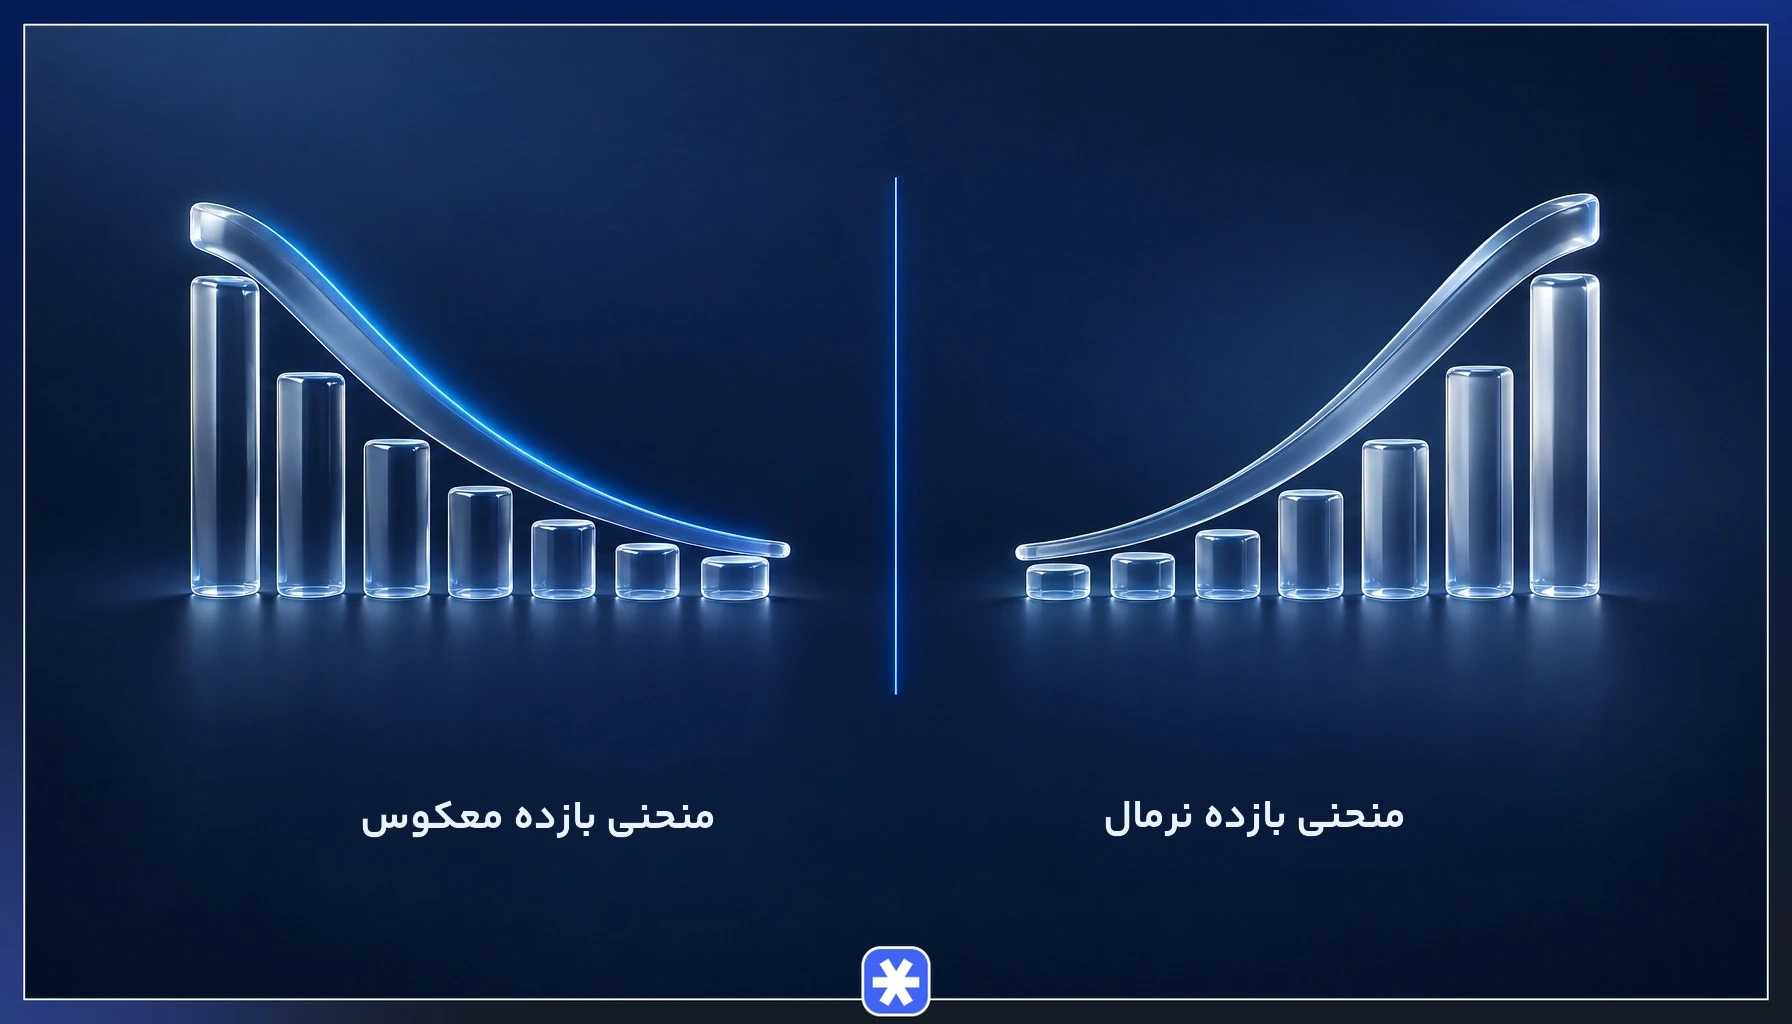
اوراق خزانه آمریکا در سررسیدهای کوتاهمدت تا ۳۰ ساله منتشر میشوند و نمودار بازده آنها بر حسب سررسید، منحنی بازده را میسازد. در منحنی نرمال، بازده اوراق بلندمدت بیشتر از کوتاهمدت است. منحنی معکوس، یعنی بالاتر بودن بازده اوراق دوساله از دهساله، نشان میدهد بازار انتظار کاهش نرخها در آینده را دارد و معاملهگران آن را سیگنالی هشداردهنده برای رکود میدانند؛ هرچند زمان وقوع رکود پس از معکوس شدن منحنی قابل پیشبینی دقیق نیست.
بازار فارکس و ارزش دلار
نرخ بهره در فارکس اهمیت دارد، چون اختلاف نرخ بهره دو کشور یکی از عوامل اصلی اثرگذار بر قیمت هر جفتارز است. سرمایه جهانی معمولا به سمت ارزی میرود که بازده بیشتری دارد، مگر اینکه ریسک یا عوامل دیگر غالب شوند؛ پس وقتی بانک مرکزی کشوری نرخ را بالا میبرد یا بازار انتظار افزایش آن را دارد، تقاضا برای پول آن کشور زیاد میشود. به همین دلیل تصمیمهای نرخ بهره فدرال رزرو معمولا نوسان قیمت را در جفتارزهای دلاری افزایش میدهند.
افزایش نرخ بهره آمریکا معمولا ارزش دلار را بالا میبرد و جفتارزهایی مثل جفتارز یورو به دلار را تحت فشار نزولی قرار میدهد؛ به شرطی که بانک مرکزی اروپا همزمان سیاستی سختگیرانهتر در پیش نگرفته باشد.
اختلاف نرخ بهره در حساب معاملهگر هم دیده میشود. سواپ هزینه یا درآمد شبانهای است که بر اساس همین اختلاف برای پوزیشنهای باز محاسبه میشود، و استراتژی کری ترید (Carry Trade) بر قرض گرفتن ارز کمبهره و خرید ارز پربهره بنا شده است. این استراتژی در صورت حرکت ناگهانی نرخ ارز میتواند در مدت کوتاهی زیان سنگین بسازد.
طلا
طلا بهره پرداخت نمیکند، پس با افزایش نرخ بهره، هزینه فرصت نگهداری آن بالا میرود؛ سرمایهگذار با نگهداری طلا از سودی صرفنظر میکند که میتوانست از اوراق یا سپرده بگیرد. افزایش نرخ آمریکا معمولا دلار را هم تقویت میکند و چون انس طلا به دلار قیمتگذاری میشود، این دو اثر با هم فشار نزولی میسازند. کاهش نرخها و بهویژه نرخ حقیقی منفی، شرایط را برعکس و به نفع طلا میکند.
این رابطه قطعی نیست و ترس از بحران، خرید بانکهای مرکزی و تورم بالا میتوانند آن را تضعیف کنند. به همین دلیل نرخ بهره حقیقی، یعنی نرخ اسمی پس از کسر تورم، برای طلا معیار دقیقتری از نرخ اسمی است؛ اگر نرخ اسمی بالا برود اما تورم سریعتر از آن رشد کند، هزینه فرصت نگهداری طلا در عمل کم میشود. برای انتخاب زمان ورود، راهنمای بهترین زمان خرید و فروش طلا عوامل دیگر را هم کنار نرخ بهره بررسی کرده است.
ارزهای دیجیتال و تتر
بیتکوین در کوتاهمدت بیشتر شبیه دارایی پرریسک رفتار میکند و به همین دلیل به انتظار تغییر نرخ بهره آمریکا حساس است. انتظار کاهش نرخ، نقدینگی جهانی را زیاد میکند، دلار را تضعیف میکند و اشتهای ریسک سرمایهگذاران را بالا میبرد؛ این سه عامل معمولا به نفع قیمت بیتکوین عمل میکنند. در مقابل، سیاست انقباضی و دلار قوی، پول را از بازارهای پرریسک بیرون میکشد.
واکنش بازار کریپتو بیشتر به تفاوت تصمیم واقعی فدرال رزرو با انتظار قبلی بازار بستگی دارد. اگر کاهش نرخ از هفتهها پیش در قیمتها لحاظ شده باشد، اعلام رسمی آن ممکن است حتی با افت قیمت همراه شود؛ لحن بیانیه و پیشبینی مسیر نرخها گاهی از خود تصمیم اثرگذارتر است.
قیمت تتر به تومان در بازار ایران مسیر متفاوتی دارد. تتر به دلار آمریکا وابسته است و قیمت تومانی آن بیشتر از نرخ دلار در بازار داخلی، تورم ایران و محدودیتهای ارزی اثر میگیرد. نرخ بهره فدرال رزرو فقط بهطور غیرمستقیم و از راه اثر بر ارزش جهانی دلار به آن میرسد. بازار رمزارزها نوسان بسیار بالایی دارد و تصمیمهای نرخ بهره بهتنهایی برای پیشبینی جهت قیمت کافی نیستند.
نحوه استفاده از نرخ بهره در تحلیلهای مالی
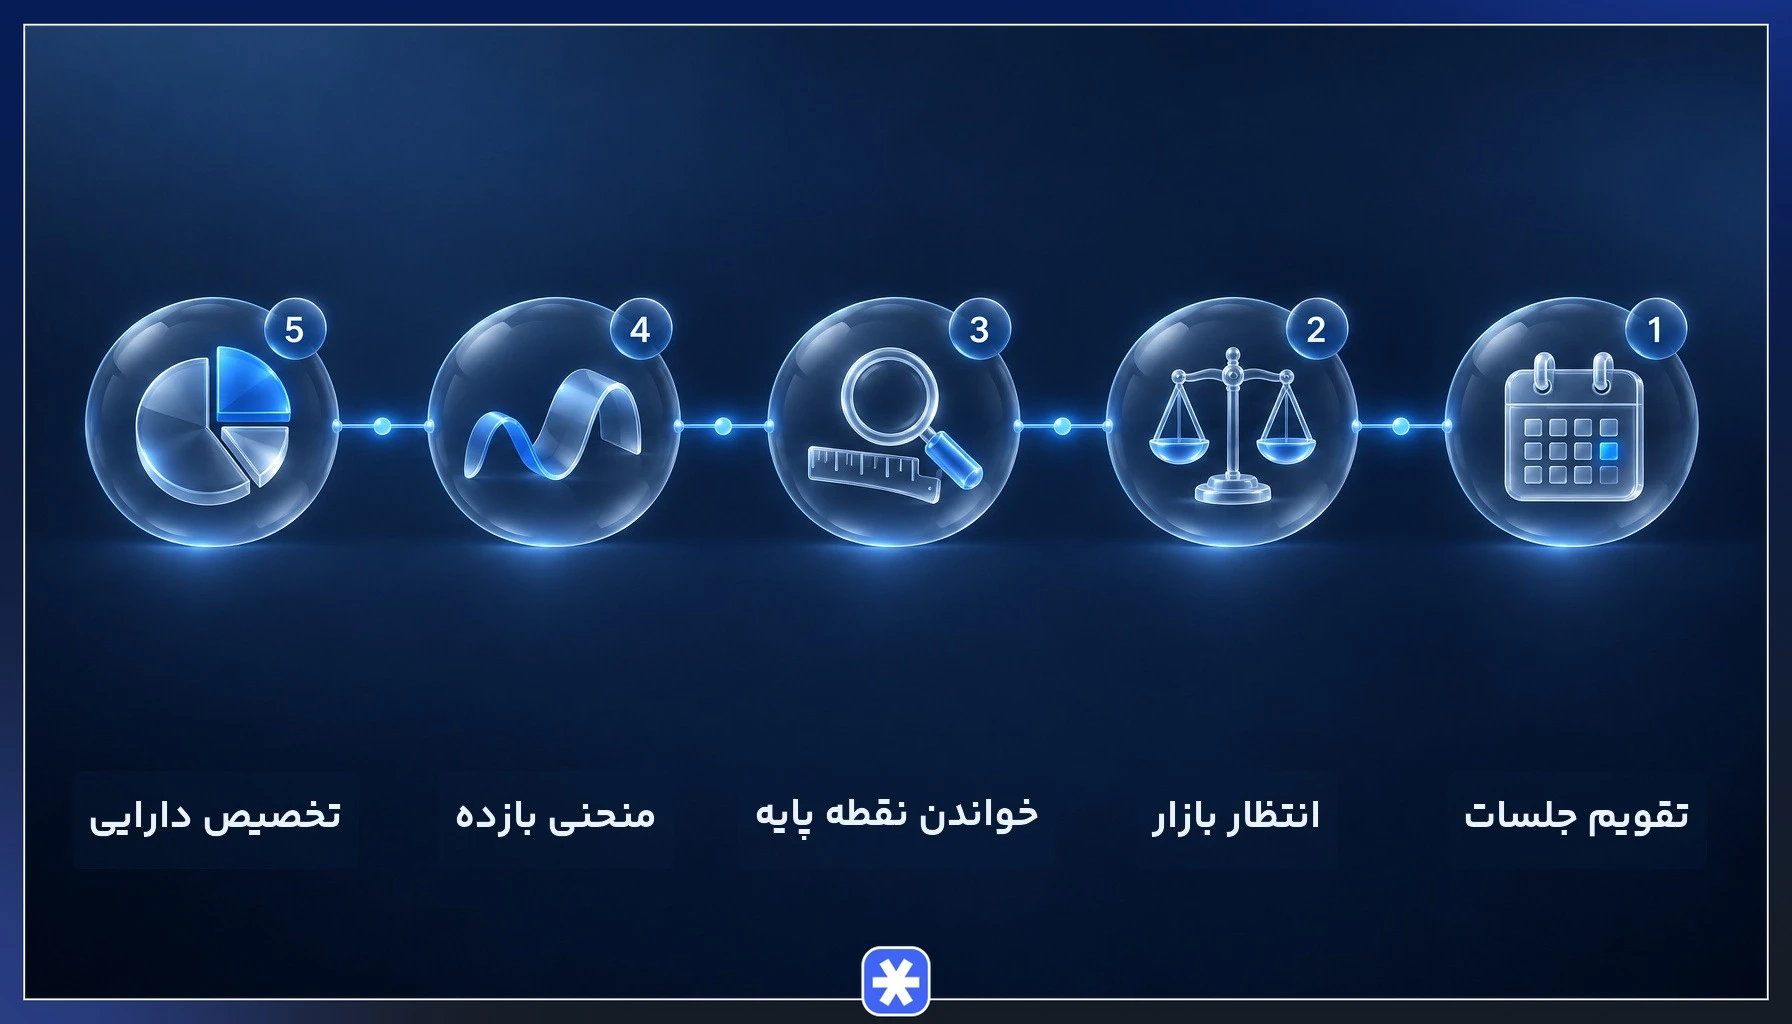
- پیگیری تقویم جلسات: تاریخ جلسات فدرال رزرو، بانک مرکزی اروپا و تصمیمهای بانک مرکزی ایران را از پیش مشخص کنید و حجم معاملات خود را پیرامون این زمانها تنظیم کنید.
- سنجش انتظار بازار: پیش از اعلام، ببینید بازار چه تصمیمی را پیشبینی کرده است؛ واکنش قیمت به فاصله تصمیم واقعی با این انتظار بستگی دارد.
- خواندن تغییرات به نقطه پایه: اندازه تغییر و پیشبینی مسیر آینده را بر حسب نقطه پایه بخوانید تا شدت انقباضی یا انبساطی بودن تصمیم را درست تفسیر کنید.
- تحلیل منحنی بازده: فاصله بازده اوراق کوتاهمدت و بلندمدت را دنبال کنید تا تصویر بازار از رشد و رکود آینده را ببینید.
- تنظیم تخصیص دارایی: سهم سهام، اوراق، طلا، ارز و رمزارز در سبد خود را با چرخه نرخ بهره و تحمل ریسک خود هماهنگ کنید.
برای اجرای این گامها، تقویم اقتصادی و ابزارهای فراز امکان مقایسه همزمان چند دارایی در یک صفحه و تنظیم هشدار قیمتی لحظهای را فراهم میکنند تا واکنش بازار به خبر نرخ بهره را بدون تاخیر دنبال کنید. نرخ بهره فقط یک عامل از چند عامل اثرگذار بر قیمت است و بهتنهایی سیگنال ورود یا خروج نیست؛ هر تصمیم معاملاتی باید با مدیریت ریسک و تحلیلهای دیگر همراه باشد.
آخرین وضعیت نرخ بهره در ایران و جهان
این بخش در آبان ۱۴۰۵ بهروزرسانی شده است و فقط تصویر کیفی وضعیت را میدهد، چون نرخها مدام تغییر میکنند. در ایران، نرخ سود بانکی و نرخ بهره بین بانکی در سطحی بالا و در محدوده سیاست انقباضی قرار دارند و بحث اصلاح نرخ سود متناسب با تورم همچنان در میان سیاستگذاران مطرح است.
در آمریکا، فدرال رزرو میان مهار تورم باقیمانده و احتمال کاهش بیشتر نرخها با احتیاط حرکت میکند و هر داده تازه تورم و اشتغال میتواند انتظار بازار را تغییر دهد. برای عدد روز نرخ بهره بین بانکی و نرخهای سیاستی ایران، دادههای رسمی بانک مرکزی جمهوری اسلامی ایران را ببینید و برای تصمیمهای بانکهای مرکزی جهان و واکنش قیمتها، تقویم اقتصادی و ابزارهای قیمت فراز را دنبال کنید.
نرخ بهره چه پیامی درباره مسیر بازارها میدهد؟
نرخ بهره قیمت پول است و تغییر آن از راه هزینه فرصت و نقدینگی، همزمان بر تورم، سهام، اوراق، فارکس، طلا و رمزارزها اثر میگذارد. افزایش نرخ معمولا پول را به سمت سپرده و اوراق میبرد و داراییهای پرریسک را تحت فشار قرار میدهد؛ کاهش نرخ این جریان را برعکس میکند.
برای معاملهگر، خود تصمیم بانک مرکزی کافی نیست. آنچه قیمت را جابهجا میکند، فاصله تصمیم واقعی با انتظار بازار و پیامی است که بانک مرکزی درباره مسیر آینده میدهد. پیش از هر جلسه، انتظار بازار را بر حسب نقطه پایه یادداشت کنید و پس از اعلام، واکنش سهام، دلار، طلا و بیتکوین را کنار هم بسنجید. این تحلیل احتمال را بهتر میکند، اما ریسک زیان را از بین نمیبرد.
سوالات متداول
۱. چرا نرخ بهره برای معاملهگران فارکس اهمیت دارد؟
۲. آیا نرخ بهره همیشه ثابت است؟
۳. وقتی نرخ بهره حقیقی منفی میشود چه اتفاقی برای سپردهگذاران میافتد؟
۴. تصمیمات نرخ بهره بانکهای مرکزی را از کجا میتوان پیگیری کرد؟
من انیس مسکینی هستم و به عنوان مدیر محتوای وبسایت فراز فعالیت میکنم. بیش از هفت سال است که به عنوان تریدر و تحلیلگر در بازارهای مالی حضور دارم و تمرکز اصلی من روی رصد دقیق مارکت، شکار فرصتهای معاملاتی و تحلیل سناریوهای اقتصادی است. هدف من این است که پیچیدهترین مفاهیم بازار را به محتوایی ارزشمند و کاربردی تبدیل کنم تا مخاطبان بتوانند با اتکا به دانش که بهترین اهرم در سرمایهگذاری است، تصمیمات دقیقتری بگیرند؛ چرا که باور دارم یک محتوای عالی دقیقا مانند یک ترید موفق، باید در بهترین زمان ممکن بالاترین بازدهی را ایجاد کند. در کنار تحلیل و مدیریت محتوا، شیفتهی ایدهپردازی خلاقانه و کشف زوایای پنهان و کمتر دیدهشدهی بازارهای مالی هستم.