حباب قیمتی چیست؟ چرا قیمتها ناگهان اوج میگیرند و سقوط میکنند؟
مفاهیم اقتصادی
قیمت سکه، سهام یا رمزارزی که در چند هفته دو برابر شده، برای خیلی از خریداران نشانه فرصت است؛ اما همین رشد سریع گاهی فقط حاصل حباب قیمتی است و خریداری که در قله وارد شود، هنگام ترکیدن حباب بیشترین زیان را میبیند. دانستن اینکه حباب قیمت چیست، از کجا شروع میشود و با چه نشانههایی قابل تشخیص است، مرز میان خرید سنجیده و خرید هیجانی را روشن میکند. سرمایهگذاری که ارزش واقعی دارایی را بشناسد، پیش از آنکه بازار به وحشت بیفتد تصمیم خود را گرفته است.
حباب قیمتی به زبان ساده
حباب قیمتی وضعیتی است که در آن قیمت دارایی (سکه، سهام، رمزارز یا مسکن) بدون پشتوانه بنیادی و بر اثر هیجان و رفتار جمعی خریداران، فاصله زیادی از ارزش ذاتی آن میگیرد. در این حالت انگیزه اصلی خرید، فروش گرانتر در آینده است و سودآوری یا کاربرد دارایی در تصمیم خریدار وزن چندانی ندارد.
در واقع حباب حالتی است که قیمت دارایی بهصورت غیرمنطقی و بسیار سریع بالا میرود، در حالی که سودآوری، عرضه و تقاضای واقعی یا وضعیت اقتصادی از این رشد پشتیبانی نمیکنند و موتور حرکت قیمت، هیجان، تبلیغات، طمع برای سود سریع و رفتار جمعی است.
در متون اقتصادی همین پدیده را حباب اقتصادی یا حباب بازار هم مینامند. هر سه اصطلاح به افزایش غیرمنطقی قیمت اشاره دارند که در پایان با بازگشت قیمت به سمت ارزش واقعی دارایی همراه میشود.
تفاوت قیمت بازار با ارزش ذاتی دارایی چیست؟
قیمت بازار عددی است که خریدار و فروشنده در هر لحظه روی آن توافق میکنند و از عرضه و تقاضای همان لحظه شکل میگیرد. ارزش ذاتی از عوامل بنیادی برآورد میشود و برای سهام به سودآوری شرکت، برای ملک به اجارهای که تولید میکند و برای سکه به مقدار طلای خالص آن بستگی دارد. تحلیلگران برای سهام از روشهای محاسبه ارزش ذاتی سهام در تحلیل بنیادی کمک میگیرند.
فاصله میان این دو عدد، اندازه حباب را نشان میدهد. فاصله کوچک و گذرا بخشی از نوسان عادی بازار است، اما وقتی فاصله بزرگ و پایدار شود و توجیه بنیادی نداشته باشد، حباب قیمتی شکل گرفته است.
برای مثال با اعداد فرضی، اگر ارزش ذاتی برآوردشده هر سهم شرکتی ۱۰ هزار تومان باشد و همان سهم در بازار ۱۲ هزار تومان معامله شود، ۲ هزار تومان از قیمت (معادل ۲۰ درصد از ارزش ذاتی) پشتوانه بنیادی ندارد. این اعداد فقط برای توضیح مفهوم انتخاب شدهاند.
دلایل و عوامل اصلی شکلگیری حباب قیمت
حباب اقتصادی معمولا حاصل چند عامل همزمان است که تعادل عرضه و تقاضا را به سود خریداران هیجانی برهم میزنند.
- رشد نقدینگی و نرخ بهره پایین: وقتی حجم پول در گردش زیاد شود و سپرده بانکی بازده جذابی نداشته باشد، پول به سمت داراییهایی با عرضه محدود میرود و قیمت آنها را بالا میبرد. بانک مرکزی (در آمریکا فدرال رزرو) با سیاست پولی انبساطی و کاهش نرخ بهره این جریان را تقویت و با سیاست انقباضی آن را مهار میکند.
- رفتار گلهای و ترس از جاماندن: خریداران با دیدن سود دیگران و بدون تحلیل وارد بازار میشوند و همین هجوم، رشد قیمت را تشدید میکند.
- سفتهبازی و تئوری احمق بزرگتر (Greater Fool Theory): خریدار میداند دارایی گران است، اما امیدوار است فرد دیگری پیدا شود که آن را گرانتر از او بخرد.
- انتظارات خوشبینانه: باور به رشد دائمی قیمت باعث میشود سود آینده بیش از اندازه در قیمت امروز لحاظ شود.
- شفاف نبودن اطلاعات: وقتی اطلاعات مالی دقیق در دسترس نباشد، شایعه جای تحلیل را میگیرد.
- هیجان رسانهها: پوشش پررنگ خبرهای سود و تبلیغ در شبکههای اجتماعی، دارایی را به موضوع گفتوگوی عمومی تبدیل میکند و خریداران تازه را به بازار میکشاند.
دو عامل اول تقریبا در همه حبابها دیده میشوند. ترس از جاماندن در معاملات تصمیم را از تحلیل به هیجان میبرد و اثر نقدینگی بر قیمت داراییها در اقتصادهای پرتورم مانند ایران پررنگتر است، چون پول سرگردان مدام میان بازارها جابهجا میشود.
نمونه تاریخی اثر سیاست پولی، شوک نیکسون است. آمریکا با لغو یکجانبه پیمان برتون وودز وابستگی دلار به طلا را قطع کرد و افزایش شدید نقدینگی پس از آن به شکلگیری حبابهای بزرگ انجامید. در چنین دورههایی، بخشی از رشد قیمت داراییها تورم غیرواقعی است و از افزایش ارزش بنیادی آنها نمیآید.
مراحل ۵گانه چرخه حیات حباب قیمتی
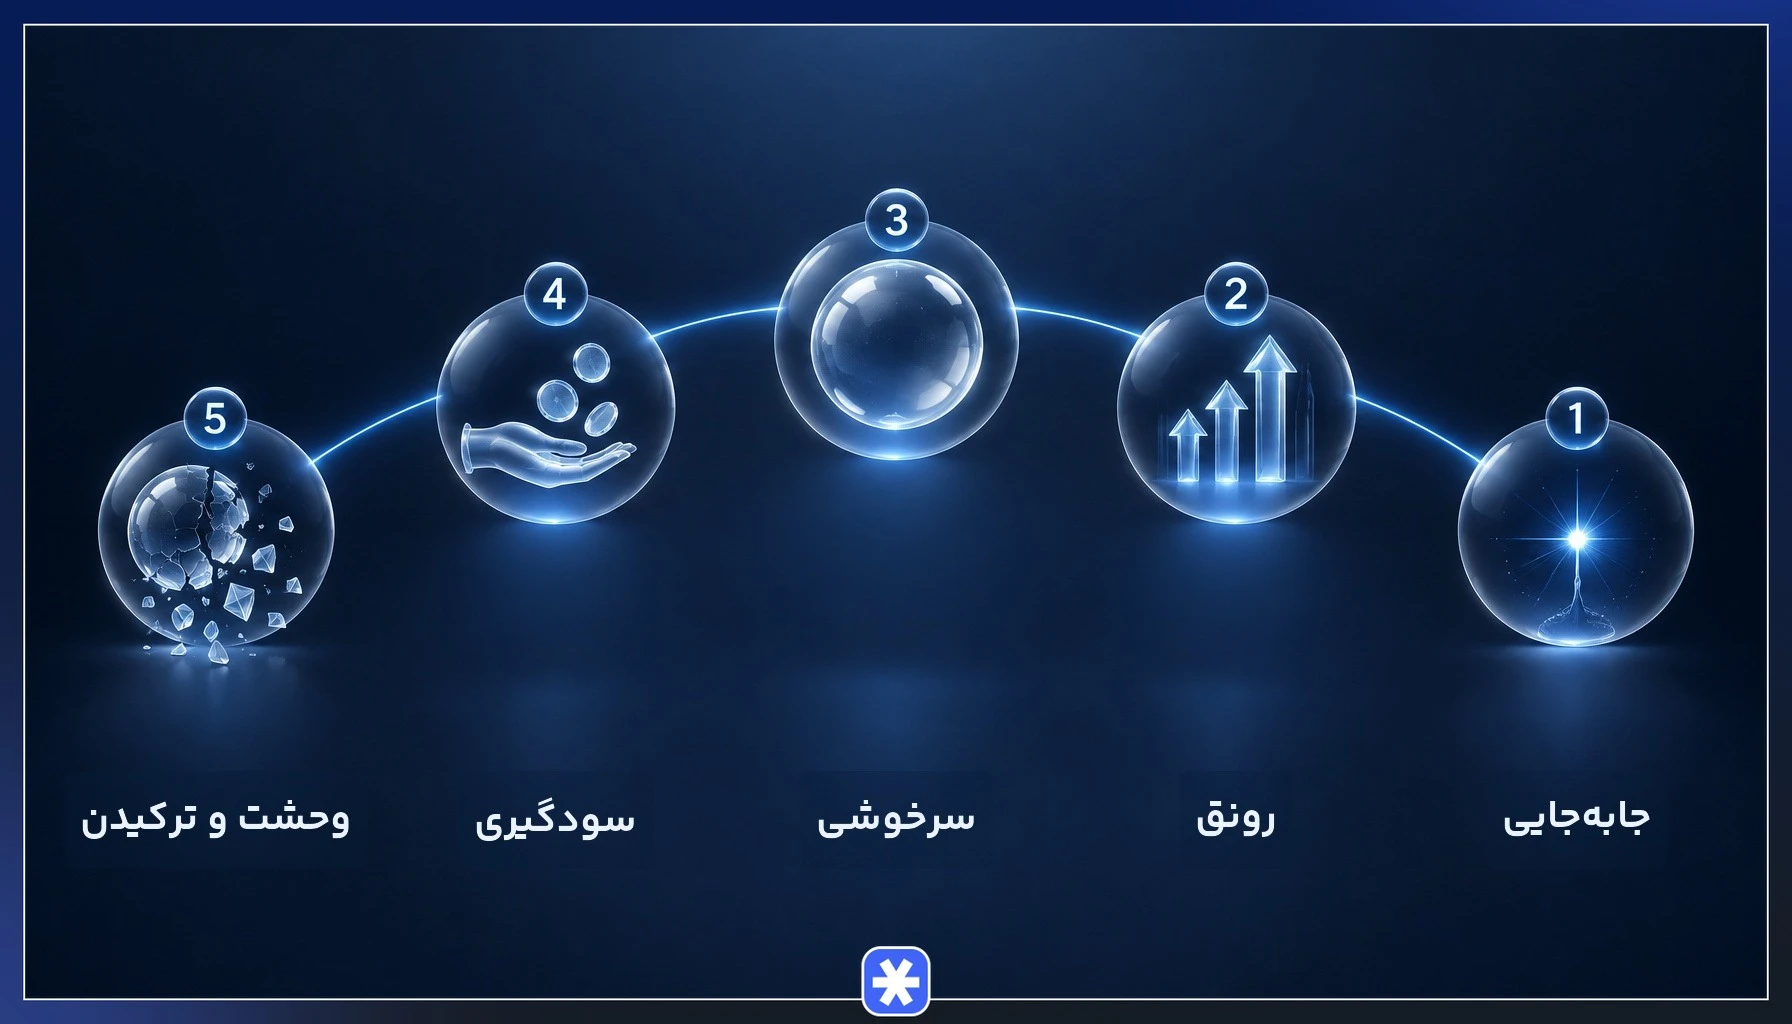
اقتصاددان آمریکایی هایمن مینسکی (Hyman Minsky) چرخه حیات حباب قیمتی را در پنج مرحله توضیح داده است و مدل او از چارچوبهای پرکاربرد برای شناخت مراحل شکلگیری حباب قیمت است:
- جابهجایی یا جلب توجه (Displacement): فناوری تازه، تغییر سیاست پولی یا رویدادی بنیادی، توجه سرمایهگذاران را به دارایی خاصی جلب میکند و نخستین خریداران وارد میشوند.
- رونق (Boom): قیمت با شتاب بیشتری بالا میرود، رسانهها به آن میپردازند و سرمایهگذاران تازه یکی پس از دیگری به بازار میآیند.
- سرخوشی (Euphoria): احتیاط کنار گذاشته میشود، ارزشگذاریها توجیهناپذیر میشوند و نشاط غیرمنطقی بر بازار حاکم است؛ در این مرحله تقریبا همه خریدارند.
- سودگیری حرفهایها (Profit Taking): سرمایهگذاران باتجربه که نشانههای اشباع را میبینند، فروش تدریجی را شروع میکنند و دارایی به دست تازهواردان میافتد.
- وحشت و ترکیدن حباب (Panic): خبری منفی یا افتی کوچک موجی از فروش راه میاندازد، رفتار گلهای این بار در جهت فروش عمل میکند و قیمت به ارزش ذاتی یا پایینتر از آن سقوط میکند.
سرعت عبور از این مراحل در هر بازار فرق میکند، اما تشخیص جایگاه فعلی بازار در چرخه به تصمیم درباره خرید، نگهداری یا فروش کمک میکند.
انواع حباب قیمت: حباب مثبت و حباب منفی
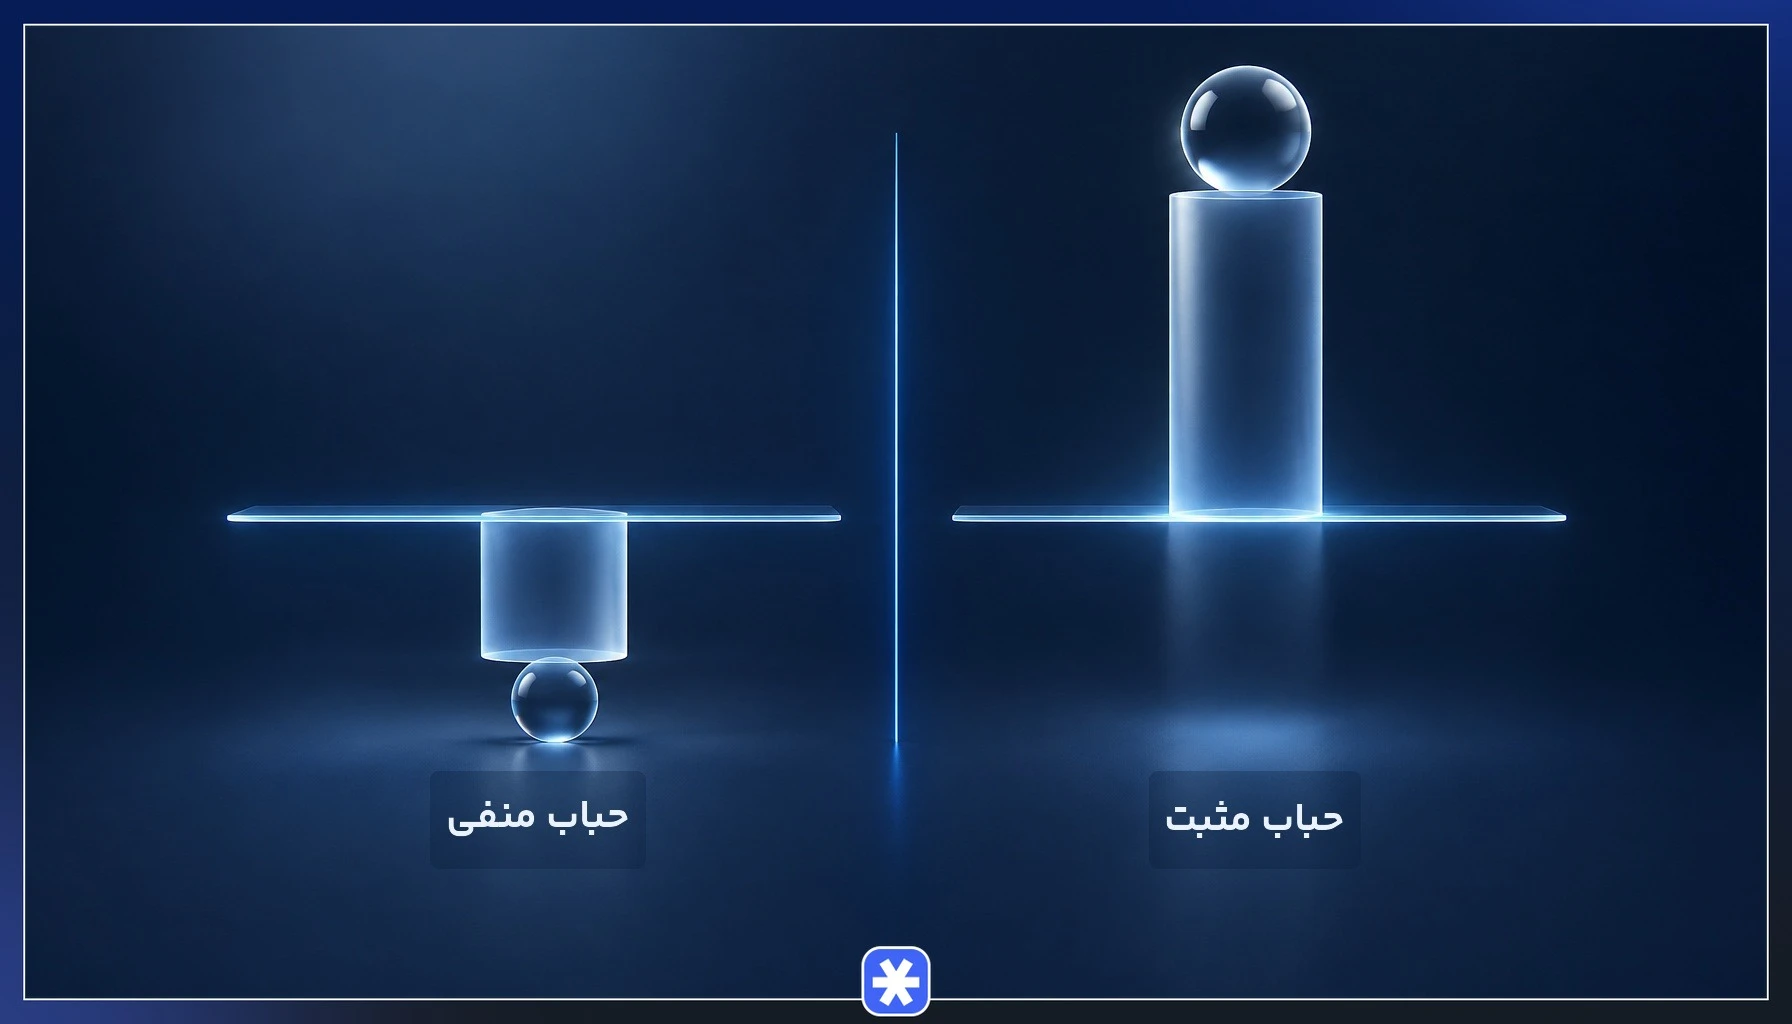
حباب قیمتی از نظر جهت دو نوع دارد و تفاوت آنها در این است که قیمت بازار بالاتر یا پایینتر از ارزش ذاتی قرار گرفته باشد.
| معیار | حباب مثبت | حباب منفی |
|---|---|---|
| جهت فاصله با ارزش ذاتی | قیمت بالاتر از ارزش ذاتی | قیمت پایینتر از ارزش ذاتی |
| احساس غالب بازار | طمع و خوشبینی | ترس و بدبینی |
| ریسک یا فرصت | ریسک زیان برای خریدار تازه | فرصت احتمالی خرید، همراه با ریسک تله ارزش |
در بازار سکه نیز هر دو حالت دیده میشود و حباب سکه با همین منطق بررسی میشود.
حباب مثبت چگونه شکل میگیرد؟
حباب مثبت زمانی شکل میگیرد که قیمت بازار بالاتر از ارزش ذاتی قرار بگیرد و خریداران حاضر باشند به امید سود آینده، مبلغی بیش از ارزش بنیادی دارایی بپردازند. هرچه این افزایش غیرمنطقی قیمت ادامه یابد، سهم حباب قیمتی از قیمت نهایی بزرگتر میشود.
خریدار در این وضعیت دو ریسک را با هم میپذیرد. حتی اگر ارزش ذاتی ثابت بماند، فقط با تخلیه حباب بخشی از سرمایه او از بین میرود. از طرف دیگر زمان این تخلیه معلوم نیست و ممکن است درست پس از خرید او رخ دهد؛ به همین دلیل خرید دارایی با حباب مثبت بالا بیشتر به شرطبندی روی رفتار خریداران بعدی شبیه است.
حباب منفی و فرصتهای سرمایهگذاری آن
حباب منفی یعنی دارایی زیر ارزش ذاتی معامله شود. نمونه رایج آن در صندوقهای قابل معامله دیده میشود، وقتی قیمت هر واحد در بازار کمتر از ارزش خالص دارایی (NAV) صندوق باشد. در سهام هم پس از دورههای ترس شدید، فروش هیجانی گاهی قیمت شرکتهای سالم را زیر ارزش بنیادی آنها میبرد.
این وضعیت میتواند فرصت خرید باشد، چون با آرام شدن بازار فاصله قیمت با ارزش ذاتی کم میشود. اما گاهی قیمت پایین دلیل واقعی دارد (زیانده شدن شرکت، کیفیت پایین داراییهای صندوق یا نقدشوندگی ضعیف) و خریدار در تله ارزش (Value Trap) میافتد. پیش از خرید باید روشن شود که ارزش ذاتی ثابت مانده یا آن هم در حال کاهش است؛ اگر ارزش خود دارایی رو به افت باشد، حباب منفی ممکن است هیچگاه بسته نشود.
مثال محاسبه درصد حباب صندوق
درصد حباب از این رابطه به دست میآید: (قیمت بازار منهای ارزش خالص دارایی) تقسیم بر ارزش خالص دارایی ضرب در ۱۰۰. در مثالی رایج با اعداد فرضی، اگر ارزش خالص دارایی هر واحد صندوق ۱۰ هزار تومان و قیمت معاملاتی آن ۱۲ هزار و ۵۰۰ تومان باشد، حباب مثبت برابر ۲۵ درصد از ارزش خالص دارایی است. اگر همان واحد ۸ هزار تومان معامله شود، حباب منفی برابر ۲۰ درصد از ارزش خالص دارایی خواهد بود.
حباب قیمت در بازارهای مختلف چگونه دیده میشود؟
منطق حباب قیمتی در همه بازارها یکی است و قیمت از ارزش ذاتی جلو میافتد، اما معیار سنجش ارزش ذاتی در هر بازار فرق میکند. در سکه طلای خالص، در سهام سودآوری شرکت، در رمزارزها کاربرد و پذیرش شبکه و در مسکن اجاره و درآمد خانوارها مبنای مقایسه است. به همین دلیل حباب بازار را باید با معیار خاص همان بازار سنجید.
حباب قیمتی در بازار سکه و طلا و فرمول محاسبه آن
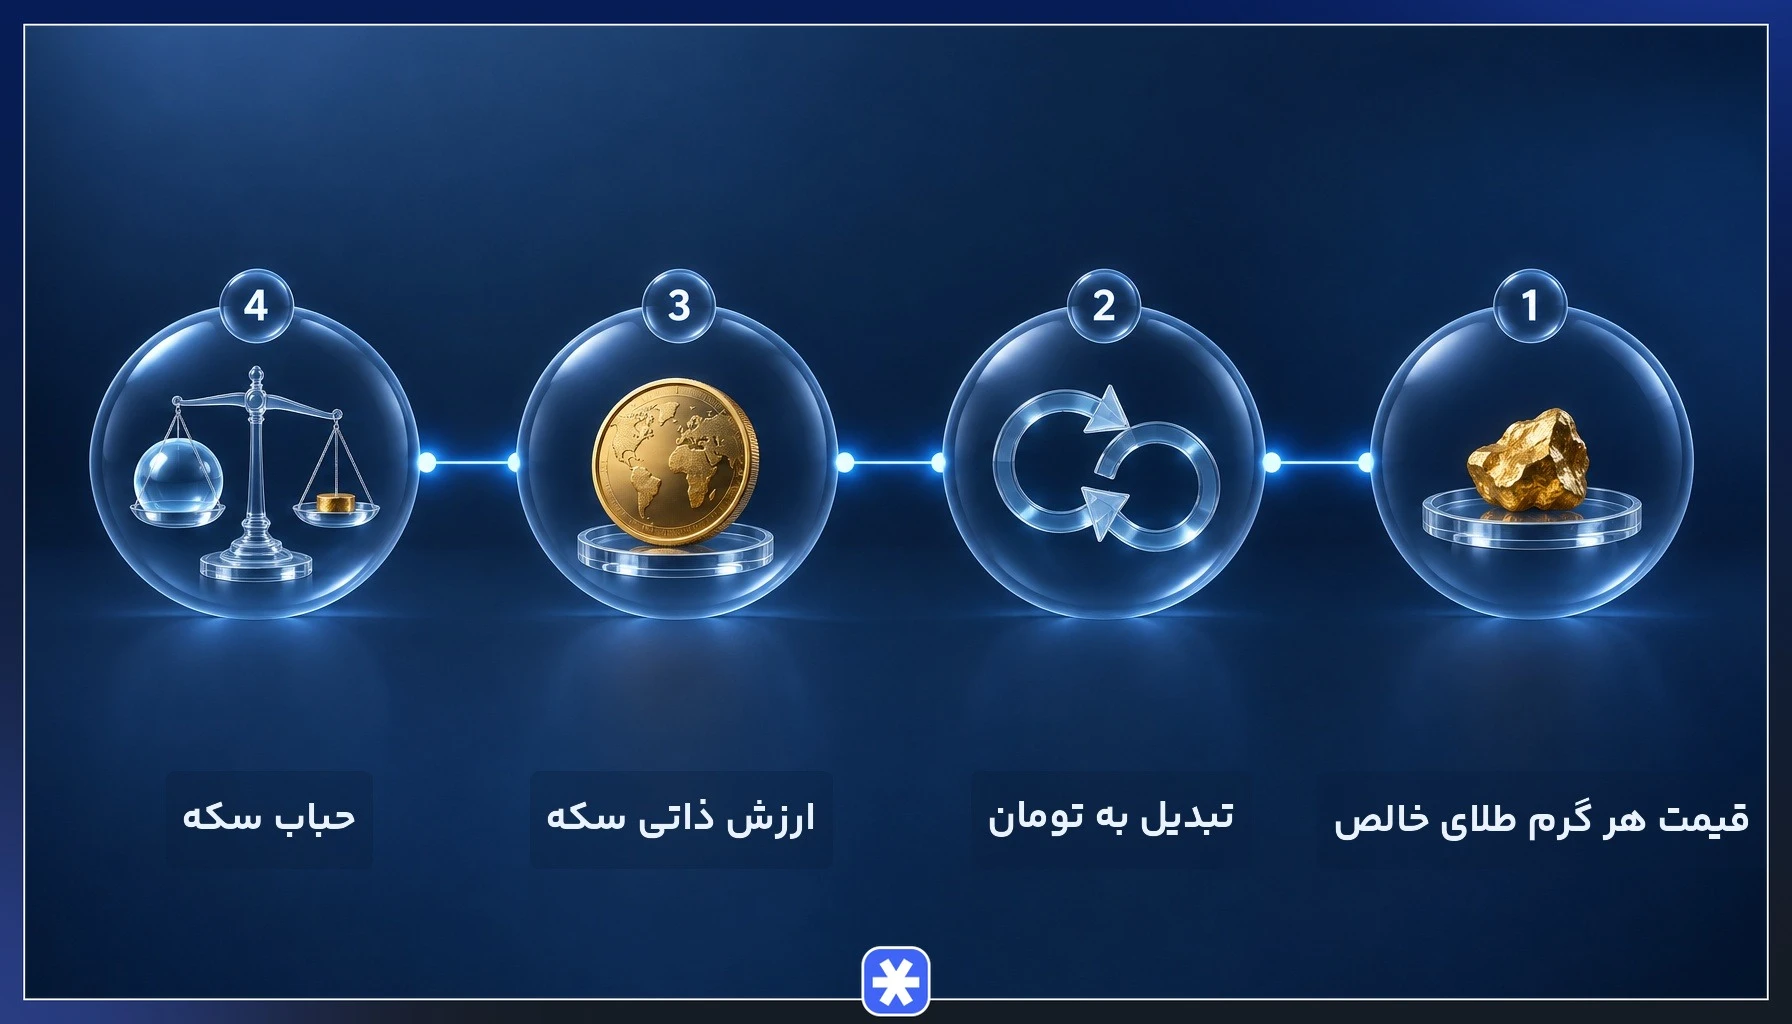
ارزش ذاتی سکه از قیمت طلای خالص داخل آن به دست میآید و حباب سکه فاصله قیمت بازار با این ارزش است. نحوه محاسبه حباب سکه در دو گام خلاصه میشود:
- ارزش ذاتی سکه: قیمت دلاری هر اونس طلا × نرخ دلار × وزن طلای خالص سکه ÷ وزن اونس به گرم
- حباب سکه: قیمت بازار سکه − ارزش ذاتی سکه
اگر حاصل مثبت باشد، خریدار بیش از ارزش طلای سکه میپردازد و این اضافهپرداخت همان حباب قیمتی است. برای محاسبه، قیمت اونس و نرخ دلار باید همزمان با قیمت لحظهای سکه امامی در نظر گرفته شوند، چون اختلاف زمانی چند ساعته نتیجه را جابهجا میکند. روش تشخیص حباب طلا و وزن و عیار انواع سکه در راهنماهای جداگانه آمده است.
مثال محاسبه با اعداد فرضی
تقسیم قیمت اونس بر وزن اونس، قیمت دلاری هر گرم طلای خالص را میدهد. با اعداد کاملا فرضی، اگر این عدد ۶۰ دلار، نرخ دلار ۵۰ هزار تومان و طلای خالص سکه هشت گرم باشد، ارزش ذاتی برابر ۶۰ × ۵۰ هزار × ۸ یعنی ۲۴ میلیون تومان میشود. اگر همین سکه در بازار ۲۶ میلیون تومان معامله شود، حباب آن ۲ میلیون تومان، یعنی حدود هشت درصد از ارزش ذاتی است. هیچکدام از این اعداد، قیمت، وزن یا عیار واقعی سکه نیست.
حباب قیمت در بازار سهام و بورس
حباب قیمت در بورس وقتی شکل میگیرد که قیمت سهام از سودآوری فعلی و قابل انتظار شرکت جلو بیفتد و خریداران فقط به ادامه روند صعودی دل ببندند. ورود نقدینگی تازه به بازار سهام در کوتاهمدت تقاضا را بالا میبرد، اما سود شرکتها با همان سرعت رشد نمیکند و فاصله قیمت با ارزش بنیادی زیاد میشود.
نمونه نزدیک در ایران، رشد بورس تهران در سال ۱۳۹۹ است. هجوم سرمایهگذاران تازهوارد و رشد نقدینگی، شاخص کل بورس تهران را در مدت کوتاهی به سطوح بیسابقه رساند و رفتار گلهای بر بازار حاکم شد. طبق منابع رایج، پس از ترکیدن حباب، شاخص بیش از ۵۰ درصد از اوج خود ریزش کرد و خریدارانی که در قله وارد شده بودند مدت طولانی در زیان ماندند.
حباب قیمتی در بازار ارزهای دیجیتال
بازار ارزهای دیجیتال ویژگیهایی دارد که آن را مستعد حباب میکند. ارزش ذاتی بیشتر رمزارزها مبهم است و مدل پذیرفتهشدهای برای سنجش آن وجود ندارد، بازار شبانهروزی و بدون تعطیلی کار میکند و هیجان شبکههای اجتماعی در چند ساعت خریداران زیادی را جذب میکند. نتیجه این ترکیب، حباب قیمتی است که سریعتر از بازارهای سنتی باد میکند و سریعتر هم میترکد.
نمودار قیمت لحظهای بیتکوین چند دوره رشد انفجاری و ریزش سنگین پس از آن را نشان میدهد و در یکی از شناختهشدهترین این دورهها، ترکیدن حباب خریداران قله را با زیانی سنگین تنها گذاشت. در هر دوره، بیتکوین با تاخیر بخشی از رشد خود را پس داده است.
موج میمکوینهایی مانند دوجکوین (Dogecoin) و شیبا اینو (Shiba Inu) نمونه روشنتری از تئوری احمق بزرگتر در حباب بازار رمزارزهاست. قیمت این توکنها با کاربرد محدود، بیشتر با شوخیها و هیجان شبکههای اجتماعی بالا رفت و خریدار امید داشت نفر بعدی آن را گرانتر بخرد.
حباب قیمت در بازار مسکن و خودرو
در مسکن، حباب اقتصادی معمولا با وام آسان و باور به رشد دائمی قیمت شکل میگیرد. وقتی بانکها بدون سختگیری وام بدهند، تقاضا از توان واقعی خانوارها جلو میافتد. بحران مالی ۲۰۰۸ آمریکا نمونه شناختهشده این وضعیت است؛ وامهای مسکن بیرویه قیمتها را بالا برد و با ناتوانی وامگیرندگان در بازپرداخت، حباب ترکید و بحران به نظام مالی جهانی رسید.
در بازار خودروی ایران، فاصله قیمت کارخانه و قیمت بازار نشانه نامتعادل بودن عرضه و تقاضا است. وقتی خودرو بهجای کالای مصرفی به ابزار حفظ ارزش در برابر تورم تبدیل شود، تقاضای سرمایهای و نقدینگی سرگردان قیمت را بالاتر از سطحی میبرد که مصرفکننده واقعی میپردازد. بخشی از این رشد تورم غیرواقعی است که با افزایش عرضه یا کاهش انتظارات تورمی میتواند بهسرعت تخلیه شود.
مشهورترین حبابهای قیمتی تاریخ اقتصاد جهان و ایران
مرور حبابهای اقتصادی گذشته نشان میدهد که بازار، دوره و کشور عوض میشود، اما الگوی شکلگیری حباب قیمتی و ترکیدن حباب تقریبا ثابت میماند.
| نام حباب | بازار | علت اصلی | پیامد |
|---|---|---|---|
| حباب گل لاله هلند | پیاز گل لاله | سفتهبازی و خرید با هدف فروش گرانتر | سقوط ناگهانی قیمت و زیان خریداران آخر |
| حباب داتکام | سهام شرکتهای اینترنتی آمریکا | ارزشگذاری شرکتهای بیسود به امید آینده اینترنت | ترکیدن در سال ۲۰۰۰ و افت حدود ۷۸ درصدی شاخص نزدک از اوج، طبق آمار رایج |
| حباب مسکن آمریکا | مسکن و اوراق وابسته به وام مسکن | وامدهی بیرویه و انتظار رشد دائمی قیمت | آغاز بحران مالی جهانی ۲۰۰۸ |
| حباب دارایی ژاپن | سهام و املاک | نرخ بهره پایین و هجوم سرمایه | رکود طولانی اقتصاد ژاپن پس از ترکیدن |
| حباب بورس ایران | بورس تهران در سال ۱۳۹۹ | هجوم تازهواردان و رشد نقدینگی | ریزش سنگین شاخص و زیان گسترده خریداران دیرهنگام |
نقطه مشترک همه این حبابهای بازار، فاصله گرفتن قیمت از درآمد واقعی دارایی و توجیه این فاصله با روایتهایی درباره آینده بود.
روشها و شاخصهای کاربردی تشخیص حباب قیمتی
حباب قیمتی پیش از آنکه در اعداد دیده شود، در رفتار بازار خود را نشان میدهد. نشانههای کیفی زیر هشدار اولیهاند:
- رشد عمودی قیمت بدون خبر بنیادی: قیمت در مدت کوتاه جهش میکند، در حالی که درآمد، سود یا کاربرد دارایی تغییری نکرده است.
- ورود افراد بیتجربه: کسبوکارها، اطرافیان و افرادی که پیشتر هیچ تجربهای در این بازار نداشتهاند، از خرید و سود خود حرف میزنند و رفتار گلهای فراگیر میشود.
- رونق تبلیغات و توصیههای عمومی: کانالها، دورههای آموزشی و توصیههای خرید با وعده سود سریع تکثیر میشوند.
- توجیه «این بار فرق میکند»: هر نگرانی درباره گرانی با این استدلال رد میشود که قواعد قدیمی ارزشگذاری دیگر کار نمیکنند.
- نادیده گرفتن ارزش ذاتی: بحث بازار از سودآوری و ارزش ذاتی به سقف قیمت بعدی منتقل میشود و افزایش غیرمنطقی قیمت عادی به نظر میرسد.
این نشانهها برداشت شخصی را تقویت میکنند، اما برای قضاوت دقیقتر باید آنها را با شاخصهای عددی سنجید.
شاخصهای عددی تشخیص حباب در بورس و مسکن
شاخصهای عددی، حدس درباره حباب را به مقایسه قابلاندازهگیری تبدیل میکنند. پایهایترین آنها نسبت قیمت به درآمد (P/E) است و شاخصهای دیگر با همین منطق، قیمت را با معیاری از ارزش ذاتی مقایسه میکنند.
| شاخص | چه میسنجد | بالاتر بودن از میانگین تاریخی چه معنی دارد |
|---|---|---|
| نسبت P/E | قیمت هر سهم به سود هر سهم | سرمایهگذاران برای هر واحد سود بیش از گذشته میپردازند و احتمال حباب در آن سهم یا صنعت بیشتر است |
| نسبت P/E تعدیلشده چرخهای (CAPE) | قیمت به میانگین سود تعدیلشده با تورم در دورهای چندساله | کل بازار گران است و این گرانی از رونق یا رکود موقت سودها ناشی نمیشود |
| شاخص بافت (Buffett Indicator) | ارزش کل بازار سهام به تولید ناخالص داخلی (GDP) | رشد ارزش بازار از رشد اقتصاد واقعی جلو افتاده است |
| نسبت قیمت به اجاره مسکن | قیمت ملک به اجاره سالانه آن | خرید ملک نسبت به اجاره گران شده و انتظار رشد قیمت جای بازده اجاره را گرفته است |
هیچکدام از این شاخصها آستانه ثابتی برای اعلام حباب بازار ندارد و معیار درست، مقایسه با میانگین تاریخی همان بازار است. برای نمونه با اعداد فرضی، اگر میانگین بلندمدت P/E بازاری ۱۰ و مقدار فعلی آن ۲۰ باشد، سرمایهگذاران برای هر تومان سود دو برابر میانگین گذشته میپردازند. این فاصله نشانه هشدار است و برای قضاوت نهایی باید بررسی کرد که رشد واقعی سود یا کاهش نرخ بهره چه بخشی از آن را توجیه میکند.
تفاوت اصلاح قیمت با ترکیدن حباب چیست؟
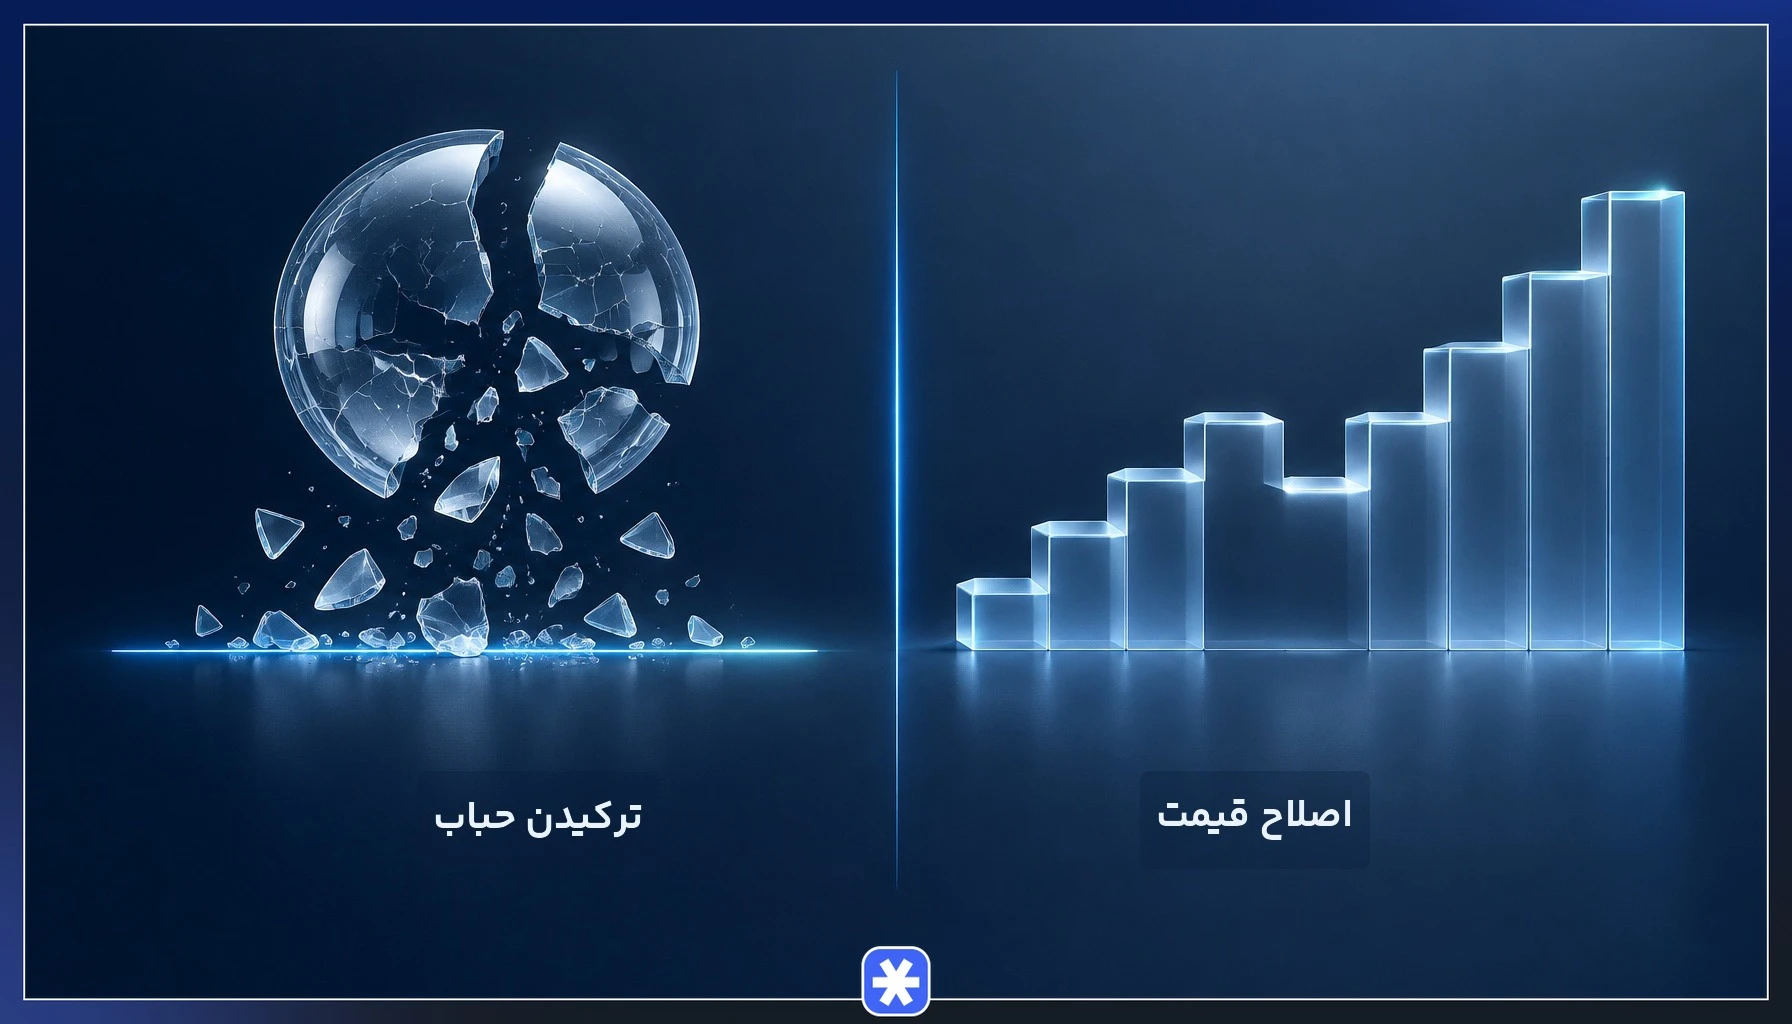
اصلاح قیمت افت موقت قیمت در دل روندی سالم است که پس از آن روند اصلی ادامه پیدا میکند. ترکیدن حباب بازگشت قیمت به ارزش ذاتی یا پایینتر از آن است و پایان دورهای از رشد بیپشتوانه را نشان میدهد.
| معیار | اصلاح قیمت | ترکیدن حباب |
|---|---|---|
| عمق افت | محدود و معادل بخشی از رشد قبلی | عمیق و معمولا پاککننده بخش بزرگی از رشد دوره حباب |
| سرعت | تدریجی یا کوتاه | سریع و همراه با وحشت و فروش جمعی |
| علت | سودگیری و تعدیل طبیعی پس از رشد | فروریختن باور جمعی و خروج نقدینگی |
| مدت بازگشت | کوتاه و با ادامه روند صعودی | طولانی و گاهی چندساله |
| رابطه با ارزش ذاتی | قیمت نزدیک یا بالای ارزش ذاتی میماند | قیمت به ارزش ذاتی یا پایینتر از آن برمیگردد |
در لحظه شروع افت، تشخیص این دو از هم دشوار است و مقایسه قیمت فعلی با ارزش ذاتی روشنترین سرنخ را میدهد.
راهکارهای محافظت از سرمایه در برابر حبابهای قیمتی
برای در امان ماندن از زیان حباب قیمتی، پیش از هر خرید باید چند اصل رفتاری را رعایت کنید. این اصول بخشی از اصول مدیریت ریسک و سرمایه هستند و در همه بازارها کاربرد دارند.
- سنجیدن ارزش ذاتی پیش از خرید: اگر نمیتوانید توضیح دهید چرا قیمت فعلی با ارزش ذاتی دارایی همخوان است، خرید را به تعویق بیندازید.
- تنوعبخشی: سرمایه را میان چند دارایی با رفتار متفاوت تقسیم کنید تا ترکیدن حباب در یک بازار کل سرمایه را درگیر نکند.
- تعیین حد ضرر: پیش از ورود مشخص کنید در چه قیمتی از معامله خارج میشوید و به این تصمیم پایبند بمانید.
- پرهیز از خرید با اهرم یا وام: بدهی، زیان افت قیمت را بزرگتر میکند و امکان صبر کردن را از سرمایهگذار میگیرد.
- خرید پلهای: بهجای ورود با کل سرمایه در یک نقطه، خرید را در چند مرحله انجام دهید تا احتمال خرید کامل در قله کمتر شود.
- توجه به نشانههای رفتار گلهای: وقتی توصیه به خرید از همه طرف شنیده میشود، احتیاط را بیشتر کنید.
برای چیدن سبد سرمایهگذاری متنوع باید داراییهایی را کنار هم گذاشت که همزمان افت نمیکنند. با این حال هیچکدام از این روشها زیان را صفر نمیکند؛ حد ضرر در بازار پرشتاب ممکن است با قیمتی بدتر اجرا شود و تنوعبخشی در بحرانهای فراگیر، که داراییهای مختلف با هم افت میکنند، اثر محدودتری دارد.
چرا شناخت ارزش ذاتی مهمترین سپر در برابر حباب قیمتی است؟
پاسخ کوتاه به این پرسش که حباب قیمت چیست، فاصله قیمت بازار با ارزش ذاتی دارایی است. هر حباب قیمتی، در هر بازاری که شکل بگیرد، کموبیش از چرخه جابهجایی، رونق، سرخوشی، سودگیری و وحشت عبور میکند و پیش از ترکیدن حباب نشانههای کیفی و عددی خود را نشان میدهد.
سرمایهگذاری که ارزش ذاتی دارایی را بشناسد، معیاری ثابت برای قضاوت در اختیار دارد و با هیجان جمع جابهجا نمیشود. با کمک شاخصهایی مانند P/E و نسبت قیمت به اجاره و با انضباط رفتاری در خرید پلهای، رعایت حد ضرر و پرهیز از بدهی، میتوانید احتمال خرید در قله را کم کنید، هرچند ریسک بازار هیچگاه به صفر نمیرسد.
سوالات متداول
۱. حباب قیمت منفی چیست و چه زمانی رخ میدهد؟
۲. آیا همه حبابهای اقتصادی خطرناک هستند؟
۳. آیا میتوان زمان دقیق ترکیدن حباب قیمتی را پیشبینی کرد؟
۴. بانک مرکزی چه نقشی در ایجاد یا مهار حباب اقتصادی دارد؟
من انیس مسکینی هستم و به عنوان مدیر محتوای وبسایت فراز فعالیت میکنم. بیش از هفت سال است که به عنوان تریدر و تحلیلگر در بازارهای مالی حضور دارم و تمرکز اصلی من روی رصد دقیق مارکت، شکار فرصتهای معاملاتی و تحلیل سناریوهای اقتصادی است. هدف من این است که پیچیدهترین مفاهیم بازار را به محتوایی ارزشمند و کاربردی تبدیل کنم تا مخاطبان بتوانند با اتکا به دانش که بهترین اهرم در سرمایهگذاری است، تصمیمات دقیقتری بگیرند؛ چرا که باور دارم یک محتوای عالی دقیقا مانند یک ترید موفق، باید در بهترین زمان ممکن بالاترین بازدهی را ایجاد کند. در کنار تحلیل و مدیریت محتوا، شیفتهی ایدهپردازی خلاقانه و کشف زوایای پنهان و کمتر دیدهشدهی بازارهای مالی هستم.