چطور از پول خود در برابر تورم محافظت کنیم؟
مفاهیم اقتصادی
وقتی نرخ تورم از سود هر سپرده بانکی جلو میزند، پولی که بیحرکت در حساب مانده هر ماه کالای کمتری میخرد. برای بسیاری از خانوارها، پرسش «چطور از پول خود در برابر تورم محافظت کنیم» دیگر بحثی نظری نیست و به بخشی از مدیریت روزمره مالی تبدیل شده است. این راهنما کمک میکند پیش از هر خریدی، تصویر روشنی از گزینهها و ریسک هرکدام داشته باشید.
در ادامه سازوکار کاهش قدرت خرید و معنای نرخهای رسمی تورم را توضیح میدهیم و طلا، مسکن، سهام، ارز، کالاها و ابزارهای بینالمللی را از نظر ریسک، نقدشوندگی و افق زمانی مقایسه میکنیم. پس از آن نمونههای آموزشی سبد دارایی، رفتار درست در بحرانهای ناگهانی و اشتباهات رایج را بررسی میکنیم تا مسیر تصمیمگیری عملی و قابل اجرا باشد.
تورم چیست و چگونه قدرت خرید را کاهش میدهد؟
تورم به افزایش پیوسته و فراگیر سطح عمومی قیمت کالاها و خدمات در یک دوره زمانی گفته میشود. نتیجه مستقیم آن کاهش قدرت خرید است، یعنی اسکناسی که رقم آن ثابت مانده، هر ماه سهم کوچکتری از سبد مصرفی خانوار را پوشش میدهد. شناخت کامل مفهوم تورم و علتهای آن در ایران موضوعی مفصل است، اما برای تصمیم مالی کافی است بدانید پول نقد در دوره تورمی ارزش واقعی خود را بهتدریج از دست میدهد.
بر اساس گزارش مرکز آمار ایران که در آبان ۱۴۰۵ منتشر شد (به نقل از ستاره صبح)، تورم نقطهبهنقطه مهر ۱۴۰۵ به ۸۸٫۷ درصد رسید و تورم ماهانه ۴٫۴ درصد و تورم سالانه ۷۶٫۸ درصد اعلام شد. همه این نرخها از تغییرات شاخص قیمت مصرفکننده (CPI) به دست میآیند. به زبان ساده، سبدی از کالا و خدمات که در مهر ۱۴۰۴ با ۱۰۰ میلیون تومان خریده میشد، در مهر ۱۴۰۵ بهطور میانگین حدود ۱۸۸ میلیون و ۷۰۰ هزار تومان هزینه داشته است. اگر آن ۱۰۰ میلیون تومان در این مدت بدون بازده مانده باشد، تنها حدود ۵۳ درصد از سبد را میخرد و نزدیک به ۴۷ درصد از قدرت خرید آن از دست رفته است.
به همین دلیل، حفظ ارزش پول در برابر تورم پیش از آنکه دنبال سود باشد، تلاشی برای ثابت نگهداشتن توان خرید خانوار است. مقابله با تورم در سطح فردی یعنی پسانداز را در داراییهایی نگه دارید که قیمت آنها فرصت همپایی با سطح عمومی قیمتها یا جلو زدن از آن را داشته باشد.
شاخص CPI و تفاوت تورم نقطهبهنقطه، ماهانه و سالانه
شاخص قیمت مصرفکننده قیمت سبدی ثابت از کالاها و خدمات مصرفی خانوار، از خوراک و پوشاک تا مسکن، درمان و حملونقل را در طول زمان دنبال میکند. مرکز آمار ایران سه نرخ متفاوت از این شاخص استخراج میکند که هرکدام به پرسش متفاوتی پاسخ میدهد. روش محاسبه شاخص قیمت مصرفکننده و وزن هر گروه کالایی در آن موضوعی تخصصی است و جدول زیر فقط تفاوت کاربردی این سه نرخ را با اعداد مهر ۱۴۰۵ نشان میدهد.
| نرخ تورم | تعریف | مقدار مهر ۱۴۰۵ | کاربرد در تصمیم مالی |
|---|---|---|---|
| نقطهبهنقطه | تغییر شاخص در یک ماه نسبت به همان ماه سال قبل | ۸۸٫۷ درصد | سنجش فشار فعلی قیمتها و مقایسه با بازده ۱۲ ماه اخیر هر دارایی |
| ماهانه | تغییر شاخص نسبت به ماه قبل | ۴٫۴ درصد | تشخیص شتاب گرفتن یا کند شدن تورم در کوتاهمدت |
| سالانه | تغییر میانگین شاخص در ۱۲ ماه اخیر نسبت به میانگین ۱۲ ماه قبل از آن | ۷۶٫۸ درصد | مقایسه با سود سالانه سپرده، افزایش حقوق و برنامهریزی بلندمدت |
نرخ ماهانه را نباید ساده در ۱۲ ضرب کرد. اگر تورم ماهانه ۴٫۴ درصدی یک سال کامل تکرار شود، اثر مرکب آن (۱٫۰۴۴ به توان ۱۲) قیمتها را حدود ۶۸ درصد بالا میبرد. برای سنجیدن اینکه بازده یک دارایی از کاهش قدرت خرید عقب مانده یا جلو زده، نرخ نقطهبهنقطه و نرخ سالانه معیار مناسبتری هستند.
چرا نگهداری پول نقد و سپرده بانکی مازاد در دوره تورمی پرهزینه است؟
پول نقد و سپرده بانکی بالاترین نقدشوندگی را دارند، اما در اقتصاد تورمی همین مزیت هزینه سنگینی دارد. هزینه فرصت به بازدهی گفته میشود که با نگهداشتن پول به شکل نقد از دست میدهید. وقتی نرخ سود سپرده از نرخ تورم کمتر باشد، بازده واقعی منفی است و با وجود بزرگتر شدن رقم حساب، کالایی که با آن خریده میشود کمتر میشود.
این فرسایش در یک سال محسوس است و در چند سال پیاپی به کاهش جدی ثروت خانوار میانجامد. پساندازی که چند سال پیش برای خرید خانه یا راهاندازی کسبوکار کافی بود، پس از تورمهای پیاپی تنها بخش کوچکی از همان هدف را پوشش میدهد.
با این حال، حفظ داراییها در برابر تورم به معنای تبدیل همه پول به دارایی دیگر نیست. بخشی از پول باید برای هزینههای جاری و پیشآمدهای ناگهانی نقد و در دسترس بماند، چون فروش اجباری طلا یا سهام در زمان افت قیمت زیانده است. حفاظت از داراییها یعنی پول نقد را به اندازه نیاز نگه دارید و مازاد آن را به داراییهایی منتقل کنید که شانس همپایی با تورم را دارند.
بهترین روشهای حفظ ارزش پول در برابر تورم در ایران
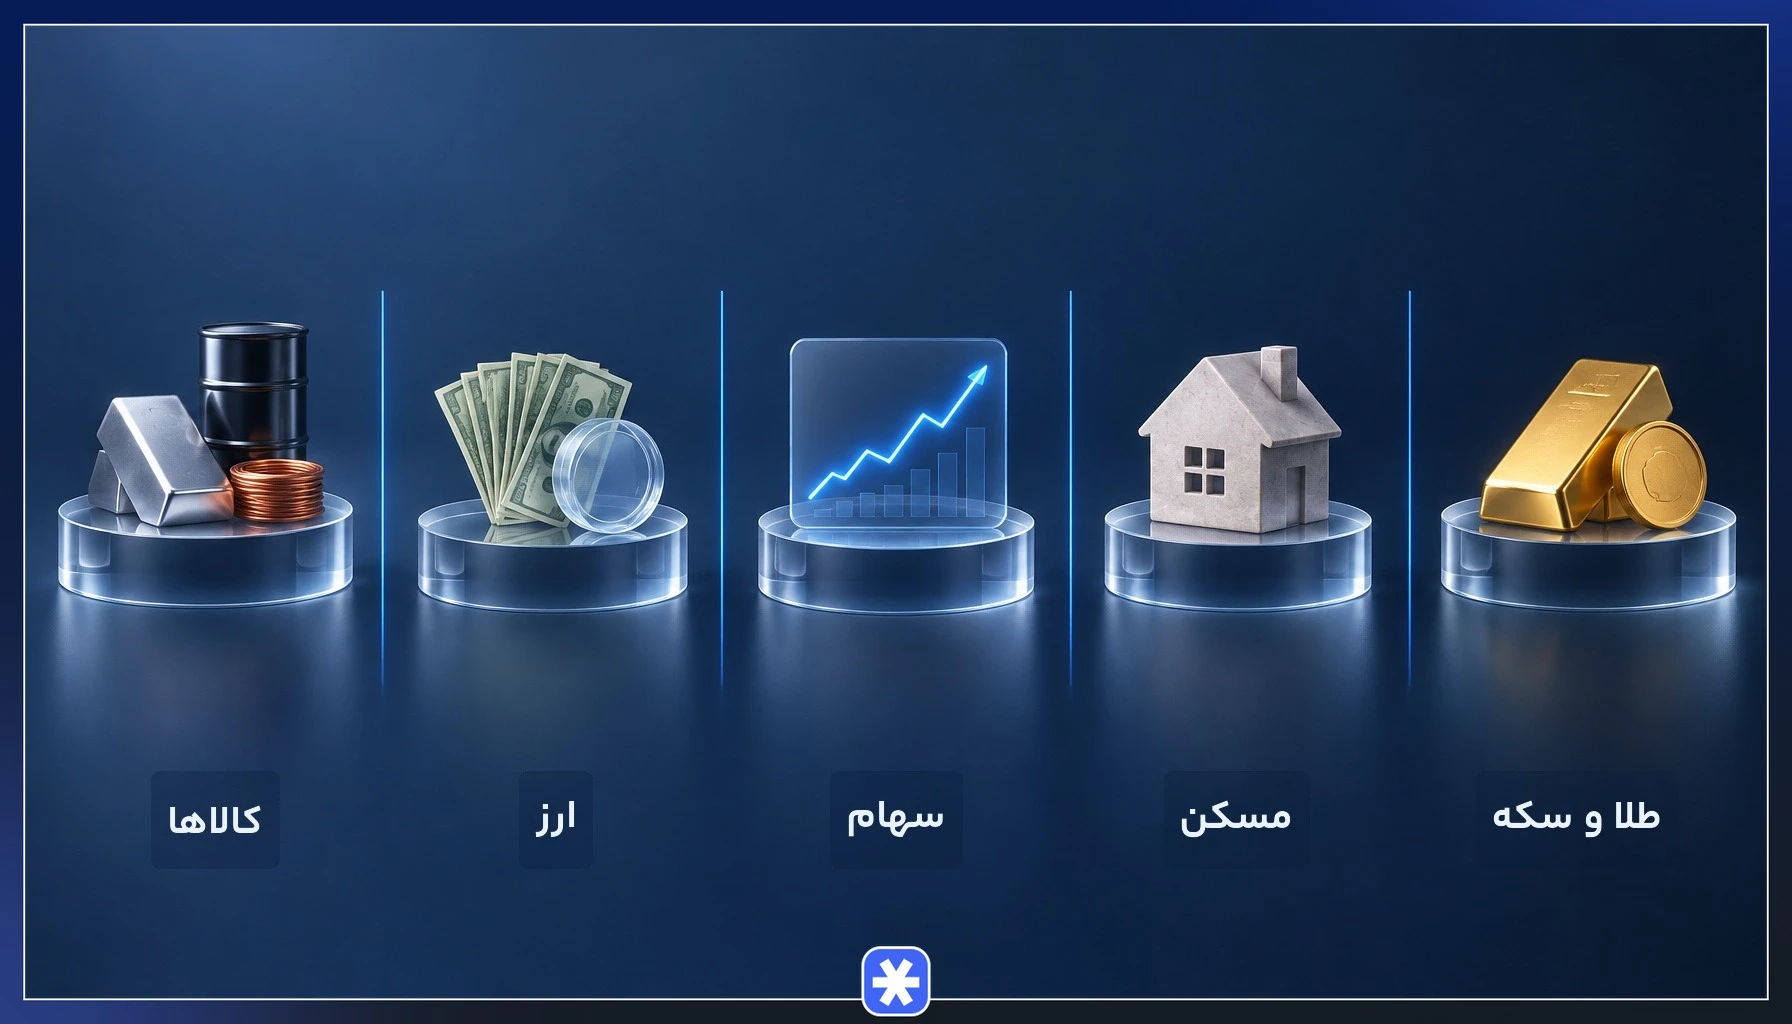
هیچ دارایی بهتنهایی برای همه افراد بهترین گزینه نیست. انتخاب درست به مبلغ پسانداز، زمانی که به پول نیاز دارید و میزان تحمل شما در برابر نوسان بستگی دارد. جدول زیر پنج گروه اصلی دارایی را که در ایران برای مقابله با تورم به کار میروند، با چهار معیار ریسک، نقدشوندگی، حداقل سرمایه و افق زمانی مقایسه میکند.
| دارایی | ریسک | نقدشوندگی | حداقل سرمایه | افق زمانی مناسب |
|---|---|---|---|---|
| طلا و سکه | متوسط؛ نوسان کوتاهمدت و حباب سکه | بالا | کم (با صندوق طلا) تا متوسط | میانمدت و بلندمدت |
| مسکن و املاک | متوسط؛ وابسته به منطقه و دوره رکود بازار | پایین | زیاد؛ بیشترین سرمایه در میان این پنج گزینه | بلندمدت |
| سهام و صندوقهای سهامی | بالا؛ نوسان شدید و احتمال صف فروش | بالا در شرایط عادی بازار | کم | بلندمدت |
| ارز و استیبلکوین دلاری | متوسط تا بالا؛ ریسک حقوقی و پلتفرمی | بالا | کم | کوتاهمدت تا میانمدت |
| فلزات صنعتی و کالاها | بالا؛ وابسته به چرخه اقتصاد جهانی | متوسط؛ وابسته به ابزار دسترسی | کم تا متوسط | میانمدت |
سطح ریسک و نقدشوندگی در این جدول نسبی است و در شرایط بحرانی بازار تغییر میکند. در ادامه هر دارایی را جداگانه بررسی میکنیم و سپس اصول ترکیب آنها در قالب سبد ضد تورمی را توضیح میدهیم.
سرمایهگذاری در طلا و سکه؛ پناهگاه سنتی داراییها
طلا قرنها نقش ذخیره ارزش داشته و در دورههای بحران و تورم بالا، بسیاری از سرمایهگذاران آن را برای پوشش ریسک کاهش ارزش پول ملی انتخاب میکنند. قیمت طلا در ایران از دو عامل اثر میگیرد، یکی قیمت جهانی انس طلا و دیگری نرخ دلار در بازار آزاد. به همین دلیل طلا هم به تورم داخلی و هم به کاهش ارزش ریال واکنش نشان میدهد و نقدشوندگی بالای آن، تبدیل سریع به پول نقد را ممکن میکند.
طلا در کوتاهمدت نوسان زیادی دارد و ممکن است ماهها پس از خرید، پایینتر از قیمت خرید معامله شود. در سکه عامل دیگری هم وجود دارد به نام حباب، یعنی تفاوت قیمت بازار سکه با ارزش طلای بهکاررفته در آن. حباب در زمان هیجان بازار بزرگ میشود و با آرام شدن بازار ممکن است بهسرعت تخلیه شود، پس پیش از خرید، محاسبه حباب سکه را از قلم نیندازید.
طلا را برای افق میانمدت و بلندمدت (دستکم یک تا چند سال) در نظر بگیرید و روی آن برای پولی که چند ماه دیگر لازم دارید حساب نکنید. خرید پلهای در چند نوبت، ریسک ورود در اوج قیمت را کم میکند، هرچند ریسک افت قیمت طلا و کاهش قدرت خرید ناشی از آن را از بین نمیبرد.
خرید طلای آبشده و صندوقهای طلا در بورس
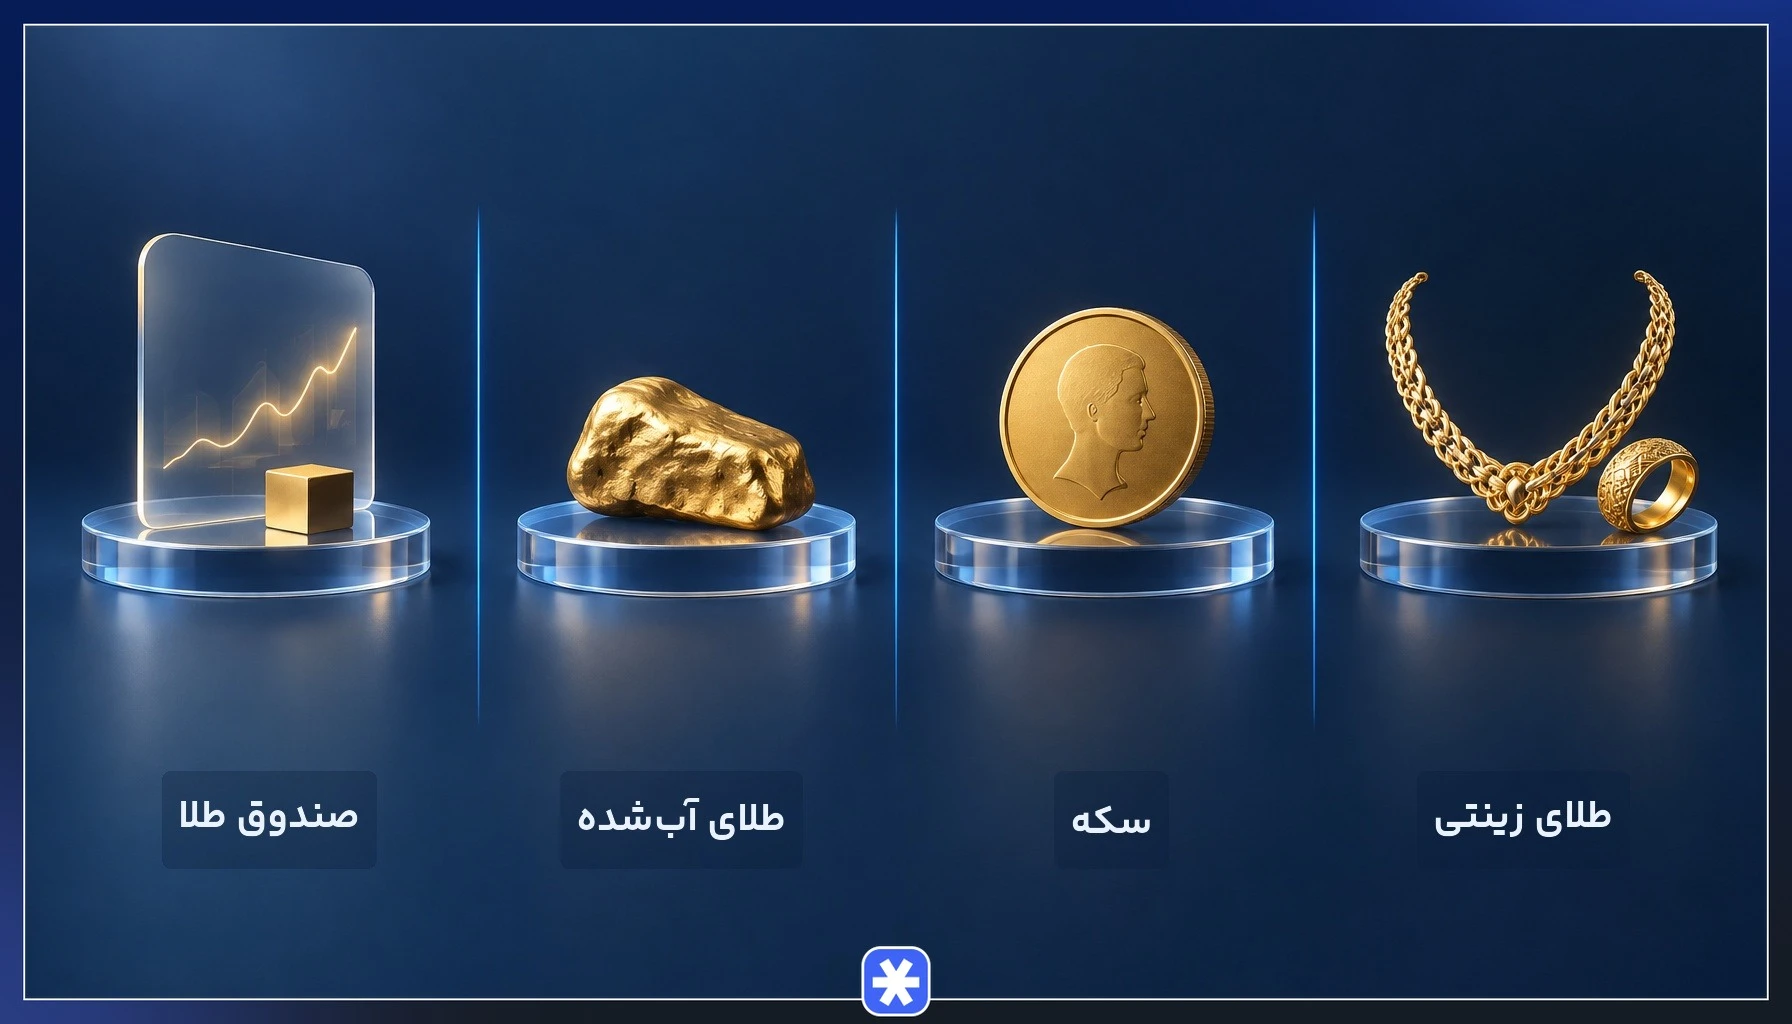
طلای فیزیکی و غیرفیزیکی شکلهای مختلفی دارد و هزینه ورود و خروج هرکدام متفاوت است. در طلای زینتی، خریدار علاوه بر قیمت طلا، اجرت ساخت (دستمزد ساخت قطعه) و سود فروشنده (حاشیه سود طلافروش) را هم میپردازد و هیچکدام از این دو هنگام فروش برنمیگردد. در مقابل، خرید طلای آبشده بدون اجرت ساخت و معمولا با سود فروشنده کمتری انجام میشود.
| نوع طلا | اجرت و هزینه خرید | حباب | هزینه نگهداری | حداقل سرمایه | نقدشوندگی |
|---|---|---|---|---|---|
| طلای زینتی | اجرت ساخت و سود فروشنده که در فروش برنمیگردد | ندارد | خطر سرقت و نیاز به محل امن | متوسط | بالا، با کسر اجرت و سود فروشنده |
| سکه | اجرت ساخت جداگانه ندارد | دارد و با هیجان بازار تغییر میکند | خطر سرقت یا هزینه صندوق امانات | کم تا زیاد، بسته به نوع سکه | بالا |
| طلای آبشده | بدون اجرت ساخت، با سود فروشنده کمتر | ندارد | خطر سرقت و نیاز به برگه عیارسنجی معتبر | متوسط | بالا نزد فروشندگان معتبر |
| صندوق طلا | کارمزد معامله و هزینه مدیریت صندوق | فاصله اندک قیمت بازار با ارزش خالص دارایی صندوق ممکن است | ندارد | کم | بالا در ساعات معاملاتی بورس |
برای هدف سرمایهگذاری، طلای آبشده از طلای زینتی بهصرفهتر است و حباب سکه را هم ندارد، اما ریسک عیار و اصالت دارد. آن را فقط از فروشنده دارای پروانه و همراه با برگه آزمایشگاه معتبر بخرید؛ عیارسنجی با دستگاه طیفسنجی فلورسانس پرتو ایکس (XRF) روش رایج بازار ایران است. صندوق طلا ریسک نگهداری فیزیکی و تقلب در عیار را تا حد زیادی کاهش میدهد و خرید و فروش واحدهای صندوق طلا با مبلغ کم ممکن است، ولی ریسک نوسان قیمت طلا در همه این گزینهها باقی میماند.
سرمایهگذاری در مسکن و املاک و مستغلات
مسکن در ایران از قدیمیترین روشهای نگهداری ثروت است. زمین و ساختمان دارایی واقعی و محدودی هستند و قیمت آنها در دورههای طولانی همراه با هزینه ساخت، قیمت مصالح و رشد نقدینگی بالا رفته است، هرچند این روند در دورههای رکود متوقف یا کند میشود. افزون بر تغییر قیمت، ملک اجارهای درآمد دورهای هم ایجاد میکند و میتواند بخشی از هزینههای جاری خانوار را پوشش دهد.
محدودیتهای مسکن را هم باید پیش از تصمیم جدی گرفت.
- نقدشوندگی پایین: فروش ملک ممکن است هفتهها یا ماهها طول بکشد و در دوره رکود، فروش سریع اغلب با تخفیف قیمت همراه است.
- نیاز به سرمایه بزرگ: خرید حتی واحد کوچک به مبلغی نیاز دارد که از پسانداز بسیاری از خانوارها بیشتر است و معمولا وام یا شراکت را لازم میکند.
- هزینه نقلوانتقال: کمیسیون مشاور املاک، مالیات و هزینههای تنظیم سند بخشی از بازده را میگیرد.
- تمرکز ریسک: بخش بزرگی از ثروت در یک ملک و یک منطقه قفل میشود و هزینه تعمیر و نگهداری هم به آن اضافه میشود.
برای پساندازهای کوچکتر، صندوقهای زمین و ساختمان در بورس راهی غیرمستقیم برای مشارکت در پروژههای ساختمانی هستند. با خرید واحدهای این صندوقها، مالک سهمی از پروژه میشوید و میتوانید واحدها را در بورس بفروشید. بازده آنها به پیشرفت و فروش پروژه وابسته است و ریسک تاخیر در ساخت یا افت قیمت ملک همچنان وجود دارد.
بازار سهام و صندوقهای سرمایهگذاری مدرن
سهم، مالکیت بخشی از یک شرکت است. شرکتهایی که دارایی واقعی مانند کارخانه، معدن یا زمین دارند یا از قدرت قیمتگذاری برخوردارند (یعنی میتوانند افزایش هزینهها را به قیمت محصول منتقل کنند)، در بلندمدت امکان دارند سود و ارزش خود را همپای تورم یا جلوتر از آن بالا ببرند. برای مثال، تولیدکنندهای که محصول صادراتی دارد، با افزایش نرخ ارز درآمد ریالی بیشتری کسب میکند و همین ویژگی میتواند سهام چنین شرکتهایی را در بلندمدت به ابزاری برای مقابله با تورم تبدیل کند، هرچند این نتیجه برای همه شرکتها و همه دورهها تضمینشده نیست.
در مقابل، نوسان سهام در کوتاهمدت شدید است و قیمت سهم ممکن است ماهها پایینتر از ارزش منصفانه بماند. صف فروش، رکود بازار و تصمیمهای دستوری هم نقدشوندگی را در برخی دورهها کم میکند. انتخاب سهم مناسب به دانش تحلیل صورتهای مالی و شناخت صنعت نیاز دارد و هزینه فرصت وقتی که صرف این کار میشود، برای بسیاری از پساندازکنندگان قابل توجه است.
برای سرمایهگذار کمتجربه، صندوقهای سهامی و شاخصی راه ورود غیرمستقیم هستند. در صندوق سهامی مدیر حرفهای سبدی از سهام را انتخاب و مدیریت میکند و در صندوق شاخصی ترکیب سبد از یک شاخص بازار پیروی میکند و دیگر نیازی به انتخاب تکسهم نیست. با مقایسه انواع صندوقهای سرمایهگذاری بورسی میتوانید صندوقی متناسب با ریسکپذیری خود پیدا کنید؛ تنوع سهمها اثر زیان یک شرکت را کم میکند، اما ریسک افت کلی بازار سهام در این صندوقها هم باقی است.
خرید ارزهای خارجی و ارزهای دیجیتال
دلار و یورو برای خانوار ایرانی ابزار رایج حفظ ارزش ریالی پسانداز هستند، چون با کاهش ارزش ریال، قیمت ریالی آنها بالا میرود. اسکناس ارزی نقدشوندگی بالایی دارد، اما خرید و فروش آن خارج از مجاری رسمی با محدودیت قانونی روبهروست، نگهداری فیزیکی آن ریسک سرقت دارد و اختلاف قیمت خرید و فروش صرافیها بخشی از سرمایه را میگیرد. دلار و یورو نیز تورم مخصوص به خود دارند و قدرت خرید آنها در طول زمان آرام کم میشود.
استیبلکوینها (Stablecoin) رمزارزهایی هستند که قیمت آنها به یک ارز رسمی گره خورده است. تتر (USDT) رایجترین استیبلکوین دلاری است و راهی برای نگهداری دارایی دلاری بدون اسکناس فیزیکی فراهم میکند. ریسکهای آن هم روشن است، از جمله احتمال جدا شدن قیمت آن از دلار در صورت تردید درباره ذخایر ناشر، احتمال مسدود شدن حساب کاربران ایرانی در پلتفرمهای خارجی به دلیل تحریم، ورشکستگی یا هک صرافی، توانایی ناشر در مسدود کردن آدرسها و تغییر مقررات داخلی معاملات رمزارز.
بیتکوین و اتریوم داراییهایی پرنوسان هستند و قیمت آنها در بازههای کوتاه بارها چنددهدرصد جابهجا شده است. این دو را بخش پرریسک سبد بدانید و فقط با مبلغی وارد شوید که تحمل از دست دادن بخش بزرگی از آن را دارید. برای نگهداری هر نوع رمزارز، امنیت کیف پول، اعتبار صرافی و امکان برداشت در زمان نیاز را پیش از خرید بسنجید.
سرمایهگذاری در فلزات صنعتی و کالاهای استراتژیک
تمرکز بیشتر پساندازکنندگان ایرانی روی طلاست، اما فلزات و کالاهای دیگر هم به تنوعبخشی به سبد دارایی کمک میکنند، چون قیمت آنها از عوامل متفاوتی اثر میگیرد. نقره هم فلز گرانبها و هم فلز صنعتی است، قیمت مس به تقاضای صنایع ساختمان، برق و خودروهای برقی وابسته است و نفت برنت بهعنوان نفت مرجع جهانی با عرضه و تقاضای انرژی جابهجا میشود. افزایش قیمت انرژی و مواد اولیه از عوامل تورم جهانی است و به همین دلیل این کالاها در برخی دورهها ابزار مقابله با تورم بودهاند.
سرمایهگذار ایرانی از چند مسیر به این کالاها دسترسی دارد.
- گواهی سپرده کالایی: اوراقی در بورس کالا که هرکدام مالکیت مقدار مشخصی از کالای موجود در انبار را نشان میدهد و مانند سهام خرید و فروش میشود.
- صندوقهای کالایی: صندوقهایی در بورس که بخش اصلی دارایی آنها گواهی سپرده کالایی است و نگهداری و مدیریت دارایی را برعهده دارند.
- بازارهای جهانی: معامله نقره، مس و نفت از طریق کارگزاریهای بینالمللی که دسترسی ایرانیان به آنها به دلیل تحریم محدود است و ریسک مسدود شدن حساب دارد.
نوسان این کالاها را جدی بگیرید. قیمت آنها به چرخه رشد و رکود اقتصاد جهانی وابسته است و در دوره رکود جهانی، حتی همزمان با تورم بالای داخلی، ممکن است افت شدید داشته باشد. به همین دلیل سهم آنها در سبد معمولا کوچک است و نقش مکمل طلا و سهام را دارند.
ابزارهای بینالمللی پوشش تورم؛ اوراق TIPS و صندوقهای REITs
در بازارهای جهانی ابزارهایی طراحی شدهاند که مستقیما به تورم واکنش نشان میدهند. اوراق خزانه محافظتشده در برابر تورم (TIPS) را خزانهداری آمریکا منتشر میکند و اصل آنها بر اساس شاخص قیمت مصرفکننده آمریکا تعدیل میشود؛ با بالا رفتن تورم، اصل اوراق و در نتیجه بهره پرداختی افزایش مییابد. قیمت بازار این اوراق با تغییر نرخ بهره واقعی نوسان میکند و فروش پیش از سررسید ممکن است با زیان همراه باشد.
صندوقهای سرمایهگذاری املاک (REITs) مالک املاک درآمدزا مانند ساختمانهای اداری، انبارها و مجتمعهای مسکونی هستند و بخش عمده درآمد اجاره را میان سهامداران تقسیم میکنند. شاخص S&P ۵۰۰ هم که ۵۰۰ شرکت بزرگ آمریکایی را دنبال میکند، نمونهای از سرمایهگذاری متنوع در سهام شرکتهای بزرگ آمریکایی است و در سبدهای بینالمللی برای تنوعبخشی به کار میرود.
این ابزارها برای پوشش تورم دلار طراحی شدهاند و تورم ریالی را مستقیما پوشش نمیدهند. اثر آنها برای سرمایهگذار ایرانی از دو بخش میآید، یکی بازده دلاری این ابزارها و دیگری تغییر نرخ دلار در برابر ریال. افزون بر این، دسترسی ایرانیان به کارگزاریهای آمریکایی و اروپایی به دلیل تحریم محدود است و حسابهای واسطهای ریسک مسدود شدن و از دست رفتن سرمایه دارند.
اصل تنوعبخشی به سبد داراییها در دوران تورم
تنوعبخشی یعنی تقسیم سرمایه میان داراییهایی که همزمان و همجهت حرکت نمیکنند یا به زبان فنی، همبستگی پایینی دارند. وقتی یک دارایی افت میکند، دارایی دیگر ممکن است ثابت بماند یا رشد کند و نوسان کل سبد کمتر از نوسان تکتک اجزا میشود. در حفظ داراییها در برابر تورم این اصل اهمیت بیشتری دارد، چون از پیش معلوم نیست کدام دارایی در سال پیش رو از تورم جلو میزند.
در ادبیات مالی جهانی، الگوی کلاسیک ۶۰/۴۰ یعنی ۶۰ درصد سرمایه در سهام و ۴۰ درصد سرمایه در اوراق قرضه، شناختهشدهترین نمونه تنوعبخشی است. منطق آن این است که سهام رشد ایجاد کند و اوراق قرضه با درآمد ثابت، نوسان سبد را آرام کند. این الگو برای اقتصادهای کمتورم شکل گرفته و در تورم بالای ایران بهطور مستقیم کاربرد ندارد، چون اوراق با بهره ثابت در تورم بالا بازده واقعی منفی پیدا میکنند و قدرت خرید را کاهش میدهند.
در شرایط ایران، ترکیبی از نقدینگی اضطراری، طلا، سهام یا صندوق، ارز و سهم کوچکی از کالاها با منطق تورم بالا سازگارتر است. نقدشوندگی هر جزء را هم بسنجید تا در زمان نیاز مجبور به فروش دارایی در افت قیمت نشوید. اصول کلی تشکیل سبد سرمایهگذاری و مدیریت آن، مانند بازبینی دورهای و بازگرداندن وزنها به حالت اولیه، در هر بازاری کاربرد دارد.
نمونه سبد دارایی بر اساس افق زمانی و ریسکپذیری
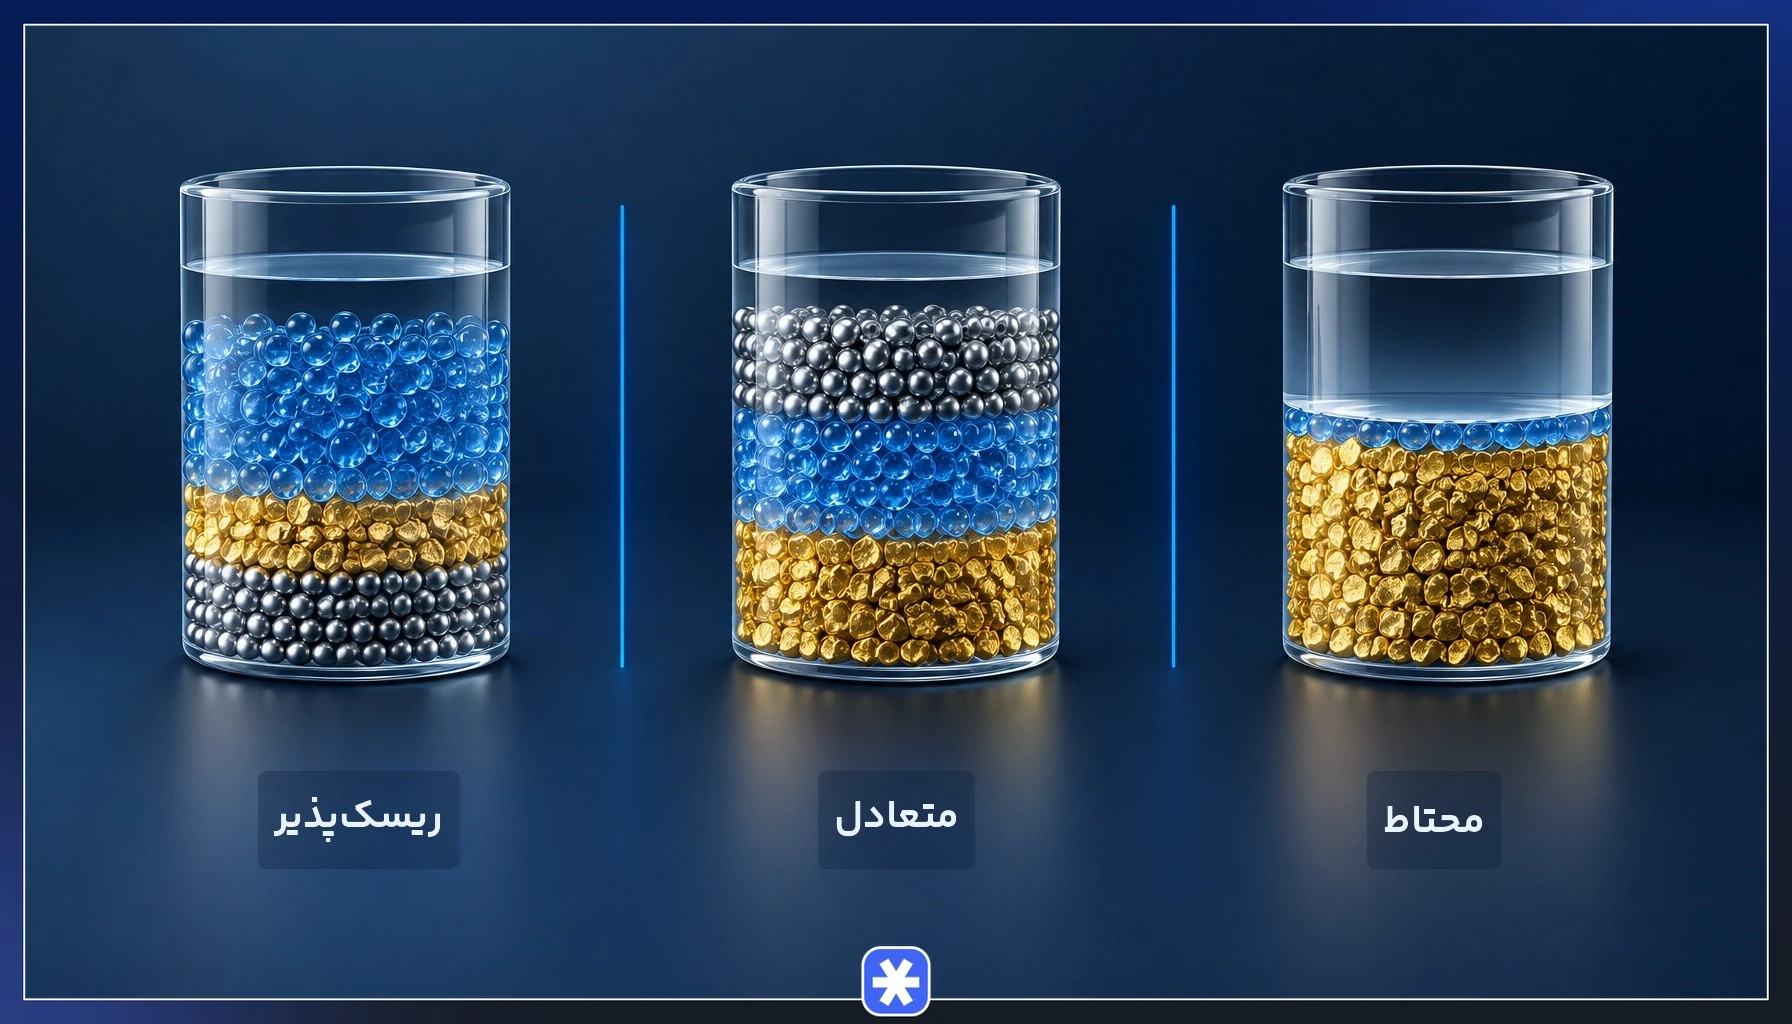
جدول زیر سه نمونه آموزشی از تقسیم دارایی را برای سه پروفایل ریسک نشان میدهد. درصدها سهم هر دارایی از کل پسانداز قابل سرمایهگذاری است، توصیه سرمایهگذاری محسوب نمیشود و فقط برای درک منطق ترکیب آمده است. مسکن به دلیل نیاز به سرمایه بزرگ در این جدول نیامده است.
| دارایی (درصد از کل پسانداز قابل سرمایهگذاری) | محتاط | متعادل | ریسکپذیر |
|---|---|---|---|
| نقدینگی اضطراری (سپرده یا صندوق درآمد ثابت) | ۲۰ | ۱۵ | ۱۰ |
| طلا (آبشده، سکه یا صندوق طلا) | ۴۵ | ۳۵ | ۲۵ |
| سهام یا صندوق سهامی و شاخصی | ۱۵ | ۳۰ | ۴۰ |
| ارز و استیبلکوین دلاری | ۱۵ | ۱۵ | ۱۵ |
| فلزات صنعتی و کالاها | پنج | پنج | ۱۰ |
| جمع | ۱۰۰ | ۱۰۰ | ۱۰۰ |
پروفایل محتاط برای افرادی است که تحمل نوسان کمتری دارند اما همچنان افق میانمدت یا بلندمدت دارند، و پروفایل ریسکپذیر افق چندساله و تحمل نوسان شدید را فرض میکند. پولی که در یکی دو سال آینده لازم دارید، جایش در نقدینگی و ابزارهای درآمد ثابت است، نه در طلا یا سهام هیچکدام از این سه سبد. سهم نقدینگی اضطراری در هر پروفایل نباید از هزینه چند ماه زندگی کمتر باشد، حتی اگر این مبلغ از درصد جدول بیشتر شود.
وزنها را هر چند ماه بازبینی کنید. اگر رشد یک دارایی وزن آن را بیش از حد بالا برد، بخشی از آن را به اجزای دیگر منتقل کنید تا ریسک سبد به سطح انتخابی شما برگردد؛ این بازبینی ریسک بازار را حذف نمیکند و فقط ساختار سبد را منظم نگه میدارد.
مدیریت دارایی در شرایط بحرانهای نظامی و نااطمینانیهای ناگهانی
شوکهای امنیتی و سیاسی رفتار بازارها را در چند روز تغییر میدهند و فشار آن مستقیم به سفره خانوار میرسد. گزارش ۲۸ اکتبر ۲۰۲۶ رویترز (به نقل از ستاره صبح) از فشار جنگ و تورم بر هزینه خوراک، مسکن، درمان و آموزش خانوارهای ایرانی حکایت دارد.
در چنین شرایطی، قیمت طلا و ارز ممکن است در مدت کوتاه جهش کند، فاصله قیمت خرید و فروش بیشتر شود و بازار سهام با صف فروش روبهرو شود. نقدشوندگی داراییهایی که در روزهای عادی بهسرعت فروخته میشوند هم کاهش مییابد و اهمیت نقدینگی اضطراری دوچندان میشود. چند اقدام عملی در این دورهها اثر مستقیم دارد.
- نقدینگی در دسترس: بخشی از صندوق اضطراری را در بیش از یک بانک و بخش کوچکی را بهصورت اسکناس نگه دارید تا اختلال در یک سامانه بانکی دسترسی شما را قطع نکند.
- پرهیز از خرید هیجانی: در روزهای اوج اخبار، قیمتها اغلب از ارزش منطقی فاصله میگیرند؛ تصمیم خرید را به برنامه از پیش نوشتهشده سبد خود گره بزنید.
- اولویت هزینههای ضروری: پیش از خرید هر دارایی، هزینه خوراک، درمان و اجاره چند ماه آینده را تامین کنید.
- نگهداری اسناد و مدارک: فاکتورهای خرید طلا، اسناد ملک و اطلاعات ورود به حسابهای کارگزاری و کیف پول را در جای امن و با نسخه پشتیبان نگه دارید.
محافظت از قدرت خرید در بحران بیشتر به انضباط وابسته است تا به پیشبینی درست. خانواری که نقدینگی کافی و سبد متنوع دارد، مجبور نمیشود دارایی خود را در بدترین زمان بفروشد.
اشتباهات رایج مالی که باعث کاهش ارزش دارایی در زمان تورم میشود
در دورههای تورمی، بخشی از زیان خانوارها از تصمیمهای عجولانه و ناآگاهانه ناشی میشود. شناخت این اشتباهها به اندازه شناخت داراییها در مقابله با تورم اهمیت دارد.
- خرید هیجانی در اوج قیمت: ورود پس از جهشهای تند معمولا همزمان با بیشترین هیجان بازار است و خریدار را در معرض اصلاح قیمت قرار میدهد.
- تمرکز کل سرمایه روی یک دارایی: اگر همه پسانداز در طلا، سهام یا رمزارز باشد، افت همان بازار کل سرمایه را درگیر میکند.
- خرید طلای زینتی با هدف سرمایهگذاری: اجرت ساخت و سود فروشنده هنگام فروش برنمیگردد و بخشی از سرمایه از روز اول از دست میرود.
- نادیدهگرفتن نقدشوندگی: قفل کردن پولی که بهزودی لازم است در ملک یا دارایی کممعامله، به فروش اجباری با تخفیف منجر میشود.
- خرید کالا یا خودرو برای فرار از تورم: خودرو و لوازم مصرفی مستهلک میشوند و قیمت آنها پس از دوره کمبود ممکن است افت کند. قیمت خودروی دست دوم ممکن است پس از یک دوره کمبود و جهش قیمت وارد روند کاهشی شود و خریداری که در اوج خریده، هم زیان قیمت و هم استهلاک را بپردازد.
- بیتوجهی به هزینه فرصت: ماندن طولانی در پول نقد به امید پیدا کردن زمان ایدهآل ورود، هر ماه بخشی از ارزش واقعی پسانداز را از بین میبرد.
- تصمیم بر اساس شایعه: خرید و فروش بر پایه توصیه اطرافیان یا پیامهای شبکههای اجتماعی، بدون سنجیدن افق زمانی و ریسک شخصی، سبد را بیبرنامه میکند.
بسیاری از این اشتباهها ریشه در خطاهای رفتاری سرمایهگذاران مانند ترس از جاماندن و رفتار گلهای دارند. نوشتن برنامه سبد پیش از ورود به بازار، سادهترین راه کنترل این خطاهاست.
ترکیب آگاهانه داراییها؛ راه پایدار حفظ قدرت خرید در اقتصاد تورمی
پاسخ کوتاه به پرسش «چطور از پول خود در برابر تورم محافظت کنیم» سه بخش دارد. پول نقد بیبازده در اقتصاد تورمی بیشترین آسیب را به قدرت خرید میزند، هیچ دارایی واحدی بهتنهایی کافی نیست و ترکیبی متناسب با افق زمانی و ریسکپذیری، همراه با نقدینگی اضطراری، پایدارترین مسیر است.
حفظ ارزش پول در برابر تورم حاصل انضباط در ترکیب داراییها، بازبینی دورهای و پرهیز از تصمیم هیجانی است. تنوعبخشی به سبد دارایی ریسکها را حذف نمیکند، اما ضربه هر شوک را به بخشی از سرمایه محدود میکند و مقابله با تورم را از یک شرطبندی به یک برنامه تبدیل میکند.
گام اول حفاظت از داراییها ساده است. هزینههای ضروری ماهانه خانوار را فهرست کنید، صندوق اضطراری را به اندازه هزینه چند ماه کنار بگذارید و سپس یکی از سه نمونه سبد را متناسب با افق زمانی خود نقطه شروع قرار دهید و هر چند ماه وزنها را بازبینی کنید.
سوالات متداول
۱. بهترین دارایی برای حفظ ارزش پول در کوتاهمدت کدام است؟
۲. چه میزان از سرمایه را باید در دوران تورم نقد نگه داشت؟
۳. با سرمایه کم چطور میتوان از پول خود در برابر تورم محافظت کرد؟
۴. آیا خرید خودرو یا لوازم خانگی روش مناسبی برای حفظ ارزش پول در برابر تورم است؟
من انیس مسکینی هستم و به عنوان مدیر محتوای وبسایت فراز فعالیت میکنم. بیش از هفت سال است که به عنوان تریدر و تحلیلگر در بازارهای مالی حضور دارم و تمرکز اصلی من روی رصد دقیق مارکت، شکار فرصتهای معاملاتی و تحلیل سناریوهای اقتصادی است. هدف من این است که پیچیدهترین مفاهیم بازار را به محتوایی ارزشمند و کاربردی تبدیل کنم تا مخاطبان بتوانند با اتکا به دانش که بهترین اهرم در سرمایهگذاری است، تصمیمات دقیقتری بگیرند؛ چرا که باور دارم یک محتوای عالی دقیقا مانند یک ترید موفق، باید در بهترین زمان ممکن بالاترین بازدهی را ایجاد کند. در کنار تحلیل و مدیریت محتوا، شیفتهی ایدهپردازی خلاقانه و کشف زوایای پنهان و کمتر دیدهشدهی بازارهای مالی هستم.