نرخ بهره فدرال رزرو چه تأثیری بر بازار فارکس دارد؟
بازار فارکس
تصمیم نرخ بهره فدرال رزرو یکی از پرنوسانترین رویدادهای بازار فارکس است، اما بسیاری از معاملهگران فقط به عدد اعلامشده نگاه میکنند و به همین دلیل واکنش دلار را اشتباه پیشبینی میکنند. اگر بدانید بازار هنگام اعلام نرخ به چه عواملی بیش از عدد اعلامشده توجه میکند، رفتار جفتارزها پس از جلسه فدرال رزرو را بهتر میتوانید تفسیر کنید.
در این مقاله ابتدا سازوکار تعیین نرخ بهره و نقش اوراق قرضه خزانهداری را توضیح میدهیم. سپس اثر افزایش و کاهش نرخ، تفاضل نرخ بهره و کری ترید، ابزارهای سنجش انتظارات مانند نمودار نقطهای و ابزار فدواچ (CME FedWatch) و در پایان استراتژیهای معاملاتی و مدیریت ریسک هنگام انتشار خبر را بررسی میکنیم.
فدرال رزرو چیست و نرخ بهره چگونه تعیین میشود؟
فدرال رزرو (Federal Reserve) بانک مرکزی ایالات متحده است و سیاست پولی این کشور را با دو هدف اصلی پیش میبرد که ثبات قیمتها و حداکثر اشتغال هستند. مهمترین ابزار این نهاد برای رسیدن به این دو هدف، نرخ وجوه فدرال (Federal Funds Rate) است؛ نرخی که بانکها برای وامهای شبانه به یکدیگر میپردازند و فدرال رزرو آن را به شکل دامنهای هدف اعلام میکند.
تصمیم درباره این دامنه را کمیته بازار آزاد فدرال (FOMC) میگیرد. این کمیته طبق تقویم رسمی فدرال رزرو هشت جلسه برنامهریزیشده در سال دارد، اما تاریخ دقیق جلسات هر سال را باید از همان تقویم رسمی بررسی کرد و در شرایط اضطراری امکان تشکیل جلسه خارج از برنامه نیز وجود دارد. وظایف فدرال رزرو و کمیته FOMC به تعیین نرخ بهره محدود نمیشود و نظارت بر بانکها و حفظ ثبات مالی را هم در بر میگیرد، ولی برای معاملهگر فارکس تصمیم نرخ بهره اهمیت محوری دارد.
فدرال رزرو برای نزدیک نگه داشتن نرخ بازار به دامنه هدف، از ابزارهایی مانند عملیات بازار باز (Open Market Operations) استفاده میکند. وقتی این نهاد اوراق قرضه خزانهداری را از بازار میخرد، نقدینگی وارد سیستم بانکی میشود و نرخهای کوتاهمدت فشار نزولی میگیرند. فروش این اوراق برعکس عمل میکند و با جمع کردن نقدینگی، نرخها را بالا میبرد.
مکانیزم اثرگذاری نرخ بهره فدرال رزرو بر بازار فارکس
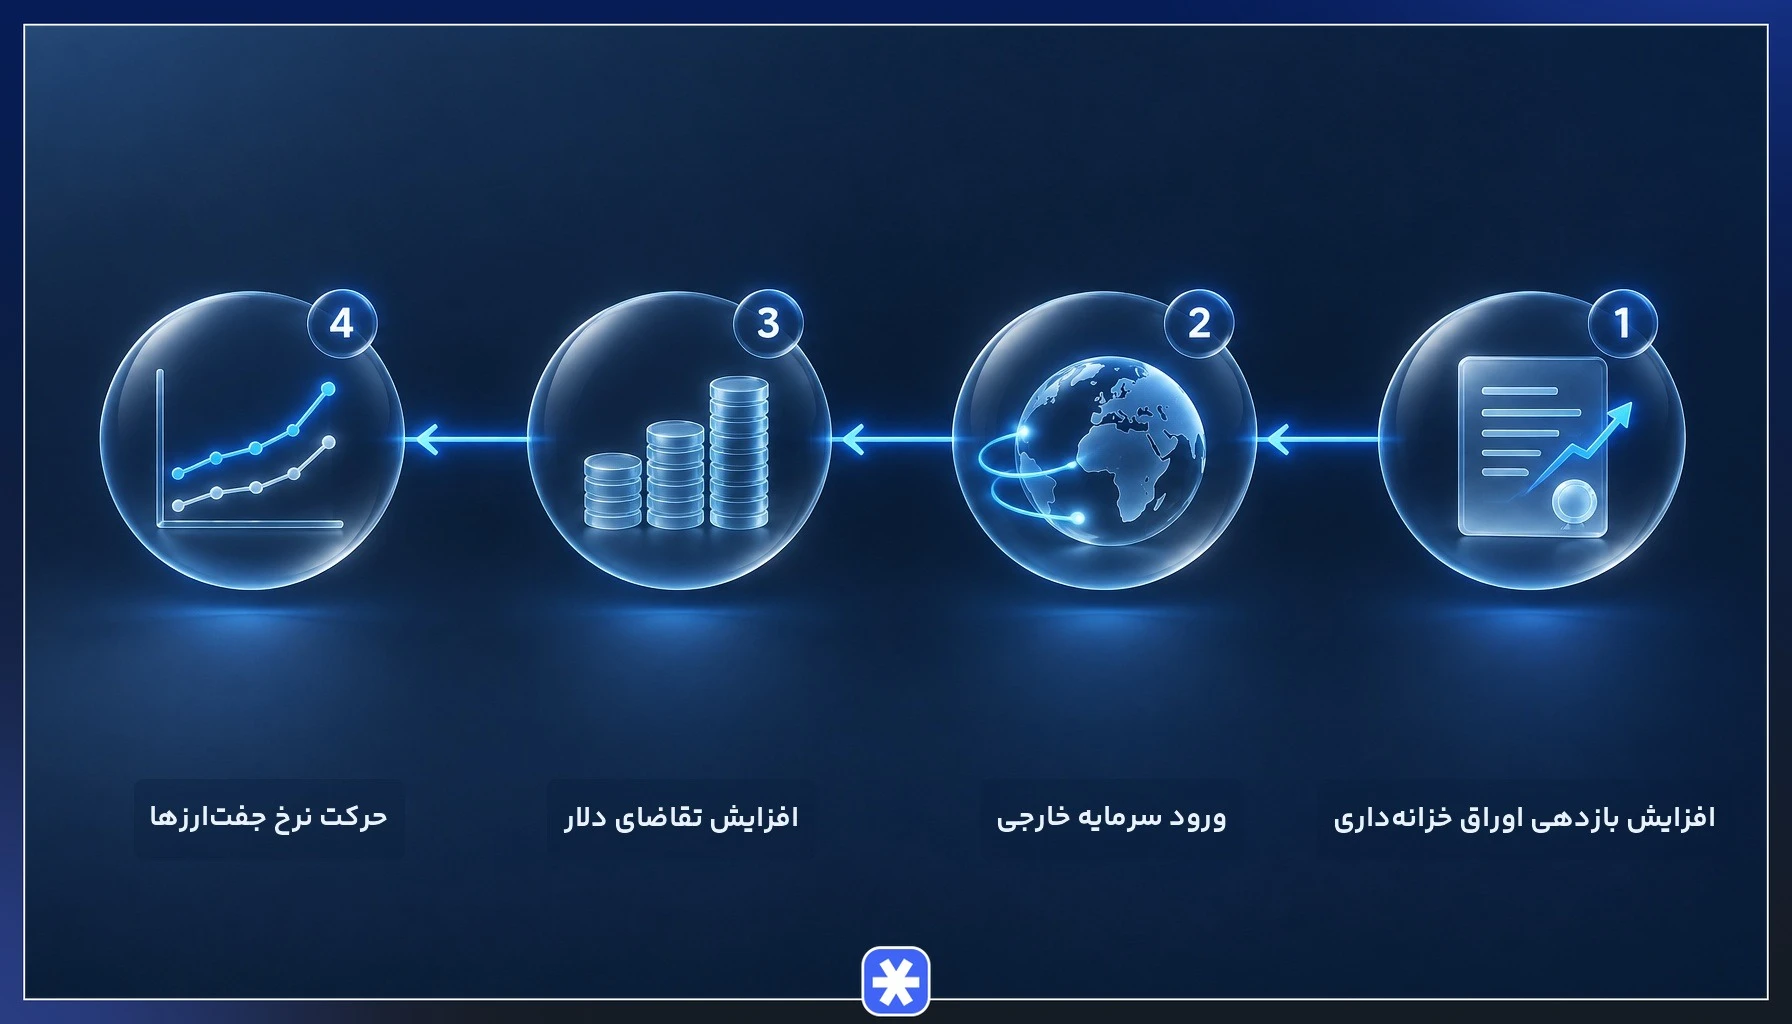
تغییر نرخ بهره مستقیما روی قیمت دلار نمینشیند و از مسیر زنجیرهای از واکنشها به بازار ارز میرسد. هر حلقه این زنجیره حلقه بعدی را به حرکت درمیآورد.
- تغییر بازدهی اوراق قرضه خزانهداری: با افزایش نرخ یا حتی انتظار افزایش آن، بازدهی اوراق خزانهداری آمریکا (بهویژه اوراق کوتاهمدت) بالا میرود.
- جابهجایی جریان سرمایه خارجی: سرمایهگذاران بینالمللی برای دریافت بازدهی بالاتر، سرمایه خود را به سمت داراییهای دلاری منتقل میکنند.
- تغییر تقاضا برای دلار: خرید داراییهای دلاری به دلار نیاز دارد، پس تقاضا برای این ارز افزایش مییابد.
- حرکت نرخ جفتارزها: افزایش تقاضای دلار در قیمت جفتارزهای دلاری منعکس میشود و مثلا نرخ جفت ارز یورو به دلار (EUR/USD) معمولا کاهش پیدا میکند.
این زنجیره در جهت معکوس نیز کار میکند و کاهش نرخ با پایین آوردن بازدهی، جذابیت داراییهای دلاری را کم میکند. بازار اوراق معمولا پیش از اعلام رسمی تصمیم به انتظارات واکنش نشان میدهد؛ به همین دلیل رصد بازدهی اوراق دوساله آمریکا که به سیاست پولی حساستر است، تصویر زودتری از جهت احتمالی دلار در اختیار معاملهگر قرار میدهد.
تفاوت نرخ بهره اسمی و حقیقی در تحلیل جفتارزها
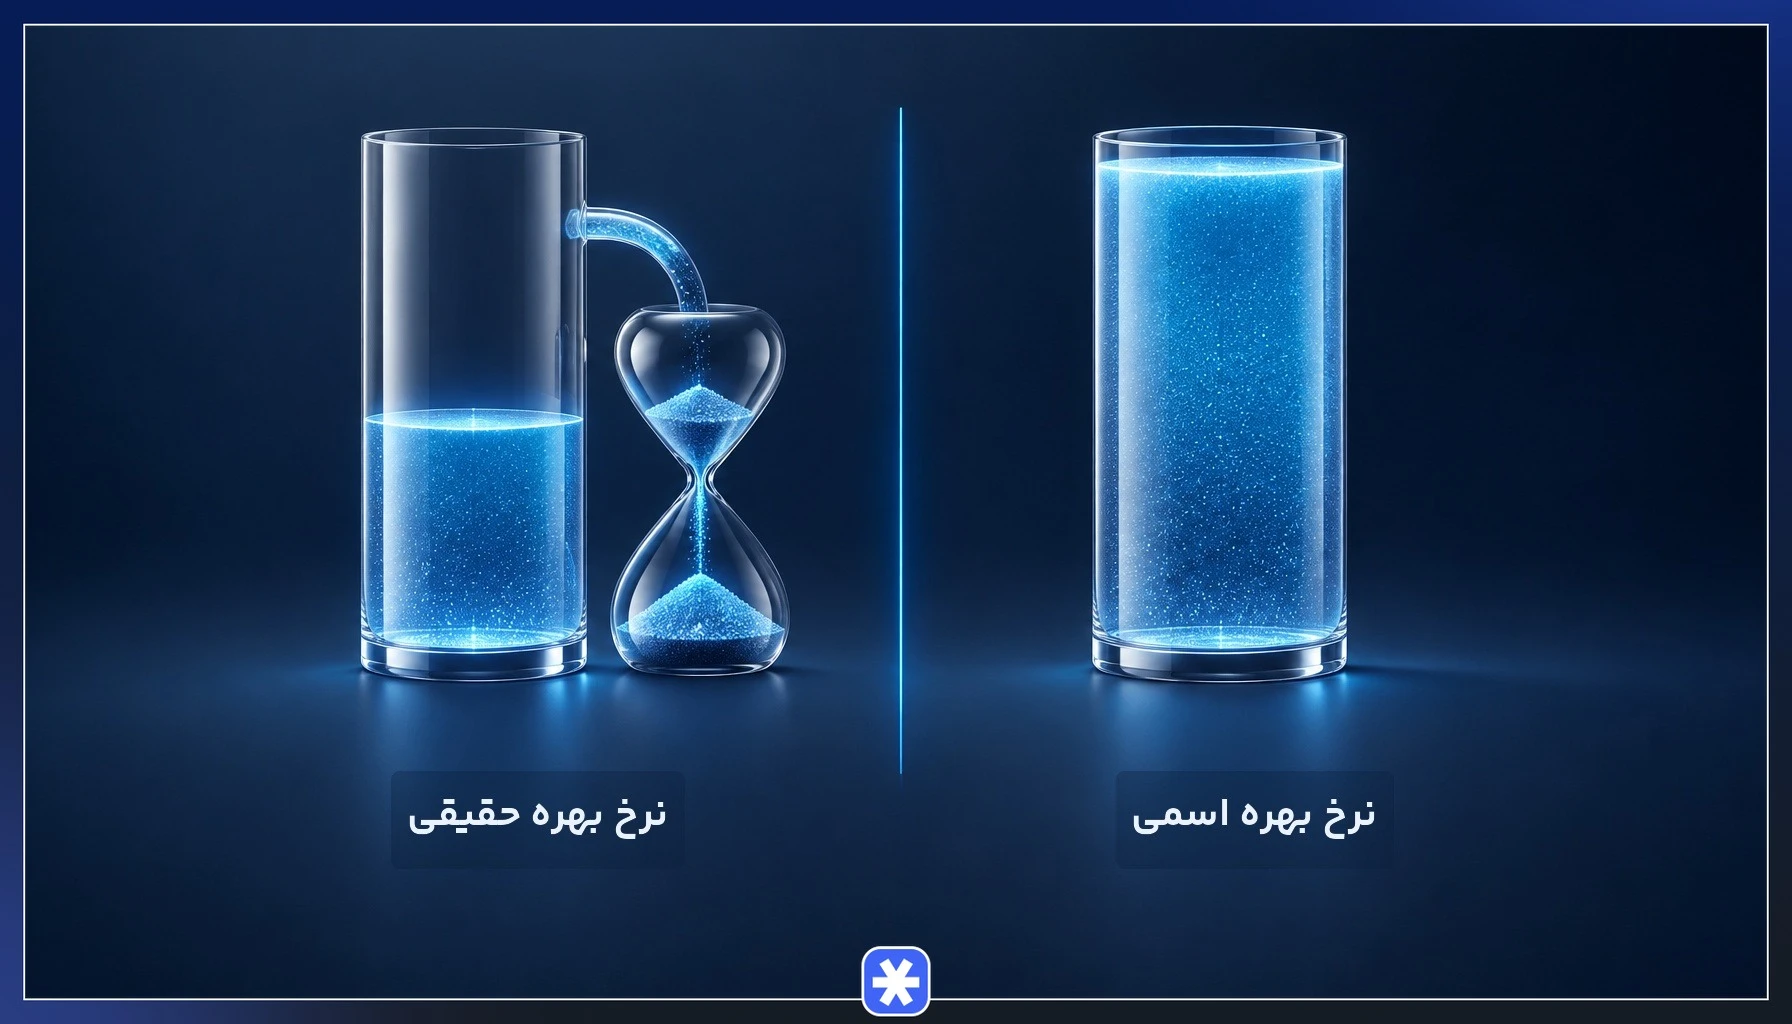
نرخ بهره اسمی عددی است که بانک مرکزی اعلام میکند یا روی بازدهی اوراق دیده میشود. نرخ بهره حقیقی بازدهی پس از کسر تورم است و نشان میدهد قدرت خرید سرمایهگذار واقعا چقدر رشد میکند. این دو نرخ در جدول زیر با هم مقایسه شدهاند.
| نوع نرخ | تعریف | نحوه محاسبه | اهمیت برای معاملهگر |
|---|---|---|---|
| نرخ بهره اسمی | نرخ اعلامشده بانک مرکزی یا بازدهی ظاهری اوراق | مستقیما از بیانیه بانک مرکزی یا قیمت اوراق خوانده میشود | واکنش اولیه و لحظهای بازار به خبر را شکل میدهد |
| نرخ بهره حقیقی | بازدهی واقعی پس از حذف اثر تورم؛ بازار معمولا تورم مورد انتظار را مبنا قرار میدهد، نه فقط آخرین داده تورم | بهطور تقریبی برابر است با نرخ اسمی منهای نرخ تورم | جذابیت واقعی ارز برای سرمایه بینالمللی و جهت میانمدت آن را بیشتر شکل میدهد |
معاملهگران تورم را معمولا با شاخص قیمت مصرفکننده (CPI) میسنجند. بازار در نهایت به نرخ حقیقی و مقایسه آن میان دو کشور حساستر است، چون سرمایهگذار بهدنبال رشد واقعی قدرت خرید است.
مثال فرضی از مقایسه دو کشور
فرض کنید نرخ بهره اسمی کشور الف پنج درصد در سال و تورم سالانه آن چهار درصد باشد؛ نرخ حقیقی این کشور یک درصد میشود. در کشور ب نرخ اسمی سه درصد در سال و تورم سالانه یک درصد است و نرخ حقیقی به دو درصد میرسد.
با اینکه نرخ اسمی کشور الف بالاتر است، سرمایهگذار در کشور ب بازدهی واقعی بیشتری دریافت میکند. در چنین وضعیتی ارز کشور ب از نظر بنیادی جذابیت بیشتری دارد و نگاه صرف به نرخ اسمی، تحلیل جفتارز را گمراه میکند. همه اعداد این مثال فرضی هستند.
تاثیر افزایش نرخ بهره فدرال رزرو بر شاخص دلار و جفتارزها
افزایش نرخ بهره یا حتی لحن انقباضی (Hawkish) مقامات فدرال رزرو معمولا به تقویت دلار میانجامد، چون بازدهی اوراق قرضه خزانهداری را بالا میبرد و داراییهای دلاری را برای سرمایه خارجی جذابتر میکند. این تقویت در شاخص دلار آمریکا (DXY) بهخوبی دیده میشود که ارزش دلار را در برابر سبدی از ارزهای اصلی مانند یورو، ین و پوند میسنجد. جهت حرکت نمودار جفتارزها به جایگاه دلار در آنها بستگی دارد.
- دلار بهعنوان ارز دوم (Quote Currency): در جفتارزهایی مانند EUR/USD، GBP/USD و AUD/USD، تقویت دلار به معنای کاهش نرخ جفتارز است و نمودار رو به پایین حرکت میکند.
- دلار بهعنوان ارز پایه (Base Currency): در جفتارزهایی مانند دلار آمریکا به ین ژاپن (USD/JPY)، USD/CHF و USD/CAD، تقویت دلار نرخ را بالا میبرد و نمودار صعودی میشود.
این رابطه همیشگی نیست. اگر افزایش نرخ از قبل در انتظارات بازار لحاظ شده باشد، اگر فضای ریسکگریزی جهانی جریان سرمایه را جابهجا کند، یا اگر تورم سریعتر از نرخ اسمی بالا برود و نرخ حقیقی کاهش یابد، واکنش دلار ممکن است ضعیف یا حتی معکوس باشد. بررسی اثر نرخ بهره فدرال رزرو بر ارزش دلار و بازارهای مالی نشان میدهد این عوامل چگونه در کنار هم عمل میکنند.
تاثیر کاهش نرخ بهره فدرال رزرو بر بازار فارکس
در سناریوی معکوس، کاهش نرخ بهره یا لحن انبساطی (Dovish) بازدهی داراییهای دلاری را پایین میآورد و دلار معمولا تضعیف میشود. در این شرایط ارز کشورهایی که نرخ بهره بالاتری دارند برای سرمایهگذاران جذابتر میشود و جفتارزهایی که دلار در آنها ارز دوم است، معمولا صعود میکنند.
هزینه پایینتر پول، سرمایه را به سمت داراییهای پرریسکتر مانند سهام و ارزهای وابسته به کالا هدایت میکند. انس طلا که بازدهی ندارد، با کاهش نرخ هزینه فرصت کمتری برای نگهداری پیدا میکند و معمولا، نه همیشه، از این شرایط سود میبرد. بیتکوین نیز در دورههای پول ارزان گاهی از ورود نقدینگی به داراییهای پرریسک بهره برده است، اما رفتار آن به عوامل مستقل زیادی وابسته است.
دلیل کاهش نرخ نیز اهمیت دارد. اگر فدرال رزرو بهخاطر نگرانی از رکود یا تنش مالی نرخ را پایین بیاورد، ترس بازار ممکن است تقاضا برای دلار را بهعنوان ارز محبوب دورههای ریسکگریزی بالا ببرد و اثر تضعیفی کاهش نرخ را خنثی کند.
تفاضل نرخ بهره و معاملات کری ترید
بازار ارز بیش از سطح مطلق نرخ بهره به تفاضل نرخ بهره دو کشور حساس است. فرض کنید فدرال رزرو نرخ را ۰٫۲۵ واحد درصد بالا ببرد، اما بازار انتظار داشته باشد بانک مرکزی اروپا (ECB) نرخ خود را ۰٫۵ واحد درصد افزایش دهد؛ در این حالت فاصله نرخ به نفع یورو تغییر میکند و دلار ممکن است با وجود افزایش نرخ در برابر یورو ضعیف شود (این اعداد فرضی هستند). برای چنین مقایسهای، نرخ بهره بانکهای مرکزی اصلی زیر معمولا کنار هم بررسی میشود.
- فدرال رزرو آمریکا
- بانک مرکزی اروپا
- بانک انگلستان (BoE)
- بانک مرکزی ژاپن (BoJ)
- بانک ملی سوئیس (SNB)
- بانک مرکزی کانادا (BoC)
- بانک مرکزی استرالیا (RBA)
- بانک مرکزی نیوزیلند (RBNZ)
کری ترید (Carry Trade) بر همین اختلاف بنا شده است. معاملهگر ارزی با نرخ بهره پایین را قرض میگیرد یا میفروشد و ارزی با نرخ بهره بالاتر را میخرد تا از تفاوت بهره سود ببرد. در فارکس این تفاوت از طریق سواپ یا کارمزد نگهداری شبانه پوزیشن به حساب اضافه یا از آن کسر میشود. جفتارز دلار استرالیا به ین ژاپن (AUD/JPY) از نمونههای شناختهشده این روش است.
ریسک اصلی کری ترید، برگشت ناگهانی کری ترید است. در دورههای ریسکگریزی، سرمایهگذاران همزمان موقعیتهای خود را میبندند، ارز کمبازده را بازخرید میکنند و ارز پربازده با سرعت افت میکند. در چنین شرایطی زیان حرکت قیمت میتواند سود چندماهه سواپ را در مدت کوتاهی از بین ببرد.
نقش کمیته بازار آزاد فدرال و ابزارهای پیشبینی نرخ بهره
هر جلسه کمیته بازار آزاد فدرال چند خروجی دارد که بازار هرکدام را جداگانه تحلیل میکند.
- بیانیه سیاست پولی: تصمیم نرخ و ارزیابی کمیته از اقتصاد پس از پایان جلسه منتشر میشود و تغییر حتی چند کلمه آن نسبت به بیانیه قبلی، بازار را جابهجا میکند.
- نشست خبری رئیس فدرال رزرو: کمی پس از بیانیه برگزار میشود و پاسخهای رئیس به پرسش خبرنگاران اغلب نوسانی بیشتر از خود تصمیم ایجاد میکند.
- صورتجلسه (Minutes): چند هفته پس از جلسه منتشر میشود و جزئیات بحثها و میزان اختلاف نظر اعضا را نشان میدهد.
در همه این خروجیها، لحن و راهنمایی آیندهنگر (Forward Guidance) اهمیت ویژهای دارد؛ یعنی نشانههایی که فدرال رزرو درباره مسیر احتمالی نرخ در جلسات بعدی میدهد. بازار برای سنجش فاصله این نشانهها با انتظارات فعلی، از دو ابزار اصلی کمک میگیرد.
نمودار نقطهای فدرال رزرو
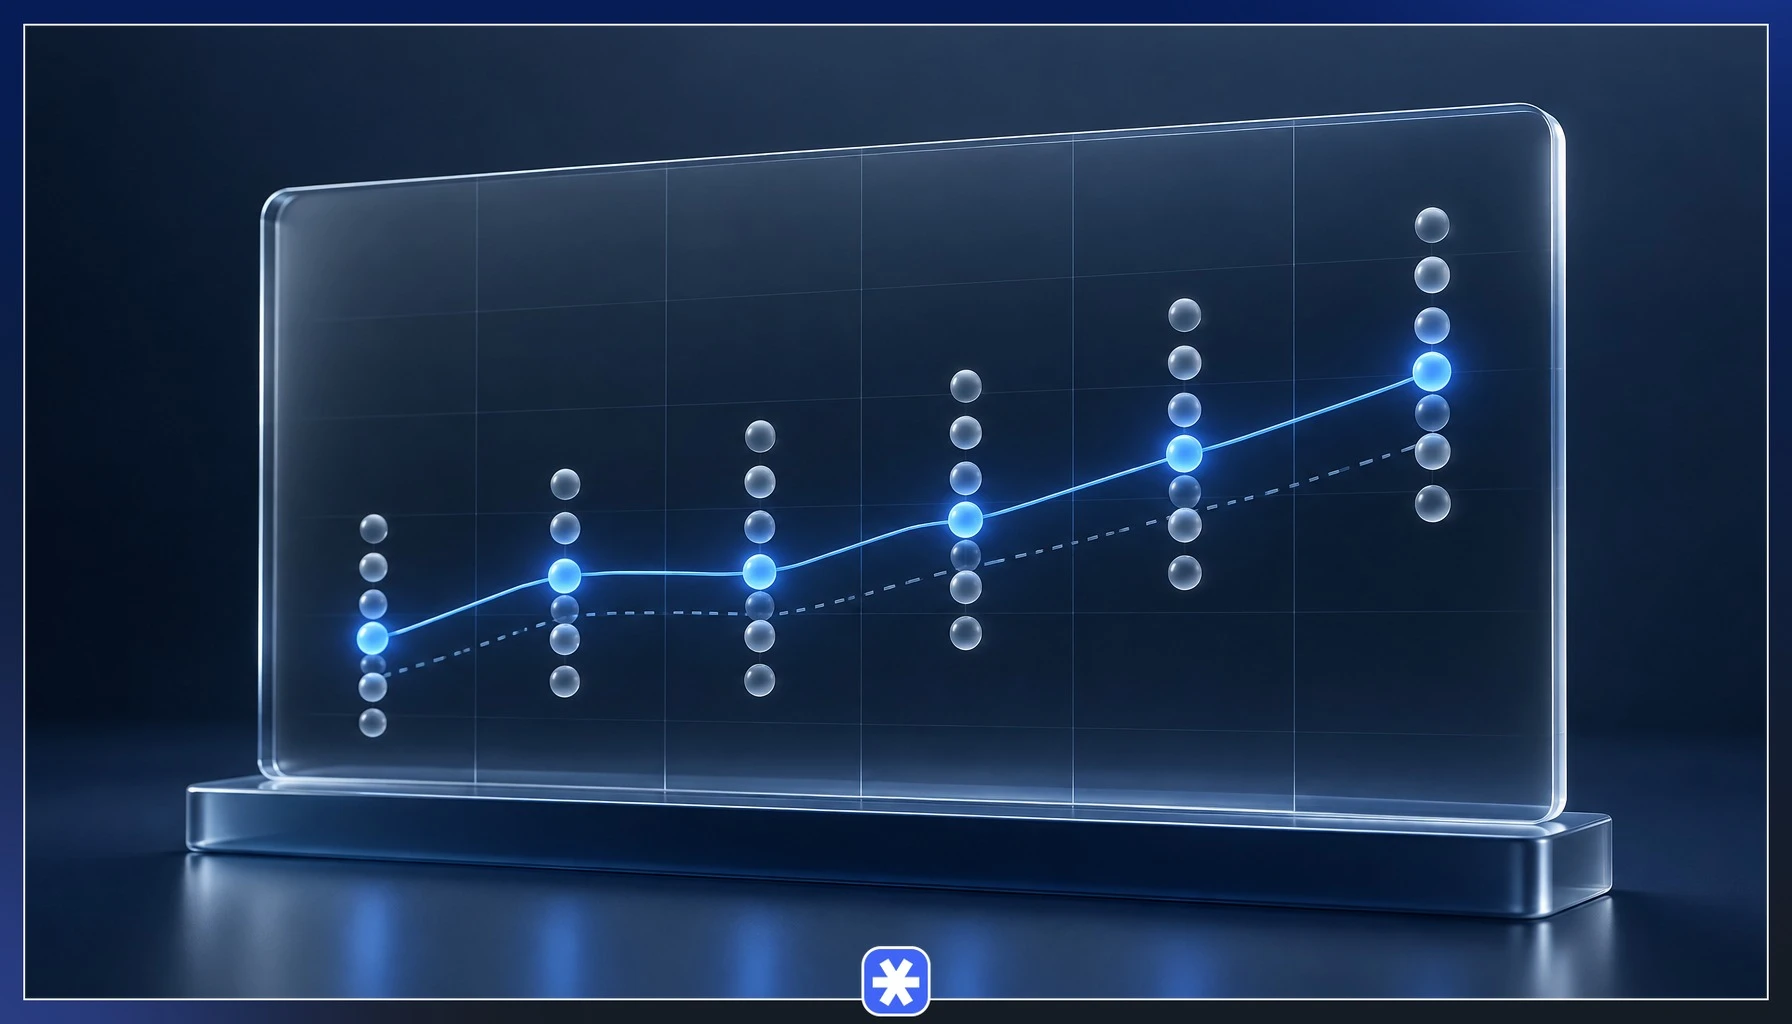
نمودار نقطهای (Dot Plot) بخشی از گزارش پیشبینیهای اقتصادی فدرال رزرو است که در برخی جلسات کمیته منتشر میشود. در این نمودار هر نقطه دیدگاه ناشناس یکی از شرکتکنندگان جلسه را درباره سطح مناسب نرخ وجوه فدرال در پایان سالهای آینده و در بلندمدت نشان میدهد.
معاملهگر میانه نقاط هر سال را استخراج میکند و آن را با مسیری که بازار در قیمت قراردادهای آتی لحاظ کرده مقایسه میکند. اگر میانه نقاط مسیر بالاتری از قیمتگذاری بازار نشان دهد، پیام انقباضیتر از انتظار برداشت میشود و میتواند از دلار حمایت کند؛ پایینتر بودن میانه پیامی انبساطیتر دارد. پراکندگی نقاط هم مهم است، چون اختلاف زیاد میان اعضا یعنی مسیر آینده قطعیت کمتری دارد.
ابزار CME FedWatch
ابزار فدواچ که گروه بورس کالای شیکاگو ارائه میدهد، احتمال ضمنی تغییر نرخ در جلسات آینده فدرال رزرو را از روی قیمت قراردادهای آتی نرخ وجوه فدرال محاسبه میکند. این احتمالها برآیند موقعیتهایی است که معاملهگران با پول واقعی در بازار آتی گرفتهاند. خواندن آن چند گام ساده دارد.
- جلسهای را که میخواهید بررسی کنید از میان تاریخهای آینده انتخاب کنید.
- دامنه فعلی نرخ وجوه فدرال را بهعنوان مبنای مقایسه پیدا کنید.
- نمودار میلهای را بخوانید که احتمال هر دامنه هدف را برای آن جلسه نشان میدهد و ببینید بیشترین احتمال به ثابت ماندن، افزایش یا کاهش نرخ تعلق دارد.
- تغییر این احتمالها را طی روزهای پیش از جلسه، بهویژه پس از انتشار دادههای تورم و اشتغال، دنبال کنید.
وقتی احتمال سناریویی به سطح بسیار بالایی میرسد، آن تصمیم عملا در قیمتها پیشخور شده است و اعلام آن بهتنهایی حرکت بزرگی ایجاد نمیکند؛ موضوعی که در بخش بعد بررسی میشود.
مفهوم پیشخور شدن اخبار و پدیده خرید شایعه، فروش خبر
پیشخور شدن (Priced In) یعنی بازار پیش از اعلام رسمی خبر، انتظار خود را در قیمتها اعمال کرده است. وقتی معاملهگران هفتهها روی افزایش نرخ موقعیت گرفتهاند، دلار تا روز جلسه رشد کرده و اعلام همان تصمیم خریدار تازهای وارد بازار نمیکند. در این شرایط گروهی سود خود را شناسایی میکنند و دلار با وجود تصمیم انقباضی افت میکند؛ پدیدهای که به «خرید شایعه، فروش خبر» (Buy the Rumor, Sell the News) معروف است.
آنچه قیمت را جابهجا میکند فاصله تصمیم با انتظار است. تصمیمی که دقیقا مطابق انتظار باشد اطلاعات جدیدی به بازار نمیدهد، اما غافلگیری در عدد نرخ یا در لحن بیانیه باعث بازقیمتگذاری سریع میشود. این منطق پایه تحلیل بنیادی و نقش اخبار اقتصادی در فارکس است.
لحن مقامات حتی بدون تغییر نرخ هم انتظارات را جابهجا میکند، چون به بازار علامت میدهد سیاستگذار وضعیت اقتصاد و دلار را چگونه ارزیابی میکند و چه مسیری را برای سیاست پولی محتمل میداند.
استراتژیهای معاملاتی فارکس در زمان انتشار نرخ بهره فدرال رزرو
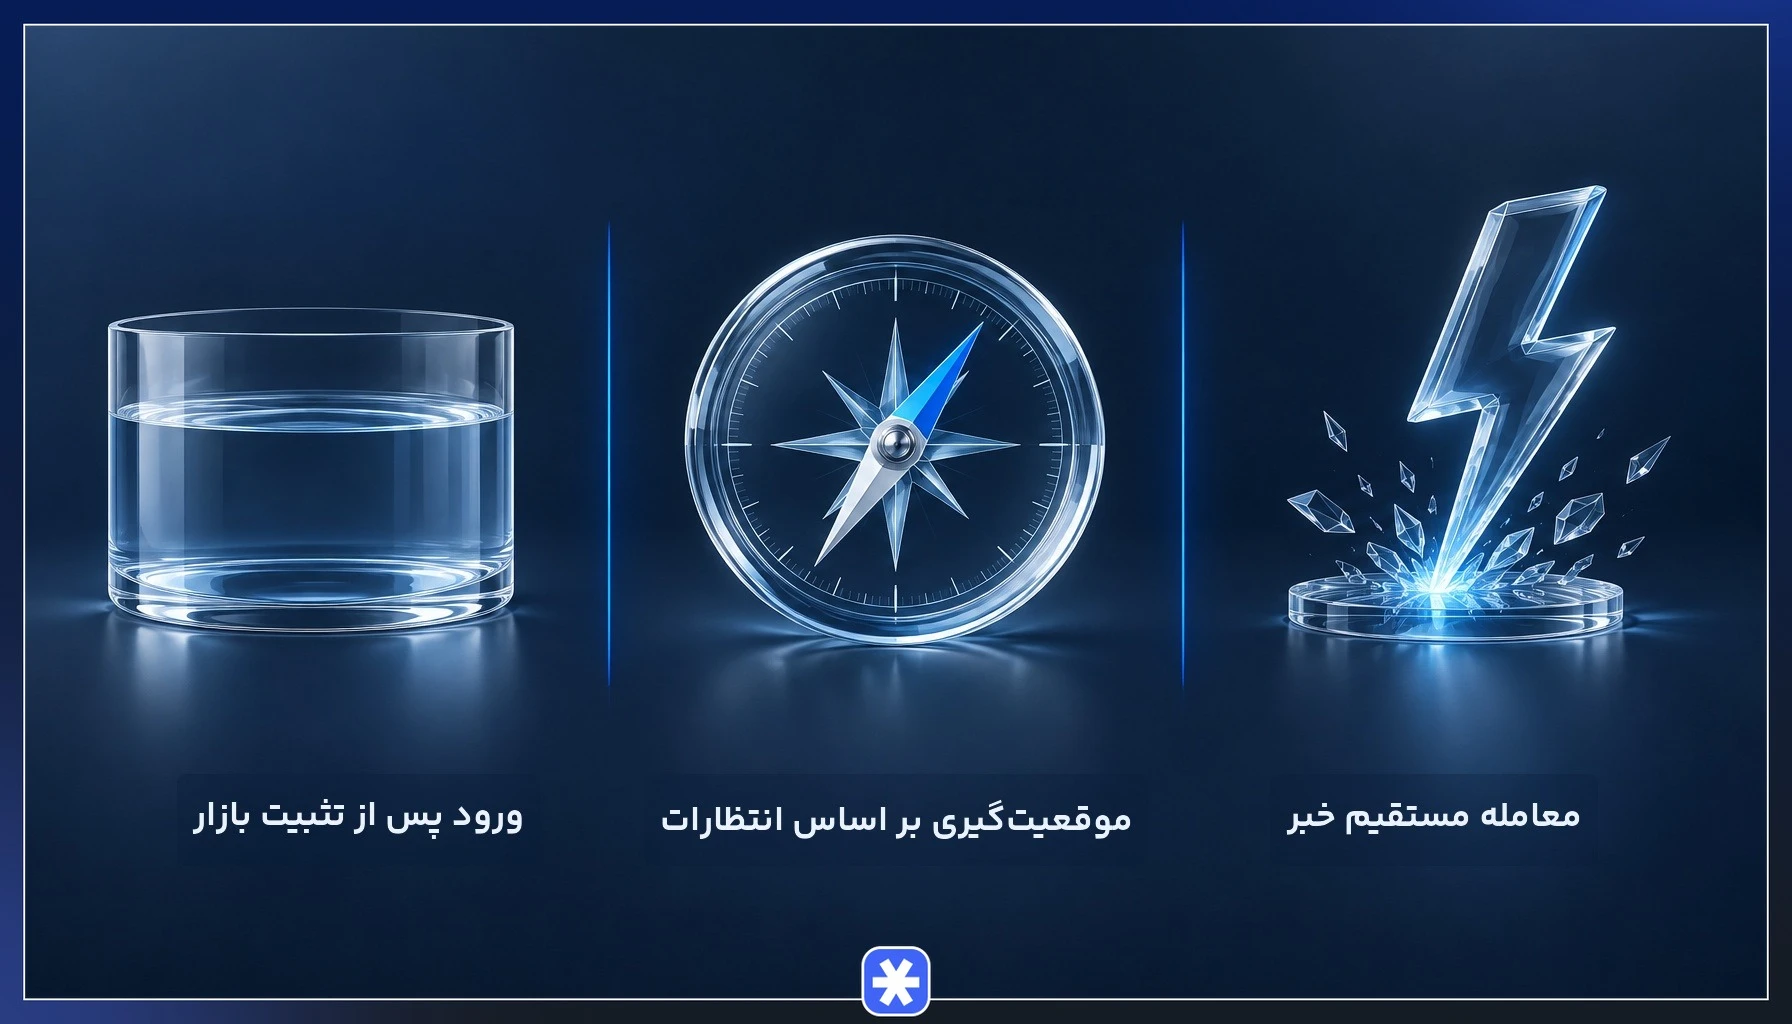
معاملهگران در زمان انتشار تصمیم نرخ بهره از سه رویکرد اصلی استفاده میکنند که از نظر زمان ورود و نوع ریسک با هم تفاوت دارند.
| روش | شیوه اجرا | مناسب برای چه کسی | ریسک اصلی |
|---|---|---|---|
| معامله مستقیم خبر | ورود در لحظه انتشار یا ثانیههای اول پس از آن | معاملهگر باتجربه با کارگزاری که اجرای سریع دارد | اسپرد گسترده، لغزش قیمت و نوسان دوطرفه |
| موقعیتگیری بر اساس انتظارات | ورود چند ساعت تا چند روز پیش از جلسه بر اساس ابزار فدواچ و تفاضل نرخ | تحلیلگر بنیادی با افق میانمدت | پیشخور شدن کامل یا غافلگیری خلاف جهت موقعیت |
| ورود پس از تثبیت بازار | صبر تا فروکش نوسان اولیه و ورود در جهت تاییدشده | معاملهگر مبتدی تا میانرده | از دست دادن بخشی از حرکت و ورود دیرهنگام |
صرفنظر از رویکرد انتخابی، چارچوبی سهمرحلهای به نظم معاملات خبری کمک میکند.
- قبل از خبر: انتظارات بازار را با ابزار فدواچ بسنجید، سطوح کلیدی را روی چارت فراز علامت بزنید و حجم موقعیتهای باز را کاهش دهید.
- حین خبر: عدد نرخ، تغییرات متن بیانیه و نمودار نقطهای را با انتظارات مقایسه کنید و اگر رویکرد معامله مستقیم خبر را انتخاب نکردهاید، در دقایق اول وارد نشوید.
- بعد از خبر: واکنش بازار به نشست خبری را دنبال کنید و فقط پس از شکلگیری ساختار روشن قیمت وارد معامله شوید.
رویکرد پرایساکشن و ICT در نوسانات لحظهای خبر نرخ بهره
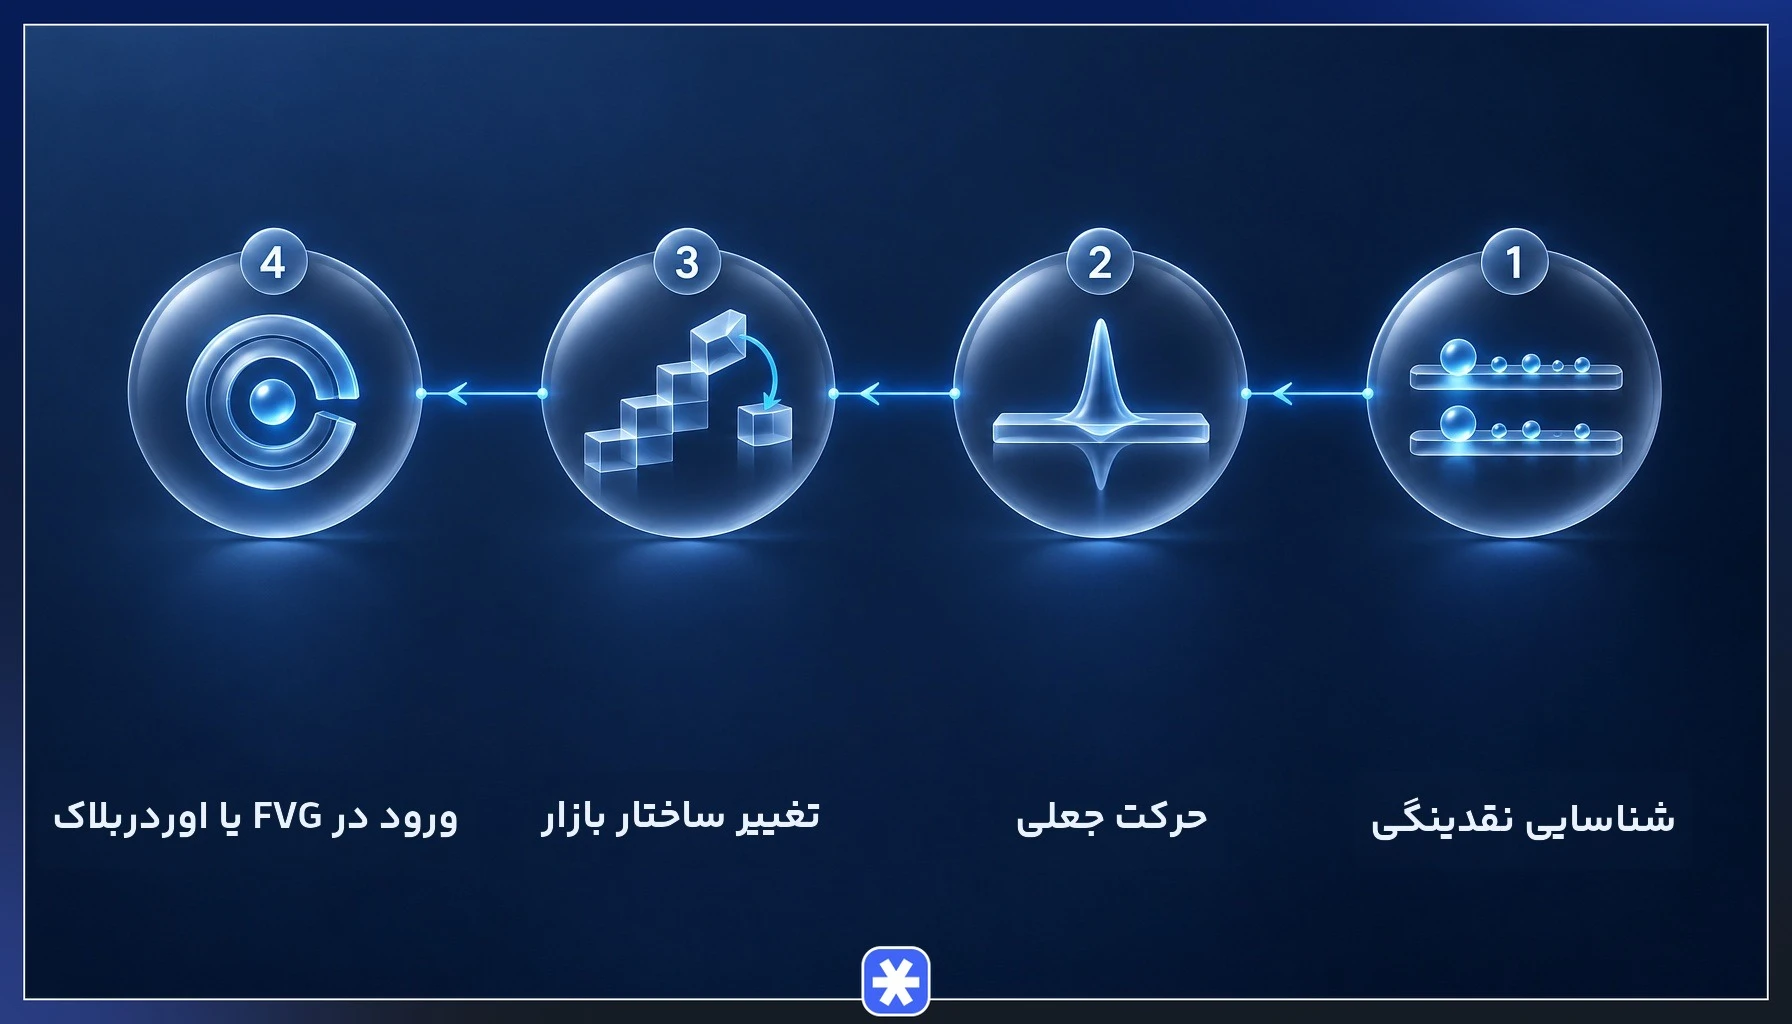
در دقایق پس از اعلام نرخ، بازار گاهی ابتدا حرکتی تند در جهتی خلاف مسیر نهایی انجام میدهد، هرچند این الگو قاعده ثابتی نیست. از دید سبک ICT و پرایساکشن، این حرکت جعلی (Fake Move) معمولا به سمت سقفها و کفهای مشخص قبلی میرود؛ سطوحی که حد ضرر معاملهگران و سفارشهای معلق در آنها انباشته شده است. اجرای این سفارشها نقدینگی لازم را برای ورود معاملهگران بزرگ فراهم میکند و این فرایند جمعآوری نقدینگی (Liquidity Sweep) نام دارد.
- شناسایی نقدینگی پیش از خبر: سقف و کف محدوده چند ساعت قبل از اعلام نرخ را علامت بزنید، چون احتمال حمله قیمت به این سطوح زیاد است.
- مشاهده حرکت جعلی: صبر کنید تا قیمت یکی از این سطوح را بشکند و سریع به داخل محدوده برگردد.
- تایید با تغییر ساختار بازار: شکست آخرین سقف یا کف کوتاهمدت در جهت مخالف حرکت جعلی، یعنی تغییر ساختار بازار (Market Structure Shift)، نشان میدهد جهت اصلی احتمالا عوض شده است.
- ورود در بازگشت قیمت: پس از تغییر ساختار، منتظر بازگشت قیمت به شکاف ارزش منصفانه (FVG) یا اوردربلاک (Order Block) ایجادشده در حرکت جدید بمانید و حد ضرر را پشت سقف یا کف حرکت جعلی قرار دهید.
این رویکرد ورود را به تاییدی از رفتار قیمت گره میزند و جلوی واکنش هیجانی به عدد خبر را میگیرد. با این حال هیچ الگویی سود را تضمین نمیکند و در روزهای خبری قیمت گاهی پس از تغییر ساختار هم دوباره برمیگردد؛ پس حجم معامله را کوچکتر از روزهای عادی انتخاب کنید و جهت را با تایمفریم بالاتر هم بسنجید.
مدیریت ریسک و اشتباهات رایج معاملهگران هنگام اعلام نرخ بهره
اشتباهات زیر بیشترین زیان را در روزهای اعلام نرخ بهره به معاملهگران وارد میکنند و کنار هرکدام راهکار عملی آن آمده است.
- نادیده گرفتن گسترش اسپرد و لغزش قیمت: در لحظه انتشار، نقدینگی کم میشود و اسپرد کارگزار گسترش پیدا میکند؛ لغزش قیمت (Slippage) نیز سفارش را در قیمتی بدتر از قیمت تعیینشده اجرا میکند. راهکار این است که اگر رویکرد معامله مستقیم خبر را انتخاب نکردهاید، چند دقیقه قبل و بعد از خبر سفارش جدید ثبت نکنید و در هر رویکردی این هزینه را در محاسبه ریسک بگنجانید.
- حد ضرر خیلی نزدیک: نوسان دوطرفه خبر، حد ضرر نزدیک را حتی در معاملهای با جهت درست فعال میکند. حد ضرر را پشت سطحی ساختاری و منطقی بگذارید و حجم را بر اساس فاصله حد ضرر و حجم متناسب با ریسک تنظیم کنید.
- اهرم بالا: با اهرم بالا، حرکت چندثانیهای قیمت میتواند حساب را به آستانه بسته شدن اجباری موقعیتها توسط کارگزار برساند. در روزهای خبری اهرم مؤثر را پایینتر از روزهای عادی نگه دارید.
- توجه صرف به عدد اعلامشده: بازار به لحن بیانیه، نشست خبری و نمودار نقطهای به اندازه عدد نرخ واکنش نشان میدهد. پیش از ورود، همه این خروجیها را با انتظارات مقایسه کنید.
- غفلت از نرخ حقیقی: بیتوجهی به اثر تورم بر بازدهی واقعی باعث میشود افزایش نرخی که از رشد تورم عقب مانده، به اشتباه نشانه تقویت دلار تلقی شود. داده تورم آخر و نرخ حقیقی هر دو کشور جفتارز را پیش از جلسه کنار هم ببینید.
- حفظ حجم کامل پیش از خبر: نگه داشتن موقعیتهای بزرگ هنگام انتشار، حساب را در معرض شکاف قیمتی قرار میدهد. حجم موقعیتهای باز را پیش از خبر کاهش دهید یا بخشی از سود آنها را شناسایی کنید.
نرخ بهره فدرال رزرو؛ چرا انتظارات بازار از عدد اعلامشده مهمتر است؟
مسیر دلار پس از جلسه فدرال رزرو را دو عامل بیش از خود عدد نرخ تعیین میکنند؛ تفاضل نرخ حقیقی آمریکا با کشورهای دیگر و فاصله تصمیم با آنچه بازار از قبل انتظار داشته است. توجه به اثر تورم بر نرخ بهره و رصد بازدهی اوراق قرضه خزانهداری به شما نشان میدهد سرمایه واقعا به کدام سمت میرود.
نمودار نقطهای و ابزار فدواچ برای سنجش انتظارات و تشخیص پیشخور شدن خبر کاربرد دارند، اما بدون مدیریت ریسک کافی نیستند. کاهش حجم و اهرم پیش از خبر، حد ضرر منطقی و صبر برای تایید ساختار قیمت، کنار این ابزارها تحلیل بنیادی را به تصمیم معاملاتی قابلاجرا تبدیل میکنند.
سوالات متداول
۱. آیا دائما افزایش نرخ بهره فدرال رزرو باعث تقویت دلار میشود؟
۲. نماد نرخ بهره آمریکا چیست؟
۳. بهترین تقویم اقتصادی برای پیگیری اخبار نرخ بهره فدرال رزرو چیست؟
۴. افزایش نرخ بهره فدرال رزرو معمولا چه تاثیری بر قیمت طلا دارد؟
من انیس مسکینی هستم و به عنوان مدیر محتوای وبسایت فراز فعالیت میکنم. بیش از هفت سال است که به عنوان تریدر و تحلیلگر در بازارهای مالی حضور دارم و تمرکز اصلی من روی رصد دقیق مارکت، شکار فرصتهای معاملاتی و تحلیل سناریوهای اقتصادی است. هدف من این است که پیچیدهترین مفاهیم بازار را به محتوایی ارزشمند و کاربردی تبدیل کنم تا مخاطبان بتوانند با اتکا به دانش که بهترین اهرم در سرمایهگذاری است، تصمیمات دقیقتری بگیرند؛ چرا که باور دارم یک محتوای عالی دقیقا مانند یک ترید موفق، باید در بهترین زمان ممکن بالاترین بازدهی را ایجاد کند. در کنار تحلیل و مدیریت محتوا، شیفتهی ایدهپردازی خلاقانه و کشف زوایای پنهان و کمتر دیدهشدهی بازارهای مالی هستم.