ارزش زمانی پول چیست؟ از فرمول ارزش فعلی و ارزش آتی تا محاسبه در اکسل
مفاهیم اقتصادی
فرض کنید امروز ۱۰۰ میلیون تومان به دوستی قرض میدهید و او سه سال بعد همان مبلغ را پس میدهد. مبلغ روی کاغذ دستنخورده برگشته است، اما با آن دیگر نمیتوانید همان کالاها را بخرید و سودی هم که این پول میتوانست در این سه سال بسازد، از دست رفته است. ارزش زمانی پول دقیقا همین فاصله را اندازه میگیرد و پاسخ «ارزش زمانی پول چیست» را به چند فرمول ساده و قابلمحاسبه تبدیل میکند.
با شناخت این مفهوم، انتخاب بین خرید نقدی و اقساطی، مقایسه سپرده بانکی با گزینههای دیگر و ارزیابی هر پروژه سرمایهگذاری بهجای حدس و گمان بر عدد تکیه میکند. فرمولهای آن پیچیده نیستند و با چند تابع اکسل یا قاعدهای سرانگشتی هم میشود آنها را به کار گرفت.
ارزش زمانی پول چیست؟
ارزش زمانی پول (Time Value of Money) که به اختصار TVM نامیده میشود، اصلی مالی است که میگوید مبلغ مشخصی پول در اختیار امروز، ارزشی بیشتر از همان مبلغ در آینده دارد. پول امروز را میتوان به کار انداخت تا در آینده رشد کند، اما پولی که فردا میرسد این فرصت را از دست داده است. به همین دلیل این اصل پایه بیشتر محاسبات مالی، از سود سپرده تا ارزیابی پروژههاست و در منابع درسی مدیریت مالی، مانند فصل آموزشی ارزش زمانی پول، نقطه شروع بحث است.
برای سنجیدن این تفاوت دو مفهوم به کار میرود. ارزش فعلی (Present Value) نشان میدهد مبلغی که در آینده دریافت میشود امروز چقدر میارزد و ارزش آتی (Future Value) نشان میدهد مبلغی امروزی پس از مدتی مشخص به چه رقمی میرسد.
با اعداد فرضی، اگر ۱۰۰ میلیون تومان را با نرخ فرضی پنج درصد در سال سرمایهگذاری کنید، پس از یک سال ۱۰۵ میلیون تومان خواهید داشت. پس با این نرخ، ۱۰۰ میلیون تومان امروز همارز ۱۰۵ میلیون تومان سال بعد است. نرخ پنج درصد فقط برای سادهکردن مثال انتخاب شده و نرخ واقعی یا رایج بازار به حساب نمیآید.
چرا پول امروز ارزش بیشتری نسبت به پول آینده دارد؟
برتری پول امروز بر پول آینده از سه منبع جدا میآید و هرکدام بهتنهایی برای کم شدن ارزش امروزی پول آینده کافی است.
- هزینه فرصت: پولی که امروز در دست دارید میتواند در سپرده، سهام یا کسبوکار به کار برود و بازده بسازد. صبر کردن برای دریافت همان مبلغ در آینده یعنی چشمپوشی از این بازده.
- ترجیح زمانی و ریسک: انسانها مصرف امروز را به مصرف فردا ترجیح میدهند و وعده دریافت پول در آینده همیشه با احتمال تاخیر یا پرداخت نشدن همراه است. هرچه آینده دورتر و نامطمئنتر باشد، ارزش امروزی آن وعده کمتر میشود.
- کاهش قدرت خرید: با بالا رفتن سطح عمومی قیمتها، هر واحد پول در آینده کالا و خدمات کمتری میخرد.
پیشینه این ایده قدیمی است. یوهان دو ویت، سیاستمدار و ریاضیدان هلندی، از پیشگامان بهکارگیری محاسبات تنزیل برای قیمتگذاری مستمریها بود. بعدها ایروینگ فیشر، اقتصاددان آمریکایی، در نظریه بهره خود نرخ بهره را حاصل تعامل ترجیح زمانی افراد و فرصتهای سرمایهگذاری دانست و همین نگاه پایه بسیاری از تحلیلهای بعدی درباره ارزش زمانی پول شد.
عوامل کلیدی و تاثیرگذار بر ارزش زمانی پول
اندازه فاصله میان ارزش امروز و ارزش آینده پول به چند متغیر بستگی دارد. با تغییر هرکدام، نتیجه محاسبه ارزش زمانی پول هم جابهجا میشود.
- نرخ بهره یا بازده: هرچه نرخ بهره بالاتر باشد، پول امروز سریعتر رشد میکند و ارزش امروزی مبلغ آینده کمتر میشود. این نرخ در عمل هزینه فرصت بلااستفاده نگه داشتن پول را نشان میدهد.
- تورم: تورم بالاتر قدرت خرید پول آینده را کاهش میدهد و سرمایهگذار را وادار میکند بازده بیشتری طلب کند.
- ریسک: جریان نقدی نامطمئن با نرخ بالاتری تنزیل میشود و در نتیجه ارزش امروزی کمتری پیدا میکند.
- طول دوره زمانی: اثر نرخ با گذشت زمان بهشکل نمایی بزرگتر میشود، پس هرچه دوره طولانیتر باشد، فاصله ارزش امروز و آینده بیشتر است.
- دفعات مرکب شدن: با نرخ اسمی یکسان، سودی که ماهانه به اصل اضافه میشود ارزش آتی بیشتری از سود سالانه میسازد.
اثر تورم و نرخ بهره بر ارزش زمانی پول
نرخی که بانک یا هر سرمایهگذاری اعلام میکند نرخ اسمی است. آنچه برای ارزش زمانی پول اهمیت دارد بازده واقعی است که بهطور تقریبی از کم کردن نرخ تورم از بازده اسمی به دست میآید. اگر سود دریافتی کمتر از تورم باشد، مبلغ حساب بیشتر میشود اما قدرت خرید آن پایین میآید و کاهش ارزش پول عملا سود اسمی را خنثی میکند.
تورم بالا در اقتصاد ایران این شکاف را در تصمیمهای روزمره ملموس کرده است. تصمیمهای پولی هم هر دو سوی این معادله را جابهجا میکنند و اثر سیاست نرخ بهره بانک مرکزی هم روی بازده اسمی سپردهها و هم روی انتظارات تورمی دیده میشود.
با اعداد کاملا فرضی، فرض کنید ۱۰۰ میلیون تومان را با سود سالانه ۲۰ درصد سپرده میگذارید و تورم سالانه ۳۰ درصد است. پس از یک سال ۱۲۰ میلیون تومان دارید، اما سبدی از کالا که امروز ۱۰۰ میلیون تومان قیمت دارد به ۱۳۰ میلیون تومان رسیده است. بازده واقعی تقریبی منفی ۱۰ درصد است و محاسبه دقیقتر با رابطه (۱.۲ ÷ ۱.۳) − ۱ حدود منفی ۷٫۷ درصد به دست میدهد؛ یعنی ۱۲۰ میلیون تومان سال بعد فقط به اندازه حدود ۹۲ میلیون تومان امروز خرید میکند.
تفاوت ارزش فعلی و ارزش آتی پول
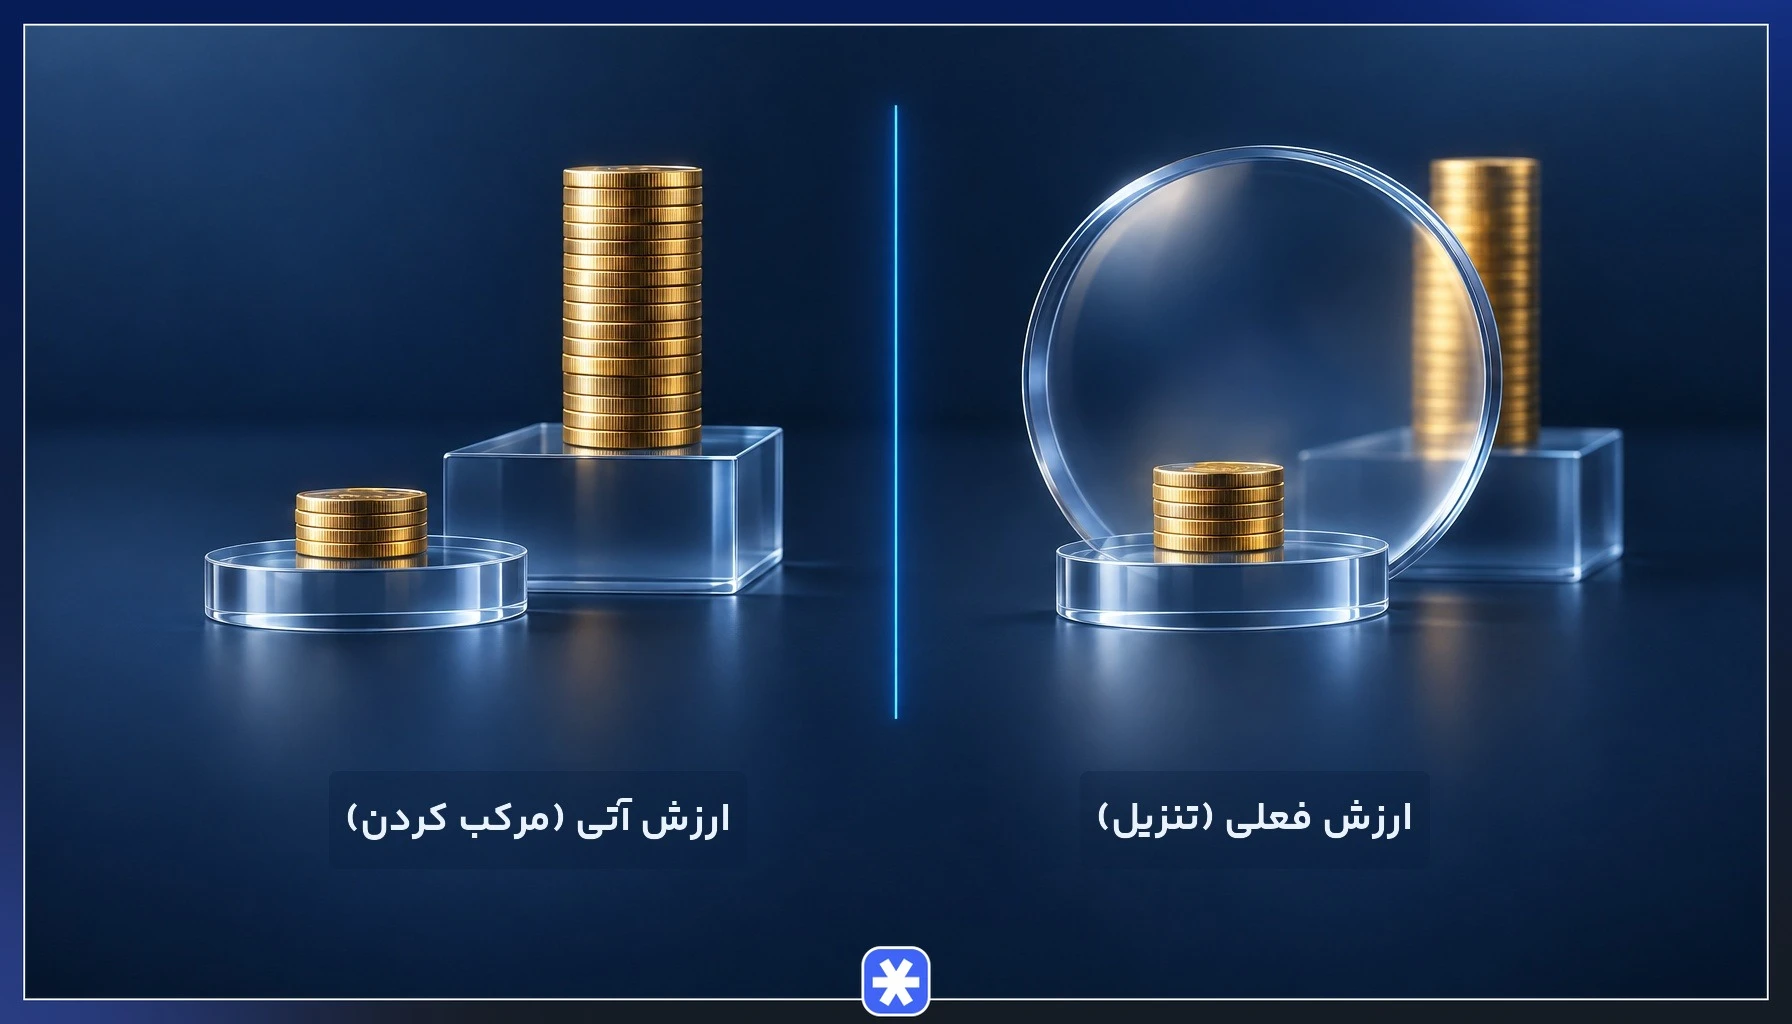
ارزش فعلی و ارزش آتی دو جهت مخالف از محاسبه ارزش زمانی پولاند. یکی پول آینده را با تنزیل (Discounting) به امروز میآورد و دیگری پول امروز را با مرکب کردن (Compounding) به آینده میبرد. جدول زیر تفاوت آنها را خلاصه میکند.
| ویژگی | ارزش فعلی | ارزش آتی |
|---|---|---|
| تعریف | ارزش امروزی مبلغی که در آینده دریافت یا پرداخت میشود | مبلغی که پول امروز پس از چند دوره به آن میرسد |
| جهت حرکت در زمان | از آینده به امروز (تنزیل) | از امروز به آینده (مرکب کردن) |
| نرخ بهکاررفته | نرخ تنزیل، معمولا برابر بازده مورد انتظار یا هزینه فرصت | نرخ بهره یا نرخ بازده سرمایهگذاری |
| فرمول پایه | PV = FV ÷ (1 + r)^n | FV = PV × (1 + r)^n |
| کاربرد نمونه | سنجیدن ارزش امروزی اقساط یا وعده پرداخت آینده | برآورد موجودی سپرده یا پسانداز در پایان دوره |
فرمولهای محاسبه ارزش زمانی پول
همه محاسبات TVM بر دو رابطه پایه بنا شدهاند که معکوس یکدیگرند. رابطه اول ارزش آتی را از روی مبلغ امروز میسازد و رابطه دوم ارزش فعلی را از روی مبلغ آینده بازمیگرداند.
- رابطه ارزش آتی: FV = PV × (1 + r)^n
- رابطه ارزش فعلی: PV = FV / (1 + r)^n
متغیرهای این دو رابطه به این ترتیب تعریف میشوند و پیش از هر محاسبه باید با هم همواحد باشند.
- PV: ارزش فعلی، یعنی مبلغ امروز.
- FV: ارزش آتی، یعنی مبلغ در پایان دوره.
- r: نرخ بهره یا نرخ تنزیل در هر دوره بهصورت اعشاری (مثلا پنج درصد برابر ۰.۰۵).
- n: تعداد دورهها، مثلا تعداد سالها یا ماهها.
- m: دفعات مرکب شدن در سال؛ در این حالت رابطه بهشکل FV = PV × (۱ + r/m)^(m×n) درمیآید.
محاسبه ارزش زمانی پول در دو حالت انجام میشود. در سود ساده، بهره فقط به اصل پول تعلق میگیرد؛ در سود مرکب، بهره هر دوره به اصل اضافه میشود و در دوره بعد آن بهره نیز سود میگیرد. روابط بالا حالت مرکب را نشان میدهند.
محاسبه ارزش زمانی پول با سود ساده
در سود ساده، بهره هر دوره فقط روی اصل سرمایه حساب میشود و مبلغ آن در همه دورهها ثابت میماند. ارزش آتی از رابطه FV = P × (۱ + r × n) به دست میآید که همان اصل بهاضافه حاصلضرب اصل در نرخ بهره و تعداد دوره است.
با اعداد فرضی، اگر ۵۰ میلیون تومان را با سود ساده سالانه ۱۸ درصد برای سه سال بسپارید، بهره هر سال ۹ میلیون تومان است. جمع بهره سه سال ۲۷ میلیون تومان میشود و ارزش آتی در پایان دوره به ۷۷ میلیون تومان میرسد.
این روش در محاسبه بهره برخی وامهای کوتاهمدت، دورههای کمتر از یک سال و حسابهایی کاربرد دارد که سود آنها بهطور دورهای برداشت میشود و دوباره سرمایهگذاری نمیشود. برای دورههای بلند، سود ساده رشد واقعی سرمایه را کمتر از حالت مرکب نشان میدهد.
محاسبه ارزش زمانی پول با سود مرکب
در محاسبه ارزش زمانی پول، سود مرکب حالت پیشفرض است، چون فرض میکند بهره هر دوره دوباره سرمایهگذاری میشود. مبانی و اثر بلندمدت سود مرکب و رشد سرمایه در بلندمدت بحثی جداگانه دارد و اینجا فقط کاربرد آن در برآورد ارزش آتی بررسی میشود.
با اعداد فرضی، ۵۰ میلیون تومان با نرخ بهره سالانه ۱۲ درصد و مرکب شدن سالانه را در نظر بگیرید. در پایان سال اول موجودی ۵۶ میلیون تومان است (۵۰ × ۱.۱۲)، در پایان سال دوم به ۶۲ میلیون و ۷۲۰ هزار تومان (۵۶ × ۱.۱۲) و در پایان سال سوم به حدود ۷۰ میلیون و ۲۴۶ هزار تومان میرسد. همین نتیجه را رابطه ۵۰ × (۱.۱۲)^۳ هم مستقیم میدهد.
اگر همین نرخ فرضی ماهانه مرکب شود، نرخ هر ماه یک درصد و تعداد دورهها ۳۶ ماه است. حاصل ۵۰ × (۱.۰۱)^۳۶ حدود ۷۱ میلیون و ۵۳۸ هزار تومان است؛ یعنی فقط با افزایش دفعات مرکب شدن، حدود یک میلیون و ۲۹۲ هزار تومان به ارزش آتی اضافه میشود.
مقایسه اثر سود ساده و مرکب بر رشد سرمایه
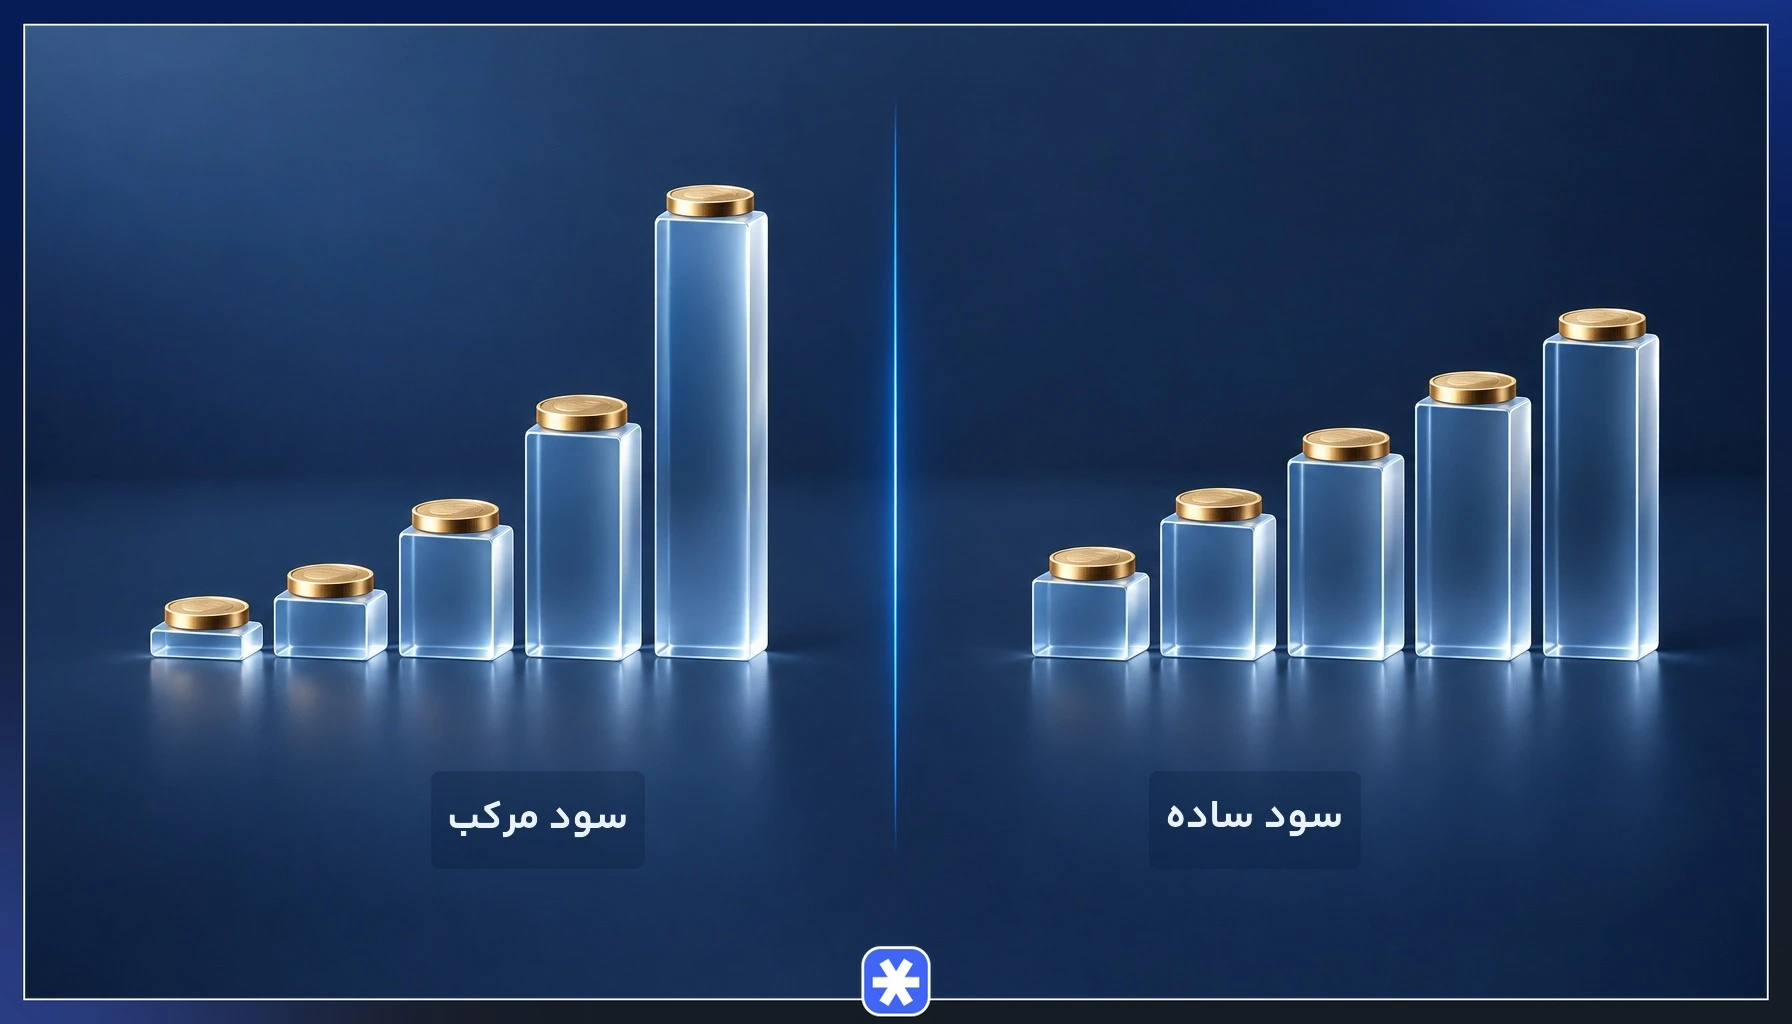
در جدول زیر، سرمایه فرضی ۱۰۰ میلیون تومان با نرخ فرضی سالانه ۲۰ درصد یکبار با سود ساده و یکبار با سود مرکب سالانه رشد میکند. همه اعداد فرضی و گردشدهاند.
| مدت | ارزش آتی با سود ساده | ارزش آتی با سود مرکب | فاصله دو روش |
|---|---|---|---|
| یک سال | ۱۲۰ میلیون تومان | ۱۲۰ میلیون تومان | صفر |
| پنج سال | ۲۰۰ میلیون تومان | حدود ۲۴۹ میلیون تومان | حدود ۴۹ میلیون تومان |
| ۱۰ سال | ۳۰۰ میلیون تومان | حدود ۶۱۹ میلیون تومان | حدود ۳۱۹ میلیون تومان |
| ۲۰ سال | ۵۰۰ میلیون تومان | حدود ۳ میلیارد و ۸۳۴ میلیون تومان | حدود ۳ میلیارد و ۳۳۴ میلیون تومان |
در سال اول دو روش نتیجه یکسانی دارند، اما با طولانی شدن دوره، رشد خطی سود ساده از رشد نمایی سود مرکب عقب میماند و فاصله آنها پس از ۲۰ سال به چند برابر اصل سرمایه میرسد.
مفهوم تنزیل و محاسبه ارزش فعلی خالص
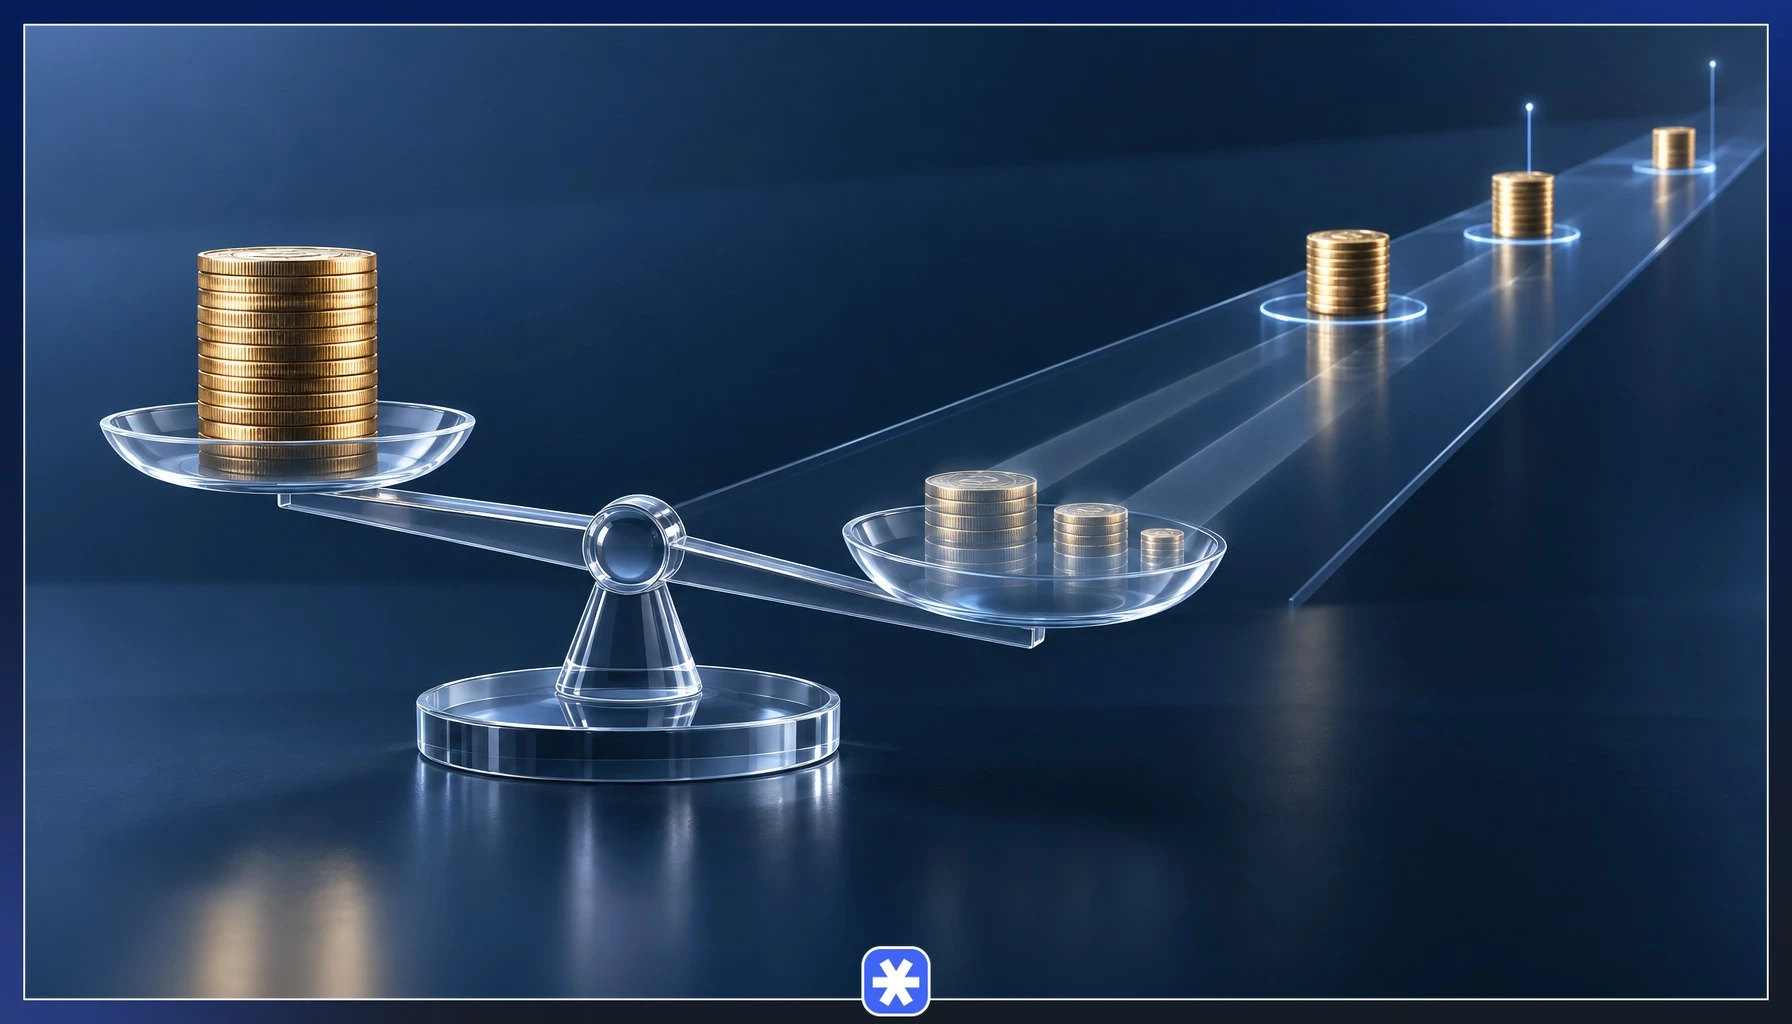
تنزیل مسیر برعکس مرکب کردن است. هر جریان نقدی آینده بر (۱ + r)^t تقسیم میشود تا ارزش فعلی تنزیلشده آن به دست آید؛ در این رابطه r نرخ تنزیل و t شماره دوره دریافت آن جریان است. جمع این ارزشها نشان میدهد مجموعه دریافتیهای آینده یک پروژه امروز چقدر میارزد و به این ترتیب ارزش زمانی پول وارد تصمیم سرمایهگذاری میشود.
ارزش فعلی خالص (Net Present Value) یا NPV از رابطه NPV = Σ CFt / (۱ + r)^t − C0 به دست میآید که در آن CFt جریان نقدی دوره t و C0 سرمایه اولیه است. اگر NPV مثبت باشد، پروژه با نرخ تنزیل انتخابشده بازدهی بیشتر از حداقل انتظار سرمایهگذار دارد و قابل قبول است؛ NPV منفی یعنی پروژه این حداقل را پوشش نمیدهد. همین منطق در مقیاس بزرگتر پایه ارزشگذاری سهام با روش تنزیل جریان نقدی است.
مثال فرضی ارزیابی پروژه با NPV
پروژهای فرضی ۲۰۰ میلیون تومان سرمایه اولیه میخواهد و در سه سال بعد به ترتیب ۸۰، ۹۰ و ۱۰۰ میلیون تومان جریان نقدی میسازد. با نرخ تنزیل فرضی ۱۰ درصد، ارزش فعلی این سه مبلغ حدود ۷۲٫۷، ۷۴٫۴ و ۷۵٫۱ میلیون تومان است و جمع آنها به حدود ۲۲۲٫۲ میلیون تومان میرسد. پس NPV حدود ۲۲ میلیون و ۲۴۰ هزار تومان و مثبت است، هرچند جمع ساده دریافتیها (۲۷۰ میلیون تومان) تصویر خوشبینانهتری نشان میداد.
نحوه محاسبه ارزش زمانی پول در اکسل با توابع PV و FV
اکسل برای محاسبات TVM توابع آماده دارد و ساختار تابع ارزش فعلی آن بهشکل PV(rate, nper, pmt, [fv], [type]) است. تابع ارزش آتی هم ساختاری مشابه دارد، با این تفاوت که بهجای fv آرگومان pv را میگیرد، یعنی FV(rate, nper, pmt, [pv], [type]). آرگومانهای داخل کروشه اختیاریاند.
- rate: نرخ بهره یا نرخ تنزیل در هر دوره.
- nper: تعداد کل دورهها.
- pmt: مبلغ پرداخت یا واریز ثابت در هر دوره؛ اگر پرداخت دورهای وجود ندارد، صفر وارد میشود.
- fv یا pv: مبلغ یکجای پایان دوره (در تابع PV) یا ابتدای دوره (در تابع FV).
- type: زمان پرداخت؛ صفر برای پایان هر دوره (پیشفرض) و یک برای ابتدای دوره.
دو خطای رایج در محاسبه ارزش زمانی پول با اکسل تکرار میشود. اول اینکه اکسل پول پرداختی را منفی و پول دریافتی را مثبت در نظر میگیرد، پس اگر سپرده یا قسط را مثبت وارد کنید، نتیجه با علامت منفی برمیگردد. دوم اینکه نرخ و تعداد دوره باید همواحد باشند؛ برای اقساط ماهانه، نرخ سالانه بر ۱۲ تقسیم و تعداد سالها در ۱۲ ضرب میشود. در برخی تنظیمات منطقهای ویندوز هم بهجای ویرگول، نقطهویرگول جداکننده آرگومانهاست.
محاسبه ارزش آتی با تابع FV در اکسل
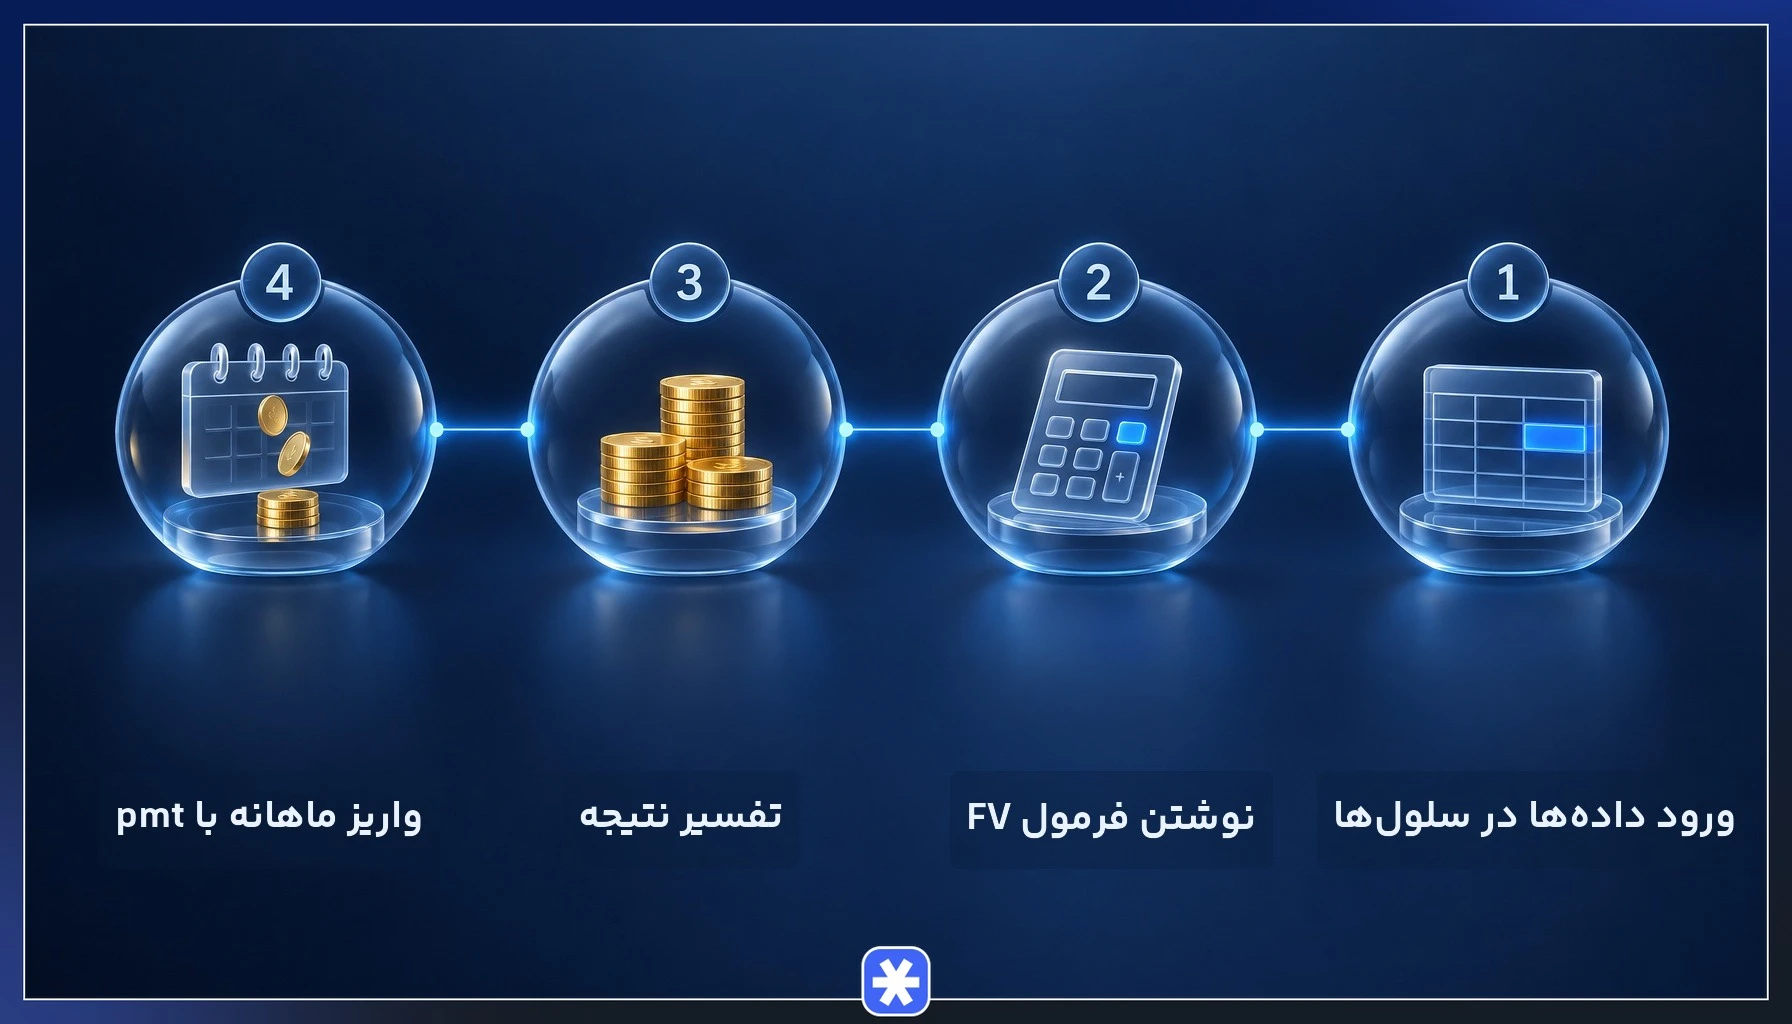
- نرخ سالانه فرضی ۱۲ درصد را در سلول B1، تعداد سالها (سه) را در B2 و مبلغ سپرده یکجا را با علامت منفی (-۵۰۰۰۰۰۰۰) در B3 وارد کنید.
- در سلول B4 فرمول =FV(B1/۱۲, B2*۱۲, ۰, B3) را بنویسید تا نرخ و تعداد دوره هر دو ماهانه شوند و آرگومان pmt صفر بماند.
- نتیجه را تفسیر کنید. عدد حاصل حدود ۷۱ میلیون و ۵۳۸ هزار تومان و مثبت است، چون پول دریافتی پایان دوره را نشان میدهد؛ این رقم با محاسبه دستی مرکب شدن ماهانه در بخش سود مرکب یکی است.
- برای واریز منظم ماهانه، فرض کنید هر ماه ۲ میلیون تومان به مدت سه سال با همان نرخ فرضی واریز میکنید. فرمول =FV(۱%, ۳۶, -۲۰۰۰۰۰۰) حدود ۸۶ میلیون و ۱۵۴ هزار تومان برمیگرداند، در حالی که جمع واریزیها ۷۲ میلیون تومان است و مابقی حاصل سود مرکب است.
محاسبه ارزش فعلی با تابع PV در اکسل
با اعداد فرضی، فرض کنید قرار است پنج سال بعد ۱۰۰ میلیون تومان دریافت کنید و نرخ تنزیل سالانه ۲۰ درصد است. فرمول =PV(۲۰%, ۵, ۰, -۱۰۰۰۰۰۰۰۰) حدود ۴۰ میلیون و ۱۸۸ هزار تومان برمیگرداند؛ یعنی با این نرخ، آن وعده امروز همین مقدار میارزد یا برای رسیدن به ۱۰۰ میلیون تومان باید امروز همین مبلغ را سرمایهگذاری کنید.
برای اقساط منظم، آرگومان pmt پر میشود. اگر ۲۴ قسط ماهانه ۵ میلیون تومانی با نرخ تنزیل فرضی ماهانه دو درصد دریافت کنید، فرمول =PV(۲%, ۲۴, -۵۰۰۰۰۰۰) ارزش فعلی آنها را حدود ۹۴ میلیون و ۵۷۰ هزار تومان نشان میدهد، در حالی که جمع اسمی اقساط ۱۲۰ میلیون تومان است.
تابع PV فقط برای پرداختهای مساوی کار میکند. برای جریانهای نقدی نامساوی، تابع NPV اکسل به کار میرود که ارزش فعلی خالص را حساب میکند. این تابع اولین مقدار را در پایان دوره اول تنزیل میکند، پس سرمایه اولیه باید بیرون از آن کم شود؛ برای پروژه فرضی بخش تنزیل، اگر جریانهای نقدی در B2 تا B4 باشند، فرمول =NPV(۱۰%, B2:B4)-۲۰۰۰۰۰۰۰۰ همان حدود ۲۲ میلیون و ۲۴۰ هزار تومان را میدهد.
قانون ۷۲ و قانون ۶۹ برای تخمین زمان دوبرابر شدن سرمایه
قانون ۷۲ راهی سرانگشتی برای سنجیدن ارزش زمانی پول بدون ماشینحساب است. کافی است عدد ۷۲ را بر نرخ بازده سالانه (به درصد و بدون علامت درصد) تقسیم کنید تا تعداد تقریبی سالهای لازم برای دوبرابر شدن سرمایه با سود مرکب سالانه به دست آید.
قانون ۶۹ همین کار را برای مرکب شدن پیوسته با دقت بیشتری انجام میدهد. هر دو قاعده تخمیناند و در نرخهای پایین و متوسط به جواب دقیق نزدیکاند، اما با بالا رفتن نرخ خطای آنها بیشتر میشود و برای تصمیم نهایی باید از فرمول یا اکسل استفاده کرد.
- نرخ فرضی شش درصد: قانون ۷۲ زمان دوبرابر شدن را ۱۲ سال تخمین میزند و جواب دقیق حدود ۱۱٫۹ سال است.
- نرخ فرضی ۳۶ درصد: قانون ۷۲ عدد دو سال را میدهد، در حالی که جواب دقیق حدود ۲٫۲۵ سال است و فاصله تخمین و واقعیت بیشتر شده است.
- کاربرد معکوس با تورم فرضی ۲۴ درصد: تقسیم ۷۲ بر ۲۴ نشان میدهد قدرت خرید پول نقد در حدود سه سال نصف میشود؛ این سرعت کاهش ارزش پول نگهداری بلندمدت پول بدون بازده را پرهزینه میکند.
کاربردهای ارزش زمانی پول در سرمایهگذاری و تصمیمات مالی روزمره
هر جا دو مبلغ در دو زمان متفاوت با هم مقایسه میشوند، ارزش زمانی پول ابزار داوری است. روش کار در همه حالتها یکی است و همه مبالغ با نرخی منطقی به ارزش فعلی یا به یک تاریخ مشترک آینده برده میشوند.
- انتخاب بین دریافت یکجا و اقساطی: فرض کنید بین ۹۰ میلیون تومان نقد امروز و همان ۲۴ قسط ۵ میلیون تومانی بخش اکسل مخیر هستید. با نرخ فرضی ماهانه دو درصد، ارزش فعلی اقساط حدود ۹۴ میلیون و ۵۷۰ هزار تومان و بیشتر از مبلغ نقد است؛ اما اگر بازده جایگزین شما بالاتر باشد، این نتیجه میتواند برعکس شود.
- ارزیابی وام و اقساط: جمع ساده اقساط هزینه واقعی وام را نشان نمیدهد. مقایسه ارزش فعلی اقساط با مبلغ دریافتی، هزینه واقعی تامین مالی را با نرخ تورم و بازده گزینههای دیگر قابلمقایسه میکند.
- برنامه بازنشستگی و پسانداز منظم: با تابع FV میتوانید برآورد کنید واریز ماهانه مشخص در افق بلندمدت به چه رقمی میرسد و برای هدف خود چقدر باید کنار بگذارید. صندوقهای سرمایهگذاری و صندوق بازنشستگی تکمیلی از گزینههای این مسیرند و بازده آنها تضمینشده نیست.
- مقایسه گزینههای سرمایهگذاری: بازده هر گزینه باید با هزینه فرصت، یعنی بازده بهترین گزینه کنارگذاشتهشده با ریسک مشابه، سنجیده شود. گزینهای با ریسک بیشتر فقط وقتی منطقی است که بازده مورد انتظار بالاتری جبران آن ریسک کند.
- ارزیابی پروژه: برای خرید ملک اجاری، راهاندازی کسبوکار یا خرید دستگاه، ارزش فعلی خالص نشان میدهد جریانهای نقدی آینده سرمایه اولیه و بازده مورد انتظار را پوشش میدهند یا خیر.
راهکارهای حفظ ارزش پول در برابر تورم
از نگاه ارزش زمانی پول، هدف اصلی رسیدن به بازده واقعی مثبت است؛ یعنی بازدهای که پس از کسر تورم هنوز قدرت خرید را افزایش دهد. پول نقد بدون بازده در دورههای تورمی با اطمینان بخشی از قدرت خرید خود را از دست میدهد، اما هیچ دارایی هم در همه دورهها از تورم جلو نمیافتد و داراییهای دیگر ممکن است در کوتاهمدت حتی بیشتر افت کنند.
- داراییهای واقعی: طلا و ملک در دورههای تورمی اغلب مورد توجهاند. قیمت جهانی طلا بر پایه انس طلا تعیین میشود و روشهای سرمایهگذاری در طلا از نظر هزینه و نقدشوندگی متفاوتاند؛ قیمت این داراییها هم در کوتاهمدت نوسان و افت دارد.
- سهام: سهام شرکتها در بلندمدت میتواند با رشد درآمد اسمی آنها همراه شود، اما ریسک افت قیمت و نوسان شدید را دارد.
- صندوقهای سرمایهگذاری: صندوقها مدیریت حرفهای و تنوع داخلی فراهم میکنند و ریسک آنها به نوع داراییهایشان بستگی دارد.
- تنوعبخشی: ترکیب چند دسته دارایی وابستگی سبد به عملکرد یک بازار را کم میکند، اما ریسک کلی بازار را از بین نمیبرد.
جزئیات این روشها در راهنمای محافظت از پول در برابر تورم آمده است و نحوه ترکیب آنها در قالب سبد ضد تورمی به افق زمانی و ریسکپذیری هر فرد بستگی دارد.
چرا هر تصمیم مالی به در نظر گرفتن ارزش زمانی پول نیاز دارد؟
دو مبلغ در دو زمان متفاوت را نمیتوان مستقیم با هم مقایسه کرد، مگر اینکه با تنزیل یا مرکب کردن به زمانی مشترک برده شوند. هر تصمیمی که این قاعده را نادیده بگیرد، اثر تورم، ریسک و هزینه فرصت را از محاسبه حذف کرده است. به همین دلیل ارزش زمانی پول در پس تصمیمهای سادهای مثل خرید اقساطی تا ارزیابی پروژههای بزرگ حضور دارد.
ابزارهای محاسبه ارزش زمانی پول هم در دسترساند. فرمولهای پایه TVM منطق کار را نشان میدهند، توابع FV، PV و NPV اکسل محاسبه را سریع میکنند، به شرط آنکه علامت مبالغ و همواحد بودن نرخ و دوره رعایت شود و قانون ۷۲ برای برآورد ذهنی سریع به کار میآید. پیش از امضای قرارداد وام، انتخاب روش دریافت پول یا شروع سرمایهگذاری، همه مبالغ را با نرخی برابر هزینه فرصت خود به ارزش فعلی برگردانید و بعد تصمیم بگیرید.
سؤالات متداول
سوالات متداول
۱. آیا در فقه اسلامی نظریه ارزش زمانی پول پذیرفته شده است؟
۲. تفاوت نرخ بهره اسمی و نرخ بهره واقعی در محاسبه ارزش زمانی پول چیست؟
۳. برای محاسبه ارزش فعلی چه نرخ تنزیلی باید انتخاب کرد؟
۴. آیا در اقتصادهای با تورم بالا مثل ایران، ارزش زمانی پول اهمیت بیشتری دارد؟
من انیس مسکینی هستم و به عنوان مدیر محتوای وبسایت فراز فعالیت میکنم. بیش از هفت سال است که به عنوان تریدر و تحلیلگر در بازارهای مالی حضور دارم و تمرکز اصلی من روی رصد دقیق مارکت، شکار فرصتهای معاملاتی و تحلیل سناریوهای اقتصادی است. هدف من این است که پیچیدهترین مفاهیم بازار را به محتوایی ارزشمند و کاربردی تبدیل کنم تا مخاطبان بتوانند با اتکا به دانش که بهترین اهرم در سرمایهگذاری است، تصمیمات دقیقتری بگیرند؛ چرا که باور دارم یک محتوای عالی دقیقا مانند یک ترید موفق، باید در بهترین زمان ممکن بالاترین بازدهی را ایجاد کند. در کنار تحلیل و مدیریت محتوا، شیفتهی ایدهپردازی خلاقانه و کشف زوایای پنهان و کمتر دیدهشدهی بازارهای مالی هستم.