بازارساز (Market Maker) کیست و چطور درآمد بدست میآورد؟
مفاهیم پایه تحلیل و ترید
وقتی سفارش خرید سهمی را ثبت میکنید و در چند لحظه اجرا میشود، کسی آن سوی معامله ایستاده که حاضر بوده همان لحظه به شما بفروشد. در بسیاری از بازارها این طرف مقابل یک بازارساز است. شناختن او به شما کمک میکند بفهمید چرا قیمت خرید و فروش هر نماد کمی با هم فاصله دارد، چرا برخی نمادها بهراحتی نقد میشوند و برخی دیگر روزها در صف میمانند. هزینه پنهان هر معامله و ریسک نقدشوندگی یک دارایی، چه در بورس و چه در فارکس یا ارز دیجیتال، به حضور یا نبود بازارساز و شیوه کسب درآمد او بستگی دارد.
بازارساز چیست؟
بازارساز یا مارکت میکر (Market Maker) نهاد یا شرکتی است که بهطور همزمان و پیوسته قیمت خرید و قیمت فروش یک دارایی را اعلام میکند و آماده است با هر دو قیمت معامله کند. به همین دلیل به او ارائهدهنده نقدینگی هم میگویند؛ یعنی کسی که باعث میشود خریدار و فروشنده بدون انتظار طولانی طرف مقابل پیدا کنند. در تعریف رایج ویکیپدیا، بازارساز از اختلاف قیمت خرید و فروش سود میبرد.
بورسهای بزرگ این نقش را رسمی تعریف کردهاند. نزدک بازارساز را شرکت عضوی میداند که اوراق بهادار را با قیمتهایی که روی سامانه نزدک نمایش میدهد، هم برای حساب خود و هم برای حساب مشتریان خرید و فروش میکند. این تعریف از ساختار بورس نزدک و مدل بازار فروشندگان میآید که در آن چند بازارساز برای یک سهم با هم رقابت میکنند. بورس نیویورک نیز تعریف ثبتنامی خود را دارد که در بخش بازارساز تعیینشده میآید. کار اصلی بازارساز حفظ نقدینگی بازار است؛ یعنی امکان تبدیل سریع دارایی به پول نقد با قیمتی نزدیک به قیمت جاری.
نحوه عملکرد بازارساز در بازارهای مالی چگونه است؟
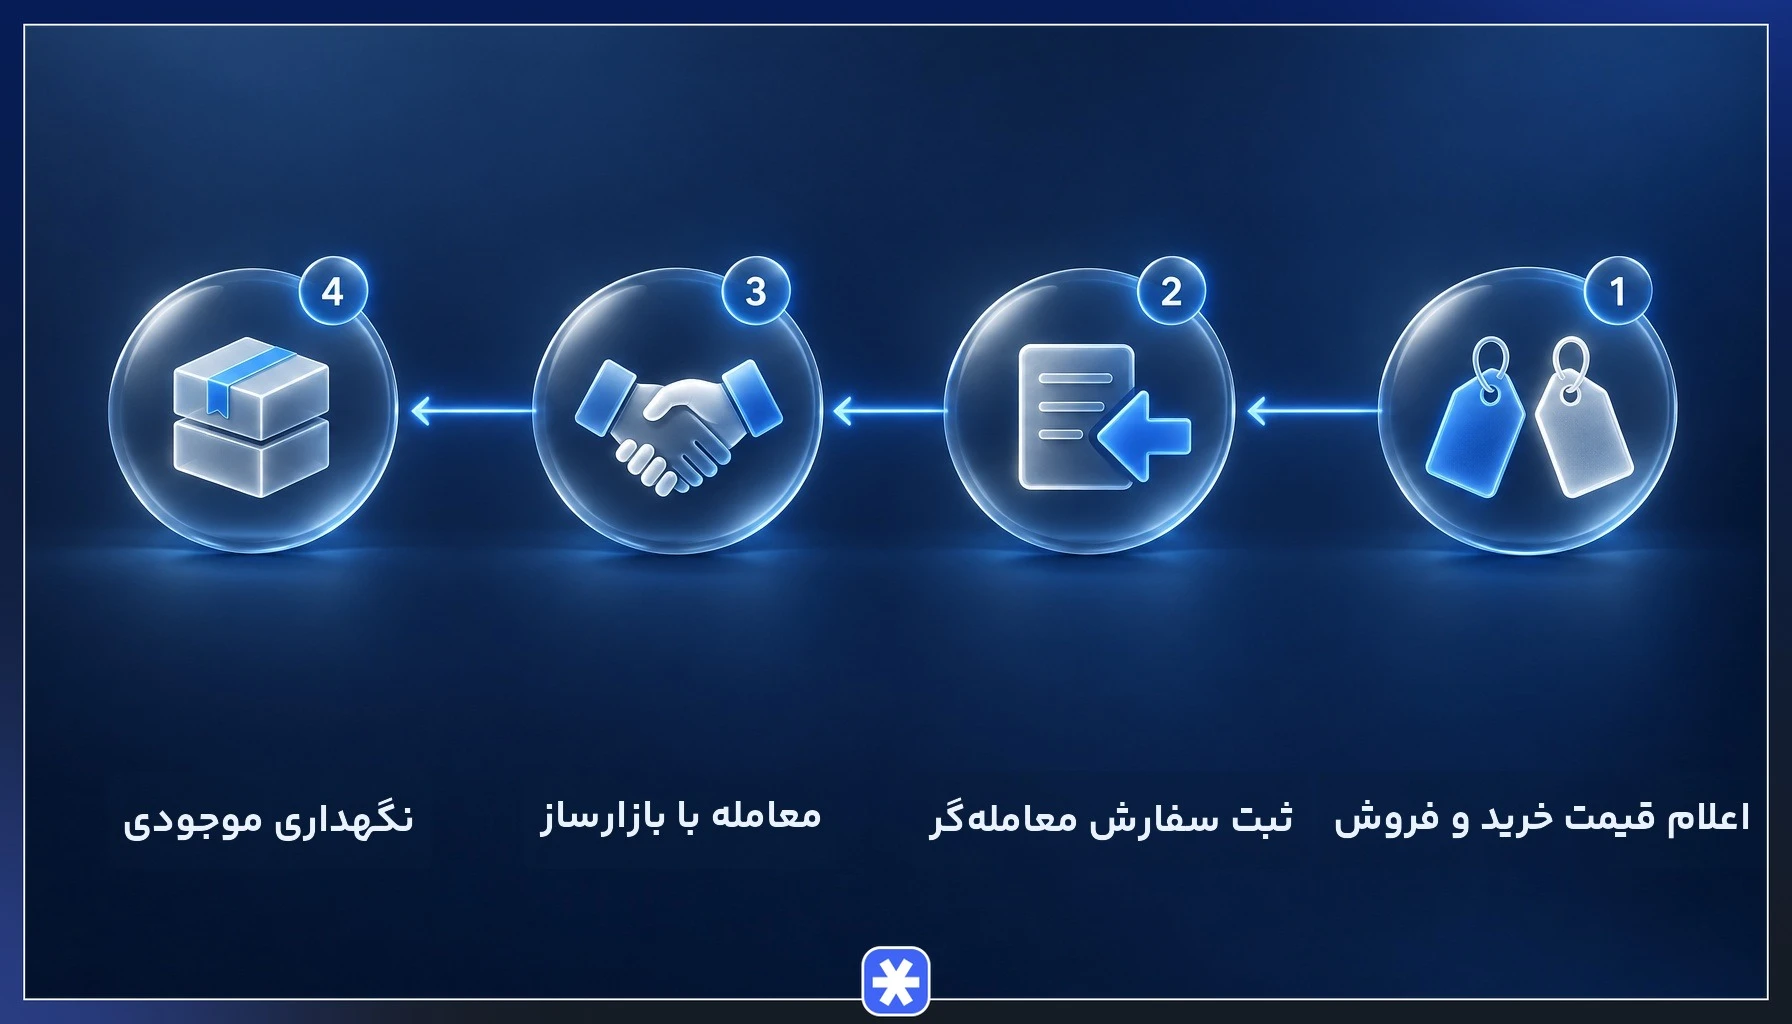
بازارساز برای هر دارایی دو قیمت را همزمان روی تابلو میگذارد (قیمت پیشنهادی خرید یا Bid و قیمت پیشنهادی فروش یا Ask) و وقتی سفارش شما ثبت میشود، خودش طرف مقابل معامله میشود. اگر بخواهید بفروشید او با قیمت خرید خود از شما میخرد و اگر بخواهید بخرید، با قیمت فروش خود به شما میفروشد. فاصله این دو قیمت اسپرد نام دارد.
چون بازارساز منتظر نمیماند تا خریدار یا فروشنده دیگری پیدا شود، اجرای سفارش در حضور او معمولا در حد چند ثانیه انجام میشود. سپس دارایی خریداریشده را در موجودی خود نگه میدارد تا در پاسخ به سفارش خرید بعدی بفروشد یا ریسک آن را پوشش دهد. به این ترتیب نقدینگی بازار حتی در لحظههایی که خریداران و فروشندگان عادی همزمان حاضر نیستند، حفظ میشود.
مثال فرضی از قیمتدهی دوطرفه
فرض کنید (اعداد کاملا فرضیاند) بازارسازی برای سهمی قیمت خرید ۹ هزار و ۹۹۰ تومان و قیمت فروش ۱۰ هزار و ۱۰ تومان اعلام کرده است. سرمایهگذاری که میخواهد فوری بفروشد، سهم را ۹ هزار و ۹۹۰ تومان به بازارساز میدهد و خریداری که چند دقیقه بعد میرسد، همان سهم را ۱۰ هزار و ۱۰ تومان از او میخرد. اسپرد در این مثال ۲۰ تومان برای هر سهم است، به شرط آنکه قیمت بازار در این فاصله تغییر نکند.
تفاوت بازارساز، بازارگردان و بازارپذیر چیست؟
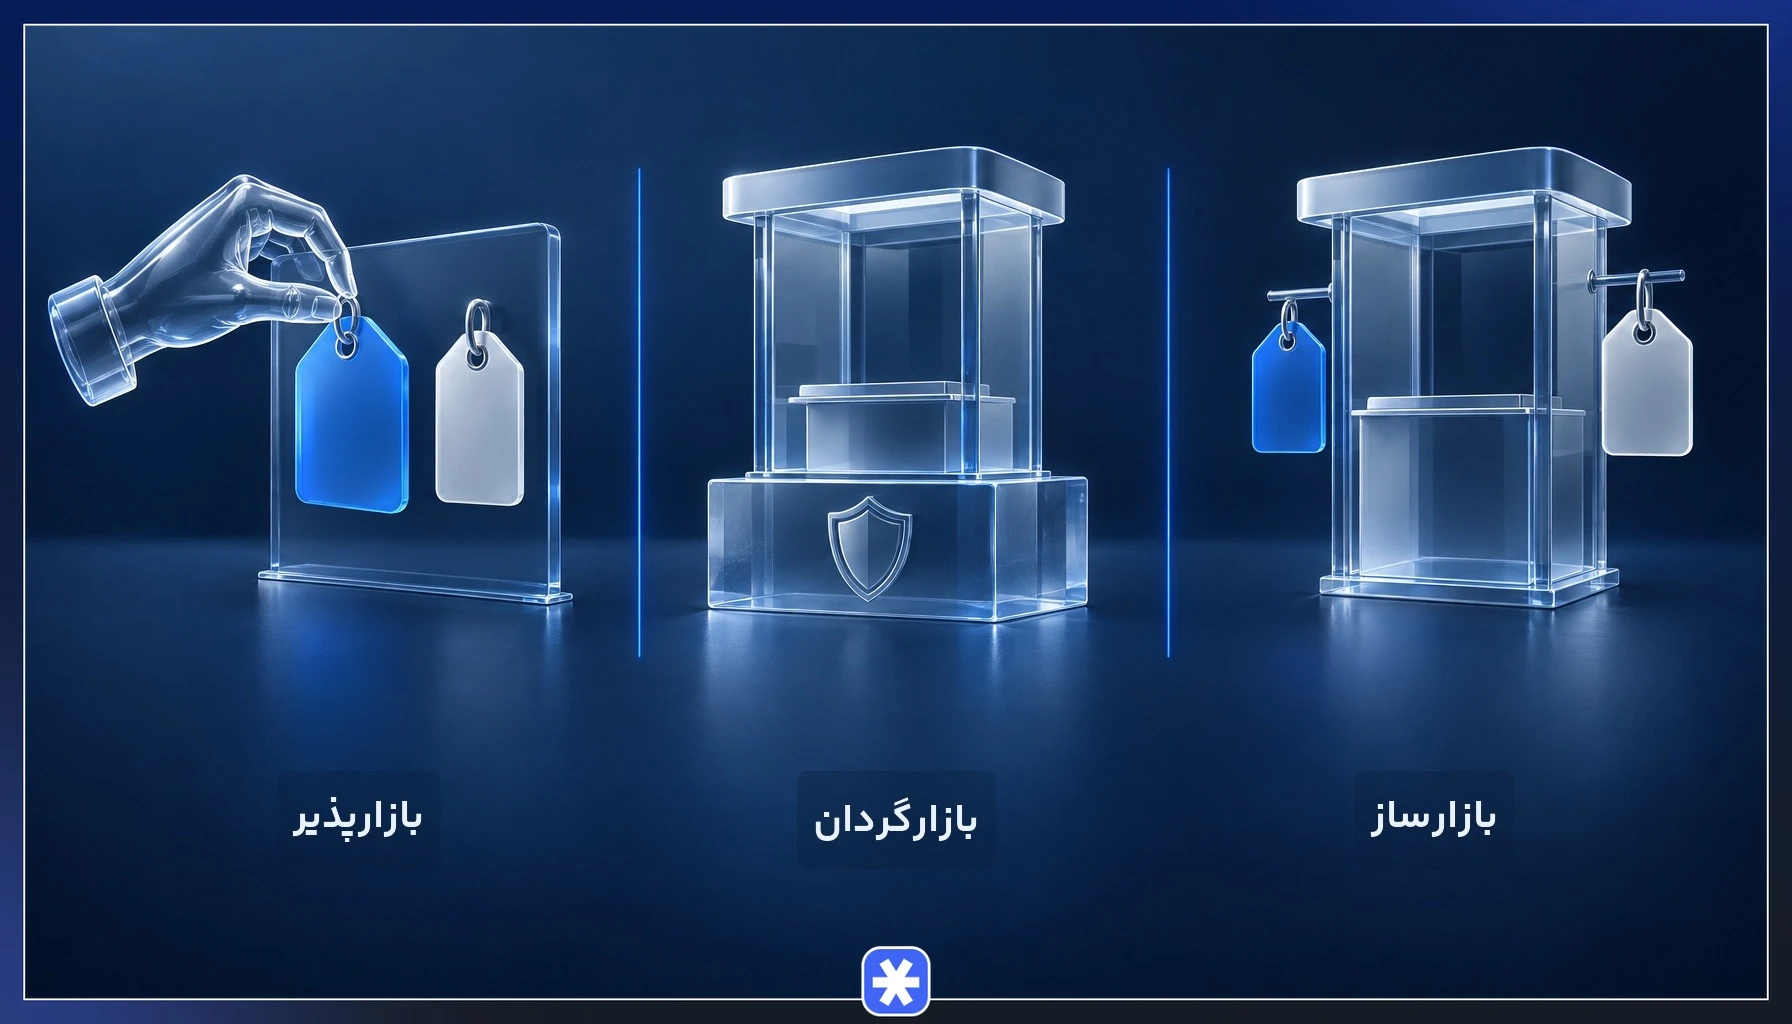
در بورس ایران «بازارگردان» همان نقشی را دارد که در ادبیات جهانی به آن بازارساز میگویند؛ نهادی که قیمت میدهد و نقدینگی فراهم میکند. نقش مقابل این دو، بازارپذیر یا تیکر است؛ یعنی معاملهگری که قیمت موجود روی تابلو را میپذیرد و نقدینگی را مصرف میکند. بنابراین تفاوت بازارساز و بازارگردان بیشتر در نام و چارچوب مقرراتی است و کارکرد هر دو، قیمتدهی دوطرفه و تامین نقدینگی است. برخی منابع بازارگردان را معادل بازارپذیر معرفی کردهاند که با تعریف رسمی بازارگردانی در بورس ایران همخوانی ندارد.
| معیار | بازارساز | بازارگردان (بورس ایران) | بازارپذیر (تیکر) |
|---|---|---|---|
| تعیین یا پذیرش قیمت | قیمت خرید و فروش را تعیین میکند | در دامنه تعهدشده قیمت دوطرفه میدهد | قیمت موجود را میپذیرد |
| تعهد به حضور دائمی | در بسیاری از بورسها متعهد است | طبق قرارداد با ناشر و ضوابط بورس متعهد است | هیچ تعهدی ندارد |
| منبع درآمد | اسپرد و در برخی ساختارها پاداش یا کارمزد | اسپرد و کارمزد قرارداد بازارگردانی | سود یا زیان ناشی از تغییر قیمت |
| نهاد ناظر | بورس محل فعالیت و ناظر بازار آن کشور (مثل کمیسیون بورس و اوراق بهادار آمریکا (SEC)) | سازمان بورس و اوراق بهادار | مقررات عمومی معاملات |
در صرافیهای ارز دیجیتال همین تقسیمبندی در قالب میکر و تیکر در صرافی دیده میشود و هر سمت کارمزد جداگانهای دارد.
وظایف اصلی بازارسازان در بورس و بازارهای سرمایه
وظایف بازارساز در همه بازارها یکسان نیست و به قرارداد او با بورس یا ناشر بستگی دارد، اما در بیشتر ساختارهای بازارگردانی این پنج وظیفه مشترک است.
- حفظ نقدینگی: با ثبت پیوسته سفارش خرید و فروش، امکان ورود و خروج سریع را برای سهامداران فراهم میکند.
- کنترل نوسانهای شدید: در هجوم ناگهانی خریداران یا فروشندگان، با سفارش در جهت مخالف، جهشهای غیرمنطقی قیمت را تا حدی کاهش میدهد. این اثر محدود است و در نوسان شدید ممکن است بازارساز اسپرد را بازتر کند یا حجم سفارشهایش را کم کند.
- کمک به کشف قیمت: قیمتدهی مداوم او باعث میشود قیمت تابلو اطلاعات جدید عرضه و تقاضا را سریعتر منعکس کند.
- کاهش هزینه معامله: رقابت بازارسازها و حضور پیوسته آنها فاصله قیمت خرید و فروش را کمتر میکند.
- حضور طرف مقابل برای سفارشها: سفارش معاملهگر در محدوده قیمت و حجم تعهدشده بازارساز بدون طرف مقابل نمیماند. این تعهد با تضمین تسویه معامله که کار نهاد تسویه است، یکی نیست.
بازارسازها چگونه کسب درآمد میکنند؟
بازارسازها عمدتا از اسپرد درآمد دارند؛ یعنی دارایی را کمی ارزانتر از قیمت فروش خود میخرند و کمی گرانتر از قیمت خرید خود میفروشند. در برخی ساختارها، بورس یا ناشر هم بابت حضور پیوسته در بازار به آنها پاداش یا کارمزد میدهد، یا کارمزد معاملاتی کمتری از آنها میگیرد. مفهوم اسپرد و نحوه محاسبه آن در بازارهای مختلف، پایه کسب درآمد بازارساز است.
سود هر معامله برای بازارساز کوچک است و سودآوری او به حجم بالای معاملات تکرارشونده وابسته است. همین موضوع باعث میشود بازارسازها بیشتر در نمادهای پرمعامله فعال باشند. این درآمد تضمینشده نیست، چون بازارساز باید دارایی خریداریشده را مدتی نگه دارد و اگر قیمت در این فاصله خلاف جهت موجودی او حرکت کند، زیان حاصل ممکن است سود اسپرد چند معامله را از بین ببرد.
مثال فرضی از سود اسپرد
با اعداد کاملا فرضی، اگر بازارسازی روی هر سهم ۲۰ تومان اسپرد بگیرد و در یک روز ۱۰۰ هزار سهم را خریده و همان تعداد را فروخته باشد، درآمد ناخالص او ۲ میلیون تومان است. این رقم فقط زمانی محقق میشود که خرید و فروشها همحجم باشند و قیمت در طول روز تغییر نکند؛ کارمزد، هزینه سرمایه و زیان ناشی از نوسان قیمت هنوز از آن کسر نشده است.
انواع بازارسازها
بازارسازها را میتوان از دو زاویه دستهبندی کرد. زاویه اول اندازه و سطح دسترسی آنهاست؛ یعنی اینکه بازارساز مستقیما با بورس و دیگر نهادهای بزرگ کار میکند یا واسطهای است که دسترسی معاملهگران خرد را فراهم میکند. زاویه دوم جایگاه رسمی بازارساز است؛ در برخی بورسها یک نهاد مشخص بهعنوان مسئول نظم معاملات یک نماد تعیین میشود و تعهدهایی فراتر از قیمتدهی معمولی دارد. شناخت هر دو دسته کمک میکند بفهمید سفارش شما در هر بازار به دست چه نوع بازارسازی میرسد.
بازارسازان سطح یک و سطح دو
بازارسازان سطح یک بانکهای بزرگ سرمایهگذاری و نهادهای مالی هستند که مستقیما با بورسها و یکدیگر معامله میکنند و حجم بالایی از نقدینگی بازار را تامین میکنند. شرکت سیتادل سکیوریتیز (Citadel Securities) نمونهای شناختهشده از بازارسازهای بزرگ در بازار سهام آمریکاست. قیمتهایی که این نهادها اعلام میکنند، مبنای قیمتدهی بسیاری از واسطههای کوچکتر است.
بازارسازان سطح دو واسطهها و کارگزارانی هستند که نقدینگی را از سطح یک میگیرند و به معاملهگران خرد عرضه میکنند. بسیاری از بروکرهای فارکس در این گروه قرار دارند؛ آنها ارائهدهنده نقدینگی برای مشتریان خود هستند و گاهی مستقیما طرف مقابل معامله مشتری میشوند. در این حالت اسپرد نهایی که معاملهگر خرد میپردازد، معمولا از اسپرد بازارساز سطح یک بیشتر است، چون واسطه هم سهم خود را برمیدارد.
بازارساز تعیینشده در بورس نیویورک و بورسهای اروپایی
در بورس نیویورک برای هر نماد یک بازارساز تعیینشده (Designated Market Maker) وجود دارد که مسئول حفظ نظم معاملات همان نماد است. او علاوه بر قیمتدهی معمولی، وقتی بین عرضه و تقاضا عدم تعادل جدی پیش میآید، بهویژه در حراج گشایش و حراج پایانی، مداخله میکند تا قیمت منصفانه کشف شود و معاملات بدون جهش غیرعادی آغاز یا پایان یابد. تعریف عمومی بورس نیویورک از بازارساز همه بازارسازهای ثبتنامشده را در بر میگیرد و به بازارساز تعیینشده محدود نمیشود. این تعریف، بازارسازی را به ثبتنام رسمی نزد بورس گره میزند:
«بازارساز دارنده مجوز معاملاتی (ETP Holder) یا شرکتی است که برای معامله اوراق بهادار با بورس ثبتنام کرده است.»
مدل نزدک متفاوت است و بهجای یک مسئول واحد، چند بازارساز برای هر سهم با هم رقابت میکنند و بهترین قیمت میان آنها به معاملهگر میرسد. در بورس فرانکفورت هم نهادهایی با تعهد قیمتدهی، بهویژه برای نمادهای کممعاملهتر، فعالیت میکنند تا این نمادها بدون طرف مقابل نمانند. بازارگردان اختصاصی هر نماد در بورس تهران بیشترین شباهت را به الگوی بورس نیویورک دارد، چون مسئولیت نقدشوندگی یک نماد مشخص را بر عهده میگیرد.
عمق بازار و عرض بازار از نگاه بازارساز
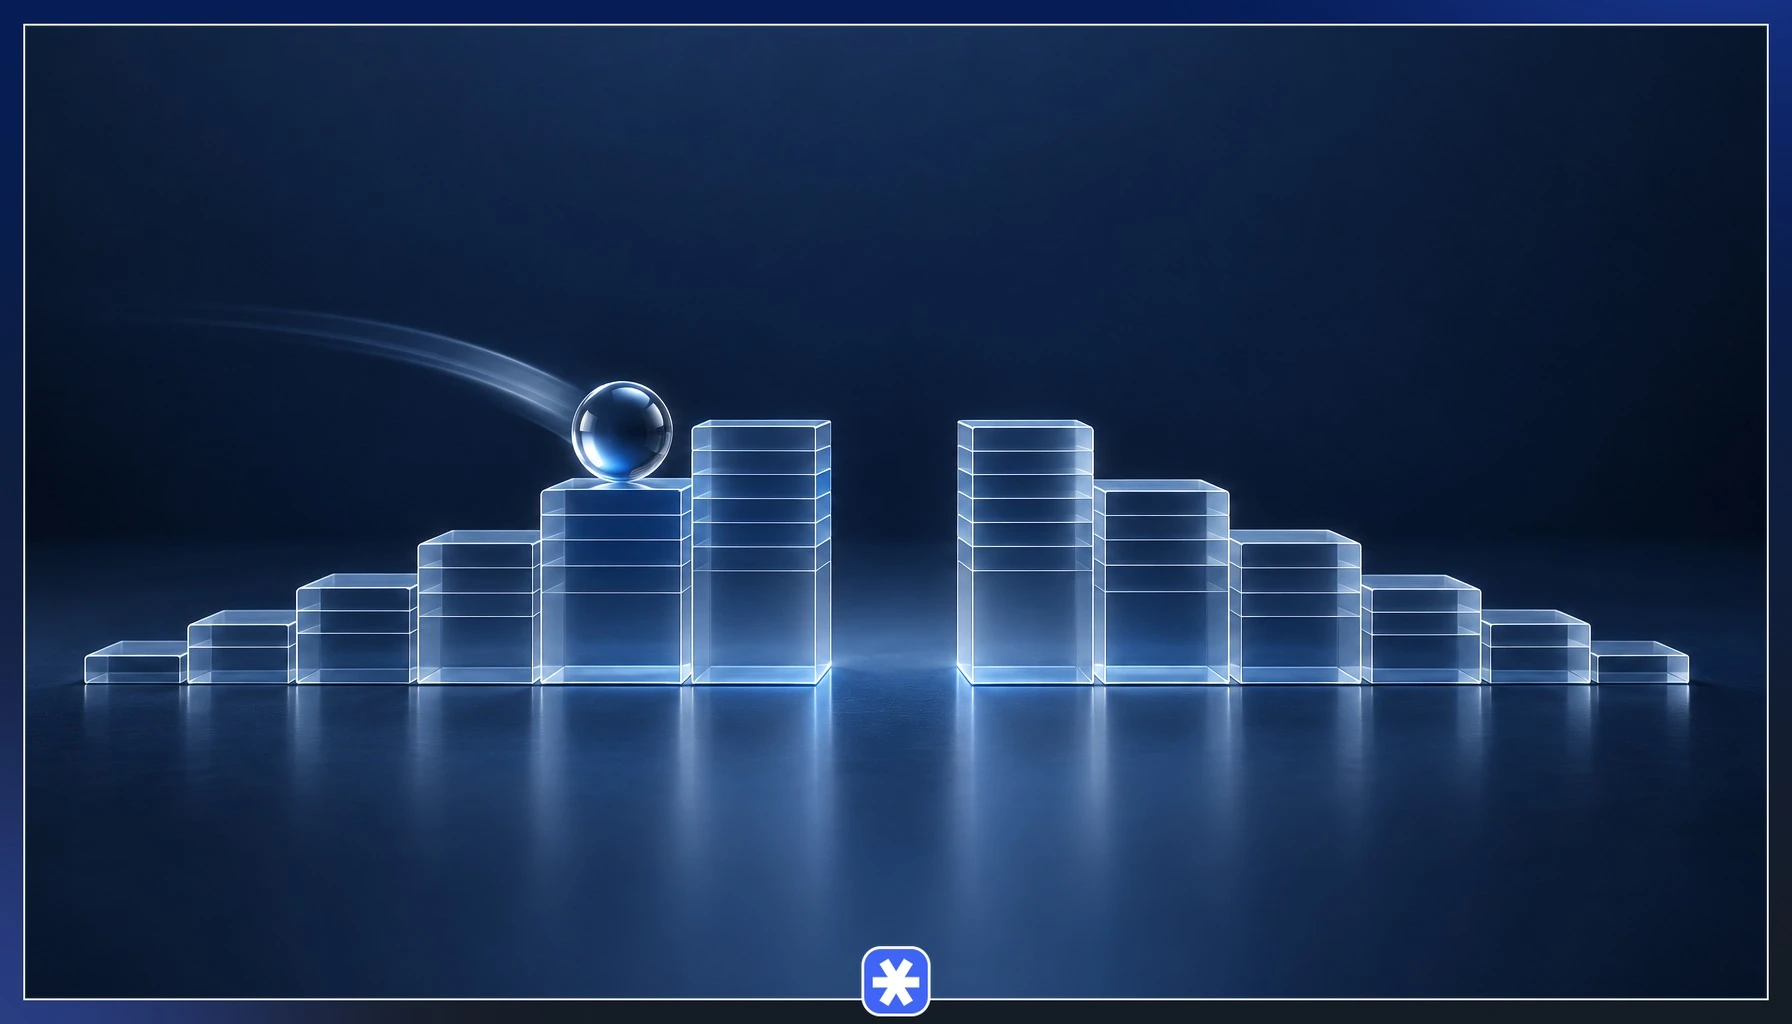
عمق بازار یعنی حجم سفارشهای خرید و فروشی که در سطوح قیمتی نزدیک به قیمت جاری ثبت شده است. عرض بازار به گستردگی مشارکت اشاره دارد؛ یعنی تعداد نمادها و معاملهگرانی که در بازار فعالاند. بازارساز روی هر دو اثر میگذارد، اما اثر مستقیم او روی عمق است.
بازارساز بهجای ثبت یک سفارش بزرگ، سفارشهای پلهای در چند سطح قیمتی پشت سر هم میگذارد. در این حالت، سفارش حجیم معاملهگر در پلههای کمتری اجرا میشود و لغزش قیمت (فاصله قیمت اجرا با قیمت مورد انتظار) کمتر میشود، هرچند اگر حجم سفارش از مجموع سفارشهای پلهها بیشتر باشد، لغزش همچنان رخ میدهد. حضور بازارسازها در نمادهای بیشتر هم عرض بازار را گسترش میدهد. جدول زیر سه پله نخست دو سمت تابلو را نشان میدهد. خواندن عمق بازار در تابلوی معاملات بر اساس حجم و تعداد سفارشها در هر سطح انجام میشود.
| سطح قیمت (فرضی) | حجم خرید (فرضی) | حجم فروش (فرضی) |
|---|---|---|
| پله اول | ۵۰ هزار سهم | ۴۵ هزار سهم |
| پله دوم | ۴۰ هزار سهم | ۴۰ هزار سهم |
| پله سوم | ۳۰ هزار سهم | ۳۵ هزار سهم |
استراتژیهای معاملاتی بازارسازان
بخش بزرگی از فعالیت بازارسازان امروز خودکار است و با معاملات الگوریتمی انجام میشود. الگوریتمها با هر تغییر در سفارشها، اخبار یا قیمت داراییهای مرتبط، قیمت خرید و فروش را در کسری از ثانیه بهروز میکنند. شکل سریع این روش معاملات فرکانس بالاست که در آن تعداد بسیار زیادی سفارش ثبت، اصلاح و لغو میشود.
بهروزرسانی مداوم قیمت به بازارساز اجازه میدهد اسپرد را با شرایط بازار هماهنگ کند؛ در بازار آرام فاصله قیمتها را کم میکند تا سهم بیشتری از معاملات را بگیرد و در بازار پرنوسان آن را بازتر میکند. اگر موجودی او در یک سمت سنگین شود، قیمتها را کمی جابهجا میکند تا معاملات بعدی موجودی را به تعادل برگرداند.
آربیتراژ بین بازارها استراتژی دیگر بازارسازان است. وقتی دارایی واحدی در دو بورس، دو صرافی یا میان بازار نقدی و قرارداد آتی با قیمت متفاوت معامله شود، بازارساز در یکی میخرد و در دیگری میفروشد. این کار هم سود کوچکی برای او دارد و هم قیمتها را در بازارهای مختلف به هم نزدیک میکند.
روشهای مدیریت ریسک و پوشش ریسک توسط بازارساز
بازارساز با دو ریسک اصلی روبهروست. ریسک موجودی یعنی افت قیمت دارایی پس از خرید، در مدتی که در موجودی بازارساز نگهداری میشود. ریسک انتخاب نامطلوب یعنی معامله با طرفی که اطلاعات بیشتری دارد؛ مثلا معاملهگری که پیش از انتشار خبری مهم، سهم را به او میفروشد و او بعدا با قیمت پایینتر روبهرو میشود.
- هجینگ با مشتقهها: بازارساز با هجینگ از طریق قرارداد آتی یا اختیار معامله، اثر حرکت قیمت بر موجودی خود را کاهش میدهد. هجینگ هزینه دارد و همه ریسک را حذف نمیکند.
- تعدیل اسپرد در زمان نوسان: وقتی ریسک بالا میرود، فاصله قیمت خرید و فروش را بیشتر میکند تا زیان احتمالی را جبران کند.
- سقف موجودی: برای حجم دارایی نگهداریشده در یک سمت حد تعیین میکند و با رسیدن به آن، قیمتدهی را تغییر میدهد.
همین ریسکها برای معاملهگر خرد هم وجود دارد و او معمولا ابزارهای پوشش کمتری در اختیار دارد؛ پس پیش از نگهداری دارایی در بازار پرنوسان، حد زیان خود را مشخص کنید.
نزدیک کردن قیمت به قیمت تسویه برای کنترل زیان
در قراردادهای آتی و اختیار معامله، موقعیتها در پایان روز یا در سررسید بر اساس قیمت تسویه ارزشگذاری میشوند. بازارسازی که در این بازارها موجودی دارد، میکوشد قیمتدهی خود را در نزدیکی سررسید حول قیمت تسویه قرارداد آتی متمرکز کند. هر معاملهای که فاصله زیادی با قیمت تسویه داشته باشد، بلافاصله پس از ارزشگذاری به زیان دفتری برای یک طرف تبدیل میشود و اگر بازارساز طرف زیانده باشد، زیان موجودی او بزرگتر میشود.
با اعداد کاملا فرضی، اگر هر قرارداد معادل یک واحد دارایی پایه باشد، قیمت تسویه مورد انتظار هزار واحد باشد و بازارساز در دقایق پایانی قرارداد را با ۹۸۰ واحد بفروشد، در صورتی که قیمت تسویه واقعا هزار واحد شود، برای هر قرارداد ۲۰ واحد زیان ثبت میکند. اگر قیمت فروش خود را به حدود هزار واحد نزدیک نگه دارد، این زیان دفتری محدود میشود.
این رفتار با دستکاری غیرقانونی قیمت فرق دارد. قیمتدهی نزدیک به ارزش منصفانه بخشی از مدیریت ریسک است، اما ثبت سفارشهای ساختگی یا معاملات هماهنگ برای بردن قیمت تسویه به نفع موقعیت خود تخلف محسوب میشود؛ جزئیات این تفاوت در بخش پرسشهای متداول آمده است.
مزایا و معایب حضور بازارساز در بازارهای مالی و کریپتو
حضور مارکت میکر در بورس، فارکس و ارز دیجیتال هم به معاملهگر کمک میکند و هم نگرانیهایی ایجاد میکند.
مزایا:
- نقدشوندگی بیشتر: امکان خرید و فروش در هر لحظه از ساعات معاملاتی فراهم میشود.
- اسپرد کمتر: رقابت بازارسازها هزینه هر معامله را برای معاملهگر پایین میآورد.
- اجرای سریع: سفارش بدون انتظار برای پیدا شدن طرف مقابل اجرا میشود.
معایب:
- تضاد منافع: بروکر یا بازارسازی که طرف مقابل مشتری خود است، ممکن است از زیان مشتری سود ببرد.
- دسترسی به اطلاعات سفارشها: بازارساز جریان سفارشها را زودتر از معاملهگر خرد میبیند.
- نقدینگی کاذب در توکنهای کمحجم: در برخی توکنهای کمحجم کریپتو، سفارشهای بازارساز حجم و عمق را بیشتر از واقعیت نشان میدهد و با خروج او، نقدینگی ناگهان از بین میرود.
در صرافیهای غیرمتمرکز، این نقش را قراردادهای هوشمند بر عهده دارند. در سازوکار بازارساز خودکار در صرافی غیرمتمرکز، قیمت با فرمول استخر نقدینگی تعیین میشود.
قوانین و مصوبات سازمان بورس درباره بازارگردانی و کارمزدها
بازارگردانی در بورس ایران طبق دستورالعمل بازارگردانی و زیر نظر سازمان بورس و اوراق بهادار انجام میشود و بازارگردان یکی از نهادهای مالی در ارکان بازار سرمایه ایران است. ماده ۱۸ این دستورالعمل درباره ابزار معاملاتی بازارگردان میگوید: «سازمان بورس و اوراق بهادار تهران برای بازارگردانی هر ورقه بهادار یک ایستگاه معاملاتی جداگانه، بدون دریافت هیچگونه هزینهای از این بابت در اختیار بازارگردان خواهد گذاشت. انجام معاملات سایر اوراق بهادار از ایستگاه معاملاتی مخصوص بازارگردان مجاز نیست.» این جداسازی باعث میشود معاملات بازارگردانی هر نماد از معاملات دیگر بازارگردان قابل تفکیک و نظارت باشد.
ماده ۱۹ همین دستورالعمل سقف کارمزد بورس از معاملات بازارگردان را بسیار پایینتر از سقف کارمزد معاملات معمول تعیین کرده و به بورس اجازه داده آن را از سقف مقرر هم پایینتر بیاورد. این تخفیف هزینه قیمتدهی پیوسته را برای بازارگردان کاهش میدهد.
این مقررات ممکن است اصلاح یا جایگزین شود؛ پیش از هر تصمیم، آخرین نسخه دستورالعملها را در سایت سازمان بورس و اوراق بهادار بررسی کنید. سازوکار مشابهی برای بازارگردان صندوقهای ETF هم وجود دارد که نقدشوندگی واحدهای صندوق را حفظ میکند.
حضور بازارساز برای سفارش یک معاملهگر چه معنایی دارد؟
حضور بازارساز یعنی سفارش شما طرف مقابل آماده دارد و میتوانید در هر لحظه از ساعات معاملاتی وارد یا خارج شوید. در مقابل، اسپرد هزینه همین خدمت است و هر بار که با قیمت پیشنهادی مارکت میکر معامله میکنید، بخشی از آن را میپردازید. هرچه نماد پرمعاملهتر و رقابت بازارسازها بیشتر باشد، این هزینه کمتر است.
نمادی که بازارگردان ندارد یا بازارگردان آن تعهد خود را کمرنگ اجرا میکند، ریسک نقدشوندگی بیشتری دارد؛ ممکن است در روزهای منفی بدون خریدار در صف فروش بمانید. پیش از خرید، حجم معاملات و سفارشهای دو سمت تابلو را بررسی کنید و اندازه موقعیت را با مدیریت سرمایه تعیین کنید.
حضور بازارساز سود معامله را تضمین نمیکند. او نقدینگی فراهم میکند و جلوی جهشهای غیرمنطقی را تا حدی میگیرد، اما جهت قیمت را عرضه و تقاضای واقعی و وضعیت بنیادی دارایی تعیین میکند و ریسک زیان همچنان با خود شماست.
سوالات متداول
۱. آیا فعالیت بازارساز قانونی است؟
۲. چه کسانی یا نهادهایی میتوانند بازارساز شوند؟
۳. آیا بازارسازان باعث دستکاری قیمت در بازار میشوند؟
۴. آیا میتوان رد پای بازارساز را در تابلوی معاملات یا عمق بازار تشخیص داد؟
من انیس مسکینی هستم و به عنوان مدیر محتوای وبسایت فراز فعالیت میکنم. بیش از هفت سال است که به عنوان تریدر و تحلیلگر در بازارهای مالی حضور دارم و تمرکز اصلی من روی رصد دقیق مارکت، شکار فرصتهای معاملاتی و تحلیل سناریوهای اقتصادی است. هدف من این است که پیچیدهترین مفاهیم بازار را به محتوایی ارزشمند و کاربردی تبدیل کنم تا مخاطبان بتوانند با اتکا به دانش که بهترین اهرم در سرمایهگذاری است، تصمیمات دقیقتری بگیرند؛ چرا که باور دارم یک محتوای عالی دقیقا مانند یک ترید موفق، باید در بهترین زمان ممکن بالاترین بازدهی را ایجاد کند. در کنار تحلیل و مدیریت محتوا، شیفتهی ایدهپردازی خلاقانه و کشف زوایای پنهان و کمتر دیدهشدهی بازارهای مالی هستم.