استراتژی Protective Put چیست؟ آموزش پوشش ریسک با اختیار فروش
مفاهیم پایه تحلیل و ترید
استراتژی Protective Put روشی است که با آن سهام یا رمزارزی را که در پرتفوی دارید نگه میدارید و همزمان برای ریزش احتمالی آن کف زیان تعیین میکنید. اگر نگران افت کوتاهمدت دارایی خود هستید ولی نمیخواهید فرصت رشد آن را از دست بدهید، این مقاله دقیقا به همین مسئله پاسخ میدهد. در ادامه تفاوت این روش با استراتژی Married Put، فرمول نقطه سر به سر و حداکثر زیان، مثالی عددی با سناریوهای مختلف انقضا، معیارهای انتخاب قیمت اعمال و سررسید، نقش یونانیها و مقایسه آن با حد ضرر را میخوانید و در پایان با مراحل اجرای آن در بورس تهران و بازار کریپتو آشنا میشوید.
استراتژی Protective Put چیست؟
استراتژی Protective Put از دو جزء ساخته میشود. جزء اول نگهداری یا خرید دارایی پایه (مثلا سهم شرکتی در بورس یا رمزارزی مثل اتریوم) است و جزء دوم خرید اختیار فروش (Put Option) روی همان دارایی. اختیار فروش به دارنده خود حق میدهد (بدون اینکه او را موظف کند) دارایی را تا تاریخ مشخصی به قیمتی از پیش تعیینشده بفروشد. به همین دلیل در منابع فارسی به این ساختار «اختیار فروش حمایتی» هم میگویند و آن را از سادهترین کاربردهای قرارداد اختیار معامله برای پوشش ریسک میدانند.
منطق کار شبیه بیمه است. با پرداخت هزینهای مشخص، کفی برای ارزش دارایی خود میسازید. اگر قیمت سقوط کند، اختیار فروش بخشی از افت را جبران میکند و اگر قیمت بالا برود، همچنان از رشد آن سود میبرید. البته مثل هر بیمهای، این هزینه در صورت رخ ندادن ریزش برنمیگردد و هیچ بازدهی را هم تضمین نمیکند.
این روش بیشتر به کار سرمایهگذاری میآید که دارایی را برای بلندمدت نگه میدارد و قصد فروش آن را ندارد، ولی نگران ریزش کوتاهمدت یا رویدادهای مهمی مثل انتشار گزارش مالی، برگزاری مجمع یا اخبار کلان اقتصادی است.
تفاوت استراتژی Protective Put و Married Put چیست؟
تفاوت اصلی این دو اصطلاح در زمانبندی خرید است و ساختار سود و زیان آنها در عمل یکسان میماند. در استراتژی Married Put، سرمایهگذار دارایی پایه و اختیار فروش را همزمان میخرد؛ اما در Protective Put برای داراییای اختیار فروش میخرد که از قبل در پرتفوی داشته است.
| معیار | Married Put | Protective Put |
|---|---|---|
| زمان خرید اختیار فروش | همزمان با خرید دارایی پایه | بعد از خرید دارایی، در هر زمان دلخواه |
| انگیزه رایج | ورود به موقعیت تازه با کف زیان از پیش مشخص | محافظت از دارایی موجود یا سود انباشته آن |
| قیمت مبنای محاسبه | قیمت خرید همزمان دارایی | قیمت خرید قبلی دارایی (یا قیمت روز، برای سنجش سود محافظتشده) |
| ساختار سود و زیان | کف زیان در قیمت اعمال و سود صعودی منهای پریمیوم | همان ساختار |
بعضی منابع این دو نام را مترادف به کار میبرند یا Married Put را حالت خاصی از Protective Put میدانند. در این مقاله هر دو با یک منطق محاسبه بررسی میشوند و فقط زمان خرید قرارداد آنها را از هم جدا میکند.
مکانیک و نحوه عملکرد استراتژی Protective Put
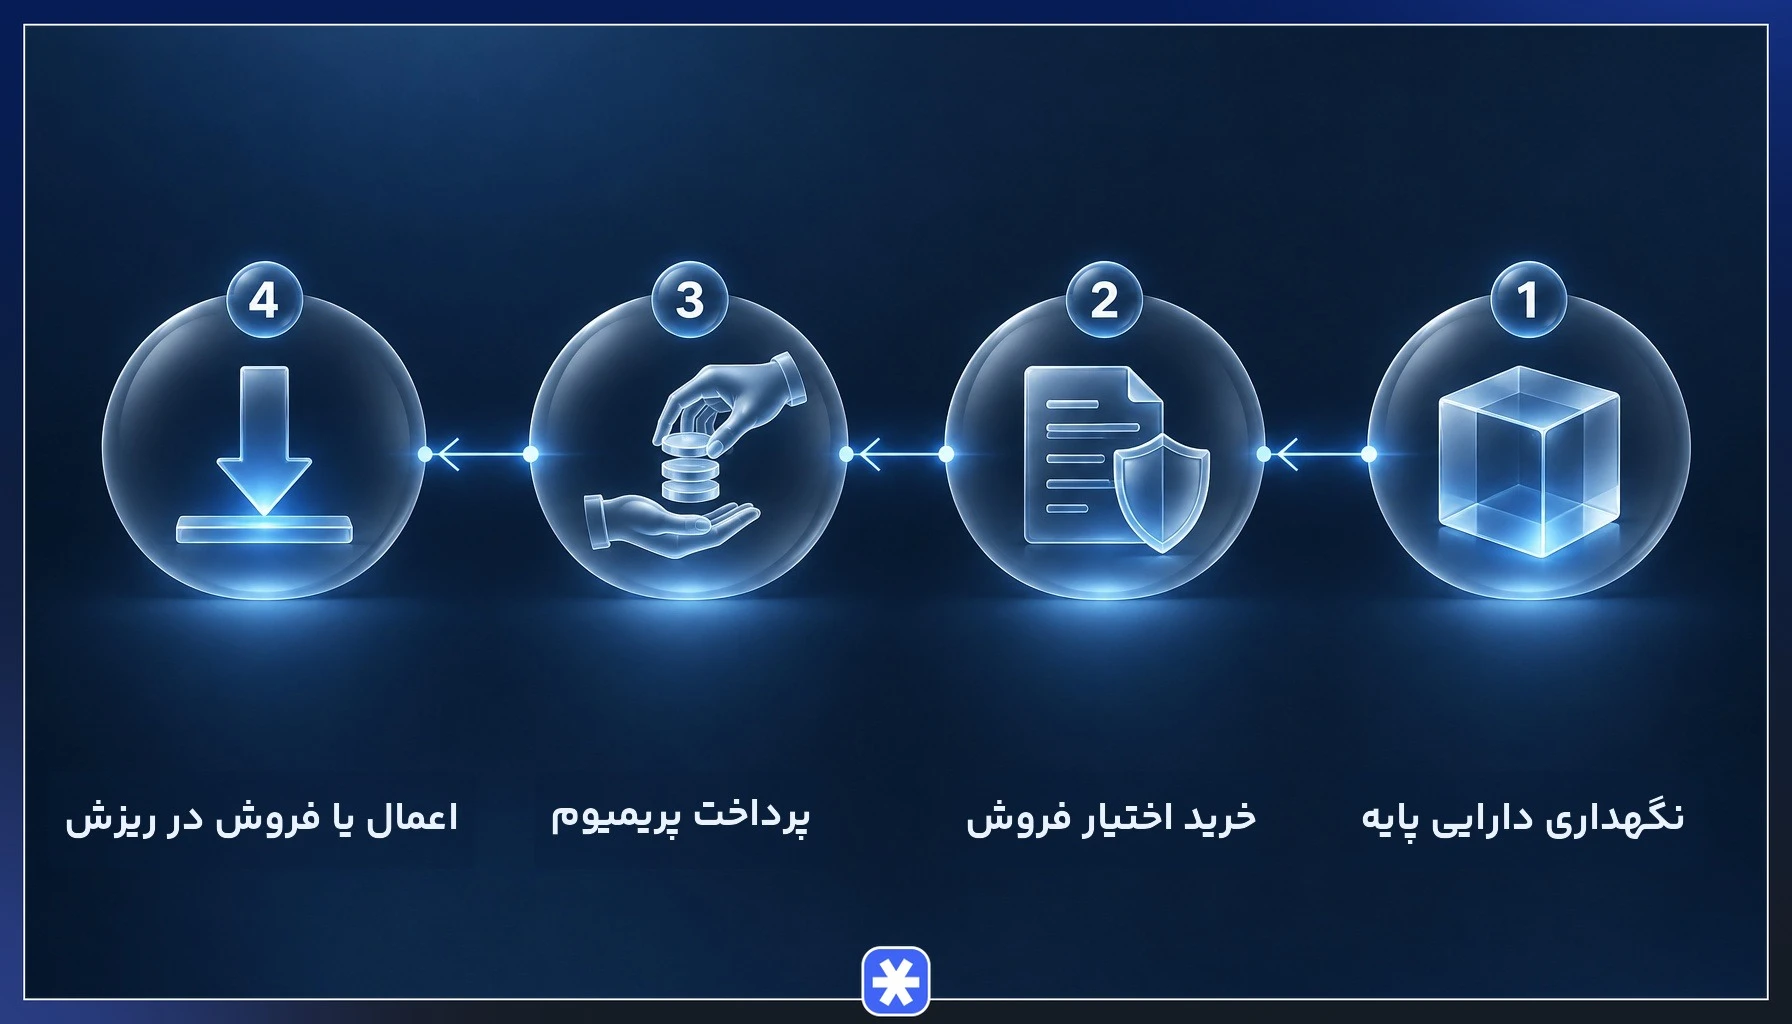
- داشتن موقعیت خرید در دارایی پایه: سهم یا رمزارزی را در پرتفوی دارید یا همین حالا آن را میخرید.
- انتخاب قرارداد اختیار فروش: قراردادی روی همان دارایی با قیمت اعمال (Strike Price) و تاریخ انقضای مناسب انتخاب میکنید.
- پرداخت پریمیوم: با خرید قرارداد، پریمیوم (Premium) یعنی قیمت اختیار را به فروشنده آن میپردازید؛ این مبلغ هزینه قطعی پوشش است.
- هماندازه کردن تعداد قراردادها: هر قرارداد معادل چند واحد دارایی پایه است، پس تعداد قراردادها را طوری انتخاب میکنید که با تعداد سهام یا واحدهای رمزارز شما برابر باشد. پوشش کمتر، بخشی از دارایی را بیحفاظ میگذارد.
- رفتار موقعیت در صعود: اگر قیمت بازار تا انقضا بالاتر از قیمت اعمال بماند، اختیار فروش بیارزش منقضی میشود و پریمیوم از دست میرود؛ اگر قیمت از قیمت خرید هم بالاتر رفته باشد، سود دارایی برای شما میماند، ولی اگر بین قیمت اعمال و قیمت خرید متوقف شود، زیان دارایی بهعلاوه پریمیوم بر عهده شماست.
- رفتار موقعیت در نزول: اگر قیمت زیر قیمت اعمال برود، قرارداد را اعمال میکنید و دارایی را به قیمت اعمال میفروشید، یا خود قرارداد را پیش از انقضا در بازار میفروشید تا افت دارایی جبران شود.
آنچه در سناریوی نزولی از شما محافظت میکند، ارزش ذاتی اختیار فروش است. ارزش ذاتی برابر قیمت اعمال منهای قیمت بازار دارایی است، به شرط آنکه این عدد مثبت باشد؛ وقتی قیمت بازار بالاتر از قیمت اعمال است، ارزش ذاتی صفر میشود. هر مقدار افت قیمت زیر قیمت اعمال، به همان اندازه به ارزش ذاتی اضافه میکند و زیان دارایی را خنثی میکند.
پیش از انقضا، قیمت اختیار فروش علاوه بر ارزش ذاتی، ارزش زمانی هم دارد. به همین دلیل قراردادی که هنوز ارزش ذاتی ندارد، تا روز انقضا در بازار قیمت دارد و قابل فروش است.
محاسبه سود، زیان و نقطه سر به سر در استراتژی Protective Put
پیش از ورود به استراتژی Protective Put باید سه عدد را بدانید. نقطه سر به سر نشان میدهد دارایی تا کجا باید بالا برود تا هزینه پوشش جبران شود، حداکثر زیان بدترین نتیجه ممکن تا انقضا را مشخص میکند و حداکثر سود، توان موقعیت در صعود را نشان میدهد.
این سه عدد کمک میکنند گزینههای مختلف قیمت اعمال و پریمیوم را با معیاری روشن مقایسه کنید و بدانید پس از خرید پوشش، چه مقدار ریسک همچنان بر عهده شما میماند. فرمول هرکدام در ادامه آمده است.
فرمول نقطه سر به سر
نقطه سر به سر = قیمت خرید دارایی پایه + پریمیوم پرداختی برای اختیار فروش
پریمیوم هزینهای است که در هر حال پرداخت کردهاید، پس قیمت دارایی باید دستکم به اندازه همین مبلغ از قیمت خرید بالاتر برود تا کل موقعیت به سود صفر برسد. زیر این قیمت، حتی اگر دارایی کمی رشد کرده باشد، موقعیت در مجموع زیانده است.
کارمزد خرید دارایی و کارمزد خرید قرارداد هم این نقطه را کمی بالاتر میبرند؛ برای محاسبه دقیق، آنها را هم به قیمت خرید اضافه کنید.
فرمول حداکثر زیان و حداکثر سود
حداکثر زیان = (قیمت خرید دارایی پایه − قیمت اعمال) + پریمیوم
هرچقدر قیمت زیر قیمت اعمال پایین برود، ارزش ذاتی اختیار فروش افت اضافه را جبران میکند؛ پس زیان شما فقط فاصله قیمت خرید تا قیمت اعمال بهعلاوه پریمیوم است. حداکثر سود از نظر تئوری نامحدود است، چون قیمت دارایی سقفی ندارد، ولی در هر قیمتی سود شما به اندازه پریمیوم کمتر از نگهداری همان دارایی بدون پوشش است.
بعضی منابع حداکثر زیان را فقط برابر پریمیوم میدانند یا فرمول آن را نادرست نوشتهاند. زیان تنها وقتی به پریمیوم محدود میشود که قیمت اعمال برابر قیمت خرید دارایی باشد؛ با قیمت اعمال پایینتر، فاصله این دو قیمت هم به زیان اضافه میشود. کارمزدها نیز این عدد را کمی بزرگتر میکنند.
مثال عددی و بررسی سناریوهای مختلف در تاریخ انقضا
فرض کنید (همه اعداد این مثال فرضی هستند) هزار سهم شرکتی را به قیمت هر سهم ۱۰ هزار تومان خریدهاید. برای اجرای استراتژی Protective Put، اختیار فروش روی همین سهم با قیمت اعمال ۹ هزار و ۵۰۰ تومان میخرید و برای هر سهم ۳۰۰ تومان پریمیوم میپردازید. فرض بر این است که قراردادها دقیقا هزار سهم را پوشش میدهند و برای سادهسازی از کارمزد صرفنظر شده است.
با فرمولهای بخش قبل، نقطه سر به سر ۱۰ هزار و ۳۰۰ تومان است (۱۰ هزار بهعلاوه ۳۰۰) و حداکثر زیان هر سهم ۸۰۰ تومان میشود (۱۰ هزار منهای ۹ هزار و ۵۰۰، بهعلاوه ۳۰۰). برای کل موقعیت هزار سهمی، حداکثر زیان ۸۰۰ هزار تومان است. جدول زیر نتیجه هر سهم را در چهار سناریوی تاریخ انقضا نشان میدهد (نتیجه خالص برابر سود یا زیان سهم بهعلاوه ارزش ذاتی اختیار فروش، منهای ۳۰۰ تومان پریمیوم است).
| سناریو | قیمت سهم در انقضا (تومان) | سود یا زیان سهم | ارزش ذاتی اختیار فروش | نتیجه خالص هر سهم |
|---|---|---|---|---|
| بالاتر از نقطه سر به سر | ۱۲ هزار | دو هزار سود | صفر | هزار و ۷۰۰ تومان سود |
| دقیقا روی نقطه سر به سر | ۱۰ هزار و ۳۰۰ | ۳۰۰ سود | صفر | صفر |
| بین قیمت اعمال و قیمت خرید | ۹ هزار و ۸۰۰ | ۲۰۰ زیان | صفر | ۵۰۰ تومان زیان |
| پایینتر از قیمت اعمال | ۸ هزار | دو هزار زیان | هزار و ۵۰۰ | ۸۰۰ تومان زیان |
سناریوی سوم نکتهای مهم را نشان میدهد. وقتی قیمت بین قیمت اعمال و قیمت خرید متوقف میشود، اختیار فروش ارزش ذاتی ندارد و زیان شما (۵۰۰ تومان) از حالت بدون پوشش (۲۰۰ تومان) بیشتر است. در مقابل، اگر قیمت حتی به ۶ هزار تومان برسد، افت چهار هزار تومانی سهم با سه هزار و ۵۰۰ تومان ارزش ذاتی جبران میشود و زیان خالص باز هم ۸۰۰ تومان میماند، در حالی که سهامدار بدون پوشش در همین قیمت چهار هزار تومان برای هر سهم زیان میدید.
معیارهای انتخاب قیمت اعمال و تاریخ انقضا
در استراتژی Protective Put، قیمت اعمال و تاریخ انقضا همزمان هزینه پوشش و عمق آن را تعیین میکنند. قیمت اعمال مشخص میکند از چه سطحی به بعد زیان متوقف میشود و سررسید تعیین میکند این حفاظت تا چه زمانی برقرار است.
انتخاب درست این دو پارامتر به میزان افتی بستگی دارد که حاضرید تحمل کنید و مدتی که قصد نگهداری دارایی را دارید. دو بخش زیر هرکدام را جداگانه بررسی میکنند.
انتخاب قیمت اعمال مناسب
قیمت اعمال نزدیک به قیمت فعلی بازار (ATM) پوشش کاملتری میدهد، چون تقریبا از همان ابتدا هر افت قیمت را جبران میکند، ولی پریمیوم بالاتری دارد. قیمت اعمال پایینتر از قیمت بازار (OTM) ارزانتر است، اما افت تا رسیدن به قیمت اعمال را بر عهده خود شما میگذارد و حداکثر زیان را بزرگتر میکند.
بهترین راه مقایسه، محاسبه حداکثر زیان هر گزینه با فرمول بخشهای قبل است. در ادامه همان مثال فرضی با قیمت خرید ۱۰ هزار تومان، فرض کنید سه قرارداد با پریمیومهای فرضی جدول زیر در دسترس باشند.
| قیمت اعمال (تومان) | پریمیوم فرضی | حداکثر زیان هر سهم | نقطه سر به سر |
|---|---|---|---|
| ۱۰ هزار | ۶۰۰ | ۶۰۰ | ۱۰ هزار و ۶۰۰ |
| ۹ هزار و ۵۰۰ | ۳۰۰ | ۸۰۰ | ۱۰ هزار و ۳۰۰ |
| ۹ هزار | ۱۵۰ | هزار و ۱۵۰ | ۱۰ هزار و ۱۵۰ |
گزینه گرانتر کف زیان بالاتری میسازد ولی سود را دیرتر شروع میکند. انتخاب نهایی به این بستگی دارد که حداکثر زیان قابل تحمل شما کجاست و برای پایین آوردن آن حاضرید چه هزینهای بپردازید.
انتخاب تاریخ انقضا و نقش فرسایش زمانی
قراردادهای با سررسید کوتاهتر پریمیوم کمتری دارند، ولی ارزش زمانی آنها سریعتر از بین میرود. به کاهش تدریجی ارزش زمانی اختیار فروش با نزدیک شدن به انقضا فرسایش زمانی (Time Decay) میگویند و سرعت آن در هفتههای پایانی عمر قرارداد بیشتر میشود. قاعده سرانگشتی رایج میان معاملهگران آپشن، انتخاب قراردادی با حداقل ۴۵ روز تا انقضاست تا اثر شدید فرسایش زمانی کمتر شود؛ این عدد قانون ثابتی نیست و به شرایط هر بازار و قراردادهای در دسترس بستگی دارد.
مهمتر از هر عدد، هماهنگی سررسید با هدف پوشش است. اگر نگران رویدادی مشخص مثل انتشار گزارش مالی هستید، سررسید را بعد از آن رویداد انتخاب کنید و اگر هدف حفاظت در کل دوره نگهداری است، آن را با افق نگهداری دارایی تنظیم کنید.
وقتی سررسید نزدیک است و هنوز به پوشش نیاز دارید، میتوانید موقعیت را رول (Roll) کنید؛ یعنی اختیار فروش فعلی را بفروشید و قراردادی با سررسید دورتر بخرید. هر بار رول کردن پریمیوم و کارمزد تازهای دارد و هزینه کل پوشش را بالا میبرد.
تاثیر شاخصهای یونانی آپشن بر استراتژی Protective Put
شاخصهای یونانی آپشن نشان میدهند ارزش پوشش پیش از انقضا چطور تغییر میکند و به همین دلیل برای استراتژی Protective Put هم کاربرد عملی دارند. چهار شاخص اصلی اینگونه روی موقعیت اثر میگذارند.
- دلتا (Delta): دلتای اختیار فروش منفی است و دلتای مثبت دارایی پایه را کم میکند؛ در نتیجه حساسیت کل موقعیت به افت قیمت کاهش مییابد و هرچه قیمت پایینتر بیاید و به قیمت اعمال نزدیکتر یا از آن پایینتر برود، این اثر قویتر میشود.
- گاما (Gamma): گامای مثبت اختیار فروش باعث میشود در ریزشهای تند، دلتای منفی سریعتر بزرگ شود و پوشش با سرعت بیشتری فعال شود؛ این ویژگی به نفع دارنده موقعیت است.
- تتا (Theta): تتا هزینه روزانه نگهداری پوشش است و نشان میدهد با فرض ثابت ماندن بقیه عوامل، با گذشت هر روز چه مقدار از ارزش اختیار فروش به دلیل فرسایش زمانی کم میشود.
- وگا (Vega): وگای مثبت یعنی با افزایش نوسانپذیری ضمنی، ارزش پوشش بالا میرود. به همین دلیل پریمیوم پیش از رویدادهای مهم گرانتر میشود و خرید پوشش پیش از اوج نگرانی بازار ممکن است هزینه کمتری داشته باشد.
اگر اختیار فروش را بدون دارایی پایه بخرید (استراتژی Long Put)، همین شاخصها کل رفتار موقعیت را تعیین میکنند؛ اما در Protective Put اثر آنها با دلتای مثبت دارایی پایه ترکیب میشود و تصویر نهایی را میسازد.
مزایا و معایب استراتژی Protective Put
استراتژی Protective Put ابزاری برای پوشش ریسک با مزایای روشن و هزینههای مشخص است.
- حداکثر زیان مشخص: پیش از ورود میدانید بدترین نتیجه تا انقضا چقدر است.
- حفظ سود صعودی: دارایی را نمیفروشید و اگر قیمت رشد کند، از آن بهره میبرید.
- انعطاف در طراحی پوشش: با انتخاب قیمت اعمال و سررسید، عمق و مدت حفاظت را متناسب با نیاز خود تنظیم میکنید.
- جلوگیری از فروش هیجانی: وجود کف زیان کمک میکند در ریزشهای تند تصمیم عجولانه نگیرید.
در مقابل، این معایب را هم باید در نظر بگیرید.
- هزینه پریمیوم: پریمیوم هزینه قطعی است و نقطه سر به سر را بالاتر از قیمت خرید میبرد.
- تاریخ انقضا و فرسایش زمانی: حفاظت فقط تا سررسید برقرار است و ارزش زمانی قرارداد هر روز کمتر میشود.
- نیاز به دانش و مدیریت: انتخاب قرارداد، هماندازه کردن حجم و تصمیم درباره رول یا اعمال، دانش بیشتری از نگهداری ساده دارایی میخواهد.
- نقدشوندگی محدود: بعضی قراردادها حجم معاملات کمی دارند و خرید یا فروش آنها در قیمت مناسب دشوار است.
مقایسه Protective Put با حد ضرر
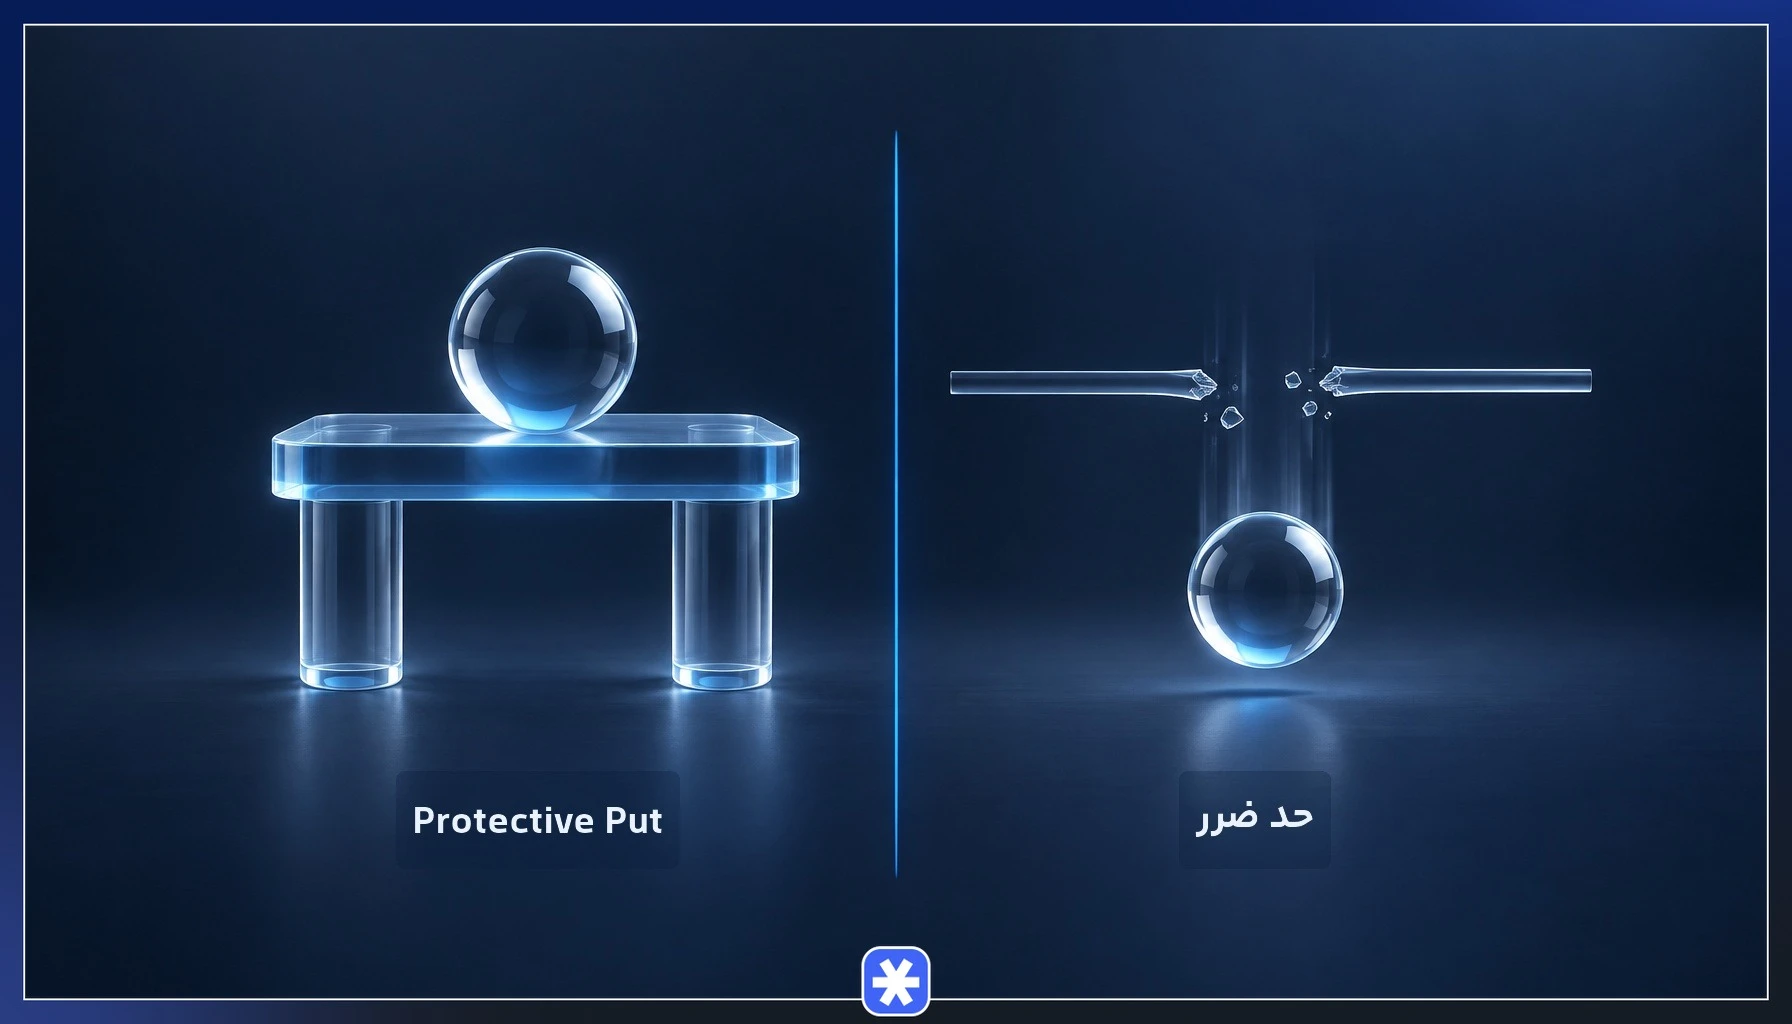
هر دو ابزار برای محدود کردن زیان به کار میروند، ولی سازوکار آنها متفاوت است. حد ضرر (Stop Loss) سفارشی است که با رسیدن قیمت به سطح مشخص، دارایی را میفروشد؛ اما اختیار فروش حق فروش در قیمت اعمال را تا سررسید برای شما نگه میدارد.
| معیار | حد ضرر | Protective Put |
|---|---|---|
| هزینه | هزینه مستقیمی ندارد و فقط کارمزد معامله هنگام اجرا پرداخت میشود | پریمیوم از ابتدا پرداخت میشود |
| گپ قیمتی و لغزش قیمت | در گپ، بازار کمعمق یا صف فروش، ممکن است سفارش در قیمتی پایینتر از سطح تعیینشده اجرا شود یا اصلا اجرا نشود | حق فروش در قیمت اعمال به گپ قیمتی بستگی ندارد |
| خطر خروج با ریزش موقت | با افت موقت فعال میشود و شما را از بازار بیرون میکند | دارایی حفظ میشود و با بازگشت قیمت، سود هم برمیگردد |
| اعتبار زمانی | تا زمان لغو سفارش یا طبق تنظیمات کارگزاری | فقط تا تاریخ انقضای قرارداد |
| قطعیت قیمت خروج | قطعی نیست | قیمت اعمال از پیش مشخص است |
حد ضرر برای موقعیتهای کوچک، داراییهای پرنقدشونده و افقهای کوتاه گزینه کمهزینهتری است. اختیار فروش زمانی مناسبتر است که از گپ قیمتی پیش از رویدادهای مهم نگرانید یا نمیخواهید با ریزشی موقت دارایی خود را از دست بدهید؛ البته این پوشش ریسک هم ریسک نقدشوندگی قرارداد و تعهد طرف مقابل را حذف نمیکند.
نحوه اجرای استراتژی Protective Put در بازار بورس ایران و کریپتو
ساختار استراتژی Protective Put در بورس تهران و بازار کریپتو یکسان است و در هر دو بازار دارایی پایه را نگه میدارید و روی آن اختیار فروش میخرید. تفاوت اصلی در ابزار معاملاتی، اندازه قرارداد، میزان نقدشوندگی و نحوه تسویه است.
به همین دلیل پیش از ورود به هر بازار، مشخصات قرارداد را از منبع رسمی همان بازار بخوانید و محاسبه نقطه سر به سر و حداکثر زیان را با اعداد واقعی همان قرارداد انجام دهید.
اجرای Protective Put در بورس تهران
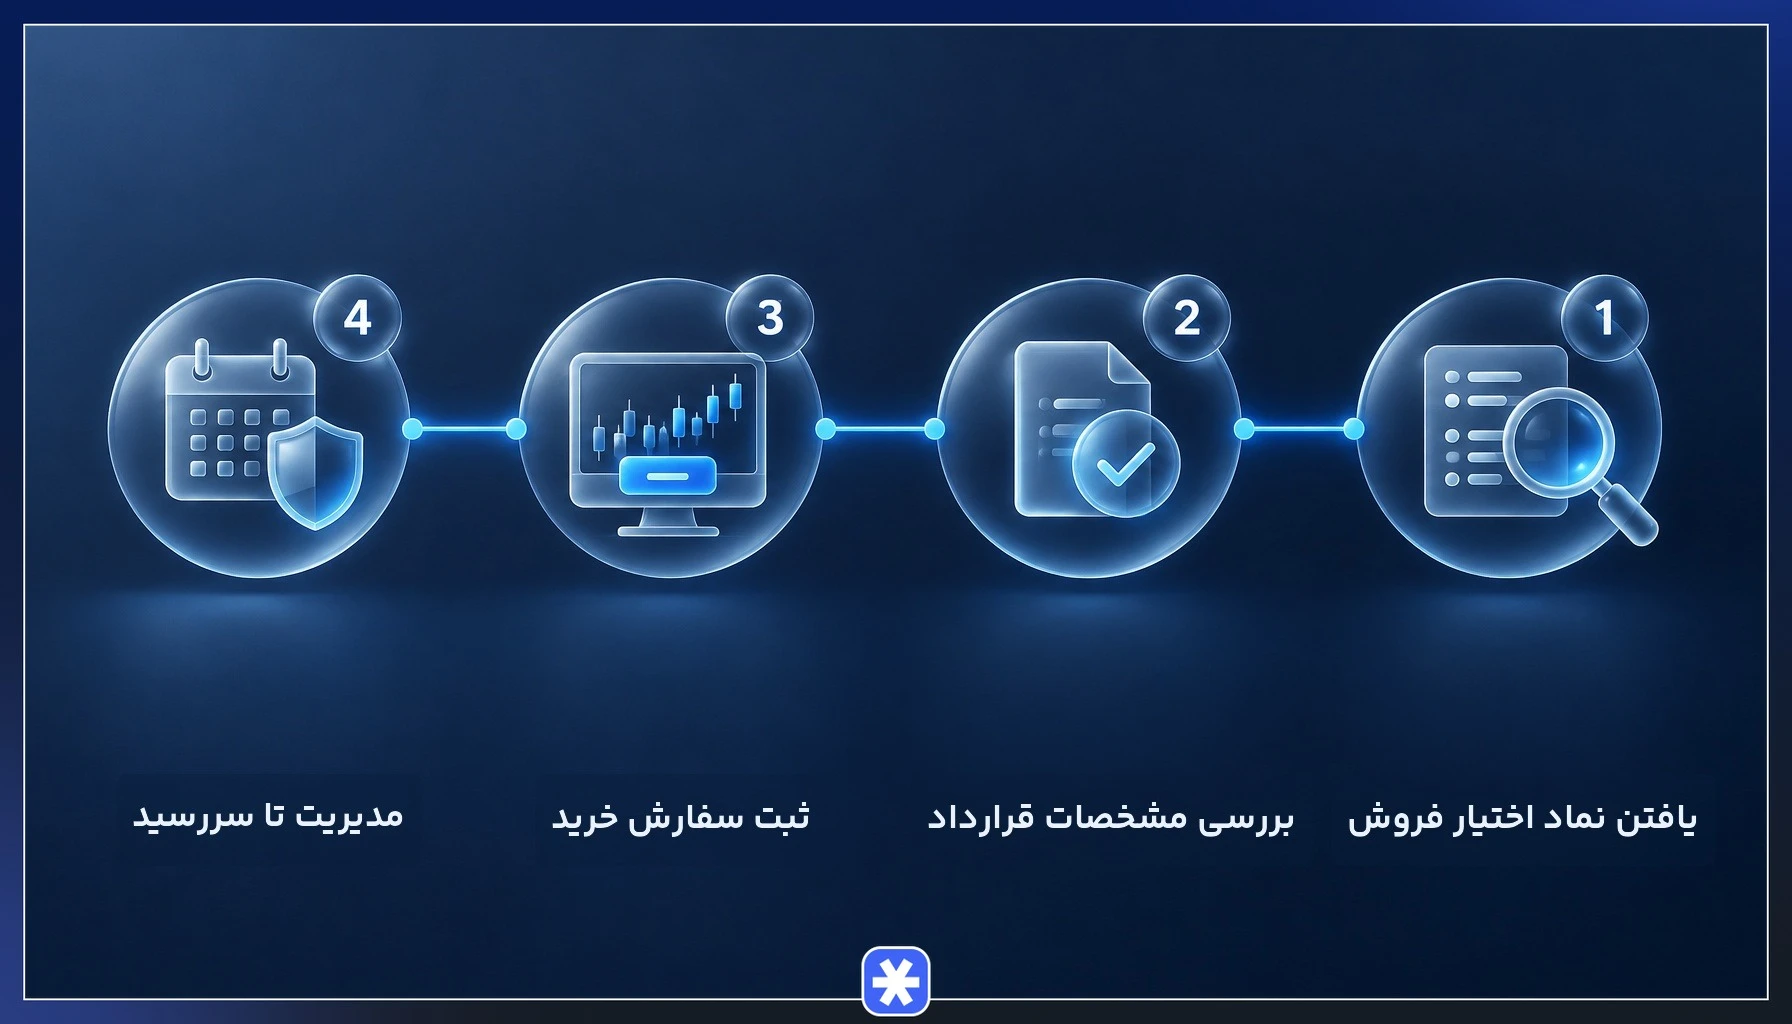
- پیدا کردن نماد اختیار فروش: در بازار اختیار معامله بورس تهران، نماد قراردادهای اختیار فروش با پیشوند «ط» شروع میشود و نام سهم پایه پس از آن میآید. قراردادهای فعال روی سهم خود را از فهرست نمادها پیدا کنید.
- بررسی مشخصات قرارداد: اندازه قرارداد، قیمت اعمال، تاریخ سررسید و نحوه اعمال و تسویه را در اطلاعیه رسمی بورس برای همان نماد بخوانید.
- محاسبه تعداد قرارداد: تعداد سهام خود را بر اندازه هر قرارداد تقسیم کنید تا پوشش با حجم دارایی هماندازه شود.
- بررسی نقدشوندگی: حجم معاملات، تعداد موقعیتهای باز و فاصله قیمت پیشنهادی خرید و فروش را ببینید تا در زمان نیاز بتوانید قرارداد را بفروشید.
- ثبت سفارش خرید: سفارش خرید قرارداد را در سامانه معاملاتی کارگزاری خود، مثلا ایزی تریدر، با قیمت و تعداد مشخص ثبت کنید.
- مدیریت تا سررسید: وضعیت قرارداد را پیگیری کنید و پیش از سررسید درباره فروش، اعمال یا رول آن تصمیم بگیرید.
کارمزدها، مقررات تسویه و شرایط اعمال در بورس تهران ممکن است تغییر کنند؛ پیش از هر معامله آنها را از اطلاعیههای رسمی بورس و کارگزاری خود بررسی کنید.
اجرای Protective Put در بازار کریپتو
در بازار کریپتو، روی رمزارزهای بزرگی مثل اتریوم و بیتکوین در صرافیهایی که بازار آپشن دارند میتوانید اختیار فروش بخرید. منطق استراتژی Protective Put همان است، ولی پیش از شروع بهتر است با سازوکار معاملات آپشن ارز دیجیتال و مشخصات قراردادهای صرافی آشنا شوید.
نوسان رمزارزها معمولا از سهام بزرگ بیشتر است و چون وگای اختیار فروش مثبت است، پریمیوم آنها هم نسبت به قراردادهای مشابه روی داراییهای کمنوسان گرانتر است. نحوه تسویه هم در هر صرافی فرق دارد؛ بعضی قراردادها نقدی و بعضی با تحویل دارایی تسویه میشوند و واحد تسویه ممکن است خود رمزارز یا استیبلکوین باشد.
ریسک طرف مقابل در این بازار اهمیت بیشتری دارد. پوشش فقط وقتی کار میکند که صرافی در زمان تسویه به تعهد خود عمل کند؛ مشکلاتی مثل هک، ورشکستگی یا محدودیت برداشت میتواند کل حفاظت را بیاثر کند، پس این ریسک را هم در تصمیم خود لحاظ کنید.
Protective Put؛ پرداخت هزینه آرامش یا هزینه اضافه؟
استراتژی Protective Put کف زیان را از پیش مشخص میکند و فرصت سود صعودی را حفظ میکند، ولی پریمیوم آن هزینهای واقعی است که اگر ریزشی رخ ندهد، برنمیگردد. پرسش اصلی این است که آیا قطعیت این پوشش ریسک برای شما ارزش آن هزینه را دارد یا نه.
اختیار فروش حمایتی وقتی منطقیتر است که موقعیت شما بزرگ است و افت شدید آن ضربه جدی به سرمایه میزند، دارایی را برای بلندمدت نگه میدارید و نمیخواهید آن را بفروشید، یا پیش از رویدادی پرریسک قرار دارید. اگر موقعیت کوچک است، دارایی نقدشوندگی بالایی دارد یا قرارداد مناسبی با نقدشوندگی کافی در دسترس نیست، حد ضرر یا کوچک کردن حجم موقعیت ممکن است راه کمهزینهتری باشد.
در هر حالت، پیش از ورود حداکثر زیان و نقطه سر به سر را با اعداد واقعی قرارداد حساب کنید و به خاطر داشته باشید که این پوشش، ریسک نقدشوندگی، تعهد طرف مقابل و هزینه تمدید را از بین نمیبرد.
سوالات متداول
۱. آیا برای اجرای Protective Put باید حتماً همزمان دارایی را خریداری کرد؟
۲. آیا استفاده از Protective Put سود معاملهگر را محدود میکند؟
۳. تفاوت Protective Put با خرید اختیار فروش بهتنهایی چیست؟
۴. اگر قیمت دارایی پایینتر از قیمت اعمال برود، بهتر است اختیار فروش را اعمال کرد یا فروخت؟
من انیس مسکینی هستم و به عنوان مدیر محتوای وبسایت فراز فعالیت میکنم. بیش از هفت سال است که به عنوان تریدر و تحلیلگر در بازارهای مالی حضور دارم و تمرکز اصلی من روی رصد دقیق مارکت، شکار فرصتهای معاملاتی و تحلیل سناریوهای اقتصادی است. هدف من این است که پیچیدهترین مفاهیم بازار را به محتوایی ارزشمند و کاربردی تبدیل کنم تا مخاطبان بتوانند با اتکا به دانش که بهترین اهرم در سرمایهگذاری است، تصمیمات دقیقتری بگیرند؛ چرا که باور دارم یک محتوای عالی دقیقا مانند یک ترید موفق، باید در بهترین زمان ممکن بالاترین بازدهی را ایجاد کند. در کنار تحلیل و مدیریت محتوا، شیفتهی ایدهپردازی خلاقانه و کشف زوایای پنهان و کمتر دیدهشدهی بازارهای مالی هستم.