لانگ پوت (Long Put) چیست؟ آموزش خرید اختیار فروش و مدیریت ریسک
مفاهیم پایه تحلیل و ترید
استراتژی لانگ پوت یکی از سادهترین روشها برای کسب سود از کاهش قیمت در بازار اختیار معامله است، آن هم با ریسکی که از لحظه ورود به معامله مشخص و محدود است. اگر میخواهید بدانید سود و زیان این معامله دقیقا چگونه محاسبه میشود و چرا گاهی با وجود افت قیمت، پوزیشن باز هم زیانده میشود، این راهنما پاسخ را قدمبهقدم ارائه میدهد. در ادامه، از تعریف و منطق خرید اختیار فروش شروع میکنیم و سپس فرمول نقطه سربه سر، حداکثر سود و زیان و مثالی عددی با چند سناریوی مختلف را بررسی میکنیم. بعد از آن، اثر پارامترهای یونانی، معیارهای انتخاب قیمت اعمال و سررسید، روش فیلتر کردن قراردادها، مقایسه با فروش استقراضی و نکات مدیریت ریسک را مرور خواهیم کرد.
استراتژی لانگ پوت چیست و چگونه کار میکند؟
استراتژی لانگ پوت (Long Put) یعنی خرید قرارداد اختیار فروش (Put Option) در ازای پرداخت مبلغی به نام پریمیوم (Premium). این قرارداد به خریدار حق میدهد (بدون اینکه تعهدی برای او ایجاد کند) دارایی پایه را تا تاریخ انقضا (Expiration Date) به قیمتی ثابت به نام قیمت اعمال (Strike Price) بفروشد. هرچه قیمت بازار پایینتر از قیمت اعمال برود، این حق ارزشمندتر میشود.
در طرف مقابل، فروشنده قرارداد پریمیوم را دریافت میکند و متعهد است در صورت اعمال، دارایی را به قیمت اعمال از خریدار بخرد. خریدار پس از خرید اختیار فروش میتواند قرارداد را پیش از سررسید در بازار بفروشد و اختلاف قیمت خرید و فروش را بهعنوان سود یا زیان ثبت کند، یا اگر قرارداد در سود باشد، آن را اعمال کند. شناخت حقوق و تعهدات دو طرف در ساختار قرارداد اختیار معامله پایه درک این استراتژی است.
هر قرارداد نماینده تعداد مشخصی از دارایی پایه است که به آن اندازه قرارداد میگویند و از بازاری به بازار دیگر فرق میکند؛ بنابراین سود و زیان هر واحد را باید در اندازه قرارداد ضرب کرد. استراتژی لانگ پوت تکپاست، یعنی فقط از یک موقعیت خرید تشکیل میشود و همین سادگی آن را به نقطه شروع مناسبی برای یادگیری معاملات نزولی در آپشن تبدیل میکند.
منطق و چشمانداز بازار در استراتژی Long Put
استراتژی لانگ پوت برای زمانی طراحی شده است که معاملهگر انتظار کاهش قابلتوجه قیمت دارایی پایه را دارد. افت جزئی برای سودآوری کافی نیست، چون قیمت باید آنقدر پایین بیاید که علاوه بر عبور از قیمت اعمال، هزینه پریمیوم را هم جبران کند. به همین دلیل این استراتژی با چشماندازی نزولی و قاطع همخوانی دارد، مثلا پس از شکست سطح حمایتی مهمی یا تایید روند نزولی در نمودار قیمت.
کاربرد دوم، پوشش ریسک است. سرمایهگذاری که سهم یا رمزارزی را در سبد خود نگه میدارد، با خرید اختیار فروش روی همان دارایی کفی برای زیان احتمالی خود تعیین میکند. در این حالت پوت نقش بیمهنامه را بازی میکند و پریمیوم هزینه این بیمه است. با این حال، هیچکدام از این دو کاربرد سود را تضمین نمیکند و اگر قیمت در بازه زمانی قرارداد به اندازه کافی افت نکند، بخشی یا تمام پریمیوم از دست میرود.
محاسبه سود، زیان و نقطه سربه سر در استراتژی لانگ پوت
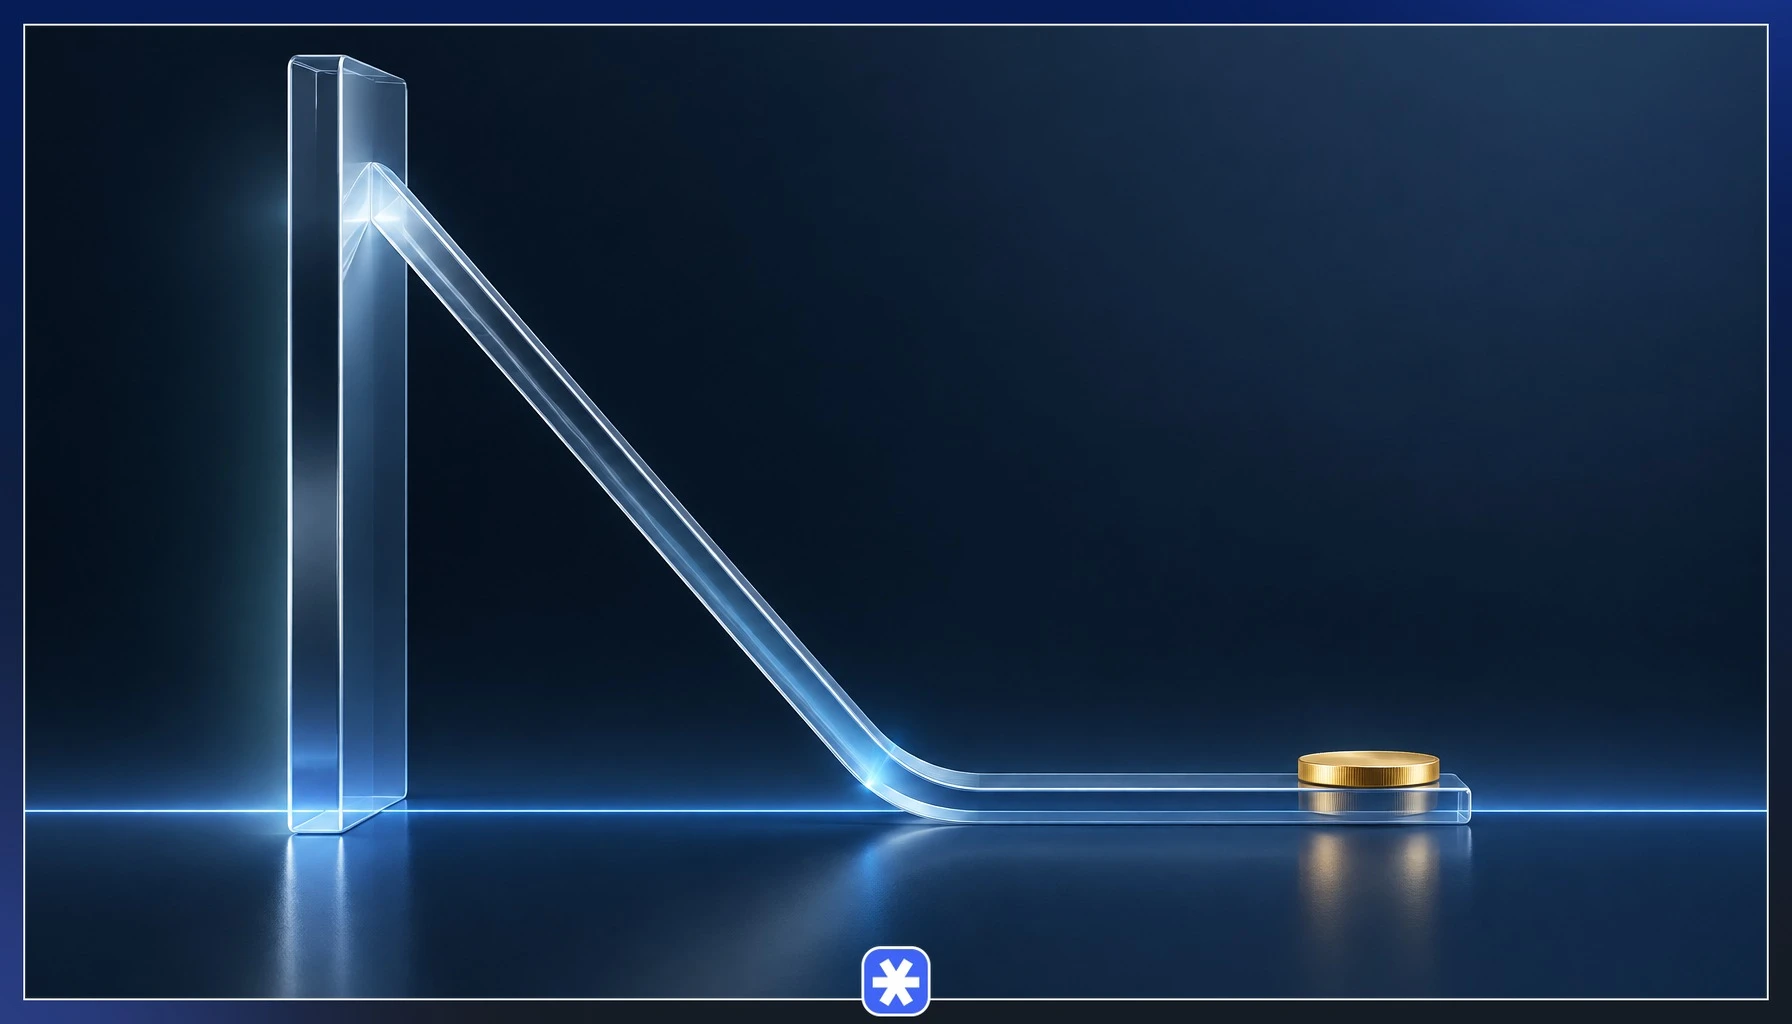
محاسبات استراتژی لانگ پوت بر سه عدد استوار است که شامل قیمت اعمال، پریمیوم پرداختی و قیمت دارایی در لحظه انقضا میشود. با داشتن این سه عدد، حداکثر زیان، حداکثر سود و نقطه سربه سر (Break-even Point) هر قرارداد پیش از ورود به معامله قابلمحاسبه است.
نمودار پرداخت (Payoff) سادهترین راه برای دیدن این رابطه است. محور افقی آن قیمت دارایی در انقضا و محور عمودی سود یا زیان را نشان میدهد. تا وقتی قیمت بالاتر از قیمت اعمال است، نمودار خطی افقی در سطح منفی پریمیوم است؛ زیر قیمت اعمال، خط با کاهش قیمت رو به بالا میرود، در نقطه سربه سر از محور صفر عبور میکند و وارد ناحیه سود میشود.
حداکثر زیان و حداکثر سود
حداکثر زیان در استراتژی لانگ پوت به مبلغ پریمیوم پرداختی (بهعلاوه کارمزد معاملات) محدود است. اگر قیمت در تاریخ انقضا برابر یا بالاتر از قیمت اعمال باشد، قرارداد بیارزش منقضی میشود و خریدار کل پریمیوم را از دست میدهد، اما زیانی بیش از این مبلغ متحمل نمیشود. به همین دلیل ریسک معامله از لحظه ورود کاملا مشخص است.
حداکثر سود بزرگ است اما سقف دارد. برخی منابع سود پوت را نامحدود معرفی میکنند، در حالی که قیمت هر دارایی حداکثر تا صفر کاهش مییابد. سقف سود از رابطه (قیمت اعمال منهای پریمیوم) ضرب در اندازه قرارداد بهدست میآید و فقط وقتی محقق میشود که قیمت دارایی به صفر برسد. مثلا با قیمت اعمال ۵۰ دلار و پریمیوم پنج دلار، سقف سود برای هر واحد دارایی ۴۵ دلار است.
فرمول محاسبه نقطه سربه سر
نقطه سربه سر = قیمت اعمال − پریمیوم پرداختی (برای هر واحد دارایی)
اگر قیمت دارایی در انقضا پایینتر از این نقطه باشد، پوزیشن سودده است. اگر قیمت بین نقطه سربه سر و قیمت اعمال بایستد، قرارداد ارزش ذاتی دارد اما این ارزش کمتر از پریمیوم است و فقط بخشی از هزینه برمیگردد. در مثال قبل، نقطه سربه سر برابر ۵۰ منهای پنج، یعنی ۴۵ دلار است؛ جالب است که در استراتژی لانگ پوت، سقف سود هر واحد از نظر عددی با همین نقطه برابر است.
کارمزد خرید و فروش یا اعمال قرارداد عملا به هزینه ورود اضافه میشود. بنابراین نقطه سربه سر واقعی کمی پایینتر از عدد فرمول است و قیمت باید اندکی بیشتر افت کند تا معامله پس از کسر همه هزینهها سودده شود.
مثال عددی و کاربردی از معامله با استراتژی Long Put
در این مثال کاملا فرضی (اعداد نماینده قیمت واقعی بازار نیستند)، قیمت اتریوم (ETH) را ۲ هزار دلار در نظر میگیریم. معاملهگری که انتظار افت قیمت را دارد، قرارداد پوتی با قیمت اعمال ۱ هزار و ۹۰۰ دلار و سررسید حدود دو ماه میخرد و ۸۰ دلار پریمیوم میپردازد. اندازه قرارداد یک اتریوم فرض شده و کارمزد برای سادگی محاسبه صفر در نظر گرفته شده است.
با این فرضها، حداکثر زیان ۸۰ دلار، نقطه سربه سر ۱ هزار و ۸۲۰ دلار (۱ هزار و ۹۰۰ منهای ۸۰) و حداکثر سود ۱ هزار و ۸۲۰ دلار است که فقط با صفر شدن قیمت اتریوم بهدست میآید. جدول زیر نتیجه معامله را در تاریخ انقضا برای چند سناریو نشان میدهد.
| سناریو | قیمت اتریوم در انقضا | ارزش ذاتی پوت | سود یا زیان نهایی |
|---|---|---|---|
| بالاتر از قیمت اعمال | ۲ هزار و ۱۰۰ دلار | صفر | زیان ۸۰ دلار (کل پریمیوم) |
| بین قیمت اعمال و نقطه سربه سر | ۱ هزار و ۸۷۰ دلار | ۳۰ دلار | زیان ۵۰ دلار |
| برابر نقطه سربه سر | ۱ هزار و ۸۲۰ دلار | ۸۰ دلار | صفر |
| پایینتر از نقطه سربه سر | ۱ هزار و ۶۰۰ دلار | ۳۰۰ دلار | سود ۲۲۰ دلار |
در سناریوی آخر، قیمت اتریوم ۲۰ درصد نسبت به قیمت اولیه ۲ هزار دلاری کاهش یافته، اما سود ۲۲۰ دلاری معادل ۲۷۵ درصد از پریمیوم پرداختی است. این اختلاف، اثر اهرمی خرید پوت را نشان میدهد. توجه کنید که این جدول فقط وضعیت لحظه انقضا را نشان میدهد؛ پیش از سررسید، قیمت قرارداد علاوه بر ارزش ذاتی، ارزش زمانی هم دارد و به عوامل بخش بعد وابسته است.
تاثیر پارامترهای یونانی بر معامله Long Put
نمودار پرداخت نتیجه نهایی را نشان میدهد، اما ارزش قرارداد پیش از انقضا به عوامل دیگری هم وابسته است. پارامترهای یونانی (Greeks) میزان حساسیت قیمت اختیار فروش به تغییر قیمت دارایی، گذر زمان و تغییر نوسانات را اندازه میگیرند. در استراتژی لانگ پوت، معاملهگری که پیش از سررسید از پوزیشن خارج میشود، بدون شناخت این پارامترها نمیتواند توضیح دهد چرا گاهی با وجود حرکت درست قیمت، ارزش قرارداد او کم شده است.
فرسایش زمانی و افت نوسانات دو عامل اصلی چنین وضعیتی هستند. جدول زیر علامت هر پارامتر را در پوزیشن خرید پوت خلاصه میکند و زیربخشهای بعدی هرکدام را توضیح میدهند.
| پارامتر | علامت در لانگ پوت | معنای عملی برای خریدار |
|---|---|---|
| دلتا (Delta) | منفی | با کاهش قیمت دارایی، ارزش پوت افزایش مییابد |
| گاما (Gamma) | مثبت | با ادامه افت قیمت، دلتا منفیتر میشود و سود سریعتر رشد میکند |
| تتا (Theta) | منفی | گذر هر روز از ارزش زمانی قرارداد میکاهد |
| وگا (Vega) | مثبت | افزایش نوسان ضمنی ارزش پوت را بالا میبرد و کاهش آن ارزش را پایین میآورد |
دلتا و گاما در پوزیشن لانگ پوت
دلتا نشان میدهد با هر یک دلار تغییر در قیمت دارایی پایه، قیمت پوت تقریبا چقدر تغییر میکند. دلتای لانگ پوت منفی و بین صفر تا منفی یک است. قراردادهای عمیقا خارج از پول دلتایی نزدیک صفر دارند و به حرکت قیمت واکنش کمی نشان میدهند، قرارداد به پول دلتایی حدود منفی ۰٫۵ دارد و هرچه قیمت پایینتر برود و قرارداد عمیقتر در پول شود، دلتا به منفی یک نزدیکتر میشود و پوت تقریبا همپای دارایی پایه حرکت میکند.
گاما نرخ تغییر دلتاست و برای خریدار پوت مثبت است. بیشترین مقدار گاما نزدیک قیمت اعمال قرار دارد، یعنی در این ناحیه هر افت قیمت، دلتا را سریعتر منفیتر میکند و سرعت افزایش سود بیشتر میشود. در جهت مخالف، با رشد قیمت دارایی دلتا به صفر نزدیک میشود و سرعت کاهش ارزش قرارداد کند میشود؛ به همین دلیل گامای مثبت در کنار سقف زیان، ساختار نامتقارن سود و زیان را به نفع خریدار شکل میدهد.
تتا و اثر فرسایش زمانی
ارزش هر پوت از دو جزء ارزش ذاتی و ارزش زمانی تشکیل میشود. تتا مقدار کاهش روزانه ارزش زمانی را نشان میدهد و برای خریدار منفی است؛ یعنی حتی اگر قیمت دارایی ثابت بماند، فرسایش زمانی (Time Decay) هر روز بخشی از پریمیوم پرداختی را از ارزش قرارداد کم میکند.
این فرسایش با سرعت یکنواخت پیش نمیرود. در هفتههای پایانی مانده به تاریخ انقضا، بهویژه برای قراردادهای به پول و خارج از پول، سرعت کاهش ارزش زمانی بیشتر میشود و در روز سررسید فقط ارزش ذاتی باقی میماند.
بنابراین در استراتژی لانگ پوت، زمان علیه خریدار کار میکند و انتخاب سررسید به اندازه پیشبینی جهت قیمت اهمیت دارد. این موضوع در بخش انتخاب زمان باقیمانده تا انقضا با جزئیات بیشتری بررسی شده است.
وگا و نقش نوسانات
وگا حساسیت قیمت اختیار فروش به تغییر نوسان ضمنی (Implied Volatility) را نشان میدهد و برای خریدار مثبت است. نوسان ضمنی انتظار بازار از دامنه حرکت آینده قیمت است و افزایش آن، که اغلب در دورههای ترس و افت بازار رخ میدهد، ارزش پوت را بالا میبرد، حتی اگر قیمت دارایی تغییر چندانی نکرده باشد.
حالت عکس برای خریدار پرخطرتر است. پس از رویدادهای خبری مثل انتشار گزارش سود شرکت یا دادههای مهم اقتصادی، نوسان ضمنی ممکن است بهسرعت کاهش یابد و این کاهش میتواند حتی با افت قیمت دارایی، ارزش پوت را پایین بیاورد و پوزیشن را زیانده کند.
به همین دلیل، خرید پوت در اوج نوسان ضمنی به معنای پرداخت پریمیوم گرانتر و نیاز به افت بزرگتر برای رسیدن به سود است. مقایسه سطح فعلی نوسان ضمنی با محدوده معمول همان دارایی پیش از خرید، به پرهیز از این هزینه پنهان کمک میکند.
قواعد و معیارهای انتخاب قیمت اعمال و تاریخ انقضای مناسب
پیش از هر خرید پوت، دو تصمیم کلیدی گرفته میشود که شامل انتخاب قیمت اعمال و انتخاب تاریخ انقضا است. این دو انتخاب هزینه ورود، میزان افت لازم برای سودآوری، حساسیت پوزیشن به حرکت قیمت و سرعت فرسایش ارزش زمانی را تعیین میکنند.
در استراتژی لانگ پوت قراردادی که برای سناریوی افت تند و کوتاهمدت مناسب است، برای افت تدریجی و طولانیمدت کارایی کمتری دارد. بنابراین انتخاب باید با اندازه افتی که انتظار دارید و بازه زمانی تحلیل خود همخوان باشد.
انتخاب قیمت اعمال در پول، به پول یا خارج از پول
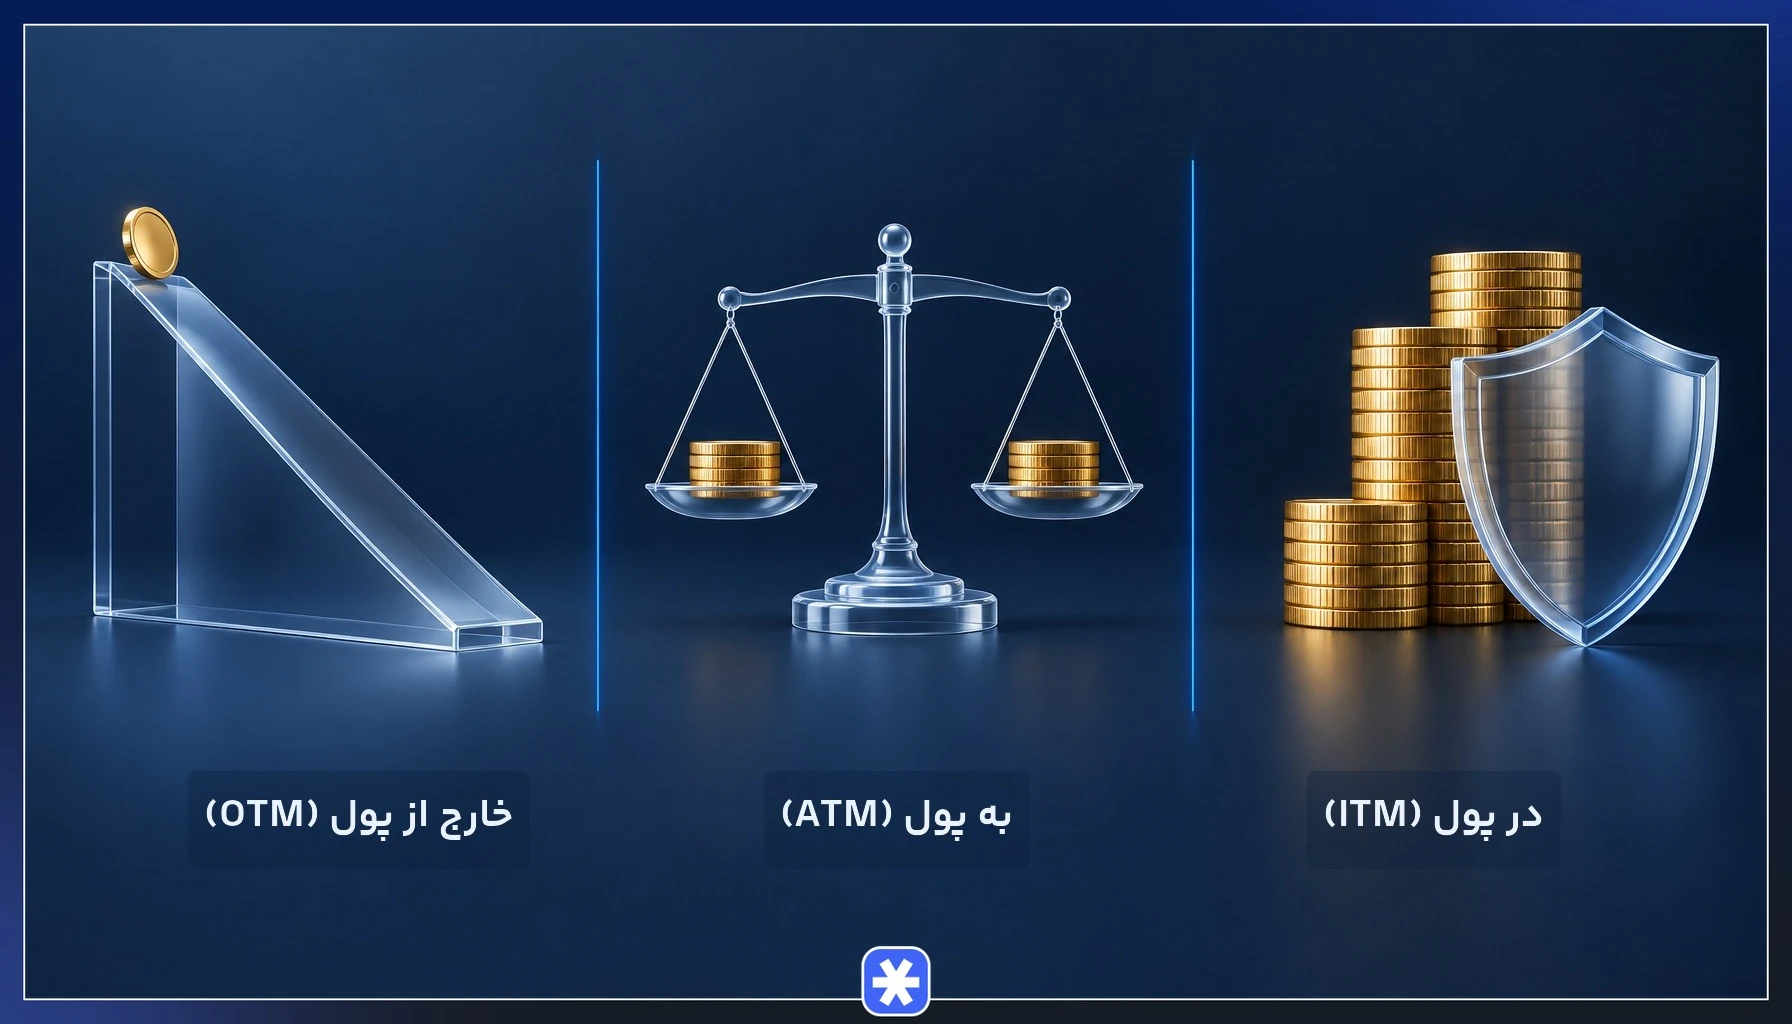
برای اختیار فروش، قرارداد در پول (ITM) قیمت اعمالی بالاتر از قیمت فعلی دارایی دارد، قرارداد به پول (ATM) قیمت اعمالی نزدیک قیمت فعلی و قرارداد خارج از پول (OTM) قیمت اعمالی پایینتر از قیمت فعلی. جدول زیر این سه حالت را با معیارهای اصلی مقایسه میکند.
| معیار | در پول | به پول | خارج از پول |
|---|---|---|---|
| هزینه پریمیوم | بیشترین (شامل ارزش ذاتی) | متوسط | کمترین |
| افت لازم برای رسیدن به سود | کمترین | متوسط | بیشترین |
| دلتا | نزدیک منفی یک، بسته به عمق | حدود منفی ۰٫۵ | نزدیک صفر |
| ریسک از دست رفتن کامل پریمیوم | کمتر | متوسط | بیشترین |
| متناسب با | نگاه محافظهکارانه و افت متوسط | تعادل میان هزینه و حساسیت | انتظار افت تند و بزرگ |
قرارداد در پول گرانتر است اما با افت کمتری سودده میشود و رفتاری نزدیک به دارایی پایه دارد. قرارداد خارج از پول ارزانتر است، ولی ارزان بودن آن به معنای ریسک کمتر نیست؛ چون احتمال بیارزش شدن آن بیشتر است و برای سودآوری به افت بزرگتری نیاز دارد.
زمان باقیمانده تا انقضا
قاعده سرانگشتی رایج میان معاملهگران آپشن، انتخاب سررسیدی حدود ۴۵ روز یا بیشتر است. این فاصله به پیشبینی فرصت تحقق میدهد و قرارداد را از دورهای دور نگه میدارد که فرسایش زمانی در آن شتاب میگیرد. این عدد قانونی قطعی نیست و در استراتژی لانگ پوت باید با بازه زمانی تحلیل شما هماهنگ شود.
بدهبستان این انتخاب روشن است. سررسید دورتر پریمیوم گرانتری دارد، چون ارزش زمانی بیشتری در قیمت آن لحاظ شده است، اما تتای روزانه کمتری دارد و خطای زمانبندی را بهتر تحمل میکند. سررسید نزدیک ارزانتر است، ولی برای سودآوری به افت سریع قیمت نیاز دارد و فرصتی برای جبران حرکتهای خلاف جهت باقی نمیگذارد. در خرید اختیار فروش، معاملهگر عملا میان هزینه کمتر و زمان بیشتر یکی را ترجیح میدهد.
در بازار اختیار معامله بورس ایران، تعداد سررسیدهای در دسترس برای هر دارایی پایه محدودتر است و همیشه امکان انتخاب سررسید دلخواه وجود ندارد. در این شرایط، بررسی نقدشوندگی هر سررسید و فاصله واقعی آن تا تاریخ انقضا اهمیت بیشتری پیدا میکند.
نحوه یافتن سیگنالهای لانگ پوت و فیلتر کردن قراردادها با ابزارهای دیدهبان
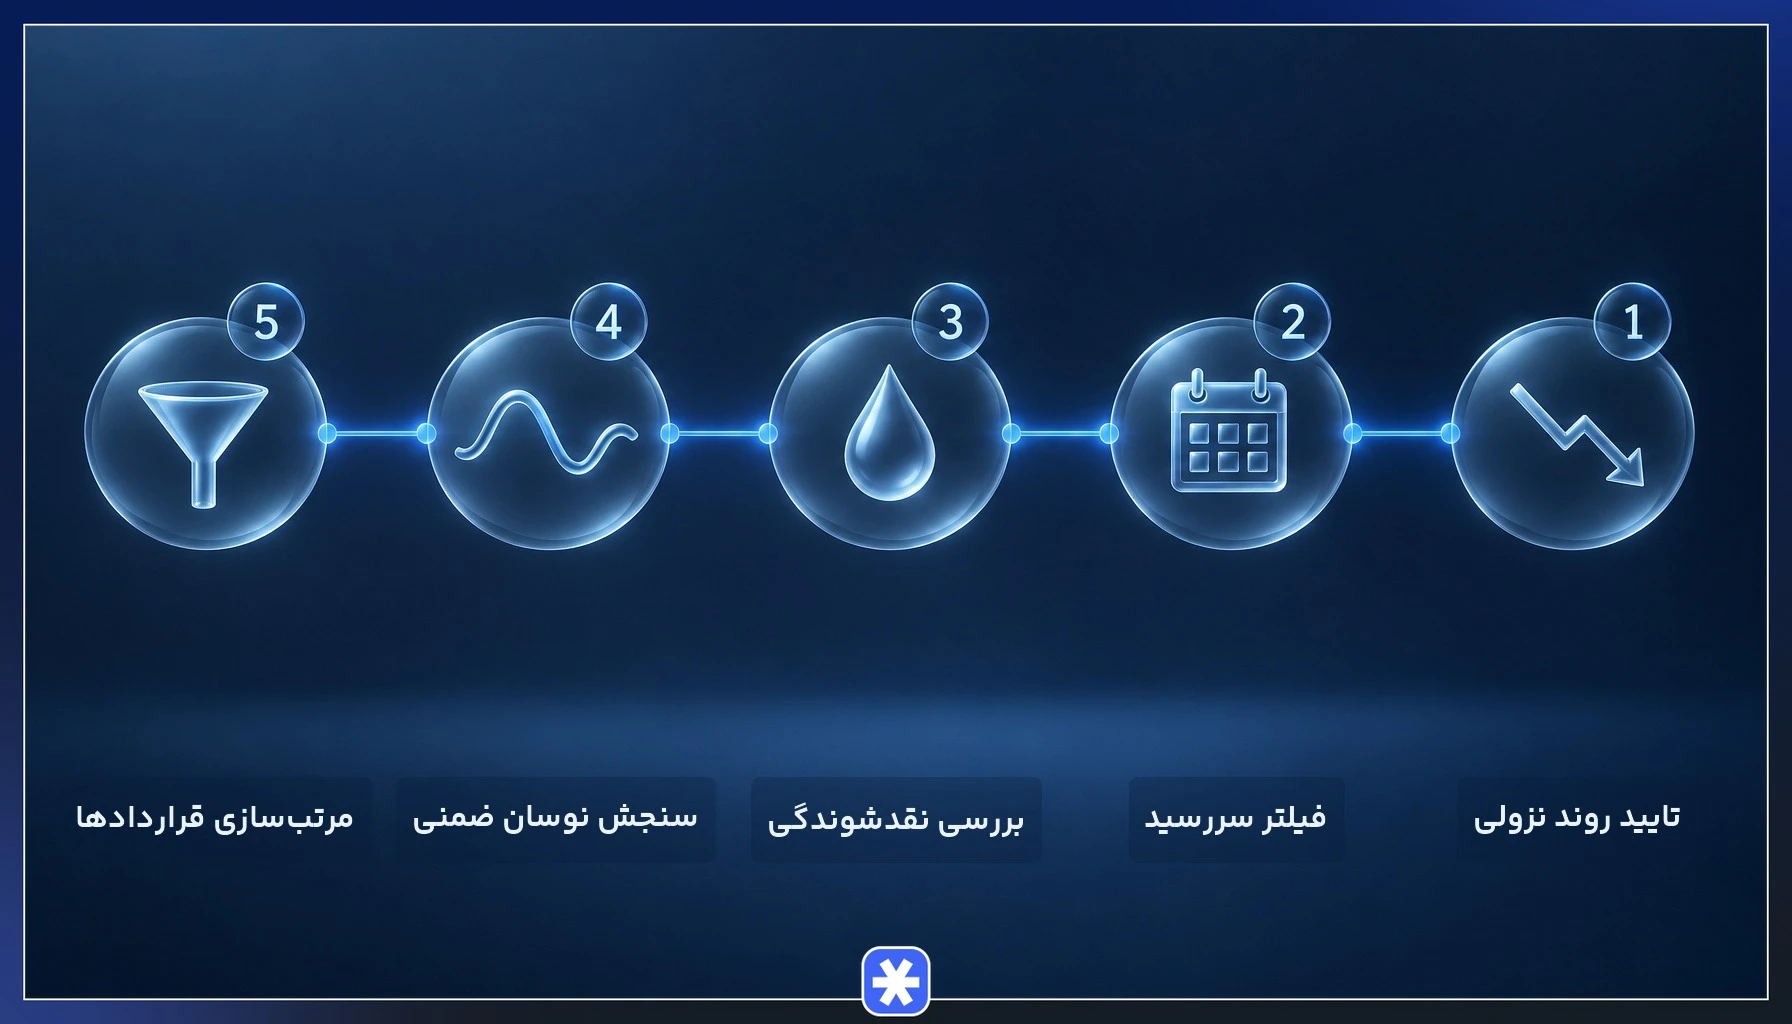
- تایید روند نزولی: روند دارایی را در تایمفریمهای بالاتر مثل روزانه و هفتگی بررسی کنید و مطمئن شوید قیمت روی سطح حمایتی مهمی قرار ندارد، چون واکنش مثبت به حمایت میتواند پیش از افت پیشبینیشده، ارزش پوت را از بین ببرد.
- فیلتر سررسید: قراردادهای خیلی نزدیک به تاریخ انقضا را حذف کنید و فقط سررسیدهایی را نگه دارید که با بازه زمانی تحلیل شما همخوان هستند.
- بررسی نقدشوندگی: حجم معاملات، حجم موقعیتهای باز (Open Interest) و فاصله پیشنهاد خرید و فروش (Bid-Ask Spread) را بسنجید؛ فاصله زیاد میان این دو پیشنهاد هزینه پنهان ورود و خروج را بالا میبرد.
- سنجش نوسان ضمنی: سطح فعلی نوسان ضمنی را با محدوده معمول همان دارایی مقایسه کنید و از خرید در اوج آن که پریمیوم را گران میکند، پرهیز کنید.
- مرتبسازی قراردادها: قراردادهای باقیمانده را بر اساس قیمت اعمال، دلتا، فاصله نقطه سربه سر از قیمت فعلی و نسبت پریمیوم به افت لازم مرتب کنید تا گزینهای متناسب با انتظار خود از اندازه افت انتخاب شود.
دیدهبان آپشن در پلتفرمها امکان اعمال بخشی از این فیلترها، از جمله سررسید، قیمت اعمال، حجم و موقعیتهای باز را فراهم میکند و فهرست قراردادهای اختیار فروش را سریعتر کوتاه میکند. ابزارهای مشابه در سایر پلتفرمها هم کارکرد نزدیکی دارند.
هیچ ترکیبی از فیلترها سودآوری استراتژی لانگ پوت را تضمین نمیکند. خروجی دیدهبان فقط فهرستی از قراردادهای قابلبررسی است و تصمیم نهایی برای خرید اختیار فروش به تحلیل جهت، اندازه و زمان حرکت قیمت وابسته است.
مزایا و معایب بهکارگیری استراتژی لانگ پوت
استراتژی لانگ پوت در کنار ساختار ساده و ریسک مشخص، محدودیتهایی دارد که پیش از استفاده باید آنها را سنجید.
مزایا
- ریسک محدود: حداکثر زیان از ابتدا مشخص و برابر پریمیوم پرداختی بهعلاوه کارمزد است.
- اهرم: با سرمایهای کمتر از ارزش دارایی پایه، میتوان از افت قیمت آن سود قابلتوجهی نسبت به پریمیوم پرداختی گرفت.
- بینیازی از استقراض: برای کسب سود از کاهش قیمت لازم نیست دارایی را قرض بگیرید یا وثیقه سنگین بگذارید.
- کاربرد پوششی: همین قرارداد میتواند سبد دارایی موجود را در برابر افت قیمت بیمه کند.
معایب
- از دست رفتن کامل پریمیوم: اگر قیمت تا سررسید زیر قیمت اعمال نرود، کل مبلغ پرداختی از دست میرود.
- فرسایش زمانی: ارزش زمانی قرارداد هر روز کاهش مییابد، حتی اگر قیمت دارایی ثابت بماند.
- حساسیت به افت نوسانات: کاهش نوسان ضمنی میتواند با وجود حرکت درست قیمت، ارزش پوت را پایین بیاورد.
- محدودیت زمانی: پیشبینی درست جهت کافی نیست و افت قیمت باید در بازه زمانی قرارداد و به اندازه کافی رخ دهد.
مقایسه استراتژی لانگ پوت با فروش استقراضی
فروش استقراضی (Short Selling) یعنی قرض گرفتن دارایی، فروش آن به قیمت فعلی و بازخرید آن در قیمت پایینتر برای بازگرداندن به قرضدهنده. هر دو روش از کاهش قیمت سود میبرند، اما ساختار ریسک و هزینه آنها تفاوت اساسی دارد.
| معیار | لانگ پوت | فروش استقراضی |
|---|---|---|
| حداکثر زیان | محدود به پریمیوم و کارمزد | از نظر تئوری نامحدود، چون قیمت سقفی برای رشد ندارد |
| سرمایه موردنیاز | فقط پریمیوم | وثیقه یا مارجین که بخش قابلتوجهی از ارزش موقعیت است |
| اثر زمان | فرسایش زمانی هر روز از ارزش قرارداد میکاهد | زمان مستقیما ارزش موقعیت را کم نمیکند، اما هزینه نگهداری با گذر زمان انباشته میشود |
| هزینهها | پریمیوم و کارمزد معامله | کارمزد معامله، هزینه استقراض و در برخی بازارها پرداخت سود نقدی به قرضدهنده |
| محدودیت زمانی | تاریخ انقضای مشخص | سررسید ثابت ندارد، مگر قرضدهنده دارایی را فراخواند |
| ریسک اخطار افزایش وثیقه | ندارد | دارد |
خرید اختیار فروش برای معاملهگری مناسبتر است که میخواهد زیان خود را از ابتدا محدود کند و پیشبینی زمانی مشخصی دارد. فروش استقراضی برای نگهداشتن موقعیت نزولی در بازههای طولانیتر و بدون نگرانی از سررسید کاربرد دارد، اما به مدیریت دقیق وثیقه و تحمل ریسک زیان بالاتر نیاز دارد.
نکات مدیریت ریسک و نحوه ورود و خروج از پوزیشن Long Put
محدود بودن حداکثر زیان در استراتژی لانگ پوت به معنای بینیازی از برنامه ریسک نیست؛ تکرار چند معامله ناموفق با پوزیشنهای بزرگ میتواند بخش زیادی از سرمایه را از بین ببرد. رعایت اصول مدیریت سرمایه در کنار نکات زیر، رفتار معاملاتی را منظمتر میکند.
- اندازه پوزیشن: فقط مبلغی را صرف پریمیوم کنید که از دست رفتن کامل آن برای شما قابلتحمل است و درصد کوچکی از کل سرمایه را تشکیل میدهد.
- حد سود و حد زیان قیمتی: پیش از ورود مشخص کنید در چه ارزشی از قرارداد خارج میشوید، مثلا وقتی ارزش پوت به نیمی از پریمیوم پرداختی برسد یا قیمت دارایی به هدف نزولی شما برسد.
- حد زیان زمانی: اگر تا زمان مشخصی پیش از سررسید، افت پیشبینیشده رخ نداد، پوزیشن را ببندید تا ارزش زمانی باقیمانده در شتاب فرسایش پایانی از بین نرود.
- خروج پیش از سررسید: فروش قرارداد در بازار، علاوه بر ارزش ذاتی، ارزش زمانی باقیمانده را هم نقد میکند. بنابراین در یک قیمت مشخص از دارایی، مبلغ بیشتری از اعمال یا نگهداشتن تا تاریخ انقضا بهدست میدهد. البته با خروج زودتر، سود احتمالی ادامهی افت قیمت هم از دست میرود.
- تفاوت بستن و اعمال: بستن یعنی فروش همان قرارداد در بازار، اما اعمال قرارداد یعنی فروش دارایی پایه به قیمت اعمال یا تسویه نقدی که فقط ارزش ذاتی را محقق میکند.
- تمرین با سرمایه کم: پیش از افزایش حجم، چند معامله کوچک انجام دهید تا رفتار قیمت قرارداد را در عمل ببینید.
اگر پریمیوم پوت بهدلیل نوسان ضمنی بالا گران است، میتوان استراتژی را به بیر پوت اسپرد (Bear Put Spread) گسترش داد؛ یعنی همزمان با خرید پوت، پوتی با قیمت اعمال پایینتر فروخت. این کار هزینه ورود را کم میکند، اما سقف سود را هم پایینتر میآورد.
محتوای این مقاله صرفا آموزشی است و توصیه سرمایهگذاری یا پیشنهاد خرید و فروش هیچ قراردادی به شمار نمیرود. هر معامله آپشن، حتی با ریسک محدود، احتمال از دست رفتن کل مبلغ پرداختی را دارد.
لانگ پوت؛ ابزاری با ریسک محدود برای بهرهگیری از کاهش قیمت
استراتژی لانگ پوت سادهترین روش برای کسب سود از افت قیمت در بازار آپشن است. حداکثر زیان آن به پریمیوم پرداختی محدود است، سود آن با کاهش قیمت رشد میکند و سقف آن با رسیدن قیمت دارایی به صفر تعیین میشود. نقطه سربه سر نیز از کسر پریمیوم از قیمت اعمال بهدست میآید و پیش از هر ورود قابلمحاسبه است.
با این حال، سود در استراتژی لانگ پوت فقط به پیشبینی درست جهت بستگی ندارد. اندازه و زمان افت قیمت هم باید درست پیشبینی شود، چون تتا هر روز از ارزش قرارداد میکاهد و افت نوسان ضمنی میتواند بخشی از سود را از بین ببرد. انتخاب آگاهانه قیمت اعمال و سررسید، بررسی نقدشوندگی و برنامه خروج مشخص، خرید اختیار فروش را از شرطبندی ساده به معاملهای حسابشده تبدیل میکند. پس از تسلط بر این ساختار تکپا، آشنایی با سایر استراتژیهای اختیار معامله گام منطقی بعدی است.
سوالات متداول
۱. بهترین زمان تا انقضا (DTE) برای خرید اختیار فروش چقدر است؟
۲. تفاوت استراتژی لانگ پوت با پروتکتیو پوت چیست؟
۳. آیا باید اختیار فروش خریداریشده را تا تاریخ انقضا نگه داشت یا زودتر بست؟
۴. چرا ممکن است با وجود کاهش قیمت دارایی، پوزیشن لانگ پوت زیانده باشد؟
من انیس مسکینی هستم و به عنوان مدیر محتوای وبسایت فراز فعالیت میکنم. بیش از هفت سال است که به عنوان تریدر و تحلیلگر در بازارهای مالی حضور دارم و تمرکز اصلی من روی رصد دقیق مارکت، شکار فرصتهای معاملاتی و تحلیل سناریوهای اقتصادی است. هدف من این است که پیچیدهترین مفاهیم بازار را به محتوایی ارزشمند و کاربردی تبدیل کنم تا مخاطبان بتوانند با اتکا به دانش که بهترین اهرم در سرمایهگذاری است، تصمیمات دقیقتری بگیرند؛ چرا که باور دارم یک محتوای عالی دقیقا مانند یک ترید موفق، باید در بهترین زمان ممکن بالاترین بازدهی را ایجاد کند. در کنار تحلیل و مدیریت محتوا، شیفتهی ایدهپردازی خلاقانه و کشف زوایای پنهان و کمتر دیدهشدهی بازارهای مالی هستم.