بهترین بازار برای سرمایه گذاری در ۱۰ سال آینده کدام است؟
آموزش بازارهای مالی
انتخاب بهترین سرمایه گذاری در ده سال آینده تصمیمی است که مسیر دارایی شما را در برابر تورم و نوسانهای اقتصادی ایران تعیین میکند. اگر میخواهید بدانید طلا، مسکن، بورس، ارز دیجیتال و صندوقهای مالی هرکدام چه جایگاهی در برنامهای ده ساله دارند، این راهنما تصویر روشن و کاربردی از هر بازار پیش روی شما میگذارد.
در ادامه، بازدهی بازارهای مالی ایران در دهه گذشته را مرور میکنیم، مزایا و ریسک هر بازار را کنار هم میگذاریم، به روندهای تازهای مثل انرژیهای پاک و تامین مالی جمعی میپردازیم و در پایان سه الگوی سبد سرمایهگذاری متناسب با سطوح مختلف ریسکپذیری را معرفی میکنیم. محتوای این مقاله جنبه آموزشی دارد و جایگزین مشاوره مالی شخصی نیست.
چرا برنامهریزی برای سرمایهگذاری ۱۰ ساله در شرایط تورمی ضرورت دارد؟
وقتی نرخ تورم برای سالهای پیاپی بالا میماند، پولی که بدون برنامه در حساب بانکی نگه داشته میشود بهتدریج قدرت خرید خود را از دست میدهد. طبق آمارهای بانک مرکزی و مرکز آمار ایران، تورم سالانه در بسیاری از سالهای دهه اخیر بالای ۳۰ درصد بوده است. با چنین نرخی، قدرت خرید پول نقد در کمتر از سه سال تقریبا نصف میشود و حفظ ارزش پول به نیازی جدی برای هر خانوار تبدیل میشود.
افق زمانی ده ساله به سرمایهگذار فرصت میدهد نوسانهای کوتاهمدت را پشت سر بگذارد و از رشد واقعی داراییها بهره ببرد. بازارهایی مانند بورس یا مسکن ممکن است در بازههای چندماهه افت سنگینی را تجربه کنند، اما در بازهای طولانی، روند کلی آنها بیشتر از تورم و رشد اقتصادی تاثیر میگیرد. برنامهریزی بلندمدت همچنین جلوی تصمیمهای هیجانی را میگیرد و امکان بهرهگیری از اثر مرکب سود را فراهم میکند.
برای پیدا کردن بهترین روش سرمایه گذاری در ایران، پیش از انتخاب بازار باید هدف مالی، میزان سرمایه، نیاز احتمالی به نقدینگی و تحمل خود در برابر زیان را مشخص کنید. بهترین سرمایه گذاری در ده سال آینده برای هر فرد گزینهای است که با این چهار عامل هماهنگ باشد و شناخت اصول مدیریت ریسک در شرایط تورمی پایه همه تصمیمهایی است که در بخشهای بعدی به آنها میپردازیم.
بررسی بازدهی تاریخی بازارهای مالی ایران در ۱۰ سال گذشته
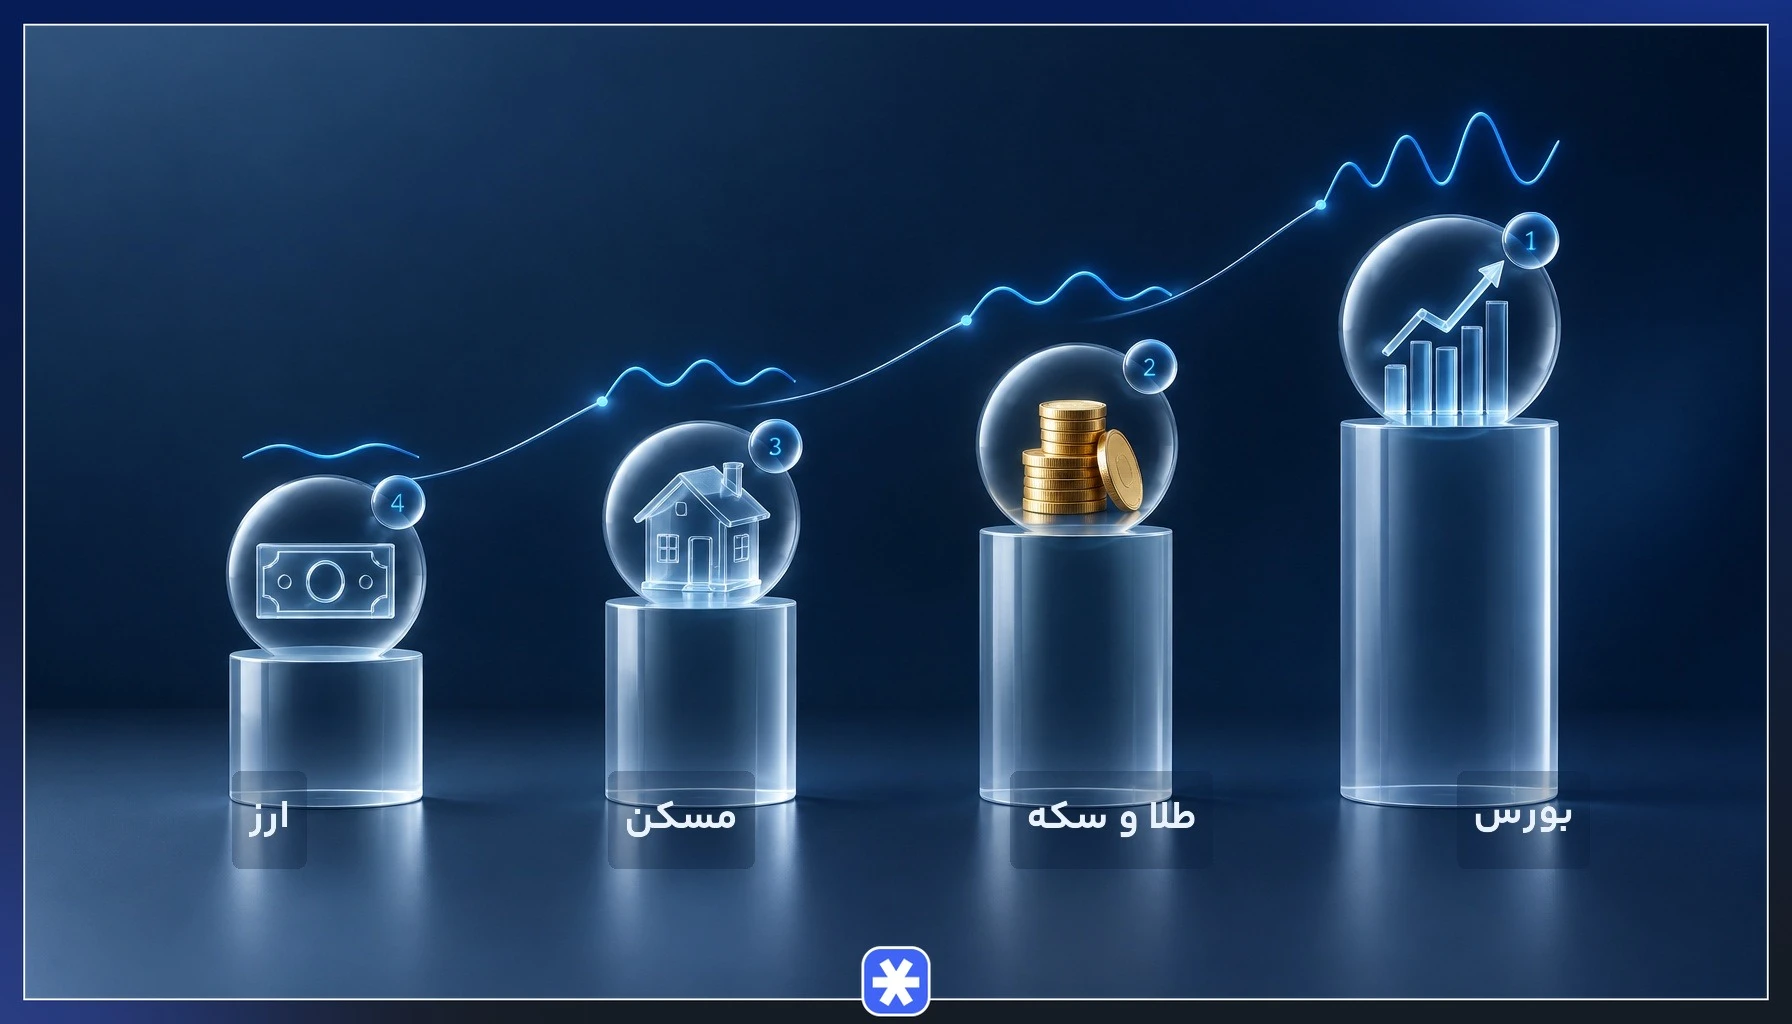
مرور بازدهی بازارهای مالی ایران در دهه گذشته نشان میدهد تقریبا همه داراییهای اصلی از نظر اسمی چندین برابر شدهاند، اما مسیر، سرعت رشد و شدت نوسان آنها تفاوت زیادی داشته است. در این دوره، طلا حدود ۲۲۰ برابر، شاخص کل بورس نزدیک به ۱۰۰ برابر، دلار آزاد حدود ۷۰ برابر و قیمت مسکن در تهران حدود ۳۰ تا ۳۵ برابر افزایش داشتهاند. این اعداد، رشد اسمی قیمتها را نشان میدهند و اثر تورم، هزینههای سرمایهگذاری و جریان نقدی حاصل از هر دارایی در آنها لحاظ نشده است.
در میان این بازارها، طلا بیشترین رشد اسمی را تجربه کرده و پس از آن بورس و دلار قرار گرفتهاند. مسکن نیز رشد قابلتوجهی داشته، اما سرعت افزایش قیمت آن نسبت به طلا، بورس و ارز کمتر بوده است. با این حال، صرفا مقایسه بازدهی گذشته نمیتواند مشخص کند بهترین سرمایهگذاری در ۱۰ سال آینده کدام بازار خواهد بود؛ زیرا عواملی مانند ارزشگذاری فعلی، تورم، نرخ بهره، سیاستهای اقتصادی، ریسک بازار و چشمانداز عرضه و تقاضا نیز در بازدهی آینده نقش دارند.
بازدهی گذشته تضمینی برای تکرار آن در آینده نیست. بررسی عملکرد بازارها در دورههای مختلف نشان میدهد زمان ورود و مدت نگهداری نیز نقش تعیینکنندهای در نتیجه نهایی سرمایهگذاری دارند. برای مثال، سرمایهگذاری که در اوج هیجان سال ۱۳۹۹ وارد بورس شد، با دورهای طولانی از افت و رکود مواجه شد؛ در حالی که ورود به همین بازار در دورههای رکودی و قیمتهای پایینتر میتوانست بازدهی متفاوتی به همراه داشته باشد.
سرمایهگذاری در طلا و سکه؛ پناهگاه امن در افق ده ساله
سرمایه گذاری در طلا و سکه در ایران سابقهای طولانی دارد و بسیاری از خانوادهها آن را ابزار اصلی حفظ ارزش پول میدانند. قیمت طلای داخلی از قیمت جهانی اونس طلا و نرخ دلار در بازار آزاد تاثیر میگیرد. به همین دلیل وقتی ریال تضعیف میشود، طلا بخش بزرگی از این افت را جبران میکند و در افق ده ساله نقش سپر تورمی را بازی میکند.
نقدشوندگی بالا مزیت مهم دیگر این بازار است، چون سکه و طلای آب شده را میتوان در مدت کوتاهی و در سراسر کشور به پول نقد تبدیل کرد. در مقابل، طلا سود دورهای یا درآمد جانبی ایجاد نمیکند و در دورههایی که نرخ ارز ثابت میماند یا قیمت جهانی افت میکند، ممکن است برای مدتی طولانی بازدهی چشمگیری نداشته باشد. پیگیری منظم قیمت لحظه ای طلای ۱۸ عیار کمک میکند زمان خرید را آگاهانهتر انتخاب کنید و در اوج هیجان بازار وارد نشوید.
شکل نگهداری طلا هم بر بازدهی نهایی اثر مستقیم دارد. سکه تمام و کسرهای آن گاهی حباب قابل توجهی (اختلاف قیمت بازار با ارزش ذاتی طلای آن) پیدا میکنند و طلای زینتی بهخاطر اجرت ساخت و مالیات بر ارزش افزوده، هنگام فروش بخشی از سرمایه را از دست میدهد. برای سرمایهگذارانی که نگهداری فیزیکی برایشان دشوار است، صندوقهای طلا امکان خرید با مبالغ کم و بدون دغدغه سرقت یا هزینه نگهداری را در بازار سرمایه فراهم میکنند.
سرمایهگذاری در بازار املاک و مسکن؛ پایداری ارزش و درآمد اجارهداری
سرمایه گذاری در املاک برای بسیاری از ایرانیان مطمئنترین راه نگهداری دارایی در بلندمدت به حساب میآید. ملک دارایی فیزیکی و محدودی است که ارزش آن در دهه گذشته همپای تورم یا بیشتر از آن رشد کرده و علاوه بر افزایش قیمت، از محل اجاره هم درآمد ماهانه ایجاد میکند. با این حال، این بازار ویژگیهایی دارد که پیش از ورود باید با دقت سنجیده شوند.
- پایداری ارزش: قیمت اسمی مسکن در دورههای رکود بهندرت کاهش پیدا میکند و بیشتر فقط سرعت رشد آن کند میشود.
- درآمد اجارهداری: اجاره ماهانه جریان نقدی نسبتا ثابتی میسازد که معمولا هر سال افزایش مییابد، هرچند سقفهای قانونی افزایش اجاره در برخی سالها باعث شده این رشد از تورم عقب بماند.
- نقدشوندگی پایین: فروش ملک ممکن است چند ماه طول بکشد و فروش فوری در دوره رکود معمولا با تخفیف قیمت همراه است.
- سرمایه اولیه سنگین: ورود به این بازار در شهرهای بزرگ به سرمایه قابل توجهی نیاز دارد و تنوعبخشی را برای سرمایهگذار خرد دشوار میکند.
- هزینههای جانبی: کمیسیون مشاور املاک، مالیاتها، هزینه تعمیر و استهلاک ساختمان بخشی از سود نهایی را کاهش میدهند.
در افق ده ساله، موقعیت جغرافیایی، سن بنا و دسترسی به زیرساختهای شهری بیشترین اثر را بر بازدهی ملک دارند. واحدهای کوچک در محلههای پرتقاضا معمولا هم سریعتر اجاره داده میشوند و هم نقدشوندگی بهتری دارند. سرمایهگذارانی که پول کافی برای خرید کامل واحد مسکونی ندارند، میتوانند از صندوقهای زمین و ساختمان در بازار سرمایه برای ورود غیرمستقیم به این بازار استفاده کنند.
سرمایهگذاری در بازار بورس و سهام؛ پتانسیل بیشترین بازدهی بلندمدت
سرمایه گذاری در بورس از دید بسیاری از تحلیلگران بیشترین پتانسیل رشد بلندمدت را در میان بازارهای داخلی دارد، چون سهام نماینده مالکیت در شرکتهای واقعی است. سود شرکتها همراه با تورم و رشد فروش افزایش پیدا میکند و سهامداران علاوه بر رشد قیمت، از سود نقدی سالانه هم بهرهمند میشوند. به همین دلیل بورس برای افق ده ساله در فهرست بهترین فرصت های سرمایه گذاری قرار میگیرد.
در مقابل، نوسان این بازار بسیار زیاد است. تجربه سال ۱۳۹۹ نشان داد شاخص کل میتواند در چند ماه چند برابر شود و پس از آن بخش بزرگی از رشد خود را از دست بدهد. ریسکهای فراگیر مانند قیمتگذاری دستوری، تغییر نرخ بهره و تحولات سیاسی هم کل بازار را همزمان تحت فشار قرار میدهند، پس مدیریت ریسک در این بازار ضرورتی جدی است.
- تنوعبخشی میان صنایع: سرمایه را میان صنایع صادراتمحور، دارویی، غذایی و بانکی تقسیم کنید تا افت یک صنعت کل سبد را زمین نزند.
- خرید پلکانی: ورود تدریجی در چند مرحله، ریسک خرید در سقف قیمت را کاهش میدهد.
- تحلیل بنیادی: شرکتهایی با سودآوری پایدار، بدهی کنترلشده و سابقه تقسیم سود مناسب برای نگهداری بلندمدت انتخاب بهتری هستند.
- صندوقهای سهامی: اگر زمان یا دانش کافی برای انتخاب سهم ندارید، مدیریت حرفهای صندوق جایگزین مناسبی است.
ورود به این بازار بدون دانش پایه، احتمال تصمیمهای هیجانی را بالا میبرد. گذراندن دورهای برای آموزش اصولی بورس پیش از خرید نخستین سهم، هزینهای بسیار کمتر از زیانهای ناشی از خرید بر اساس شایعه دارد.
سرمایهگذاری در ارزهای دیجیتال و فناوریهای نوظهور
سرمایه گذاری در ارز دیجیتال طی دهه گذشته به بخشی جدی از بازارهای مالی جهان تبدیل شد. بیتکوین (Bitcoin) بهعنوان نخستین ارز دیجیتال، عرضه محدود ۲۱ میلیون واحدی دارد و پاداش استخراج آن هر ۲۱۰ هزار بلاک (تقریبا هر چهار سال) نصف میشود. همین کمیابی برنامهریزیشده باعث شده گروه بزرگی از سرمایهگذاران آن را طلای دیجیتال بنامند و پیگیری قیمت لحظه ای بیت کوین به عادت روزانه بسیاری از فعالان بازار تبدیل شود.
اتریوم (Ethereum) نقش متفاوتی دارد و بستری برای اجرای قراردادهای هوشمند، امور مالی غیرمتمرکز و توکنسازی داراییهاست. این شبکه در سال ۲۰۲۲ میلادی سازوکار اجماع خود را به اثبات سهام (Proof of Stake) تغییر داد. گسترش کاربردهای بلاکچین در پرداختهای بینالمللی و توکنسازی داراییهای واقعی، از عوامل اصلی است که تحلیلگران برای بررسی قیمت اتریوم در سالهای آینده دنبال میکنند.
با وجود این پتانسیل، نوسان ارزهای دیجیتال بسیار شدیدتر از بازارهای سنتی است و افتهای بیش از ۵۰ درصدی بارها در تاریخ این بازار تکرار شده است. کاربران ایرانی هم با ریسک اضافه محدودیت دسترسی به صرافیهای خارجی روبهرو هستند. برای مدیریت ریسک، سهم این دارایی را به بخشی از سبد محدود کنید که از دست رفتن آن به برنامه مالی شما آسیب جدی نزند، از پروژههای ناشناخته فاصله بگیرید و برای بررسی روند قیمت از ابزارهای تحلیلی معتبر مانند چارت فراز کمک بگیرید.
سرمایهگذاری در صندوقهای مالی و ابزارهای با درآمد ثابت
صندوقهای سرمایهگذاری امکان ورود به بازارهای مختلف را با سرمایه اندک و زیر نظر مدیران حرفهای فراهم میکنند. این صندوقها تحت نظارت سازمان بورس و اوراق بهادار فعالیت میکنند و واحدهای بسیاری از آنها مانند سهام در بورس خرید و فروش میشوند. برای سرمایهگذارانی با ریسکپذیری پایین، این ابزارها بخش باثبات سبد سرمایه گذاری را تشکیل میدهند.
| نوع صندوق | ترکیب دارایی | سطح ریسک | کاربرد در سبد |
|---|---|---|---|
| صندوق درآمد ثابت | اوراق بدهی دولتی و شرکتی، سپرده بانکی | پایین | نگهداری نقدینگی و بخش امن سبد |
| صندوق طلا | گواهی سپرده سکه و شمش طلا | متوسط | پوشش ریسک تورم و نرخ ارز |
| صندوق مختلط | ترکیبی از سهام و اوراق بدهی | متوسط | سرمایهگذاری با ریسکپذیری متعادل |
| صندوق سهامی | عمدتا سهام شرکتهای بورسی | بالا | رشد بلندمدت با تحمل نوسان |
| صندوق اهرمی | سهام با دو نوع واحد عادی و ممتاز | بسیار بالا | معاملهگران حرفهای با تحمل زیان بالا |
سود صندوقهای درآمد ثابت و اوراق دولتی مانند اسناد خزانه اسلامی در بیشتر سالهای گذشته پایینتر از نرخ تورم بوده است. پس این ابزارها بیشتر برای کاهش نوسان کل سبد، ذخیره اضطراری و آماده نگه داشتن نقدینگی برای خرید در فرصتهای مناسب کاربرد دارند. آشنایی با انواع صندوق های سرمایهگذاری و مقایسه کارنامه مدیران آنها، بخشی از مدیریت ریسک هوشمندانه در افق بلندمدت است.
ابرروندهای جدید سرمایهگذاری در ۱۰ سال آینده؛ انرژیهای پاک و کرادفاندینگ
بخشی از بهترین سرمایه گذاری در ۱۰ سال آینده احتمالا در صنایعی شکل میگیرد که امروز در مرحله رشد اولیه قرار دارند. هوش مصنوعی، انرژیهای تجدیدپذیر و زیرساختهای نوین سه روند اصلی هستند که اقتصاد جهان و ایران را در دهه پیش رو تغییر میدهند و بهترین فرصت های سرمایه گذاری را برای افراد آیندهنگر ایجاد میکنند.
- هوش مصنوعی: گسترش کاربرد این فناوری در صنعت، بانکداری و خدمات، تقاضا برای نرمافزار، پردازش داده و نیروی متخصص را افزایش میدهد و سهام شرکتهای فناوری اطلاعات و استارتاپهای این حوزه از آن بهرهمند میشوند.
- انرژیهای پاک: ناترازی برق در ایران و حمایتهای قانونی از نیروگاههای خورشیدی، تقاضا برای پنل خورشیدی، تجهیزات ذخیرهسازی انرژی و شرکتهای فعال در این زنجیره را بالا برده است.
- زیرساختهای نوین: مراکز داده، شبکههای ارتباطی پرسرعت و لجستیک هوشمند پایه رشد اقتصاد دیجیتال هستند و در افق بلندمدت به سرمایه قابل توجهی نیاز دارند.
روش دیگر ورود به این صنایع، تامین مالی جمعی (Crowdfunding) است که در ایران از طریق سکوهای دارای مجوز از فرابورس ایران انجام میشود. در این روش میتوانید با مبالغ اندک در طرحهای تولیدی، دانشبنیان و انرژی خورشیدی مشارکت کنید و در سود طرح سهیم شوید.
این فرصتها ریسک بالاتری نسبت به بازارهای سنتی دارند. سرمایه در طرحهای کرادفاندینگ معمولا تا پایان دوره طرح قفل میماند و موفقیت استارتاپها هم قطعی نیست. پس سهم این ابرروندها در سبد بهتر است محدود بماند و فقط پس از بررسی دقیق سابقه مجری و ضامن طرح انتخاب شود.
نحوه ساخت سبد سرمایهگذاری متوازن ۱۰ ساله بر اساس میزان ریسکپذیری
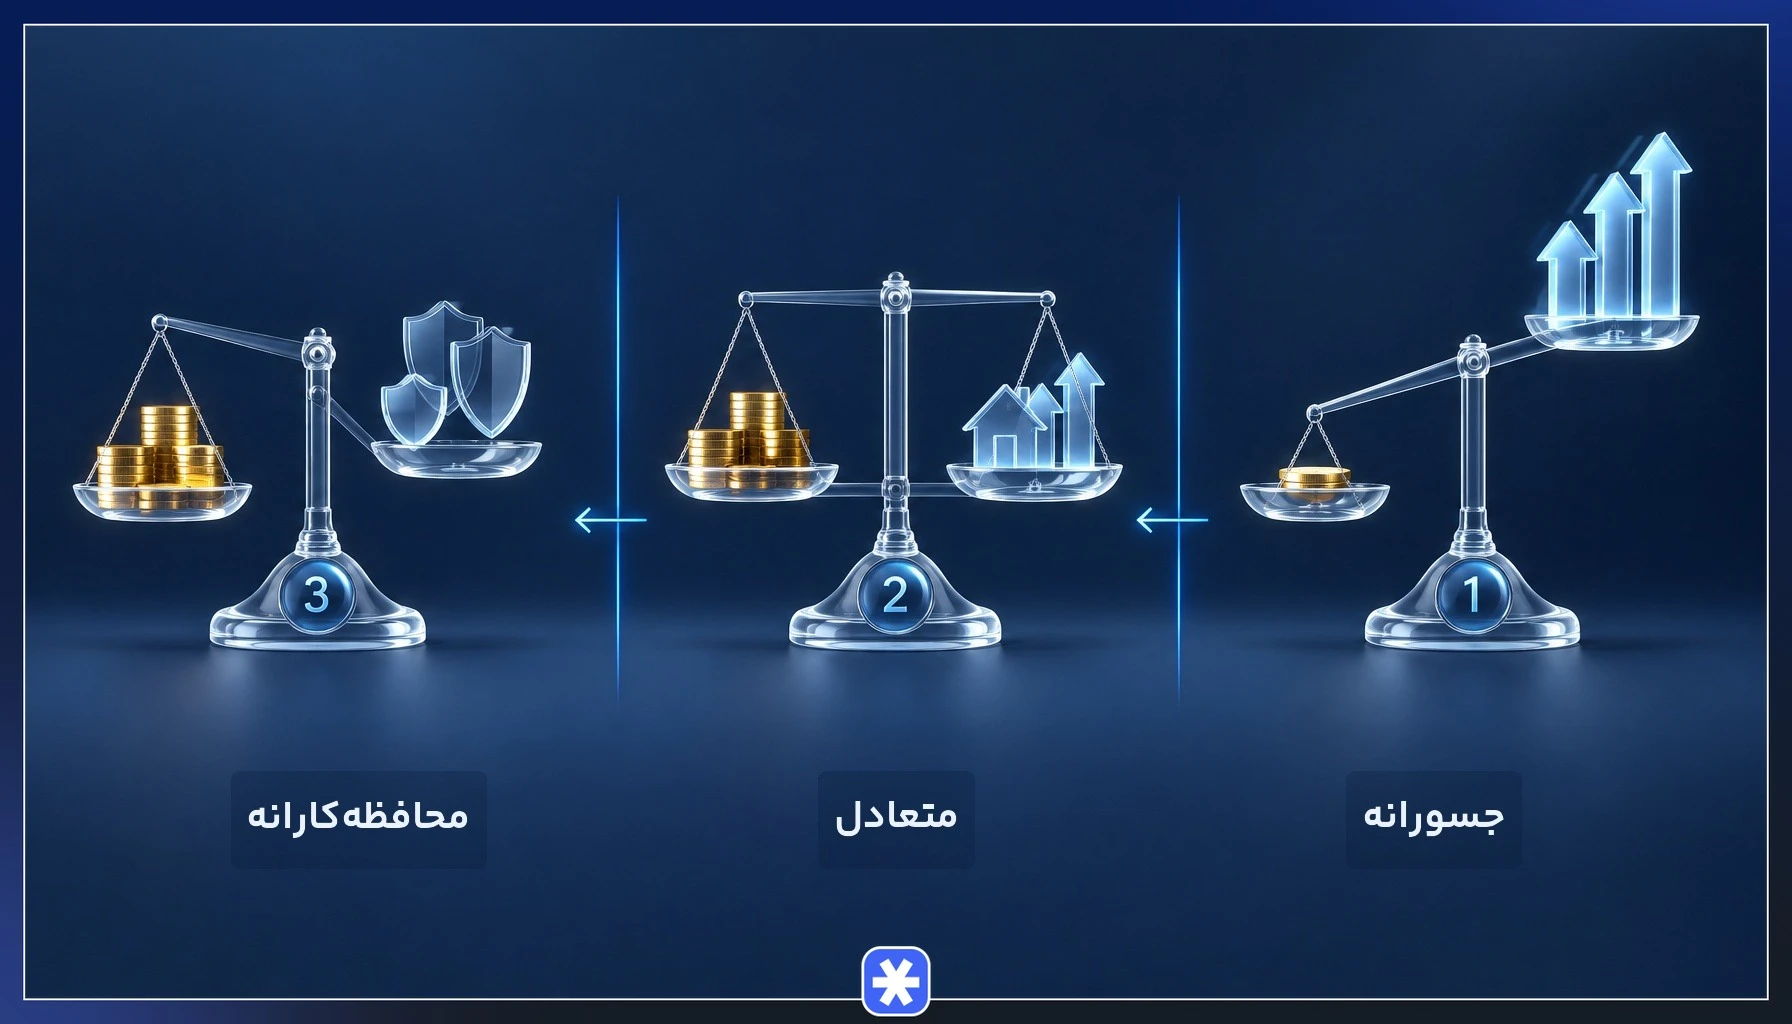
هیچ بازاری در همه سالها بهترین عملکرد را ندارد. به همین دلیل سبد سرمایه گذاری متوازن، که داراییها را میان چند بازار با رفتار متفاوت تقسیم میکند، برای اغلب افراد بهترین روش سرمایه گذاری در ایران به شمار میآید. وقتی بورس در رکود است، طلا یا ملک ممکن است افت سبد را جبران کنند و برعکس.
جدول زیر سه الگوی نمونه را بر اساس سطح ریسکپذیری نشان میدهد. این درصدها جنبه آموزشی دارند و ترکیب نهایی سبد شما باید با سن، ثبات درآمد، اهداف مالی و نیازهای شخصی خود تنظیم شود.
| دارایی | سبد جسورانه | سبد متعادل | سبد محافظهکارانه |
|---|---|---|---|
| سهام و صندوق سهامی | ۵۰ درصد | ۳۵ درصد | ۱۵ درصد |
| طلا و سکه یا صندوق طلا | ۱۵ درصد | ۲۵ درصد | ۳۰ درصد |
| ملک یا صندوق زمین و ساختمان | ۱۰ درصد | ۲۰ درصد | ۲۰ درصد |
| ارز دیجیتال | ۱۵ درصد | پنج درصد | صفر |
| صندوق درآمد ثابت و نقدینگی | ۱۰ درصد | ۱۵ درصد | ۳۵ درصد |
پس از ساخت سبد، سالی یکبار آن را بازبینی کنید و اگر رشد یک بازار وزن آن را از سهم هدف بالاتر برده است، بخشی از سود را به داراییهای عقبمانده منتقل کنید. این کار که ریبالانس نام دارد، ابزار ساده و موثری برای مدیریت ریسک است و در کنار تنوع بخشی به سبد سهام، از تمرکز خطرناک سرمایه در یک بازار جلوگیری میکند.
ریسکها و خطاهای رایج در سرمایهگذاری بلندمدت در ایران
بخش بزرگی از زیان سرمایهگذاران بلندمدت از خود بازار ناشی نمیشود و ریشه در تصمیمهای نادرست خودشان دارد. شناخت خطاهای زیر، پایه مدیریت ریسک در هر برنامه ده ساله است.
- تصمیمگیری هیجانی: خرید در اوج هیجان بازار و فروش در زمان ترس، رایجترین دلیل زیان در بورس، طلا و ارز دیجیتال است.
- تمرکز همه سرمایه در یک بازار: تکیه بر تنها یک دارایی، کل برنامه مالی را به سرنوشت همان بازار گره میزند.
- بیتوجهی به نقدشوندگی: قفل کردن تمام پسانداز در ملک یا طرحهای بلندمدت، در زمان نیاز فوری به پول، فروش با زیان را اجتنابناپذیر میکند.
- پیروی از شایعه و سیگنالهای ناشناس: کانالها و گروههایی که وعده سود تضمینی و سریع میدهند، معمولا سرمایهگذار خرد را به خرید در سقف قیمت تشویق میکنند.
- استفاده بیبرنامه از وام و اهرم: سرمایهگذاری با پول قرضی در بازارهای پرنوسان، زیان را چند برابر و احتمال خروج اجباری از بازار را بیشتر میکند.
- نداشتن ذخیره اضطراری: نبود پسانداز نقد برای هزینههای پیشبینینشده، سرمایهگذار را مجبور میکند دارایی بلندمدت خود را در بدترین زمان بفروشد.
پرهیز از این خطاها به دانش پیچیدهای نیاز ندارد و بیشتر به نظم شخصی و پایبندی به برنامه وابسته است. نوشتن برنامه سرمایهگذاری و مراجعه منظم به آن، سادهترین راه برای دور ماندن از تصمیمهای لحظهای است.
استراتژی موفقیت در افق ده ساله؛ گام بعدی برای سرمایهگذاران
بهترین سرمایه گذاری در ده سال آینده به بازار واحدی محدود نمیشود و به ترکیبی از داراییها وابسته است که با هدف، سرمایه و روحیه شما هماهنگ باشد. طلا نقش سپر تورمی را بازی میکند، بورس بیشترین پتانسیل رشد را دارد، ملک پایداری و درآمد اجاره ایجاد میکند و صندوقها و ابرروندهای تازه، انعطاف و فرصتهای جدید به سبد اضافه میکنند. برای شروع، این گامها را به ترتیب دنبال کنید.
- هدف مالی و افق زمانی خود را بهصورت مکتوب مشخص کنید.
- پیش از هر سرمایهگذاری، ذخیره اضطراری معادل هزینه چند ماه زندگی کنار بگذارید.
- بر اساس ریسکپذیری خود، یکی از الگوهای سبد جسورانه، متعادل یا محافظهکارانه را انتخاب کنید.
- سرمایه را بهصورت پلکانی و در چند مرحله وارد بازارها کنید.
- سبد خود را سالی یکبار بازبینی و ریبالانس کنید.
حفظ ارزش پول در اقتصاد تورمی ایران به صبر، نظم و آموزش مداوم نیاز دارد. بهترین روش سرمایه گذاری در ایران روشی است که بتوانید ده سال به آن پایبند بمانید و در دورههای افت بازار هم از مسیر خود خارج نشوید. اگر درباره شرایط مالی خاص خود تردید دارید، پیش از تصمیمهای بزرگ با مشاور مالی دارای مجوز مشورت کنید.
سوالات متداول
۱. آیا با سرمایه کم میتوان برای ده سال آینده سرمایهگذاری کرد؟
۲. برای سرمایهگذاری ده ساله طلا بهتر است یا ارز دیجیتال؟
۳. کدام نوع طلا برای سرمایهگذاری بلندمدت ۱۰ ساله مناسبتر است؟

من انیس مسکینی هستم و به عنوان مدیر محتوای وبسایت فراز فعالیت میکنم. بیش از هفت سال است که به عنوان تریدر و تحلیلگر در بازارهای مالی حضور دارم و تمرکز اصلی من روی رصد دقیق مارکت، شکار فرصتهای معاملاتی و تحلیل سناریوهای اقتصادی است. هدف من این است که پیچیدهترین مفاهیم بازار را به محتوایی ارزشمند و کاربردی تبدیل کنم تا مخاطبان بتوانند با اتکا به دانش که بهترین اهرم در سرمایهگذاری است، تصمیمات دقیقتری بگیرند؛ چرا که باور دارم یک محتوای عالی دقیقا مانند یک ترید موفق، باید در بهترین زمان ممکن بالاترین بازدهی را ایجاد کند. در کنار تحلیل و مدیریت محتوا، شیفتهی ایدهپردازی خلاقانه و کشف زوایای پنهان و کمتر دیدهشدهی بازارهای مالی هستم.