آموزش مدیریت ریسک در بازار کریپتو
بازار ارز دیجیتال
مدیریت ریسک در کریپتو مجموعه قواعدی است که پیش از ورود به هر معامله مشخص میکند چه مبلغی را در معرض زیان قرار میدهید، کجا از بازار خارج میشوید و چه سودی ارزش پذیرفتن آن ریسک را دارد. اگر بارها با تحلیل قابلقبول وارد معامله شدهاید اما موجودی حساب شما در نهایت کوچکتر شده، به احتمال زیاد مشکل در همین قواعد است، چون قیمت ارزهای دیجیتال در مدت کوتاهی با درصدهای بزرگ جابهجا میشود و چند تصمیم بیبرنامه برای آسیب جدی به سرمایه کافی است. این راهنما با قانون ریسک یک تا دو درصد و فرمول محاسبه حجم پوزیشن شروع میشود و سپس به تعیین حد ضرر و حد سود، نسبت ریسک به ریوارد، خطرات اهرم، متنوعسازی سبد، شاخصهای کمی سنجش ریسک و ابزارهای پایش آن میرسد. همه محاسبات با مثال عددی فرضی توضیح داده شدهاند تا بتوانید آنها را مستقیم روی حساب خود پیاده کنید.
مدیریت ریسک در کریپتو چیست و چرا حیاتی است؟
مدیریت ریسک فرایند شناسایی، سنجش و کنترل خطرهایی است که پیش از ورود به معامله قابل پیشبینیاند. معاملهگر بهجای واکنش پس از زیان، از قبل تعیین میکند حداکثر چه مقدار از سرمایه را در هر معامله از دست میدهد و در چه شرایطی از بازار خارج میشود. برای تازهواردهایی که هنوز با ساختار این بازار آشنا نیستند، شناخت ارز دیجیتال و سازوکار بازار آن نخستین قدم پیش از هر معامله است. بازار کریپتو شبانهروزی و بدون تعطیلی فعال است، نوسان قیمت در آن از بازارهای سنتی مانند سهام شرکتهای بزرگ بیشتر است و دسترسی به معاملات اهرمی در آن ساده است. این سه ویژگی باعث میشود مدیریت ریسک در ارز دیجیتال اهمیتی دوچندان داشته باشد، زیرا حرکت شدید قیمت ممکن است در ساعاتی رخ دهد که معاملهگر پای نمودار نیست.
پیام اصلی مدیریت ریسک ساده است. محدود کردن زیان از پیدا کردن بهترین نقطه ورود مهمتر است. معاملهگری که زیانهای خود را کوچک نگه میدارد، سرمایه و فرصت کافی برای جبران آنها در معاملات بعدی دارد، اما یک زیان بزرگ و کنترلنشده میتواند امکان ادامه کار را از بین ببرد.
انواع ریسکها در بازار ارز دیجیتال
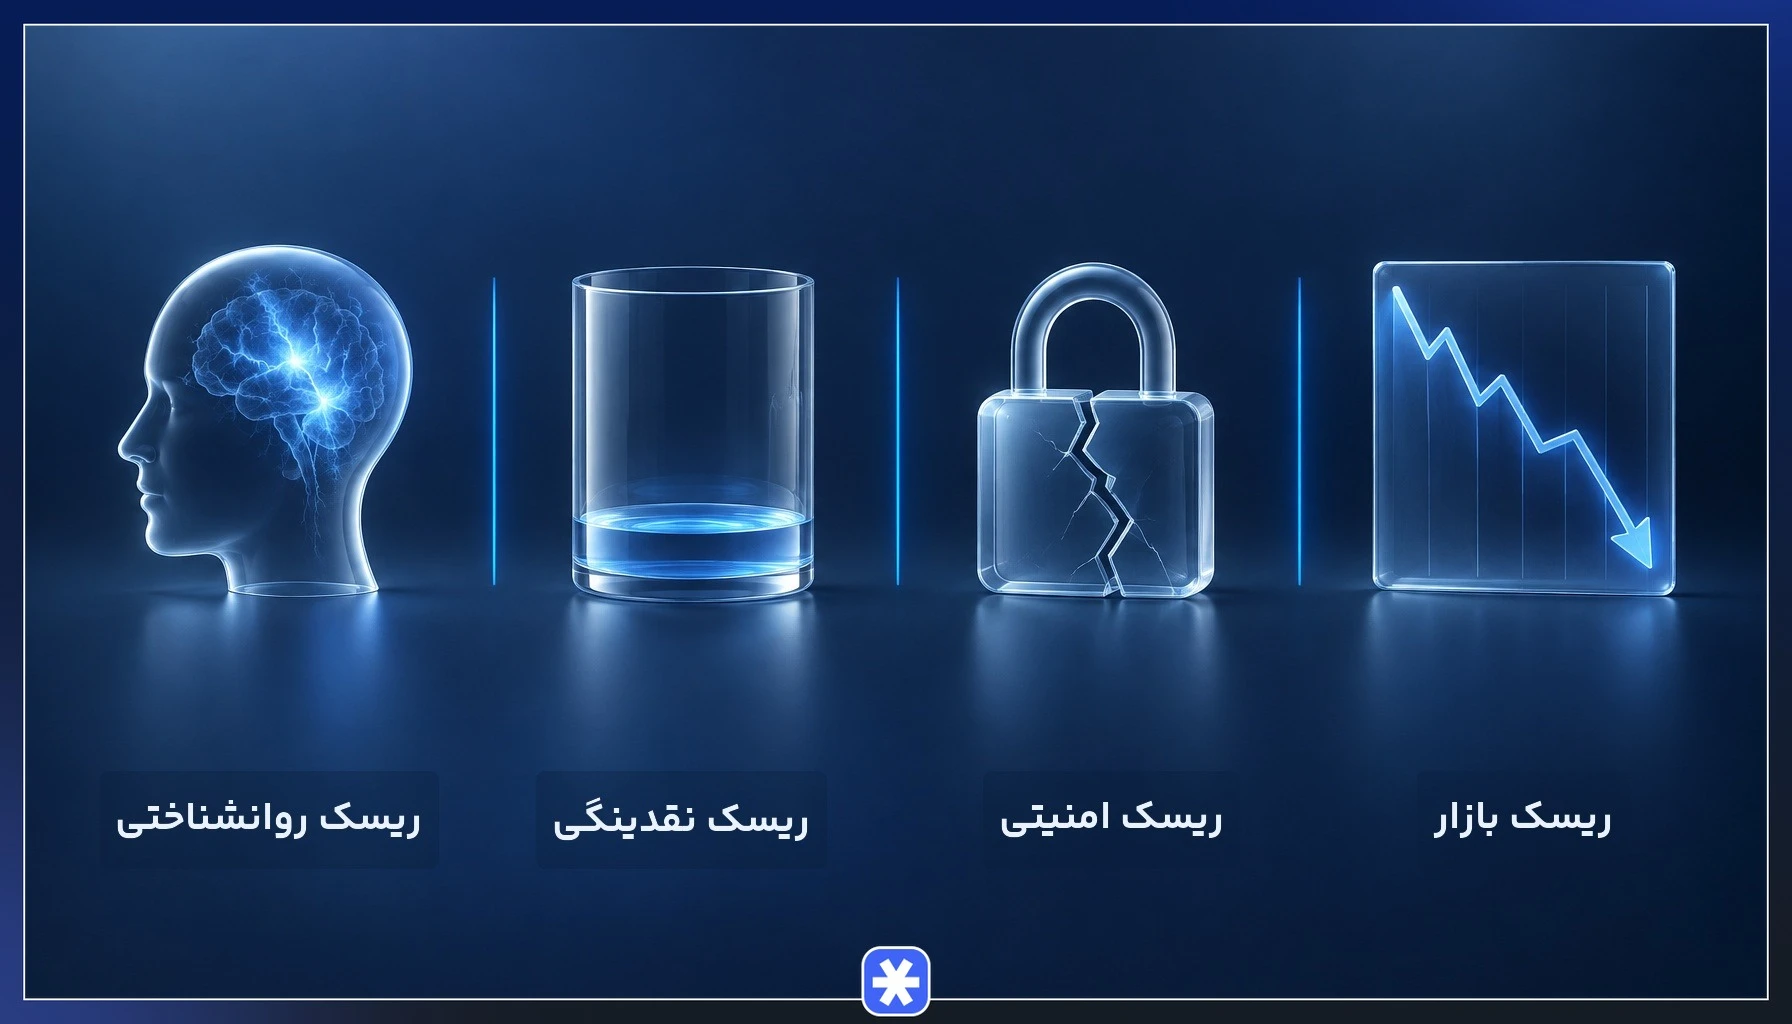
مدیریت ریسک در ارز دیجیتال با شناخت منشا خطر شروع میشود، چون هر نوع ریسک ابزار کنترل متفاوتی دارد.
| نوع ریسک | منشا | پیامد |
|---|---|---|
| ریسک بازار | نوسان شدید قیمت، اخبار اقتصادی و فروش گسترده در کل بازار | افت ارزش دارایی و در معاملات اهرمی، خطر لیکوئید شدن (Liquidation) و از دست رفتن کل وثیقه پوزیشن |
| ریسک امنیتی | هک صرافی یا کیف پول، فیشینگ و افشای کلید خصوصی | از دست رفتن دارایی بدون امکان برگرداندن تراکنش |
| ریسک نقدینگی | حجم معاملات پایین و دفتر سفارش کمعمق | لغزش قیمت، اجرای سفارش در قیمت نامطلوب و دشواری خروج بهموقع |
| ریسک روانشناختی | ترس، طمع و ترس از جا ماندن | ورود دیرهنگام، جابهجا کردن حد ضرر و معامله هیجانی |
ریسک بازار و ریسک امنیتی از بیرون به معاملهگر تحمیل میشوند و با حد ضرر، حجم مناسب و نگهداری امن دارایی کنترل میشوند. در داراییهای کمحجم، نقدینگی پایین بازار باعث میشود حتی سفارشهای متوسط قیمت را جابهجا کنند و حد ضرر در قیمتی بدتر از سطح تعیینشده اجرا شود. ریسک روانشناختی هم از درون میآید و ترس از جا ماندن (FOMO) معاملهگر را به ورود بدون برنامه در اوج حرکت قیمت وادار میکند.
تفاوت ریسک سیستماتیک و غیرسیستماتیک در کریپتو
| ویژگی | ریسک سیستماتیک | ریسک غیرسیستماتیک |
|---|---|---|
| دامنه | کل بازار | یک پروژه یا توکن خاص |
| نمونه | افت همزمان بیت کوین و بیشتر آلتکوینها پس از خبری اقتصادی | هک قرارداد هوشمند، خروج تیم توسعه یا آزادسازی حجم بزرگی از توکنهای یک پروژه |
| کاهش با متنوعسازی | کاهشپذیر نیست | با تقسیم سرمایه میان چند دارایی کاهش مییابد |
| ابزار کنترل | حجم کمتر، حد ضرر، نگهداری بخشی از سرمایه در استیبلکوین و پوشش ریسک | تحقیق درباره پروژه و متنوعسازی سبد |
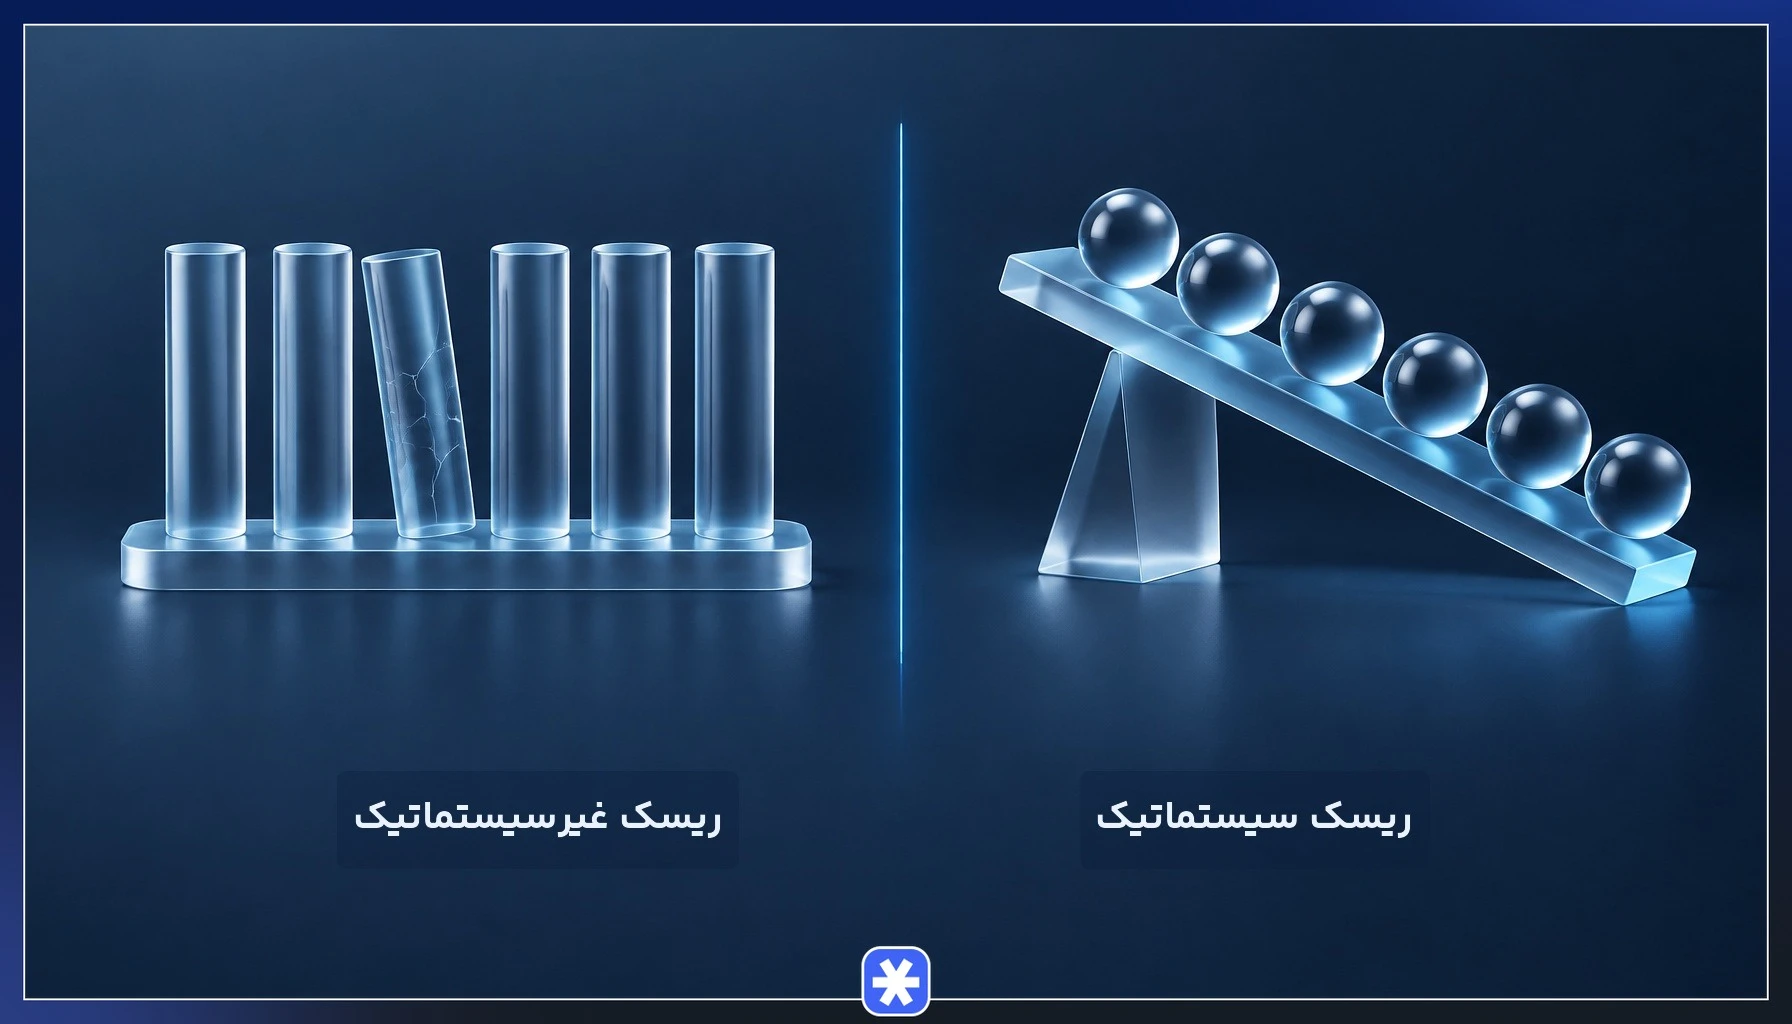
در دورههای افت شدید، بخش بزرگی از آلتکوینها همجهت با قیمت بیت کوین حرکت میکنند. به همین دلیل سهم ریسک سیستماتیک در کریپتو پررنگ است و سبدی که فقط از چند آلتکوین تشکیل شده، در ریزش کلی بازار محافظت چندانی ایجاد نمیکند. ضریب بتا که در بخش شاخصهای کمی معرفی میشود، میزان همین حساسیت به حرکت کل بازار را اندازه میگیرد.
اصول بنیادین مدیریت سرمایه و قانون ریسک ۱ تا ۲ درصد
قاعده رایج در مدیریت ریسک در معاملات کریپتو این است که در هر معامله حداکثر یک تا دو درصد از کل سرمایه حساب در معرض زیان باشد. این قاعده ستون اصلی اصول مدیریت سرمایه در ترید است و مدیریت حجم پوزیشن بر پایه آن انجام میشود.
رایجترین برداشت غلط از این قاعده، یکی گرفتن مبلغ ریسک با حجم پوزیشن است. یک تا دو درصد سرمایه، مبلغی است که اگر قیمت به حد ضرر برسد از دست میرود. حجم پوزیشن میتواند چند برابر این مبلغ باشد، به شرط آنکه فاصله قیمت ورود تا حد ضرر طوری تنظیم شده باشد که زیان نهایی از این سقف بیشتر نشود.
منطق این سقف در تحمل زنجیره زیانهاست. اگر در هر معامله یک درصد از موجودی فعلی حساب را ریسک کنید، پس از ۱۰ زیان پیاپی حدود ۹۰ درصد سرمایه باقی میماند، اما با ریسک ۱۰ درصدی در هر معامله، همین ۱۰ زیان پیاپی موجودی را به حدود ۳۵ درصد سرمایه اولیه میرساند و جبران آن به سودی بسیار بزرگتر از زیان نیاز دارد.
فرمول دقیق محاسبه حجم پوزیشن بر اساس حد ضرر
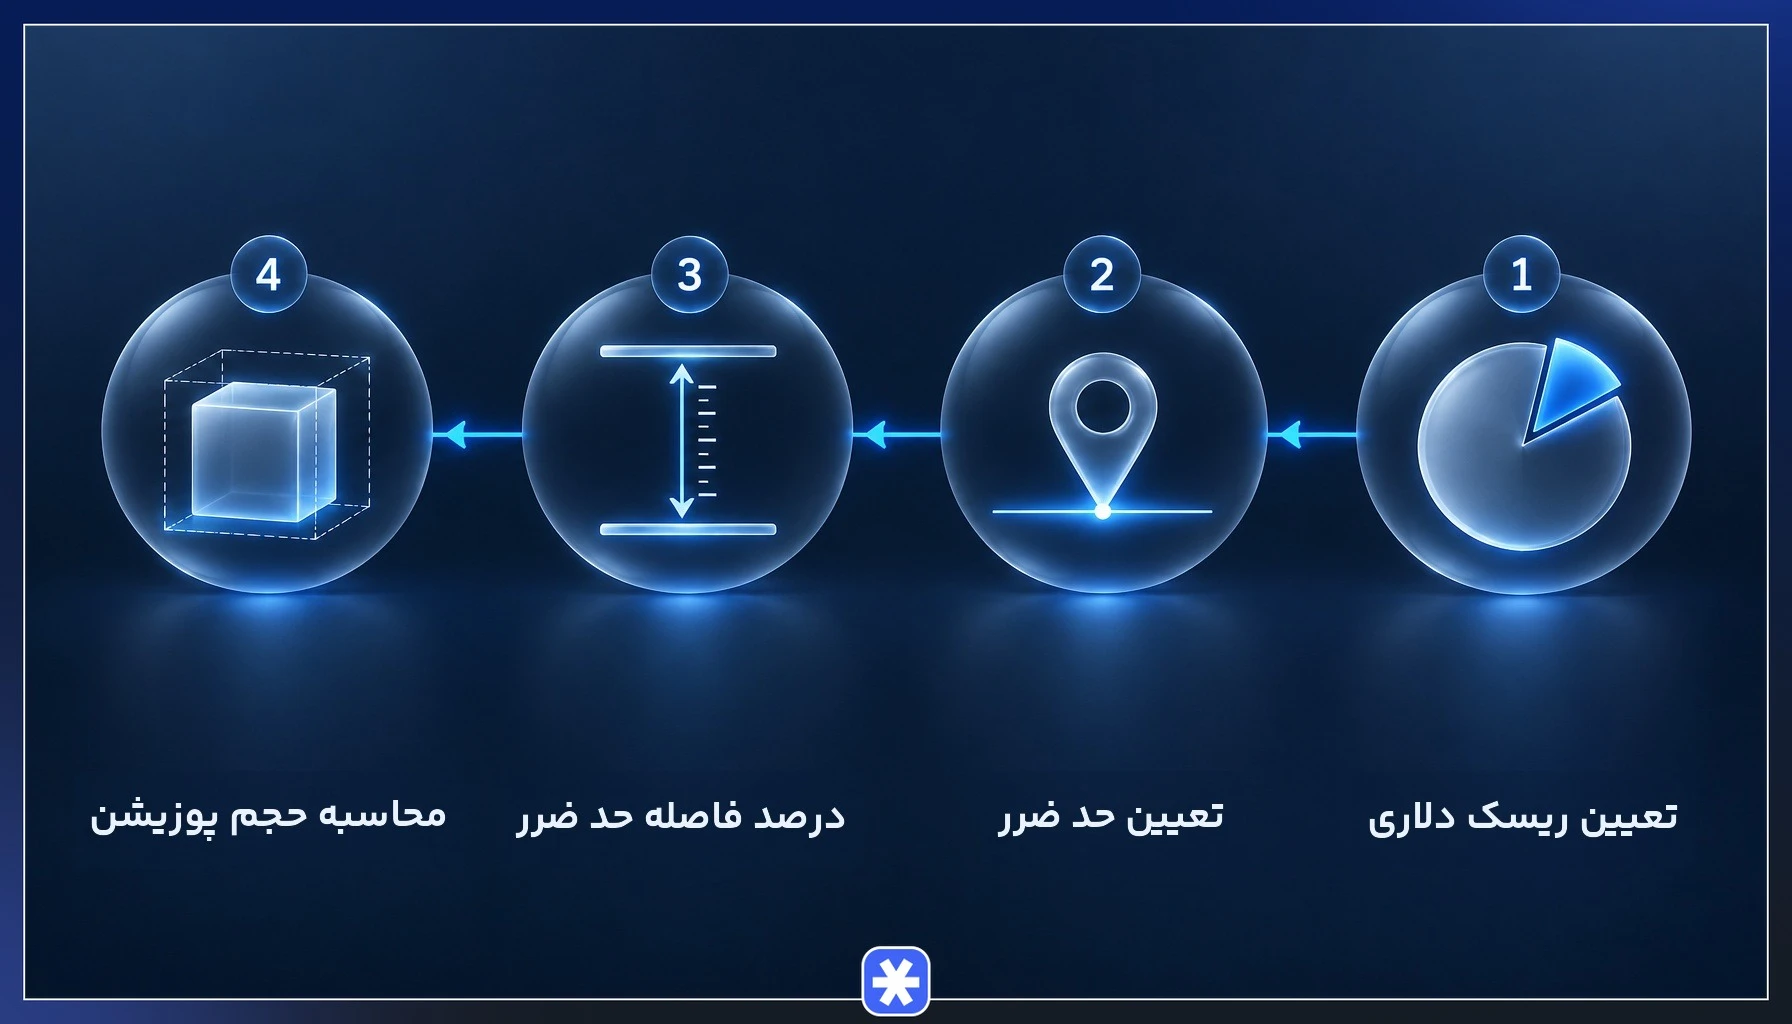
- تعیین ریسک دلاری: ریسک دلاری = کل سرمایه × درصد ریسک هر معامله.
- تعیین حد ضرر بر اساس تحلیل: نقطهای را روی نمودار مشخص کنید که با رسیدن قیمت به آن، سناریوی معامله باطل میشود.
- محاسبه درصد فاصله حد ضرر: درصد فاصله = (قیمت ورود − قیمت حد ضرر) ÷ قیمت ورود.
- محاسبه حجم پوزیشن: حجم پوزیشن = ریسک دلاری ÷ درصد فاصله حد ضرر.
پوزیشن سایزینگ (Position Sizing) دقیقا همین ترتیب را دنبال میکند. ابتدا حد ضرر بر اساس ساختار بازار تعیین میشود و سپس حجم با آن تنظیم میشود. از دو سفارش حد ضرر و حد سود، فقط حد ضرر در این فرمول نقش دارد و حد سود در محاسبه نسبت ریسک به ریوارد وارد میشود.
اگر فاصله حد ضرر زیاد است، حجم را کم کنید و حد ضرر را در جای منطقی خود نگه دارید. نزدیک کردن مصنوعی حد ضرر برای بزرگتر کردن حجم، احتمال خروج با نوسانهای عادی قیمت را بالا میبرد و مدیریت حجم پوزیشن را بیمعنا میکند.
مثال عددی فرضی با تتر
فرض کنید سرمایه حساب ۱۰ هزار تتر است و ریسک هر معامله را یک درصد از کل سرمایه در نظر گرفتهاید، پس ریسک دلاری ۱۰۰ تتر است. قیمت ورود فرضی دارایی ۲۰۰ تتر و حد ضرر ۱۹۰ تتر است، یعنی فاصله حد ضرر ۱۰ تتر یا پنج درصد قیمت ورود. حجم پوزیشن برابر ۱۰۰ ÷ ۰٫۰۵ یعنی ۲ هزار تتر میشود که معادل ۱۰ واحد از این دارایی است.
اگر قیمت به حد ضرر برسد، هر واحد ۱۰ تتر زیان میدهد و مجموع زیان ۱۰۰ تتر، برابر یک درصد سرمایه حساب است. حالا اگر تحلیل، حد ضرر منطقی را در ۱۸۰ تتر (۱۰ درصد پایینتر از قیمت ورود) نشان دهد، حجم پوزیشن به ۱۰۰ ÷ ۰٫۱۰ یعنی هزار تتر کاهش مییابد تا زیان احتمالی همچنان ۱۰۰ تتر بماند. همه اعداد این مثال فرضیاند و کارمزد معامله و لغزش قیمت در آنها لحاظ نشده است.
نقش حد ضرر و حد سود در کنترل ریسک
حد ضرر سفارشی است که با رسیدن قیمت به سطح تعیینشده، پوزیشن را با زیانی محدود میبندد و حد سود سفارشی است که در سطح هدف، سود معامله را نقد میکند. ثبت هر دو پیش از ورود باعث میشود تصمیم خروج در لحظه هیجان گرفته نشود. جزئیات کارکرد حد سود و حد ضرر در ترید پایه اجرای همه قواعد این مقاله است.
حد ضرر باید در نقطهای قرار بگیرد که اگر قیمت به آن رسید، سناریوی معامله باطل شده باشد. برای پوزیشن خرید، این نقطه معمولا کمی پایینتر از سطح حمایت معتبر و برای پوزیشن فروش کمی بالاتر از مقاومت است. انتخاب عددی رند و دلخواه، مثلا پنج درصد پایینتر از ورود بدون توجه به ساختار نمودار، حد ضرر را به نقطهای میبرد که معنای تحلیلی ندارد.
معامله بدون حد ضرر، بهخصوص در بازار فیوچرز، کنترل زیان را از دست معاملهگر خارج میکند. در این بازار ابتدا ممکن است کال مارجین (Margin Call) صادر شود که هشدار کمبود وثیقه و درخواست افزایش آن است و اگر وثیقه به حد نگهداری برسد، لیکوئید شدن رخ میدهد که بستن اجباری پوزیشن توسط صرافی است. در این حالت، تعیین مبلغ زیان عملا به موتور لیکوئیدیشن صرافی سپرده شده است.
نسبت ریسک به ریوارد و اهمیت آن در سودآوری مستمر
نسبت ریسک به ریوارد، فاصله قیمت ورود تا حد ضرر را با فاصله قیمت ورود تا حد سود مقایسه میکند. اگر ۱۰۰ تتر ریسک میکنید و هدف سود معامله ۲۰۰ تتر است، این نسبت یک به دو است. روشهای محاسبه و ابزارهای سنجش نسبت ریسک به ریوارد در ترید به معاملهگر کمک میکند پیش از ورود بداند آیا جایگاه حد ضرر و حد سود ارزش ورود را دارد یا خیر.
این نسبت مستقیم به درصد معاملات موفق گره خورده است. حداقل نسبت رایجی که برای هر معامله توصیه میشود یک به دو است. در این نسبت، نرخ برد سربهسر حدود ۳۳ درصد معاملات است، یعنی اگر بیش از یکسوم معاملات به حد سود برسند، حساب پیش از کسر کارمزد رشد میکند. نسبت بالاتر هدف سود را دورتر میبرد و معمولا درصد معاملاتی را که به هدف میرسند کاهش میدهد، پس نسبت مناسب باید با رفتار واقعی بازار و سبک معاملاتی سازگار باشد.
مثال: ۱۰ معامله با نسبت یک به دو
فرض کنید ۱۰ معامله انجام میدهید و در هر کدام ۱۰۰ تتر ریسک با هدف سود ۲۰۰ تتر دارید. اگر فقط چهار معامله به حد سود برسند و شش معامله با حد ضرر بسته شوند، مجموع سود ۸۰۰ تتر و مجموع زیان ۶۰۰ تتر است و حساب با وجود شکست در ۶۰ درصد معاملات، ۲۰۰ تتر رشد میکند. اعداد فرضیاند و کارمزد و لغزش قیمت در آنها لحاظ نشده است.
خطرات استفاده از اهرم مالی و معامله انتقامجویانه
اهرم مالی (Leverage) امکان میدهد با وثیقه کمتر، پوزیشن بزرگتری باز کنید. با اهرم ۱۰ برابر و وثیقه ۲۰۰ تتری، پوزیشنی ۲ هزار تتری ساخته میشود و سود و زیان نسبت به وثیقه ۱۰ برابر میشود. در این اهرم، حرکت خلاف حدود ۱۰ درصدی کل وثیقه را از بین میبرد و صرافی کمی زودتر از آن، با رسیدن وثیقه به حد نگهداری، پوزیشن را میبندد؛ هرچه اهرم بالاتر برود، فاصله قیمت ورود تا قیمت لیکوئیدیشن کوتاهتر میشود.
نکته کلیدی این است که ریسک دلاری هر معامله با اهرم تغییر نمیکند. پوزیشن ۲ هزار تتری مثال حجم پوزیشن، با حد ضرر پنج درصدی، چه با اهرم دو برابر باز شود و چه ۱۰ برابر، همان ۱۰۰ تتر زیان میدهد و اهرم فقط مقدار وثیقه درگیر را کم میکند. بنابراین مدیریت حجم پوزیشن در بسترهای فیوچرزی مانند بایننس فیوچرز (Binance Futures) با همان فرمول انجام میشود، به شرط آنکه حد ضرر پیش از قیمت لیکوئیدیشن قرار بگیرد. اگر اهرم آنقدر بالا باشد که قیمت لیکوئیدیشن نزدیکتر از حد ضرر باشد، حد ضرر عملا بیاثر میشود.
معامله انتقامجویانه (Revenge Trading) خطایی رفتاری است که در آن معاملهگر بلافاصله پس از زیان، حجم یا اهرم را بالا میبرد تا زیان قبلی را سریع جبران کند. این رفتار قانون یک تا دو درصد را دور میزند و زنجیره زیان را بزرگتر میکند. تعیین سقف زیان روزانه و توقف معامله پس از رسیدن به آن، سادهترین راه مهار این خطاست.
استراتژیهای متنوعسازی پرتفوی و پوشش ریسک
تقسیم سرمایه میان داراییهایی با رفتار متفاوت، اثر افت یک پروژه را بر کل سبد محدود میکند. سبدی که بخشی از آن در بیت کوین، بخشی در اتریوم و بخشی در استیبلکوینها مانند تتر نگهداری میشود، در افت یک آلتکوین آسیب کمتری میبیند و بخش استیبلکوین نقدینگی لازم برای خرید در قیمتهای پایینتر را فراهم میکند. استیبلکوینها نیز ریسکهای خاص خود مانند جدا شدن از دلار و وابستگی به ناشر را دارند.
پوشش ریسک (Hedging) یعنی گرفتن موقعیتی که در صورت افت دارایی اصلی، بخشی از زیان را جبران کند. برای نمونه، دارنده بیت کوین در بازار اسپات میتواند در دورهای پرابهام، پوزیشن فروش (Short) با حجمی برابر یا کمتر در بازار فیوچرز باز کند تا افت قیمت در اسپات با سود پوزیشن فروش تا حدی جبران شود. هزینه این پوشش شامل کارمزد، نرخ تامین مالی (Funding Rate) و از دست رفتن بخشی از سود در صورت رشد قیمت است و خود پوزیشن فیوچرز نیز در معرض لیکوئید شدن قرار دارد.
متنوعسازی فقط ریسک غیرسیستماتیک را کاهش میدهد و در ریزش کلی بازار، بیشتر داراییهای سبد همزمان افت میکنند. هیچ درصد تخصیص ثابتی برای همه مناسب نیست و ترکیب سبد به افق سرمایهگذاری، هدف و میزان تحمل ریسک هر فرد بستگی دارد.
شاخصهای کمی و ریاضی ارزیابی ریسک
مدیریت ریسک در کریپتو با قواعد ساده شروع میشود، اما برای ارزیابی عملکرد یک استراتژی یا یک سبد در طول زمان به معیارهای عددی نیاز است. شاخصهای زیر بدون ریاضی پیچیده، تصویر روشنی از نوسان، زیان احتمالی و حساسیت سبد به بازار میدهند.
| شاخص | آنچه میسنجد | تفسیر عملی |
|---|---|---|
| نسبت شارپ (Sharpe Ratio) | بازده مازاد بر بازده مرجع کمریسک، تقسیم بر انحراف معیار بازده | عدد بالاتر یعنی بازده بیشتر به ازای هر واحد نوسان و برای مقایسه دو استراتژی یا دو دارایی کاربرد دارد |
| انحراف معیار (Standard Deviation) | پراکندگی بازدهها حول میانگین | عدد بالاتر یعنی نوسان بیشتر، حد ضرر بازتر و در نتیجه حجم پوزیشن کمتر |
| ارزش در معرض ریسک (VaR) | بیشترین زیان قابل انتظار در بازه زمانی مشخص با سطح اطمینان مشخص | ارزش در معرض ریسک روزانه با سطح اطمینان ۹۵ درصد برابر ۵۰۰ تتر یعنی در ۹۵ درصد روزها زیان از ۵۰۰ تتر بیشتر نمیشود، اما شدت زیان روزهای استثنایی را نشان نمیدهد |
| ضریب بتا (Beta) | حساسیت دارایی به حرکت کل بازار که در کریپتو معمولا با بیت کوین سنجیده میشود | بتای بیشتر از یک یعنی دارایی شدیدتر از بازار نوسان میکند و سهم بیشتری از ریسک سیستماتیک را حمل میکند |
| حداکثر افت سرمایه (Max Drawdown) | بیشترین افت ارزش حساب از اوج تا کف | معیار رایج و محافظهکارانه این است که این افت زیر ۲۰ درصد اوج حساب بماند |
اهمیت حداکثر افت سرمایه در ریاضی جبران زیان است. افت ۲۰ درصدی برای بازگشت به اوج به رشد ۲۵ درصدی نیاز دارد، اما افت ۵۰ درصدی رشد ۱۰۰ درصدی لازم دارد. همه این شاخصها از دادههای گذشته محاسبه میشوند و رفتار آینده بازار را تضمین نمیکنند، پس کاربرد اصلی آنها مقایسه و هشدار زودهنگام است.
ابزارهای تحلیلی و آنچین برای پایش ریسک
هر ابزار پایش، نوع خاصی از ریسک را زودتر از بقیه نشان میدهد. سه ابزار زیر مکمل یکدیگرند و از سطح یک معامله تا سطح کل بازار و پروتکلها را پوشش میدهند.
- فراز (Fraz): ابزارهای پوزیشن خرید و فروش روی نمودار، فاصله حد ضرر و حد سود و نسبت ریسک به ریوارد را پیش از ورود بهصورت بصری نشان میدهند و امکان تعریف هشدار قیمت در سطوح کلیدی را فراهم میکنند. این ابزار ریسک تکمعامله را پیش از ورود آشکار میکند.
- کریپتوکوانت (CryptoQuant): جریان ورود و خروج ارزها به صرافیها و تراکنشهای نهنگها را رصد میکند. ورود حجم بزرگی از یک ارز به صرافیها میتواند نشانه افزایش فشار فروش باشد و ریسک بازار را پیش از حرکت قیمت نشان دهد.
- دیفای لاما (DefiLlama): ارزش کل قفلشده (TVL) و نقدینگی پروتکلها و شبکهها را پایش میکند. کاهش سریع ارزش قفلشده یک پروتکل، هشداری برای ریسک نقدینگی یا ریسک خاص همان پروژه است.
دادههای آنچین احتمالها را نشان میدهند و باید در کنار تحلیل قیمت و قواعد مدیریت سرمایه به کار بروند. شناخت روشها و ابزارهای تحلیل آنچین کمک میکند این دادهها را درست تفسیر کنید و از برداشت عجولانه پرهیز کنید.
اشتباهات مهلک در مدیریت ریسک که حساب تریدرها را نابود میکند
بیشتر حسابهایی که از دست میروند، قربانی تکرار چند خطای مشخص هستند که هرکدام یکی از قواعد این مقاله را نقض میکنند. شناخت این خطاها بخش مهمی از مدیریت ریسک و محافظت از سرمایه است.
- معامله بدون حد ضرر یا جابهجا کردن آن: دور کردن حد ضرر وقتی قیمت به آن نزدیک میشود، زیان کنترلشده را به زیانی باز و نامعلوم تبدیل میکند و منطق تعیین حد ضرر و حد سود را از بین میبرد.
- ریسک بیش از یک تا دو درصد سرمایه: با ریسک بالا، چند زیان پیاپی کافی است تا حساب به افتی برسد که جبران آن به سودی چند برابر نیاز دارد.
- اهرم بالا: اهرم مالی زیاد، قیمت لیکوئید شدن را به قیمت ورود نزدیک میکند و نوسان عادی بازار برای بستن اجباری پوزیشن کافی میشود.
- تمرکز سرمایه روی یک ارز: سبد تکدارایی کل ریسک غیرسیستماتیک آن پروژه را میپذیرد و با یک خبر منفی آسیب جدی میبیند.
- دنبال کردن سیگنال بدون تحقیق: سیگنال از سرمایه و فاصله حد ضرر شما خبر ندارد، پس اجرای آن بدون محاسبه حجم پوزیشن یعنی پذیرفتن ریسکی نامعلوم.
- معامله هیجانی: ورود از سر ترس از جا ماندن یا افزایش حجم برای جبران زیان، تصمیم را از برنامه معاملاتی جدا میکند و زنجیره زیان را طولانیتر میکند.
مدیریت ریسک در ارز دیجیتال؛ سیستمی منضبط برای بقا و سودآوری پایدار
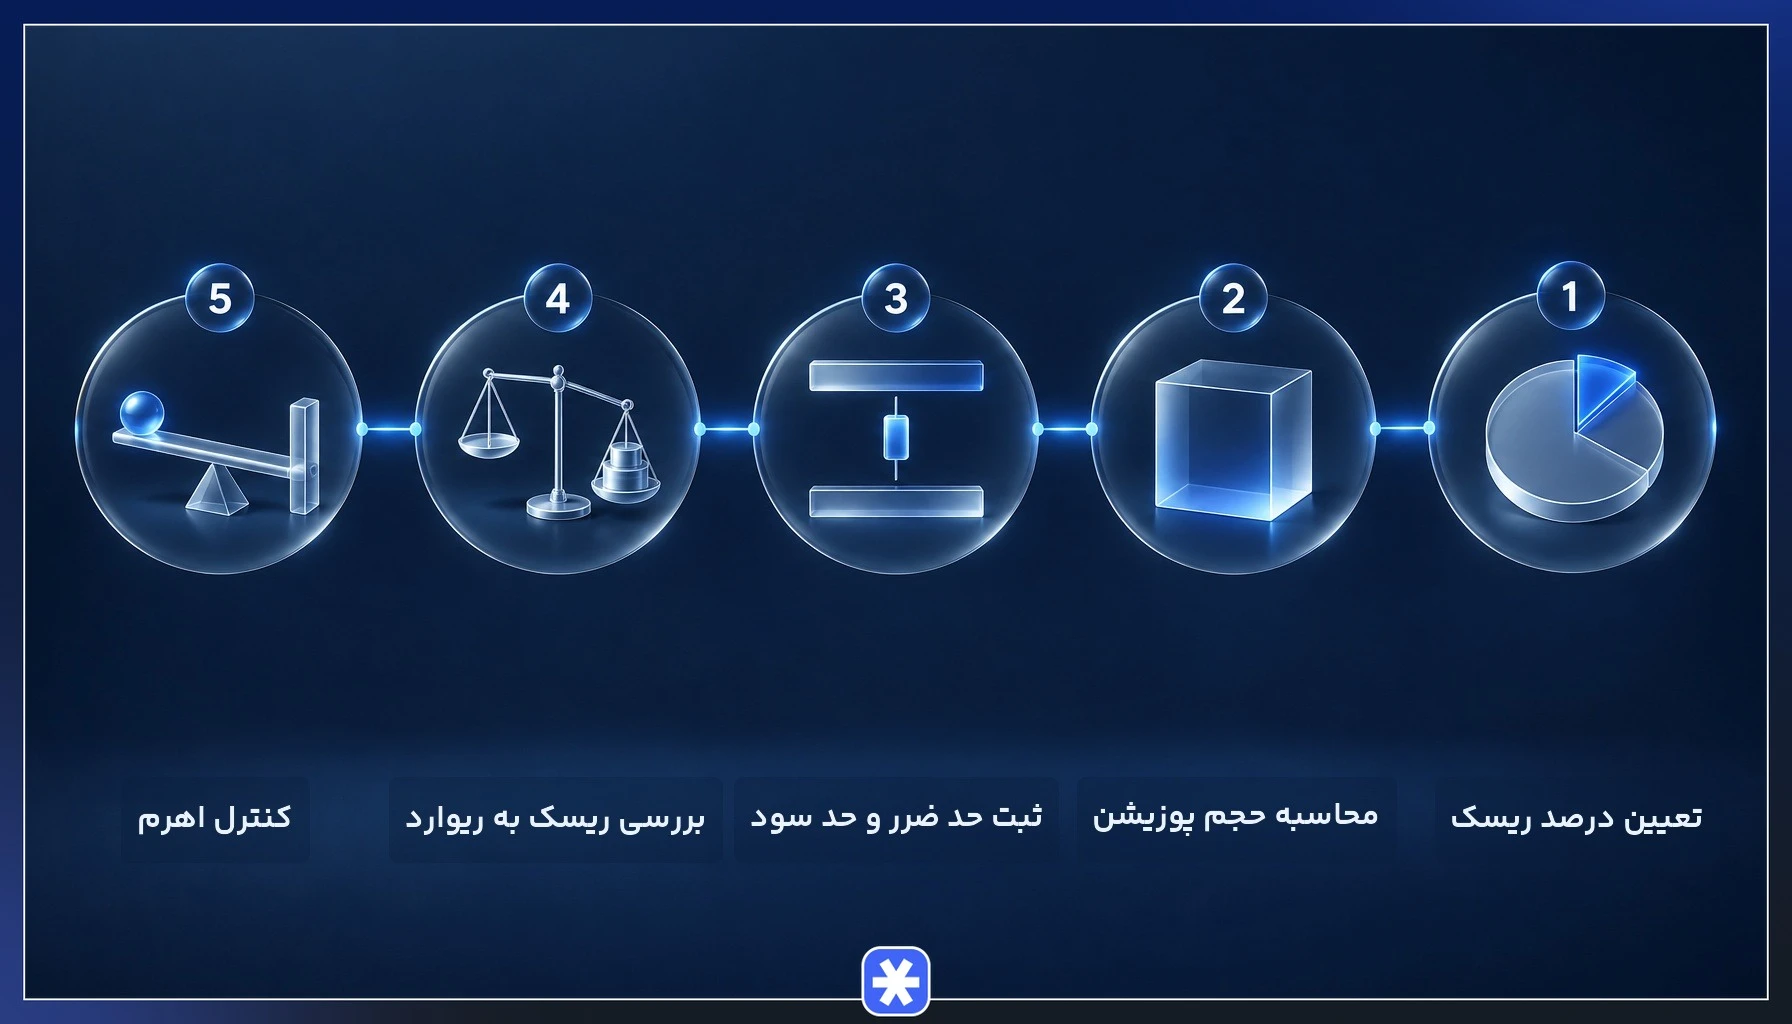
مدیریت ریسک در ارز دیجیتال زمانی اثر واقعی دارد که پیش از هر معامله بهصورت یکسان اجرا شود. چکلیست زیر چارچوب کل این راهنما را در پنج گام خلاصه میکند.
- تعیین درصد ریسک: سقف زیان معامله را بین یک تا دو درصد موجودی فعلی حساب تعیین کنید.
- محاسبه حجم پوزیشن: با پوزیشن سایزینگ، ریسک دلاری را بر درصد فاصله حد ضرر تقسیم کنید.
- ثبت حد ضرر و حد سود: هر دو سفارش را پیش از ورود و بر اساس ساختار نمودار ثبت کنید.
- بررسی نسبت ریسک به ریوارد: اگر نسبت از یک به دو کمتر است، معامله را دوباره بسنجید یا از آن صرفنظر کنید.
- کنترل اهرم: مطمئن شوید قیمت لیکوئیدیشن دورتر از حد ضرر قرار دارد.
مدیریت ریسک در معاملات کریپتو زیان را حذف نمیکند و هیچ قاعدهای سودآوری را تضمین نمیکند. ارزش این سیستم در آن است که زیانها را کوچک و قابل پیشبینی نگه میدارد تا حساب در دورههای دشوار باقی بماند و از فرصتهای بعدی استفاده کند.
سوالات متداول
۱. آیا امکان معامله بدون حد ضرر در بازار کریپتو وجود دارد؟
۲. بهترین نسبت ریسک به ریوارد برای معاملهگران مبتدی چقدر است؟
۳. قانون ۱ درصد در مدیریت ریسک معاملات کریپتو چیست؟
۴. مدیریت ریسک در معاملات اسپات و فیوچرز کریپتو چه تفاوتی دارد؟
من انیس مسکینی هستم و به عنوان مدیر محتوای وبسایت فراز فعالیت میکنم. بیش از هفت سال است که به عنوان تریدر و تحلیلگر در بازارهای مالی حضور دارم و تمرکز اصلی من روی رصد دقیق مارکت، شکار فرصتهای معاملاتی و تحلیل سناریوهای اقتصادی است. هدف من این است که پیچیدهترین مفاهیم بازار را به محتوایی ارزشمند و کاربردی تبدیل کنم تا مخاطبان بتوانند با اتکا به دانش که بهترین اهرم در سرمایهگذاری است، تصمیمات دقیقتری بگیرند؛ چرا که باور دارم یک محتوای عالی دقیقا مانند یک ترید موفق، باید در بهترین زمان ممکن بالاترین بازدهی را ایجاد کند. در کنار تحلیل و مدیریت محتوا، شیفتهی ایدهپردازی خلاقانه و کشف زوایای پنهان و کمتر دیدهشدهی بازارهای مالی هستم.