آربیتراژ چیست؟ راهنمای کسب سود از اختلاف قیمت در بازارهای مالی
آموزش بازارهای مالی
اختلاف قیمت یک دارایی در دو بازار مختلف، سادهترین فرصت سودآوری در تاریخ بازارهای مالی است و نام این فرصت آربیتراژ است. معاملهگری که بیتکوین را در یک صرافی ارزانتر میخرد و در همان لحظه در صرافی دیگر گرانتر میفروشد، بدون پیشبینی جهت بازار روی چارت و بدون تحلیل تکنیکال، تفاوت نرخ را به سود تبدیل میکند. همین سادگی ظاهری باعث شده بسیاری آربیتراژ را پول رایگان بدانند، در حالی که کارمزدها، سرعت انتقال و رقابت با رباتهای حرفهای، مسیر را پیچیدهتر از تصور اولیه میکنند. در این راهنما از تعریف پایه شروع میکنیم، انواع آربیتراژ ارزدیجیتال را بررسی میکنیم، مراحل اجرای عملی و ابزارهای خودکار را توضیح میدهیم و در پایان تصویری واقعبینانه از سودآوری این استراتژی ارائه میکنیم.
آربیتراژ چیست؟
آربیتراژ (Arbitrage)، به خرید و فروش همزمان یک دارایی یکسان در دو بازار مختلف با هدف کسب سود از اختلاف قیمت گفته میشود. معاملهگر دارایی را در بازاری که ارزانتر است میخرد و در همان لحظه در بازاری که گرانتر است میفروشد. سود این معامله از تفاوت دو قیمت به دست میآید و به جهت حرکت بعدی بازار وابستگی ندارد.
معاملهگر آربیتراژ پیشبینی نمیکند که قیمت بالا میرود یا پایین میآید، بلکه از ناهماهنگی لحظهای قیمتها بهره میبرد. به همین دلیل آربیتراژ را در دسته استراتژیهای سود کم ریسک طبقهبندی میکنند، چون ریسک بازار در آن تا حد زیادی حذف شده است. البته حذف ریسک جهت بازار به معنای حذف کامل ریسک نیست. کارمزدها، تاخیر در انتقال دارایی، محدودیت برداشت و تغییر ناگهانی قیمت در فاصله میان دو معامله، عواملی هستند که سود محاسبهشده روی کاغذ را کوچک یا حتی منفی میکنند.
تاریخچه و تکامل آربیتراژ
ریشه این استراتژی به بازارهای کالا و صرافیهای سنتی برمیگردد، زمانی که تاجران غله یا فلزات گرانبها را در یک شهر میخریدند و در شهری دیگر با قیمت بالاتر میفروشند. در قرن نوزدهم، معاملهگران اوراق قرضه و سهام با استفاده از تلگراف تفاوت نرخ میان بورسهای لندن و نیویورک را شناسایی میکردند و همان اختلاف چند ساعته، منبع سود بود.
ورود تلفن، سپس ترمینالهای الکترونیکی و در نهایت معاملات الگوریتمی، پنجره زمانی این فرصتها را از چند روز به چند میلیثانیه کاهش داد. امروز در بازارهای سنتی، شرکتهای معاملات پرتکرار (HFT) با سرورهایی که فیزیکی کنار سرور بورس مستقر میشوند، تفاوتهای قیمتی را در کسری از ثانیه از بین میبرند.
بازار ارزدیجیتال این چرخه را بازنشانی کرد. پراکندگی صدها صرافی متمرکز و غیرمتمرکز، نبود یک نهاد تسویه مرکزی و تفاوت زیرساخت انتقال هر شبکه، شکافهای قیمتی را بزرگتر و پایدارتر از بازارهای سنتی نگه داشته است و همین موضوع آربیتراژ را در این بازار دوباره جذاب کرده است.
قانون قیمت واحد و علت بروز آربیتراژ
قانون قیمت واحد میگوید یک دارایی یکسان در بازارهای مختلف باید قیمت یکسانی داشته باشد، چون در غیر این صورت معاملهگران با خرید از بازار ارزان و فروش در بازار گران، قیمتها را به تعادل برمیگردانند. در واقع خود فعالیت آربیتراژ، مکانیزم اجرایی این قانون است و هر بار که معاملهگران فرصتی را میبندند، بازار کارآمدتر میشود.
در عمل بازارها بهطور موقت ناکارآمد میشوند و تفاوت نرخ شکل میگیرد. اختلاف عمق دفتر سفارش و نقدینگی میان دو صرافی، تفاوت ترکیب خریداران و فروشندگان هر پلتفرم، سرعت متفاوت انتشار اخبار، محدودیتهای جغرافیایی و بانکی، و کارمزد انتقال میان شبکهها، مهمترین دلایل فاصله گرفتن قیمتها از یکدیگر هستند.
هرچه این موانع بیشتر باشد، فرصت آربیتراژ بزرگتر و پایدارتر میماند. فرصتهای بزرگ همیشه علتی دارند و آن علت معمولا هزینه یا ریسکی پنهان است که بازیگران حرفهای آن را قبلا محاسبه کردهاند.
انواع آربیتراژ در بازارهای مالی و ارزدیجیتال
آربیتراژ یک تکنیک واحد نیست و بر اساس محل اجرا، تعداد داراییهای درگیر و نوع بازار به شکلهای مختلفی تقسیم میشود. برخی مدلها تنها به دو حساب معاملاتی و برخی دیگر به زیرساخت فنی، قرارداد هوشمند و سرمایه قابل توجه نیاز دارند. در ادامه پرکاربردترین انواع آربیتراژ بازار ارزدیجیتال را بررسی میکنیم و در پایان نگاهی هم به مدل کلاسیک این استراتژی در بازار سهام میاندازیم. جدول زیر تصویری کلی از این دستهبندی ارائه میدهد.
| نوع آربیتراژ | محل اجرا | سطح دشواری |
|---|---|---|
| بین صرافی | دو صرافی مختلف | مبتدی |
| مثلثی | یک صرافی، سه جفتارز | متوسط |
| اسپات و فیوچرز | دو بازار یک صرافی | متوسط |
| غیرمتمرکز و دیفای | استخرهای نقدینگی | پیشرفته |
| اتمی | قرارداد هوشمند | تخصصی |
| ادغامکننده | بازار سهام | نهادی |
آربیتراژ بین صرافیها
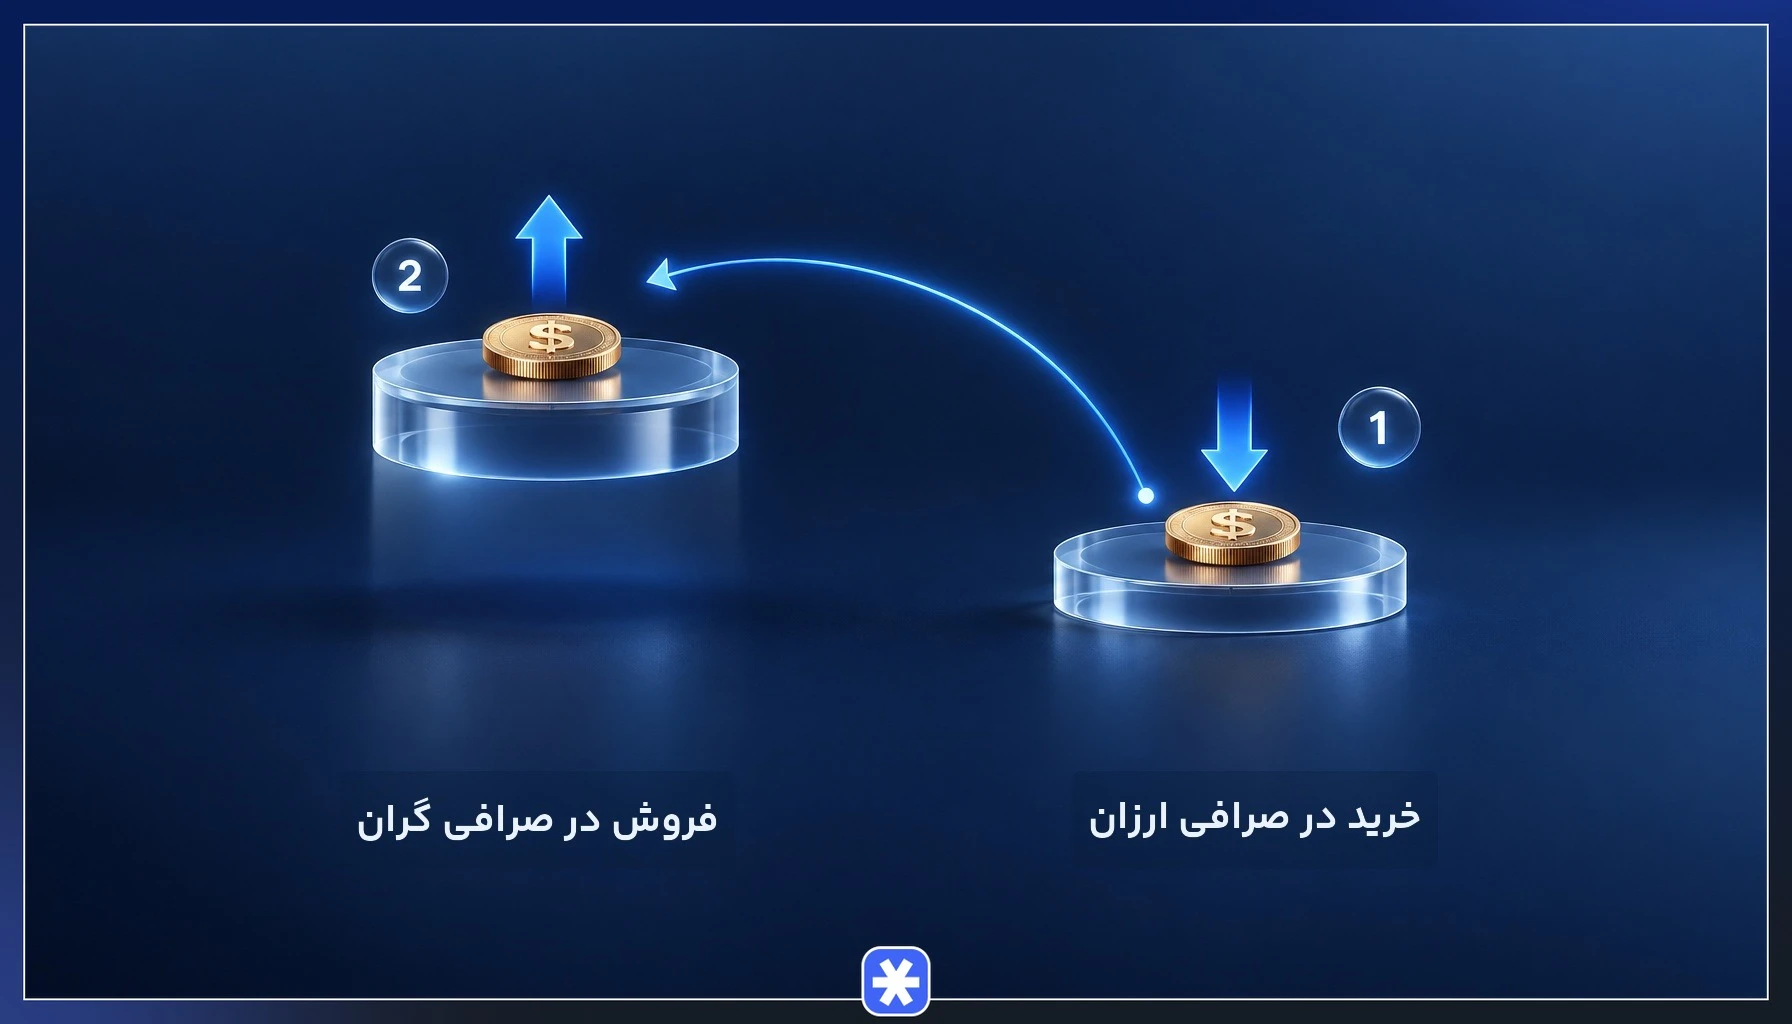
آربیتراژ بین صرافی سادهترین و شناختهشدهترین شکل این استراتژی است. معاملهگر قیمت یک دارایی را در دو پلتفرم رصد میکند، در صرافی با قیمت پایینتر خرید انجام میدهد و در صرافی با قیمت بالاتر میفروشد. اختلاف قیمت پس از کسر کارمزد معامله، کارمزد شبکه و هزینه برداشت، سود خالص را میسازد.
دو رویکرد اجرایی برای این روش وجود دارد. در رویکرد انتقالی، دارایی از صرافی اول برداشت و به صرافی دوم واریز میشود که زمانبر است و ریسک تغییر قیمت در فاصله انتقال را به همراه دارد. در رویکرد موجودی از پیش تقسیمشده، معاملهگر در هر دو صرافی هم ارزدیجیتال و هم استیبلکوین نگه میدارد و دو معامله را همزمان اجرا میکند؛ در این حالت انتقال بعدا و بدون فشار زمانی برای بازگرداندن تعادل موجودی انجام میشود.
مثال کاربردی
فرض کنید بیتکوین در صرافی الف ۶۰ هزار دلار و در صرافی ب ۶۰ هزار و ۳۰۰ دلار معامله میشود. با خرید یک بیتکوین در صرافی الف و فروش همزمان آن در صرافی ب، ۳۰۰ دلار اختلاف قیمت به دست میآید. اگر کارمزد معامله در هر دو سمت ۰.۱ درصد باشد، حدود ۱۲۰ دلار از این مبلغ صرف کارمزد میشود و سود خالص به حدود ۱۸۰ دلار کاهش مییابد. در صورتی که مسیر انتقال هم لازم شود، کارمزد شبکه و ریسک نوسان در دقایق انتقال از همین ۱۸۰ دلار کم میکند.
آربیتراژ مثلثی
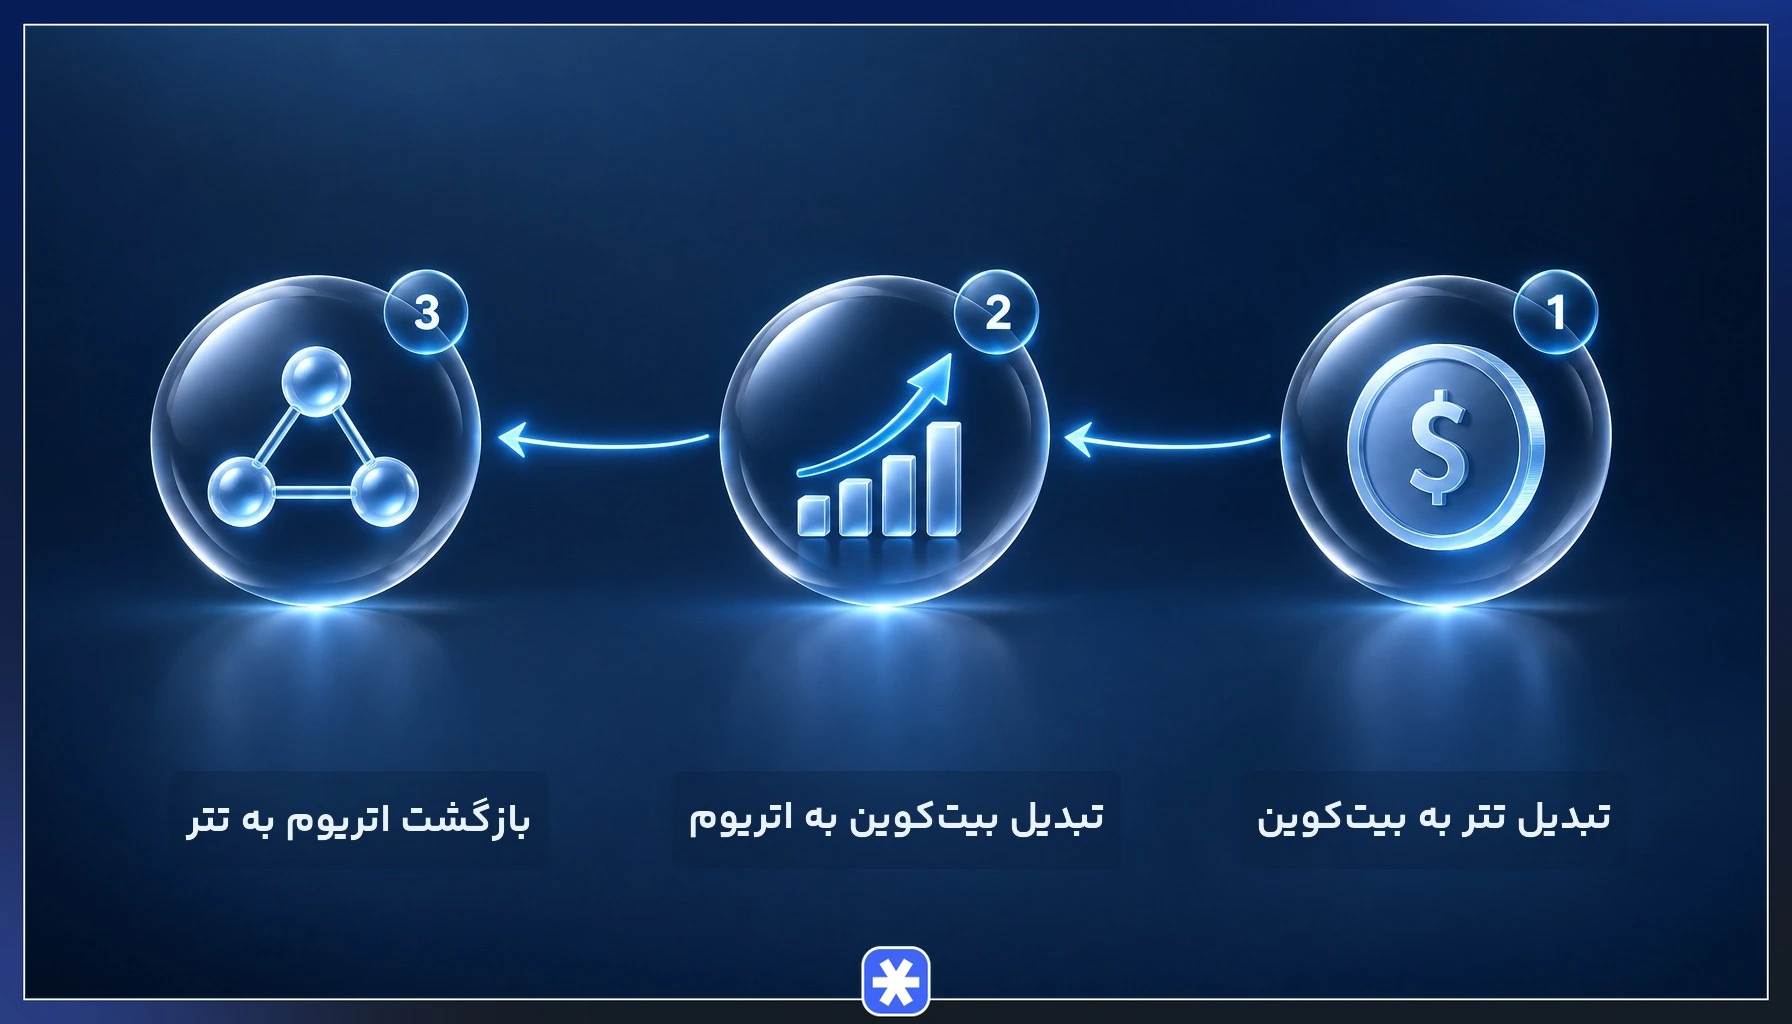
آربیتراژ مثلثی در یک صرافی و بدون نیاز به انتقال دارایی اجرا میشود. معاملهگر سرمایه خود را در چرخهای از سه جفتارز حرکت میدهد و در نهایت به ارز اولیه برمیگردد. اگر نرخهای تبادل این سه جفت با یکدیگر همخوانی نداشته باشند، مقدار بازگشتی از مقدار اولیه بیشتر است و همان مازاد، سود معامله را میسازد.
مزیت اصلی این روش حذف ریسک انتقال و سرعت بالای اجرا است، چون هر سه معامله در یک پلتفرم و در چند ثانیه انجام میشوند. در مقابل، اختلاف نرخ در این چرخه معمولا بسیار کوچک است و سه لایه کارمزد روی آن اعمال میشود، بنابراین بدون سرمایه بزرگ و اجرای خودکار، سودآوری آن دشوار است.
مثال کاربردی
فرض کنید معاملهگری با ۱۰ هزار تتر شروع میکند. با تتر، بیتکوین میخرد، سپس بیتکوین را به اتریوم تبدیل میکند و در گام سوم اتریوم را به تتر میفروشد. اگر نرخها در لحظه اجرا ناهماهنگ باشند، خروجی این چرخه ۱۰ هزار و ۳۰ تتر میشود. با فرض کارمزد ۰.۱ درصد در هر سه معامله، حدود ۳۰ تتر صرف کارمزد میشود و سود عملا صفر یا منفی خواهد بود. همین محاسبه نشان میدهد که موفقیت در آربیتراژ مثلثی به کارمزد پایین حساب معاملاتی و شناسایی ناهماهنگیهای بزرگتر وابستگی کامل دارد.
آربیتراژ اسپات و فیوچرز
در این مدل، معاملهگر بهطور همزمان در بازار اسپات خرید انجام میدهد و در بازار فیوچرز همان دارایی به همان اندازه پوزیشن فروش باز میکند. با این ترکیب، اثر نوسان قیمت خنثی میشود، چون هر سود یا زیان در یک سمت با نتیجه معکوس در سمت دیگر جبران میشود. سود این استراتژی از منبع دیگری میآید.
آن منبع، فاندینگ ریت (Funding Rate) است؛ پرداختی دورهای که در قراردادهای فیوچرز دائمی میان دارندگان پوزیشن خرید و فروش رد و بدل میشود تا قیمت قرارداد به قیمت اسپات نزدیک بماند. وقتی بازار صعودی و پرهیجان است، این نرخ مثبت میشود و دارندگان پوزیشن فروش پرداخت دریافت میکنند. معاملهگری که موقعیت خنثی ساخته است، در هر دوره تسویه این پرداخت را بهعنوان سود برمیدارد.
ریسک اصلی این روش، منفی شدن فاندینگ ریت و تبدیل درآمد به هزینه است. مدیریت مارجین پوزیشن فیوچرز هم اهمیت زیادی دارد، چون رشد شدید قیمت میتواند به لیکوئید شدن سمت فروش منجر شود، حتی وقتی دارایی اسپات همان مقدار سود ساخته باشد.
آربیتراژ غیرمتمرکز و دیفای
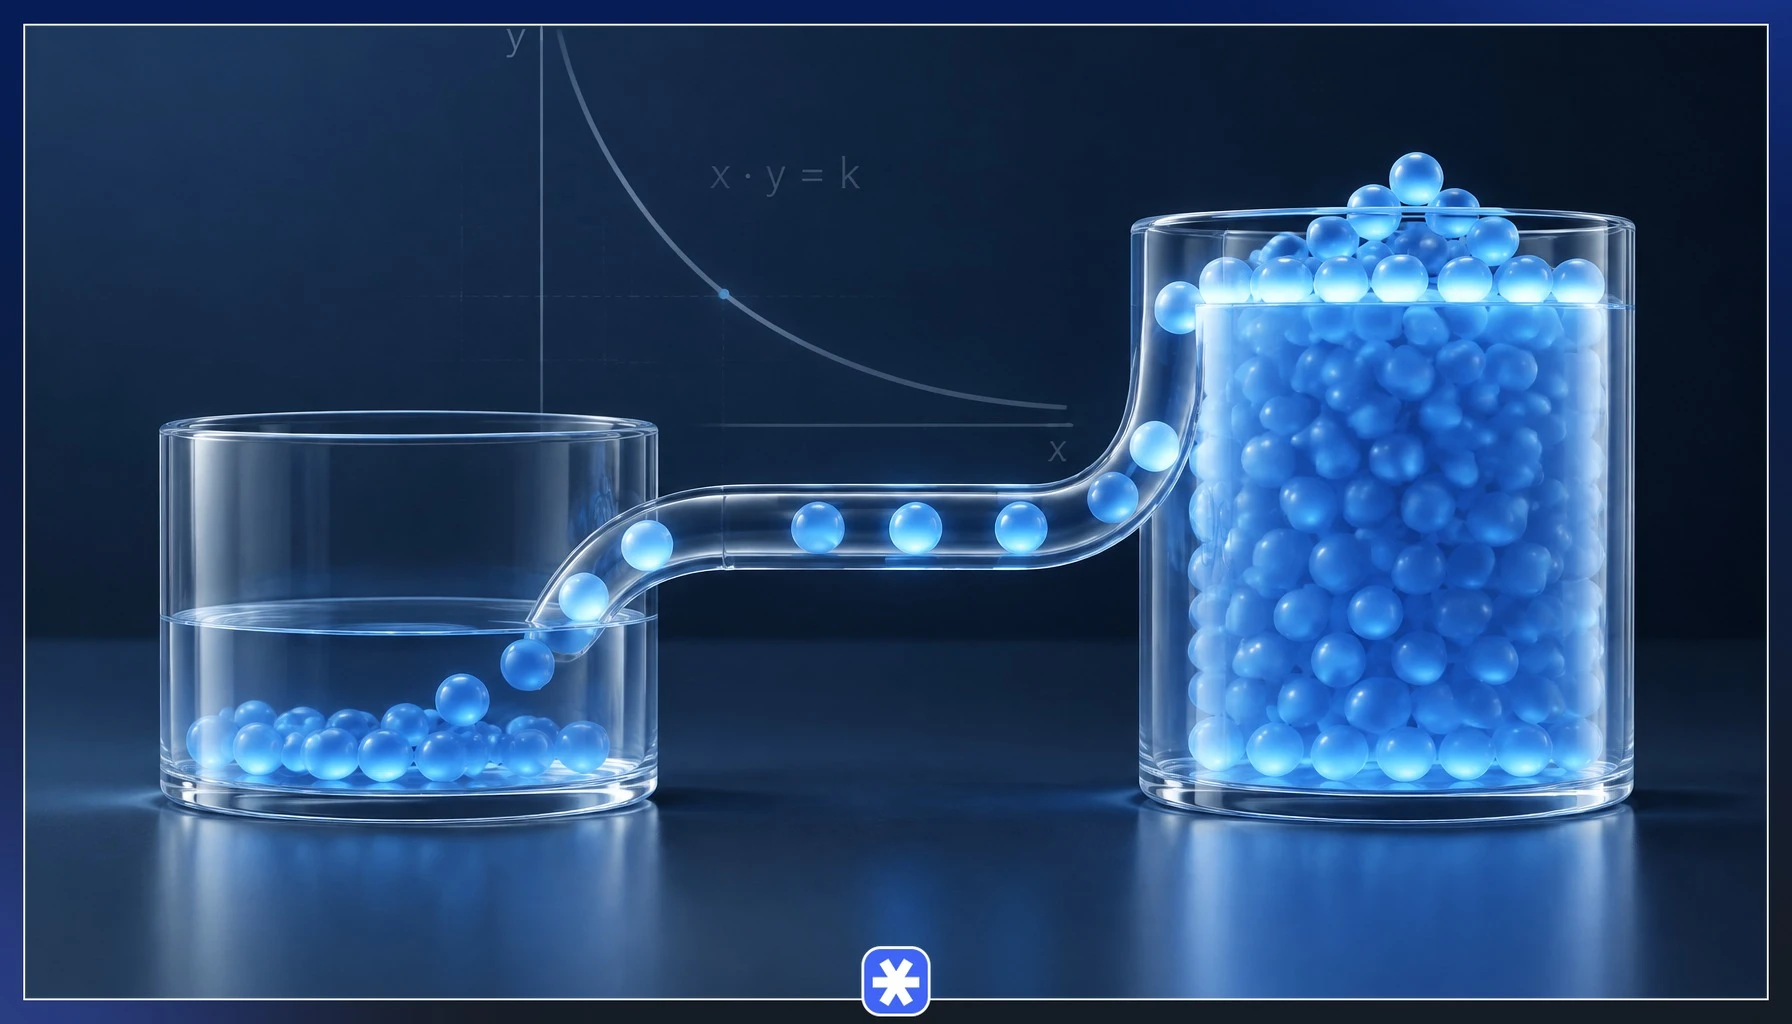
در صرافیهای غیرمتمرکز (DEX) قیمت با دفتر سفارش تعیین نمیشود، بلکه بازارساز خودکار بر اساس نسبت موجودی دو دارایی در استخر نقدینگی آن را محاسبه میکند. هر معامله بزرگ این نسبت را جابهجا میکند و قیمت استخر را از قیمت جهانی فاصله میدهد. همین فاصله، فرصت آربیتراژ میسازد.
معاملهگران با خرید دارایی ارزانشده از استخر و فروش آن در صرافی متمرکز یا استخری دیگر، نسبت موجودی را به تعادل برمیگردانند و در این فرآیند سود میبرند. عملکرد آنها برای سلامت اکوسیستم دیفای ضروری است، چون قیمت استخرها را با بازار جهانی همراستا نگه میدارد.
موفقیت در این محیط به سنجش دقیق عمق نقدینگی استخر، محاسبه لغزش قیمت و هزینه گس شبکه بستگی دارد. رقابت شدید رباتها و امکان پیشی گرفتن آنها از تراکنشهای دیگران در صف تایید، این میدان را به تخصصیترین شکل آربیتراژ ارزدیجیتال تبدیل کرده است.
آربیتراژ اتمی در دیفای و قراردادهای هوشمند
آربیتراژ اتمی (Atomic Arbitrage) شکل پیشرفتهای از این استراتژی است که در آن تمام مراحل خرید و فروش داخل یک تراکنش بلاکچینی واحد اجرا میشوند. قرارداد هوشمند مسیر معامله را طی میکند و در انتها سودآوری را بررسی میکند؛ اگر نتیجه سودده باشد تراکنش ثبت میشود و در غیر این صورت کل تراکنش بازگردانده میشود و معاملهگر تنها هزینه گس را از دست میدهد.
این ویژگی، ریسک اجرای ناقص را از بین میبرد. در آربیتراژ سنتی همیشه احتمال دارد یک سمت معامله انجام شود و سمت دیگر به دلیل تغییر قیمت یا کمبود نقدینگی ناتمام بماند؛ در مدل اتمی چنین حالتی وجود ندارد، چون معامله یا کامل انجام میشود یا کاملا لغو.
بسیاری از معاملهگران این روش را با وامهای فلش (Flash Loan) ترکیب میکنند و در همان تراکنش، سرمایه بزرگی را قرض میگیرند، چرخه آربیتراژ را اجرا میکنند و وام را باز میگردانند. اجرای این روش به دانش برنامهنویسی قرارداد هوشمند، تحلیل امنیتی و زیرساخت رصد لحظهای بلاکچین نیاز دارد و خارج از دسترس معاملهگران عادی است.
آربیتراژ ادغامکننده در بازارهای سنتی و سهام
آربیتراژ ادغامکننده (Merger Arbitrage) در بازار سهام و هنگام اعلام ادغام یا تملک شرکتها شکل میگیرد. پس از اعلام رسمی خرید یک شرکت با قیمت مشخص، سهم شرکت هدف معمولا کمی پایینتر از آن قیمت معامله میشود، چون بازار احتمال شکست معامله را در قیمت لحاظ میکند. صندوقها و سرمایهگذاران نهادی سهم را در همین سطح میخرند تا در زمان تکمیل ادغام، مابهالتفاوت را دریافت کنند.
این مدل در دسته آربیتراژ ریسکی قرار میگیرد، چون سود آن به وقوع رویدادی در آینده وابسته است. اگر نهاد ناظر مجوز ندهد، سهامداران رای مخالف بدهند یا شرکت خریدار از معامله کنار بکشد، قیمت سهم به سطح پیش از اعلام برمیگردد و زیان قابل توجهی شکل میگیرد.
کنار این روش، آربیتراژ آماری و آربیتراژ تبدیلپذیر هم در بازارهای سنتی رایج هستند. مقایسه این مدلها با آربیتراژ در بازار ارزهای دیجیتال نشان میدهد که در بازارهای بالغ و کارآمد، فرصتهای خالص و بدون ریسک تقریبا از بین رفتهاند و آنچه باقی میماند، سود در برابر پذیرش نوعی ریسک مشخص است.
مراحل گامبهگام اجرای آربیتراژ
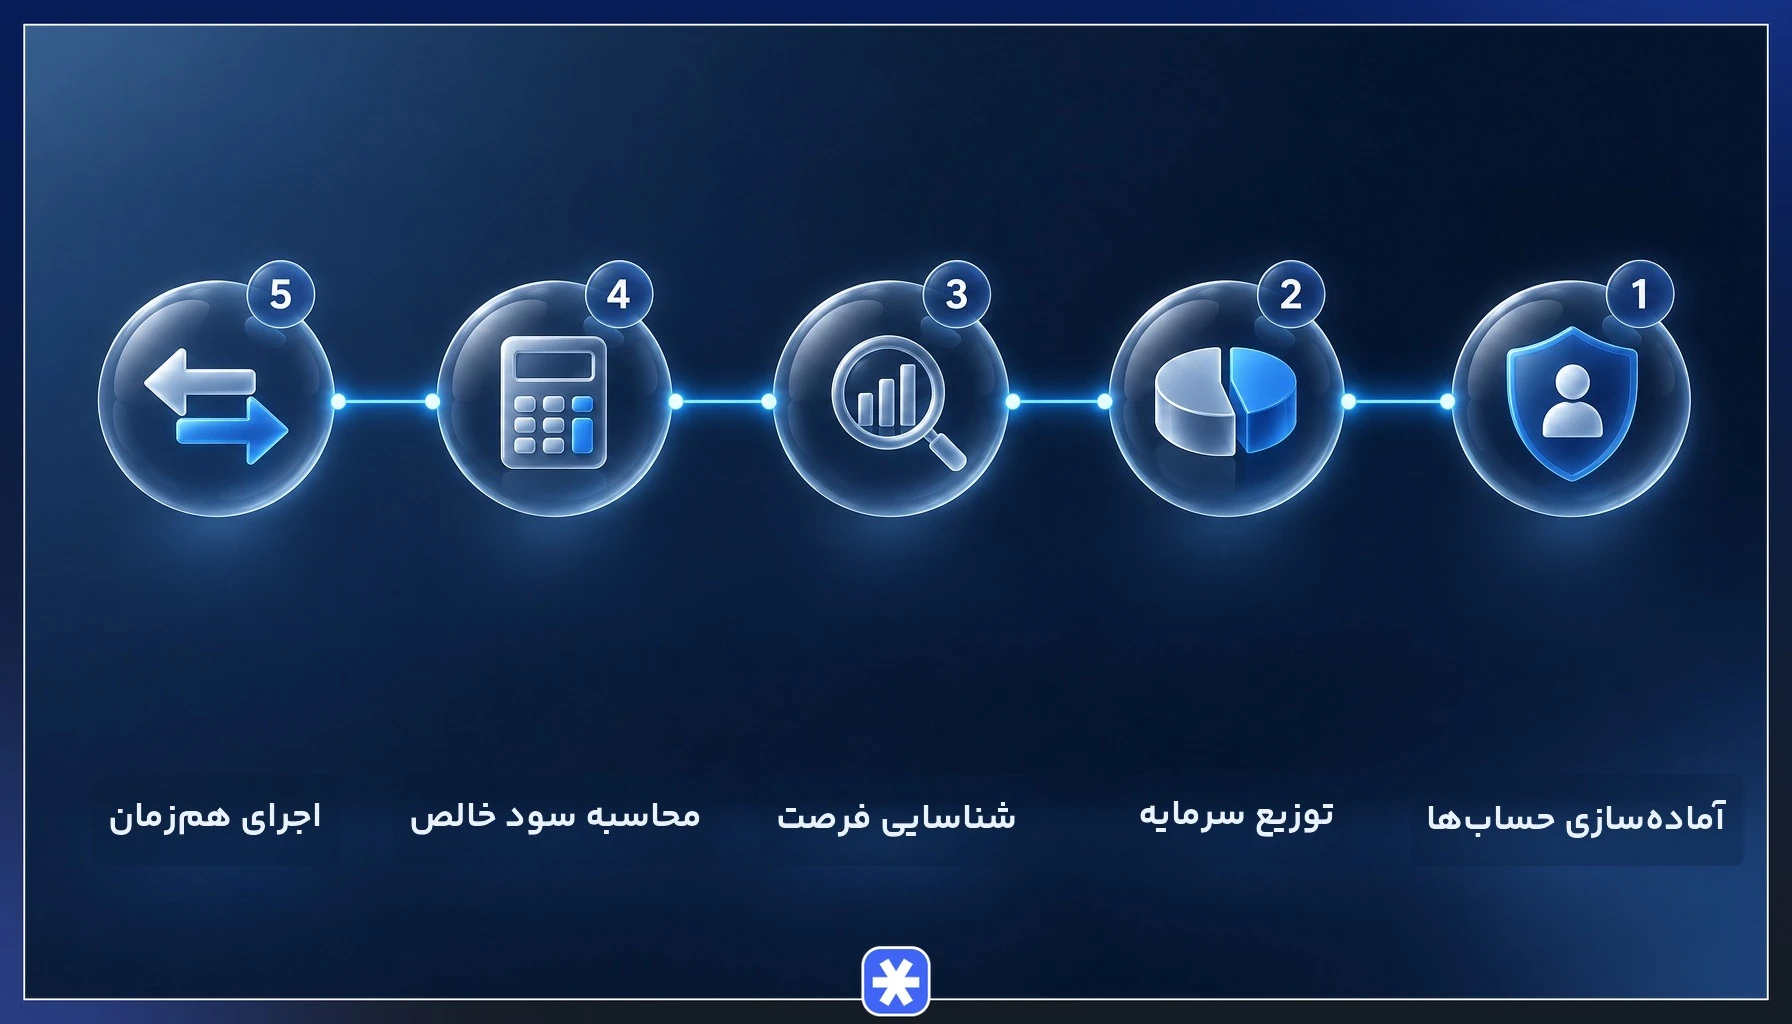
- آمادهسازی حسابها: در چند صرافی معتبر ثبتنام و احراز هویت کنید، سطح کارمزد خود را بررسی کنید و محدودیتهای واریز و برداشت هر پلتفرم را پیش از شروع بسنجید.
- توزیع سرمایه: موجودی خود را از قبل میان صرافیها و به شکل ترکیبی از استیبلکوین و ارز هدف تقسیم کنید تا برای اجرای همزمان دو سمت معامله به انتقال نیاز نداشته باشید.
- شناسایی فرصت: قیمت یک دارایی را در چند صرافی بهطور مداوم رصد کنید و اختلاف قیمتهایی را که از مجموع کارمزدها بیشتر هستند جدا کنید.
- بررسی عمق بازار: دفتر سفارش هر دو سمت را باز کنید و مطمئن شوید حجم سفارشهای موجود برای اندازه معامله شما کافی است، چون نقدینگی کم، قیمت اجرای واقعی را خراب میکند.
- محاسبه سود خالص: کارمزد معامله هر دو سمت، کارمزد برداشت، هزینه شبکه و لغزش احتمالی قیمت را از اختلاف قیمت کم کنید و تنها در صورت مثبت ماندن نتیجه پیش بروید.
- اجرای همزمان: هر دو سفارش را با کمترین فاصله زمانی ثبت کنید و برای کاهش ریسک اجرای ناقص از سفارش محدود (Limit Order) استفاده کنید.
- بازگرداندن تعادل: پس از بستن معامله، موجودی صرافیها را به ترکیب اولیه برگردانید و سود خالص هر معامله را برای ارزیابی عملکرد ثبت کنید.
رباتهای آربیتراژ و اتوماسیون معاملات
فرصتهای آربیتراژ در بازار ارزدیجیتال چند ثانیه یا کمتر عمر دارند و رصد دستی چند صرافی بهطور همزمان عملا ناممکن است. ربات آربیتراژ با اتصال به رابط برنامهنویسی (API) صرافیها، قیمتها را بهطور پیوسته مقایسه میکند، سود خالص را پس از کسر کارمزد محاسبه میکند و در صورت عبور از حد تعیینشده، سفارشها را در کسری از ثانیه ثبت میکند.
رباتها در سه دسته کلی قرار میگیرند. سرویسهای آماده و اشتراکی برای کاربران مبتدی سادهترند، پلتفرمهای قابل تنظیم امکان تعریف استراتژی اختصاصی میدهند و رباتهای اختصاصی که خود معاملهگر توسعه میدهد بیشترین انعطاف و بالاترین سرعت را دارند.
هنگام انتخاب ربات آربیتراژ، به نکات زیر توجه کنید:
- سرعت اجرا: تاخیر ارتباط با سرور صرافی مهمترین عامل برنده شدن در رقابت است و استقرار ربات روی سرور نزدیک به صرافی، این تاخیر را کاهش میدهد.
- دقت محاسبه هزینه: ربات باید کارمزد معامله، هزینه برداشت و لغزش قیمت را در محاسبه سود لحاظ کند.
- امنیت کلید API: دسترسی برداشت را در کلیدها فعال نکنید و تنها مجوز معامله را بدهید.
- مدیریت خطا: ربات باید برای اجرای ناقص یک سمت معامله، سناریوی خروج خودکار داشته باشد.
- ادعاهای بازدهی: وعدههای بازدهی ثابت و تضمینشده را با تردید بررسی کنید، چون بازدهی واقعی به شرایط بازار و کارمزد حساب وابسته است.
مزایای استراتژی آربیتراژ
- بیطرفی نسبت به روند بازار: سود از اختلاف قیمت به دست میآید و پیشبینی صعودی یا نزولی بودن بازار ضرورتی ندارد.
- ریسک کنترلشده: دوره نگهداری دارایی بسیار کوتاه است و معاملهگر در معرض نوسان طولانیمدت قرار نمیگیرد.
- عملکرد مستقل از شرایط: این استراتژی در بازار صعودی، نزولی و حتی خنثی قابل اجرا است و در دورههای پرنوسان فرصتهای بیشتری میسازد.
- نیاز کمتر به تحلیل پیچیده: شناسایی فرصت بر مقایسه قیمت و محاسبه هزینه تکیه دارد و به تحلیل تکنیکال یا بنیادی سنگین وابسته نیست.
- قابلیت خودکارسازی: منطق این استراتژی روشن و قاعدهمحور است و بهراحتی به کد و اجرای ماشینی تبدیل میشود.
- نقش مثبت در بازار: فعالیت معاملهگران آربیتراژ، نقدینگی را افزایش میدهد و قیمتها را در صرافیهای مختلف همراستا نگه میدارد.
خطرات و معایب آربیتراژ
- کارمزد تراکنش: مجموع کارمزد معامله، برداشت و هزینه شبکه اغلب بزرگتر از اختلاف قیمت است و سود روی کاغذ را به زیان تبدیل میکند. برای نمونه، انتقال تتر روی شبکه ترون حدود یک دلار هزینه دارد که در معاملات کوچک سهم قابل توجهی از سود را میبلعد.
- ریسک زمانبندی: در فاصله میان دو سمت معامله، قیمت میتواند تغییر کند و فرصت پیش از تکمیل معامله از بین برود.
- کمبود نقدینگی: فرصتهای بزرگ اغلب در صرافیهای کمعمق ظاهر میشوند و در این بازارها حجم سفارشها برای اجرای معامله در قیمت هدف کافی نیست.
- محدودیت برداشت و انتقال: سقف برداشت روزانه، بازبینی دستی درخواستها و تاخیر تایید شبکه، اجرای سریع را مختل میکنند.
- رقابت با ماشینها: الگوریتمهای حرفهای با زیرساخت پرسرعت، فرصتها را پیش از رسیدن به معاملهگر انسانی میبندند.
- ریسک پلتفرم: توقف موقت برداشت، اختلال فنی، هک یا ورشکستگی صرافی میتواند سرمایه در گردش را قفل کند.
- پیچیدگی مالیات و مقررات: تعداد بالای معاملات، محاسبه سود و سود و زیان مالیاتی را دشوار میکند و محدودیتهای ارزی نیز مسیر انتقال سرمایه را باریک میکنند.
بررسی امکان آربیتراژ در صرافیهای ایرانی
بازار ایران به دلیل جدا بودن از سیستم مالی جهانی، اختلاف قیمتهای بزرگتری نسبت به بازارهای بینالمللی تجربه میکند. نرخ تتر در صرافیهای داخلی به عرضه و تقاضای ریالی وابسته است و در روزهای پرهیجان، فاصله قیمت میان پلتفرمهای مختلف به چند درصد میرسد که در مقیاس جهانی عددی بسیار بزرگ محسوب میشود.
این فرصتها با محدودیتهای جدی همراه هستند. کارمزد معاملات در بسیاری از صرافیهای داخلی بالاتر از پلتفرمهای جهانی است، تسویه ریالی به ساعات کاری شبکه بانکی و سقف تراکنشهای شتابی وابستگی دارد و برداشت ارزدیجیتال در زمان اوج بازار با تاخیر یا بازبینی دستی روبهرو میشود. اختلاف نرخ میان صرافی داخلی و خارجی هم بدون مسیر قانونی انتقال ارز، عملا قابل بهرهبرداری نیست.
در نتیجه آربیتراژ داخلی بیشتر به شکل مقایسه نرخ تتر و ارزهای اصلی میان چند صرافی داخلی معنا پیدا میکند. موفقیت در این مسیر به داشتن حساب فعال در چند پلتفرم، نگه داشتن موجودی ریالی و ارزی بهطور همزمان و رصد دقیق نرخها بستگی دارد و پیش از هر معامله، محاسبه کارمزد و زمان تسویه اهمیتی تعیینکننده دارد.
چشمانداز سودآوری و واقعیتهای دنیای آربیتراژ
آربیتراژ استراتژی واقعی و قابل اجرایی است، اما تصویر «سود بدون ریسک و بدون زحمت» با واقعیت بازار فاصله دارد. حاشیه سود هر معامله معمولا در حد دهم درصد است، بنابراین سودآوری معنادار به سرمایه بزرگ، کارمزد پایین، تعداد بالای معاملات و زیرساخت سریع نیاز دارد. معاملهگری که با سرمایه کوچک و اجرای دستی وارد این میدان میشود، بیشتر هزینه کارمزد و انتقال میپردازد تا سود بگیرد.
آینده این حوزه در دو مسیر حرکت میکند. بلوغ بیشتر بازار ارزدیجیتال، بهبود زیرساخت انتقال و حضور بازارسازان حرفهای، شکافهای ساده را سریعتر میبندند و فرصتهای کلاسیک را کمعمقتر میکنند. در همان حال، گسترش دیفای، شبکههای لایه دوم و بازارهای توکنشده جدید، مدلهای تازهای از اختلاف قیمت میسازند که به دانش فنی بالاتر نیاز دارند.
برای شروع، بهترین رویکرد پرهیز از عجله است. با سرمایه کوچک و چند صرافی شناختهشده کار را آغاز کنید، هر فرصت را پیش از اجرا روی کاغذ محاسبه کنید، نتیجه هر معامله را ثبت کنید و پیش از سرمایهگذاری روی ابزارهای خودکار، منطق استراتژی را کامل درک کنید. در آربیتراژ، دقت در محاسبه هزینهها ارزش بیشتری از سرعت شناسایی فرصت دارد.
سوالات متداول
۱. آیا آربیتراژ ارزدیجیتال قانونی است؟
۲. تفاوت آربیتراژ مثلثی با آربیتراژ بین صرافی چیست؟

من انیس مسکینی هستم و به عنوان مدیر محتوای وبسایت فراز فعالیت میکنم. بیش از هفت سال است که به عنوان تریدر و تحلیلگر در بازارهای مالی حضور دارم و تمرکز اصلی من روی رصد دقیق مارکت، شکار فرصتهای معاملاتی و تحلیل سناریوهای اقتصادی است. هدف من این است که پیچیدهترین مفاهیم بازار را به محتوایی ارزشمند و کاربردی تبدیل کنم تا مخاطبان بتوانند با اتکا به دانش که بهترین اهرم در سرمایهگذاری است، تصمیمات دقیقتری بگیرند؛ چرا که باور دارم یک محتوای عالی دقیقا مانند یک ترید موفق، باید در بهترین زمان ممکن بالاترین بازدهی را ایجاد کند. در کنار تحلیل و مدیریت محتوا، شیفتهی ایدهپردازی خلاقانه و کشف زوایای پنهان و کمتر دیدهشدهی بازارهای مالی هستم.