صندوق پوشش ریسک چیست؟ آشنایی با انواع هج فاند و استراتژیهای سرمایهگذاری
بازار بورس ایران
صندوق پوشش ریسک از ساختارهای پیچیده سرمایهگذاری است و برخلاف آنچه از نام آن برداشت میشود، لزوما ریسک پایینی ندارد. اگر میخواهید بدانید صندوق پوشش ریسک چیست و چطور حتی در بازار نزولی هم به دنبال سود میرود، این راهنما تصویر روشنی از سازوکار آن به شما میدهد. در ادامه با تاریخچه، ویژگیها، نحوه مدیریت، انواع و استراتژیهای هج فاند آشنا میشوید. ساختار کارمزد «دو و بیست»، تفاوت این صندوقها با صندوقهای مشترک، مزایا و معایب، کاربرد آنها در بازار ارزهای دیجیتال و وضعیت بررسی آنها در بورس ایران هم از دیگر موضوعات این مقاله است.
صندوق پوشش ریسک چیست؟
صندوق پوشش ریسک (Hedge Fund) یا هج فاند، ساختاری خصوصی برای سرمایهگذاری جمعی است که سرمایه گروه محدودی از سرمایهگذاران حرفهای را جمع میکند و با مدیریت فعال، در داراییهای متنوعی مثل سهام، اوراق قرضه، ارز، کالا و قراردادهای مالی به کار میگیرد. هج فاند خود دارایی خاصی به شمار نمیآید و در واقع ظرفی حقوقی و مدیریتی است که قواعد سرمایهگذاری آن را مدیر صندوق تعیین میکند. در برخی منابع فارسی از آن با نامهای صندوق پوششی یا صندوق تامینی هم یاد میشود.
وجه تمایز این ساختار با سایر صندوقهای سرمایهگذاری آزادی عمل مدیر در استفاده از ابزارهایی مثل فروش استقراضی (Short Selling)، اهرم مالی (Leverage) و ابزارهای مشتقه (Derivatives) است. به کمک همین ابزارها، صندوق میتواند هم از رشد قیمتها و هم از افت آنها بازده بگیرد.
نکته مهم این است که واژه «پوشش ریسک» به معنای کمریسک بودن صندوق نیست. بسیاری از این صندوقها برای رسیدن به بازده بالاتر، موقعیتهای جسورانه و اهرمدار میگیرند و به همین دلیل شناخت مفهوم ریسک در سرمایهگذاری پیش از ورود به آنها ضروری است.
تاریخچه و علت نامگذاری صندوق پوشش ریسک
آلفرد وینسلو جونز را بنیانگذار ایده صندوق پوشش ریسک میدانند. او سهامی را که انتظار رشد آنها را داشت میخرید و همزمان سهام شرکتهایی را که ضعیفتر ارزیابی میکرد، بهصورت فروش استقراضی میفروخت. نتیجه این ترکیب، سبدی بود که سود یا زیان آن بیشتر به درستی انتخاب سهام بستگی داشت تا به جهت کلی بازار.
واژه Hedge در انگلیسی به معنای پرچین و حصار است و در ادبیات مالی به اقدامی گفته میشود که برای خنثیکردن ریسک انجام میشود. نام این صندوقها هم از همین پوشش سرمایه در برابر نوسان کل بازار آمده است؛ مفهومی که امروز با عنوان هج کردن در معاملات شناخته میشود.
با گذشت زمان، هدف اصلی اغلب این صندوقها از خنثیسازی ریسک به حداکثرسازی بازده تغییر کرده است. به همین دلیل امروز بسیاری از صندوقهایی که این نام را دارند، موقعیتهای جهتدار و پرریسک میگیرند و نام آنها بیشتر یادگار ریشه تاریخیشان است.
ویژگیهای اصلی صندوقهای پوشش ریسک
هج فاندها با چند ویژگی مشخص از سایر ساختارهای سرمایهگذاری جدا میشوند. شناخت این ویژگیها به شما کمک میکند تصویر واقعبینانهتری از فرصتها و محدودیتهای آنها داشته باشید.
- دسترسی محدود: ورود به صندوق پوشش ریسک فقط برای سرمایهگذاران حرفهای، ثروتمند و نهادهایی مثل صندوقهای بازنشستگی و بیمهها امکانپذیر است. در آمریکا، کمیسیون بورس و اوراق بهادار آمریکا (SEC) شرایط ورود را بر اساس معیارهای درآمد و دارایی تعیین میکند.
- آزادی عمل گسترده: مدیر صندوق تقریبا در هر بازاری، از سهام و اوراق گرفته تا ارز، کالا و املاک، میتواند سرمایهگذاری کند.
- استفاده از اهرم و مشتقات: اهرم مالی و ابزارهای مشتقه بخش جدانشدنی از راهبرد بسیاری از این صندوقهاست و اندازه موقعیتها را از سرمایه واقعی بزرگتر میکند.
- دوره قفل و نقدشوندگی محدود: سرمایهگذار در دورهای مشخص اجازه برداشت ندارد و پس از آن هم فقط در بازههای زمانی معین میتواند سرمایه خود را خارج کند؛ موضوعی که نقدشوندگی دارایی را بهطور جدی کاهش میدهد.
- نظارت و شفافیت کمتر: صندوق پوششی ملزم به افشای جزئیات سبد خود مانند صندوقهای عمومی نیست و سرمایهگذار اطلاعات محدودتری از ترکیب داراییها دارد.
نحوه کارکرد و نحوه مدیریت صندوقهای پوششی
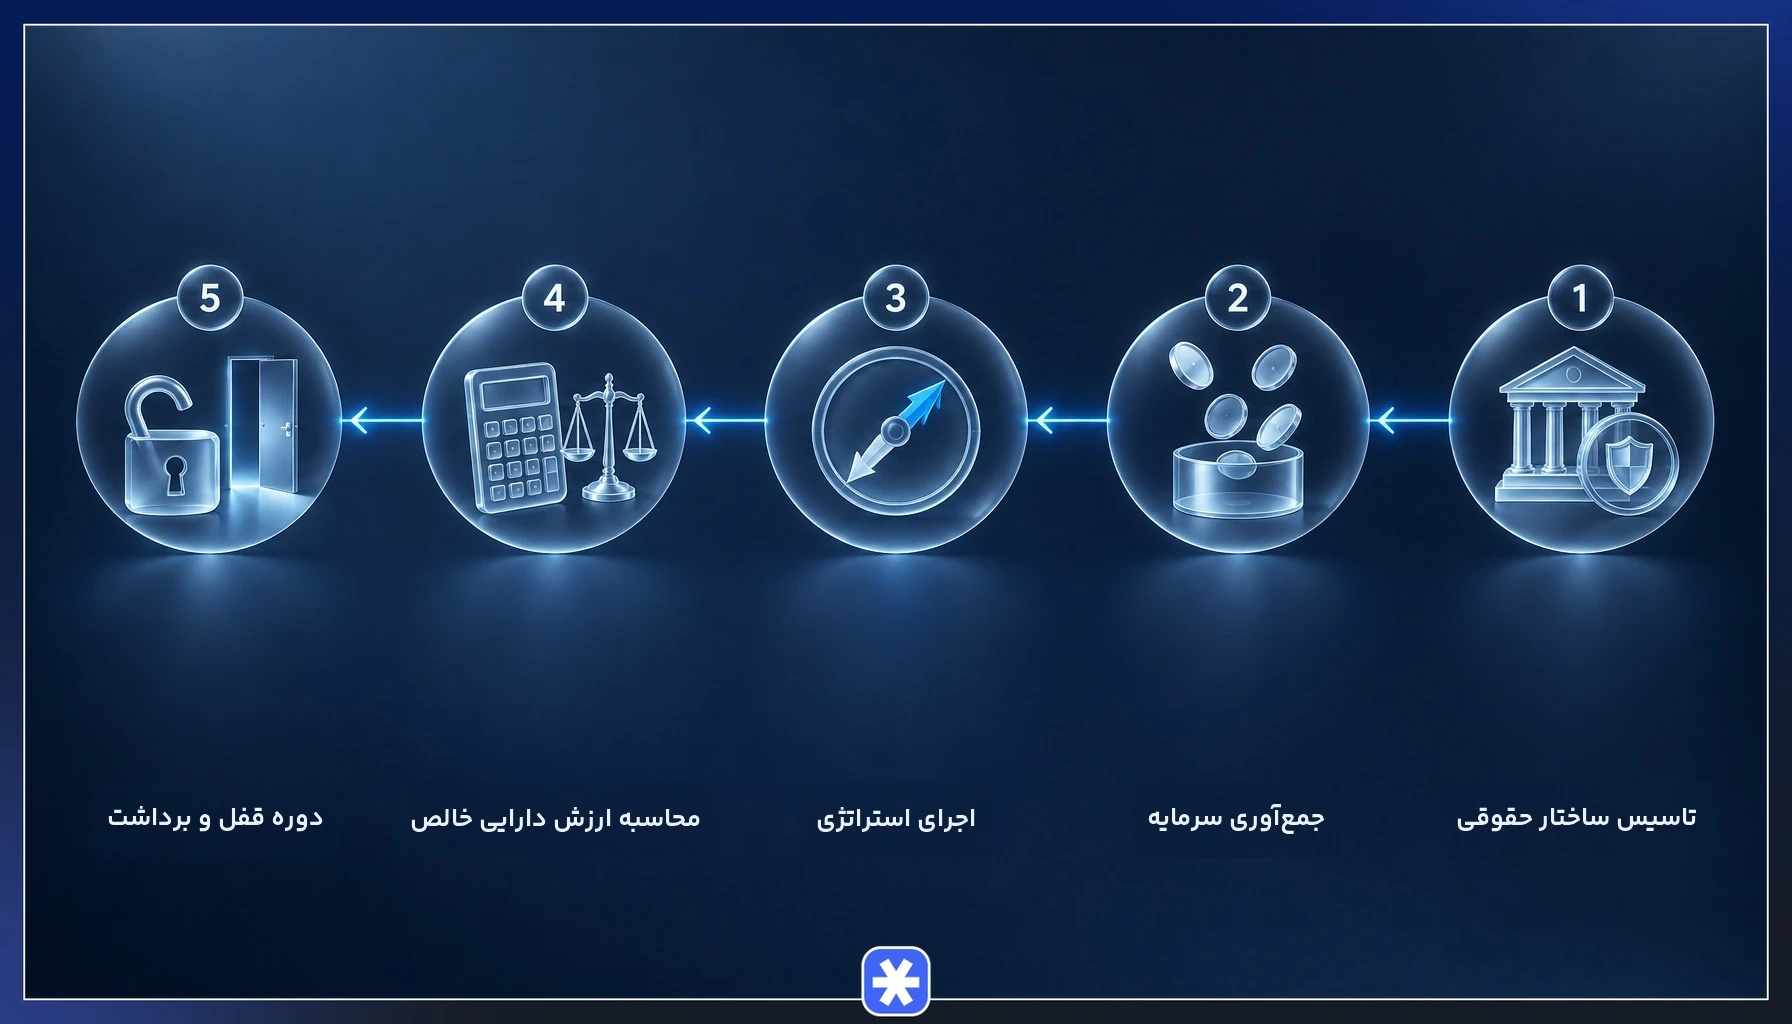
- تاسیس ساختار حقوقی: صندوق معمولا در قالب شرکت با مسئولیت محدود یا مشارکت محدود ثبت میشود؛ مدیر صندوق نقش شریک عمومی را دارد و سرمایهگذاران شرکای محدود هستند.
- جمعآوری سرمایه: مدیر صندوق از سرمایهگذاران واجد شرایط سرمایه جذب میکند و قواعد سرمایهگذاری، کارمزدها و شرایط برداشت را در اساسنامه و قرارداد صندوق اعلام میکند.
- تصمیمگیری و اجرای استراتژی: مدیر و تیم تحلیلی او بر اساس استراتژی صندوق، داراییها را انتخاب میکنند و موقعیتهای خرید، فروش استقراضی یا اهرمدار را باز میکنند.
- محاسبه ارزش دارایی خالص: ارزش کل داراییهای صندوق پس از کسر بدهیها و هزینهها بهصورت دورهای محاسبه میشود و سهم هر سرمایهگذار بر اساس آن تعیین میشود.
- دوره قفل و پنجرههای برداشت: پس از پایان دوره قفل (Lock-up)، سرمایهگذار فقط در پنجرههای برداشت از پیش تعیینشده و معمولا با اطلاع قبلی میتواند سرمایه خود را خارج کند.
رقم ارزش دارایی خالص (NAV) مبنای محاسبه سود، زیان و کارمزد عملکرد صندوق است و به همین دلیل نحوه ارزشگذاری داراییهای کمنقدشونده در آن اهمیت زیادی دارد.
مدیران صندوق پوشش ریسک معمولا بخشی از سرمایه شخصی خود را هم در صندوق میگذارند. این کار منافع آنها را با سرمایهگذاران همسو میکند، چون هر زیانی که صندوق ببیند، مستقیما به دارایی مدیر هم آسیب میزند.
انواع صندوقهای پوشش ریسک
انواع صندوقهای پوشش ریسک را معمولا بر اساس سبک سرمایهگذاری و بازاری که در آن فعالاند دستهبندی میکنند. مهمترین گروهها اینها هستند:
- صندوقهای سهام لانگ/شورت (Long/Short Equity): همزمان سهام قوی را میخرند و سهام ضعیف را میفروشند تا از اختلاف عملکرد آنها سود ببرند.
- صندوقهای کلان جهانی (Global Macro): بر اساس تحولات اقتصاد کلان کشورها در بازارهای ارز، اوراق، کالا و شاخصها موقعیت میگیرند.
- صندوقهای رویدادمحور (Event-Driven): روی رویدادهای مشخص شرکتی مثل ادغام، تملک، تجدید ساختار یا ورشکستگی سرمایهگذاری میکنند.
- صندوقهای آربیتراژ و ارزش نسبی: از ناهماهنگی قیمت میان داراییهای مرتبط یا بازارهای مختلف بهره میبرند و آربیتراژ (Arbitrage) هسته اصلی کار آنهاست.
- صندوقهای کمی (Quant): تصمیمهای معاملاتی را با مدلهای ریاضی، دادههای گسترده و الگوریتمهای رایانهای میگیرند.
- صندوق صندوقها (Fund of Funds): بهجای خرید مستقیم دارایی، سرمایه را میان چند هج فاند دیگر تقسیم میکنند تا ریسک تمرکز روی مدیری واحد کمتر شود.
هر صندوق پوششی ممکن است ترکیبی از چند سبک را به کار بگیرد و مرز میان این دستهها همیشه قاطع نیست.
استراتژیهای اصلی سرمایهگذاری در صندوق پوشش ریسک
تفاوت اصلی هج فاند با صندوقهای سنتی، آزادی عمل در انتخاب استراتژی است. صندوقهای مشترک عمدتا به خرید و نگهداری دارایی محدودند، اما صندوق پوشش ریسک میتواند روی افت قیمت سرمایهگذاری کند، از بدهی برای بزرگکردن موقعیت استفاده کند و قراردادهای مشتقه را به کار بگیرد.
استراتژیهای صندوق پوشش ریسک را میتوان در چهار محور اصلی بررسی کرد که در ادامه هرکدام با مثال توضیح داده میشود. بیشتر صندوقها این روشها را جداگانه به کار نمیبرند و ترکیبی از آنها را متناسب با شرایط بازار انتخاب میکنند.
فروش استقراضی
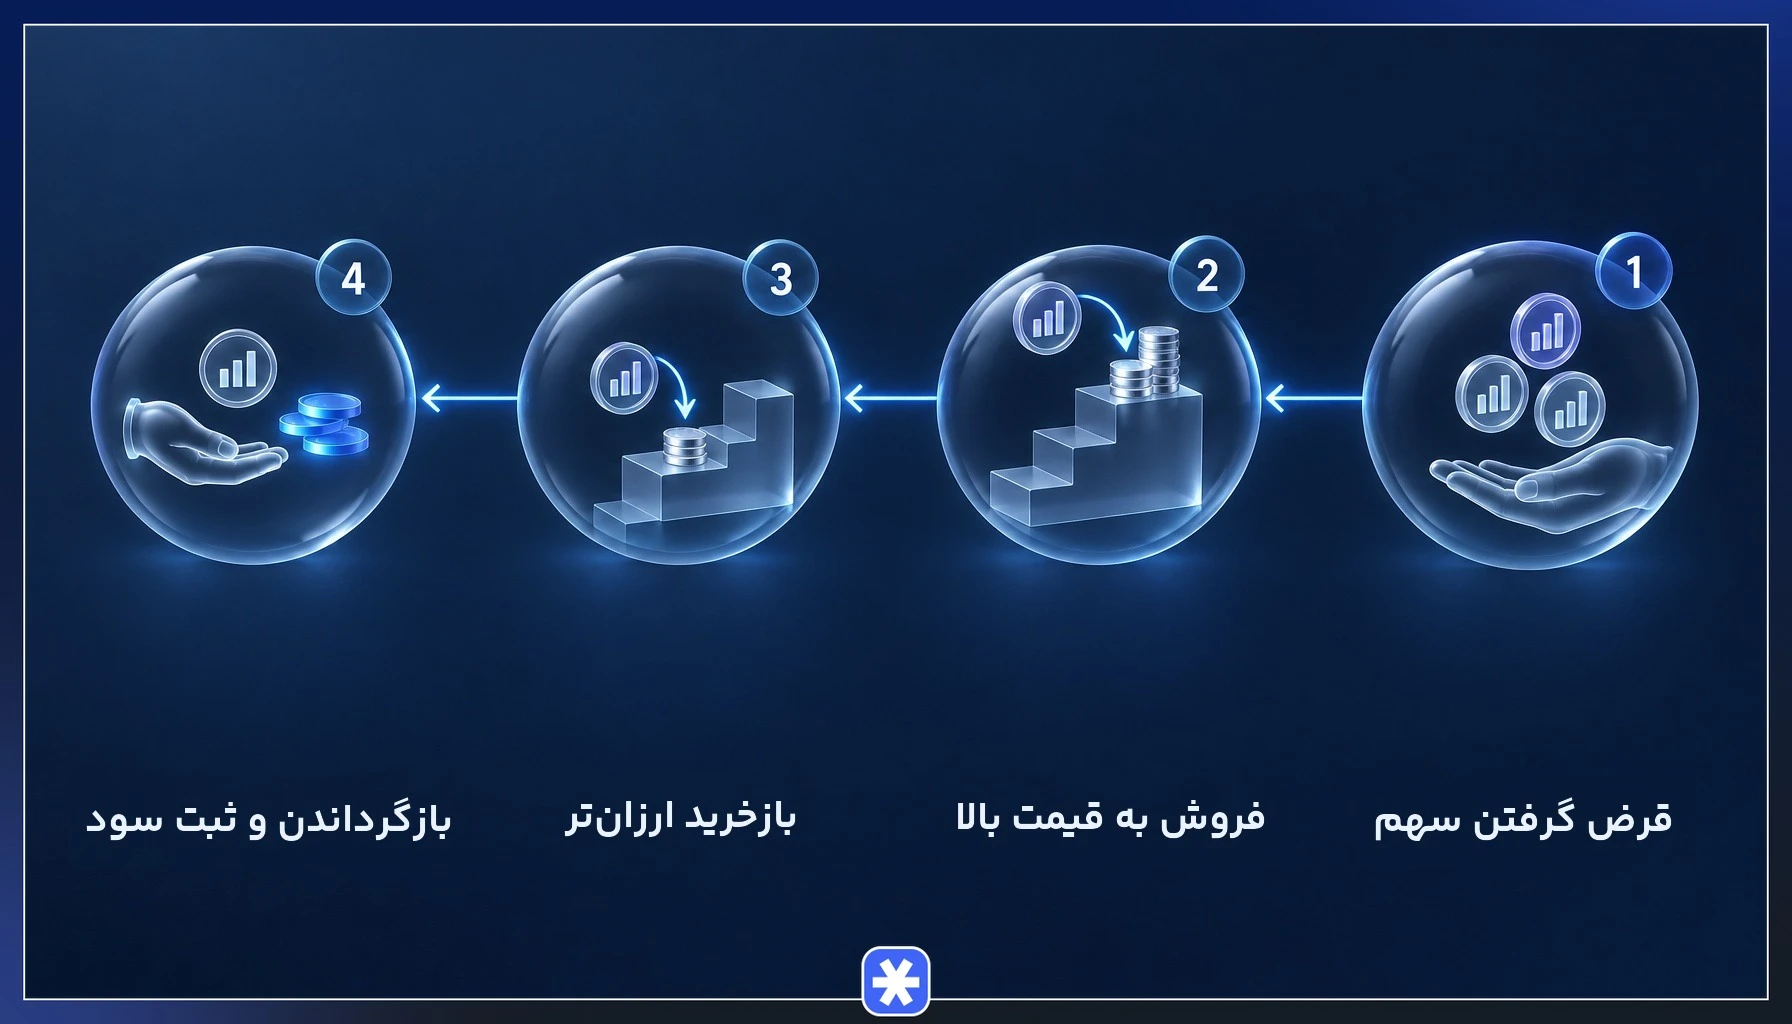
در فروش استقراضی، صندوق سهم یا دارایی را از کارگزار قرض میگیرد، آن را به قیمت روز میفروشد و منتظر میماند تا قیمت پایین بیاید. سپس همان تعداد سهم را ارزانتر بازخرید میکند، به قرضدهنده برمیگرداند و اختلاف دو قیمت سود صندوق است.
فرض کنید صندوقی ۱۰۰ سهم شرکتی را به قیمت هر سهم ۵۰ دلار قرض میگیرد و میفروشد و ۵ هزار دلار دریافت میکند. اگر قیمت به ۴۰ دلار برسد، بازخرید ۱۰۰ سهم ۴ هزار دلار هزینه دارد و صندوق (بدون در نظر گرفتن کارمزد قرض و معامله) هزار دلار سود میکند. اما اگر قیمت به ۷۰ دلار برسد، بازخرید ۷ هزار دلار هزینه دارد و صندوق دو هزار دلار زیان میبیند.
ریسک اصلی این روش در همین سناریوی دوم است. سود فروش استقراضی حداکثر به اندازه سقوط قیمت تا صفر است، اما قیمت از نظر تئوری سقفی ندارد و به همین دلیل زیان این موقعیت میتواند نامحدود باشد.
آربیتراژ
آربیتراژ یعنی بهرهگیری از اختلاف قیمت یک دارایی واحد یا داراییهای بسیار مرتبط در دو بازار مختلف. صندوق دارایی را در بازار ارزانتر میخرد و همزمان در بازار گرانتر میفروشد تا اختلاف قیمت را به سود تبدیل کند.
برای مثال، اگر سهم شرکتی در بورس الف ۱۰۰ دلار و در بورس ب ۱۰۱ دلار معامله شود، صندوق در اولی میخرد و در دومی میفروشد و پیش از کسر کارمزدها یک دلار در هر سهم سود میبرد. چون این اختلافها کوچک و کوتاهمدتاند، صندوقها برای معنادار شدن سود، حجم بالا و اغلب اهرم به کار میگیرند و هزینه معامله یا تاخیر در اجرا میتواند کل سود را از بین ببرد. سازوکار کاملتر این روش را در مطلب آربیتراژ در بازارهای مالی میتوانید دنبال کنید.
دو شکل تخصصیتر هم در هج فاندها رایج است. در آربیتراژ ادغام، صندوق روی اختلاف قیمت سهم شرکت هدف با قیمت پیشنهادی خریدار شرط میبندد و در آربیتراژ تبدیلپذیر، از ناهماهنگی قیمت اوراق قابل تبدیل و سهام همان شرکت سود میگیرد.
ابزارهای مشتقه و اهرم مالی
ابزارهای مشتقه قراردادهایی هستند که ارزش آنها از دارایی پایه مثل سهام، ارز یا کالا گرفته میشود. هج فاندها از قرارداد آتی (Futures)، اختیار معامله (Options) و قرارداد سوآپ (Swap) به دو منظور استفاده میکنند. اول برای پوشش ریسک، مثلا خرید اختیار فروش روی سهمی که در سبد دارند تا در صورت سقوط قیمت زیان محدود شود، و دوم برای گرفتن موقعیت بزرگ با سرمایه کم.
اهرم مالی یعنی استفاده از سرمایه قرضی یا وثیقهای برای بزرگکردن موقعیت. فرض کنید صندوقی با سرمایه ۱ میلیون دلار، با قرض گرفتن، موقعیتی ۳ میلیون دلاری باز کند (اهرم سه برابر). اگر ارزش دارایی ۱۰ درصد رشد کند، سود ۳۰۰ هزار دلار یعنی ۳۰ درصد از سرمایه صندوق است؛ اما اگر ۱۰ درصد افت کند، همین ۳۰ درصد از سرمایه از دست میرود (بدون احتساب بهره وام و کارمزدها).
به بیان دیگر، اهرم در معاملات سود و زیان را به یک نسبت چند برابر میکند و در اهرمهای بالا، افت کوچک قیمت هم میتواند به فراخوان وثیقه منجر شود؛ یعنی قرضدهنده یا کارگزار از صندوق میخواهد وثیقهی بیشتری بگذارد. اگر صندوق این وثیقه را تامین نکند، کارگزار موقعیت را بهاجبار میبندد (لیکویید شدن) و زیان قطعی میشود. تفاوت این دو در این است که فراخوان وثیقه هشدار و درخواست وثیقه است، اما بستن اجباری اجرای واقعی آن و فروش موقعیت است.
رویکرد کلان جهانی و سرمایهگذاری ارزشمحور
در رویکرد کلان جهانی، مدیر صندوق تصویر بزرگ اقتصاد را تحلیل میکند و بر اساس انتظار خود از نرخ بهره، تورم، رشد اقتصادی و سیاستهای پولی و مالی دولتها در بازارهای مختلف موقعیت میگیرد. برای نمونه، صندوقی که انتظار کاهش ارزش یک ارز را دارد، میتواند روی آن موقعیت فروش بگیرد یا با پیشبینی ناآرامی اقتصادی به سراغ داراییهایی مثل انس طلا برود. موفقیت این روش به دقت پیشبینی بستگی دارد و خطای تحلیل در موقعیتهای بزرگ و اهرمدار، زیان سنگینی به همراه دارد.
سرمایهگذاری ارزشمحور بر شناسایی داراییهایی تکیه دارد که قیمت بازار آنها پایینتر از ارزش ذاتیشان است. مدیر صندوق با تحلیل بنیادی صورتهای مالی، مزیت رقابتی و چشمانداز شرکتها، سهام کمارزشگذاریشده را میخرد و منتظر میماند تا بازار ارزش واقعی آنها را بشناسد.
برخی صندوقهای ارزشمحور به بازارهای نوظهور هم سرمایه میبرند، چون در این بازارها اطلاعات کمتر و ناکارایی قیمت بیشتر است. در عوض، ریسک سیاسی، ریسک نرخ ارز و نقدشوندگی پایین این بازارها را هم باید در نظر گرفت.
ساختار کارمزد «دو و بیست» چیست؟
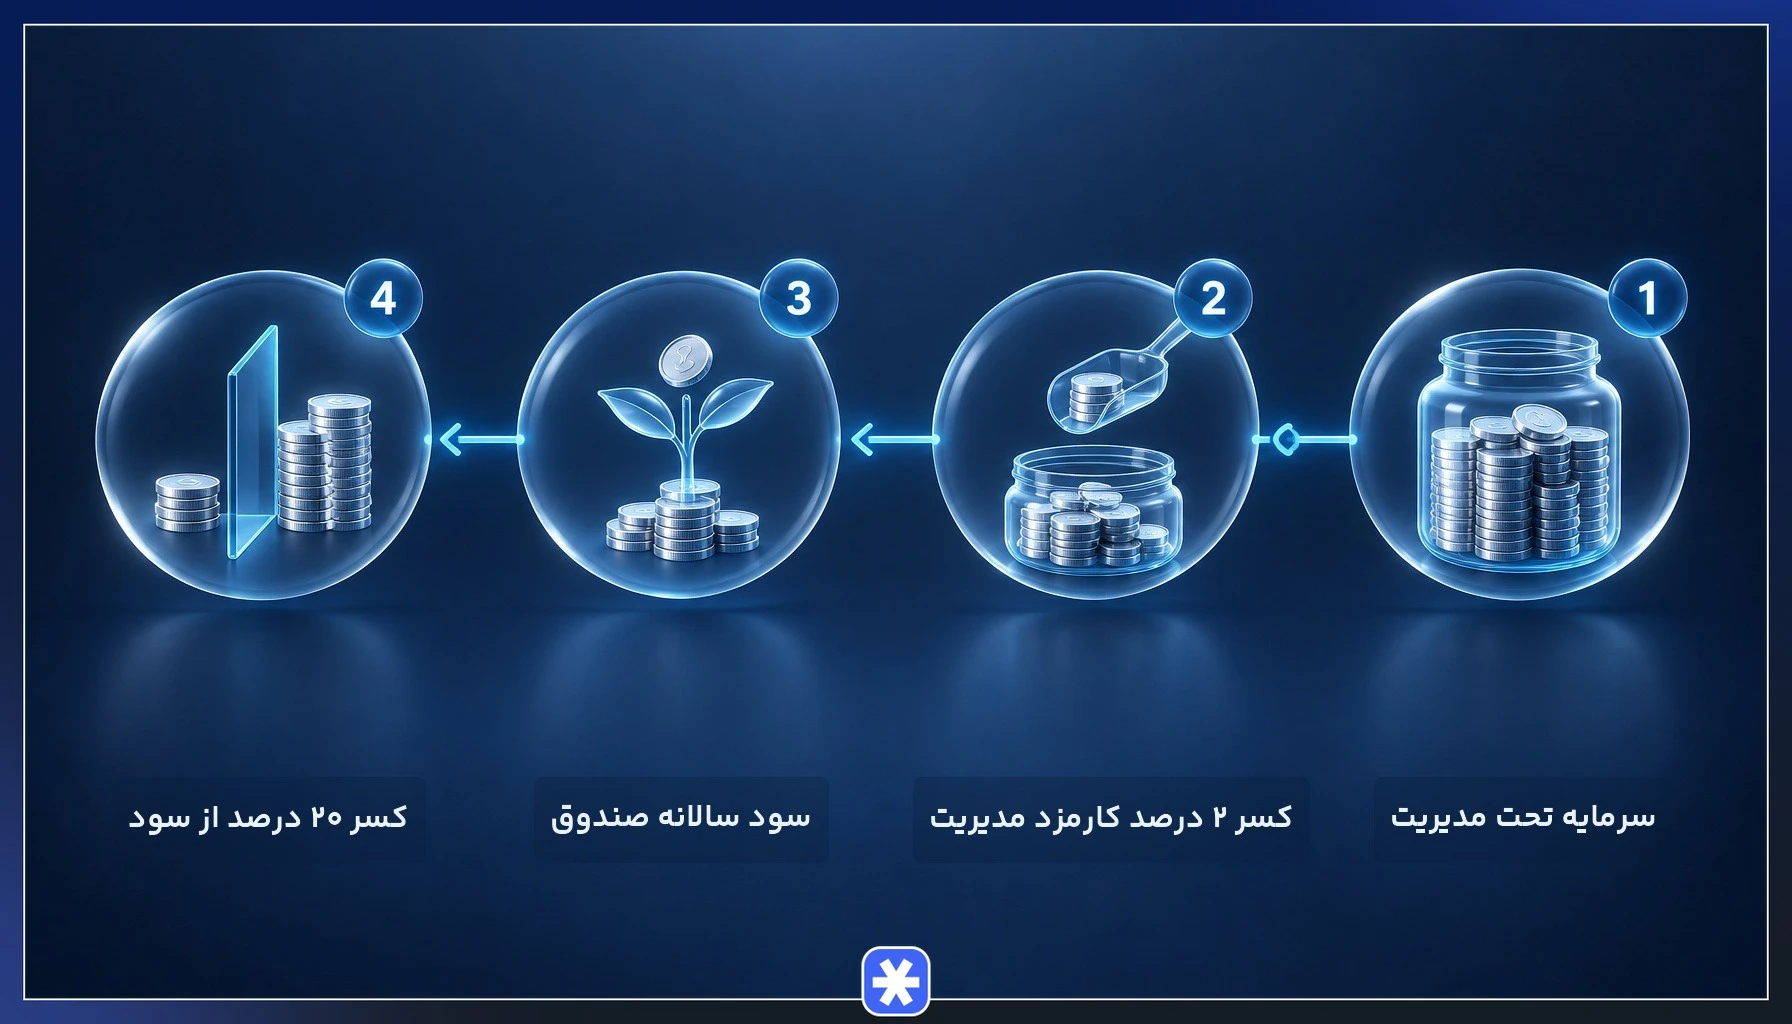
ساختار سنتی و رایج کارمزد هج فاند به «دو و بیست» (Two and Twenty) معروف است. در این ساختار، صندوق سالانه ۲ درصد از کل دارایی تحت مدیریت را بهعنوان کارمزد مدیریت برمیدارد و علاوه بر آن، ۲۰ درصد از سود بهدستآمده را هم بهعنوان کارمزد عملکرد دریافت میکند.
منتقدان این ساختار میگویند کارمزد مدیریت حتی در سالهایی که صندوق زیان میدهد هم پرداخت میشود و کارمزد عملکرد میتواند مدیر را به ریسکپذیری بیش از حد برای سود بیشتر تشویق کند. به همین دلیل و با افزایش رقابت، امروز بسیاری از صندوقها نرخهایی کمتر از این ساختار سنتی دریافت میکنند و نرخ هر صندوق را باید از اسناد رسمی همان صندوق بررسی کرد.
مثال کاربردی محاسبه کارمزد
فرض کنید ۱ میلیون دلار در صندوقی با ساختار دو و بیست سرمایهگذاری کردهاید و صندوق در یک سال ۱۰ درصد بازده ناخالص داشته است. برای سادگی فرض میکنیم کارمزد مدیریت از سرمایه اولیه و کارمزد عملکرد از سود ناخالص محاسبه میشود. کارمزد مدیریت ۲ درصد از ۱ میلیون دلار یعنی ۲۰ هزار دلار است، سود ناخالص ۱۰۰ هزار دلار است و کارمزد عملکرد ۲۰ درصد از آن یعنی ۲۰ هزار دلار میشود. در نتیجه از ۱۰۰ هزار دلار سود، ۴۰ هزار دلار سهم مدیر و ۶۰ هزار دلار سهم شماست. حالا اگر صندوق در سالی دیگر ۵ درصد زیان کند، کارمزد عملکردی پرداخت نمیکنید، اما همچنان ۲۰ هزار دلار کارمزد مدیریت از دارایی شما کسر میشود.
تفاوت صندوق پوشش ریسک و صندوق سرمایهگذاری مشترک
صندوق پوشش ریسک و صندوقهای سرمایهگذاری مشترک هر دو سرمایه جمعی را مدیریت میکنند، اما در مخاطب، قواعد و ابزارها تفاوت اساسی دارند. صندوقهای مشترک و صندوقهای قابل معامله (ETF) برای عموم مردم طراحی شدهاند، در حالی که هج فاند ساختاری خصوصی است. جدول زیر مهمترین تفاوتها را نشان میدهد.
| معیار | صندوق پوشش ریسک | صندوق سرمایهگذاری مشترک |
|---|---|---|
| مخاطب | سرمایهگذاران حرفهای، ثروتمند و نهادی | عموم مردم |
| حداقل سرمایه | بالا و تعیینشده توسط هر صندوق | پایین و در دسترس |
| نظارت | محدودتر | نظارت گسترده نهاد ناظر بازار |
| شفافیت | افشای محدود ترکیب سبد | انتشار منظم ارزش دارایی خالص و ترکیب داراییها |
| نقدشوندگی | دوره قفل و پنجرههای برداشت محدود | امکان ابطال یا فروش واحدها در بازه کوتاه |
| ابزارها | فروش استقراضی، اهرم مالی و مشتقات بهصورت گسترده | عمدتا خرید و نگهداری با محدودیت در اهرم و مشتقات |
| کارمزد | کارمزد مدیریت بههمراه کارمزد عملکرد | عمدتا کارمزد مدیریت ثابت و پایینتر |
مزایا و معایب سرمایهگذاری در صندوق پوشش ریسک
سرمایهگذاری در صندوق پوشش ریسک مانند هر ابزار مالی دیگری، فرصتها و خطرهای خاص خود را دارد.
مزایا
- مدیریت حرفهای: سرمایه را تیمی متخصص با ابزارهای تحلیلی پیشرفته مدیریت میکند.
- امکان سود در بازار نزولی: استفاده از فروش استقراضی و مشتقات اجازه میدهد صندوق در دوره افت بازار هم به دنبال بازده باشد.
- تنوعبخشی: بازده برخی هج فاندها همبستگی کمی با بازار سهام دارد و افزودن آنها به سبد متنوع دارایی میتواند به پوشش سرمایه در برابر نوسان کل بازار کمک کند.
معایب
- ریسک اهرم: اهرم مالی زیان را هم چند برابر میکند؛ گزارش وزارت خزانهداری آمریکا درباره هج فاندها، اهرم و درسهای صندوق LTCM نشان میدهد اهرم بالا چگونه میتواند صندوقی بزرگ را به آستانه فروپاشی برساند و حتی ثبات کل بازار را تهدید کند.
- دوره قفل: در دوره قفل و خارج از پنجرههای برداشت، به سرمایه خود دسترسی ندارید.
- شفافیت کم: اطلاعات محدود درباره ترکیب سبد، ارزیابی دقیق ریسک را برای سرمایهگذار دشوار میکند.
- کارمزد بالا: مجموع کارمزد مدیریت و عملکرد میتواند بخش قابلتوجهی از سود را جذب کند.
- ریسک مدیر: نتیجه صندوق به شدت به مهارت و تصمیمهای مدیر وابسته است و خطای او مستقیما به زیان سرمایهگذاران منجر میشود.
صندوق پوشش ریسک در بازار ارزهای دیجیتال
با رشد بازار ارزهای دیجیتال، هج فاندهای کریپتویی هم شکل گرفتهاند. این صندوقها دو گروه اصلی دارند. گروه اول صندوقهای صرفا کریپتویی هستند که فقط در بیت کوین، اتریوم و سایر رمزارزها سرمایهگذاری میکنند و گروه دوم صندوقهای ترکیبیاند که بخشی از سرمایه را در داراییهای سنتی و بخشی را در رمزارزها نگه میدارند. پانترا کپیتال (Pantera Capital) از نمونههای شناختهشده صندوقهای متمرکز بر این بازار است.
استراتژیهای رایج این صندوقها شباهت زیادی به صندوقهای سنتی دارد. موقعیتهای لانگ/شورت روی رمزارزها، گرفتن موقعیت فروش (شورت) از طریق قراردادهای آتی و دائمی، که برخلاف فروش استقراضی به قرض گرفتن دارایی نیاز ندارد، آربیتراژ بین صرافیها و بازارسازی (Market Making) که در آن صندوق با ثبت همزمان سفارش خرید و فروش از اختلاف قیمت این دو سود میبرد، از پرکاربردترین روشها هستند.
سرمایهگذار در این صندوقها با ریسک مضاعف روبهروست. از یک سو نوسان شدید قیمت بیت کوین و سایر رمزارزها وجود دارد و از سوی دیگر ریسکهای ساختاری هج فاند مثل اهرم، شفافیت کم و وابستگی به مدیر. ریسک طرف مقابل در صرافیها هم به این فهرست اضافه میشود و تجربه سقوط برخی صندوقهای پراهرم کریپتویی نشان داده که ترکیب این عوامل میتواند به از دست رفتن کامل سرمایه منجر شود.
وضعیت و امکان تاسیس صندوق پوشش ریسک در بورس ایران
در زمان نگارش این مقاله، صندوق پوشش ریسک در ایران در حد ایده و بررسی اولیه مطرح شده و اطلاعات منتشرشده از فعالشدن رسمی آن خبر نمیدهد. به گزارش روزنامه دنیای اقتصاد، معاون نظارت بر نهادهای مالی سازمان بورس و اوراق بهادار از بررسی مقدماتی این موضوع خبر داده است:
بررسی مقدماتی برای راهاندازی صندوقهای پوشش ریسک (hedge fund) در سازمان بورس انجام شده است.
منبع: علیرضا ناصرپور معاون نظارت بر نهادهای مالی سازمان بورس و اوراق بهادار
فعالان بازار هم این ابزار را برای عمقبخشی به بازار سرمایه مهم میدانند. در همان گزارش دنیای اقتصاد، مدیرعامل گروه مالی فیروزه درباره نقش این صندوقها گفته است:
ابزارهای پیچیدهای همچون صندوقهای پوشش ریسک، موجب حفظ ثروت و افزایش اعتماد در بازار میشوند و ریسکهای موجود در بازار سرمایه را متعادل میکنند
منبع: رامین ربیعی مدیرعامل گروه مالی فیروزه
با این حال، اجرای کامل مدل صندوق تامینی در ایران با محدودیتهای جدی روبهروست. ابزارهای فروش استقراضی در بورس تهران محدود و کمعمقاند و بازار ابزارهای مشتقه، از جمله اختیار معامله در بورس تهران، هنوز تنوع و نقدشوندگی بازارهای توسعهیافته را ندارد. به همین دلیل، پیش از هر تصمیمی باید آخرین مصوبات سازمان بورس را بررسی کنید و فعلا گزینههای در دسترس را در میان صندوق های سرمایهگذاری بورس ایران جستوجو کنید.
معروفترین صندوقهای پوشش ریسک جهان
بریجواتر اسوشیتس (Bridgewater Associates) که ری دالیو آن را بنیان گذاشت، از شناختهشدهترین نمونههای رویکرد کلان جهانی است. این هج فاند تصمیمهای سرمایهگذاری خود را بر پایه تحلیل چرخههای اقتصادی، سیاستهای پولی و روابط میان طبقات مختلف دارایی میگیرد و رویکرد آن در تخصیص متوازن ریسک میان داراییها، الگوی بسیاری از مدیران سرمایه شده است.
رنسانس تکنولوژی (Renaissance Technologies) که جیم سایمونز، ریاضیدان آمریکایی، تاسیس کرد، نماد رویکرد کمی است. این صندوق بهجای تحلیل سنتی، از مدلهای ریاضی و آماری، دادههای گسترده و الگوریتمهای رایانهای برای یافتن الگوهای قیمتی و اجرای معاملات استفاده میکند و تیم آن بیشتر از ریاضیدانان، فیزیکدانان و متخصصان داده تشکیل شده است.
شهرت این دو صندوق به معنای در دسترس بودن آنها برای عموم نیست. صندوقهای برتر صنعت اغلب پذیرش سرمایه جدید را محدود میکنند و عملکرد گذشته آنها هم تضمینی برای بازده آینده نیست.
صندوق پوشش ریسک، ابزاری پیچیده برای سرمایهگذاران حرفهای
صندوق پوشش ریسک ساختاری خصوصی است که با آزادی عمل گسترده، فروش استقراضی، اهرم و مشتقات به دنبال بازده در هر دو جهت بازار میرود. ریشه این ایده در پوشش سرمایه در برابر نوسان کلی بازار بود، اما امروز بیشتر هج فاندها برای حداکثرسازی بازده فعالیت میکنند و همین موضوع آنها را به ابزاری پرریسک، پرهزینه و کمشفاف تبدیل کرده است.
دسترسی به این صندوقها برای سرمایهگذاران حرفهای و نهادی تعریف شده و در ایران هم موضوع آن هنوز در مرحله بررسی قرار دارد. اگر سرمایهگذار فردی هستید، روشهای سرمایهگذاری در دسترستر مثل صندوقهای سرمایهگذاری مشترک با نظارت بیشتر و نقدشوندگی بالاتر، انتخاب منطقیتری هستند؛ هرچند این صندوقها هم از ریسک بازار مصون نیستند و باید متناسب با افق زمانی و تحمل ریسک خود انتخاب شوند.
سوالات متداول
۱. حداقل سرمایه برای ورود به صندوق پوشش ریسک چقدر است؟
۲. آیا افراد عادی میتوانند در صندوقهای پوشش ریسک سرمایهگذاری کنند؟
۳. آیا صندوق پوشش ریسک در بورس ایران فعال است؟
۴. آیا صندوق پوشش ریسک واقعا ریسک سرمایهگذاری را از بین میبرد؟
من انیس مسکینی هستم و به عنوان مدیر محتوای وبسایت فراز فعالیت میکنم. بیش از هفت سال است که به عنوان تریدر و تحلیلگر در بازارهای مالی حضور دارم و تمرکز اصلی من روی رصد دقیق مارکت، شکار فرصتهای معاملاتی و تحلیل سناریوهای اقتصادی است. هدف من این است که پیچیدهترین مفاهیم بازار را به محتوایی ارزشمند و کاربردی تبدیل کنم تا مخاطبان بتوانند با اتکا به دانش که بهترین اهرم در سرمایهگذاری است، تصمیمات دقیقتری بگیرند؛ چرا که باور دارم یک محتوای عالی دقیقا مانند یک ترید موفق، باید در بهترین زمان ممکن بالاترین بازدهی را ایجاد کند. در کنار تحلیل و مدیریت محتوا، شیفتهی ایدهپردازی خلاقانه و کشف زوایای پنهان و کمتر دیدهشدهی بازارهای مالی هستم.