حق تقدم سهام چیست؟ راهنمای خرید، فروش و تبدیل حق تقدم
بازار بورس ایران
حق تقدم خرید سهام یکی از پرتکرارترین رویدادهای بازار سرمایه است و هر بار که شرکتی افزایش سرمایه اعلام میکند، نماد تازهای با حرف «ح» در پرتفوی سهامداران ظاهر میشود. بسیاری از سرمایهگذاران خرد نمیدانند این نماد چه ارزشی دارد و اگر درباره آن تصمیم نگیرند، بخشی از دارایی خود را از دست میدهند. در این مقاله یاد میگیرید حق تقدم چگونه به دست میآید، ارزش آن را چطور محاسبه میکنید و سه راه پیش روی خود، یعنی فروش، تبدیل به سهم و انتظار برای حراج، را چگونه میسنجید. توجه داشته باشید که این مطلب جنبه آموزشی دارد و توصیه سرمایهگذاری نیست.
حق تقدم خرید سهام چیست؟
حق تقدم خرید سهام، حقی قانونی است که به سهامداران فعلی یک شرکت اجازه میدهد پیش از هر خریدار دیگری در افزایش سرمایه شرکت شرکت کنند. طبق ماده ۱۶۶ قانون تجارت، وقتی شرکت سهام جدید منتشر میکند، سهامداران قبلی نسبت به سهم خود در سرمایه، در خرید سهام تازه اولویت دارند. این اولویت جلوی کمرنگ شدن سهم مالکیت سهامداران قدیمی را میگیرد.
این حق زمانی پدید میآید که مجمع عمومی فوقالعاده، افزایش سرمایه از محل آورده نقدی را تصویب کند. در این نوع افزایش سرمایه، شرکت بهجای تبدیل سود انباشته یا اندوخته به سرمایه، از سهامداران پول تازه میگیرد و در برابر آن سهم جدید میدهد. هر سهامدار به اندازه سهم خود در سرمایه فعلی، حق خرید سهام جدید را با قیمتی برابر ارزش اسمی دارد.
سهامدار میتواند از این حق برای خرید سهم استفاده کند یا آن را در بازار بفروشد. به همین دلیل حق تقدم خودش دارایی قابل معاملهای با قیمت مستقل به شمار میآید.
نماد حق تقدم چیست و چرا حرف «ح» به آن اضافه میشود؟
در بورس، حق تقدم سهام با نمادی جدا از سهم اصلی معامله میشود. این نماد از نام سهم اصلی ساخته میشود و حرف «ح» به انتهای آن اضافه میشود. برای نمونه اگر نماد فرضی یک شرکت «شفرض» باشد، حق تقدم آن با نماد «شفرضح» دیده میشود.
پس از ثبت حق تقدم، تعداد آن در پرتفوی سهامدار بهصورت ردیفی جدا و زیر همین نماد نمایش داده میشود و سهم اصلی بدون تغییر در جای خود میماند. هر واحد از این نماد، نماینده یک برگ حق تقدم است و مالک آن میتواند برگها را بفروشد یا در مهلت اعلامشده به سهم تبدیل کند. معامله نماد با حرف «ح» معمولا پیش از پایان مهلت استفاده از حق تقدم متوقف میشود و تاریخ دقیق آن را اطلاعیه شرکت و اعلامیههای بورس مشخص میکند؛ پس فرصت فروش را تا روزهای پایانی مهلت پذیرهنویسی فرض نکنید.
چه کسانی مشمول دریافت حق تقدم میشوند؟
حق تقدم به افرادی تعلق میگیرد که در تاریخ تعیینشده برای افزایش سرمایه، مالک سهام شرکت باشند. این تاریخ بر پایه مصوبه مجمع عمومی فوقالعاده و اطلاعیه شرکت مشخص میشود و معیار آن، در اختیار داشتن سهم در پایان آخرین روز معاملاتی است که سهم با حق تقدم معامله میشود. سهامدار در آن لحظه هر تعداد سهم در پرتفوی خود داشته باشد، به همان نسبت حق تقدم میگیرد.
کسی که پس از آن تاریخ سهم را بخرد، حق تقدم دریافت نمیکند و سهمی که به فروش میرسد، حق تقدم خود را به خریدار منتقل نمیکند. پس از آن روز، نماد سهم بدون حق تقدم معامله میشود و قیمت آن معمولا با افت همراه است. تاریخ دقیق هر افزایش سرمایه را در اطلاعیه شرکت روی سایت کدال ببینید، چون این تاریخ برای هر شرکت متفاوت است.
فرمول محاسبه تعداد حق تقدم دریافتی
تعداد حق تقدم هر سهامدار به درصد افزایش سرمایه و تعداد سهام او بستگی دارد. فرمول محاسبه آن چنین است:
تعداد حق تقدم برابر است با تعداد سهام ضرب در درصد افزایش سرمایه تقسیم بر ۱۰۰. یعنی اگر شرکت سرمایه خود را ۵۰ درصد افزایش دهد، به ازای هر سهم، نیم برگ حق تقدم دریافت میکنید.
فرض کنید سهامداری ۲ هزار سهم دارد و شرکت افزایش سرمایه ۴۰ درصدی را تصویب کرده است. حق تقدم این سهامدار برابر ۲۰۰۰ ضرب در ۰٫۴۰ یعنی ۸۰۰ برگ میشود. اگر بخواهد همه آنها را تبدیل کند، باید ۸۰۰ برابر مبلغ اسمی هر برگ را بپردازد و پس از آن ۸۰۰ سهم جدید دریافت میکند.
اگر در محاسبه کسری مانند ۰٫۵ برگ ایجاد شود، طبق روش اعلامشده در اطلاعیه شرکت گرد میشود. عدد نهایی را همیشه در پرتفوی کارگزاری خود کنترل کنید.
فرمول محاسبه قیمت تئوریک سهم و ارزش ذاتی حق تقدم
پس از تاریخ افزایش سرمایه، قیمت سهم اصلی متناسب با افزایش تعداد سهام و ورود پول تازه به شرکت تعدیل میشود و قیمت تئوریک، برآوردی از سطح این تعدیل است. اگر قیمت سهم پیش از افزایش سرمایه را P، ارزش اسمی (قیمت پذیرهنویسی) را N و درصد افزایش سرمایه را بهصورت عدد اعشاری f بنویسید، قیمت تئوریک برابر است با (P + f × N) تقسیم بر (۱ + f). ارزش ذاتی هر حق تقدم هم برابر است با قیمت تئوریک منهای ارزش اسمی.
قیمت واقعی حق تقدم در بازار با ارزش ذاتی یکی نیست، چون عرضه و تقاضا، مهلت باقیمانده و انتظار خریداران هم روی قیمت گواهی حق تقدم اثر میگذارد. ارزش ذاتی فقط نقطه مرجعی برای قضاوت درباره گران یا ارزان بودن آن است.
مثال کاربردی با اعداد فرضی
| مرحله | محاسبه | نتیجه |
|---|---|---|
| قیمت سهم پیش از افزایش سرمایه | عدد فرضی | ۵ هزار ریال |
| ارزش اسمی | عدد فرضی | ۱ هزار ریال |
| افزایش سرمایه | عدد فرضی | ۵۰ درصد (۰٫۵) |
| قیمت تئوریک سهم | (۵۰۰۰ + ۰٫۵ × ۱۰۰۰) ÷ ۱٫۵ | حدود ۳ هزار و ۶۶۷ ریال |
| ارزش ذاتی حق تقدم | ۳۶۶۷ − ۱۰۰۰ | حدود ۲ هزار و ۶۶۷ ریال |
برای بررسی درستی محاسبه، سهامداری با ۱ هزار سهم را در نظر بگیرید. ارزش سبد او پیش از افزایش سرمایه ۵ میلیون ریال بود. او ۵۰۰ برگ حق تقدم میگیرد و برای تبدیل آنها ۵۰۰ هزار ریال میپردازد. مجموع ارزش او ۵ میلیون و ۵۰۰ هزار ریال برای ۱ هزار و ۵۰۰ سهم میشود که قیمت هر سهم را حدود ۳ هزار و ۶۶۷ ریال نشان میدهد. افت ارزش سهام قبلی او حدود ۱ میلیون و ۳۳۳ هزار ریال است و ارزش ذاتی ۵۰۰ برگ حق تقدم او هم همین مقدار میشود.
دامنه نوسان قیمت حق تقدم در بورس
حق تقدم مانند سهم اصلی در بازار معامله میشود و دامنه نوسان روزانه دارد، اما این دامنه ضرورتا با دامنه نوسان سهم اصلی یکسان نیست. درصد دامنه نوسان را بورس و سازمان بورس و اوراق بهادار تعیین میکنند و قابل تغییر است، پس برای مقدار فعلی آن به اطلاعیههای رسمی بورس و کدال مراجعه کنید.
قیمت حق تقدم معمولا بسیار پایینتر از سهم اصلی است، بنابراین تغییرات نسبی آن شدیدتر دیده میشود. اگر قیمت سهم اصلی به ارزش اسمی نزدیک شود، ارزش ذاتی حق تقدم به صفر میل میکند و قیمت آن در بازار هم میافتد. پیش از سفارشگذاری، دامنه نوسان مجاز روز معاملاتی نماد «ح» را در سامانه معاملاتی کارگزاری بررسی کنید.
سه گزینه پیش روی سهامدار پس از دریافت حق تقدم
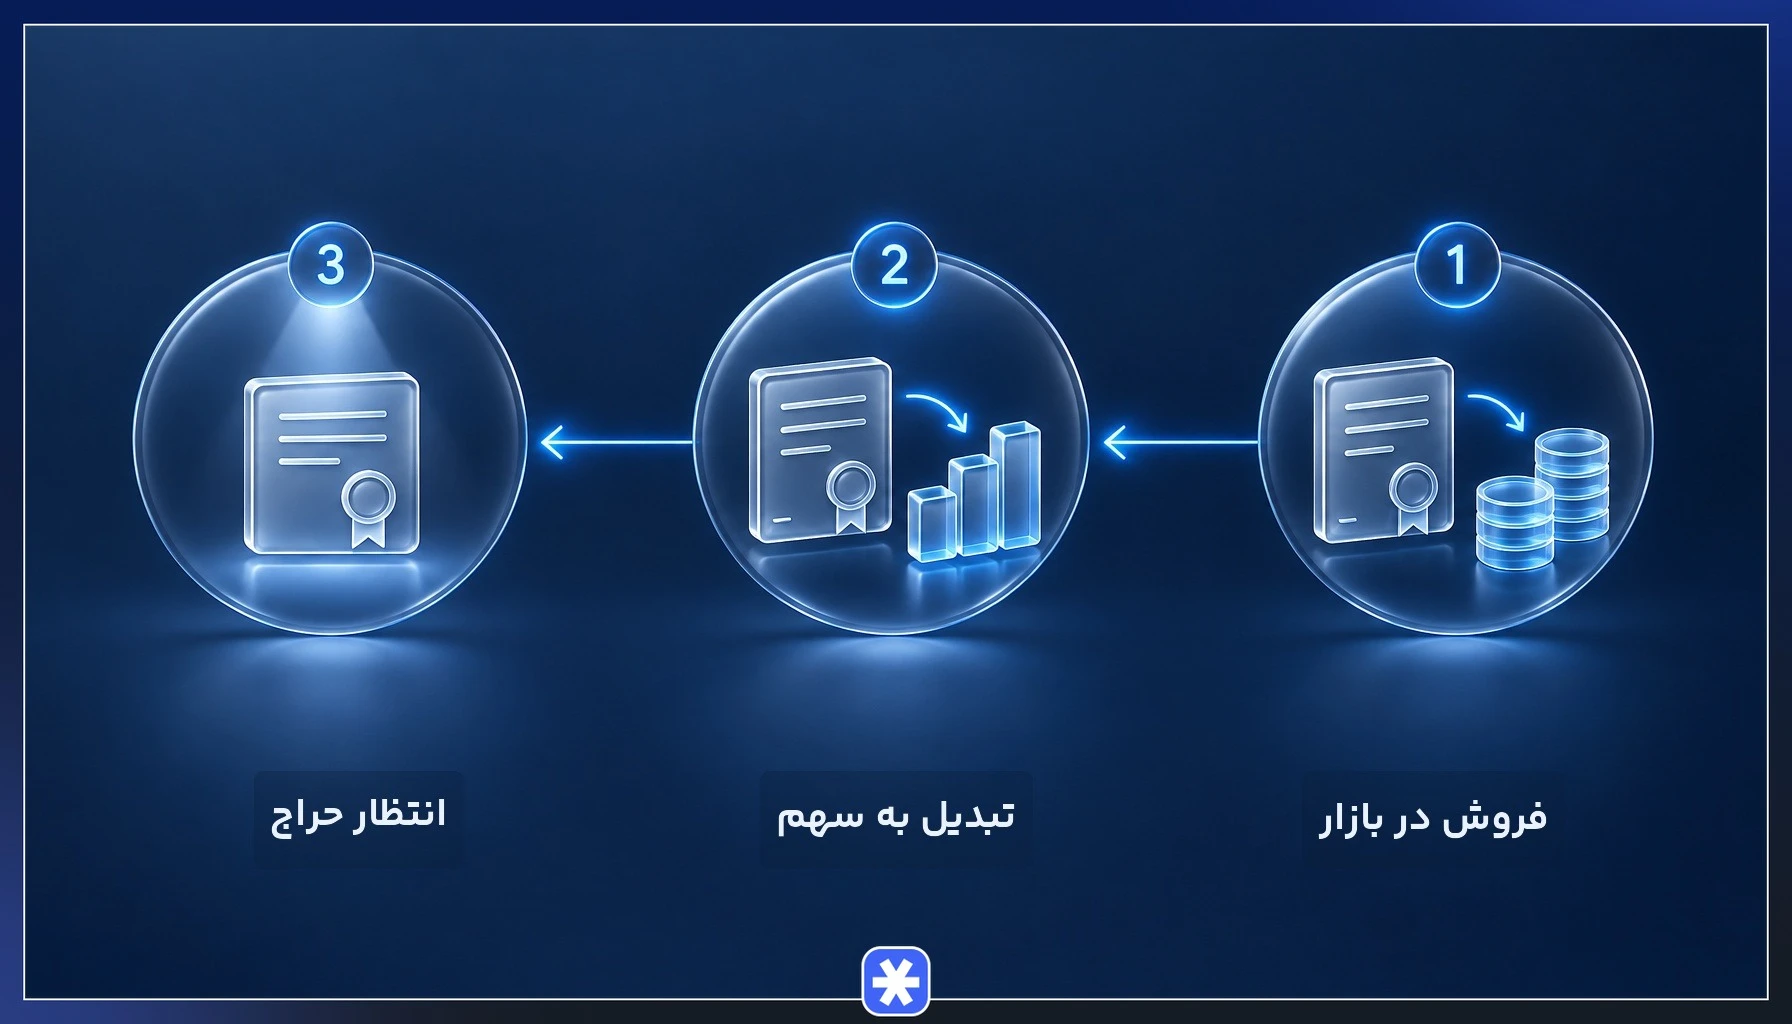
سهامدار پس از ورود حق تقدم به پرتفوی، سه مسیر مشخص پیش رو دارد و انتخاب هر مسیر نتیجه مالی متفاوتی میسازد.
- فروش در بازار: حق تقدم را تا زمانی که معامله نماد باز است میفروشید و ارزش آن را نقد میکنید، بدون اینکه پولی برای خرید سهم بپردازید.
- تبدیل به سهم: مبلغ اسمی را در مهلت اعلامشده میپردازید و سهم جدید شرکت را دریافت میکنید.
- عدم اقدام و انتظار برای حراج: حق تقدم استفاده نشده باقی میماند و سرنوشت آن به حراج بعد از پایان مهلت سپرده میشود.
حق تقدم خرید سهام بخشی از ارزش سهام قدیمی است که به شکل گواهی درآمده است، پس بیتصمیمی هزینه دارد. کسی که نه بفروشد و نه تبدیل کند، در عمل ارزش افتکرده سهم خود را جبران نمیکند و تنها به نتیجه حراج امیدوار میماند.
چگونه حق تقدم را به سهام عادی تبدیل کنیم؟
تبدیل حق تقدم به سهام، همان استفاده واقعی از این حق است. سهامدار در مهلت اعلامشده، به ازای هر برگ حق تقدم، ارزش اسمی یک سهم را میپردازد و در برابر آن سهم عادی جدید میگیرد. این فرایند در اصطلاح پذیرهنویسی نام دارد و گواهی حق تقدم در آن نقش سند حق خرید را بازی میکند.
مبلغ قابل پرداخت برابر است با تعداد برگهای حق تقدم ضرب در ارزش اسمی هر سهم. ارزش اسمی و مهلت پرداخت را شرکت در اطلاعیه خود اعلام میکند و ممکن است در هر افزایش سرمایه متفاوت باشد. پس از پایان مهلت و ثبت افزایش سرمایه، سهام جدید به پرتفوی سهامدار اضافه میشود و نماد «ح» از حساب او خارج میشود.
داشتن سهم اصلی برای تبدیل لازم نیست. هر کس تعدادی حق تقدم در پرتفوی داشته باشد، خواه از سهم قدیمی گرفته یا از بازار خریده باشد، میتواند آنها را تبدیل کند.
آموزش گامبهگام پرداخت مبلغ اسمی از طریق سامانه ذینفعان
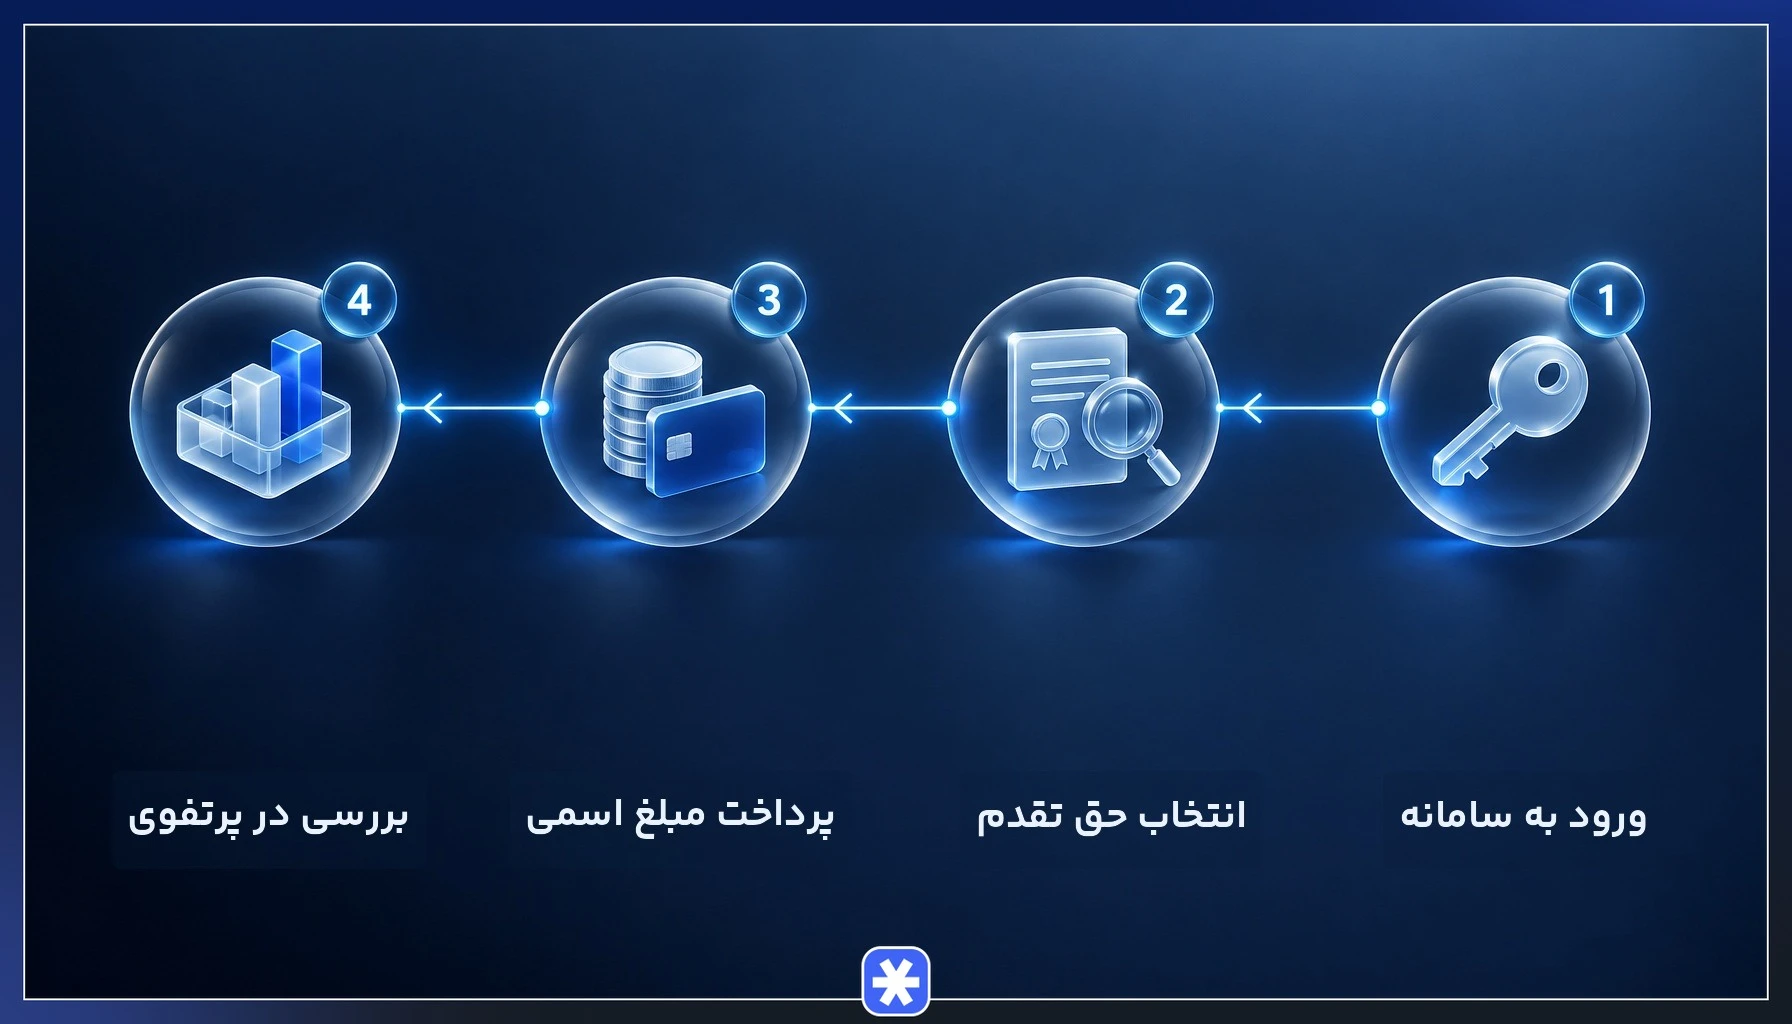
پرداخت مبلغ اسمی در بیشتر افزایش سرمایهها بهصورت آنلاین و از طریق سامانه ذینفعان انجام میشود. نام دقیق بخشها و شکل صفحهها در طول زمان تغییر میکند، پس مسیر کلی زیر را با اطلاعیه شرکت در سایت کدال تطبیق دهید.
- با اطلاعات کاربری خود، که از فرایند احراز هویت سجام در اختیار دارید، وارد سامانه شوید.
- بخش مربوط به پذیرهنویسی یا استفاده از حق تقدم را باز کنید و شرکت موردنظر را انتخاب کنید.
- تعداد حق تقدم خود و مبلغ قابل پرداخت را بررسی کنید. این مبلغ برابر تعداد برگها ضرب در ارزش اسمی است.
- پرداخت را از طریق درگاه بانکی انجام دهید و کد پیگیری را نگه دارید.
- پس از ثبت افزایش سرمایه، ورود سهام جدید را در پرتفوی کارگزاری خود کنترل کنید.
در برخی افزایش سرمایهها، اگر شرکت در اطلاعیه خود امکان ثبت تقاضای مازاد برای حق تقدمهای استفاده نشده دیگران را اعلام کرده باشد، روش و مهلت آن در همان اطلاعیه آمده است و روال عمومی همه افزایش سرمایهها نیست. مهلت این کار معمولا کوتاهتر از پرداخت اصلی است، پس تاریخ آن را جداگانه بخوانید.
چگونه حق تقدم را در بازار بورس بفروشیم؟
فروش حق تقدم سهام دقیقا مثل فروش سهم عادی انجام میشود. در سامانه معاملاتی کارگزاری خود، نماد حق تقدم با حرف «ح» را در فهرست داراییهای پرتفوی پیدا میکنید، تعداد و قیمت را وارد میکنید و سفارش فروش ثبت میکنید. قیمت باید درون دامنه نوسان مجاز همان روز باشد و سفارش با ورود خریدار اجرا میشود.
مبلغ فروش پس از تسویه در حساب شما قرار میگیرد. معامله حق تقدم فقط تا پایان مهلتی ممکن است که در اطلاعیه شرکت آمده است و قابل تغییر است. پس از بسته شدن نماد، دیگر نمیتوانید حق تقدم را بفروشید و تنها گزینههای تبدیل یا حراج باقی میماند. برای فروش با قیمت بهتر، ارزش ذاتی محاسبهشده را با قیمت روز بازار مقایسه کنید.
حق تقدم استفاده نشده چیست و فرآیند حراج آن چگونه است؟
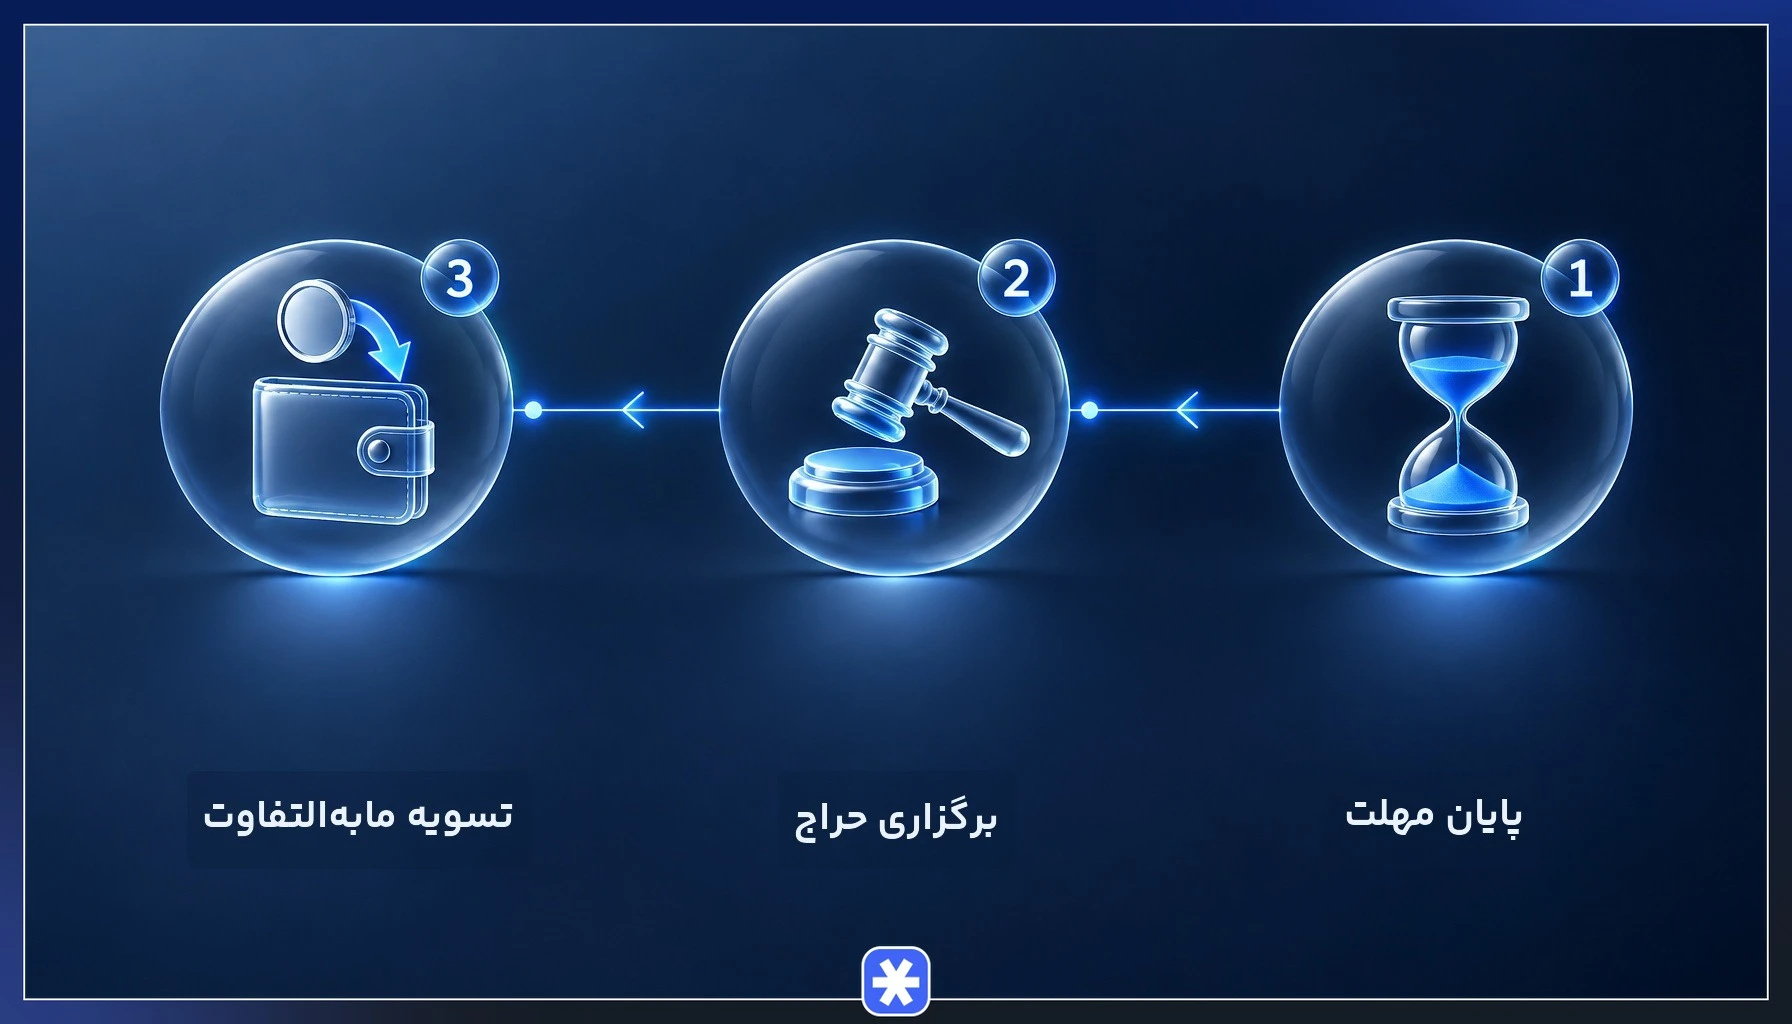
حق تقدم استفاده نشده به برگهایی گفته میشود که تا پایان مهلت، نه فروخته شدهاند و نه مبلغ اسمی آنها پرداخت شده است. شرکت برای تکمیل افزایش سرمایه، سهام متناظر این حقها را در حراجی عمومی به متقاضیان عرضه میکند.
در حراج، خریداران برای سهمهای باقیمانده قیمت پیشنهاد میدهند. طبق روال کلی، اگر قیمت حراج از ارزش اسمی بالاتر باشد، مابهالتفاوت پس از کسر هزینهها به صاحبان حق تقدم استفاده نشده پرداخت میشود. زمانبندی، نحوه ثبتنام و شیوه پرداخت این مبلغ را شرکت در اطلاعیه خود روی سایت کدال اعلام میکند.
نتیجه حراج به تقاضای بازار وابسته است و سود قطعی بهشمار نمیآید. اگر خریدار کافی وجود نداشته باشد، مبلغ بازگشتی کم یا صفر میشود. به همین دلیل، انتظار برای حراج کمریسکترین راه نیست و مسیر فروش یا تبدیل، ارزش حق تقدم را زودتر روشن میکند.
مزایا و معایب معامله و سرمایهگذاری در حق تقدم
حق تقدم خرید سهام مزایا و ریسکهای مشخصی دارد که پیش از هر تصمیمی باید کنار هم دیده شوند. مزایای اصلی به این شرح است.
- خرید با قیمت اسمی: سهامدار میتواند سهم جدید را با ارزش اسمی بگیرد؛ اما این اختلاف با قیمت بازار سود تضمینشده نیست، چون قیمت سهم قدیمی پس از افزایش سرمایه تعدیل میشود و قیمت بعدی سهم هم میتواند تغییر کند.
- نقد شدن سریع: حق تقدم در بازار معامله میشود و ارزش آن بدون تبدیل هم قابل فروش است.
- حفظ سهم مالکیت: استفاده از حق تقدم درصد مالکیت سهامدار را پس از افزایش سرمایه حفظ میکند.
معایب و ریسکها هم اینها هستند.
- افت قیمت سهم: بعد از تاریخ افزایش سرمایه، قیمت سهم اصلی معمولا پایین میآید و بیاقدامی زیانده است.
- نیاز به نقدینگی: تبدیل حق تقدم به سهم، پرداخت پول تازه در مهلتی محدود میطلبد.
- نوسان شدید: قیمت پایین حق تقدم باعث تغییرات درصدی بزرگ در دامنه نوسان روزانه میشود.
- ریسک از دست رفتن مهلت: حق تقدم استفاده نشده وارد حراج میشود و بازدهی آن نامطمئن است.
مسیر هوشمندانه انتخاب بهترین راهکار برای حق تقدم شما
انتخاب میان فروش، تبدیل و حراج، به وضعیت پرتفوی، نقدینگی در دسترس و نگاه شما به آینده شرکت بستگی دارد. اگر به سهم اصلی اعتماد دارید و پول کافی کنار گذاشتهاید، تبدیل حق تقدم به سهام ارزش اسمی را جای قیمت بازار مینشاند. اگر نمیخواهید سرمایه بیشتری وارد این شرکت کنید، فروش حق تقدم ارزش آن را نقد میکند و افت قیمت سهم قدیمی را جبران میکند.
هر مسیری را انتخاب کنید، پیش از پایان مهلت اقدام کنید، چون حق تقدم استفاده نشده وارد حراج میشود و نتیجه آن قطعی نیست. اطلاعیه شرکت در سایت کدال مرجع تاریخها و مبالغ است و متن حاضر آموزشی است و توصیه سرمایهگذاری شخصی به شمار نمیآید.
سوالات متداول
۱. آیا برای تبدیل حق تقدم به سهم حتماً باید سهم اصلی را در پرتفوی داشت؟
۲. اگر مهلت پرداخت مبلغ اسمی تمام شود چه اتفاقی برای پول ما می افتد؟

من انیس مسکینی هستم و به عنوان مدیر محتوای وبسایت فراز فعالیت میکنم. بیش از هفت سال است که به عنوان تریدر و تحلیلگر در بازارهای مالی حضور دارم و تمرکز اصلی من روی رصد دقیق مارکت، شکار فرصتهای معاملاتی و تحلیل سناریوهای اقتصادی است. هدف من این است که پیچیدهترین مفاهیم بازار را به محتوایی ارزشمند و کاربردی تبدیل کنم تا مخاطبان بتوانند با اتکا به دانش که بهترین اهرم در سرمایهگذاری است، تصمیمات دقیقتری بگیرند؛ چرا که باور دارم یک محتوای عالی دقیقا مانند یک ترید موفق، باید در بهترین زمان ممکن بالاترین بازدهی را ایجاد کند. در کنار تحلیل و مدیریت محتوا، شیفتهی ایدهپردازی خلاقانه و کشف زوایای پنهان و کمتر دیدهشدهی بازارهای مالی هستم.