بهترین روش پس انداز طلا چیست؟ راهنمای خرید طلا برای پس انداز
بازار طلا و ارز ایران
بهترین روش پس انداز طلا برای هر خانواده به میزان سرمایه، فاصله زمانی تا نیاز به پول و توان نگهداری طلا بستگی دارد. اگر میخواهید بخشی از درآمد ماهانه خود را بهجای پول نقد به طلا تبدیل کنید، این راهنما گزینههای اصلی را از نظر اجرت ساخت، نقدشوندگی و ریسک نگهداری کنار هم میگذارد تا با معیار روشن انتخاب کنید. در ادامه طلای آب شده، سکه، شمش، صندوق طلا، خرید آنلاین و طلای دستدوم را بررسی میکنیم، روش پسانداز ماهانه و خرید قسطی را گامبهگام توضیح میدهیم و سازوکار وام به پشتوانه طلا را هم مرور میکنیم. در پایان، جدول مقایسه و چکلیستی برای تصمیم نهایی در اختیار دارید.
چرا پسانداز طلا راهی برای حفظ ارزش سرمایه در برابر تورم است؟
پول نقدی که در خانه یا حساب جاری میماند، در دورههای تورمی بهتدریج قدرت خرید خود را از دست میدهد. پس انداز طلا راهی است که بسیاری از خانوادهها با هدف حفظ ارزش پول انتخاب میکنند، چون قیمت طلا در ایران هم به نرخ جهانی اونس و هم به نرخ ارز وابسته است و با کاهش ارزش ریال، قیمت ریالی آن هم تمایل به افزایش دارد.
به همین دلیل طلا را دارایی ضد تورمی مینامند. وزارت امور اقتصادی و دارایی نیز در گزارشی با عنوان «مصونیت دارایی از تورم با معاملات شمش طلا» به نقش این فلز در محافظت از دارایی در برابر تورم پرداخته است. با این حال رابطه قیمت طلا و تورم همیشه همزمان و یکبهیک نیست و قیمت طلا در کوتاهمدت ممکن است حتی در دورههای تورمی افت کند.
پس پسانداز طلا بیشتر برای افق چندساله معنا پیدا میکند. اگر میان طلا و ارز مردد هستید، مقایسه طلا و دلار برای حفظ ارزش تفاوت رفتار این دو دارایی را در شرایط بحرانی نشان میدهد.
روشهای مختلف پسانداز و سرمایهگذاری در طلا
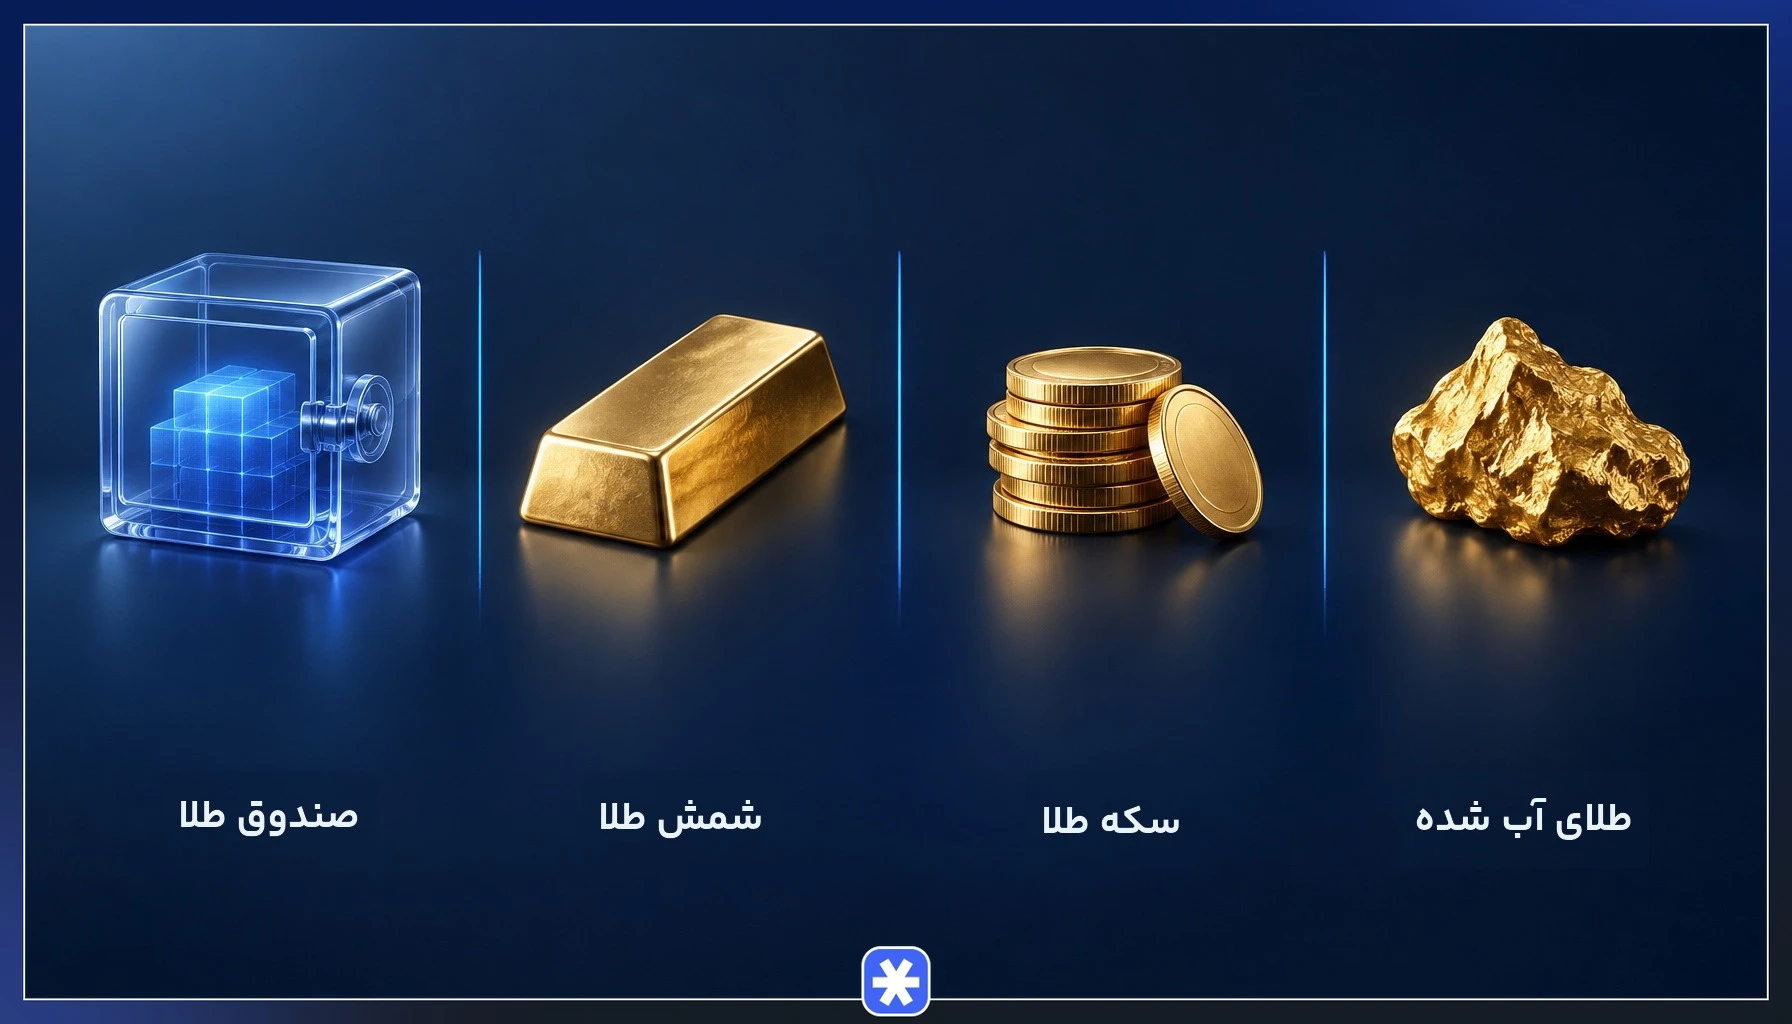
خرید طلا برای پس انداز با خرید طلا برای زینت یا معاملات کوتاهمدت فرق دارد. در پسانداز منظم، هدف این است که هر بار با کمترین هزینه جانبی، بیشترین مقدار طلای خالص را جمع کنید. طلای زینتی برای این هدف مناسب نیست، چون بخشی از پول شما صرف اجرت ساخت (هزینه کار سازنده روی قطعه) و سود فروشنده (سهم طلافروش از معامله) میشود و هیچکدام هنگام فروش به شما برنمیگردد.
روشهایی که در ادامه بررسی میشوند، از زاویه پسانداز تدریجی و کمهزینه انتخاب شدهاند و شامل طلای آب شده، سکه، شمش، صندوق طلا، خرید آنلاین و طلای دستدوم هستند. اگر به جنبه سودآوری و معاملات هم علاقه دارید، انواع روشهای سرمایه گذاری در طلا را از نظر بازدهی هم مقایسه کردهایم.
خرید طلای آب شده؛ اقتصادیترین روش پس انداز طلا
طلای آب شده طلای خامی است که از ذوبکردن طلای کهنه یا قطعههای زینتی به دست میآید و به شکل قطعهای بدون طرح عرضه میشود. قیمت آن بر پایه وزن، عیار ثبتشده روی برگه انگ و قیمت لحظهای طلای ۱۸ عیار محاسبه میشود و همین موضوع ارزشگذاری آن را برای خریدار شفاف میکند.
دلیل اصلی انتخاب طلای آب شده برای پس انداز این است که در زمان نگارش این مقاله اجرت ساخت به آن تعلق نمیگیرد، چون کار ساختی روی آن انجام نشده است. خریدار معمولا فقط کارمزد یا سود طلافروش و اختلاف قیمت خرید و فروش را میپردازد که در فروشگاههای مختلف یکسان نیست. نقدشوندگی این نوع طلا هم بالاست و بیشتر طلافروشیها آن را به نرخ روز میخرند. در مقابل، قیمت آن مستقیما با بازار طلا نوسان دارد و نگهداری فیزیکی آن ریسک سرقت یا گمشدن را به همراه دارد.
برای اطمینان از اصالت، طلای آب شده را از مرکز معتبر بخرید، کد رهگیری برگه انگ را استعلام کنید و عیار طلا را با مقدار درجشده روی برگه تطبیق دهید. روش استعلام کد و تفسیر برگه در راهنمای تشخیص و استعلام انگ طلای آب شده بهتفصیل شرح داده شده است.
پسانداز از طریق سکه طلا و تفاوت قیمت آن با ارزش ذاتی
سکههای بهار آزادی در چهار نوع تمام، نیم، ربع و گرمی عرضه میشوند و ضرب و عرضه رسمی آنها بر عهده بانک مرکزی است. وزن و عیار استاندارد سکه باعث میشود نقدشوندگی آن در بازار بالا باشد و خرید سکه طلا برای پساندازهای بزرگ و کوچک امکانپذیر شود. سکه تمام برای سرمایههای بزرگتر و ربع و گرمی برای پساندازهای خردتر مناسبترند. پیش از خرید، قیمت لحظهای سکه امامی را با سکههای کوچکتر مقایسه کنید و سکه را در بستهبندی بانکی یا از فروشنده معتبر بخرید تا ریسک سکه تقلبی کم شود.
چالش اصلی سکه فاصله قیمت بازار با ارزش ذاتی آن است. ارزش ذاتی همان ارزش طلای بهکاررفته در سکه بر اساس قیمت روز طلاست و به اختلاف قیمت بازار با این ارزش، حباب سکه میگویند. حباب مقدار ثابتی ندارد و با عرضه و تقاضا تغییر میکند. اگر سکه را در دورهای با حباب بالا بخرید و حباب در کوتاهمدت کم شود، حتی با ثابت ماندن قیمت طلا هم زیان میکنید.
به همین دلیل سرمایه گذاری در طلا از مسیر سکه بیشتر برای افق بلندمدت مناسب است. حباب سکههای کوچکتر را هم جداگانه بسنجید، چون نسبت آن به ارزش ذاتی در انواع مختلف سکه یکسان نیست.
خرید شمش طلا برای پساندازهای کلان
شمش طلا شکل استاندارد طلای خالص است که بیشتر برای سرمایههای بزرگ و افق بلندمدت به کار میرود. شمشهای استاندارد عیار ۲۴ با خلوص ۹۹٫۹ درصد (۹۹۹ در هزار) دارند و در وزنهای مختلف همراه با گواهی اصالت عرضه میشوند. چون شمش اجرت ساخت ندارد و هر گرم آن طلای خالص است، برای حفظ ارزش پول در مقیاس بزرگ کاربرد دارد. وزارت امور اقتصادی و دارایی هم در گزارشی که در ابتدای مقاله به آن اشاره شد، معاملات شمش طلا را مسیری برای مصونیت دارایی از تورم و شفافیت بیشتر بازار دانسته است.
نقطه ضعف شمشهای بزرگ نقدشوندگی کمتر آنهاست. وقتی فقط به بخشی از پول نیاز دارید، نمیتوانید شمش را تکه کنید و برای فروش کل آن هم باید خریداری با سرمایه کافی پیدا کنید. نگهداری شمش به صندوق امانات بانک یا جای مطمئن دیگری نیاز دارد که هزینه خود را دارد و قیمت شمش هم مانند هر شکل دیگر طلا در معرض نوسان بازار است.
صندوق سرمایهگذاری طلا در بورس؛ پسانداز بدون نیاز به نگهداری فیزیکی
صندوق طلا نوعی صندوق سرمایهگذاری کالایی در بورس است که بیشتر دارایی آن را گواهی سپرده سکه و شمش طلا در بورس کالا تشکیل میدهد. با خرید هر واحد صندوق، مالک سهمی از این داراییها میشوید، بدون آنکه طلایی را جابهجا یا نگهداری کنید. صندوقها زیر نظر سازمان بورس و اوراق بهادار فعالیت میکنند و خرید آنها با کد بورسی و از طریق سامانه کارگزاری انجام میشود که آموزش جامع خرید صندوق طلا مراحل آن را قدمبهقدم شرح میدهد.
حداقل مبلغ ورود به صندوق برابر قیمت یک واحد بهعلاوه کارمزد معامله است. در زمان نگارش این مقاله، قیمت واحد صندوقهای طلا در حدی است که شروع با مبالغ کم امکان دارد، اما رقم دقیق را پیش از خرید در سامانه کارگزاری بررسی کنید. نقدشوندگی صندوق در ساعات معاملات بورس بالاست و پول فروش طبق قواعد تسویه بورس به حساب شما برمیگردد.
در مقابل، کارمزد مدیریت صندوق از بازده کم میشود، قیمت واحد با نوسان طلا و سکه بالا و پایین میرود و ممکن است در کوتاهمدت با ارزش خالص داراییهای صندوق فاصله بگیرد. تفاوت این مسیر با خرید طلای واقعی در مقایسه طلای فیزیکی و صندوق طلا با جزئیات بیشتری بررسی شده است.
خرید آنلاین طلای آبشده از پلتفرمها و اپلیکیشنهای معتبر
پلتفرمها و اپلیکیشنهای خرید آنلاین طلا امکان خرید طلای آب شده برای پس انداز را بهصورت گرمی و حتی کسری از گرم فراهم میکنند. طلای خریداریشده در خزانه پلتفرم نگهداری میشود و موجودی شما به گرم در حساب کاربری نمایش داده میشود. هر زمان بخواهید، میتوانید موجودی را به نرخ روز بفروشید یا پس از رسیدن به حداقل وزن تعیینشده، تحویل فیزیکی بگیرید که هزینههای تحویل جداگانه دارد.
حداقل مبلغ شروع در هر پلتفرم متفاوت است و در زمان نگارش این مقاله، خرید با مبالغی کمتر از قیمت یک گرم طلا در این پلتفرمها امکانپذیر است. همین ویژگی خرید طلا برای پس انداز را برای درآمدهای محدود سادهتر میکند. ریسک اصلی این روش، وابستگی به اعتبار نگهدارنده طلاست و پیش از واریز پول بهتر است این معیارها را بررسی کنید:
- مجوز فعالیت: داشتن مجوزهای رسمی و نماد اعتماد الکترونیکی معتبر.
- شفافیت پشتوانه: انتشار گزارش موجودی طلای خزانه و امکان تطبیق آن با موجودی کاربران.
- شرایط تحویل فیزیکی: حداقل وزن قابل تحویل، هزینه و زمان تحویل.
- کارمزد و اختلاف قیمت: فاصله قیمت خرید و فروش در اپلیکیشن با نرخ بازار.
خرید طلای دستدوم و کماجرت برای پسانداز
اگر میخواهید طلا هم کاربرد زینتی داشته باشد و هم پسانداز باشد، خرید طلای دستدوم یا قطعههای کماجرت (مثل النگو، زنجیر و پلاک ساده و ماشینی) راه میانهای است. در طلای دستدوم، اجرت ساخت یا دریافت نمیشود یا کمتر از طلای نو است، چون فروشنده آن را تقریبا با نرخ طلای کهنه خریده است.
با این حال هنگام فروش، طلافروش قطعه را با نرخ طلای کهنه و بر اساس وزن و عیار میخرد و اجرت و سود فروشندهای که پرداختهاید به شما برنمیگردد. اگر عیار واقعی کمتر از مقدار اعلامشده باشد، افت قیمت بیشتر هم میشود. به همین دلیل فاکتور معتبر با درج وزن، عیار، اجرت و سود فروشنده بگیرید و عیار طلا را با دستگاه طیفسنجی فلورسانس پرتو ایکس (XRF) در محل خرید یا آزمایشگاه معتبر بسنجید.
پسانداز خودکار ماهانه و خرید قسطی طلا
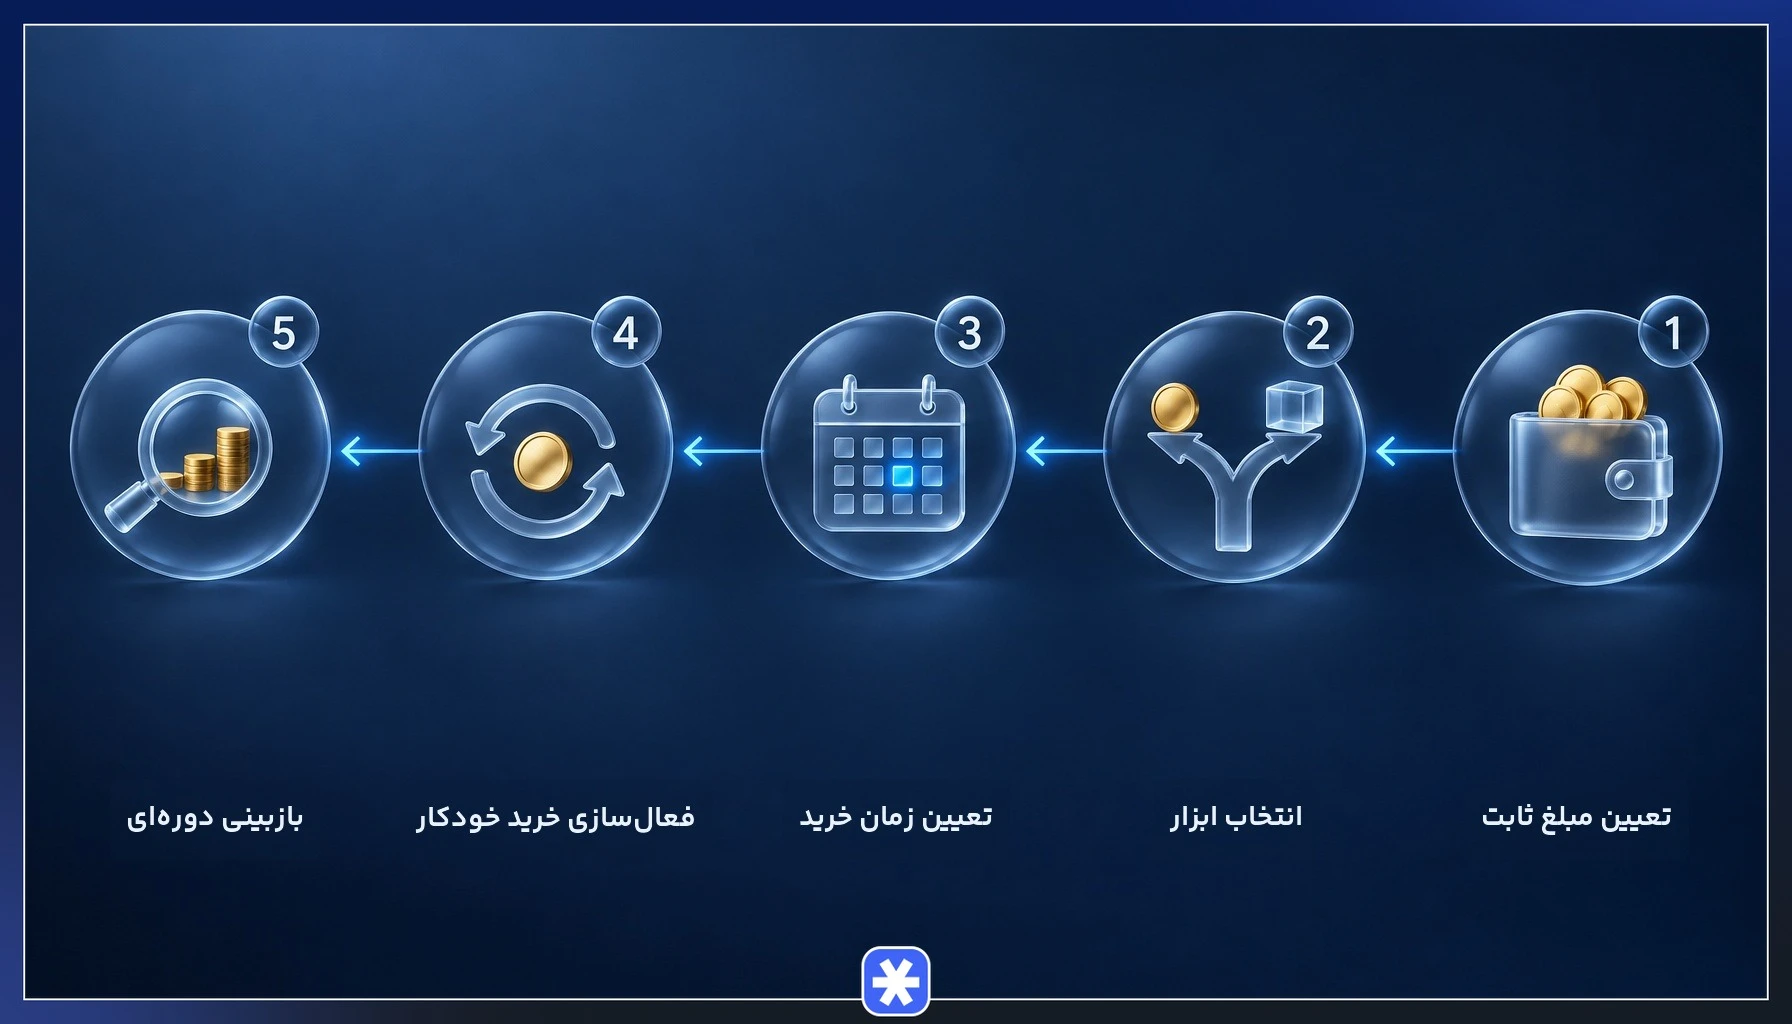
پسانداز منظم ماهانه بر منطق خرید پلهای استوار است. بهجای انتظار برای بهترین زمان خرید، مبلغ ثابتی را در فاصلههای منظم به طلا تبدیل میکنید؛ در ماههای گران مقدار کمتر و در ماههای ارزان مقدار بیشتری طلا میخرید و میانگین قیمت خرید متعادلتر میشود. این روش برای پس انداز طلا با پول کم و حفظ ارزش پول در طول زمان کاربردی است، اما نوسان قیمت را حذف نمیکند و ارزش کل طلای جمعشده همچنان با بازار تغییر میکند. برخی پلتفرمها پسانداز خودکار را هم فراهم کردهاند تا مبلغ تعیینشده در تاریخ مشخص از حساب بانکی کسر و به طلا تبدیل شود.
- تعیین مبلغ ثابت: بخشی از درآمد را که پس از هزینههای ضروری و ذخیره اضطراری باقی میماند، برای خرید ماهانه کنار بگذارید.
- انتخاب ابزار: بر اساس نیاز به تحویل فیزیکی، طلای آب شده آنلاین یا صندوق طلا را انتخاب کنید.
- تعیین زمان خرید: روز ثابتی از ماه، مثلا فردای واریز حقوق، را برای خرید در نظر بگیرید.
- فعالسازی خرید خودکار: اگر پلتفرم امکان برداشت خودکار دارد آن را فعال کنید و در غیر این صورت یادآور ماهانه بگذارید.
- بازبینی دورهای: هر سه تا شش ماه کارمزدها و موجودی را بررسی کنید و برنامه را با هر نوسان کوتاهمدت تغییر ندهید.
خرید قسطی طلا هم اجازه میدهد بدون سرمایه یکجا، مقداری طلا را با قیمت روز بخرید و مبلغ را در چند قسط بپردازید. پیش از استفاده از این روش، هزینهها و ریسکهای پنهان زیر را در نظر بگیرید:
- سود یا کارمزد اقساط: قیمت تمامشده طلا را از قیمت روز بالاتر میبرد.
- پیشپرداخت و جریمه دیرکرد: بخشی از نقدینگی را از ابتدا درگیر میکند و تاخیر در پرداخت هزینه اضافه دارد.
- آزادسازی طلا پس از تسویه: تا پرداخت کامل اقساط، اختیار فروش یا تحویل طلا را ندارید.
- ریسک افت قیمت: اگر قیمت طلا کاهش یابد، تعهد پرداخت اقساط به همان مبلغ قبلی باقی میماند.
دریافت وام به پشتوانه طلای پساندازشده
بعضی اپلیکیشنهای مالی و پلتفرمهای خرید طلا امکان دریافت وام یا اعتبار خرید به پشتوانه طلای موجود در حساب را فراهم کردهاند. در سازوکار کلی، طلای پساندازشده بهعنوان وثیقه قفل میشود، مبلغی متناسب با ارزش آن در اختیار شما قرار میگیرد و پس از تسویه کامل، طلا دوباره آزاد میشود. مزیت این روش این است که برای نیاز نقدی کوتاهمدت مجبور به فروش پس انداز طلا نمیشوید.
این روش دو ریسک مهم دارد. اول، اگر قیمت طلا افت کند ارزش وثیقه کم میشود و بسته به قرارداد، پلتفرم ممکن است وثیقه بیشتری بخواهد یا بخشی از طلا را برای پوشش بدهی بفروشد. دوم، در طول دوره وام نقدشوندگی وثیقه از دست میرود و تا پیش از تسویه امکان فروش آن را ندارید. وام هم مانند هر تسهیلات دیگری هزینه دارد و این هزینه از بازده پسانداز شما کم میکند.
پیش از اقدام، شرایط هر پلتفرم را با دقت بخوانید و نرخ سود یا کارمزد، نسبت مبلغ وام به ارزش وثیقه، شرایط فروش وثیقه و مهلت بازپرداخت را با هم مقایسه کنید. مراحل دریافت وام روی موجودی طلا در راهنمای جداگانهای شرح داده شده است.
بهترین روش پس انداز طلا با پول کم و درآمد محدود چیست؟
برای درآمدهای محدود، بهترین روش پس انداز طلا روشی است که خرید با مبالغ کوچک، هزینه جانبی کم و فروش سریع را همزمان ممکن کند. با این معیار، سه گزینه زیر برای پس انداز طلا با پول کم مناسبترند:
- طلای آب شده آنلاین: خرید با کسری از گرم و امکان تحویل فیزیکی در آینده، برای کسی که در نهایت طلای واقعی میخواهد.
- صندوق طلا: برای دارندگان کد بورسی که نمیخواهند درگیر نگهداری و اصالتسنجی شوند.
- سکه گرمی: کوچکترین سکه فیزیکی بانک مرکزی برای علاقهمندان به طلای ملموس، به شرط سنجیدن حباب آن پیش از خرید.
برای بیشتر خانوادهها، خرید ماهانه طلای آب شده آنلاین یا واحد صندوق و تبدیل گاهبهگاه موجودی جمعشده به سکه یا طلای فیزیکی، مسیری عملی است. ترفندهای بیشتر برای سرمایهگذاری در طلا با سرمایه محدود در راهنمای جداگانهای جمع شده است. در همه این گزینهها ارزش پسانداز با قیمت طلا نوسان دارد و مبلغی را که در کوتاهمدت به آن نیاز دارید، نباید وارد این مسیر کنید.
جدول مقایسه روشهای مختلف پس انداز طلا از نظر اجرت، نقدشوندگی و امنیت
جدول زیر روشهای پس انداز طلا را با پنج معیار اصلی کنار هم میگذارد تا تفاوت طلای آب شده برای پس انداز با صندوق طلا، خرید سکه طلا و سایر گزینهها در یک نگاه مشخص شود. اجرت ساخت و نقدشوندگی دو معیاری هستند که بیشترین اثر را بر بازده نهایی یک پسانداز تدریجی دارند.
| روش | اجرت ساخت | نقدشوندگی | امنیت نگهداری | حداقل سرمایه | مناسب برای |
|---|---|---|---|---|---|
| طلای آب شده | ندارد؛ فقط کارمزد طلافروش | بالا | نگهداری شخصی و نیاز به استعلام انگ | قیمت قطعه بسته به وزن | پساندازکنندهای که طلای فیزیکی میخواهد |
| سکه | ندارد؛ اما حباب دارد | بالا | نگهداری شخصی؛ بستهبندی بانکی ریسک تقلب را کم میکند | از قیمت سکه گرمی | پسانداز بلندمدت با طلای استاندارد |
| شمش | ندارد | کمتر در وزنهای بزرگ | نیاز به صندوق امانات و گواهی اصالت | معمولا بیشتر از سکه گرمی و طلای آب شده، بسته به وزن شمش | سرمایههای کلان و بلندمدت |
| صندوق طلا | ندارد؛ کارمزد معامله و مدیریت | بالا در ساعات بورس | بدون نگهداری فیزیکی، تحت نظارت سازمان بورس | قیمت یک واحد | دارندگان کد بورسی و پسانداز ماهانه |
| خرید آنلاین | ندارد؛ کارمزد و اختلاف قیمت | بالا، اما فقط در همان پلتفرم | وابسته به اعتبار و پشتوانه پلتفرم | کسری از گرم | پسانداز ماهانه با پول کم |
| طلای دستدوم | کم یا صفر | متوسط، با افت قیمت هنگام فروش | نگهداری شخصی، نیاز به فاکتور و عیارسنجی | قیمت قطعه | کسی که زینت و پسانداز را با هم میخواهد |
چکلیست انتخاب روش پس انداز طلا
پیش از خرید طلا برای پس انداز، پاسخ پرسشهای زیر را برای خود روشن کنید. این فهرست کمک میکند ابزار را بر اساس شرایط واقعی خود انتخاب کنید، بدون اینکه تصمیم شما به حدس زدن زمان بازار وابسته شود.
- افق زمانی: پول را برای چند سال کنار میگذارید؟ هرچه افق کوتاهتر باشد، اثر کارمزد، اختلاف قیمت خرید و فروش و حباب سکه سنگینتر است.
- میزان سرمایه: با مبلغ ماهانه کوچک شروع میکنید یا سرمایه یکجا دارید؟ سرمایه کوچک با خرید آنلاین و صندوق و سرمایه بزرگ با سکه تمام یا شمش سازگارتر است.
- نیاز به نقدشوندگی: اگر احتمال دارد بخشی از پول را زودتر لازم داشته باشید، ابزاری را انتخاب کنید که بتوانید آن را بهصورت جزئی بفروشید.
- محل نگهداری: جای مطمئنی برای طلای فیزیکی دارید یا نگهداری در خزانه پلتفرم و کد بورسی را ترجیح میدهید؟
- اعتبار فروشنده یا پلتفرم: سابقه، شفافیت پشتوانه و امکان پیگیری شکایت را بررسی کنید.
- مجوز: برای صندوق طلا نظارت سازمان بورس و اوراق بهادار و برای سکه عرضه رسمی بانک مرکزی را ملاک قرار دهید.
- عیار طلا و مدارک: برای طلای فیزیکی، برگه انگ یا گواهی اصالت و فاکتور با وزن و عیار دقیق بگیرید.
- هزینه کل: اجرت، کارمزد خرید و فروش، کارمزد مدیریت و هزینه نگهداری را با هم جمع کنید، نه جداگانه.
انتخاب روش پسانداز طلا بر پایه سرمایه، افق زمانی و نیاز به نقدشوندگی
بهترین روش پس انداز طلا پاسخ واحدی برای همه ندارد. کسی که درآمد ماهانه محدودی دارد و ممکن است زودتر به پول نیاز پیدا کند، با ابزاری کمهزینه و قابل فروش جزئی پیش میرود و دارنده سرمایه یکجا و افق طولانی، میتواند سراغ سکه تمام یا شمش برود. ترتیب درست تصمیم این است که اول سرمایه، افق زمانی و نیاز به نقدشوندگی خود را مشخص کنید و بعد ابزار را انتخاب کنید.
برای بیشتر پساندازکنندگان، ترکیب برنامه خرید منظم ماهانه با ابزاری کمهزینه نقطه شروع منطقیتری است، چون سرمایه گذاری در طلا با هدف حفظ ارزش پول بیش از حدس زدن قیمت، به نظم و صبر وابسته است. پرسش زمان مناسب خرید طلا در این مسیر اهمیت کمتری پیدا میکند، با این حال ارزش طلای جمعشده همچنان با بازار نوسان دارد و بخشی از دارایی را که در کوتاهمدت لازم دارید، بهتر است در گزینههای نقدتر نگه دارید.
سوالات متداول
۱. چگونه از اصالت طلای آب شده در هنگام پس انداز مطمئن شویم؟
۲. حداقل مبلغ لازم برای شروع پس انداز طلا چقدر است؟
۳. پس انداز طلا برای بلندمدت مناسبتر است یا کوتاهمدت؟
من انیس مسکینی هستم و به عنوان مدیر محتوای وبسایت فراز فعالیت میکنم. بیش از هفت سال است که به عنوان تریدر و تحلیلگر در بازارهای مالی حضور دارم و تمرکز اصلی من روی رصد دقیق مارکت، شکار فرصتهای معاملاتی و تحلیل سناریوهای اقتصادی است. هدف من این است که پیچیدهترین مفاهیم بازار را به محتوایی ارزشمند و کاربردی تبدیل کنم تا مخاطبان بتوانند با اتکا به دانش که بهترین اهرم در سرمایهگذاری است، تصمیمات دقیقتری بگیرند؛ چرا که باور دارم یک محتوای عالی دقیقا مانند یک ترید موفق، باید در بهترین زمان ممکن بالاترین بازدهی را ایجاد کند. در کنار تحلیل و مدیریت محتوا، شیفتهی ایدهپردازی خلاقانه و کشف زوایای پنهان و کمتر دیدهشدهی بازارهای مالی هستم.