حجم مبنا در بورس چیست و چگونه بر قیمت پایانی اثر میگذارد؟
بازار بورس ایران
روی تابلوی هر نماد، کنار حجم معاملات، عددی به نام حجم مبنا دیده میشود که تعیین میکند رشد یا افت قیمت امروز تا چه اندازه در قیمت پایانی ثبت شود. سهامداری که این عدد را نشناسد، گاهی میبیند سهم در صف خرید بسته شده اما قیمت پایانی تقریبا تغییری نکرده است و دلیل آن را نمیفهمد. دانستن اینکه حجم مبنا چیست، با چه فرمولی محاسبه میشود و چه زمانی اعمال نمیشود، به شما کمک میکند حرکت قیمت سهمهای کممعامله را درست تفسیر کنید و پیش از خرید، ریسک نقدشوندگی را هم در نظر بگیرید.
حجم مبنا به زبان ساده
حجم مبنا حداقل تعداد سهمی است که باید در روز معاملاتی از نمادی دستبهدست شود تا تغییر قیمت آن روز بهطور کامل در قیمت پایانی ثبت شود. اگر حجم معاملات به این عدد نرسد، قیمت پایانی فقط بخشی از فاصله میانگین وزنی قیمت امروز تا قیمت پایانی روز قبل را طی میکند. این تعریف حجم مبنا پایه سازوکاری است که قیمت رسمی سهم را در بورس ایران میسازد.
برای درک بهتر، محلهای را در نظر بگیرید که قیمت هر متر آپارتمان در آن تقریبا مشخص است. اگر خریداری از سر عجله واحد کوچکی را دو برابر قیمت معمول بخرد، منطقی نیست که بنگاهها بر اساس همین معامله پرت، قیمت همه آپارتمانهای محله را دو برابر اعلام کنند. حجم مبنا در بازار بورس ایران همین منطق را دنبال میکند و تا وقتی تعداد کافی سهم معامله نشده، قیمت تازه را بهطور کامل بهعنوان قیمت معتبر سهم نمیپذیرد.
حجم مبنا جلوی انجام معامله را نمیگیرد. خریدار و فروشنده در هر قیمتی داخل محدوده مجاز معامله میکنند و فقط قیمت پایانی، یعنی قیمتی که مبنای ارزشگذاری سهم و معاملات روز بعد است، از این قاعده اثر میپذیرد.
هدف و فلسفه تعیین حجم مبنا در بورس ایران
بسیاری از نمادهای بازار سرمایه ایران عمق معاملاتی کمی دارند و در برخی روزها فقط چند معامله کوچک روی آنها ثبت میشود. در چنین شرایطی، چند خرید یا فروش هماهنگ با حجم اندک میتواند قیمت پایانی را بهدلخواه جابهجا کند و تصویر نادرستی از ارزش شرکت به سهامداران بدهد. سازمان بورس و اوراق بهادار حجم مبنا در بورس را برای جلوگیری از همین دستکاری قیمت با حجم کم وضع کرده است.
حجم مبنا و دامنه نوسان دو ابزار مکمل کنترل نوساناند. دامنه نوسان تعیین میکند قیمت سهم در یک روز حداکثر تا کجا میتواند بالا یا پایین برود، و حجم مبنا مشخص میکند چه بخشی از این حرکت، بسته به میزان معاملات، در قیمت پایانی ثبت شود. به این ترتیب، حرکت قیمتی که پشتوانه معاملاتی کافی ندارد، فقط بهصورت محدود در قیمت رسمی سهم منعکس میشود.
تاریخچه تغییرات قانون حجم مبنا در بورس ایران
قاعده حجم مبنا از ابتدا با همین شکل امروزی اجرا نمیشد. در دورههای نخست، این قاعده فقط برای شرکتهای پذیرفتهشده در بورس اوراق بهادار تهران بهکار میرفت و بسیاری از نمادهای فرابورسی بدون محدودیت جدی حجم مبنا معامله میشدند. ضریب محاسبه هم چند بار بازنگری شد و در مجموع کاهش یافت تا پر شدن حجم مبنا برای شرکتها آسانتر شود.
در مراحل بعد، دامنه اجرای حجم مبنا در بورس به فرابورس و بازار پایه هم رسید و کف و سقف ارزش مبنا برای تعدیل آن اضافه شد. این قاعده در دورههایی هم بهطور موقت تعلیق یا جایگزین شده است؛ برای نمونه، وزارت امور اقتصادی و دارایی در خبری از حذف موقت حجم مبنا و ایجاد دامنه نوسان پویا تا پایان سال خبر داده بود.
بهدلیل همین تغییرات پیاپی، اعداد و ضرایبی که در منابع مختلف میبینید ممکن است مربوط به دورهای قدیمی باشد. سازمان بورس بهعنوان نهاد ناظر و وضعکننده مقررات معاملات مرجع اصلی قاعده جاری است و بهتر است آخرین ضوابط را از اطلاعیههای رسمی آن دنبال کنید.
فرمول و نحوه محاسبه حجم مبنا
منطق فرمول ساده است. ناظر بازار انتظار دارد سهم مشخصی از تعداد کل سهام شرکت در طول سال معامله شود. این مقدار سالانه بر تعداد روزهای کاری سال تقسیم میشود (در محاسبات رایج ۲۵۰ روز کاری در نظر گرفته میشود) و حاصل، ضریبی است که در تعداد کل سهام ضرب میشود. مقدار این ضریب را مقررات جاری سازمان بورس تعیین میکند و در گذر زمان تغییر کرده است.
| فرمول حجم مبنا و ارزش مبنا |
|---|
| ضریب = سهم سالانه مصوب از کل سهام ÷ تعداد روزهای کاری سال |
| حجم مبنای اولیه = تعداد کل سهام شرکت × ضریب مصوب |
| ارزش مبنا = حجم مبنای اولیه × قیمت پایانی آخرین روز معاملاتی هفته |
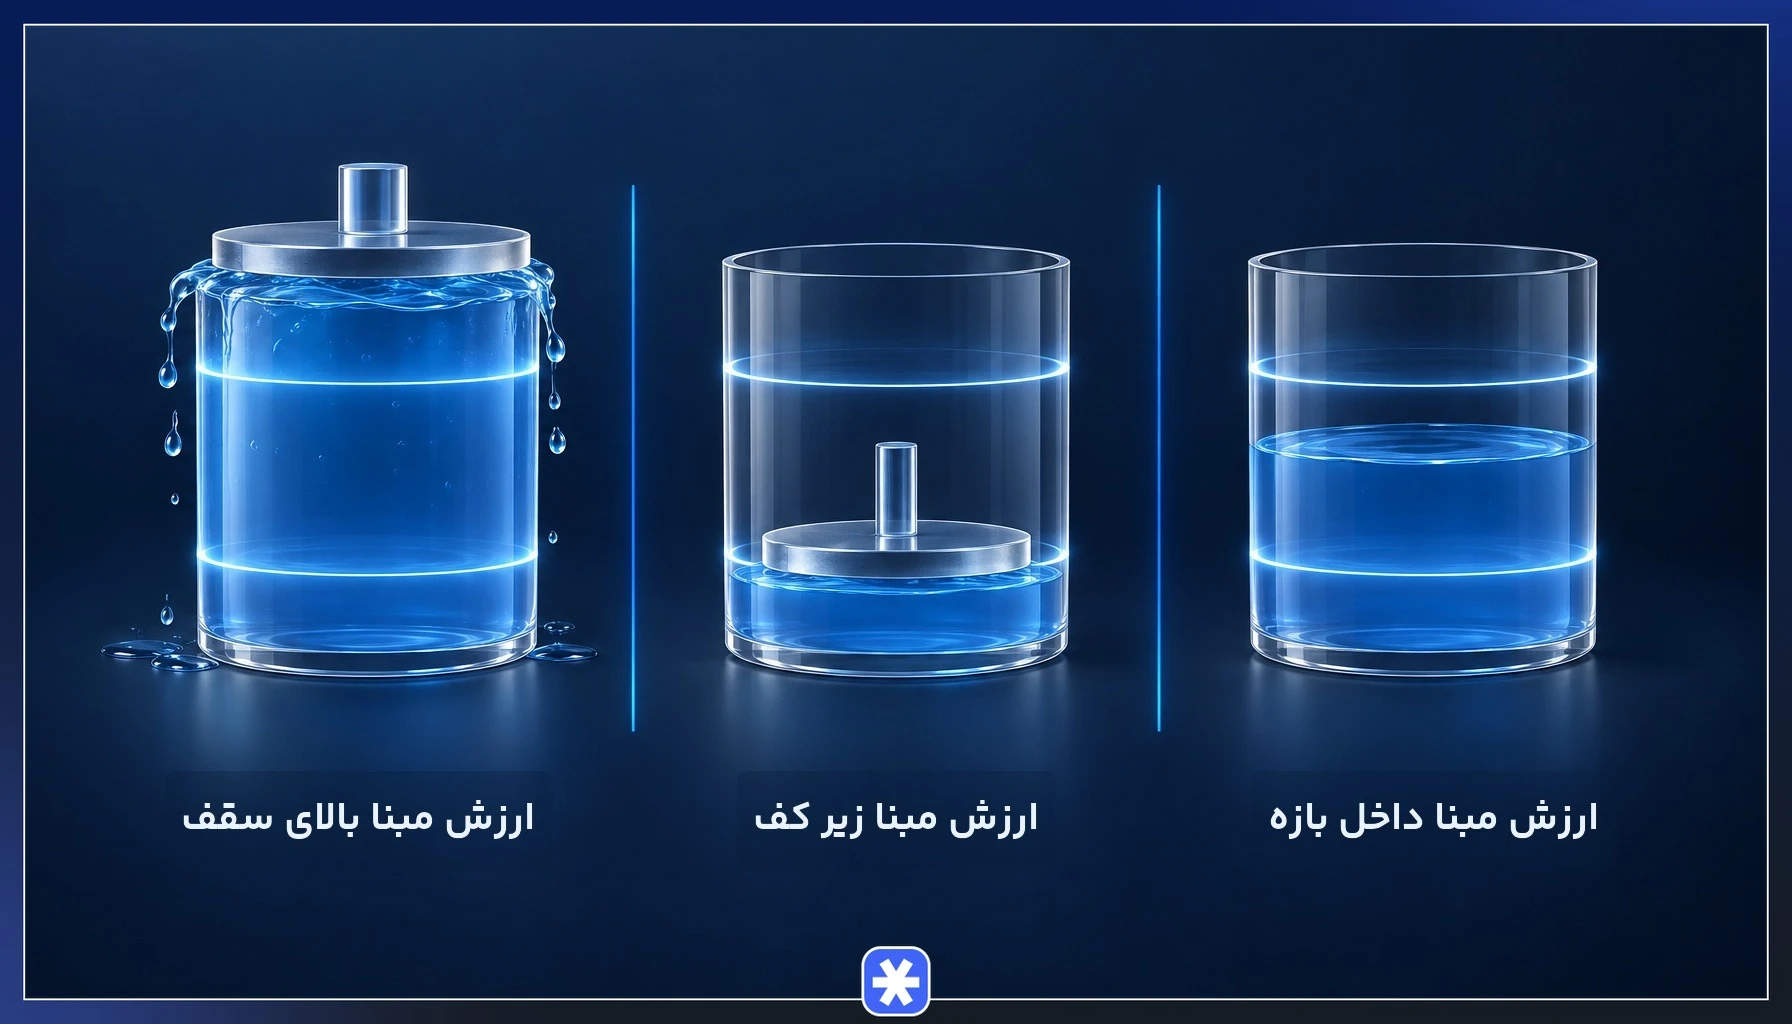
ارزش مبنا در واقع ارزش ریالی حجم مبنای اولیه است و برای آن کف و سقفی تعیین شده تا حجم مبنای سهمهای خیلی ارزان یا خیلی گران غیرمنطقی نشود. نحوه محاسبه حجم مبنا پس از مقایسه با این بازه به شکل زیر است و نتیجه بر اساس قیمت پایانی آخرین روز معاملاتی هر هفته بهدست میآید و از نخستین روز معاملاتی هفته بعد اعمال میشود.
- ارزش مبنا داخل بازه: حجم مبنای اولیه بدون تغییر اعمال میشود.
- ارزش مبنا کمتر از کف: حجم مبنا برابر کف ارزش مبنا تقسیم بر قیمت پایانی آخرین روز معاملاتی هفته میشود.
- ارزش مبنا بیشتر از سقف: حجم مبنا برابر سقف ارزش مبنا تقسیم بر همان قیمت پایانی میشود.
مثال عددی محاسبه حجم مبنا و ارزش مبنا
شرکتی را در نظر بگیرید که دو میلیارد سهم دارد. ضریب را ۰٫۰۰۰۳ و کف و سقف ارزش مبنا را ۳۰ و ۶۰ میلیارد ریال فرض کنید (همه اعداد این مثال فرضیاند و با مقررات جاری ارتباطی ندارند). حجم مبنای اولیه برابر دو میلیارد × ۰٫۰۰۰۳ یعنی ۶۰۰ هزار سهم است. حالا سه قیمت پایانی متفاوت برای آخرین روز معاملاتی هفته را بررسی کنید.
| حالت | قیمت پایانی آخر هفته | ارزش مبنا | حجم مبنای نهایی |
|---|---|---|---|
| داخل بازه | ۷۰ هزار ریال | ۴۲ میلیارد ریال | ۶۰۰ هزار سهم (بدون تغییر) |
| زیر کف | ۴۰ هزار ریال | ۲۴ میلیارد ریال | ۳۰ میلیارد ÷ ۴۰ هزار = ۷۵۰ هزار سهم |
| بالای سقف | ۱۵۰ هزار ریال | ۹۰ میلیارد ریال | ۶۰ میلیارد ÷ ۱۵۰ هزار = ۴۰۰ هزار سهم |
مثال نشان میدهد که با ثابت ماندن تعداد کل سهام، کف ارزش مبنا حجم مبنای سهم ارزان را بالا میبرد و سقف آن، حجم مبنای سهم گران را پایین میآورد. به همین دلیل، تغییر شدید قیمت در آخرین روز هفته میتواند حجم مبنای هفته بعد را جابهجا کند.
حجم مبنا در شرکتهای بورس و فرابورس
منطق کلی حجم مبنا در بورس اوراق بهادار تهران و بازارهای اول و دوم فرابورس ایران یکسان است و بر پایه درصدی از تعداد کل سهام و تعدیل با ارزش مبنا شکل میگیرد. جزئیات کف و سقف ارزش مبنا و نقش اندازه سرمایه شرکت را ناظر بازار تعیین میکند و ممکن است برای بازارهای مختلف یکسان یا متفاوت باشد؛ ارقام جاری را از آخرین مصوبه سازمان بورس بگیرید.
| بازار | مبنای محاسبه | نقش اندازه سرمایه در سقف ارزش مبنا |
|---|---|---|
| بورس اوراق بهادار تهران | درصدی از تعداد کل سهام با تعدیل هفتگی بر اساس کف و سقف ارزش مبنا | شرکتهای با سرمایه بزرگتر سقف ارزش مبنای بالاتری دارند؛ ارقام طبق آخرین مصوبه سازمان بورس |
| بازار اول و دوم فرابورس | همان منطق درصدی از کل سهام و تعدیل با ارزش مبنا | کف و سقف و تفکیک بر اساس سرمایه طبق آخرین مصوبه سازمان بورس |
اگر با ساختار بازار سرمایه آشنا نیستید، بازارهای اول و دوم فرابورس را از نظر شرایط پذیرش و نقدشوندگی بشناسید، چون همین تفاوتها در تعیین ارزش مبنا هم اثر دارد.
حجم مبنا در بازارهای پایه زرد، نارنجی و قرمز
در تابلوهای بازار پایه فرابورس نقدشوندگی از تابلوی زرد به نارنجی و سپس قرمز کمتر میشود. به همین دلیل، کف ارزش مبنا هم در همین ترتیب پایینتر تعیین شده تا پر شدن حجم مبنا برای این شرکتها ناممکن نشود.
| تابلو | وضعیت نقدشوندگی | کف ارزش مبنا |
|---|---|---|
| زرد | بیشتر از دو تابلوی دیگر | بالاترین کف در بازار پایه |
| نارنجی | متوسط | کمتر از تابلوی زرد |
| قرمز | کمترین | پایینترین کف |
ارقام دقیق کف ارزش مبنای هر تابلو را از آخرین مصوبه سازمان بورس دریافت کنید، چون این اعداد در دورههای مختلف بازنگری شدهاند.
حجم مبنای ۱ چیست و در چه شرایطی اعمال میشود؟
حجم مبنای یک یعنی معامله حتی تنها یک سهم کافی است تا تغییر قیمت آن روز بهطور کامل در قیمت پایانی ثبت شود. در این حالت، عملا محدودیت حجمی برای ثبت قیمت پایانی وجود ندارد و قیمت معاملات مستقیم به قیمت رسمی سهم تبدیل میشود.
رایجترین موقعیت اعمال حجم مبنای یک، روز بازگشایی نماد پس از برگزاری مجمع یا بازگشایی نماد پس از افزایش سرمایه است که معمولا همراه با برداشته شدن دامنه نوسان انجام میشود. در چنین روزی، قیمت فقط از برخورد عرضه و تقاضا شکل میگیرد و میتواند فاصله زیادی با قیمت پیش از توقف پیدا کند.
نخستین روز عرضه اولیه سهام هم از موقعیتهایی است که سازوکار معمول حجم مبنا در آن متفاوت اجرا میشود. علاوه بر این، ناظر بازار گاهی با تصمیم موردی و اطلاعیه رسمی، حجم مبنای یک را برای برخی نمادها، بهویژه در بازار پایه، تعیین میکند.
ارتباط حجم مبنا با قیمت پایانی و حجم معاملات
قیمت پایانی در حالت عادی برابر میانگین وزنی قیمت معاملات روز است، یعنی میانگینی که در آن هر قیمت به نسبت تعداد سهم معاملهشده در آن وزن میگیرد. حجم مبنا در بورس تعیین میکند که این میانگین بهطور کامل یا فقط بخشی از آن به قیمت پایانی منتقل شود. تفاوت قیمت پایانی با قیمت آخرین معامله هم از همین سازوکار ناشی میشود.
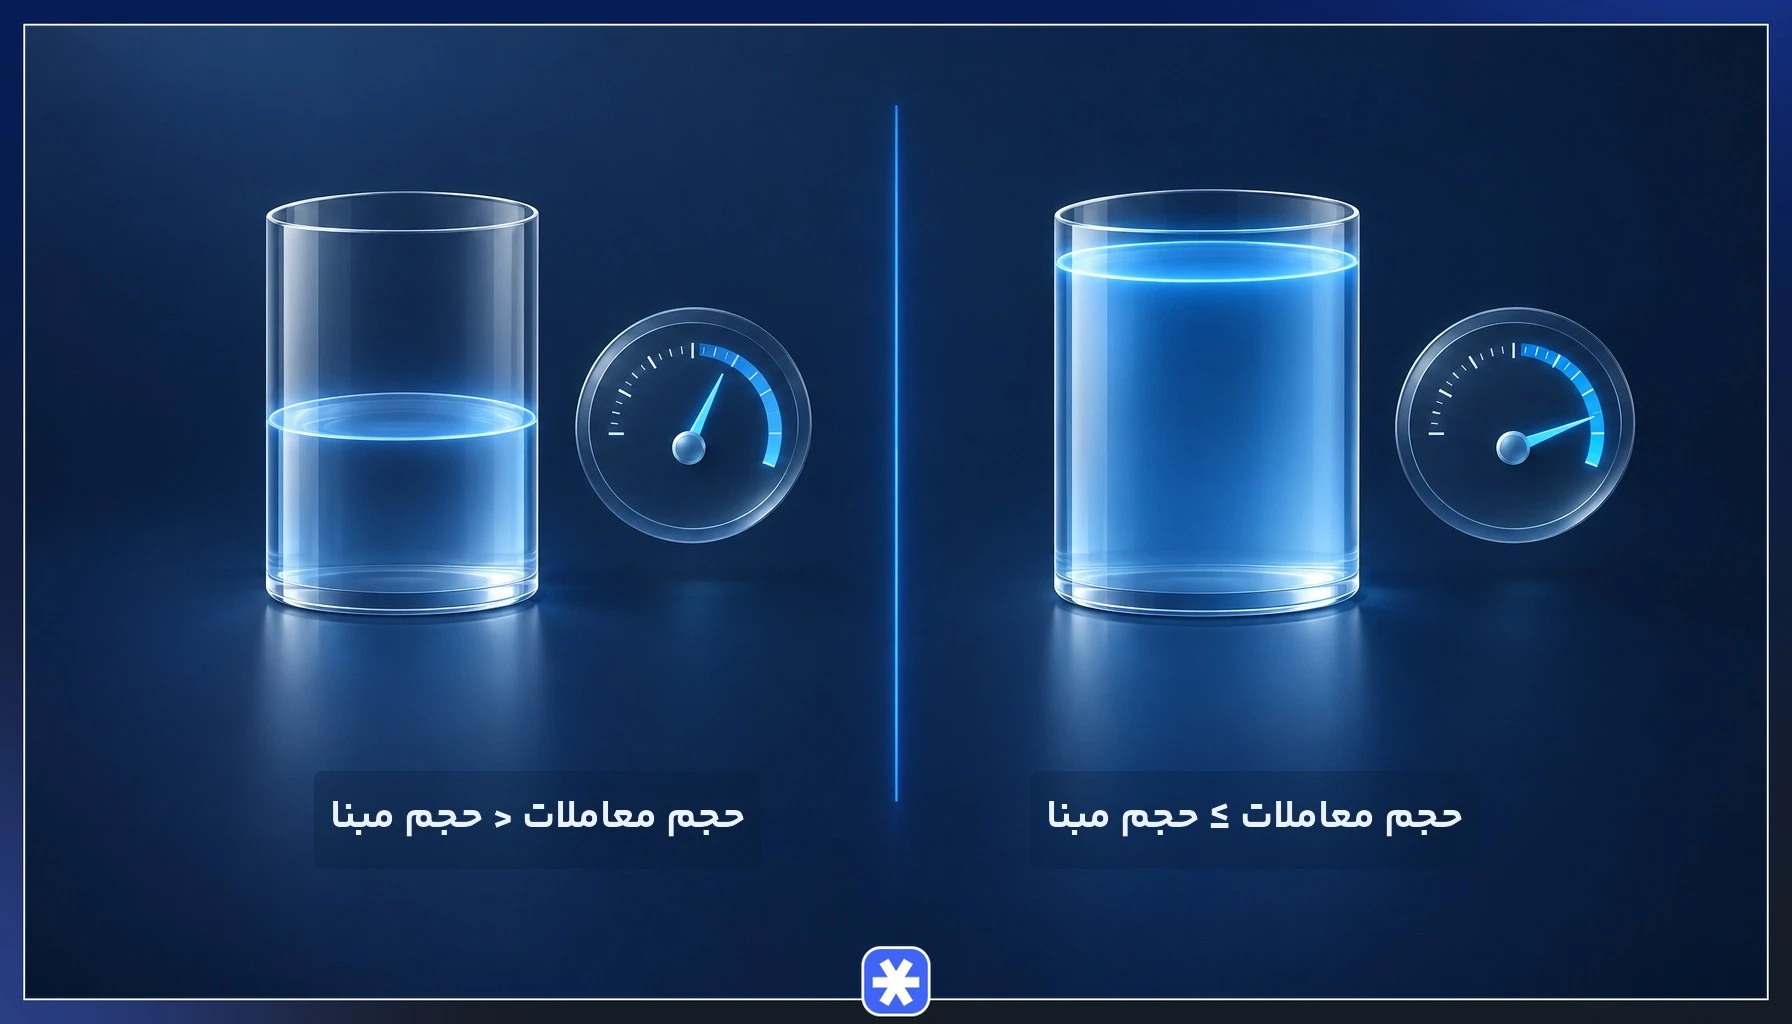
- حجم معاملات برابر یا بیشتر از حجم مبنا: قیمت پایانی برابر میانگین وزنی قیمت روز میشود.
- حجم معاملات کمتر از حجم مبنا: فقط بخشی از تغییر قیمت، به نسبت حجم معاملات به حجم مبنا، در قیمت پایانی اعمال میشود.
| فرمول تعدیل قیمت پایانی |
|---|
| قیمت پایانی امروز = قیمت پایانی روز قبل + (میانگین وزنی قیمت امروز − قیمت پایانی روز قبل) × (حجم معاملات امروز ÷ حجم مبنا) |
این فرمول فقط وقتی به کار میرود که نسبت حجم معاملات به حجم مبنا کمتر از یک باشد. معاملات پایانی TAL پس از محاسبهی قیمت پایانی و با همان قیمت انجام میشوند. بنابراین قیمت پایانی را تغییر نمیدهند و در تفسیر حجم روز باید آنها را از معاملات جلسهی اصلی جدا کرد.
مثال محاسبه قیمت پایانی وقتی حجم مبنا پر نمیشود
فرض کنید حجم مبنای سهمی ۶۰۰ هزار سهم، قیمت پایانی دیروز آن ۸ هزار ریال و میانگین وزنی قیمت امروز ۸ هزار و ۴۸۰ ریال است، اما در طول روز فقط ۳۰۰ هزار سهم معامله شده است (همه اعداد فرضیاند).
- اختلاف میانگین وزنی امروز با قیمت پایانی دیروز برابر ۸۴۸۰ منهای ۸۰۰۰ یعنی ۴۸۰ ریال است (رشد شش درصدی نسبت به قیمت پایانی دیروز).
- نسبت حجم معاملات به حجم مبنا برابر ۳۰۰ هزار تقسیم بر ۶۰۰ هزار یعنی ۰٫۵ است.
- بخش ثبتشده از رشد برابر ۴۸۰ × ۰٫۵ یعنی ۲۴۰ ریال است.
- قیمت پایانی جدید برابر ۸۰۰۰ بهعلاوه ۲۴۰ یعنی ۸ هزار و ۲۴۰ ریال میشود (رشد سه درصدی نسبت به قیمت پایانی دیروز).
با وجود اینکه معاملهگران بهطور میانگین شش درصد بالاتر از قیمت پایانی دیروز خرید کردهاند، فقط نیمی از این رشد در قیمت رسمی سهم ثبت شده است.
مفهوم «پر شدن حجم مبنا» چیست؟
پر شدن حجم مبنا یعنی حجم معاملات روز به عدد حجم مبنا رسیده یا از آن گذشته است. از این لحظه به بعد، قیمت پایانی بهطور کامل از معاملات پیروی میکند و معادل میانگین وزنی قیمت روز ثبت میشود. تا پیش از این نقطه، هر سهم معاملهشده بخش برابر و کوچکی از تغییر قیمت را به قیمت پایانی منتقل میکند و هرچه حجم معاملات به حجم مبنا نزدیکتر شود، قیمت پایانی به میانگین وزنی نزدیکتر میشود.
پیامد عملی این مفهوم در سهمهای کممعامله دیده میشود. سهمی که حجم مبنایش پر نمیشود، حتی اگر کل روز در صف خرید یا فروش بماند، تغییر قیمت پایانی محدودی میگیرد، چون معاملات واقعی در صف کم است. هنگام بررسی صفهای سنگین خرید و فروش، حجم معاملهشده در کنار حجم صف را هم با حجم مبنا مقایسه کنید تا اثر واقعی صف بر قیمت پایانی را بسنجید.
تاثیر حجم مبنا بر تابلوخوانی و نوسانگیری
در تابلوخوانی، حجم مبنا معیاری برای سنجش اعتبار حرکت قیمت است. نشانههای زیر فقط زاویه حجم مبنا را در نظر میگیرند و هیچکدام بهتنهایی سیگنال قطعی خرید یا فروش نیستند.
- نسبت حجم معاملات روز به حجم مبنا: رشدی که با حجمی چند برابر حجم مبنا همراه است، پشتوانه معاملاتی بیشتری از رشدی دارد که حجم مبنا را هم پر نکرده است.
- مقایسه حجم مبنا با میانگین حجم چند هفته اخیر: اگر میانگین حجم معاملات سهم در چند هفته اخیر کمتر از حجم مبنا بوده، قیمت پایانی آن بهکندی تغییر میکند و فروش حجم بالا در آن دشوار است.
- صف خرید با حجم مبنای پرنشده: چنین صفی ممکن است تنها با چند معامله کوچک شکل گرفته باشد و قیمت پایانی را به سقف دامنه نوسان نرساند.
- ریسک گیر افتادن در سهم کمحجم: در نمادی که حجم مبنایش بهندرت پر میشود، خروج سریع با حجم بالا ممکن است چند روز طول بکشد و در این مدت قیمت به ضرر شما حرکت کند.
برای نوسانگیری کوتاهمدت، فاصله قیمت آخرین معامله تا قیمت پایانی را هم زیر نظر بگیرید. وقتی حجم مبنا پر نشده، این فاصله ممکن است زیاد باشد و ورود بر اساس قیمت آخرین معامله ممکن است تصویر نادرستی از قیمت رسمی فردای سهم بدهد.
مزایا و معایب قانون حجم مبنا برای معاملهگران
حجم مبنا در بورس برای هر دو گروه خریدار و فروشنده آثار مثبت و منفی دارد.
| مزایا | معایب |
|---|---|
| جلوگیری از دستکاری قیمت پایانی با حجم معاملات اندک | کند شدن کشف قیمت، بهویژه پس از انتشار اخبار مهم شرکت |
| کاهش هیجان کاذب ناشی از صفهای کمحجم | فاصله گرفتن قیمت پایانی از عرضه و تقاضای واقعی در سهمهای کممعامله |
| ایجاد معیاری روشن برای سنجش پشتوانه حرکت قیمت | افزایش ریسک نقدشوندگی و دشوار شدن خروج از سهمهای کمحجم |
مقایسه بورس ایران و بازارهای جهانی از نظر حجم مبنا
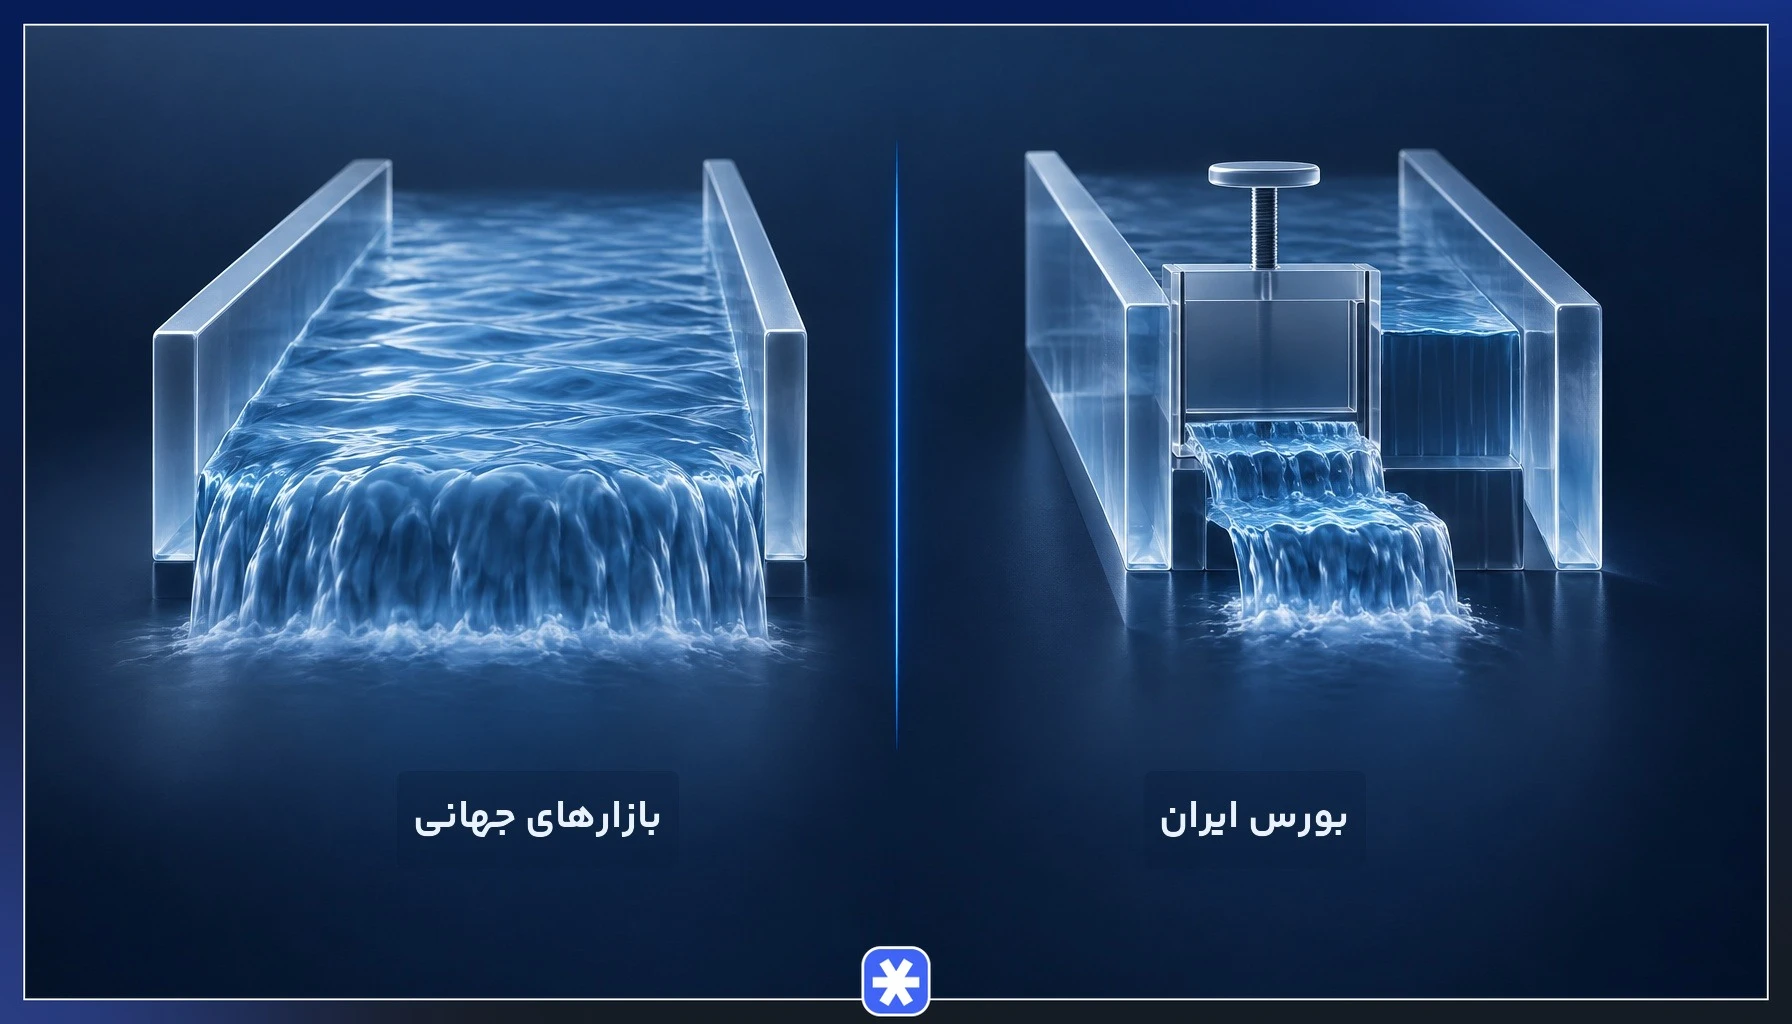
در بسیاری از بازارهای جهانی، از جمله بورسهای آمریکا، سازوکاری به نام حجم مبنا وجود ندارد و قیمت سهم آزادانه از عرضه و تقاضا شکل میگیرد.
| معیار | بورس ایران | بسیاری از بازارهای جهانی |
|---|---|---|
| حجم مبنا | اعمال میشود و قیمت پایانی را بر اساس حجم معاملات تعدیل میکند | معمولا وجود ندارد |
| دامنه نوسان | محدودیت روزانه ثابت برای حرکت قیمت | متفاوت است؛ برخی بازارها مانند بورسهای آمریکا محدودیت روزانه ثابتی ندارند و در نوسانهای شدید معاملات را موقتا متوقف میکنند، اما برخی بورسهای دیگر محدودیت روزانه قیمت دارند |
| شیوه کشف قیمت | تدریجی و محدود به دامنه نوسان و حجم مبنا | پیوسته و آزاد بر پایه سفارشهای خرید و فروش |
روش مشاهده حجم مبنا در سایت TSETMC
برای دیدن حجم مبنای هر نماد نیازی به محاسبه دستی ندارید، چون عدد نهایی پس از تعدیل با ارزش مبنا روی صفحه نماد نمایش داده میشود. مسیر دسترسی کوتاه است.
- وارد سایت TSETMC شوید و نام یا نماد شرکت را در بخش جستجو وارد کنید.
- صفحه نماد را باز کنید تا اطلاعات معاملات روز نمایش داده شود.
- عدد حجم مبنا را در کادر اطلاعات معاملاتی، کنار حجم معاملات و قیمت پایانی پیدا کنید.
با کنار هم دیدن این دو عدد، بهسرعت متوجه میشوید حجم مبنا پر شده یا نه. برای آشنایی با بخشهای دیگر صفحه نماد، راهنمای کار با سایت TSETMC جزئیات بیشتری ارائه میدهد.
حجم مبنا چه نقشی در تصمیمهای معاملاتی سهامداران دارد؟
حجم مبنا ابزاری برای کنترل نوسان و حفاظت از قیمت پایانی در برابر معاملات کمحجم است. این عدد بهتنهایی ارزندگی یا جذابیت سهم را نشان نمیدهد و نباید آن را سیگنال خرید یا فروش دانست.
پیش از هر معامله، حجم مبنا را با حجم معاملات روز و میانگین چند هفته اخیر مقایسه کنید و ببینید قیمت پایانی چه بخشی از حرکت قیمت را ثبت کرده است. در سهمهایی که حجم مبنایشان بهندرت پر میشود، ریسک نقدشوندگی را جدی بگیرید و حجم خرید خود را متناسب با امکان خروج تعیین کنید.
ضریب، کف و سقف ارزش مبنا و استثناهای این قاعده بارها تغییر کرده است. ضوابط جاری را از اطلاعیههای رسمی سازمان بورس دنبال کنید و به اعدادی که در منابع قدیمی میبینید تکیه نکنید.
سوالات متداول
۱. حجم مبنا هر چند وقت یکبار بهروزرسانی میشود؟
۲. تفاوت حجم مبنا با حجم معاملات چیست؟
۳. آیا پر نشدن حجم مبنا نشانه ضعف یک سهم است؟
۴. چرا در روز بازگشایی نماد پس از مجمع، حجم مبنا و دامنه نوسان اعمال نمیشود؟
من انیس مسکینی هستم و به عنوان مدیر محتوای وبسایت فراز فعالیت میکنم. بیش از هفت سال است که به عنوان تریدر و تحلیلگر در بازارهای مالی حضور دارم و تمرکز اصلی من روی رصد دقیق مارکت، شکار فرصتهای معاملاتی و تحلیل سناریوهای اقتصادی است. هدف من این است که پیچیدهترین مفاهیم بازار را به محتوایی ارزشمند و کاربردی تبدیل کنم تا مخاطبان بتوانند با اتکا به دانش که بهترین اهرم در سرمایهگذاری است، تصمیمات دقیقتری بگیرند؛ چرا که باور دارم یک محتوای عالی دقیقا مانند یک ترید موفق، باید در بهترین زمان ممکن بالاترین بازدهی را ایجاد کند. در کنار تحلیل و مدیریت محتوا، شیفتهی ایدهپردازی خلاقانه و کشف زوایای پنهان و کمتر دیدهشدهی بازارهای مالی هستم.