صرف سهام چیست و افزایش سرمایه به روش صرف سهام چگونه انجام میشود؟
بازار بورس ایران
شرکت بورسی که برای طرح توسعه به پول تازه نیاز دارد، میتواند سهام جدید را به قیمتی بالاتر از ارزش اسمی بفروشد و مازاد آن را در حسابی به نام صرف سهام نگه دارد. برای سهامدار، شناخت این سازوکار روشن میکند که با انتشار اطلاعیه افزایش سرمایه، باید پول بیشتری بپردازد، درصد مالکیت او کم میشود یا در آینده سهام جایزه دریافت میکند. افزایش سرمایه به روش صرف سهام دو مسیر متفاوت دارد و هرکدام اثر جداگانهای بر دارایی سهامداران فعلی و ترازنامه شرکت میگذارد. شناخت این تفاوت پیش از تصمیمگیری درباره حق تقدم یا رای دادن در مجمع، از غافلگیر شدن در برابر تغییر قیمت سهم و درصد مالکیت جلوگیری میکند.
صرف سهام چیست؟
صرف سهام (Share Premium) مبلغی است که شرکت هنگام فروش سهام جدید، علاوه بر ارزش اسمی هر سهم از خریدار دریافت میکند. وقتی سهمی بالاتر از ارزش اسمی فروخته میشود، فاصله میان قیمت فروش و ارزش اسمی را صرف سهام یا اضافه ارزش سهام مینامند. این مازاد به حساب سرمایه ثبتشده اضافه نمیشود و در حسابی جداگانه نگهداری میشود.
شرکتی که سالها فعالیت کرده، دارایی، سهم بازار و سودآوری ساخته و ارزش آن از رقم ثبتشده در اساسنامه فاصله گرفته است. خریدار سهم جدید با پرداخت صرف، بهای سهم خود از این ارزش انباشته را میپردازد تا سهامداران قدیمی که این ارزش را ساختهاند زیان نبینند. به بیان دیگر، صرف سهام بهایی است که سهامدار تازهوارد برای ورود به شرکتی ارزشمندتر از سرمایه اسمی آن میپردازد.
در بازار سرمایه ایران، شرکتها برای افزایش سرمایه بیشتر سراغ روشهایی مثل آورده نقدی یا سود انباشته میروند و استفاده از صرف سهام کمتر دیده میشود. با این حال، فهم این مفهوم برای خواندن ترازنامه و ارزیابی اطلاعیههای افزایش سرمایه لازم است.
ارزش اسمی سهام چیست و چه تفاوتی با قیمت بازار دارد؟
ارزش اسمی سهام رقمی است که در اساسنامه شرکت ثبت میشود و برای سهام شرکتهای بورسی رقمی ثابت و یکسان است. حاصلضرب این رقم در تعداد سهام، سرمایه ثبتشده شرکت را تشکیل میدهد و تا زمانی که مجمع آن را تغییر ندهد، ثابت میماند.
قیمت بازار برخلاف آن، هر روز با عرضه و تقاضا، انتظار سود، وضعیت صنعت و شرایط اقتصادی تغییر میکند و قیمت سهم شرکتی سودآور میتواند چندین برابر ارزش اسمی باشد. فاصله میان قیمت بازار و ارزش اسمی زمینه صرف سهام را فراهم میکند، چون شرکت میتواند سهام جدید را با قیمتی نزدیکتر به ارزش واقعی خود و بالاتر از رقم اسمی بفروشد.
فرمول محاسبه صرف سهام به همراه مثال عددی
محاسبه صرف سهام به دو رابطه ساده نیاز دارد. رابطه اول مبلغ اضافه را برای هر سهم نشان میدهد و رابطه دوم کل مبلغی را که از این محل وارد حساب صرف میشود.
- صرف هر سهم: قیمت انتشار سهم جدید منهای ارزش اسمی سهام.
- صرف کل: صرف هر سهم ضرب در تعداد سهام منتشرشده.
قیمت انتشار همان قیمتی است که در اعلامیه پذیرهنویسی برای سهم جدید تعیین میشود و الزاما با قیمت لحظهای تابلو برابر نیست. در برخی منابع آموزشی، قیمت بازار و ارزش اسمی با هم جمع شدهاند که محاسبهای نادرست است. اضافه ارزش سهام همیشه از تفریق ارزش اسمی از قیمت انتشار به دست میآید.
مثال عددی فرضی
همه اعداد این مثال فرضیاند و فقط برای ساده شدن محاسبه انتخاب شدهاند. ارزش اسمی واقعی سهام هر شرکت را باید در اساسنامه آن دید. فرض کنید ارزش اسمی هر سهم شرکتی ۵۰۰ ریال است و شرکت دو میلیون سهم جدید را به قیمت سه هزار و ۵۰۰ ریال منتشر میکند.
- صرف هر سهم: سه هزار و ۵۰۰ ریال منهای ۵۰۰ ریال، برابر سه هزار ریال.
- صرف کل: سه هزار ریال ضرب در دو میلیون سهم، برابر شش میلیارد ریال.
- افزایش سرمایه ثبتشده: ۵۰۰ ریال ضرب در دو میلیون سهم، برابر یک میلیارد ریال.
- کل وجه دریافتی: سه هزار و ۵۰۰ ریال ضرب در دو میلیون سهم، برابر هفت میلیارد ریال.
| شرح (اعداد فرضی) | مبلغ |
|---|---|
| ارزش اسمی هر سهم | ۵۰۰ ریال |
| قیمت انتشار هر سهم | سه هزار و ۵۰۰ ریال |
| صرف هر سهم | سه هزار ریال |
| تعداد سهام منتشرشده | دو میلیون سهم |
| افزایش سرمایه ثبتشده | یک میلیارد ریال |
| صرف کل | شش میلیارد ریال |
| کل وجه دریافتی | هفت میلیارد ریال |
افزایش سرمایه به روش صرف سهام چیست و چطور کار میکند؟
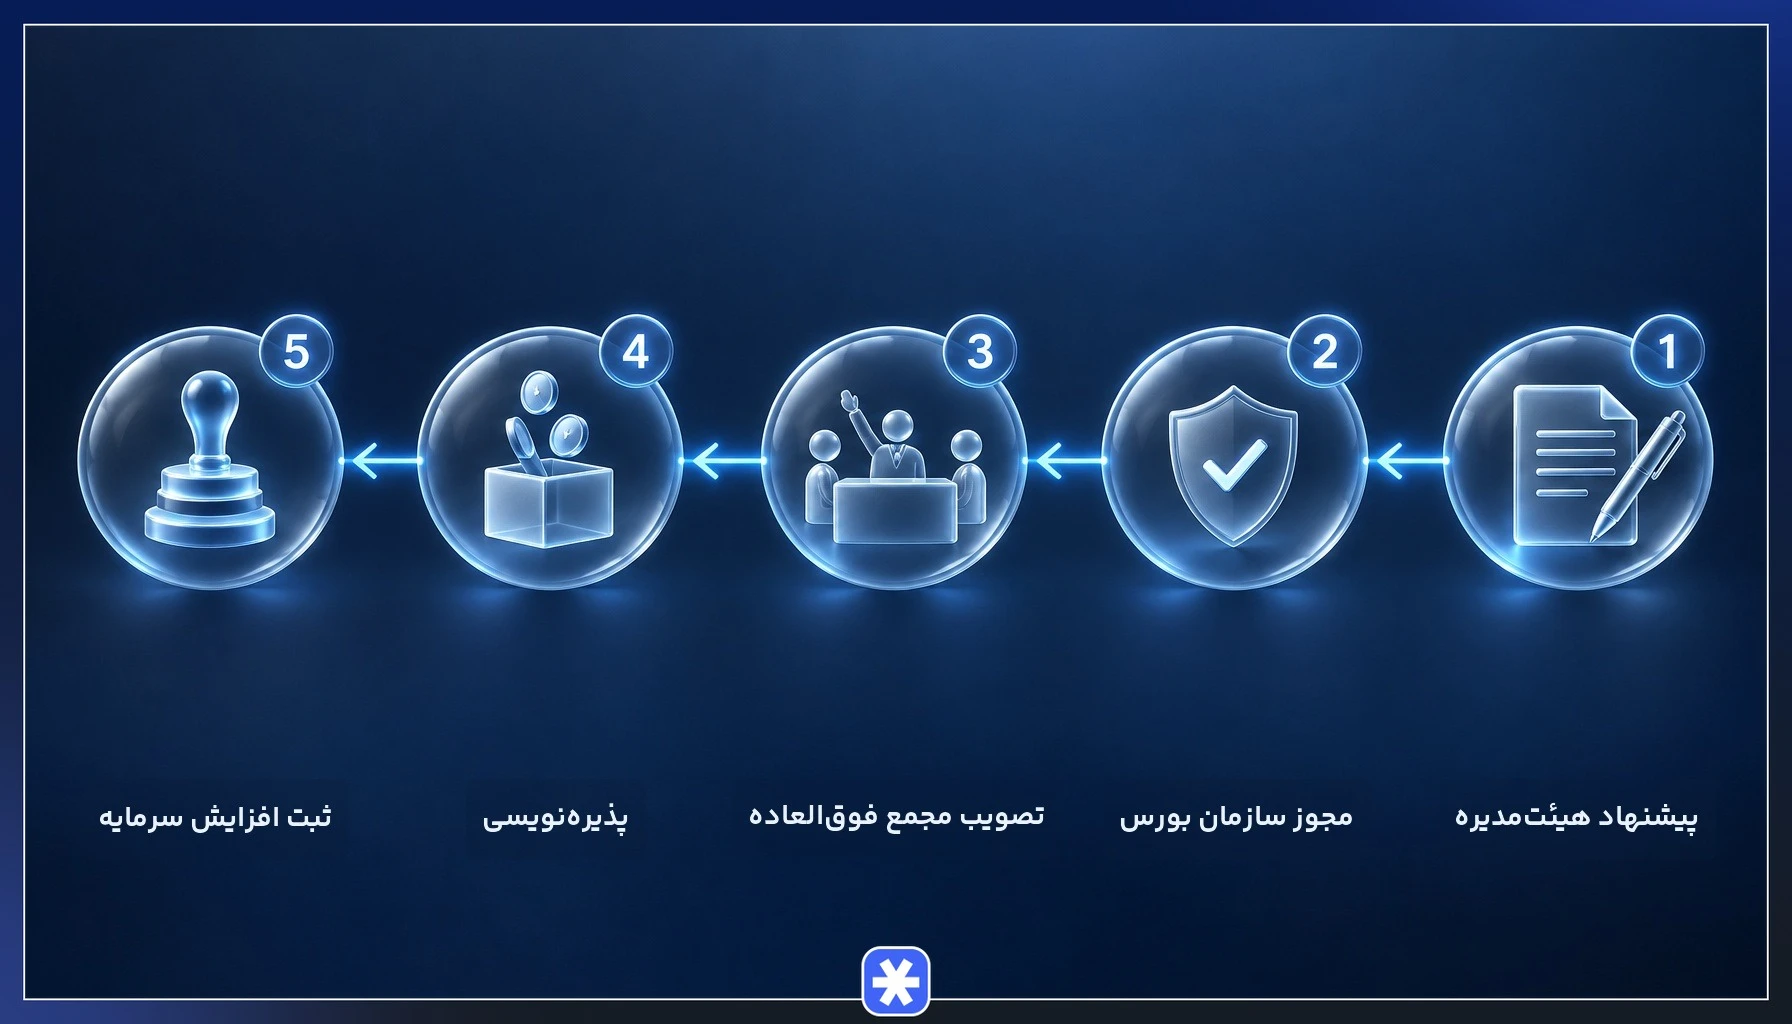
- پیشنهاد هیئتمدیره و گزارش توجیهی: هیئتمدیره نیاز مالی، محل مصرف منابع و قیمت پیشنهادی انتشار سهم جدید را در گزارش توجیهی شرح میدهد.
- اظهارنظر بازرس قانونی: بازرس فرضها و ارقام گزارش توجیهی را بررسی و نظر خود را اعلام میکند.
- مجوز سازمان بورس و اوراق بهادار: شرکت مدارک را برای ثبت سهام جدید و دریافت مجوز انتشار به سازمان ارسال میکند.
- تصویب در مجمع عمومی فوقالعاده: سهامداران درباره افزایش سرمایه و در صورت نیاز درباره سلب حق تقدم رای میدهند.
- انتشار اطلاعیه در سامانه کدال: شرکت تصمیم مجمع و اعلامیه پذیرهنویسی را با قیمت انتشار و زمانبندی منتشر میکند.
- پذیرهنویسی: بسته به مسیر انتخابشده، دارندگان حق تقدم یا سرمایهگذاران عمومی مبلغ سهام جدید را میپردازند.
- ثبت افزایش سرمایه: پس از تکمیل پذیرهنویسی، افزایش سرمایه در مرجع ثبت شرکتها ثبت و رقم سرمایه در اساسنامه اصلاح میشود.
چارچوب اداری این مراحل در همه انواع افزایش سرمایه در بورس شباهت زیادی دارد. وجه تمایز افزایش سرمایه به روش صرف سهام، قیمت انتشار بالاتر از ارزش اسمی و ورود پول تازه از محل پذیره نویسی به شرکت است؛ همین ویژگی آن را به ابزاری برای تامین مالی از بازار سرمایه تبدیل میکند.
انواع روشهای افزایش سرمایه به روش صرف سهام
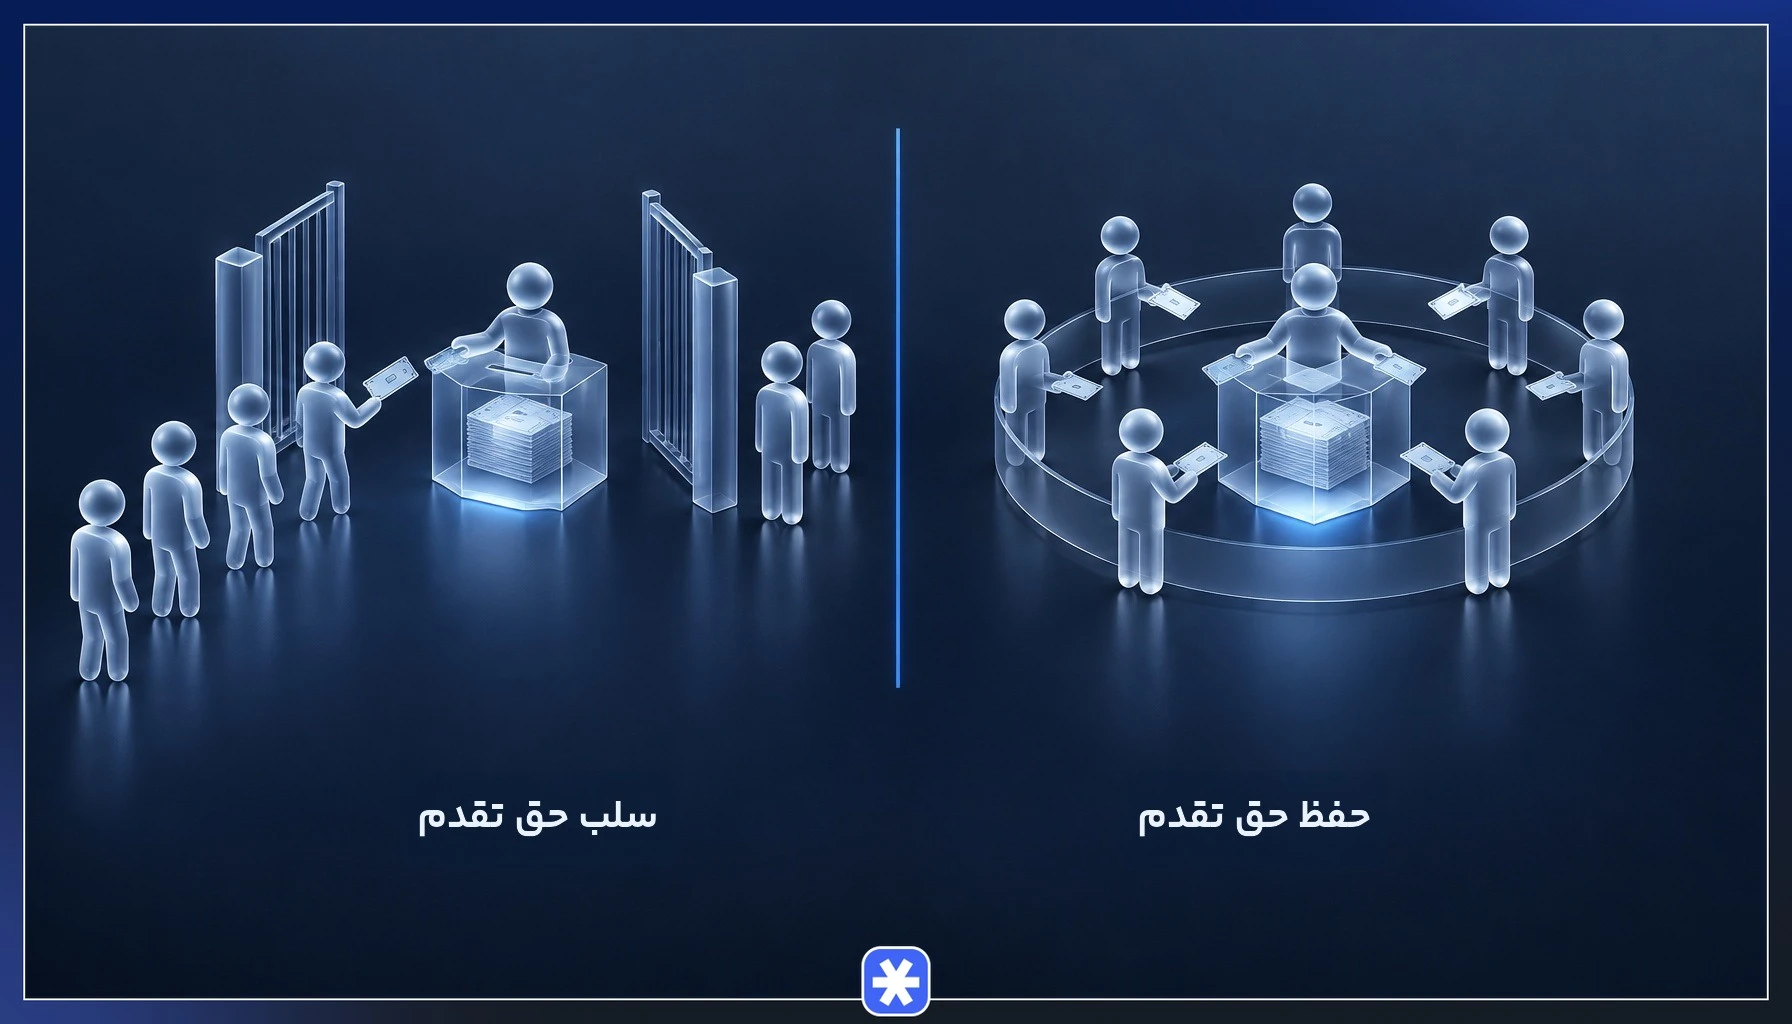
شرکتی که افزایش سرمایه به روش صرف سهام را انتخاب میکند، باید میان دو مسیر حفظ حق تقدم و سلب حق تقدم تصمیم بگیرد. معیار تفکیک این دو مسیر، اولویت سهامداران فعلی است: اگر سهامداران فعلی برای خرید سهام جدید اولویت داشته باشند، مسیر حفظ حق تقدم است و اگر مجمع این اولویت را کنار بگذارد و سهام جدید به عموم عرضه شود، مسیر سلب حق تقدم.
افزایش سرمایه به روش صرف سهام با حفظ حق تقدم
در این مسیر، هر سهامدار فعلی به نسبت سهامی که در اختیار دارد، حق تقدم خرید سهام جدید دریافت میکند. تفاوت آن با افزایش سرمایه از محل آورده نقدی در مبلغ پرداختی است. سهامدار برای تبدیل هر حق تقدم به سهم، قیمت انتشار تعیینشده را میپردازد که از ارزش اسمی بیشتر است. بخش اسمی این پرداخت به حساب سرمایه و مازاد آن به حساب صرف سهام میرود.
دارنده حق تقدم میتواند آن را در بازار بفروشد، مبلغ پذیره نویسی را بپردازد و حق تقدم را به سهم تبدیل کند، یا هیچ اقدامی نکند و پیامد حق تقدم استفادهنشده را بپذیرد. سهامداری که از کل حق تقدم خود استفاده کند، درصد مالکیت خود را در شرکت حفظ میکند. افزایش سرمایه به روش صرف سهام با حفظ حق تقدم نقدینگی سهامداران فعلی را درگیر میکند و اگر بخش بزرگی از آنها پول کافی نداشته باشند، ممکن است فشار فروش حق تقدم در بازار بیشتر شود.
افزایش سرمایه به روش صرف سهام با سلب حق تقدم
در این مسیر، مجمع عمومی فوقالعاده ابتدا سلب حق تقدم سهامداران فعلی را تصویب میکند. سپس سهام جدید از طریق پذیرهنویسی عمومی و با قیمتی بالاتر از ارزش اسمی به سرمایهگذاران جدید عرضه میشود و سهامداران فعلی برای خرید آن اولویتی ندارند.
افزایش سرمایه به روش صرف سهام با سلب حق تقدم دو پیامد مستقیم دارد. سهام شناور شرکت زیاد میشود که به نقدشوندگی نماد کمک میکند و درصد مالکیت سهامداران فعلی رقیق میشود، چون تعداد کل سهام بالا میرود ولی تعداد سهام آنها ثابت میماند. البته بهدلیل دریافت صرف، شرکت برای جذب مبلغی معین سهم کمتری منتشر میکند و رقیقشدن مالکیت محدودتر از انتشار سهم به ارزش اسمی است.
قانونگذار برای تشویق شرکتها به این مسیر، مشوق مالیاتی در نظر گرفته است. شرایط این معافیت مالیاتی و مرجع رسمی آن در بخش قوانین و ضوابط حقوقی آمده است.
جایگاه صرف سهام در ترازنامه شرکت
صرف سهام در ترازنامه در بخش حقوق صاحبان سهام (حقوق مالکانه) و در سطری جدا از سرمایه ثبتشده و سود انباشته گزارش میشود. ماهیت این حساب بستانکار است و افزایش آن، جمع حقوق صاحبان سهام را بالا میبرد.
این مبلغ از فعالیت عملیاتی شرکت به دست نیامده و در صورت سود و زیان ظاهر نمیشود. منشا آن پولی است که سهامداران هنگام خرید سهام پرداختهاند، به همین دلیل نمیتوان آن را مانند سود نقدی میان سهامداران تقسیم کرد. شمای ساده بخش حقوق صاحبان سهام در جدول زیر آمده است.
| قلم حقوق صاحبان سهام | منشا |
|---|---|
| سرمایه ثبتشده | تعداد سهام ضرب در ارزش اسمی |
| صرف سهام | مازاد پرداختی خریداران بالاتر از ارزش اسمی |
| اندوخته قانونی | بخشی از سود که طبق قانون کنار گذاشته میشود |
| سود انباشته | سود تقسیمنشده دورههای قبل |
| جمع حقوق صاحبان سهام | مجموع اقلام بالا |
نحوه ثبت سند حسابداری صرف سهام در دفتر روزنامه و کل
با ادامه مثال فرضی بخش فرمول، شرکت هنگام دریافت وجه پذیرهنویسی ثبت زیر را در دفتر روزنامه انجام میدهد. حساب موجودی نقد به کل مبلغ دریافتی بدهکار میشود و در طرف بستانکار، حساب سرمایه به مبلغ اسمی و حساب صرف سهام به مبلغ مازاد ثبت میشود.
| شرح حساب (اعداد فرضی) | بدهکار | بستانکار |
|---|---|---|
| موجودی نقد | هفت میلیارد ریال | |
| سرمایه | یک میلیارد ریال | |
| صرف سهام | شش میلیارد ریال | |
| جمع | هفت میلیارد ریال | هفت میلیارد ریال |
در مرحله بعد، هر قلم به حساب کل خود منتقل میشود. مبلغ هفت میلیارد ریال در سمت بدهکار حساب کل موجودی نقد، یک میلیارد ریال در سمت بستانکار حساب کل سرمایه و شش میلیارد ریال در سمت بستانکار حساب کل صرف سهام مینشیند. مانده بستانکار حساب اخیر، رقمی است که در پایان دوره بهعنوان صرف سهام در ترازنامه دیده میشود.
اگر مجمع بعدها انتقال کل این مانده به سرمایه را تصویب کند، ثبت دومی انجام میشود که در جدول زیر آمده است. در این ثبت، جمع حقوق صاحبان سهام تغییری نمیکند و فقط ترکیب اقلام آن جابهجا میشود.
| شرح حساب (اعداد فرضی) | بدهکار | بستانکار |
|---|---|---|
| صرف سهام | شش میلیارد ریال | |
| سرمایه | شش میلیارد ریال |
روشهای استفاده شرکت از مبلغ صرف سهام
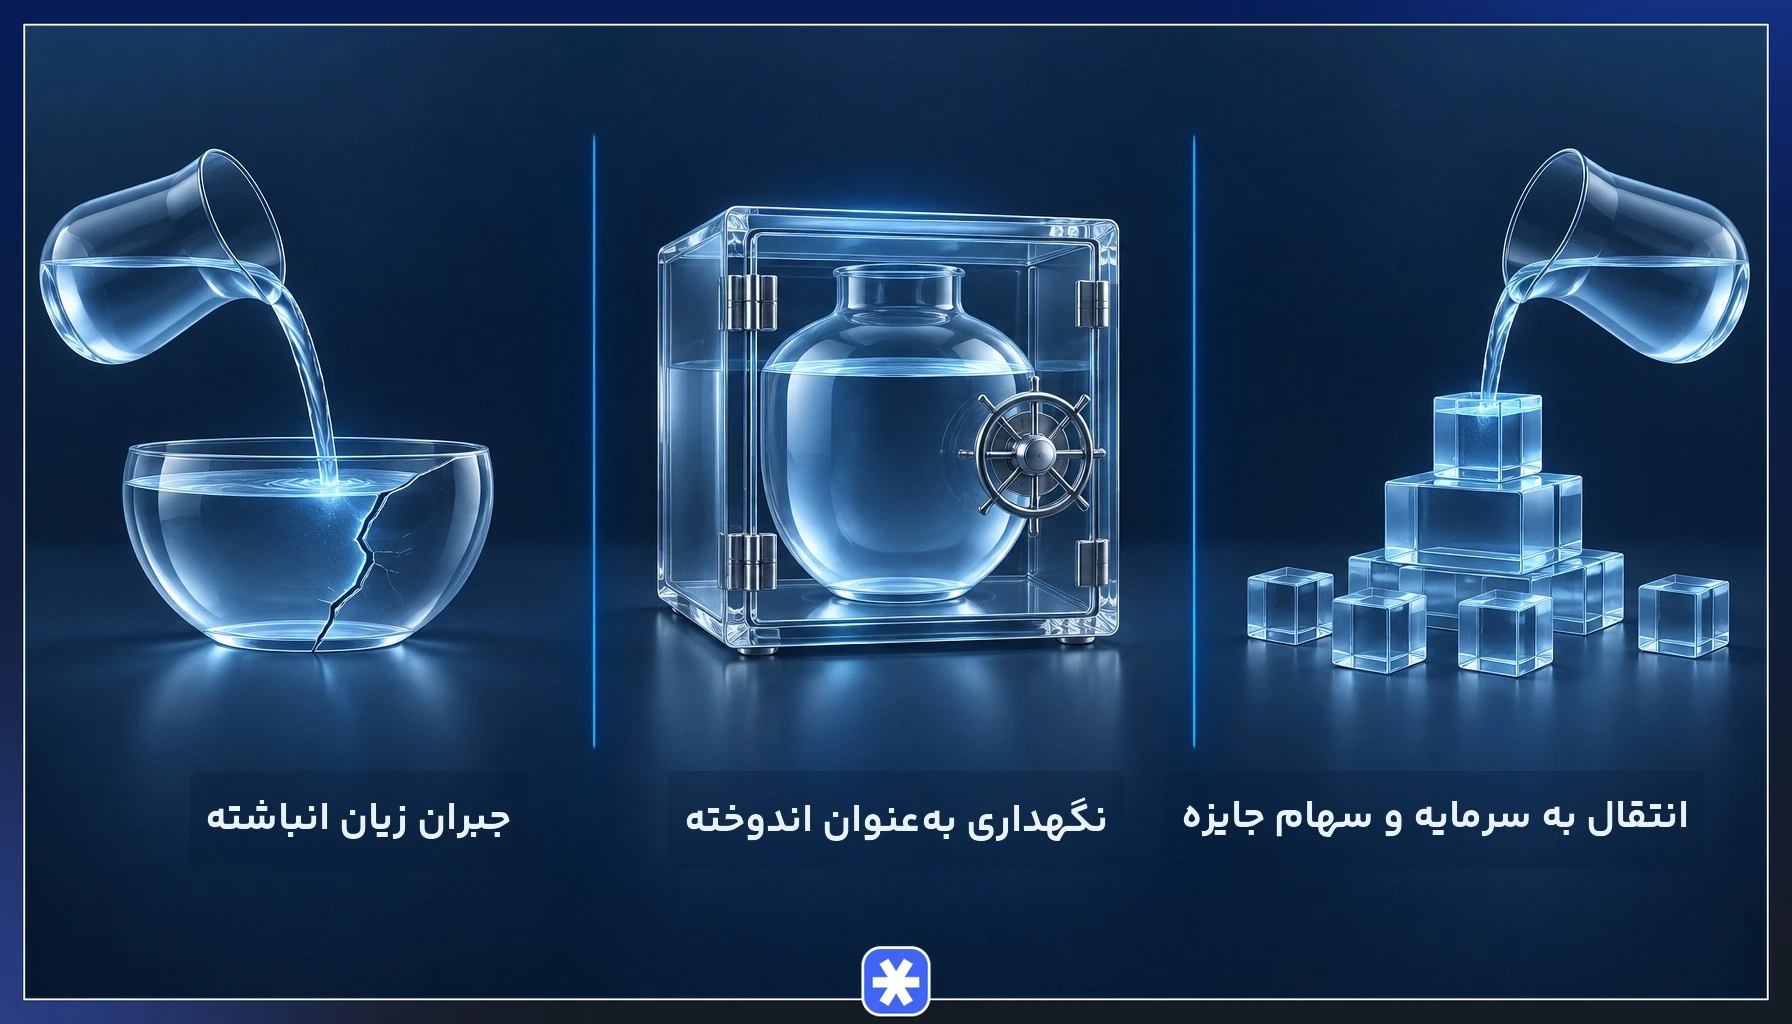
مبلغی که در حساب صرف سهام جمع میشود، با تصمیم مجمع عمومی به یکی از شکلهای زیر به کار میرود.
- انتقال به سرمایه و صدور سهام جایزه: مجمع فوقالعاده مانده صرف را به سرمایه منتقل میکند و به نسبت سهام هر سهامدار، سهام جایزه صادر میشود. سهامدار پولی نمیپردازد و تعداد سهام او افزایش مییابد.
- نگهداری بهعنوان اندوخته: مبلغ در حقوق صاحبان سهام باقی میماند و پشتوانه مالی شرکت را تقویت میکند تا در آینده درباره آن تصمیم گرفته شود.
- جبران زیان انباشته: اگر شرکت بهجای سود انباشته زیان انباشته داشته باشد، مجمع میتواند بخشی از صرف سهام را برای پوشش آن به کار ببرد تا وضعیت ترازنامه اصلاح شود.
تقسیم نقدی مبلغ صرف سهام میان سهامداران مجاز نیست و سهامدار تنها از مسیر سهام جایزه یا تقویت حقوق صاحبان سهام از آن بهره میبرد.
مزایا و معایب افزایش سرمایه با صرف سهام برای شرکت و سهامداران
این روش برای شرکت و سهامدار پیامدهای متفاوتی دارد و ارزیابی آن به شرایط بازار سرمایه و مسیر انتخابشده بستگی دارد. مزایای اصلی در فهرست زیر آمده است.
- تامین مالی بدون بهره و بدون تعهد بازپرداخت، چون پول از فروش سهم وارد میشود و بدهی ایجاد نمیکند.
- تقویت حقوق صاحبان سهام و ساختار مالی که توان شرکت را برای اجرای طرحهای توسعه بالا میبرد.
- رقیقسازی کمتر درصد مالکیت نسبت به انتشار سهم به ارزش اسمی، چون برای جذب همان مبلغ سهام جدید کمتری منتشر میشود.
- امکان دریافت سهام جایزه در آینده، اگر مجمع مانده صرف را به سرمایه منتقل کند.
در کنار این مزایا، محدودیتها و ریسکهای زیر نیز وجود دارد.
- وابستگی موفقیت به رونق بازار، چون در بازار رکودی ممکن است سرمایهگذاران حاضر به پرداخت قیمتی بالاتر از ارزش اسمی نباشند و پذیرهنویسی کامل نشود.
- فرایند اداری طولانی که گزارش توجیهی، اظهارنظر بازرس، مجوز سازمان بورس و تصویب مجمع را در بر میگیرد.
- کاهش درصد مالکیت در روش سلب حق تقدم، چون سهام جدید به سرمایهگذاران دیگر فروخته میشود.
- نیاز به نقدینگی در روش حفظ حق تقدم، چون حفظ درصد مالکیت به پرداخت مبلغی بیش از ارزش اسمی بستگی دارد.
- ورود نقدینگی بهتنهایی بهبود سودآوری را تضمین نمیکند و نتیجه به نحوه مصرف منابع در طرحهای شرکت بستگی دارد.
قوانین، ضوابط حقوقی و معافیتهای مالیاتی صرف سهام در ایران
مبنای حقوقی صرف سهام در ایران لایحه اصلاحی قانون تجارت است که به شرکت سهامی اجازه میدهد سهام جدید را به مبلغی بیش از ارزش اسمی بفروشد و مازاد را در حسابی جداگانه نگه دارد. برای روش سلب حق تقدم نیز در قوانین مالیاتی، مشوق مالیاتی برای شرکتهای پذیرفتهشده در بورس یا فرابورس پیشبینی شده است. این مشوق شامل شرکتهایی میشود که از طریق صرف سهام با سلب حق تقدم و عرضه عمومی، سرمایه خود را افزایش دهند.
جزئیات اجرای این مشوق در بخشنامه سازمان امور مالیاتی آمده است. بهرهمندی از معافیت مالیاتی به ثبت افزایش سرمایه در مرجع ثبت شرکتها و ارائه مستندات آن در مهلت مقرر به اداره امور مالیاتی بستگی دارد. اداره امور مالیاتی این مستندات را بررسی و معافیت را اعمال میکند و سازمان بورس و اوراق بهادار بر صدور مجوز انتشار سهام و فرایند عرضه عمومی نظارت دارد.
سقف معافیت، مهلت ارائه مدارک و دوره اعتبار این مشوق ممکن است با مصوبات بعدی تغییر کند. برای اطلاع از شرایط بهروز، متن رسمی مقررات مربوط و بخشنامه را در سامانه ملی قوانین و مقررات ببینید. سایر قوانین مالیاتی شرکتهای بورسی در راهنمایی جداگانه بررسی شدهاند.
تفاوت صرف سهام با کسر سهام و سایر روشهای افزایش سرمایه
روشهای افزایش سرمایه از نظر ورود پول به شرکت و آنچه سهامدار میپردازد یا دریافت میکند، با هم تفاوت دارند. جدول زیر صرف سهام را کنار کسر سهام و سه روش رایج دیگر قرار میدهد.
| روش | ورود نقدینگی | پرداخت سهامدار | خروجی برای سهامدار |
|---|---|---|---|
| صرف سهام | دارد | قیمت انتشار بالاتر از ارزش اسمی | حق تقدم یا سهم جدید (در سلب حق تقدم، سهم جدید به سرمایهگذاران عمومی میرسد) |
| کسر سهام | دارد، کمتر از رقم اسمی سهام جدید | قیمتی کمتر از ارزش اسمی | سهم جدید (در ایران رایج و مجاز نیست) |
| سود انباشته | ندارد | ندارد | سهام جایزه |
| آورده نقدی | دارد | معادل ارزش اسمی | حق تقدم |
| تجدید ارزیابی | ندارد | ندارد | سهام جایزه |
کسر سهام به فروش سهم جدید با قیمتی کمتر از ارزش اسمی گفته میشود. در این حالت سرمایه ثبتشده بیش از پول واقعی دریافتی نشان داده میشود و این روش در بازار سرمایه ایران رایج و مجاز نیست. تفاوت افزایش سرمایه به روش صرف سهام با روش سود انباشته در منشا پول است، چون در اولی پول تازه از سوی خریداران وارد شرکت میشود و در دومی سودی که پیشتر در شرکت مانده، بدون ورود نقدینگی جدید به سرمایه تبدیل میشود.
صرف سهام برای سهامدار چه معنایی دارد؟
صرف سهام نشانه آن است که بازار سرمایه برای شرکت ارزشی بالاتر از رقم ثبتشده در اساسنامه قائل است و خریداران حاضرند برای ورود به آن بهایی بیش از ارزش اسمی بپردازند. برای شرکت، این روش منبع مالی بدون بدهی فراهم میکند و مازاد آن در حقوق صاحبان سهام میماند تا بعدها به سهام جایزه یا اندوخته تبدیل شود.
برای سهامدار، اهمیت اصلی در جزئیات اطلاعیه است. پیش از برگزاری مجمع، اطلاعیههای کدال نشان میدهند افزایش سرمایه به روش صرف سهام با حفظ حق تقدم انجام میشود یا با سلب حق تقدم. در مسیر نخست، ماندن درصد مالکیت به پرداخت نقدی بستگی دارد و در مسیر دوم، سهم سهامداران فعلی از مالکیت شرکت رقیق میشود.
اثر بلندمدت این تصمیم را میتوان از گزارش توجیهی و نحوه مصرف منابع سنجید. افزایش تعداد سهام اگر با رشد متناسب سود همراه نشود، سود هر سهم را کاهش میدهد. بنابراین بررسی طرح توسعهای که پول صرف آن میشود، تصویر روشنتری از اثر این افزایش سرمایه بر دارایی سهامدار به دست میدهد.
سوالات متداول
۱. تفاوت افزایش سرمایه از محل صرف سهام با روش سود انباشته چیست؟
۲. آیا مبلغ صرف سهام را میتوان بهصورت سود نقدی بین سهامداران تقسیم کرد؟
۳. قیمت سهم پس از افزایش سرمایه به روش صرف سهام چگونه تعدیل میشود؟
۴. از کجا بفهمیم یک شرکت قصد افزایش سرمایه از محل صرف سهام دارد؟
من انیس مسکینی هستم و به عنوان مدیر محتوای وبسایت فراز فعالیت میکنم. بیش از هفت سال است که به عنوان تریدر و تحلیلگر در بازارهای مالی حضور دارم و تمرکز اصلی من روی رصد دقیق مارکت، شکار فرصتهای معاملاتی و تحلیل سناریوهای اقتصادی است. هدف من این است که پیچیدهترین مفاهیم بازار را به محتوایی ارزشمند و کاربردی تبدیل کنم تا مخاطبان بتوانند با اتکا به دانش که بهترین اهرم در سرمایهگذاری است، تصمیمات دقیقتری بگیرند؛ چرا که باور دارم یک محتوای عالی دقیقا مانند یک ترید موفق، باید در بهترین زمان ممکن بالاترین بازدهی را ایجاد کند. در کنار تحلیل و مدیریت محتوا، شیفتهی ایدهپردازی خلاقانه و کشف زوایای پنهان و کمتر دیدهشدهی بازارهای مالی هستم.