آموزش مدیریت سرمایه در ارز دیجیتال
بازار ارز دیجیتال
مدیریت سرمایه در ارز دیجیتال تعیین میکند که اشتباهی تحلیلی به زیانی کوچک و قابل جبران ختم شود یا به خالی شدن حساب. در این راهنما با چند قاعده عددی ساده آشنا میشوید. این مسیر از قانون ریسک یک تا دو درصدی و فرمول محاسبه حجم معامله شروع میشود و به انتخاب اهرم و جلوگیری از لیکوئید شدن در فیوچرز میرسد. هدف این است که پیش از هر ورود، دقیقا بدانید چه مبلغی در خطر است. مطالب این راهنما برای معاملهگرانی نوشته شده که در بازار اسپات یا فیوچرز کریپتو فعالاند و قاعدهای روشن و قابل محاسبه میخواهند. در پایان هم چکلیستی گامبهگام آمده که میتوانید پیش از هر معامله از آن استفاده کنید.
مدیریت سرمایه در ارز دیجیتال چیست؟
مدیریت سرمایه در ارز دیجیتال یعنی پیش از هر خرید یا فروش، سه تصمیم را مشخص کنید. باید روشن باشد چه سهمی از کل سرمایه وارد بازار میشود، این سهم میان کدام داراییها و معاملات پخش میشود و هر معامله حداکثر اجازه دارد چه مبلغی زیان بدهد. این تصمیمها پیش از ورود گرفته میشوند و در طول معامله فقط در جهت کاهش ریسک تغییر میکنند.
برای معاملهگری که تازه با بازار ارزهای دیجیتال آشنا شده، مدیریت سرمایه حکم قواعد رانندگی را دارد. تحلیل مسیر را نشان میدهد و مدیریت سرمایه تعیین میکند که خطای مسیر به خسارتی کوچک ختم شود یا به تصادفی جبرانناپذیر. حتی دقیقترین تحلیل هم در بخشی از معاملات نادرست است و تنها متغیری که معاملهگر بهطور کامل در اختیار دارد، اندازه همین زیانهاست.
خروجی عملی مدیریت سرمایه چند عدد مشخص است که پیش از هر معامله یادداشت میشوند. این اعداد از سهم هر دارایی در سبد شروع میشوند و به حجم ورود و قیمت خروج در صورت نادرست بودن تحلیل میرسند.
تفاوت مدیریت سرمایه و مدیریت ریسک در بازار کریپتو
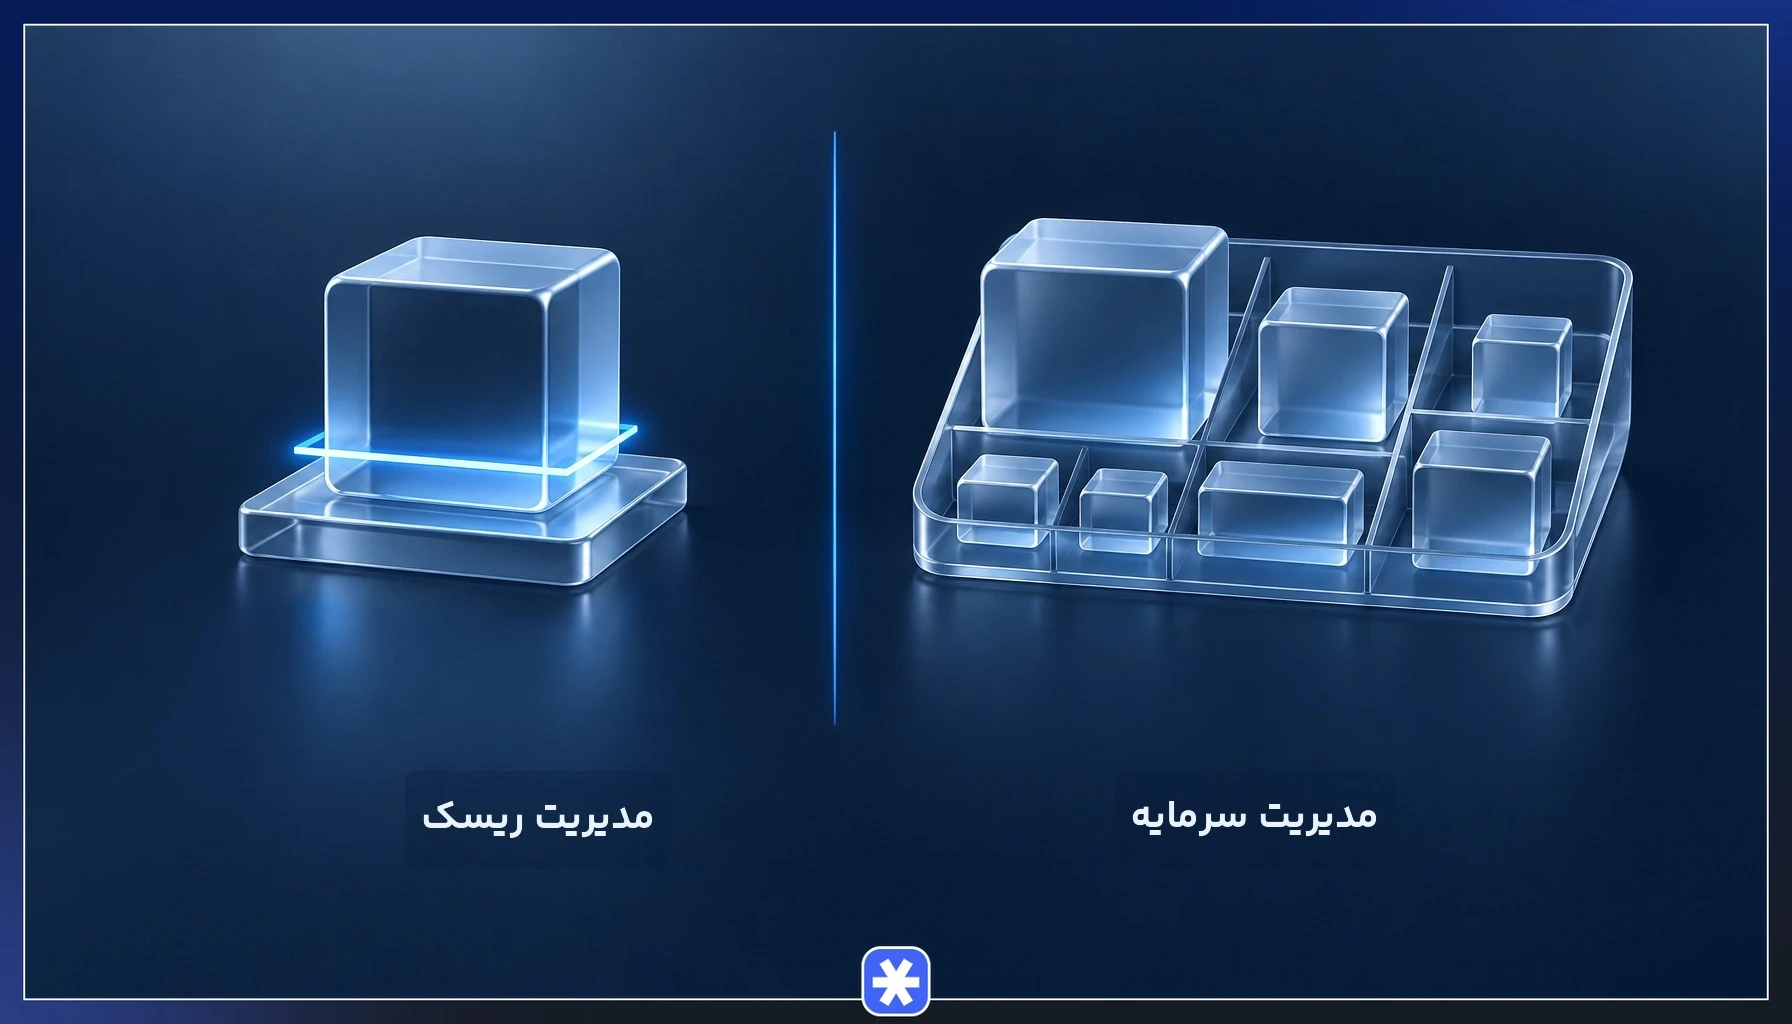
این دو مفهوم گاهی به جای هم به کار میروند، اما دامنه آنها متفاوت است. مدیریت ریسک در ارز دیجیتال زیرمجموعه و مکمل مدیریت سرمایه است. مدیریت ریسک با ابزارهایی مثل حد ضرر (Stop Loss) از تک معامله محافظت میکند و مدیریت سرمایه از کل سبد.
| معیار | مدیریت سرمایه | مدیریت ریسک |
|---|---|---|
| هدف | حفظ و رشد پایدار کل سرمایه | محدود کردن زیان هر معامله به سقفی از پیش تعیینشده |
| دامنه | کل سبد و همه داراییها | تک معامله یا تک پوزیشن |
| ابزارها | تخصیص سرمایه، تنوعبخشی و تعیین درصد ریسک هر معامله | حد ضرر، سقف زیان، تعیین حجم پوزیشن و انتخاب اهرم |
| افق زمانی | ماهها و سالها | از لحظه ورود تا خروج از هر معامله |
در مدیریت سرمایه در کریپتو، ابتدا سهم هر بخش از سبد مشخص میشود و سپس ابزارهای مدیریت ریسک همان سهم را در سطح هر معامله کنترل میکنند.
چرا مدیریت سرمایه در ارزهای دیجیتال حیاتی است؟
چند ویژگی بازار کریپتو نیاز به قاعده را بیشتر میکند:
- نوسان شدید: جابهجایی چنددرصدی قیمت در چند ساعت برای بسیاری از آلتکوینها عادی است و پوزیشن بزرگ بدون حد ضرر در مدت کوتاهی بخش زیادی از حساب را از بین میبرد.
- معامله ۲۴ ساعته: بازار تعطیلی ندارد و حرکتهای بزرگ ممکن است در ساعات خواب معاملهگر رخ دهد، پس سقف زیان باید از قبل در سفارش ثبت شده باشد.
- دسترسی آسان به اهرم: صرافیها معاملات اهرمی را با چند کلیک در اختیار کاربر میگذارند و اهرم بالا فاصله تا نابودی حساب را کوتاه میکند.
- ریسک امنیتی و نقدشوندگی: هک صرافی، مسدود شدن حساب یا نبود خریدار کافی در آلتکوینهای کوچک، ریسکهاییاند که حد ضرر جلوی آنها را نمیگیرد و فقط تقسیم درست دارایی اثر آنها را محدود میکند.
منطق ریاضی جبران زیان دلیل دیگری است. هر زیان پایه سرمایه را کوچک میکند و برای برگشت به نقطه قبلی، درصد سودی بزرگتر از درصد زیان لازم است. جدول زیر این رابطه را نشان میدهد.
| افت سرمایه | سود لازم برای بازگشت به سرمایه اولیه |
|---|---|
| ۱۰ درصد از سرمایه | حدود ۱۱ درصد از سرمایه باقیمانده |
| ۲۰ درصد از سرمایه | ۲۵ درصد از سرمایه باقیمانده |
| ۳۰ درصد از سرمایه | حدود ۴۳ درصد از سرمایه باقیمانده |
| ۵۰ درصد از سرمایه | ۱۰۰ درصد از سرمایه باقیمانده |
| ۷۵ درصد از سرمایه | ۳۰۰ درصد از سرمایه باقیمانده |
به همین دلیل مدیریت سرمایه در ارز دیجیتال پیش از هر چیز روی جلوگیری از زیانهای بزرگ تمرکز دارد و مدیریت ریسک در ارز دیجیتال ابزار اجرای آن در سطح هر معامله است.
قوانین کلیدی مدیریت سرمایه در معاملات ارز دیجیتال
چهار قانون این بخش حلقههای زنجیرهای واحدند. ابتدا درصد ریسک هر معامله مشخص میشود، سپس جای حد ضرر روی نمودار تعیین میشود و از ترکیب این دو، حجم پوزیشن به دست میآید. در پایان، با کنار هم گذاشتن حد ضرر و حد سود، نسبت ریسک به ریوارد نشان میدهد که معامله اصلا ارزش ورود دارد یا خیر.
اگر هر حلقه جدا از بقیه تنظیم شود، استراتژی مدیریت سرمایه در ارز دیجیتال کارکرد خود را از دست میدهد. برای مثال، حد ضرری که بعد از تعیین حجم جابهجا شود، درصد ریسک واقعی معامله را هم تغییر میدهد و محاسبههای قبلی را بیاعتبار میکند.
قانون ۱ تا ۲ درصد در تعیین میزان ریسک هر معامله
ریسک هر معامله مبلغی است که در صورت فعال شدن حد ضرر از دست میرود و با مبلغ ورود به معامله فرق دارد. معاملهگری با ۱۰ هزار تتر سرمایه ممکن است ۳ هزار تتر وارد معامله کند. اگر حد ضرر او پنج درصد پایینتر از قیمت ورود باشد، ریسک واقعی معامله ۱۵۰ تتر یعنی ۱٫۵ درصد از کل سرمایه است.
توصیه رایج میان معاملهگران این است که ریسک هر معامله بین یک تا سه درصد از کل سرمایه باشد و قانون معروف دو درصد هم از همین عرف میآید. این عدد قاعدهای ثابت و قطعی نیست و به سبک معامله، تجربه و تحمل زیان هر فرد بستگی دارد. برای تازهکارها حد پایین این بازه منطقیتر است و جزئیات کاربردی قانون دو درصد در بخش پرسشهای متداول آمده است.
دلیل کوچک بودن این عدد، زیانهای پشتسرهم است. با ریسک دو درصد از سرمایه در هر معامله، ۱۰ زیان متوالی حدود ۱۸ درصد از حساب را کم میکند. با ریسک ۱۰ درصد از سرمایه، همین ۱۰ زیان حدود ۶۵ درصد از حساب را از بین میبرد و برای جبران آن، سودی حدود ۱۸۶ درصد از سرمایه باقیمانده لازم است.
فرمول محاسبه حجم معامله و پوزیشن سایزینگ
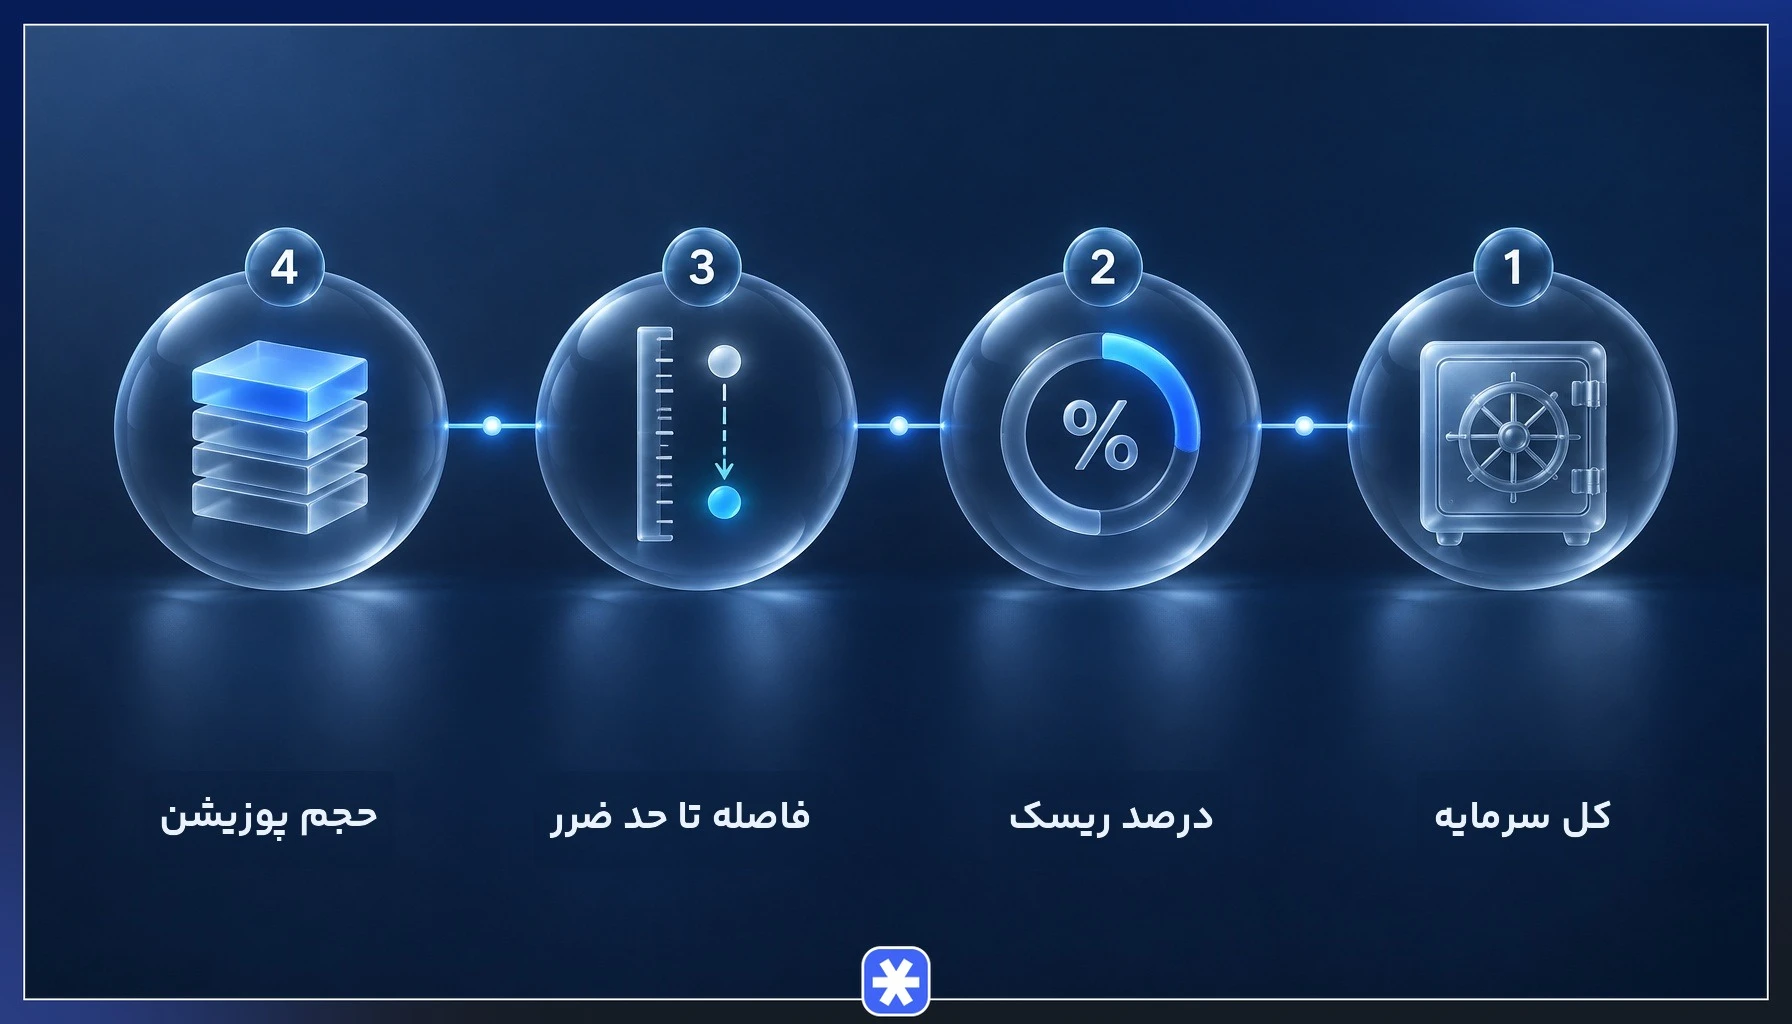
پوزیشن سایزینگ (Position Sizing) یعنی حجم معامله طوری محاسبه شود که اگر حد ضرر فعال شد، زیان دقیقا برابر درصد ریسک تعیینشده باشد. فرمول آن به این شکل است:
حجم پوزیشن = (کل سرمایه × درصد ریسک) ÷ فاصله درصدی قیمت ورود تا حد ضرر
صورت کسر مبلغ ریسک به تتر است و مخرج نشان میدهد قیمت تا رسیدن به حد ضرر چه اندازه جابهجا میشود. هرچه حد ضرر نزدیکتر باشد، حجم بزرگتری مجاز است و هرچه دورتر باشد، حجم کوچکتر میشود، در حالی که مبلغ در معرض زیان ثابت میماند. در این نقطه، مدیریت سرمایه در ارز دیجیتال از حدس و حس به محاسبه تبدیل میشود.
مثال عددی با بیت کوین و تتر
اعداد این مثال فرضیاند. معاملهگری ۱۰ هزار تتر سرمایه دارد و ریسک هر معامله را یک درصد از کل سرمایه، یعنی ۱۰۰ تتر، در نظر گرفته است. او قصد دارد بیت کوین را در قیمت ۶۰ هزار تتر بخرد.
- حد ضرر در ۵۸ هزار و ۸۰۰ تتر (دو درصد پایینتر از ورود): حجم پوزیشن = ۱۰۰ ÷ ۰٫۰۲ = ۵ هزار تتر
- حد ضرر در ۵۷ هزار و ۶۰۰ تتر (چهار درصد پایینتر از ورود): حجم پوزیشن = ۱۰۰ ÷ ۰٫۰۴ = ۲ هزار و ۵۰۰ تتر
در هر دو حالت، اگر قیمت به حد ضرر برسد زیان ۱۰۰ تتر است (بدون احتساب کارمزد معامله و لغزش قیمت) و فقط حجم معامله تغییر کرده است. اگر حاصل فرمول از کل سرمایه بیشتر شود، در بازار اسپات سقف حجم همان سرمایه موجود است و حد ضرر احتمالا بیش از حد نزدیک انتخاب شده است.
نقش حد ضرر و حد سود در حفظ اصل سرمایه
حد ضرر وقتی موثر است که جای آن بر پایه ساختار نمودار انتخاب شود و حجم معامله پس از آن با فرمول بخش قبل تنظیم شود. سه روش رایج برای تعیین منطقی آن وجود دارد:
- پشت سطح حمایت یا مقاومت: در معامله خرید، حد ضرر کمی پایینتر از حمایت معتبر و در معامله فروش کمی بالاتر از مقاومت قرار میگیرد تا شکست آن سطح، نادرست بودن تحلیل را تایید کند.
- بر پایه نوسان: فاصله حد ضرر با میزان نوسان معمول دارایی تنظیم میشود، مثلا با ضریبی از اندیکاتور میانگین دامنه واقعی (ATR)، تا نوسانهای عادی بازار آن را فعال نکنند.
- درصد ثابت: فاصله مشخصی از قیمت ورود انتخاب میشود. این روش ساده برای شروع مناسب است، ولی ساختار بازار را در نظر نمیگیرد.
در سمت دیگر، حد سود را میتوان پلهای تعیین کرد، یعنی بخشی از حجم در هدف اول بسته شود و بقیه برای هدفهای بعدی باقی بماند. پس از رسیدن به هدف اول، انتقال حد ضرر به نقطه سربهسر (قیمت ورود) ریسک باقیمانده را تقریبا صفر میکند، هرچند در حرکتهای تند و شکاف قیمتی، سفارش ممکن است در قیمتی بدتر اجرا شود.
دو عادت این قانون را بیاثر میکنند. اولی حد ضرر ذهنی است که در سفارش ثبت نمیشود و در لحظه سقوط اجرا نمیشود. دومی جابهجا کردن حد ضرر به سمت زیان بیشتر است که درصد ریسک محاسبهشده را عملا بیمعنا میکند. اصل پایه مدیریت ریسک در ارز دیجیتال این است که حد ضرر فقط در جهت کاهش ریسک جابهجا شود.
محاسبه نسبت ریسک به ریوارد و کاربرد آن
نسبت ریسک به ریوارد زیان احتمالی هر معامله را با سود احتمالی آن مقایسه میکند:
نسبت ریسک به ریوارد = فاصله قیمت ورود تا حد ضرر ÷ فاصله قیمت ورود تا حد سود
اگر ورود در قیمت ۱۰۰ تتر، حد ضرر در ۹۵ تتر و حد سود در ۱۱۰ تتر باشد، نسبت پنج به ۱۰ یعنی ۱:۲ است. توصیه رایج در مدیریت سرمایه در کریپتو این است که این نسبت دستکم یک به دو باشد. این عدد هم قطعی نیست و انتخاب نسبت مناسب برای هر سبک معامله در پرسشهای متداول آمده است.
ارزش این نسبت در رابطه آن با وین ریت مشخص میشود. با نسبت ۱:۲، هر معامله برنده دو برابر زیان هر معامله بازنده سود میدهد، پس برد در حدود یکسوم معاملات برای سربهسر شدن کافی است (پیش از کسر کارمزد).
مثال ۱۰ معامله با نسبت ۱:۲
فرض کنید ریسک هر معامله ۱۰۰ تتر و سود هدف هر معامله ۲۰۰ تتر است. اگر از ۱۰ معامله فقط چهار معامله سودده باشد، مجموع سود ۸۰۰ تتر و مجموع زیان شش معامله دیگر ۶۰۰ تتر میشود. حساب با وجود برد در کمتر از نیمی از معاملات، ۲۰۰ تتر مثبت است (بدون احتساب کارمزد). این محاسبه فقط زمانی معتبر است که حد ضرر و حد سود بدون دستکاری اجرا شوند.
استراتژی تنوعبخشی به پورتفولیو و چیدمان سبد ارز دیجیتال
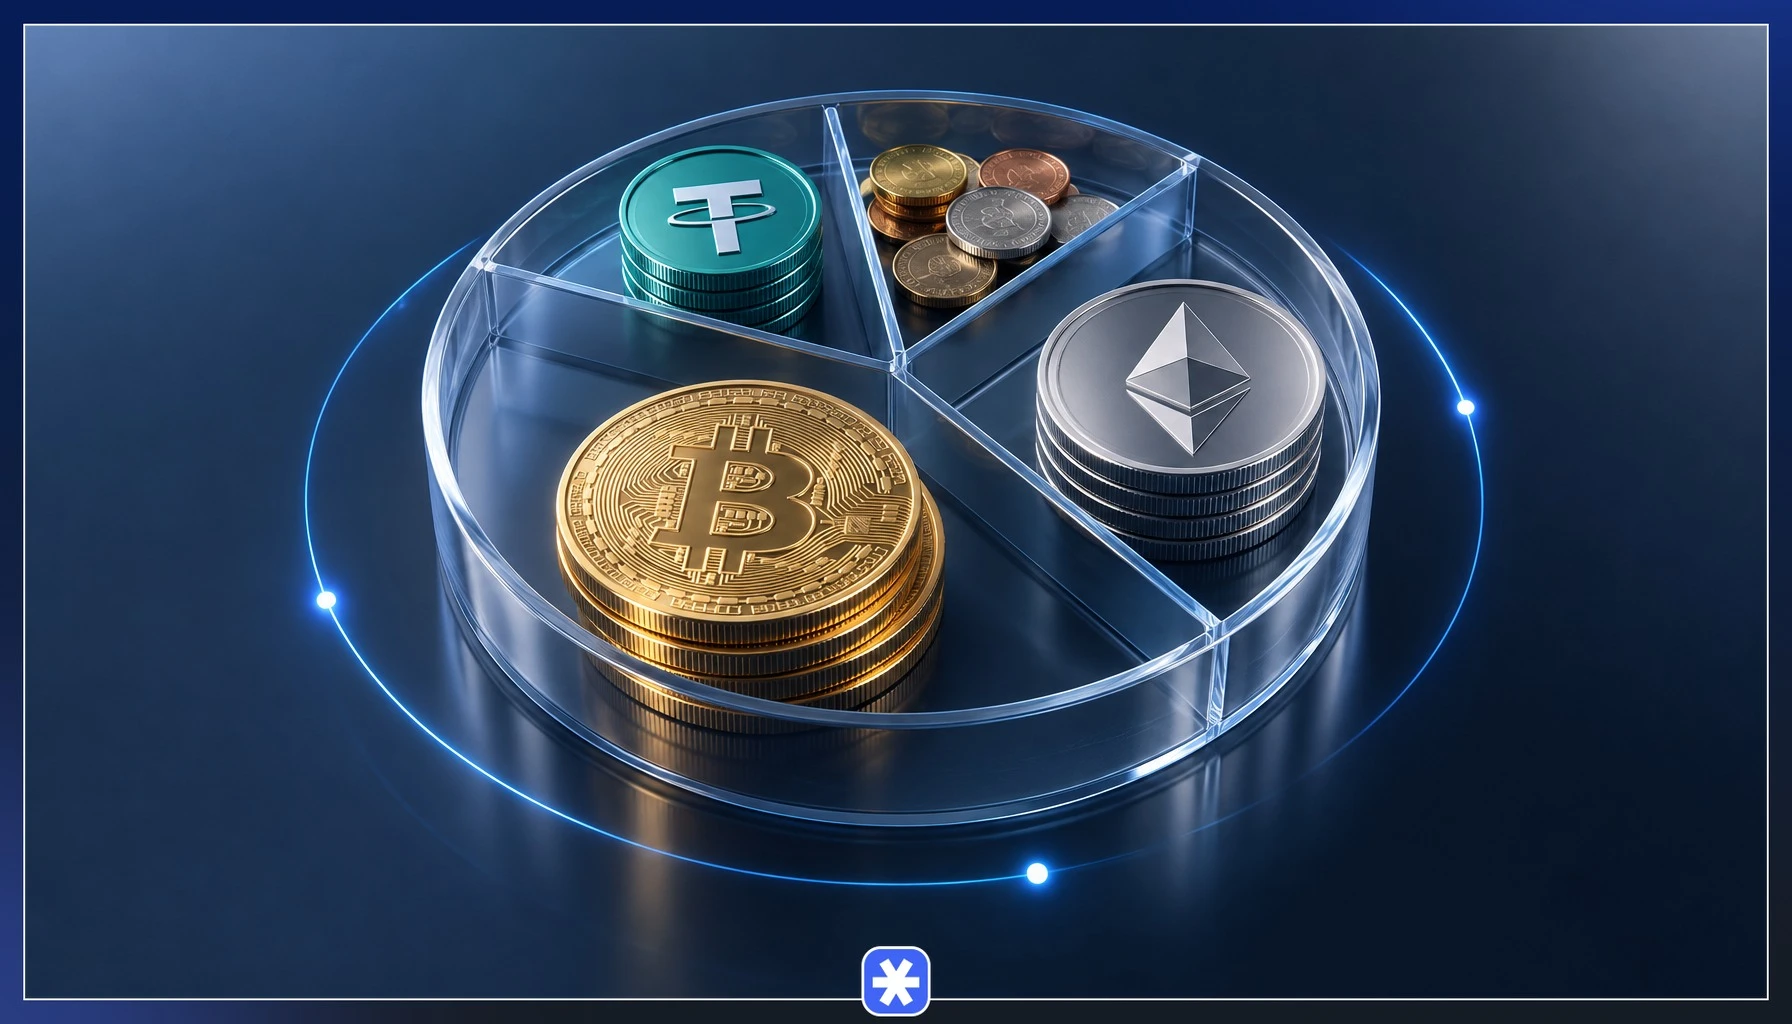
تنوع بخشی به سبد یعنی تقسیم سرمایه میان داراییهایی با نقش و رفتار متفاوت تا آسیب دیدن یک دارایی کل حساب را از بین نبرد. در چیدمان سبد کریپتو، دستههای اصلی این نقشها را دارند:
- بیت کوین: هسته سبد بسیاری از سرمایهگذاران است و در مقایسه با اغلب آلتکوینها نقدشوندگی بیشتری دارد، هرچند نوسان آن نسبت به بازارهای سنتی همچنان بالاست.
- اتریوم: اتریوم پایه بسیاری از پروژههای قرارداد هوشمند است و در بیشتر دورهها نوسانی بیشتر از بیت کوین دارد.
- آلتکوینها: پتانسیل رشد و ریسک بالاتری دارند و احتمال افت شدید یا کاهش نقدشوندگی در آنها بیشتر است.
- استیبلکوینهایی مثل تتر: نقش ذخیره نقد و قدرت خرید در افتهای بازار را دارند. استیبلکوینها هم ریسکهایی مثل جدا شدن از قیمت دلار و ریسک ناشر دارند.
بهعنوان مثال، الگوی محافظهکار سهم اصلی را به بیت کوین و استیبلکوین میدهد و بخش کوچکی را برای اتریوم و آلتکوینها کنار میگذارد. الگوی تهاجمی وزن آلتکوینها را بیشتر و ذخیره استیبلکوین را کمتر میکند. درصد دقیق هر بخش به افق زمانی، هدف و تحمل زیان هر فرد بستگی دارد و این دو الگو فقط چارچوب فکریاند.
تنوع در کریپتو محدودیت مهمی دارد. همبستگی بالای آلتکوینها با بیت کوین باعث میشود در افتهای عمومی بازار، بیشتر داراییهای سبد همزمان سقوط کنند و بخش استیبلکوین مهمترین ضربهگیر سبد باشد. ریبالانس دورهای، مثلا هر سه ماه یا وقتی سهم دارایی از حد تعیینشده فاصله زیادی بگیرد، وزنها را به برنامه اولیه برمیگرداند و جزء ثابت هر استراتژی مدیریت سرمایه در ارز دیجیتال است.
مدیریت سرمایه در معاملات فیوچرز و نحوه انتخاب اهرم
در معاملات فیوچرز، اهرم تعیین میکند با چه مقدار وثیقه یا مارجین میتوان پوزیشنی با اندازه مشخص باز کرد. ریسک واقعی معامله همچنان از حجم پوزیشن و فاصله حد ضرر به دست میآید. به همین دلیل مدیریت سرمایه در فیوچرز با همان پوزیشن سایزینگ بخشهای قبل انجام میشود و اهرم بعد از تعیین حجم انتخاب میشود.
در مثالی فرضی، با سرمایه هزار تتر، ریسک یک درصد از سرمایه یعنی ۱۰ تتر و حد ضرر دو درصد پایینتر از قیمت ورود، حجم پوزیشن ۵۰۰ تتر میشود. با اهرم پنج، ۱۰۰ تتر مارجین و با اهرم ۱۰، ۵۰ تتر مارجین لازم است و در هر دو حالت زیان ناشی از فعال شدن حد ضرر ۱۰ تتر است. خطر زمانی شروع میشود که اهرم بالا بهانهای برای بزرگ کردن حجم شود، چون در این حالت قاعده مدیریت سرمایه در کریپتو کنار رفته و فاصله تا لیکوئید شدن هم کوتاهتر شده است.
توصیه رایج برای تازهکارها اهرم پنج یا کمتر است. این عدد قطعی نیست و اهرم پایین هم بدون حد ضرر ریسک را کنترل نمیکند. نوع مارجین هم در میزان زیان احتمالی نقش دارد:
- مارجین ایزوله (Isolated Margin): فقط وثیقه تخصیصیافته به همان پوزیشن در معرض زیان است و در بدترین حالت همان مقدار از دست میرود.
- مارجین کراس (Cross Margin): کل موجودی حساب فیوچرز پشتوانه پوزیشنهاست. لیکوئید شدن دیرتر رخ میدهد، اما زیان یک پوزیشن میتواند کل موجودی حساب را درگیر کند.
سازوکار لیکوئید شدن و روشهای جلوگیری از آن
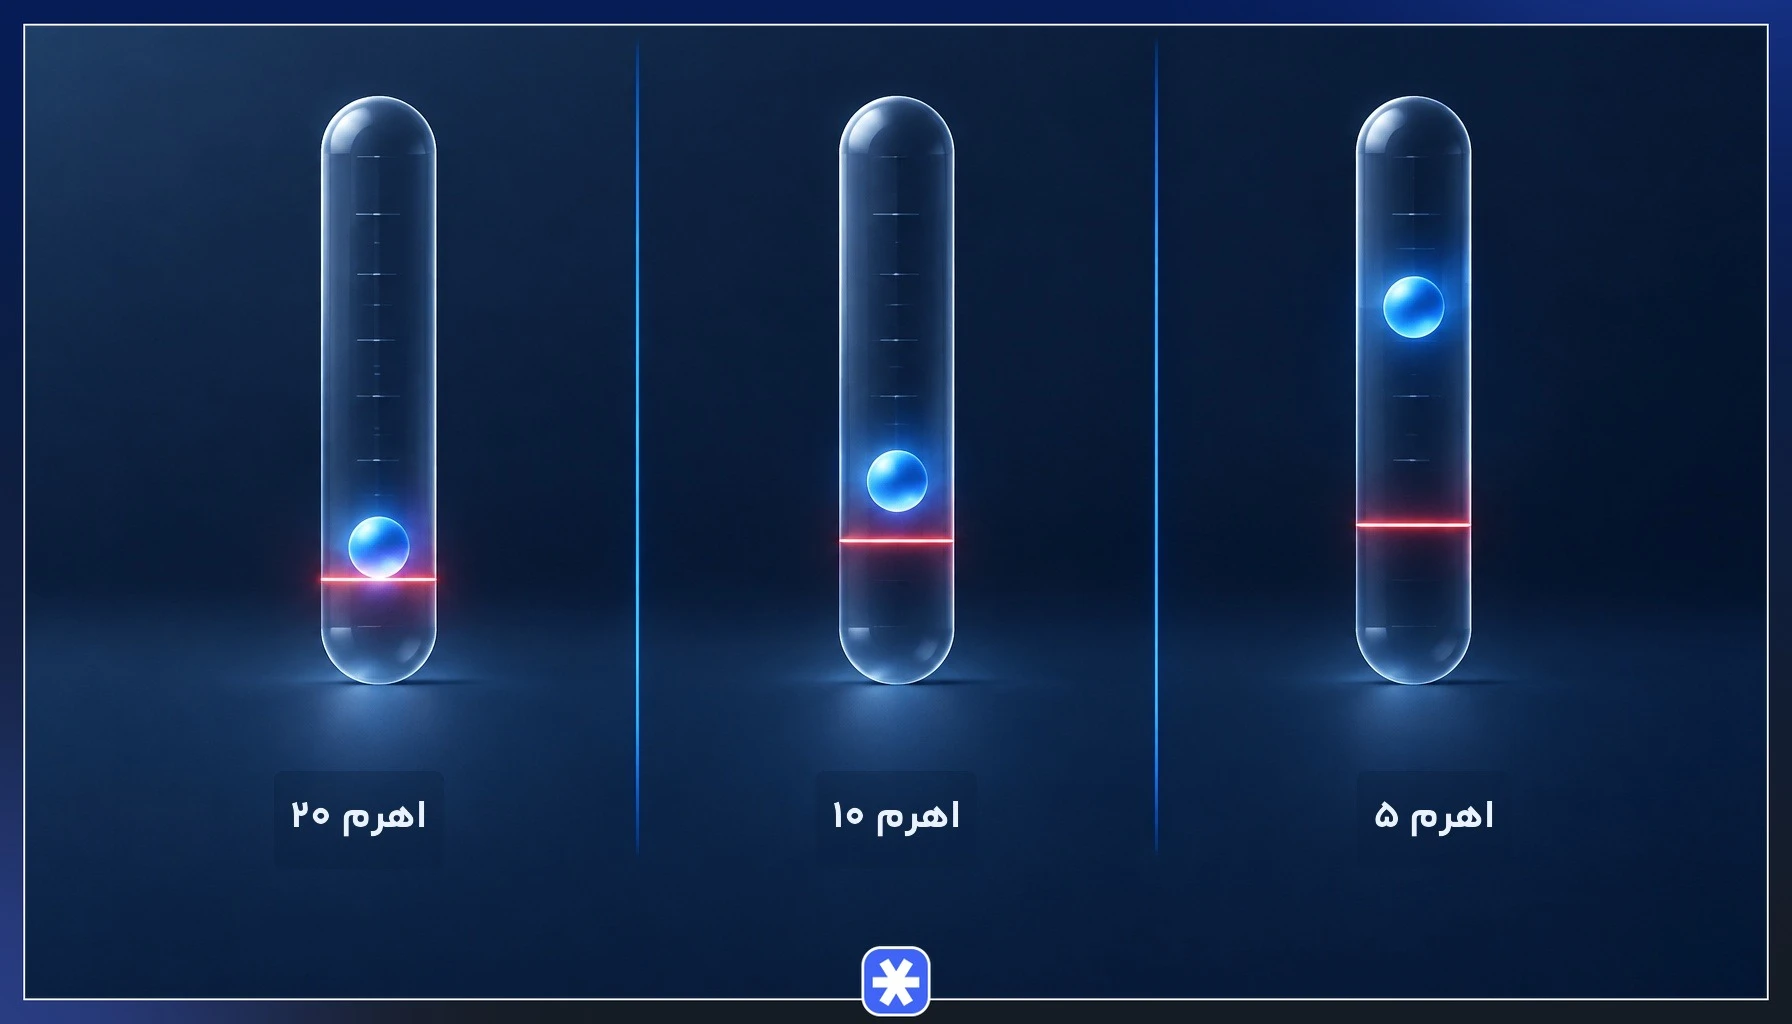
لیکوئید شدن بستن اجباری پوزیشن توسط صرافی است و زمانی رخ میدهد که زیان پوزیشن، مارجین آن را به زیر حداقل مارجین نگهداری برساند. کال مارجین با آن فرق دارد. کال مارجین هشداری برای افزایش وثیقه است و لیکوئید شدن مرحله اجرای بستن پوزیشن است.
هرچه اهرم بالاتر باشد، حرکت کوچکتری از قیمت برای رسیدن به قیمت لیکوئید کافی است. بهطور تقریبی، حرکت مخالفی برابر ۱۰۰ تقسیم بر عدد اهرم (به درصد) کل مارجین ایزوله را از بین میبرد و لیکوئید شدن بهدلیل مارجین نگهداری و کارمزد کمی زودتر از این نقطه رخ میدهد. راهکارهای جلوگیری از آن اینهاست:
- حد ضرر پیش از قیمت لیکوئید: حد ضرر باید جایی باشد که قیمت پیش از رسیدن به قیمت لیکوئید به آن برسد. اگر قیمت لیکوئید جلوتر از حد ضرر قرار گرفته، اهرم یا حجم بیش از اندازه است.
- مارجین ایزوله: زیان هر پوزیشن را به وثیقه همان پوزیشن محدود میکند و بقیه موجودی حساب را درگیر نمیکند.
- اهرم پایین: فاصله تا قیمت لیکوئید را بیشتر میکند و به حد ضرر فرصت اجرا میدهد.
- اضافه نکردن مارجین به پوزیشن زیانده: تزریق وثیقه برای فرار از لیکوئید، قیمت لیکوئید را عقب میبرد ولی مبلغ در معرض زیان را بزرگتر میکند.
- توجه به کارمزد فاندینگ: فاندینگ ریت بسته به جهت پوزیشن و علامت نرخ، پرداخت یا دریافت میشود. در پوزیشنی که مدت طولانی باز میماند و طرف پرداختکننده است، این پرداخت دورهای از مارجین کم میکند و قیمت لیکوئید را کمکم نزدیکتر میآورد.
مثال عددی لیکوئید شدن با اهرمهای مختلف
اعداد این مثال فرضیاند. معاملهگری با ۱۰۰ تتر مارجین ایزوله، پوزیشن خرید باز میکند. با اهرم پنج، اندازه پوزیشن ۵۰۰ تتر است و افتی حدود ۲۰ درصدی قیمت مارجین را از بین میبرد. با اهرم ۱۰، پوزیشن هزار تتری با افت حدود ۱۰ درصد و با اهرم ۲۰، پوزیشن ۲ هزار تتری با افت حدود پنج درصد به مرز لیکوئید میرسد.
در بازاری که نوسان چنددرصدی در یک روز عادی است، اهرم ۲۰ عملا جایی برای خطای تحلیل یا نوسان کوتاهمدت باقی نمیگذارد.
مدیریت روانشناسی ترید و غلبه بر ترس و طمع
در روانشناسی ترید، ترس و طمع دو نیروییاند که قوانین مدیریت سرمایه را در لحظههای پرهیجان میشکنند. ترس معامله سودده را زودتر از هدف میبندد و طمع حجم و اهرم را بالا میبرد. ترس از جا ماندن (FOMO) معاملهگر را به خرید در اوج رشد میکشاند و موج ترس، تردید و شک (FUD) او را به فروش در کف قیمت وادار میکند.
در هر دو حالت، تصمیم سنجیده پیش از ورود جای خود را به واکنش لحظهای میدهد و مدیریت سرمایه در ارز دیجیتال عملا متوقف میشود. راهکارهای زیر کمک میکنند قوانین بهصورت مکتوب و بیرون از ذهن باقی بمانند:
- ژورنال معاملاتی: ثبت دلیل ورود، حجم، حد ضرر، نتیجه و حس لحظه ورود، الگوهای تکراری خطا را آشکار میکند.
- سقف ضرر روزانه یا هفتگی: مثلا اگر زیان روز به سه درصد از کل سرمایه رسید، معامله تا روز بعد متوقف میشود.
- پرهیز از معامله انتقامی: ورود فوری بعد از زیان برای جبران آن، اغلب با حجم بزرگتر و تحلیل ضعیفتر همراه است.
- دوری از اوج نوسان و هیجان خبری: هنگام انتشار اخبار مهم، اسپرد و لغزش قیمت بیشتر میشود و تصمیمها احساسیتر گرفته میشوند.
ابزارها و پلتفرمهای مدیریت سرمایه و پورتفولیو
مدیریت سرمایه در کریپتو بدون ابزار مناسب به حافظه و حدس وابسته میماند. ابزارهای این حوزه به دو دسته تقسیم میشوند. دسته اول برای رصد و تحلیل پورتفولیو و ثبت معاملات به کار میروند و دسته دوم برای نگهداری دارایی و کاهش ریسک امنیتی.
هر دو دسته بخشی از مدیریت سرمایهاند، چون سرمایهای که دیده نشود یا از دست برود، قابل مدیریت هم نیست.
ابزارهای رصد و تحلیل پورتفولیو
CoinGecko، eToro و Gemini سه نمونه شناختهشده در این حوزهاند. CoinGecko دادههای قیمت بازار و امکان ثبت پورتفولیو را برای دنبال کردن ارزش و ترکیب سبد فراهم میکند. eToro پلتفرم معاملاتی با بخش رصد داراییهاست و Gemini نیز صرافی ارز دیجیتال است که داراییها و عملکرد حساب را در داشبورد خود نشان میدهد. دسترسی به برخی از این پلتفرمهای خارجی بسته به منطقه کاربر ممکن است محدود باشد و پیش از سپردن اطلاعات یا دارایی به آنها باید این محدودیت را بررسی کرد.
ابزارهای سادهتر هم کارآمدند. ماشینحساب پوزیشن، حجم معامله را از روی سرمایه، درصد ریسک و فاصله حد ضرر محاسبه میکند. صفحهگسترده اکسل یا ژورنال معاملاتی شخصی هم امکان ثبت همه معاملات و محاسبه درصد برد و میانگین نسبت ریسک به ریوارد را میدهد. این دادهها مبنای بازبینی استراتژی مدیریت سرمایه در ارز دیجیتال در پایان هر دورهاند.
راهکارهای خودحضانتی و امنیت دارایی
حفظ امنیت دارایی بخشی از مدیریت سرمایه است، چون حد ضرر در برابر هک صرافی، مسدود شدن حساب یا سرقت کلید خصوصی کاری از پیش نمیبرد. راهکار پایه، تفکیک دارایی است. بخشی که برای معامله لازم است در صرافی میماند و دارایی بلندمدت در کیف پول شخصی نگهداری میشود که کلید خصوصی آن در اختیار خود فرد است.
کیف پول سختافزاری کلید خصوصی را روی دستگاهی جدا از اینترنت نگه میدارد و ریسک دسترسی از راه دور را کاهش میدهد. در مقابل، مسئولیت حفظ عبارت بازیابی (Seed Phrase) کامل به دارنده منتقل میشود و گم شدن این عبارت به معنای از دست رفتن دسترسی به دارایی است. خودحضانتی هم ریسک نوسان قیمت را تغییر نمیدهد.
برای سازمانها و صندوقها، راهکارهای خودحضانتی سازمانی مانند Safeheron نمونهای از ابزارهاییاند که مدیریت دارایی دیجیتال را بدون سپردن کامل آن به صرافی ممکن میکنند. انتخاب هر راهکار به حجم دارایی، تعداد افراد درگیر و دانش فنی بستگی دارد.
اشتباهات رایج تریدرها در مدیریت سرمایه ارزهای دیجیتال
بسیاری از خطاهای زیر در همه بازارها مشترکاند و در اصول عمومی مدیریت سرمایه هم دیده میشوند، اما در کریپتو بهدلیل نوسان و اهرم سریعتر به زیان میرسند. شناختن آنها بخش مهمی از مدیریت سرمایه در ارز دیجیتال است.
- ورود با کل سرمایه: وقتی همه موجودی در تک معاملهای باشد، هیچ ذخیرهای برای جبران یا فرصت بعدی باقی نمیماند.
- نداشتن حد ضرر: بدون حد ضرر، ریسک معامله تعریف نشده است و حرکتی تند بخش بزرگی از حساب را از بین میبرد.
- اهرم بالا: کوتاهترین مسیر به لیکوئید شدن است، حتی وقتی جهت تحلیل درست باشد.
- میانگینکاهی بیبرنامه: خرید بیشتر در افت قیمت بدون سقف مشخص، حجم و ریسک را بدون محاسبه بالا میبرد.
- تمرکز روی تک آلتکوین: افت شدید یا کاهش نقدشوندگی یک پروژه کل سبد را درگیر میکند.
- معامله بیش از حد: تعداد زیاد معامله کارمزد را بالا میبرد و کیفیت تصمیمها را پایین میآورد.
- معامله انتقامی: تلاش برای جبران فوری زیان، قوانین ریسک را کنار میگذارد.
- معامله با پول قرضی: فشار بازپرداخت تصمیم را احساسی میکند و زیان بازار را به بدهی شخصی تبدیل میکند.
چکلیست گامبهگام مدیریت سرمایه برای معاملهگران
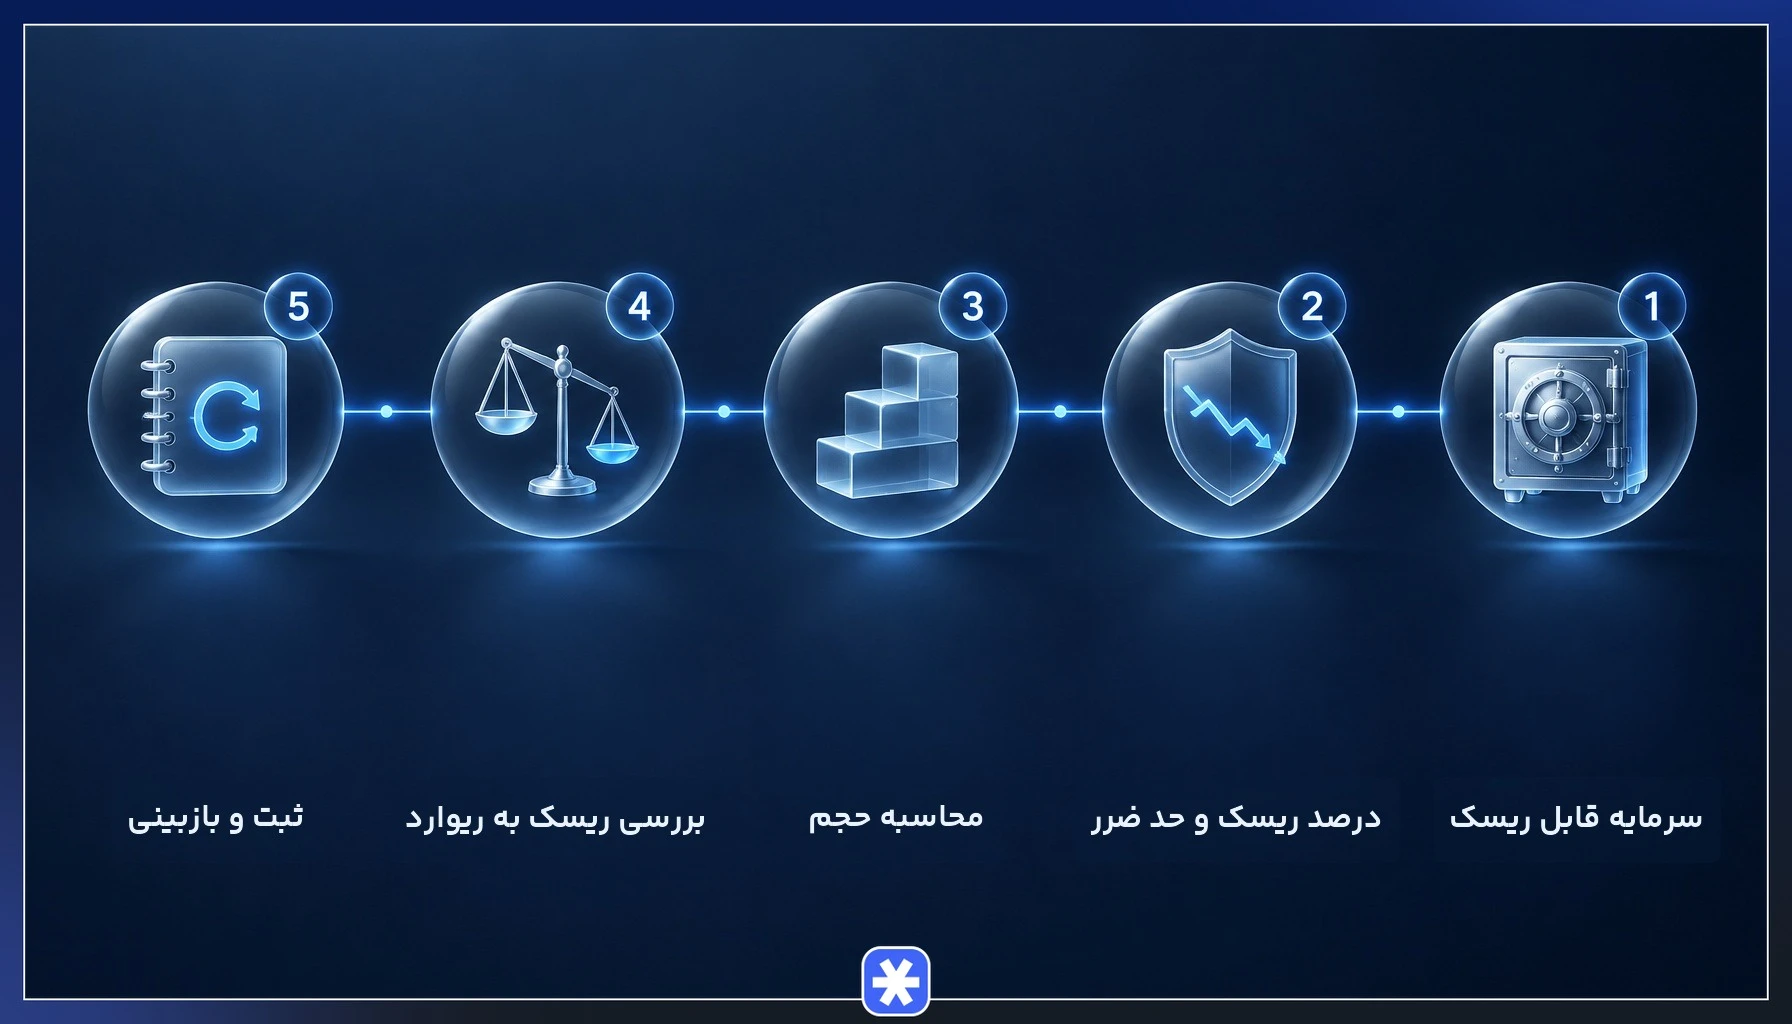
- تعیین سرمایه قابل ریسک: فقط پولی وارد بازار شود که از دست رفتن آن زندگی روزمره را مختل نکند و سهم هر دسته دارایی در سبد مشخص باشد (بخش تنوعبخشی به پورتفولیو).
- تعیین درصد ریسک هر معامله: عددی در بازه رایج یک تا سه درصد از کل سرمایه، با ترجیح حد پایین برای شروع (بخش قانون ۱ تا ۲ درصد).
- تعیین حد ضرر: جای حد ضرر بر پایه حمایت و مقاومت، نوسان یا درصد ثابت انتخاب و در سفارش ثبت شود (بخش حد ضرر و حد سود).
- محاسبه حجم معامله: حجم با فرمول پوزیشن سایزینگ و بر اساس فاصله تا حد ضرر محاسبه شود (بخش فرمول حجم معامله).
- بررسی نسبت ریسک به ریوارد: حد سود مشخص شود و اگر نسبت از معیار شخصی ضعیفتر بود، معامله کنار گذاشته شود (بخش نسبت ریسک به ریوارد).
- انتخاب اهرم و نوع مارجین در فیوچرز: اهرم بعد از تعیین حجم انتخاب شود و قیمت لیکوئید با فاصله کافی بعد از حد ضرر باشد (بخش فیوچرز و لیکوئید شدن).
- ثبت در ژورنال: دلیل ورود، حجم، حد ضرر، حد سود و نتیجه هر معامله ثبت شود (بخش ابزارهای رصد پورتفولیو).
- بازبینی دورهای: هر هفته یا ماه، درصد برد، میانگین نسبت ریسک به ریوارد و ترکیب سبد بررسی و در صورت نیاز ریبالانس شود تا استراتژی مدیریت سرمایه در ارز دیجیتال با دادههای واقعی بهروز بماند.
ماندگاری در بازار پیش از سودآوری؛ پیام اصلی مدیریت سرمایه در کریپتو
مرور قواعد این راهنما به پیامی ساده میرسد. در مدیریت سرمایه در کریپتو، ماندن در بازار پیششرط هر سودی است. قانون درصد ریسک سقف زیان هر معامله را تعیین میکند، پوزیشن سایزینگ این سقف را به حجم دقیق تبدیل میکند، حد ضرر آن را اجرا میکند و اهرم پایین فاصله کافی تا قیمت لیکوئید باقی میگذارد. این چهار جزء سیستمی واحدند و کنار گذاشتن هرکدام، بقیه را کماثر میکند.
هیچکدام از این قواعد سود را تضمین نمیکند و زیانهای پشتسرهم بخشی جدانشدنی از معاملهگری است. تفاوت در اندازه این زیانهاست. مدیریت سرمایه در ارز دیجیتال زیان را کوچک و قابل جبران نگه میدارد و مدیریت سرمایه در فیوچرز همین منطق را به معاملات اهرمی میبرد، جایی که خطای کوچک سریعتر به بستن اجباری پوزیشن میرسد. معاملهگری که سرمایه خود را حفظ کرده، فرصت آموختن از اشتباهات و استفاده از موقعیتهای بعدی را هم حفظ کرده است.
سوالات متداول
۱. قانون ۲ درصد در مدیریت سرمایه چیست؟
۲. نسبت ریسک به ریوارد مناسب در معاملات کریپتو چقدر است؟
۳. کدام اهرم در معاملات فیوچرز برای معاملهگران مبتدی مناسبتر است؟
۴. سود ماهانه منطقی و معقول در ترید ارز دیجیتال چقدر است؟
من انیس مسکینی هستم و به عنوان مدیر محتوای وبسایت فراز فعالیت میکنم. بیش از هفت سال است که به عنوان تریدر و تحلیلگر در بازارهای مالی حضور دارم و تمرکز اصلی من روی رصد دقیق مارکت، شکار فرصتهای معاملاتی و تحلیل سناریوهای اقتصادی است. هدف من این است که پیچیدهترین مفاهیم بازار را به محتوایی ارزشمند و کاربردی تبدیل کنم تا مخاطبان بتوانند با اتکا به دانش که بهترین اهرم در سرمایهگذاری است، تصمیمات دقیقتری بگیرند؛ چرا که باور دارم یک محتوای عالی دقیقا مانند یک ترید موفق، باید در بهترین زمان ممکن بالاترین بازدهی را ایجاد کند. در کنار تحلیل و مدیریت محتوا، شیفتهی ایدهپردازی خلاقانه و کشف زوایای پنهان و کمتر دیدهشدهی بازارهای مالی هستم.