آموزش اندیکاتور Connors RSI یا CRSI
آموزش اندیکاتورها
اندیکاتور آراسآی کانرز (Connors RSI) یا CRSI نوساننمایی ترکیبی است که سرعت واکنش RSI را با دو سنجه دیگر از رفتار قیمت جمع میکند تا کشیدگیهای کوتاهمدت قیمت زودتر از RSI کلاسیک دیده شوند. اگر با RSI کلاسیک کار کردهاید و سیگنالهای آن در تایمفریمهای کوتاه برای شما دیر یا مبهم بوده است، این راهنما نشان میدهد این اندیکاتور چگونه ساخته میشود و کجا به کار میآید. در ادامه اجزای سهگانه، فرمول محاسبه، تنظیمات پیشفرض، سطوح اشباع خرید و فروش، ترکیب با میانگین متحرک ۲۰۰ روزه، روشهای فیلتر سیگنال خطا و نحوه اضافه کردن آن به تریدینگویو را قدمبهقدم مرور میکنیم.
اندیکاتور Connors RSI چیست؟
آراسآی کانرز نوساننمای مومنتوم ترکیبی است که لری کانرز (Larry Connors) و تیم تحقیقاتی کانرز (Connors Research) طراحی کردهاند. این اندیکاتور سه سنجه متفاوت از رفتار قیمت را روی مقیاس صفر تا ۱۰۰ میبرد و میانگین آنها را بهشکل عددی واحد نمایش میدهد. ناحیههای افراطی این عدد نشانه کشیدگی کوتاهمدت قیمت به سمت بالا یا پایین است.
نقطه شروع طراحی آن، اندیکاتور RSI کلاسیک است که ولز وایلدر (Welles Wilder) آن را با دوره پیشفرض ۱۴ معرفی کرد. دوره ۱۴ برای دیدن تصویر کلی مومنتوم مناسب است، اما در معاملات چندروزه کند واکنش نشان میدهد و اغلب زمانی به ناحیه اشباع میرسد که بخش مهمی از حرکت بازگشتی سپری شده است.
CRSI برای حل این کندی، دوره RSI را کوتاه میکند و دو اطلاعات دیگر را هم به آن میافزاید که RSI کلاسیک نمیبیند، یعنی تعداد دورههای متوالی صعود یا نزول و بزرگی تغییر قیمت امروز در مقایسه با گذشته. حاصل کار ابزاری از خانواده اندیکاتورهای مومنتوم است که مشخصا برای شناسایی بازگشتهای کوتاهمدت ساخته شده است.
اجزای سهگانه Connors RSI
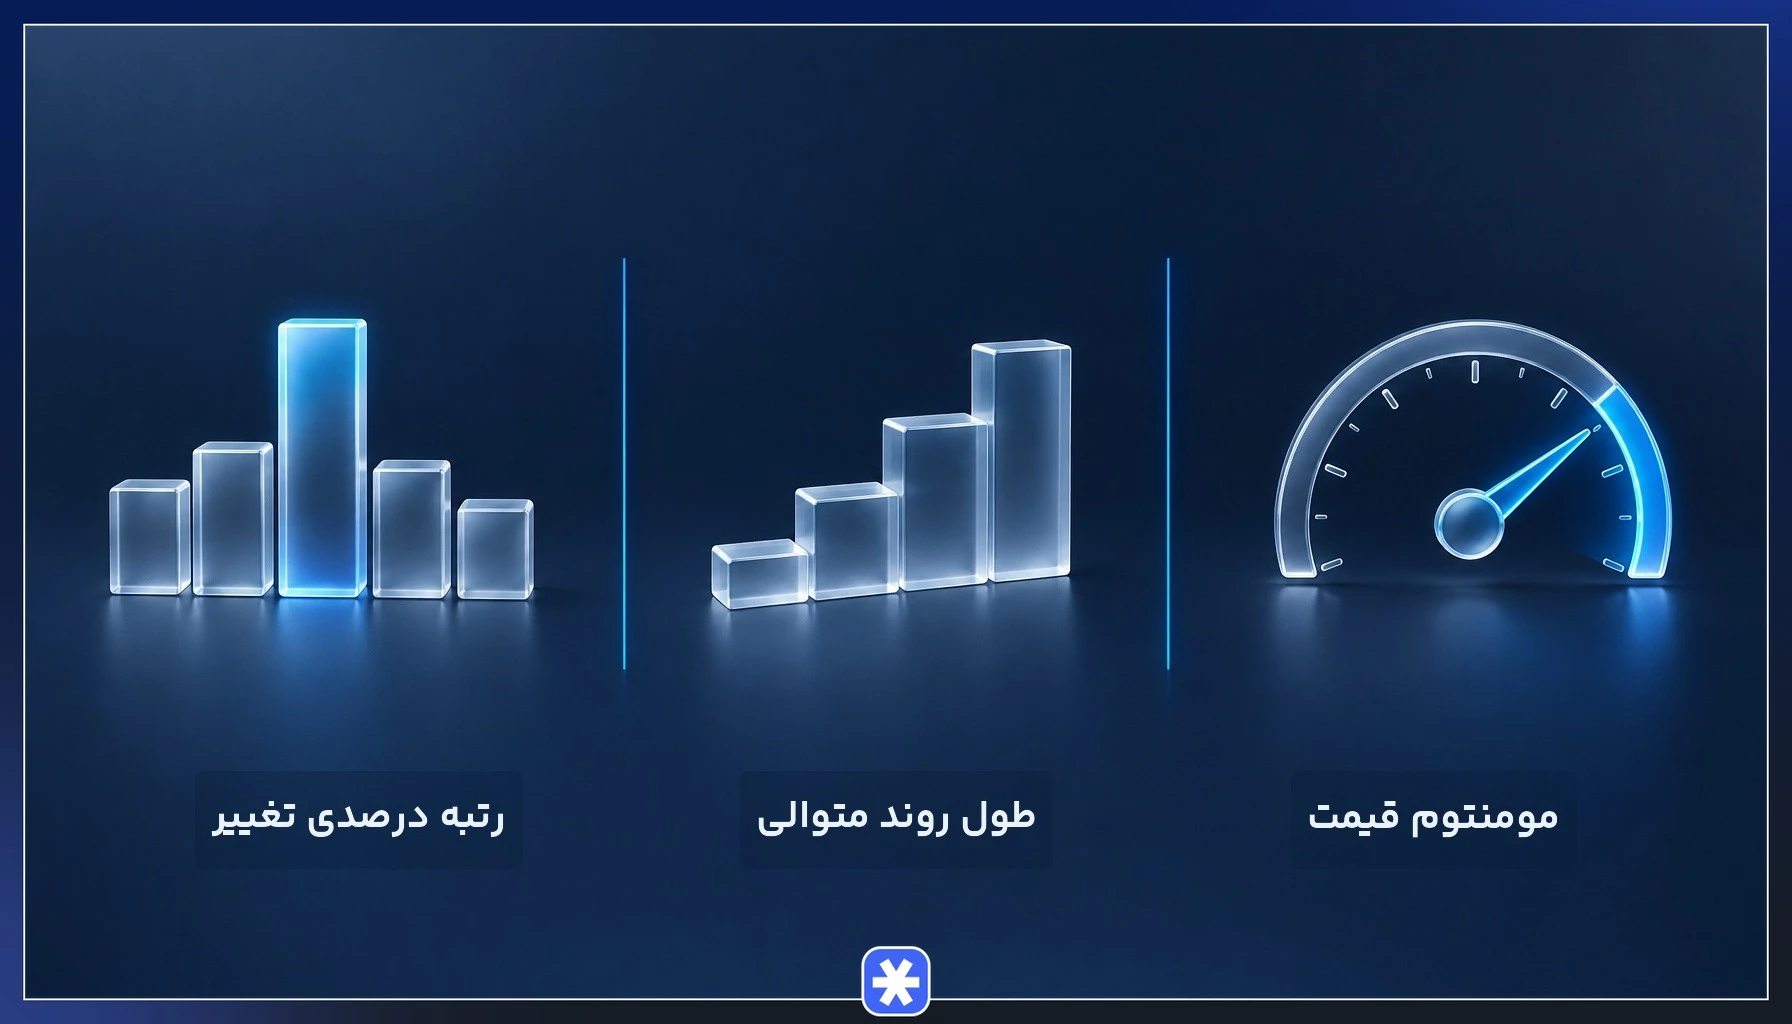
آراسآی کانرز از سه جزء مستقل ساخته شده و هر جزء پیش از ترکیب، روی مقیاس مشترک صفر تا ۱۰۰ قرار میگیرد تا هیچکدام وزن بیشتری از دیگری پیدا نکند. جزء اول مومنتوم کوتاهمدت قیمت را میسنجد، جزء دوم طول روند متوالی صعودی یا نزولی (Up/Down Streak) را اندازه میگیرد و جزء سوم با کمک رتبه درصدی (Percent Rank) نشان میدهد تغییر قیمت امروز در مقایسه با تغییرات گذشته چقدر بزرگ است.
هر جزء به پرسش متفاوتی پاسخ میدهد. اولی میگوید فشار خرید یا فروش اخیر چقدر قوی بوده، دومی میگوید این فشار چند دوره پشتسرهم ادامه داشته و سومی میگوید حرکت امروز نسبت به رفتار عادی همان دارایی چقدر غیرعادی است.
RSI سهدورهای قیمت
جزء اول، RSI با دوره سه روی قیمت پایانی است. محاسبه آن با همان فرمول استاندارد RSI انجام میشود و فقط طول دوره از ۱۴ به سه کاهش مییابد. این جزء نشان میدهد در سه دوره اخیر، قدرت بستهشدنهای صعودی نسبت به بستهشدنهای نزولی چقدر بوده است.
هرچه دوره کوتاهتر باشد، هر قیمت پایانی تازه سهم بزرگتری در نتیجه دارد. به همین دلیل RSI سهدورهای با چند بستهشدن پیاپی همجهت بهسرعت به نزدیکی صفر یا ۱۰۰ میرسد و نوسان بسیار بیشتری از نسخه ۱۴ دورهای دارد. این حساسیت برای معاملهگر کوتاهمدت ارزشمند است، ولی بهتنهایی سیگنالهای زیادی تولید میکند و دو جزء دیگر این اندیکاتور برای متعادل کردن آن طراحی شدهاند.
طول روند متوالی صعودی و نزولی
جزء دوم میشمارد که قیمت پایانی چند دوره پشتسرهم بالاتر یا پایینتر از دوره قبل بسته شده است. هر بستهشدن بالاتر شمارنده مثبت را افزایش میدهد، هر بستهشدن پایینتر شمارنده منفی میسازد و ثابت ماندن قیمت پایانی آن را صفر میکند. لری کانرز این منطق را با مثالی هشتروزه توضیح داده که در جدول زیر خلاصه شده است.
| روز | وضعیت قیمت پایانی | مقدار شمارنده روند متوالی |
|---|---|---|
| روز ۱ | نقطه مبنا | بدون مقدار |
| روز ۲ | بالاتر از روز ۱ | مثبت یک |
| روز ۳ | بالاتر از روز ۲ | مثبت دو |
| روز ۴ | پایینتر از روز ۳ | منفی یک |
| روز ۵ | پایینتر از روز ۴ | منفی دو |
| روز ۶ | پایینتر از روز ۵ | منفی سه |
| روز ۷ | بدون تغییر | صفر |
| روز ۸ | بالاتر از روز ۷ | مثبت یک |
مقدار خام شمارنده محدوده ثابتی ندارد و در روندهای طولانی ممکن است به اعداد بزرگ مثبت یا منفی برسد. برای اینکه با دو جزء دیگر قابلمقایسه شود، RSI با دوره دو روی سری همین شمارنده اعمال میشود و خروجی را به بازه صفر تا ۱۰۰ محدود میکند. در نتیجه هرچه صعود یا نزول پیاپی طولانیتر شود، این جزء از آراسآی کانرز به لبههای مقیاس نزدیکتر میشود.
رتبه درصدی تغییر قیمت
جزء سوم بزرگی حرکت امروز را میسنجد. ابتدا نرخ تغییر (Rate of Change) یکروزه، یعنی درصد تغییر قیمت پایانی امروز نسبت به قیمت پایانی دوره قبل، محاسبه میشود. سپس رتبه درصدی این عدد در میان تغییرات ۱۰۰ دوره گذشته تعیین میشود تا مشخص شود چند درصد از آن ۱۰۰ تغییر قبلی، کوچکتر از تغییر امروز بودهاند.
برای روشن شدن موضوع، مثالی کاملا فرضی را در نظر بگیرید. قیمت پایانی سهمی در دوره جاری ۲ درصد نسبت به قیمت پایانی دوره قبل بالا رفته و از ۱۰۰ تغییر یکروزه گذشته، ۹۲ تغییر کوچکتر از ۲ درصد بودهاند. رتبه درصدی در این حالت ۹۲ است، یعنی رشد امروز از ۹۲ درصد تغییرات ۱۰۰ دوره اخیر بزرگتر بوده است.
در جهت مقابل، افتی که از تقریبا همه تغییرات قبلی منفیتر باشد، رتبهای نزدیک صفر میگیرد. مزیت این جزء در آراسآی کانرز آن است که بزرگی حرکت را با معیار رفتار گذشته همان دارایی میسنجد؛ بنابراین ۲ درصد رشد در سهمی کمنوسان رتبه بالاتری از همان ۲ درصد در دارایی پرنوسان میگیرد.
نحوه استفاده و پیادهسازی Connors RSI در فراز
- چارت نماد مورد نظر خود را در فراز باز کنید و تایمفریم معاملاتی خود را انتخاب کنید.
- بخش اندیکاتورها را باز کنید و عبارت Connors RSI را جستجو کنید.
- اندیکاتور را به چارت اضافه کنید تا در پنجرهای جداگانه زیر نمودار قیمت نمایش داده شود.
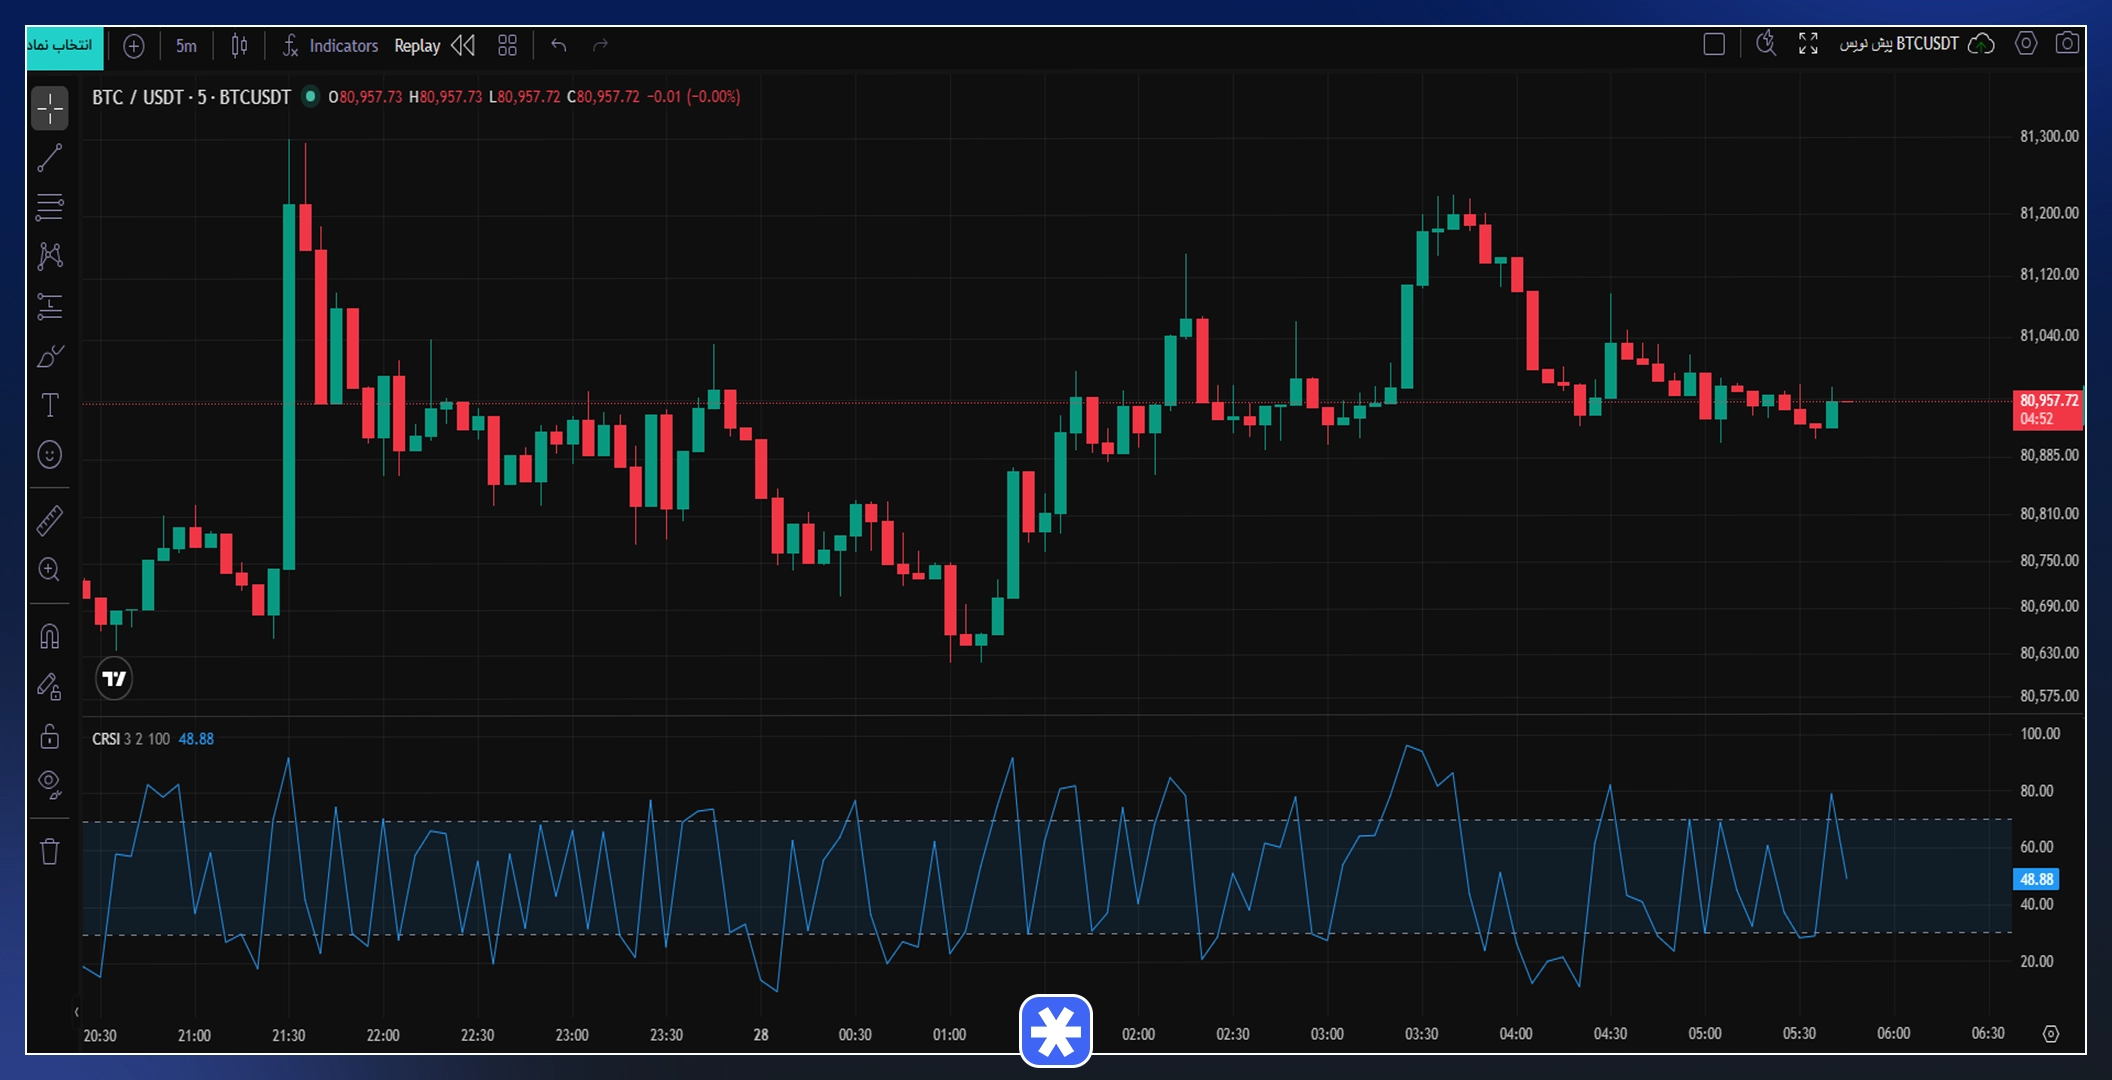
- تنظیمات اندیکاتور را باز کنید و مطمئن شوید پارامترها روی ۳، ۲ و ۱۰۰ قرار دارند.
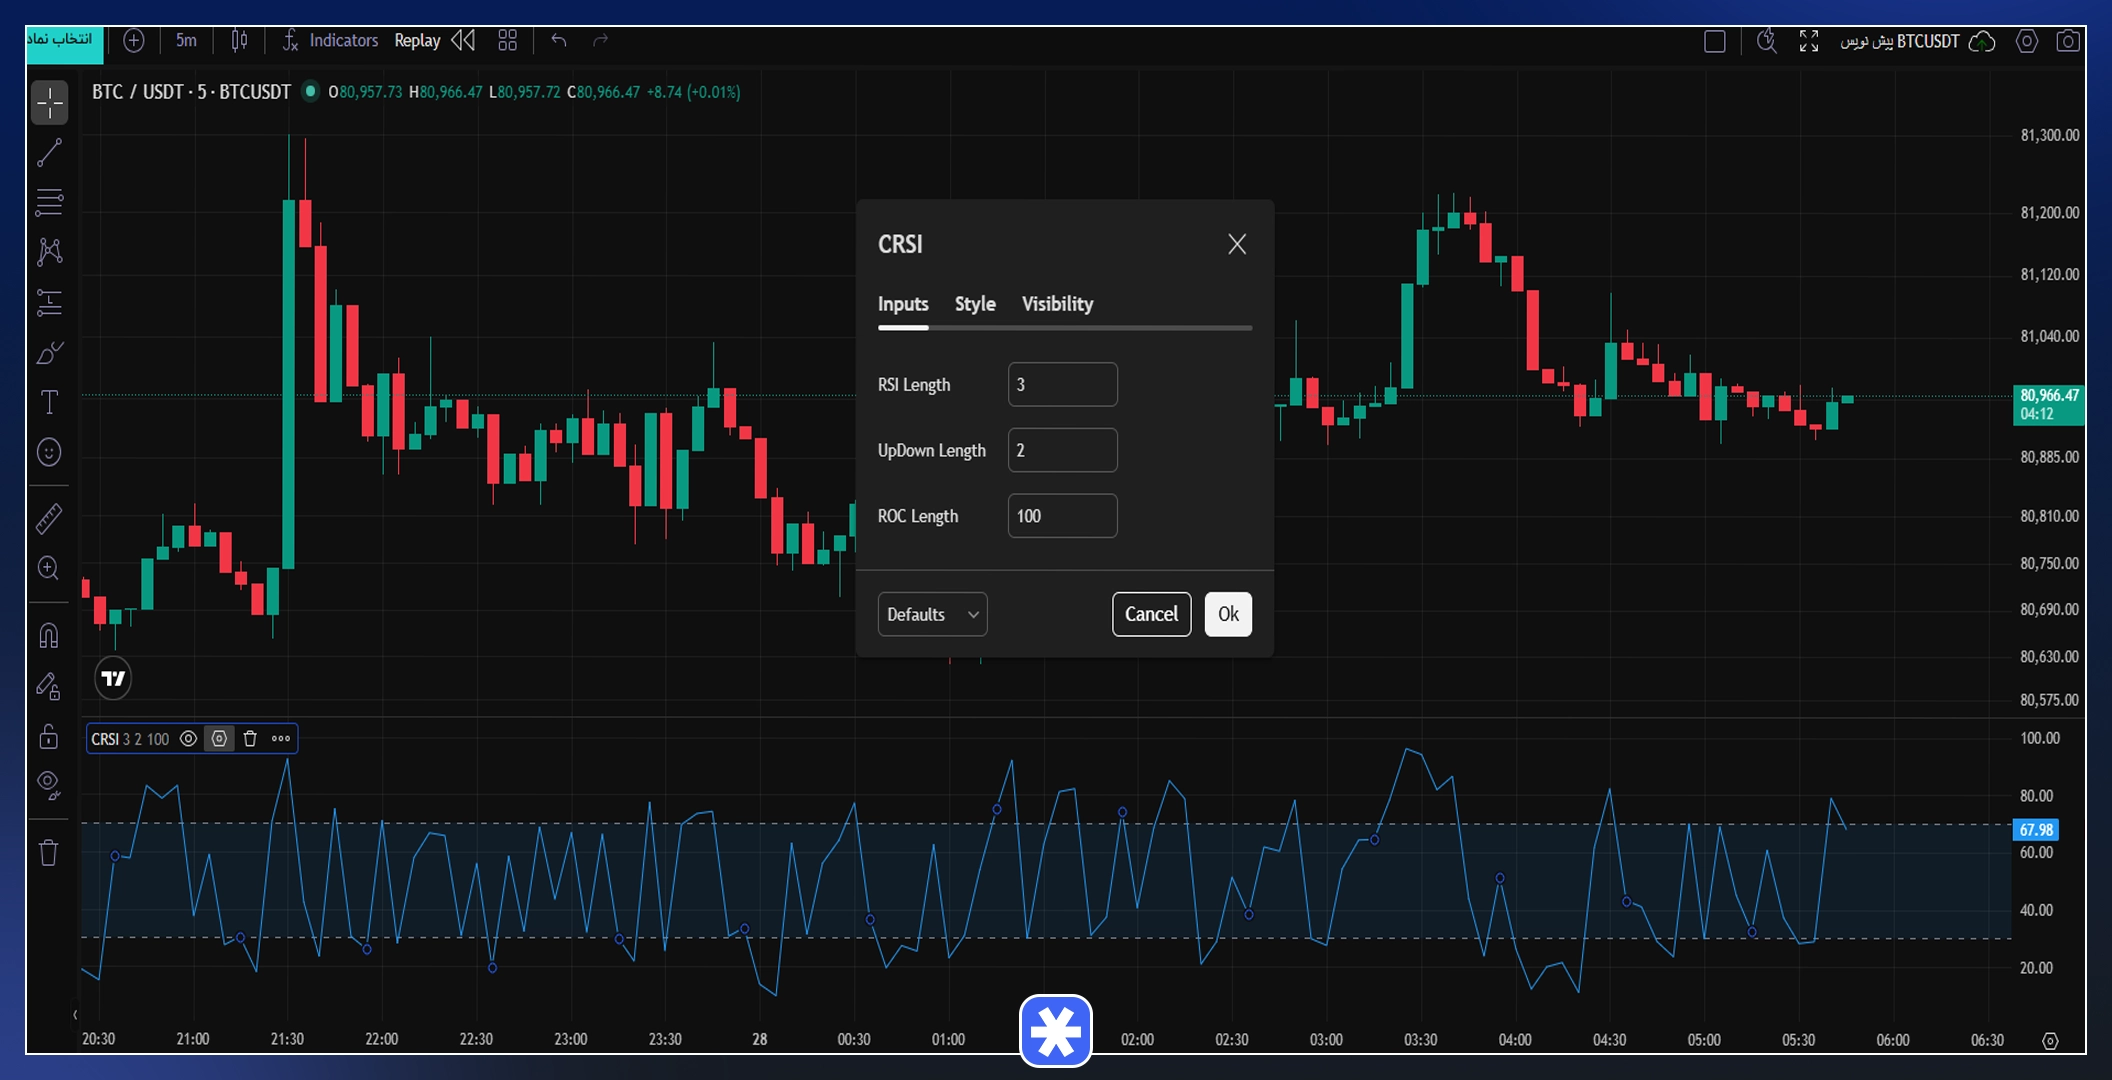
- خطوط افقی بالا و پایین را روی ۹۰ و ۱۰ تنظیم کنید و برای نمادهای پرنوسان ۹۵ و ۵ را در نظر بگیرید.
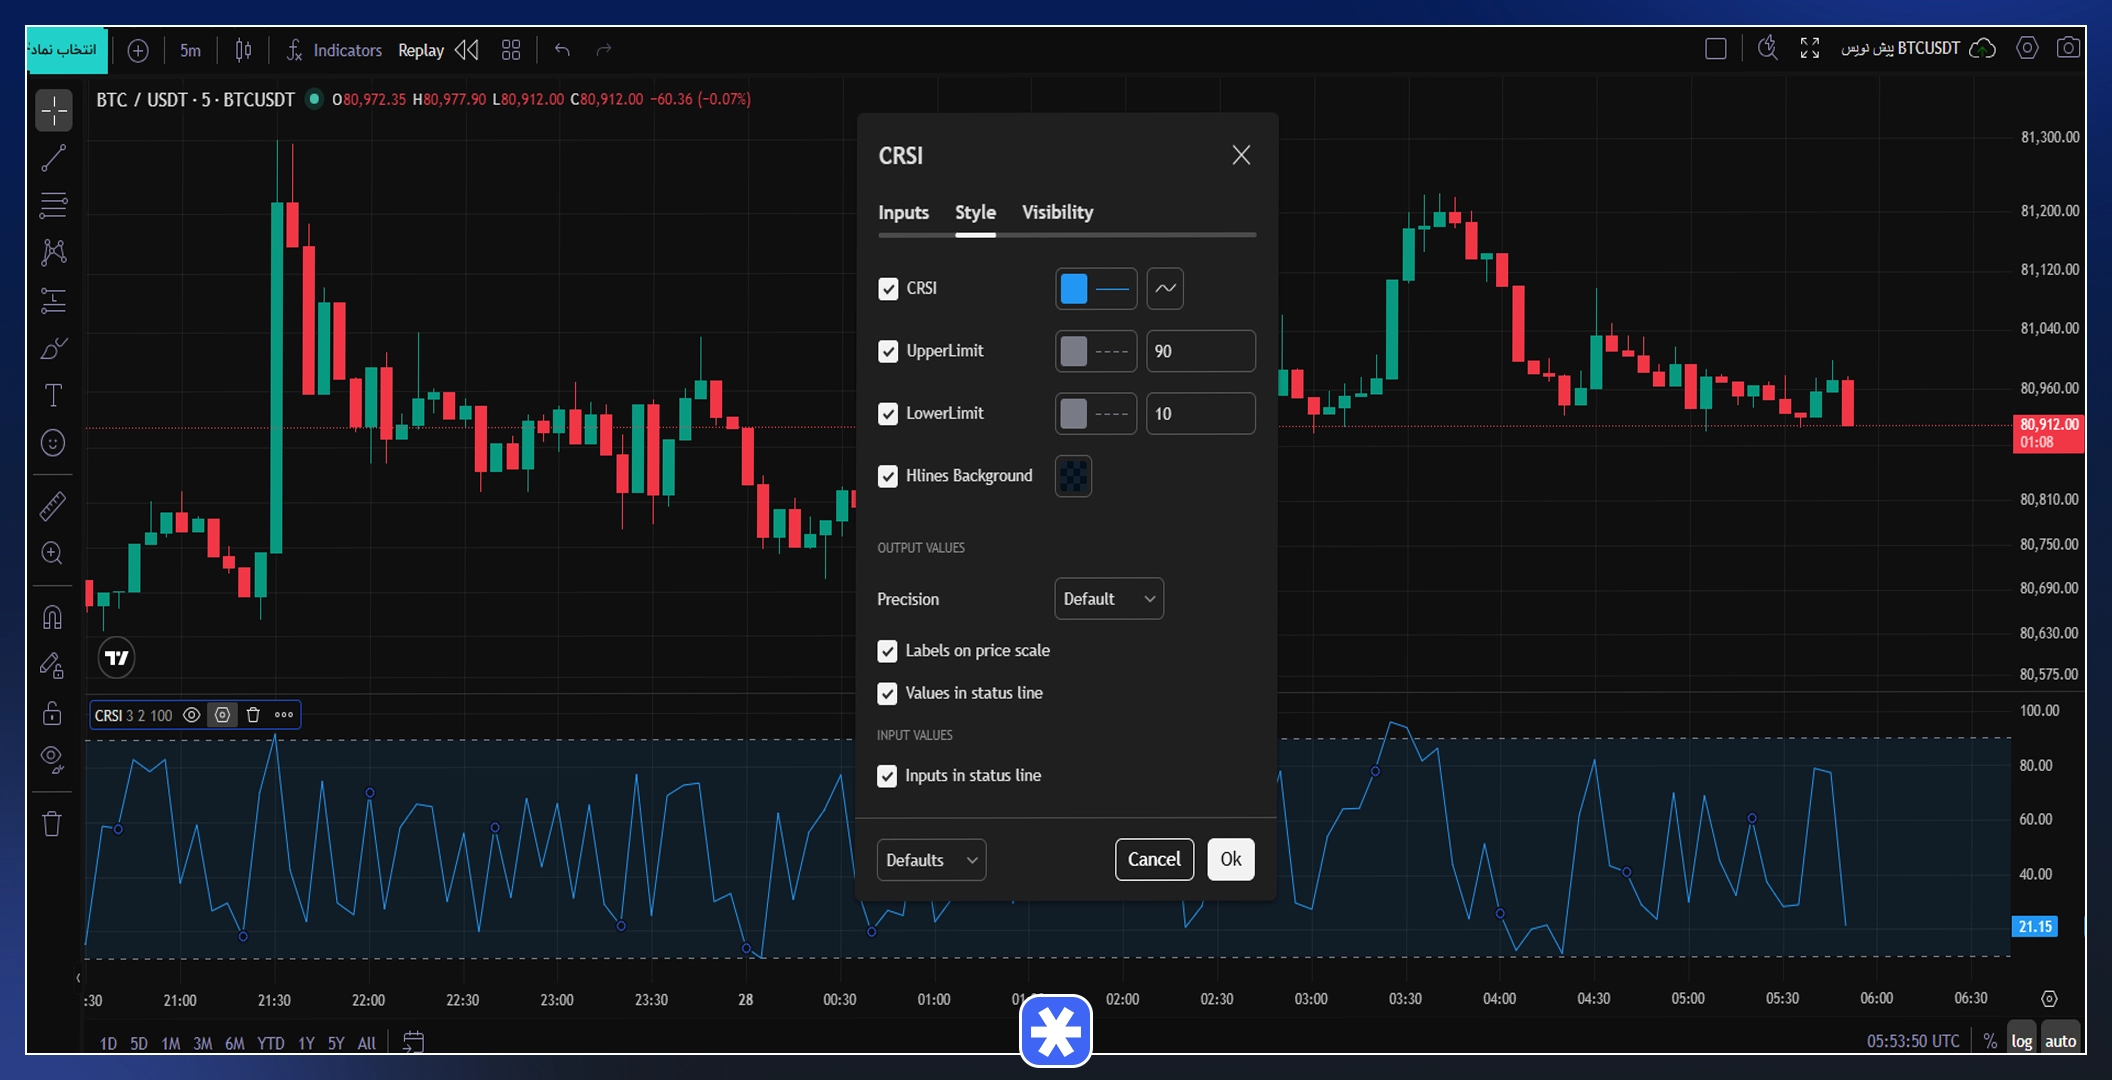
- برای معامله در جهت روند، میانگین متحرک ۲۰۰ روزه را هم روی نمودار قیمت در تایمفریم روزانه اضافه کنید.
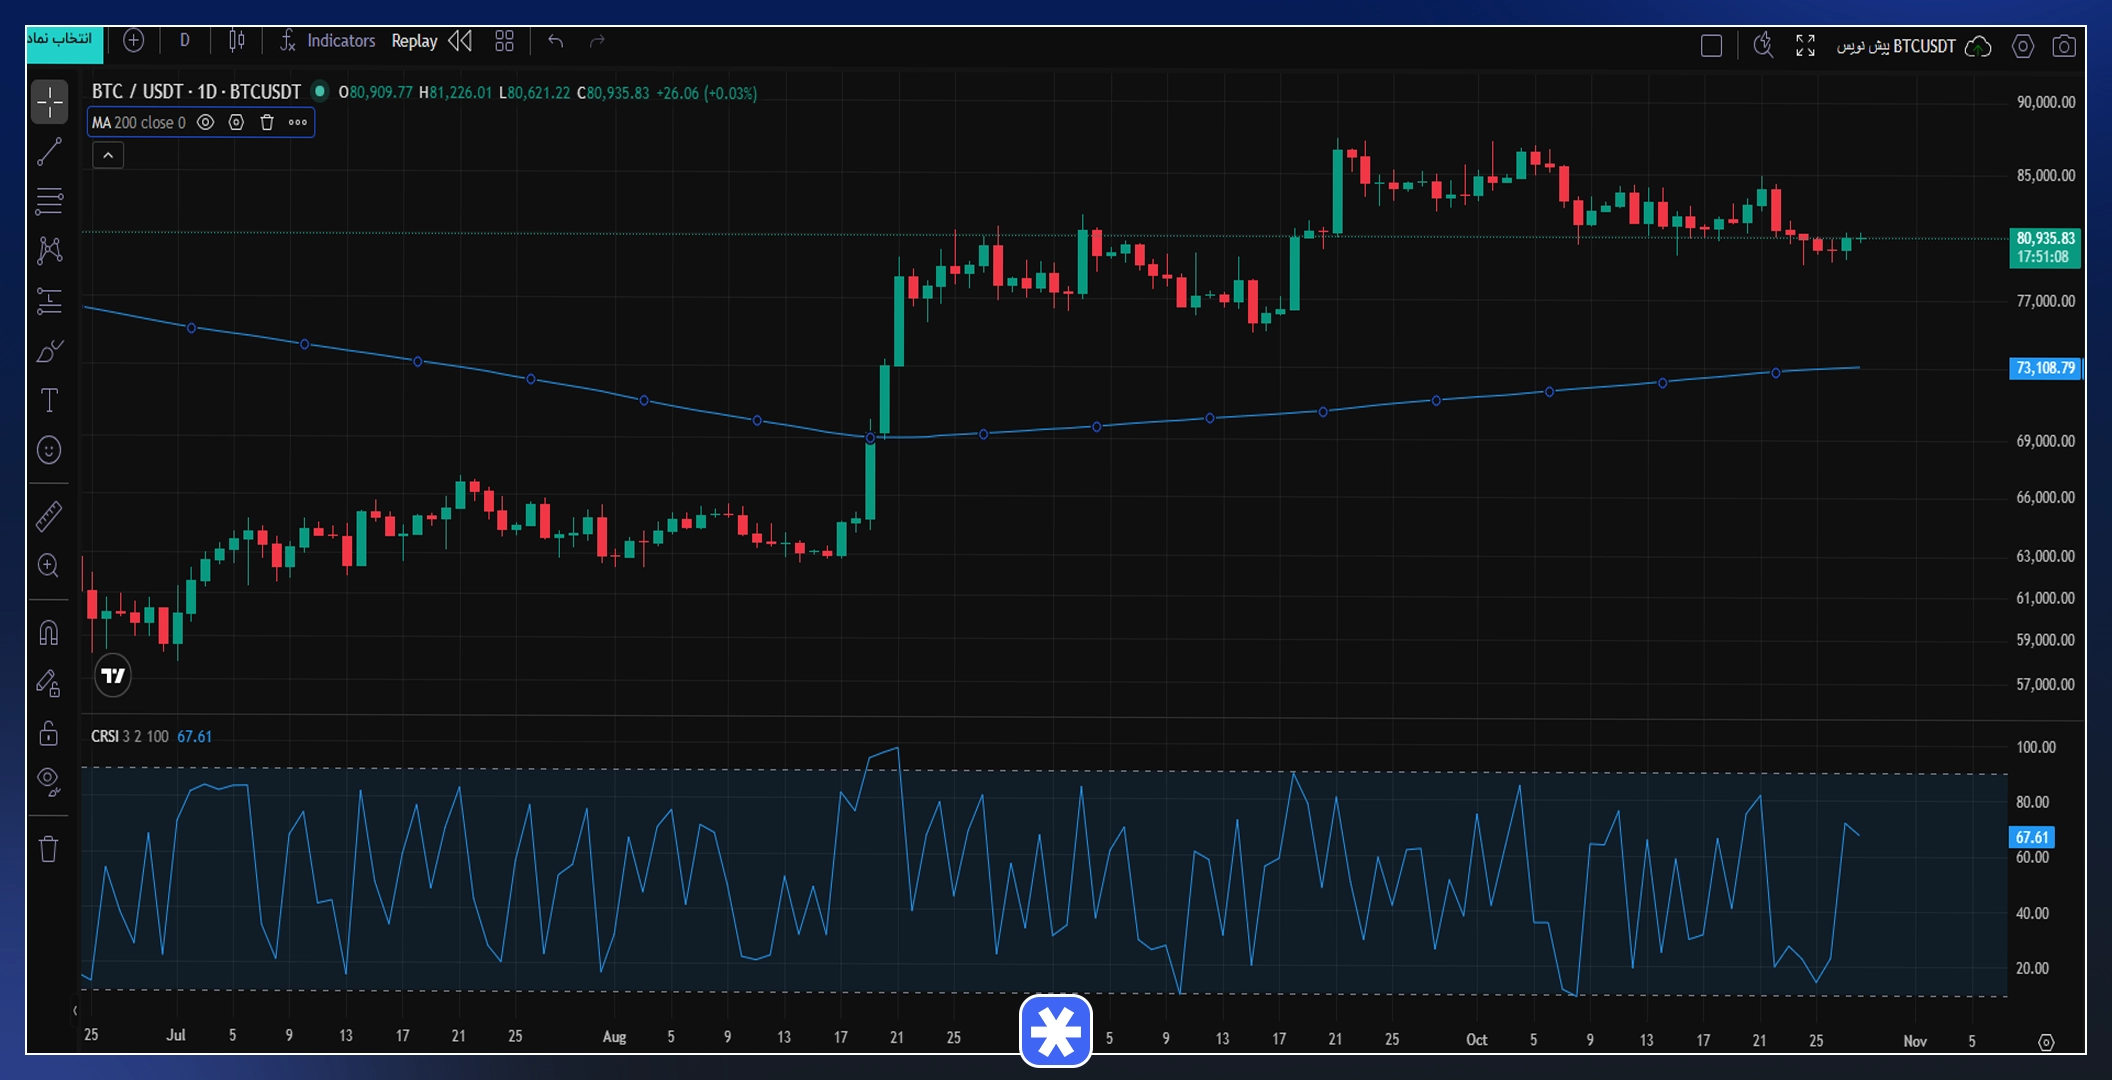
CRSI فقط مختص به فراز نیست و در پلتفرمهای دیگری مانند StockCharts و NinjaTrader ۸ هم در دسترس است. در هر پلتفرم، پیش از استفاده پارامترها و خطوط پیشفرض را با تنظیمات بالا مقایسه کنید، چون مقادیر پیشفرض همه پلتفرمها یکسان نیست.
فرمول و نحوه محاسبه Connors RSI
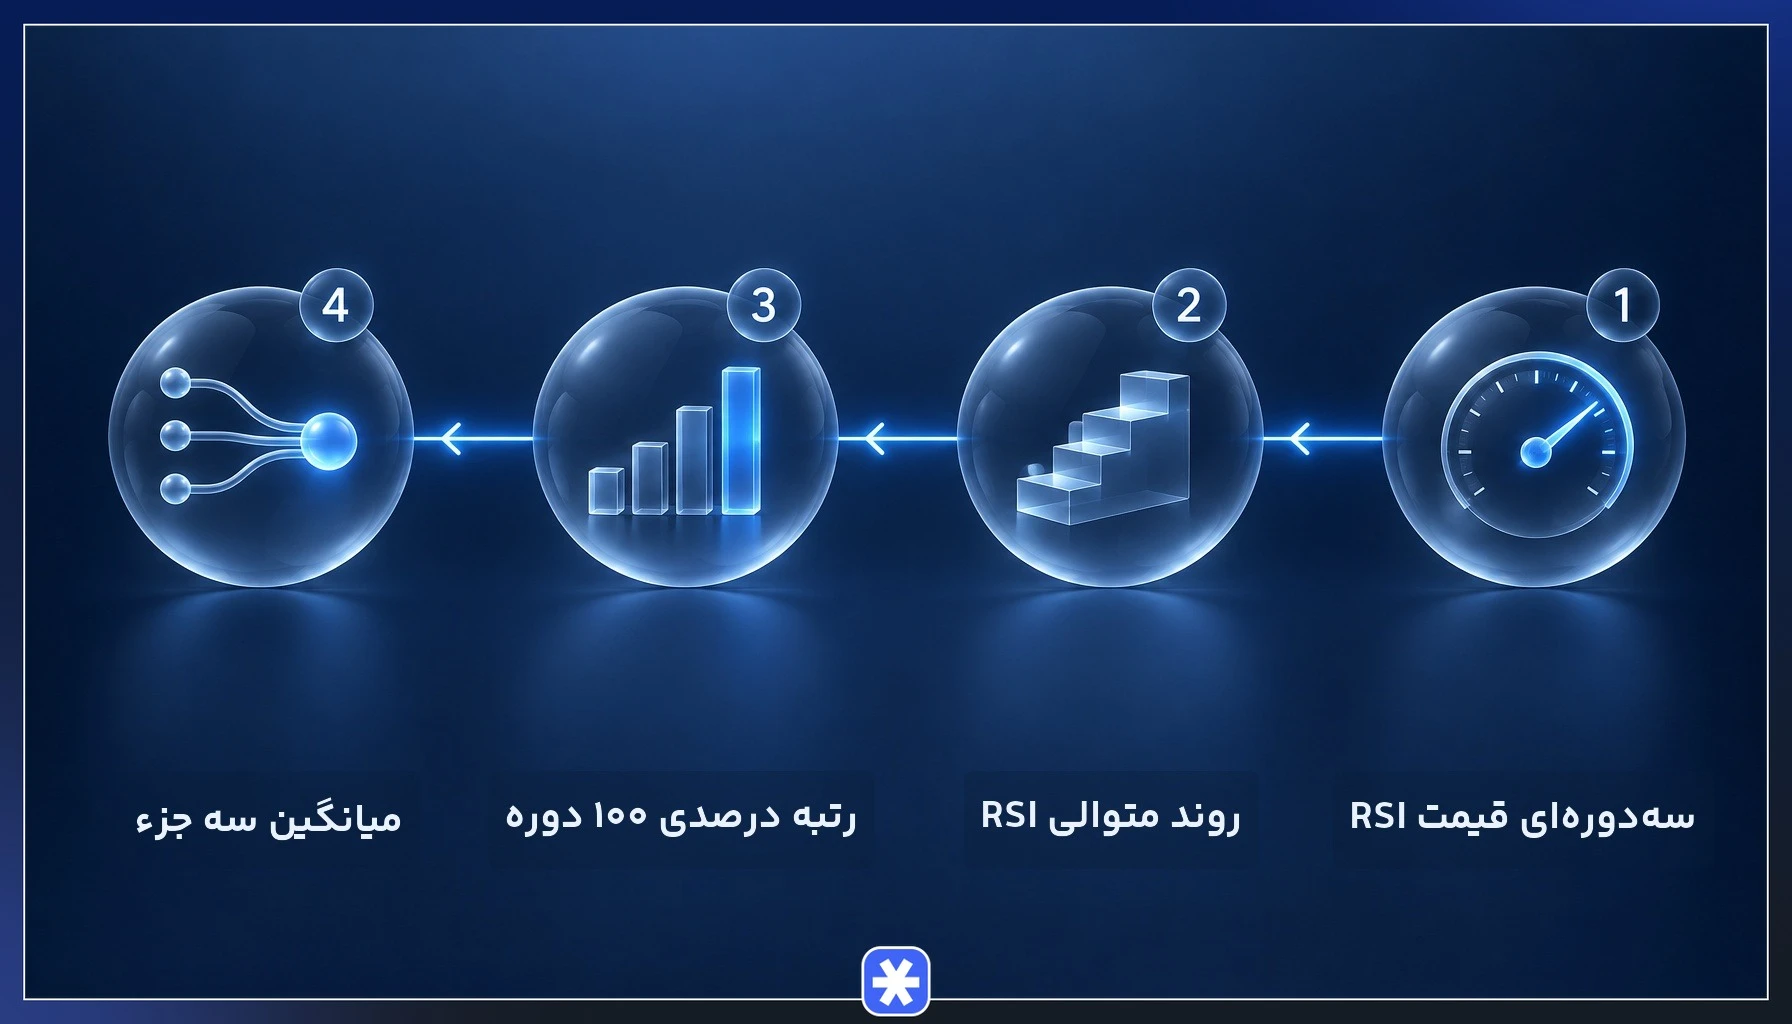
مقدار نهایی آراسآی کانرز از میانگین ساده سه جزء به دست میآید. به بیان دیگر، RSI سهدورهای قیمت، RSI دودورهای شمارنده روند متوالی و رتبه درصدی ۱۰۰ دورهای نرخ تغییر با هم جمع و حاصل بر سه تقسیم میشود. محاسبه در هر دوره به ترتیب زیر انجام میشود:
- RSI با دوره سه روی قیمتهای پایانی محاسبه میشود.
- شمارنده روند متوالی بهروز و RSI با دوره دو روی آن اعمال میشود.
- نرخ تغییر یکروزه محاسبه و رتبه درصدی آن در ۱۰۰ دوره گذشته تعیین میشود.
- سه عدد بهدستآمده جمع و بر سه تقسیم میشوند.
برای مثال فرضی، اگر سه جزء بهترتیب ۱۲، شش و نه باشند، حاصل (۱۲ + ۶ + ۹) ÷ ۳ برابر با نه است. در این مثال جزء اول بالاتر از ۱۰ مانده، اما میانگین زیر ۱۰ قرار گرفته است. اگر برای هر جزء شرط جداگانه «کمتر از ۱۰» تعیین میشد، این سیگنال رد میشد؛ در CRSI ضعف خفیف یک جزء با قدرت دو جزء دیگر جبران شده است. لری کانرز همین مزیت را اینگونه توضیح میدهد:
وقتی برای تولید سیگنال ورود یا خروج از چند اندیکاتور استفاده میکنیم، معمولا برای هر کدام مقدار هدفی تعیین میکنیم. سیگنال فقط زمانی معتبر شناخته میشود که همه اندیکاتورها از مقدار هدف عبور کنند. با این حال، ConnorsRSI با استفاده از میانگین سه اندیکاتور سازنده، اثری ترکیبی ایجاد میکند که به مقدار قوی یک اندیکاتور اجازه میدهد مقدار کمی ضعیفتر جزء دیگر را جبران کند.
منبع: Larry Connors
تنظیمات پیشفرض پارامترهای Connors RSI
تنظیمات استاندارد آراسآی کانرز سه پارامتر دارد که در جدول زیر آمده است. این اعداد همان ترکیبی است که سازندگان اندیکاتور پیشنهاد کردهاند و بیشتر پلتفرمها نیز بهصورت پیشفرض از آن استفاده میکنند.
| پارامتر | مقدار پیشفرض | نقش در محاسبه |
|---|---|---|
| دوره RSI قیمت | ۳ | سنجش مومنتوم کوتاهمدت قیمت پایانی |
| دوره RSI شمارنده روند متوالی | ۲ | تبدیل طول صعود یا نزول پیاپی به مقیاس صفر تا ۱۰۰ |
| دوره رتبه درصدی | ۱۰۰ | تعداد دورههای گذشته برای مقایسه نرخ تغییر امروز |
هر سه پارامتر قابل تغییرند. افزایش دورهها خط CRSI را هموارتر و سیگنالها را کمتر میکند و کاهش آنها حساسیت را بالا میبرد؛ هر تغییری را بهتر است پیش از استفاده روی دادههای گذشته همان نماد آزمایش کنید. نکته دیگر به خطوط افقی مربوط است. برخی پلتفرمها مانند TrendSpider خطوط پیشفرض را روی ۷۰ و ۳۰ گذاشتهاند که با سطوح توصیهشده Connors در بخش بعد فرق دارد، پس پس از افزودن اندیکاتور این خطوط را بررسی و اصلاح کنید.
سطوح اشباع خرید و اشباع فروش در Connors RSI
سطوح استاندارد آراسآی کانرز عدد ۹۰ برای اشباع خرید و عدد ۱۰ برای اشباع فروش است. وقتی خط اندیکاتور بالای ۹۰ میرود، قیمت در کوتاهمدت بیش از حد معمول بالا کشیده شده و وقتی زیر ۱۰ میآید، فشار فروش به سطحی غیرعادی رسیده است.
دلیل افراطیتر بودن این سطوح نسبت به ۷۰ و ۳۰ در RSI کلاسیک، دورههای بسیار کوتاه اجزای CRSI است. RSI سهدورهای و RSI دودورهای روند متوالی با چند بستهشدن همجهت بهراحتی به لبههای مقیاس میرسند؛ در نتیجه اگر همان ۷۰ و ۳۰ ملاک باشد، اندیکاتور مدام وارد ناحیه اشباع میشود و بخش زیادی از سیگنالها ارزش تفکیک خود را از دست میدهند.
رسیدن به ۹۰ یا ۱۰ نقطه شروع بررسی است و بهتنهایی سیگنال قطعی معامله به شمار نمیآید. قیمت ممکن است چند دوره در ناحیه اشباع بماند و حرکت خود را ادامه دهد، بهویژه وقتی روند قوی در جریان است؛ به همین دلیل معاملهگران این سطوح را در کنار فیلترهایی که در بخشهای بعد میآید به کار میبرند.
آستانههای ۹۵ و ۵ برای ارزهای دیجیتال و داراییهای پرنوسان
در داراییهایی با نوسان روزانه بالا، تغییرات بزرگ و صعود یا نزولهای پیاپی بخشی از رفتار عادی بازار است. در چنین نمادهایی آراسآی کانرز بارها به ۹۰ یا ۱۰ میرسد، در حالی که قیمت هنوز آماده بازگشت نیست. نتیجه، ورود زودهنگام است؛ معاملهگر در ابتدای حرکت نزولی خرید میکند و پس از آن، افت بیشتری را تجربه میکند.
به همین دلیل برخی معاملهگران در نمادهای پرنوسانی مانند بیتکوین و اتریوم آستانهها را به ۹۵ برای اشباع خرید و ۵ برای اشباع فروش جابهجا میکنند. این تغییر تعداد سیگنالها را کم میکند و فقط کشیدگیهایی را نگه میدارد که حتی با معیار رفتار پرنوسان آن دارایی هم غیرعادی هستند.
هزینه این تنظیم، از دست دادن برخی بازگشتهای کمعمقتر است. انتخاب میان ۹۰/۱۰ و ۹۵/۵ به نوسان واقعی نمادی بستگی دارد که معامله میکنید؛ بهتر است هر دو را روی دادههای گذشته همان نماد مقایسه کنید و سپس تصمیم بگیرید.
استراتژیهای معامله و سیگنالگیری با CRSI
سیگنال پایه CRSI بر منطق بازگشت به میانگین بنا شده است. عبور خط اندیکاتور به زیر سطح اشباع فروش، زمینه بررسی خرید را فراهم میکند، چون قیمت در کوتاهمدت بیش از حد افت کرده است. عبور به بالای سطح اشباع خرید هم زمینه خروج از موقعیت خرید یا بررسی فروش است.
این اندیکاتور برای معاملات کوتاهمدت بازگشتی طراحی شده و افق نگهداری موقعیت در آن معمولا چند دوره است. آراسآی کانرز برای دنبال کردن روندهای طولانی یا پیشبینی سقف و کفهای اصلی بازار ساخته نشده و هیچ قاعدهای در آن سود را تضمین نمیکند؛ مدیریت ریسک و تعیین حد ضرر برای هر معامله همچنان ضروری است.
- ورود خرید: عبور CRSI به زیر ۱۰ (یا ۵ در داراییهای پرنوسان) و بررسی شرایط برای خرید.
- خروج یا فروش: عبور به بالای ۹۰ (یا ۹۵) و بررسی بستن موقعیت خرید یا ورود فروش.
- واگرایی: مقایسه سقفها و کفهای قیمت با سقفها و کفهای اندیکاتور برای تشخیص ضعیف شدن مومنتوم.
درباره مورد آخر، منطق واگرایی مثبت و منفی در CRSI هم برقرار است؛ برای مثال، وقتی قیمت کف پایینتری میسازد ولی اندیکاتور کف بالاتری ثبت میکند، فشار فروش رو به کاهش است. با توجه به سرعت بالای این اندیکاتور، واگرایی را بیشتر بهعنوان نشانه تکمیلی در نظر بگیرید.
ترکیب Connors RSI با میانگین متحرک ۲۰۰ روزه برای معامله در جهت روند
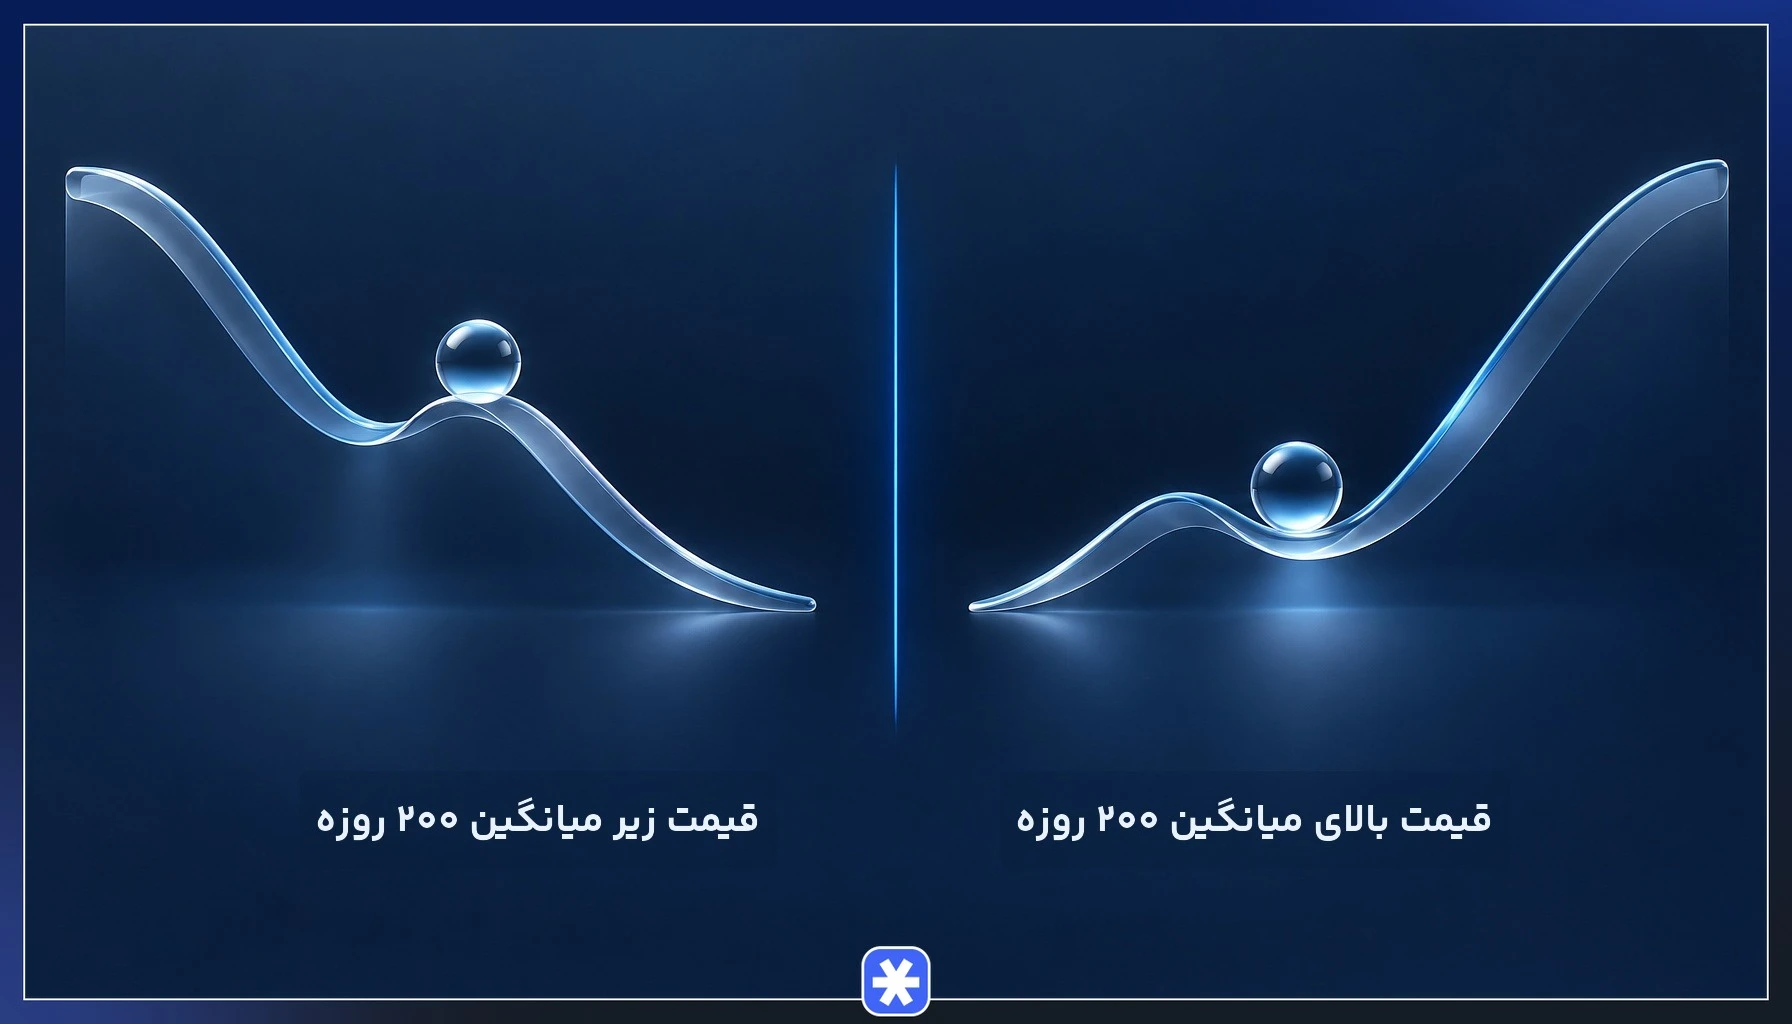
بزرگترین ضعف هر نوساننمای بازگشتی، سیگنال گرفتن در خلاف جهت روند قوی است. برای کاهش این ضعف، آراسآی کانرز را میتوان با میانگین متحرک ۲۰۰ روزه ترکیب کرد. موقعیت قیمت نسبت به این میانگین، جهت روند بلندمدت را مشخص میکند و CRSI فقط برای زمانبندی ورود در همان جهت به کار میرود.
- سناریوی صعودی: وقتی قیمت بالای میانگین متحرک ۲۰۰ روزه است، فقط عبور CRSI به زیر ۱۰ سیگنال خرید شمرده میشود. در این حالت اشباع فروش، اصلاح موقت در دل روند صعودی تلقی میشود و سیگنالهای اشباع خرید برای ورود فروش نادیده گرفته میشوند.
- سناریوی نزولی: وقتی قیمت زیر میانگین متحرک ۲۰۰ روزه است، فقط عبور CRSI به بالای ۹۰ سیگنال فروش شمرده میشود. در این حالت اشباع خرید، رشد موقت در دل روند نزولی تلقی میشود و سیگنالهای اشباع فروش برای خرید کنار گذاشته میشوند.
این قاعده تعداد معاملات را کاهش میدهد، اما معاملات باقیمانده همجهت با روند اصلی بازار هستند. با این حال میانگین ۲۰۰ روزه نیز ابزاری کند است و در بازارهای بدون روند یا نزدیک نقاط تغییر روند ممکن است سیگنال گمراهکننده بدهد.
روشهای فیلتر کردن سیگنالهای خطا در Connors RSI
هیچ اندیکاتوری بدون سیگنال خطا نیست و CRSI هم بهخاطر حساسیت بالا گاهی وارد ناحیه اشباع میشود بدون اینکه بازگشتی در پی داشته باشد. ترکیب چند فیلتر زیر کیفیت سیگنالها را بهتر میکند، هرچند ریسک معامله را از بین نمیبرد:
- فیلتر روند: سیگنالها را فقط در جهت میانگین متحرک ۲۰۰ روزه بپذیرید، طبق قاعدهای که در بخش قبل توضیح داده شد.
- تایید با حجم: بررسی کنید آیا رسیدن به ناحیه اشباع با تغییر محسوس در حجم معاملات همراه بوده است؛ تحلیل حجم معاملات کمک میکند تخلیه فشار فروش یا خرید را بهتر تشخیص دهید.
- تایید با اندیکاتور دیگر: سیگنال را با ابزاری از خانواده متفاوت، مثل سطوح حمایت و مقاومت یا اندیکاتورهای روند، مقایسه کنید تا دو منبع مستقل همجهت باشند.
- تنظیم آستانه: در نمادهای پرنوسان از سطوح ۹۵ و ۵ استفاده کنید تا ورودهای زودهنگام کمتر شوند.
- صبر برای بازگشت: بهجای ورود در لحظه رسیدن به ناحیه افراطی، منتظر بمانید تا خط اندیکاتور دوباره از سطح ۱۰ به بالا یا از سطح ۹۰ به پایین برگردد.
هر فیلتر تازه تعداد سیگنالها را کاهش میدهد و ممکن است برخی فرصتهای واقعی را هم حذف کند. تعادل میان تعداد و کیفیت سیگنال را با آزمایش روی دادههای گذشته هر نماد پیدا کنید.
تفاوت Connors RSI با RSI کلاسیک و Stochastic RSI
هر سه اندیکاتور در خانواده نوساننماهای مومنتوم قرار میگیرند، اما ساختار و کاربرد آنها متفاوت است. جدول زیر مهمترین تفاوتهای آراسآی کانرز، RSI کلاسیک و استوکاستیک RSI را نشان میدهد.
| معیار | آراسآی کانرز | RSI کلاسیک | استوکاستیک RSI |
|---|---|---|---|
| سازنده | لری کانرز و تیم تحقیقاتی کانرز | ولز وایلدر | توسعهدهندگانی مستقل از دو اندیکاتور دیگر |
| دوره پیشفرض | ۳، ۲ و ۱۰۰ | ۱۴ | بسته به پلتفرم متفاوت |
| اجزا | RSI قیمت، RSI روند متوالی و رتبه درصدی نرخ تغییر | نسبت میانگین سودها به زیانهای دوره | فرمول استوکاستیک اعمالشده روی مقادیر RSI |
| سطوح اشباع | ۹۰ و ۱۰ | ۷۰ و ۳۰ | ناحیههای افراطی بالا و پایین، با مقادیر متفاوت در پلتفرمها |
| سرعت واکنش | سریع، با میانگینگیری از سه سنجه | کندتر | بسیار سریع و پرنوسان |
| کاربرد اصلی | شناسایی بازگشتهای کوتاهمدت | سنجش کلی مومنتوم و واگرایی | تشخیص اشباع در مقادیر RSI |
تفاوت اصلی CRSI با استوکاستیک RSI در منبع اطلاعات است. استوکاستیک RSI فقط موقعیت RSI را در بازه اخیر خود میسنجد، در حالی که CRSI دو داده تازه یعنی طول صعود یا نزول پیاپی و بزرگی نسبی تغییر قیمت را به محاسبه اضافه میکند.
Connors RSI؛ ابزاری برای شناسایی بازگشتهای کوتاهمدت در چارچوب روند اصلی
آراسآی کانرز با میانگینگیری از مومنتوم سهدورهای قیمت، طول صعود یا نزول پیاپی و رتبه درصدی تغییر قیمت، تصویر کاملتری از کشیدگی کوتاهمدت بازار میسازد. هدف این ترکیب آن است که کشیدگیهای کوتاهمدت زودتر از RSI کلاسیک دیده شوند و نیازی به همزمان برقرار بودن سه شرط جداگانه نباشد. با این حال، این ترکیب سیگنال خطا را حذف نمیکند و اعتبار آن را باید در هر نماد با آزمایش روی دادههای گذشته سنجید.
بهترین نتیجه از CRSI زمانی به دست میآید که سیگنالهای آن در جهت روند اصلی و با فیلتر میانگین متحرک ۲۰۰ روزه پذیرفته شوند و آستانهها متناسب با نوسان هر دارایی، میان ۹۰/۱۰ و ۹۵/۵، تنظیم شوند. در کنار اینها، مدیریت ریسک و آزمایش تنظیمات روی دادههای گذشته، بخش جدانشدنی هر استفاده عملی از این اندیکاتور است.
سوالات متداول
۱. تنظیمات پیشفرض اندیکاتور Connors RSI چیست؟
۲. سطوح اشباع خرید و اشباع فروش در اندیکاتور Connors RSI چقدر است؟
۳. آیا Connors RSI برای تایمفریمهای بلندمدت هم مناسب است؟
۴. آیا میتوان از واگرایی در اندیکاتور CRSI برای پیشبینی بازگشت روند استفاده کرد؟
من انیس مسکینی هستم و به عنوان مدیر محتوای وبسایت فراز فعالیت میکنم. بیش از هفت سال است که به عنوان تریدر و تحلیلگر در بازارهای مالی حضور دارم و تمرکز اصلی من روی رصد دقیق مارکت، شکار فرصتهای معاملاتی و تحلیل سناریوهای اقتصادی است. هدف من این است که پیچیدهترین مفاهیم بازار را به محتوایی ارزشمند و کاربردی تبدیل کنم تا مخاطبان بتوانند با اتکا به دانش که بهترین اهرم در سرمایهگذاری است، تصمیمات دقیقتری بگیرند؛ چرا که باور دارم یک محتوای عالی دقیقا مانند یک ترید موفق، باید در بهترین زمان ممکن بالاترین بازدهی را ایجاد کند. در کنار تحلیل و مدیریت محتوا، شیفتهی ایدهپردازی خلاقانه و کشف زوایای پنهان و کمتر دیدهشدهی بازارهای مالی هستم.