استراتژی پراپ تریدینگ؛ چگونه چالش پراپ را پاس کنیم؟
آموزش تحلیل و ترید
بسیاری از حسابهای چالش پراپ فقط به خاطر تحلیل ضعیف از دست نمیروند. گاهی حسابی که تحلیل قابلقبولی داشته است، در یک روز بد، با حجم بزرگ یا چند معاملهی احساسی به سقف ضرر میرسد. اگر میخواهید بدانید چطور میتوان این شکست را به احتمال کمتری تبدیل کرد، این مطلب دقیقا روی همین نقطه تمرکز دارد. در این مقاله یک استراتژی پراپ تریدینگ مکانیکی را از صفر میسازیم. از ریسک ثابت و محاسبه فاصله تا حد ضرر روزانه شروع میکنیم، حد ضرر روزانه شخصی و فیلتر نوسان ATR را توضیح میدهیم، سه سبک رایج معاملاتی را مقایسه میکنیم و در پایان چکلیست فاز اول و دوم و روش ارزیابی سیستم با بکتست و ژورنال را مرور میکنیم. هیچ استراتژی قبولی را تضمین نمیکند، اما سیستمی منضبط احتمال اشتباهات پرهزینه را بهطور محسوس کم میکند.
استراتژی مکانیکی برای موفقیت در چالشهای پراپ تریدینگ چیست؟
استراتژی مکانیکی مجموعهای از قوانین ثابت و از پیش نوشتهشده است که مشخص میکند کی وارد معامله شوید، کی خارج شوید، با چه حجمی معامله کنید و چه زمانی دست از معامله بکشید. در این روش هر تصمیم به شرطهایی گره خورده که پاسخ آنها بله یا خیر است و جای حدس، امید یا ترس را در لحظه اجرا میگیرد. اگر هنوز با مدل کاری شرکتهای تامین سرمایه آشنا نیستید، پیش از ادامه سری به مطلب پراپ تریدینگ چیست بزنید.
چالش پراپ مرحله ارزیابی است که در آن باید به هدف سود مشخصی برسید، بدون آنکه از سقف ضرر روزانه و حداکثر افت کل عبور کنید؛ در بسیاری از پلنها حداقل تعداد روز معاملاتی و بازه زمانی محدود هم اضافه میشود.
قوانین چالش پراپ مکانیکیاند و با یک تخطی، حساب بسته میشود. به همین دلیل منطقی است که استراتژی پراپ تریدینگ هم به همان اندازه دقیق و قابلپیشبینی باشد. هدف اصلی در پاس کردن چالش پراپ، بیشترین سود ممکن نیست؛ هدف رسیدن به تارگت در حالی است که حساب در تمام مسیر بالاتر از خطوط قرمز بماند.
چرا استراتژیهای مکانیکی مبتنی بر قانون بهترین گزینه برای چالش پراپ هستند؟
همهی پارامترهای چالش باید همزمان و در بازهی زمانی مشخص رعایت شوند. همین «همزمان» بودن، فرق اصلی استراتژی سودده با استراتژی مناسب چالش را نشان میدهد. سیستمی که در بلندمدت سودده است اما گاهی دورههای افت طولانی و عمیق دارد، ممکن است پیش از آنکه مزیت آن خود را نشان دهد، حساب را به سقف ضرر برساند.
بهترین استراتژی برای پاس کردن چالش پراپ تریدینگ سیستمی است که افت آن در بدترین حالت هم کوچکتر از محدودیتهای حساب بماند. استراتژی قانونمحور سه مزیت مشخص برای این هدف دارد:
- حذف تصمیم احساسی: وقتی ورود، خروج و توقف از قبل تعریف شده، فشار نزدیکشدن به تارگت یا سقف ضرر کمتر روی تصمیمها اثر میگذارد؛ برای تقویت این بخش، مطلب مدیریت احساسات در معامله را هم بخوانید.
- قابل تست بودن: قانونی که روشن نوشته شده، روی دادههای گذشته قابل اجراست و میتوان رفتار آن را پیش از خرید چالش سنجید.
- قابل اندازهگیری بودن: ضررهای متوالی، بدترین روز و بیشترین افت را میتوان با عدد سنجید و مستقیم با قوانین چالش پراپ مقایسه کرد.
اصول طراحی یک استراتژی مکانیکی موفق برای پاس کردن چالش پراپ
سیستم مکانیکی زمانی کامل است که برای هر موقعیت معاملاتی پاسخ از پیش نوشتهشده داشته باشد. بهترین جای ثبت این قوانین، برنامه معاملاتی مکتوب است که پیش از شروع چالش نهایی میشود. اجزای ضروری چنین سیستمی اینها هستند:
- بازار و نماد ثابت: فقط یک یا دو نماد که رفتار آنها را میشناسید و تست کردهاید.
- تایمفریم مشخص: یک تایمفریم برای تشخیص جهت و یک تایمفریم برای ورود انتخاب کنید.
- شرط ورود: فهرستی از شرطهای بله/خیر که همه باید برقرار باشند.
- حد ضرر: محل دقیق استاپ بر اساس ساختار قیمت یا نوسان.
- حد سود: تارگت ثابت یا قانون مشخص برای خروج تدریجی.
- حداکثر تعداد معامله روزانه: سقفی که بعد از آن هیچ ورود تازهای مجاز نیست.
- ساعات مجاز معامله: بازه زمانیای که در تست بهترین نتیجه را داشته است.
- قانون توقف: شرطی که معامله آن روز یا آن هفته را متوقف میکند.
سادگی در پاس کردن چالش پراپ یک مزیت است. هرچه تعداد شرطها کمتر و روشنتر باشد، اجرای آن زیر فشار آسانتر است و احتمال تفسیر شخصی کمتر میشود.
استراتژی پراپ تریدینگ باید از ابتدا با قوانین حساب سازگار طراحی شود. اگر شرکت حداقل روز معاملاتی تعیین کرده، اگر نگهداری پوزیشن در آخر هفته محدود است یا معامله در زمان اخبار قید دارد، این محدودیتها باید از روز اول بخشی از قوانین سیستم باشند تا وسط چالش مجبور به تغییر روش نشوید.
مدیریت ریسک مکانیکی: ریسک ثابت و کنترل حد ضرر روزانه
هسته مدیریت ریسک در پراپ، ریسک ثابت در هر معامله است. یعنی پیش از ورود، مبلغی را که در صورت فعال شدن حد ضرر از دست میدهید بهصورت درصدی ثابت از بالانس حساب تعیین میکنید و حجم معامله را بر اساس فاصله استاپ محاسبه میکنید. روش این محاسبه را در مطلب محاسبه حجم پوزیشن و اصول کلی آن را در مدیریت سرمایه در معاملات ببینید.
دو محدودیت اصلی حساب، یعنی Daily Drawdown و Max Drawdown، با هم فرق دارند. حد ضرر روزانه بیشترین زیانی است که در یک روز معاملاتی مجاز است و با شروع روز بعد دوباره محاسبه میشود؛ حداکثر افت کل سقف زیان تجمعی حساب در کل دوره چالش است. روش محاسبه هر دو (بر پایه بالانس یا اکوئیتی، ثابت یا شناور) بین شرکتها یکسان نیست.
در محتوای رایج این حوزه، ریسک ۰٫۲۵ تا ۰٫۵ درصد از بالانس در هر معامله، حد ضرر روزانه چهار تا پنج درصد و حداکثر افت کل هشت تا ۱۰ درصد از بالانس اولیه بهعنوان محدودههای نمونه ذکر میشوند. این اعداد قانون همه شرکتها نیستند و بین پراپفرمها و حتی پلنهای یک شرکت فرق میکنند؛ پیش از خرید، قوانین فعلی همان شرکت را (مثلا در پراپ فرم FTMO) از سایت رسمی آن بررسی کنید.
مثال عددی ریسک ثابت در یک حساب فرضی
فرض کنید حسابی ۱۰ هزار دلاری دارید و شرکت، حد ضرر روزانه را چهار تا پنج درصد و حداکثر افت کل را هشت تا ۱۰ درصد از بالانس اولیه تعیین کرده است. این اعداد کاملا فرضیاند و فقط برای نشاندادن منطق محاسبه انتخاب شدهاند. با این فرض، سقف روزانه ۴۰۰ تا ۵۰۰ دلار و سقف کل ۸۰۰ تا هزار دلار است.
| ریسک هر معامله (از بالانس) | مبلغ ریسک | ضرر متوالی تا سقف روزانه | ضرر متوالی تا سقف کل |
|---|---|---|---|
| ۰٫۲۵ درصد | ۲۵ دلار | ۱۶ تا ۲۰ معامله | ۳۲ تا ۴۰ معامله |
| ۰٫۵ درصد | ۵۰ دلار | هشت تا ۱۰ معامله | ۱۶ تا ۲۰ معامله |
جدول نشان میدهد با ریسک کوچک و ثابت، رسیدن به خط قرمز روزانه به تعداد زیادی ضرر پشتسرهم نیاز دارد. البته این محاسبه اسلیپیج، اسپرد و کمیسیون را در نظر نگرفته است؛ در عمل زیان هر معامله میتواند کمی بیشتر از مبلغ ریسکشده باشد و اگر شرکت حد روزانه را بر پایه اکوئیتی بسنجد، ضرر شناور پوزیشنهای باز هم در آن حساب میشود.
تعریف حد ضرر روزانه شخصی مستقل از حد ضرر روزانه شرکت
حد ضرر روزانه شرکت خط قرمزی است که عبور از آن حساب را میبندد؛ بنابراین معامله تا نزدیکی آن، یعنی بازی روی لبه پرتگاه. اسلیپیج در لحظه حرکت تند بازار، باز شدن اسپرد و وسوسه معامله انتقامی بعد از چند ضرر، میتوانند زیان را چند ده دلار فراتر از برنامه ببرند. حد ضرر روزانه شخصی، توقفی سختگیرانهتر از دراوداون روزانه شرکت است که این حاشیه امن را ایجاد میکند.
برای تعیین آن، عدد ثابتی بهعنوان استاندارد وجود ندارد و باید آن را از دادههای سیستم خود بیرون بکشید. دو روش رایج اینها هستند:
- کسری از سقف شرکت: توقف روزانه را بخشی از حد ضرر روزانه شرکت قرار میدهید، بهطوری که حتی با بدترین اسلیپیج هم فاصله معناداری تا خط قرمز بماند.
- تعداد ضرر متوالی: بعد از تعداد مشخصی ضرر پشتسرهم (که از بدترین روزهای بکتست به دست میآید) معامله آن روز تمام میشود.
این قانون فقط وقتی کار میکند که مکانیکی اجرا شود. پیش از شروع روز، عدد توقف را یادداشت کنید، در صورت امکان هشدار پلتفرم را روی آن تنظیم کنید و بعد از رسیدن به آن پلتفرم را ببندید. نحوه تعیین استاپ در سطح هر معامله را هم در مطلب حد ضرر یا استاپ لاس بخوانید.
قوانین ورود و خروج مکانیکی با فیلترهای نوسانپذیری
در یک استراتژی پراپ تریدینگ مکانیکی، ورود و خروج باید از شرطهایی ساخته شود که هر معاملهگری با دیدن نمودار به همان پاسخ برسد. ترکیب ساختار بازار با فیلتر نوسان، پایهای ساده و قابل تست برای این شرطها فراهم میکند:
- شرط ساختار: آیا قیمت سقفها و کفهای بالاتر (یا پایینتر) ساخته و سطح کلیدی را شکسته است؟ برای تعریف دقیق این مفاهیم، ساختار بازار در پرایس اکشن را ببینید.
- شرط نوسان: آیا اندازه حرکت شکست، نسبت به نوسان عادی بازار معنادار است؟ این کار فیلتر ATR است که در بخش بعد کامل توضیح داده میشود.
- حد ضرر: پشت آخرین سقف یا کف ساختاری، یا با فاصلهای برابر ضریبی از نوسان؛ هر کدام را انتخاب کردید، در همه معاملات ثابت بماند.
- خروج: تارگت ثابت بر اساس نسبت ریسک به ریوارد، یا حد ضرر متحرک با قانون مشخص (مثلا جابهجایی پشت هر کف یا سقف تازه).
اگر حتی یکی از شرطها برقرار نباشد، معاملهای انجام نمیشود. این سختگیری تعداد معاملات را کم میکند، اما کیفیت و قابلتکرار بودن آنها را بالا میبرد.
فیلتر ATR در استراتژیهای شکست؛ جدا کردن نویز از سیگنال واقعی
اندیکاتور ATR میانگین دامنه واقعی چند کندل اخیر را میسنجد. دامنه واقعی هر کندل، بزرگترین مقدار از سه فاصله است که شامل فاصله سقف تا کف، فاصله سقف تا قیمت بستهشدن کندل قبل و فاصله کف تا قیمت بستهشدن کندل قبل میشود. ATR جهت بازار را نشان نمیدهد؛ فقط میگوید بازار بهطور معمول چقدر حرکت میکند. به همین دلیل معیاری مناسب برای تشخیص این است که شکست سطح، حرکتی واقعی است یا نوسان عادی.
سازوکار مکانیکی فیلتر ATR را میتوان اینطور تعریف کرد (ضرایب فقط مثالهای قابل تستاند):
- فیلتر اندازه شکست: شکست فقط وقتی معتبر است که کندل با فاصلهای حداقل برابر کسری از ATR (مثلا ۰٫۲۵ برابر) بالاتر یا پایینتر از سطح بسته شود؛ عبورهای کوچکتر نویز حساب میشوند.
- فاصله حد ضرر: استاپ با فاصله ضریبی از ATR (مثلا ۱٫۵ برابر) از نقطه ورود قرار میگیرد تا با نوسان عادی فعال نشود.
- تنظیم حجم: حجم برابر است با مبلغ ریسک ثابت تقسیم بر حاصلضرب فاصله استاپ در ارزش هر پیپ؛ وقتی ATR بزرگتر میشود، استاپ بازتر و حجم کوچکتر میشود و ریسک دلاری ثابت میماند.
- روزهای کمنوسان: اگر ATR روزانه بسیار پایینتر از میانگین چند هفته اخیر آن باشد، شکستها اغلب ادامهدار نیستند و میتوان طبق قانون از معامله صرفنظر کرد.
- روزهای پرنوسان: اگر استاپ لازم از سقفی که در سیستم تعریف کردهاید بزرگتر شود، معامله رد میشود، نه اینکه استاپ کوچکتر از منطق سیستم گذاشته شود.
اندازه ATR در هر نماد متفاوت است و ضریبی که روی جفتارز یورو به دلار کار میکند لزوما روی نمودار قیمت لحظهای طلا جواب نمیدهد؛ ضرایب را برای هر نماد جداگانه تست کنید. افزودن ATR و علامتگذاری سطحها در تریدینگ ویو ساده است و برای بررسی دستی شکستهای گذشته کافی است.
مثال محاسبه حجم با ATR
فرض کنید ریسک ثابت هر معامله ۵۰ دلار است، ATR تایمفریم ورود روی جفتارز یورو به دلار ۱۰ پیپ است و ارزش هر پیپ برای یک لات استاندارد ۱۰ دلار در نظر گرفته میشود. با ضریب ۱٫۵، فاصله استاپ ۱۵ پیپ میشود و حجم برابر ۵۰ تقسیم بر (۱۵ ضرب در ۱۰) یعنی حدود ۰٫۳۳ لات است؛ زیان در صورت فعال شدن استاپ حدود ۴۹٫۵ دلار خواهد بود. اگر ATR به ۲۰ پیپ برسد، استاپ ۳۰ پیپ و حجم حدود ۰٫۱۶ لات میشود و ریسک دلاری تقریبا ثابت میماند.
استراتژیهای مکانیکی محبوب در چالش پراپ: شکست، دنبال کردن روند و اسکالپ
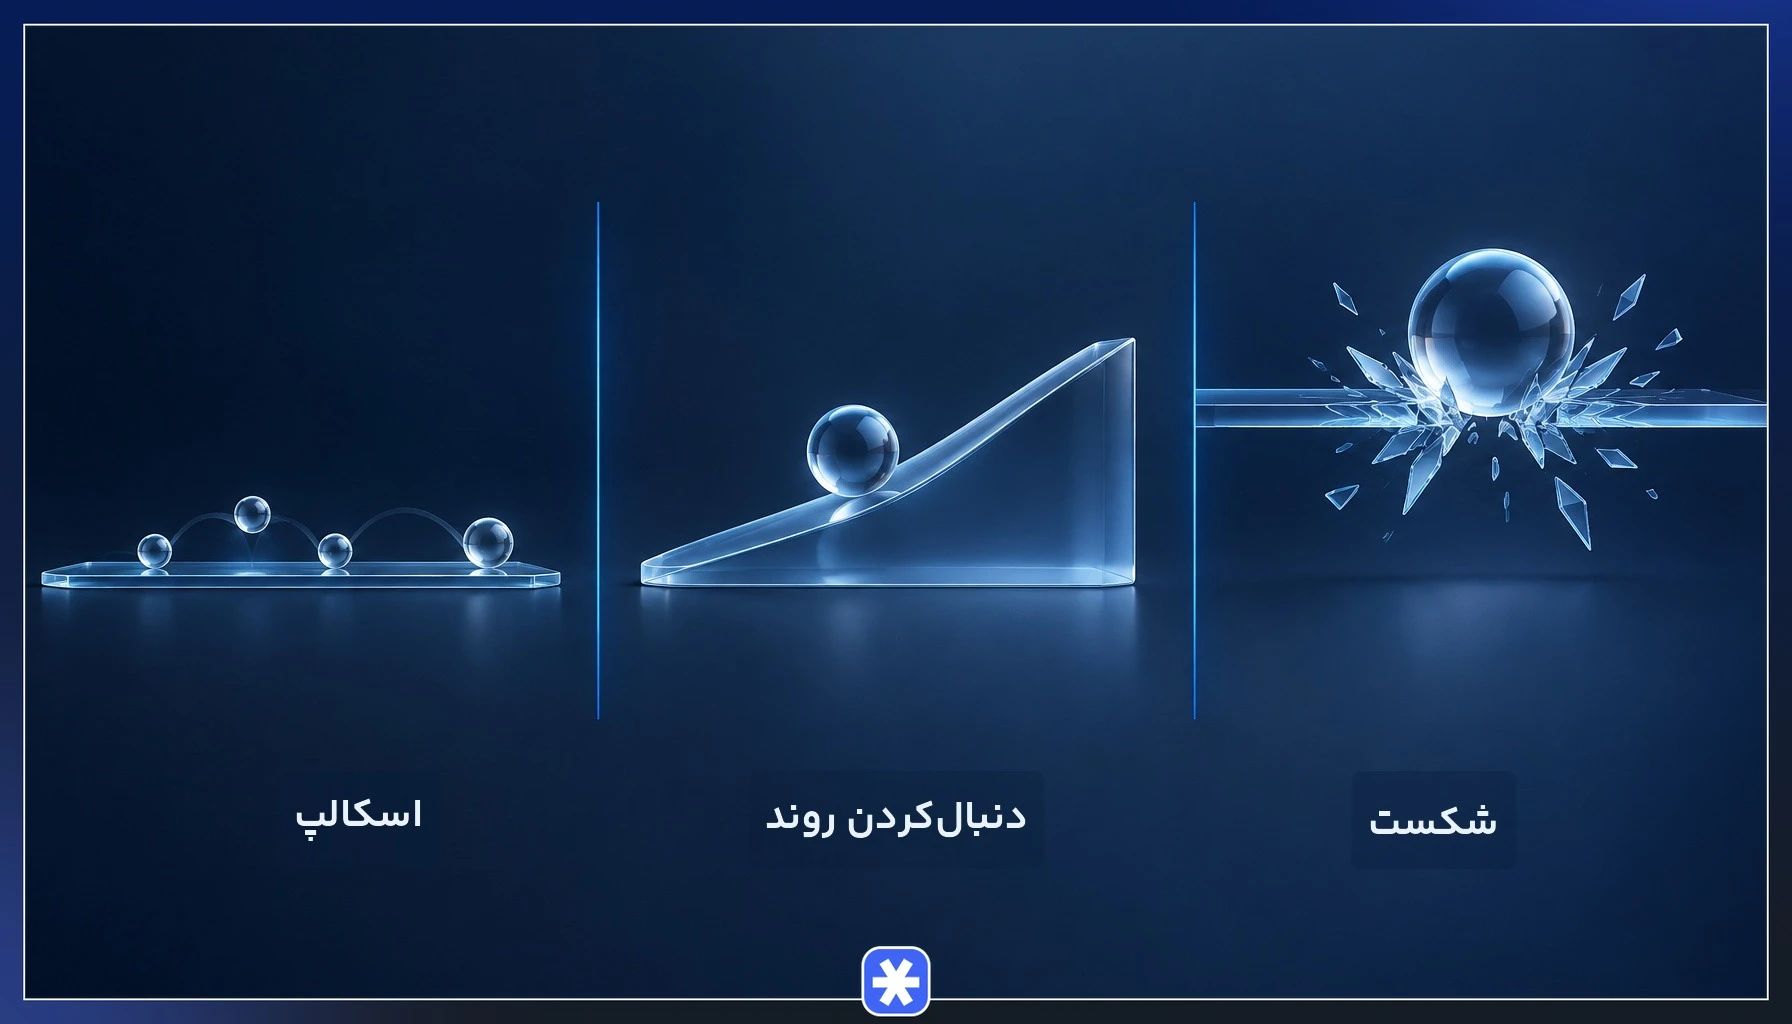
هیچ سبکی بهتنهایی بهترین استراتژی برای پاس کردن چالش پراپ تریدینگ نیست؛ سبکی مناسب است که با شخصیت شما، زمان در دسترس و قوانین حساب جور باشد. جدول زیر سه سبک رایج یعنی استراتژی شکست، دنبالکردن روند و اسکالپینگ را با معیارهای مشخص مقایسه میکند.
| معیار | شکست | دنبالکردن روند | اسکالپ |
|---|---|---|---|
| تعداد معامله | متوسط؛ محدود به سطحهای مهم | کم؛ هر معامله ممکن است چند روز باز بماند | زیاد؛ چندین معامله در روز |
| فشار روانی | متوسط؛ شکستهای کاذب آزاردهندهاند | کمتر در لحظه، اما صبر طولانی میخواهد | بالا؛ تصمیمهای سریع و پیاپی |
| حساسیت به اسپرد و اخبار | متوسط تا بالا در زمان اخبار | کمتر به اسپرد، حساس به گپ و آخر هفته | بسیار حساس به اسپرد، کمیسیون و اسلیپیج |
| سازگاری با حد ضرر روزانه | خوب با سقف معامله روزانه و فیلتر نوسان | خوب، اگر ضرر شناور پوزیشنهای باز کنترل شود | ضعیفتر؛ ضررهای کوچک پیاپی سریع جمع میشوند |
| مناسب برای | معاملهگری که در ساعات مشخص پای نمودار است | معاملهگر صبور با زمان محدود | معاملهگر باتجربه با اجرای بسیار منضبط |
تطبیق استراتژی مکانیکی با قوانین خاص پراپفرمها
قوانین چالش پراپ فقط به سقف ضرر محدود نمیشوند و هر شرکت ممکن است شرطهای اضافهای داشته باشد. راه درست این است که هر قانون شرکت را مستقیم به قانونی در سیستم خود ترجمه کنید تا اجرای آن به حافظه یا تصمیم لحظهای وابسته نباشد:
- قانون ثبات یا یکنواختی سود: اگر شرکت سهم یک روز از کل سود را محدود کرده، سقف سود روزانه تعریف کنید و بعد از رسیدن به آن معامله را تمام کنید.
- محدودیت معامله در زمان اخبار: بازه ممنوع ورود پیش و پس از اخبار مهم را در سیستم بنویسید و هر روز صبح آن را با تقویم اقتصادی فارکس چک کنید.
- نگهداری پوزیشن در آخر هفته: اگر مجاز نیست یا ریسک گپ را نمیپذیرید، قانون بستن همه پوزیشنها پیش از پایان معاملات هفته را اضافه کنید.
- حداقل روزهای معاملاتی: عجله را از سیستم حذف کنید؛ بعد از رسیدن به تارگت، باقی روزهای لازم را با حداقل حجم مجاز طبق قوانین شرکت سپری کنید.
این قوانین بین شرکتها و حتی بین پلنهای مختلف فرق دارند و ممکن است در طول زمان تغییر کنند. پیش از انتخاب، قوانین پراپفرمهای مختلف را مقایسه کنید و شرکتی را برگزینید که قوانین آن با سبک تستشده شما کمترین تعارض را دارد.
چکلیست گامبهگام اجرای استراتژی مکانیکی در فاز اول و فاز دوم ارزیابی
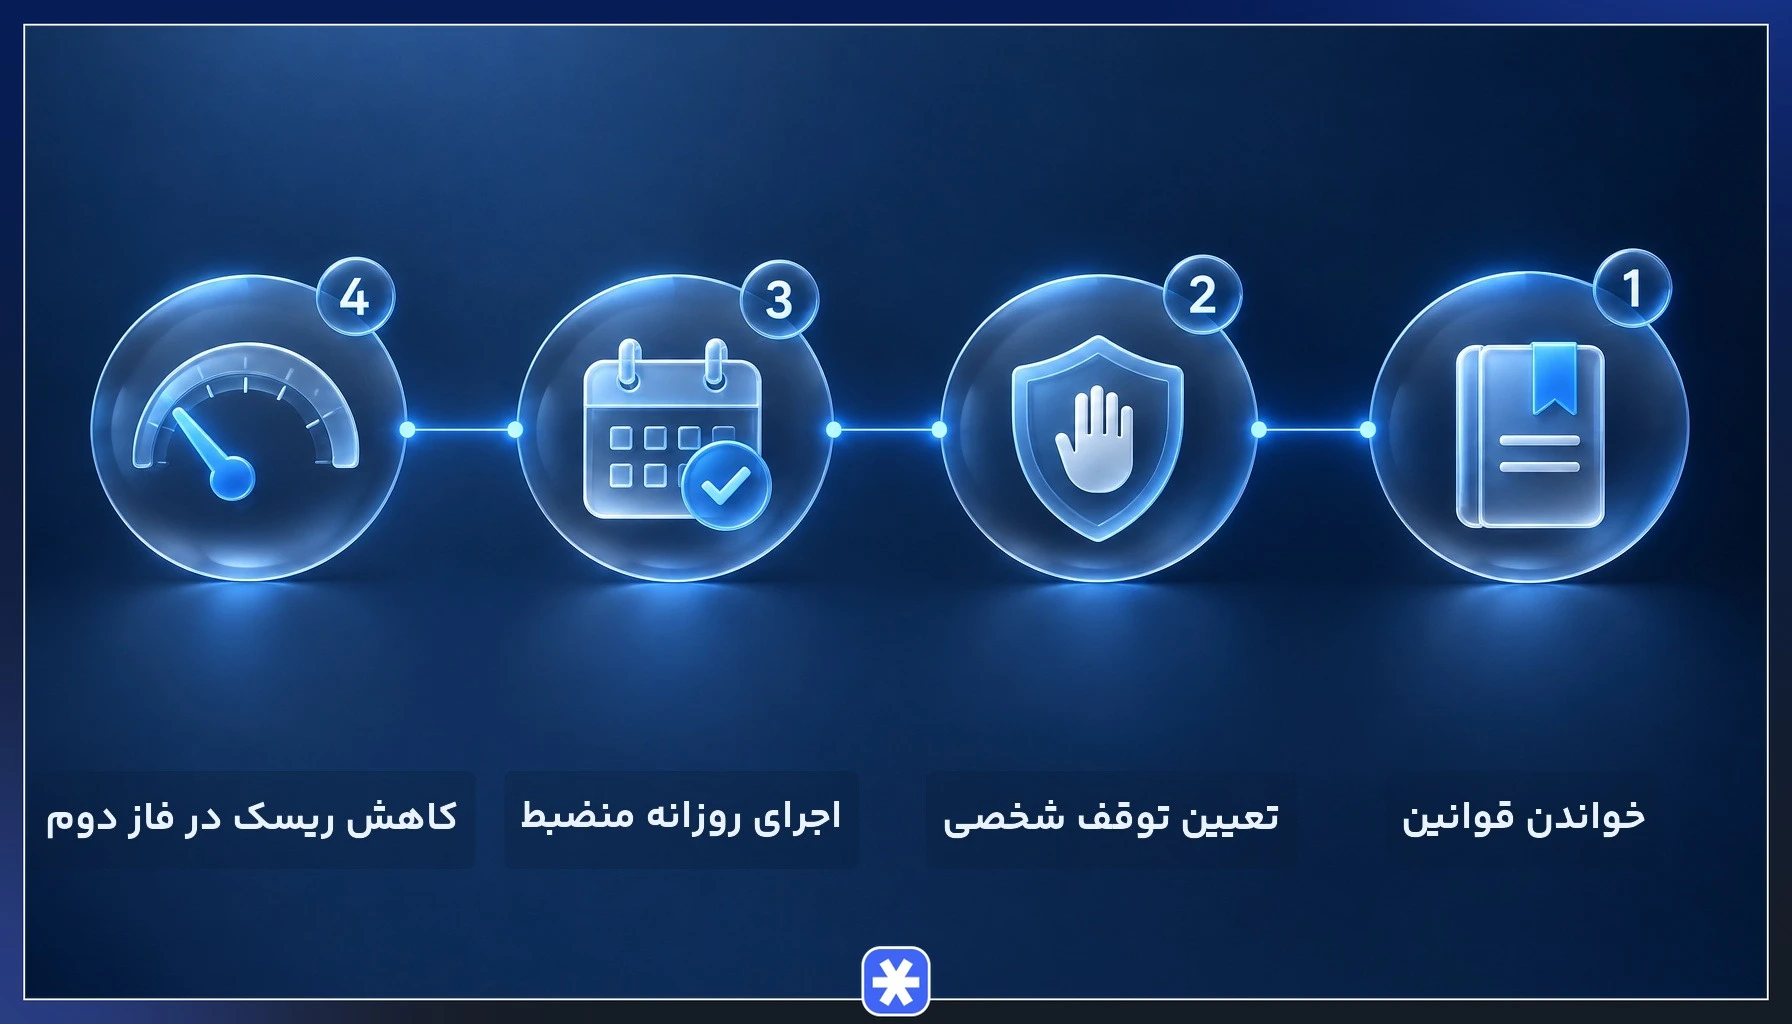
- خواندن کامل قوانین: پیش از خرید حساب پراپ، قوانین چالش پراپ همان پلن را درباره سقفها، روش محاسبه، اخبار و آخر هفته بخوانید و یادداشت کنید.
- تنظیم حد ضرر روزانه شخصی: عدد توقف روزانه و سقف ضرر متوالی را بنویسید و در پلتفرم هشدار بگذارید.
- آمادهسازی ژورنال معاملاتی: قالب ژورنال را پیش از اولین معامله بسازید تا از روز اول ثبت کامل باشد.
- چک اخبار در شروع هر روز: بازههای ممنوع ورود همان روز را مشخص کنید.
- اجرای فقط ستاپهای معتبر: با ریسک ثابت و تا سقف تعداد معامله روزانه وارد شوید.
- توقف طبق قانون: با رسیدن به توقف شخصی، سقف معامله یا سقف سود روزانه، پلتفرم را ببندید.
- ثبت در ژورنال در پایان روز: هر معامله و میزان رعایت قوانین را ثبت کنید.
- کاهش ریسک در فاز دوم: تارگت فاز دوم در بسیاری از شرکتها کمتر از فاز اول است؛ پس نیازی به ریسک بیشتر نیست و منطقیتر است ریسک هر معامله را ثابت نگه دارید یا کمتر کنید.
رفتار در فاز دوم باید محافظهکارانهتر از فاز اول باشد. در این مرحله یک روز بد میتواند تمام مسیر طیشده را از بین ببرد، در حالی که برای پاس کردن چالش پراپ در این فاز به سود کمتری نیاز دارید.
ارزیابی و بهینهسازی استراتژی مکانیکی با بکتست، فوروارد تست و ژورنال معاملاتی
پیش از پرداخت هزینه چالش، استراتژی پراپ تریدینگ خود را با بک تست استراتژی معاملاتی بسنجید. در این مرحله سودآوری کلی کافی نیست و این شاخصها اهمیت بیشتری دارند:
- بیشترین تعداد ضرر متوالی: با ریسک ثابت شما چند درصد از بالانس را میسوزاند؟
- بیشترین افت: بزرگترین فاصله از قله بالانس تا کف بعدی، در مقایسه با حداکثر افت کل حساب.
- بدترین روز: بیشترین زیان در یک روز، در مقایسه با حد ضرر روزانه شرکت و توقف شخصی شما.
اگر بدترین ارقام بکتست به Daily Drawdown و Max Drawdown حساب نزدیک است، ریسک هر معامله را کم کنید یا قوانین را بازبینی کنید. بعد از آن، سیستم را چند هفته در حساب آزمایشی و در شرایط زنده اجرا کنید تا اثر اسپرد، اسلیپیج و فشار اجرا هم دیده شود. در این دوره ژورنال معاملاتی ابزار اصلی ارزیابی است و حداقل این ستونها را لازم دارد:
- دلیل ورود: کدام شرطهای سیستم برقرار بودند.
- رعایت قانون: آیا ورود، حجم، استاپ و خروج دقیقا طبق قوانین بود.
- احساس: حالت ذهنی پیش و پس از معامله.
- نتیجه: سود یا زیان به دلار و به ضریبی از ریسک.
هنگام بهینهسازی مراقب بیشبرازش باشید. اگر ضرایب و شرطها را آنقدر تغییر دهید که نتیجه بکتست بینقص شود، سیستم احتمالا به دادههای گذشته عادت کرده و در بازار زنده رفتار متفاوتی خواهد داشت؛ تغییرات را محدود نگه دارید و هر نسخه را روی دادهای جدا دوباره بسنجید.
اشتباهات مهلک در اجرای استراتژیهای مکانیکی در چالش پراپ
حتی سیستمی که خوب تست شده، اگر قوانینش شکسته شود، میتواند حساب را بسوزاند. این اشتباهات رایجترین موانع پاس کردن چالش پراپ هستند:
- افزایش حجم بعد از ضرر: ریسک هر معامله را هرگز از درصد تعیینشده در سیستم بالاتر نبرید و جبران زیان را به معاملات بعدی با همان درصد ریسک یا کمتر بسپارید.
- معامله انتقامی: بعد از هر ضرر، تا کندل بعدی تایمفریم ورود هیچ معاملهای باز نکنید.
- تغییر قوانین در میانه چالش: هر ایده تازه را در ژورنال یادداشت کنید و فقط بعد از تست، در چالش بعدی به کار ببرید.
- عجله برای رسیدن به تارگت: زمان چالش را با سرعت عادی سیستم خود بسنجید و برای جلو افتادن، ستاپ ضعیف نگیرید.
- نادیده گرفتن اخبار و آخر هفته: بازههای ممنوع را هر روز صبح چک کنید و پیش از پایان هفته پوزیشنها را طبق قانون مدیریت کنید.
- بیاعتنایی به حد ضرر روزانه شخصی: رسیدن به توقف شخصی را پایان قطعی روز بدانید، حتی اگر تا خط قرمز شرکت فاصله زیادی مانده باشد.
اشتراک همه این اشتباهات، کنار گذاشتن مدیریت ریسک در پراپ به خاطر هیجان لحظه است.
فرمول ساده پاس کردن چالش پراپ
بهترین استراتژی برای پاس کردن چالش پراپ تریدینگ لزوما پیچیدهترین یا پرسودترین سیستم نیست. سیستمی ساده و تستشده که بدترین افت آن از محدودیتهای حساب کوچکتر است، شانس بیشتری برای عبور از ارزیابی دارد.
فرمول کلی این مقاله در چند قدم خلاصه میشود. ریسک ثابت و کوچک در هر معامله، حد ضرر روزانه شخصی سختگیرانهتر از سقف شرکت، فیلتر نوسان برای کنار گذاشتن شکستهای کماعتبار، تبدیل قوانین شرکت به قوانین سیستم و ثبت منظم همه معاملات در ژورنال، ستونهای مدیریت ریسک در پراپ هستند. هیچکدام قبولی را تضمین نمیکنند، اما احتمال شکست ناشی از یک روز بد را کم میکنند.
پیش از خرید چالش بعدی، استراتژی خود را بکتست کنید، بیشترین ضرر متوالی و بدترین روز آن را با قوانین حساب مقایسه کنید و فقط وقتی چالش را بخرید که بدترین اعداد سیستم شما با فاصلهی کافی پایینتر از محدودیتهای حساب باشد. حتی در این حالت هم ریسک ردشدن از بین نمیرود.
سوالات متداول
۱. آیا میتوان با رباتهای معاملاتی (EA) چالش پراپ را پاس کرد؟
۲. آیا معامله در زمان اخبار مهم اقتصادی در چالش پراپ مجاز است؟
۳. در صورت ورود به چرخه ضررهای متوالی چه کاری باید انجام داد؟
۴. بهترین تایمفریم برای اجرای استراتژی مکانیکی در چالش پراپ کدام است؟
من انیس مسکینی هستم و به عنوان مدیر محتوای وبسایت فراز فعالیت میکنم. بیش از هفت سال است که به عنوان تریدر و تحلیلگر در بازارهای مالی حضور دارم و تمرکز اصلی من روی رصد دقیق مارکت، شکار فرصتهای معاملاتی و تحلیل سناریوهای اقتصادی است. هدف من این است که پیچیدهترین مفاهیم بازار را به محتوایی ارزشمند و کاربردی تبدیل کنم تا مخاطبان بتوانند با اتکا به دانش که بهترین اهرم در سرمایهگذاری است، تصمیمات دقیقتری بگیرند؛ چرا که باور دارم یک محتوای عالی دقیقا مانند یک ترید موفق، باید در بهترین زمان ممکن بالاترین بازدهی را ایجاد کند. در کنار تحلیل و مدیریت محتوا، شیفتهی ایدهپردازی خلاقانه و کشف زوایای پنهان و کمتر دیدهشدهی بازارهای مالی هستم.