خرید طلا یا سپرده بانکی؟ کدامیک سرمایهگذاری بهتری است؟
بازار طلا و ارز ایران
پولی که پسانداز کردهاید یا در حساب بانکی سودی ثابت میگیرد یا با تبدیل شدن به طلا همراه قیمت بازار بالا و پایین میرود. پاسخ پرسش «خرید طلا بهتر است یا سپرده بانکی؟» به زمانی بستگی دارد که به این پول نیاز پیدا میکنید، به میزان نوسانی که تحمل میکنید و به اثری که تورم بر قدرت خرید آن میگذارد. سپرده بانکی سودی ازپیش معلوم میدهد، ولی وقتی تورم از این سود جلو بزند، مبلغ اسمی حساب بیشتر میشود و توان خرید آن کمتر. طلا سود دورهای ندارد و در کوتاهمدت نوسان دارد، اما قیمت آن با کاهش ارزش ریال تعدیل میشود. شناخت سازوکار هر دو گزینه، از نرخ شکست سود تا اجرت و اختلاف قیمت خرید و فروش طلا، جلوی تصمیمگیری هیجانی را میگیرد.
مقایسه کلی سپرده بانکی و خرید طلا در یک نگاه
اگر پول را در چند ماه آینده لازم دارید، سپرده بانکی انتخاب منطقیتری است و اگر هدف نگهداری چندساله و حفظ قدرت خرید باشد، طلا معمولا گزینه مناسبتری است، هرچند ریسک نوسان قیمت آن باقی میماند. پاسخ کوتاه پرسش خرید طلا بهتر است یا سپرده بانکی همین وابستگی به افق زمانی است. جدول زیر تفاوت طلا و سپرده بانکی را با هفت معیار نشان میدهد.
| معیار | سپرده بانکی | خرید طلا |
|---|---|---|
| حفظ ارزش در برابر تورم | ضعیف؛ سود اسمی ثابت است و اگر تورم از آن بیشتر شود، قدرت خرید کم میشود | قویتر؛ قیمت با کاهش ارزش ریال تعدیل میشود، اما تضمینی در کار نیست |
| ریسک نوسان قیمت | مبلغ اسمی اصل پول نوسان ندارد | نوسان کوتاهمدت قابلتوجه دارد |
| سود دورهای | دارد (ماهانه یا در سررسید) | ندارد؛ بازده فقط از افزایش قیمت در فاصله زمان خرید تا زمان فروش به دست میآید |
| نقدشوندگی | سپرده کوتاهمدت بالا؛ سپرده بلندمدت با بازمحاسبه سود در برداشت زودهنگام | بالا، با کسر اختلاف قیمت خرید و فروش |
| هزینه نگهداری | تقریبا صفر | در طلای فیزیکی، هزینه صندوق امانات یا ریسک سرقت |
| نیاز به دانش | کم | متوسط؛ شناخت عیار، اجرت، حباب و زمان خرید لازم است |
| افق زمانی مناسب | کوتاهمدت و پول اضطراری | میانمدت و بلندمدت |
مزایا و معایب سپردهگذاری در بانک در شرایط اقتصادی ایران
نرخهای رسمی سود سپرده بانکی را شورای پول و اعتبار تصویب میکند و بانک مرکزی آنها را به بانکها ابلاغ میکند. این نرخها در دورههای مختلف تغییر میکنند؛ پس پیش از افتتاح حساب، نرخ روز را در اطلاعیه رسمی بانک مرکزی و شرایط بانک انتخابی خود بررسی کنید.
مزایای سپردهگذاری در بانک:
- سود ثابت و ازپیشمعلوم: مبلغ سود از روز افتتاح حساب مشخص است و برنامهریزی برای هزینههای آینده را ساده میکند.
- بینیازی از دانش تخصصی: افتتاح سپرده به تحلیل بازار، شناخت عیار یا انتخاب زمان خرید نیاز ندارد.
- نبود ریسک نوسان قیمت: مبلغ اسمی اصل پول با افت بازارها کم نمیشود؛ البته این مزیت فقط در بانکها و مؤسسات اعتباری دارای مجوز بانک مرکزی برقرار است و سپردهگذاری در مؤسسات غیرمجاز ممکن است به از دست رفتن یا تأخیر طولانی در بازپرداخت پول منجر شود.
- امکان سپردهگذاری با هر مبلغی: هم مبالغ کوچک و هم سرمایههای بزرگ را میتوان در حساب سپرده گذاشت.
معایب سپردهگذاری در بانک:
- کاهش قدرت خرید در برابر تورم: در سالهایی که نرخ تورم از نرخ سود بالاتر باشد، موجودی حساب رشد اسمی دارد ولی کالای کمتری با آن خریده میشود.
- نقدشوندگی محدود سپرده بلندمدت: برداشت پیش از سررسید به بازمحاسبه سود با نرخ پایینتر منجر میشود.
نرخ شکست سود سپرده بانکی در صورت برداشت زودتر از موعد
سود سپرده بلندمدت با این شرط پرداخت میشود که پول تا سررسید در حساب بماند. اگر حساب را زودتر ببندید، بانک سود دوره نگهداری را با نرخ پایینتری که به مدت واقعی سپردهگذاری مربوط است دوباره محاسبه میکند و تفاوت سود پرداختشده با سود جدید را از اصل پول یا سود کسر میکند. به این سازوکار «شکست نرخ سود» میگویند.
مثال زیر با اعداد کاملا فرضی سازوکار را نشان میدهد:
- فرض اولیه: ۱۰۰ میلیون تومان در سپرده یکساله با سود سالانه فرضی ۱۸ درصد که هر ماه یک میلیون و ۵۰۰ هزار تومان سود میدهد.
- برداشت زودهنگام: پس از پنج ماه حساب بسته میشود؛ تا این زمان هفت میلیون و ۵۰۰ هزار تومان سود دریافت شده است.
- بازمحاسبه: اگر نرخ فرضی مربوط به مدت پنجماهه شش درصد سالانه باشد، سود هر ماه ۵۰۰ هزار تومان و جمع آن دو میلیون و ۵۰۰ هزار تومان میشود.
- نتیجه: بانک تفاوت پنج میلیون تومانی را از اصل پول کم میکند و ۹۵ میلیون تومان برمیگرداند؛ کل سود واقعی شما دو میلیون و ۵۰۰ هزار تومان میشود.
نرخ شکست در بانکها و انواع سپرده یکسان نیست و عدد مشخصی را نمیتوان برای همه حسابها اعلام کرد؛ بند مربوط به برداشت پیش از موعد را در قرارداد سپرده بخوانید. به همین دلیل، سود سپرده بانکی بلندمدت در عمل با کاهش نقدشوندگی همراه است و برای پولی که ممکن است زود لازم شود مناسب نیست.
گواهی سپرده با سود بالاتر چه شرایطی دارد؟
بانکها گاهی برای جذب منابع، گواهی سپردههای ویژهای عرضه میکنند که سود آنها از سپرده عادی بالاتر است. این ابزار در نگاه اول رقیب جدی طلا به نظر میرسد، اما شرایط آن با سپرده معمولی تفاوت دارد.
- حداقل مبلغ بالا: بسیاری از این طرحها فقط برای مبالغ نسبتا بزرگ قابل خرید هستند.
- مدت محدود عرضه: فروش گواهی معمولا در بازه زمانی مشخصی انجام میشود و همیشه در دسترس نیست.
- برداشت دشوار: امکان نقد کردن پیش از سررسید یا وجود ندارد یا با شرایط سختتری همراه است.
سود بالاتر این گواهیها نیز ثابت و اسمی است. اگر نرخ تورم در طول دوره از آن بیشتر شود، قدرت خرید پول همچنان کاهش مییابد؛ پس سود بالاتر به معنای حفظ ارزش دارایی نیست و پیش از خرید، شرایط هر طرح را در اطلاعیه رسمی همان بانک بخوانید.
مزایا و معایب سرمایهگذاری در طلا
طلا در ایران بیشتر نقش پوشش ریسک کاهش ارزش ریال را بازی میکند. برای شناخت شیوههای خرید، از طلای فیزیکی تا ابزارهای بورسی، روشهای مختلف سرمایهگذاری در طلا را مقایسه کنید.
مزایای سرمایهگذاری در طلا:
- حفظ ارزش پول در برابر تورم: قیمت طلا با کاهش ارزش ریال تعدیل میشود و در دورههای تورمی معمولا از پول نقد عقب نمیماند، هرچند این رابطه تضمینی ندارد.
- نقدشوندگی بالا: طلا در بازار ایران خریدار گسترده دارد و فروش آن سریع انجام میشود.
- امکان خرید تدریجی: با مبالغ کوچک و در فواصل منظم میتوان طلا جمع کرد.
معایب سرمایهگذاری در طلا:
- نوسان کوتاهمدت: قیمت در چند هفته یا چند ماه ممکن است افت محسوسی داشته باشد.
- نبود سود دورهای: طلا تا زمان فروش هیچ درآمد ماهانهای ایجاد نمیکند.
- وابستگی همزمان به دو متغیر: قیمت داخلی هم به اونس جهانی و هم به نرخ دلار وابسته است.
- ریسک نگهداری فیزیکی: سرقت، گم شدن و هزینه صندوق امانات در طلای فیزیکی مطرح است.
- هزینههای طلای زینتی: اجرت ساخت (هزینه ساخت قطعه)، سود فروشنده (مبلغی که طلافروش بابت فروش اضافه میکند) و مالیات درجشده در فاکتور در زمان فروش برنمیگردند.
اگر طلا را با بازارهای دیگر هم میسنجید، مقایسه بورس و طلا از نظر ریسک و بازده افق دید کاملتری به شما میدهد.
بازدهی طلا و سود سپرده بانکی در بازه دهساله چگونه بوده است؟
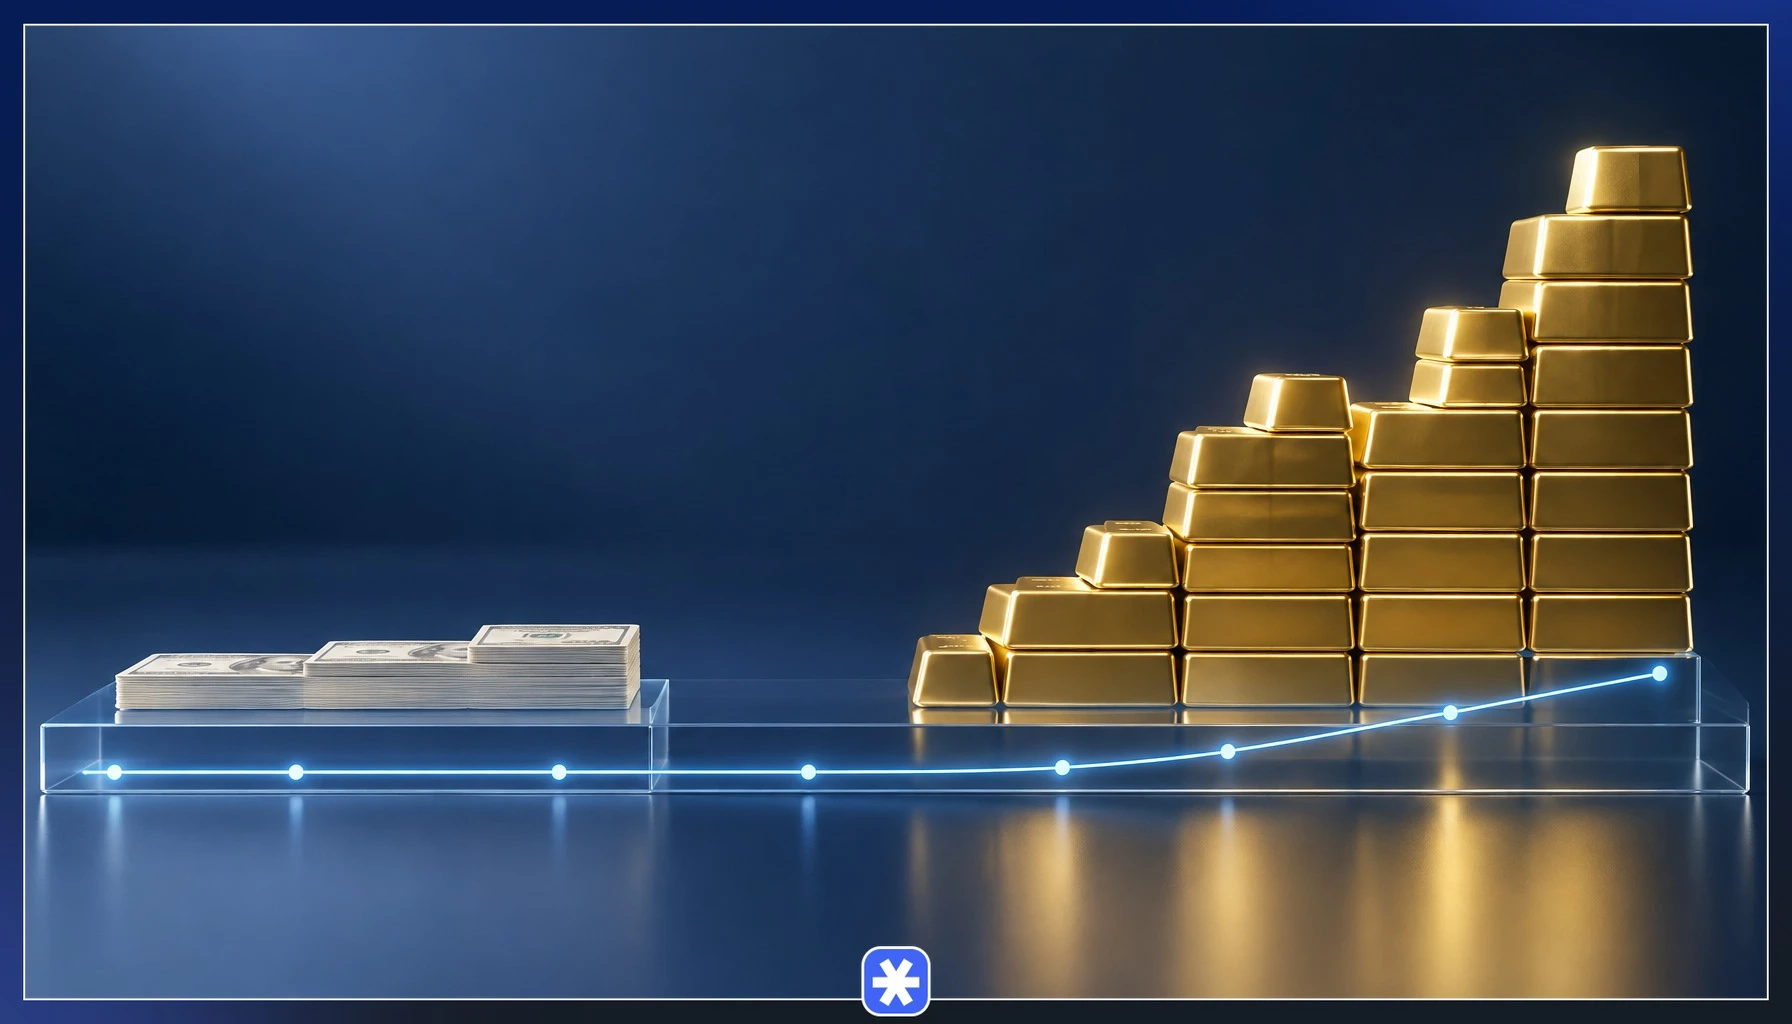
برای مقایسه بازدهی طلا و سپرده بانکی در یک بازه دهساله، میتوان عملکرد این دو گزینه را از سال ۱۳۹۵ تا ۱۴۰۵ بررسی کرد. در ابتدای این مقایسه، قیمت هر گرم طلای ۱۸ عیار در پایان سال ۱۳۹۵ حدود ۱۱۵ هزار و ۸۹۵ تومان بود؛ در حالی که در آبان ۱۴۰۵ به حدود ۲۵ میلیون و ۷۶۳ هزار تومان رسیده است. به این ترتیب، قیمت طلا در این دوره حدود ۲۲۲ برابر شده و رشد اسمی آن به بیش از ۲۲ هزار درصد رسیده است.
در مقابل، سپرده بانکی با نرخ سود ثابت، بازدهی مشخصتری دارد. برای مثال، اگر در ابتدای سال ۱۳۹۵ مبلغی در بانک با نرخ سود سالانه ۱۵ درصد و با فرض سرمایهگذاری مجدد سود در پایان هر سال سپردهگذاری میشد، ارزش آن پس از ۱۰ سال به حدود ۴ برابر سرمایه اولیه میرسید. حتی با در نظر گرفتن نرخ سود سالانه ۲۰ درصد، این مبلغ حدود ۶٫۲ برابر میشد.
علت اصلی این فاصله آن است که سود بانکی با نرخ مصوب و ثابت محاسبه میشود، در حالی که قیمت طلا جهشهای ارزی و تورم انباشته را یکجا جذب میکند. برای همین، کسی که در این دهه از میان طلا و سپرده بانکی، سپرده را انتخاب کرده بود، از نظر قدرت خرید عقب ماند. روند جاری را میتوانید با قیمت لحظهای هر گرم طلای ۱۸ عیار دنبال کنید.
بنابراین، مقایسه تاریخی نشان میدهد که طلا در این بازه دهساله بازدهی اسمی بسیار بیشتری نسبت به سپرده بانکی داشته است. البته این مقایسه به معنای سود تضمینشده طلا در آینده نیست؛ قیمت طلا تحت تأثیر نرخ ارز، قیمت جهانی اونس و شرایط اقتصادی تغییر میکند، در حالی که سپرده بانکی از سود مشخصتری برخوردار است.
تاثیر تورم و نرخ دلار بر سپرده بانکی و طلا
سود واقعی یعنی سود اسمی منهای تورم. سود اسمی همان رقمی است که بانک اعلام میکند و سود واقعی نشان میدهد قدرت خرید شما در پایان دوره چقدر تغییر کرده است. اگر سود سپرده بانکی کمتر از تورم باشد، سود واقعی منفی میشود و موجودی حساب با وجود افزایش اسمی، کالای کمتری میخرد. ساخت سبد سرمایهگذاری ضد تورم بر همین مفهوم بنا میشود.
قیمت طلا در ایران از حاصلضرب دو عامل شکل میگیرد، یعنی اونس جهانی و نرخ دلار در بازار آزاد. وقتی ریال ارزش خود را از دست میدهد و دلار گران میشود، قیمت طلا هم بالا میرود و به همین دلیل طلا ابزار رایج حفظ ارزش پول در برابر تورم است. اما اگر اونس جهانی افت کند، قیمت داخلی طلا حتی با دلار ثابت هم کاهش مییابد؛ پس طلا فقط ریسک ریال را پوشش میدهد و ریسک بازار جهانی را با خود دارد.
مثال سود واقعی با اعداد فرضی
فرض کنید ۱۰۰ میلیون تومان را در سپردهای با سود سالانه ۱۸ درصد بگذارید و تورم سالانه ۳۵ درصد باشد (هر دو عدد فرضیاند). در پایان سال ۱۱۸ میلیون تومان دارید، اما سبدی از کالا که در آغاز سال ۱۰۰ میلیون تومان قیمت داشت، اکنون ۱۳۵ میلیون تومان میارزد. سود واقعی بهطور تقریبی ۱۸ منهای ۳۵، یعنی منفی ۱۷ واحد درصد است و با محاسبه دقیقتر، پول شما فقط حدود ۸۷ درصد از کالاهای آغاز سال را میخرد.
نقدشوندگی و امنیت نگهداری در طلا و سپرده بانکی
هر دو گزینه نقدشوندهاند، ولی هزینه و ریسک تبدیل آنها به پول نقد متفاوت است. جدول زیر این تفاوتها را کنار هم میگذارد.
| معیار | سپرده بانکی | طلا |
|---|---|---|
| سرعت تبدیل به پول نقد | سپرده کوتاهمدت فوری؛ سپرده بلندمدت با بستن حساب | فروش در همان روز در بازار یا پلتفرم آنلاین |
| هزینه تبدیل | شکست نرخ سود در برداشت پیش از سررسید | اختلاف قیمت خرید و فروش؛ در طلای زینتی، اجرت و سود فروشنده هم برنمیگردد |
| ریسک سرقت | ندارد | در نگهداری فیزیکی در منزل وجود دارد |
| هزینه صندوق امانات | ندارد | برای نگهداری امن طلای فیزیکی لازم میشود |
| گزینه بدون نگهداری فیزیکی | ذاتا دیجیتال است | طلای آنلاین و گواهی سپرده طلا |
اگر نگهداری فیزیکی برای شما دغدغه است، خرید گواهی سپرده طلا در بورس کالا ریسک سرقت و هزینه صندوق امانات را حذف میکند، اما ریسک نوسان قیمت طلا سر جای خود باقی میماند. طلای آنلاین نیز همین مزیت را دارد، اما ریسک پلتفرم را هم به ریسک قیمت اضافه میکند؛ پس پیش از خرید، اعتبار و مجوز پلتفرم را بررسی کنید. امنیت سپرده بانکی هم، همانطور که در بخش مزایای سپردهگذاری گفته شد، به داشتن مجوز بانک مرکزی برای سپردهپذیر وابسته است.
طلا یا سپرده بانکی برای افق زمانی کوتاهمدت
برای پولی که کمتر از شش ماه دیگر لازم میشود، سپرده کوتاهمدت یا پول نقد انتخاب امنتری است. طلا در بازههای کوتاه نوسان قابلتوجهی دارد و اختلاف قیمت خرید و فروش آن هم از همان روز اول بخشی از سرمایه را میگیرد. اگر قیمت در این فاصله کمی افت کند یا ثابت بماند، فروش اجباری برای پرداخت هزینه شما را با زیان روبهرو میکند.
سود سپرده بانکی کوتاهمدت در این شرایط کم است، اما مبلغ اسمی اصل پول در زمان نیاز بیکموکاست در دسترس است و نقدشوندگی بالایی دارد؛ هرچند در همین مدت تورم از قدرت خرید آن میکاهد. در انتخاب پسانداز پول یا طلا برای اهداف نزدیک، مانند پیشپرداخت اجاره یا هزینه درمان، قطعیت مبلغ از بازده بیشتر اهمیت دارد.
جدا از اهداف کوتاهمدت، داشتن صندوق اضطراری نقدی هم ضروری است. این صندوق پولی است که برای اتفاقهای پیشبینینشده مثل بیکاری یا بیماری کنار میگذارید و نباید در دارایی پرنوسان نگهداری شود؛ پس بهتر است حتی کسی که به خرید طلای آبشده فکر میکند، اول این صندوق را تشکیل دهد.
طلا یا سپرده بانکی برای حفظ ارزش دارایی در بلندمدت
در افق چندساله، طلا معمولا قدرت خرید را بهتر از سپرده حفظ کرده است، هرچند این روند تضمینی ندارد. سود سپرده دستوری است و نرخ آن را مقام پولی تعیین میکند، در حالی که قیمت طلا در بازار آزاد شکل میگیرد و با کاهش ارزش پول ملی تطبیق پیدا میکند. وقتی نرخ تورم چند سال پشتسرهم بالا بماند، این تفاوت انباشته میشود و فاصله دو گزینه را زیاد میکند؛ نمونه آن را در بخش بازدهی دهساله دیدید.
برتری بلندمدت طلا شرط دارد. ورود یکجا در اوج قیمت، بهویژه پس از جهشهای ارزی و موج خرید هیجانی، ممکن است سرمایه را تا مدت طولانی در زیان نگه دارد. اگر قصد دارید برای سالهای آینده طلا بخرید، خرید را در چند مرحله انجام دهید و به خبرهای روز یا توصیه اطرافیان برای ورود عجولانه تکیه نکنید.
بهترین نوع طلا برای سرمایهگذاری در مقایسه با سپرده بانکی
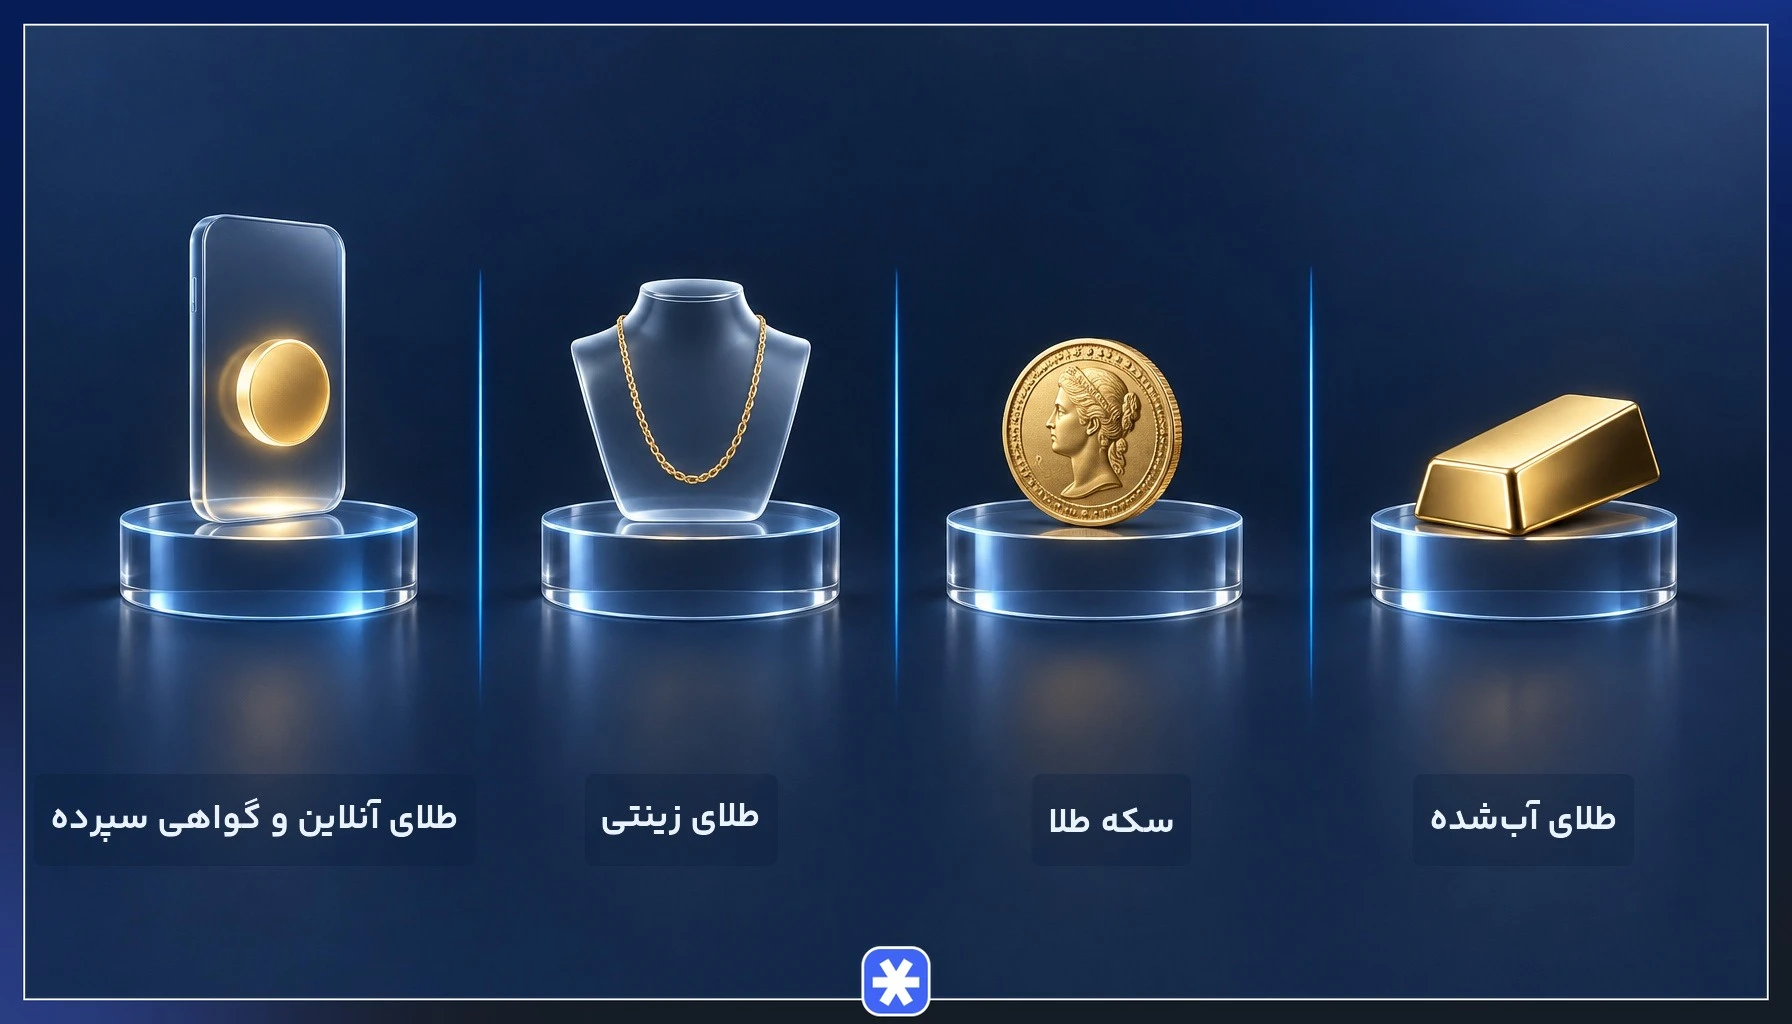
همه انواع طلا بازده یکسانی ندارند، چون هزینه ورود و خروج آنها متفاوت است. برای انتخاب بهترین نوع طلا برای سرمایهگذاری، سه معیار اجرت ساخت، حباب و نقدشوندگی را در نظر بگیرید.
| نوع طلا | اجرت ساخت | حباب | نقدشوندگی |
|---|---|---|---|
| طلای آبشده | ندارد | ندارد یا ناچیز است | بالا |
| سکه طلا | ندارد | ممکن است حباب قابلتوجهی داشته باشد | بالا |
| طلای زینتی | دارد و در فروش برنمیگردد | ندارد | بالا، با کسر اجرت و سود فروشنده |
| طلای آنلاین و گواهی سپرده | ندارد | ندارد یا ناچیز است | بالا و بدون نیاز به مراجعه حضوری |
برای هدف سرمایهگذاری، خرید طلای آبشده یا ابزارهای بدون اجرت بر طلای زینتی برتری دارند، چون تقریبا تمام پول شما صرف خود طلا میشود. هنگام خرید شمش، فاکتور معتبر و برگه عیارسنجی را دریافت کنید. سکه هم گزینه رایجی است، ولی پیش از خرید، حباب آن را با قیمت لحظهای سکه امامی و ارزش ذاتی طلای آن مقایسه کنید. جزئیات بیشتر در مقایسه طلای آبشده و سکه آمده است.
تقسیم سرمایه میان بانک و طلا برای مدیریت ریسک
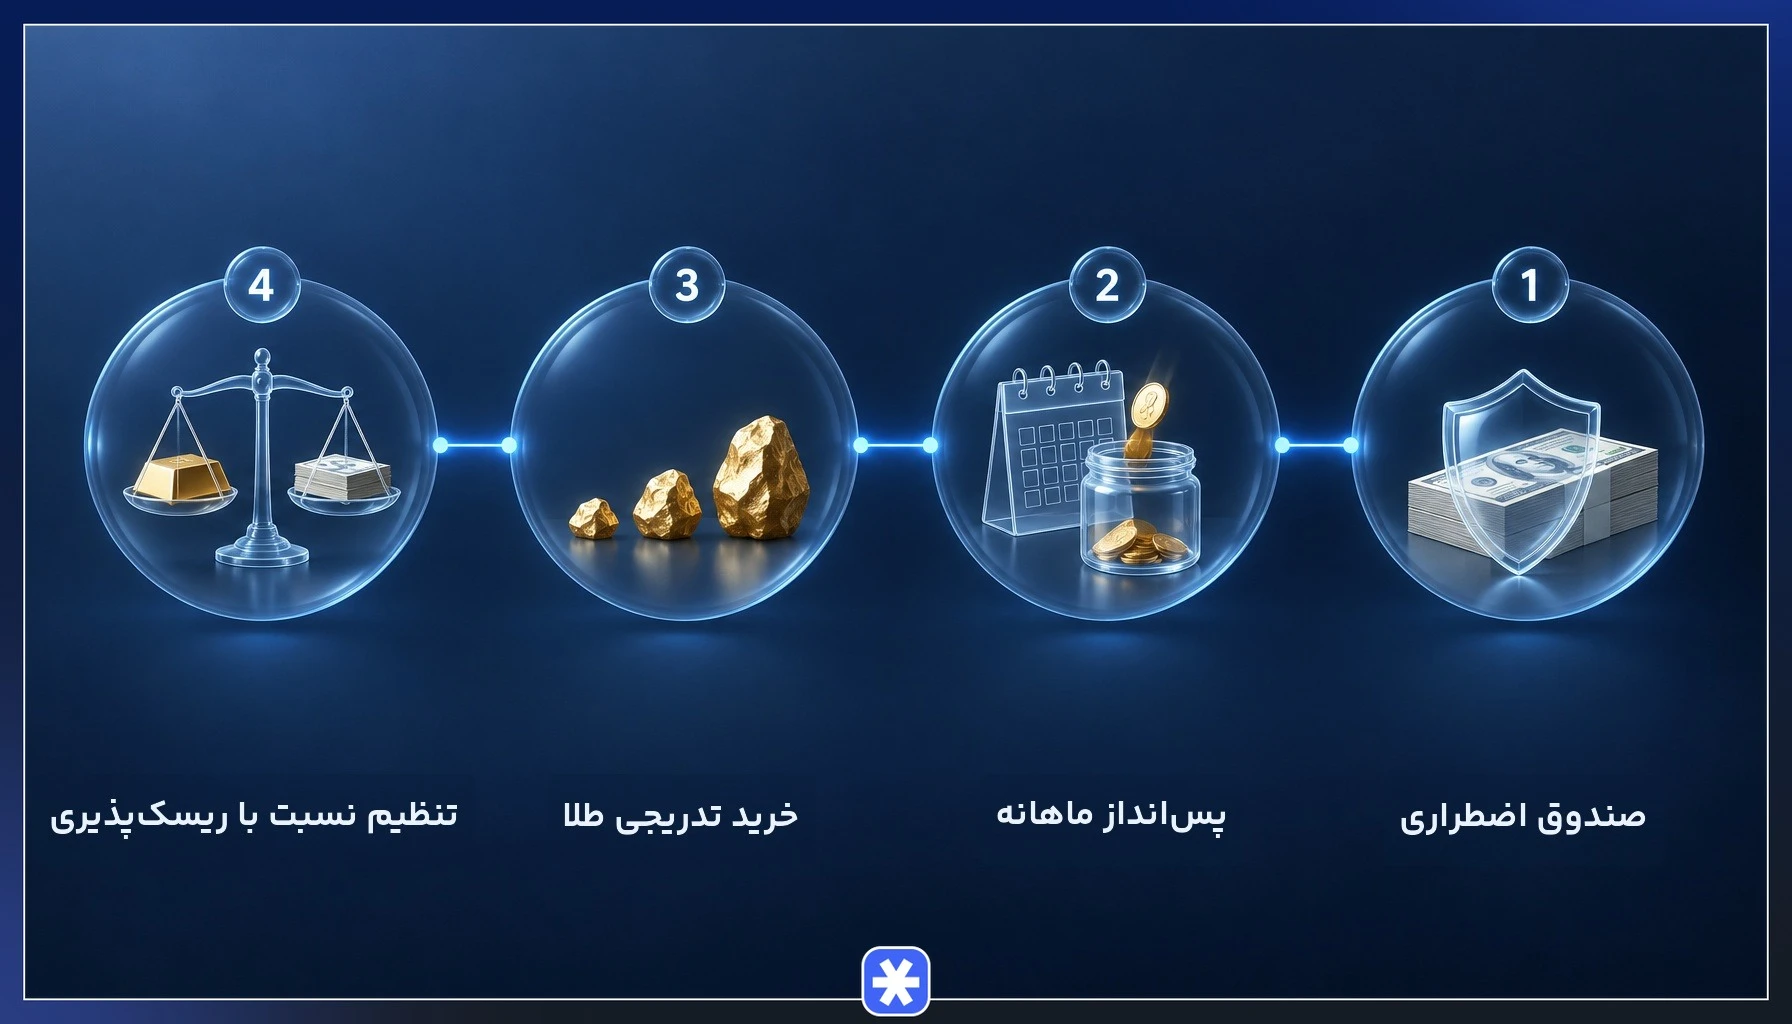
برای بیشتر افراد، راه عملی انتخاب یکی از این دو نیست، بلکه ترکیب هر دو است. مراحل زیر روشی ساده برای این تقسیم است:
- تشکیل صندوق اضطراری: پول هزینههای پیشبینینشده را بهصورت نقد یا سپرده کوتاهمدت نگه دارید تا هیچوقت مجبور به فروش طلا در زمان نامناسب نشوید.
- پسانداز منظم ماهانه: توصیه رایج این است که ۱۰ تا ۲۰ درصد از درآمد ماهانه کنار گذاشته شود؛ این بازه قاعده قطعی نیست و به هزینهها و درآمد هر خانوار بستگی دارد.
- خرید تدریجی طلا: بخشی از پسانداز ماهانه را در فواصل منظم به طلا تبدیل کنید تا میانگین قیمت خرید متعادل شود و ریسک ورود در اوج کاهش یابد.
- تنظیم نسبت با ریسکپذیری: سهم طلا و سپرده را بر اساس تحمل نوسان و اهداف خود تعیین کنید و هر چند وقت یکبار آن را بازبینی کنید.
هیچ نسبت ثابتی برای همه افراد بهینه نیست؛ کسی که درآمد ناپایدار دارد به سهم نقد بیشتری نیاز دارد و کسی که افق طولانی و درآمد ثابت دارد، نوسان بیشتری را تحمل میکند. برای خرید تدریجی، پلتفرمهای طلای آنلاین معمولا امکان خرید از حدود ۱۰۰ هزار تومان را میدهند و این ویژگی شروع خرید طلا با سرمایه محدود را ساده میکند. اگر مبلغ جمعشده بزرگتر شد، خرید طلای آبشده از فروشنده معتبر هم گزینهای بدون اجرت است. در هر دو حالت، ریسک نوسان قیمت طلا باقی است و سهم طلا در سبد را باید با همین ریسک سنجید.
انتخاب میان طلا و سپرده بانکی به چه عواملی بستگی دارد؟
تصمیم میان طلا و سپرده بانکی به سه معیار وابسته است. افق زمانی مشخص میکند پول چه زمانی لازم میشود، نیاز به نقدینگی نشان میدهد چه بخشی از سرمایه باید فورا در دسترس باشد، و ریسکپذیری تعیین میکند چه میزان افت موقت قیمت را بدون فروش هیجانی تحمل میکنید.
وقتی وضعیت خود را با این سه معیار بسنجید، جایگاه هر گزینه روشن میشود. سپرده بانکی برای اهداف کوتاهمدت و صندوق اضطراری مناسب است، چون مبلغ آن قطعی و در دسترس است. طلا برای حفظ ارزش دارایی در بلندمدت کاربرد دارد و با کاهش ارزش ریال همراه میشود، هرچند نوسان آن را باید پذیرفت. برای بیشتر افراد، ترکیب این دو با سهمی متناسب با شرایط شخصی، تعادل بهتری میان امنیت نقدی و حفظ قدرت خرید ایجاد میکند.
سوالات متداول
۱. نرخ جریمه یا شکست نرخ سود سپرده بانکی در صورت برداشت پیش از موعد چقدر است؟
۲. با سرمایه کم، خرید طلا مناسبتر است یا سپردهگذاری در بانک؟
۳. اگر نرخ دلار ثابت بماند، سرمایهگذاری در طلا باز هم از سپرده بانکی بهتر است؟
۴. آیا صندوق طلا یا طلای آنلاین میتواند جایگزین سپرده بانکی شود؟
من انیس مسکینی هستم و به عنوان مدیر محتوای وبسایت فراز فعالیت میکنم. بیش از هفت سال است که به عنوان تریدر و تحلیلگر در بازارهای مالی حضور دارم و تمرکز اصلی من روی رصد دقیق مارکت، شکار فرصتهای معاملاتی و تحلیل سناریوهای اقتصادی است. هدف من این است که پیچیدهترین مفاهیم بازار را به محتوایی ارزشمند و کاربردی تبدیل کنم تا مخاطبان بتوانند با اتکا به دانش که بهترین اهرم در سرمایهگذاری است، تصمیمات دقیقتری بگیرند؛ چرا که باور دارم یک محتوای عالی دقیقا مانند یک ترید موفق، باید در بهترین زمان ممکن بالاترین بازدهی را ایجاد کند. در کنار تحلیل و مدیریت محتوا، شیفتهی ایدهپردازی خلاقانه و کشف زوایای پنهان و کمتر دیدهشدهی بازارهای مالی هستم.