آپشن در فارکس چیست؟ راهنمای کامل معاملات آپشن در فارکس
بازار فارکس
آپشن در بازار فارکس به معاملهگر اجازه میدهد روی جهت حرکت جفتارز پوزیشن معاملاتی بگیرد و هزینهی ورود را از همان لحظهی خرید بداند. بانکها، شرکتهای واردکننده و صادرکننده و معاملهگران خرد از همین قراردادها برای کنترل ریسک نرخ ارز استفاده میکنند، چون زیان خریدار از پیش مشخص است و سود او به اندازهی حرکت بازار رشد میکند. قیمت آپشن ارزی به نوسانات بازار، زمان باقیمانده تا انقضا و نرخ بهرهی دو کشور وابسته است. معاملهگری که فقط با اسپات کار کرده و این سازوکار را نمیشناسد، حتی با پیشبینی درست جهت بازار هم ممکن است پرمیوم پرداختی خود را از دست بدهد. شناخت اجزای قرارداد، روش قیمتگذاری و رفتار قیمت نزدیک زمان انقضا، معاملات آپشن در فارکس را از حدسزدن به تصمیمی حسابشده تبدیل میکند.
معاملات آپشن در فارکس چیست و چگونه کار میکند؟
آپشن ارزی (Currency Option) قراردادی است که به خریدار حق میدهد مقدار مشخصی ارز را با نرخی از پیش تعیینشده و تا تاریخی معین بخرد یا بفروشد. خریدار برای این حق مبلغی به فروشنده میپردازد و الزامی به اجرای قرارداد ندارد. در مقابل، فروشنده متعهد است اگر خریدار حق خود را اعمال کرد، طرف دیگر معامله را بپذیرد. در بازار فارکس، دارایی پایهی این قراردادها نرخ تبادل دو ارز است و به همین دلیل معاملات آپشن در فارکس همیشه روی جفتارز تعریف میشوند.
یک مثال فرضی منطق کار را روشن میکند. فرض کنید نرخ جفت ارز یورو به دلار (EUR/USD) در حال حاضر ۱٫۰۸۰۰ است و معاملهگری انتظار دارد یورو طی ماه آینده تقویت شود. او بهجای خرید مستقیم یورو، حق خرید آن را با نرخ ۱٫۰۸۵۰ تا پایان ماه میخرد. اگر نرخ از این سطح بالاتر برود، از اختلاف سود میبرد و اگر بالاتر نرود، قرارداد را رها میکند و زیان او به مبلغ پرداختی محدود میماند. (همهی اعداد این مثال فرضیاند.)
سازوکار آپشن در بورس ایران راهنمای جداگانهای دارد. آپشن ارزی به دلیل وابستگی به نرخ بهرهی دو کشور و رفتار خاص قیمت نزدیک زمان انقضا، ویژگیهایی دارد که در اختیار معاملهی سهام دیده نمیشود.
قیمت اعمال، تاریخ انقضا و پرمیوم در قرارداد آپشن چه نقشی دارند؟
قراردادهای آپشن در فارکس بر سه جزء استوارند. قیمت اعمال (Strike Price) نرخی است که خریدار حق دارد جفتارز را با آن بخرد یا بفروشد. تاریخ انقضا (Expiration Date) آخرین مهلت استفاده از این حق است و پس از آن قرارداد اعتباری ندارد. پرمیوم (Premium) مبلغی است که خریدار برای بهدستآوردن حق به فروشنده میپردازد.
این سه جزء به هم وابستهاند. هرچه زمان باقیمانده تا انقضا بیشتر باشد، بازار فرصت بیشتری برای حرکت به سود خریدار دارد و پرمیوم بالاتر میرود. فاصلهی قیمت اعمال تا نرخ بازار هم اثر مستقیم دارد. قراردادی که قیمت اعمال آن به نرخ فعلی نزدیکتر است یا همین حالا در سمت سودده قرار دارد، گرانتر از قراردادی است که برای سودده شدن به حرکت بزرگتری نیاز دارد.
بر همین اساس سه وضعیت تعریف میشود. آپشن درون پول (ITM) اگر همین لحظه اعمال شود سود دارد، آپشن بهاندازهی پول (ATM) قیمت اعمالی برابر یا بسیار نزدیک به نرخ بازار دارد و آپشن بیرون از پول (OTM) در صورت اعمال فوری هیچ سودی ندارد. این تقسیمبندی در اختیار معامله در بورس ایران هم به همین شکل بهکار میرود.
انواع قراردادهای آپشن در فارکس
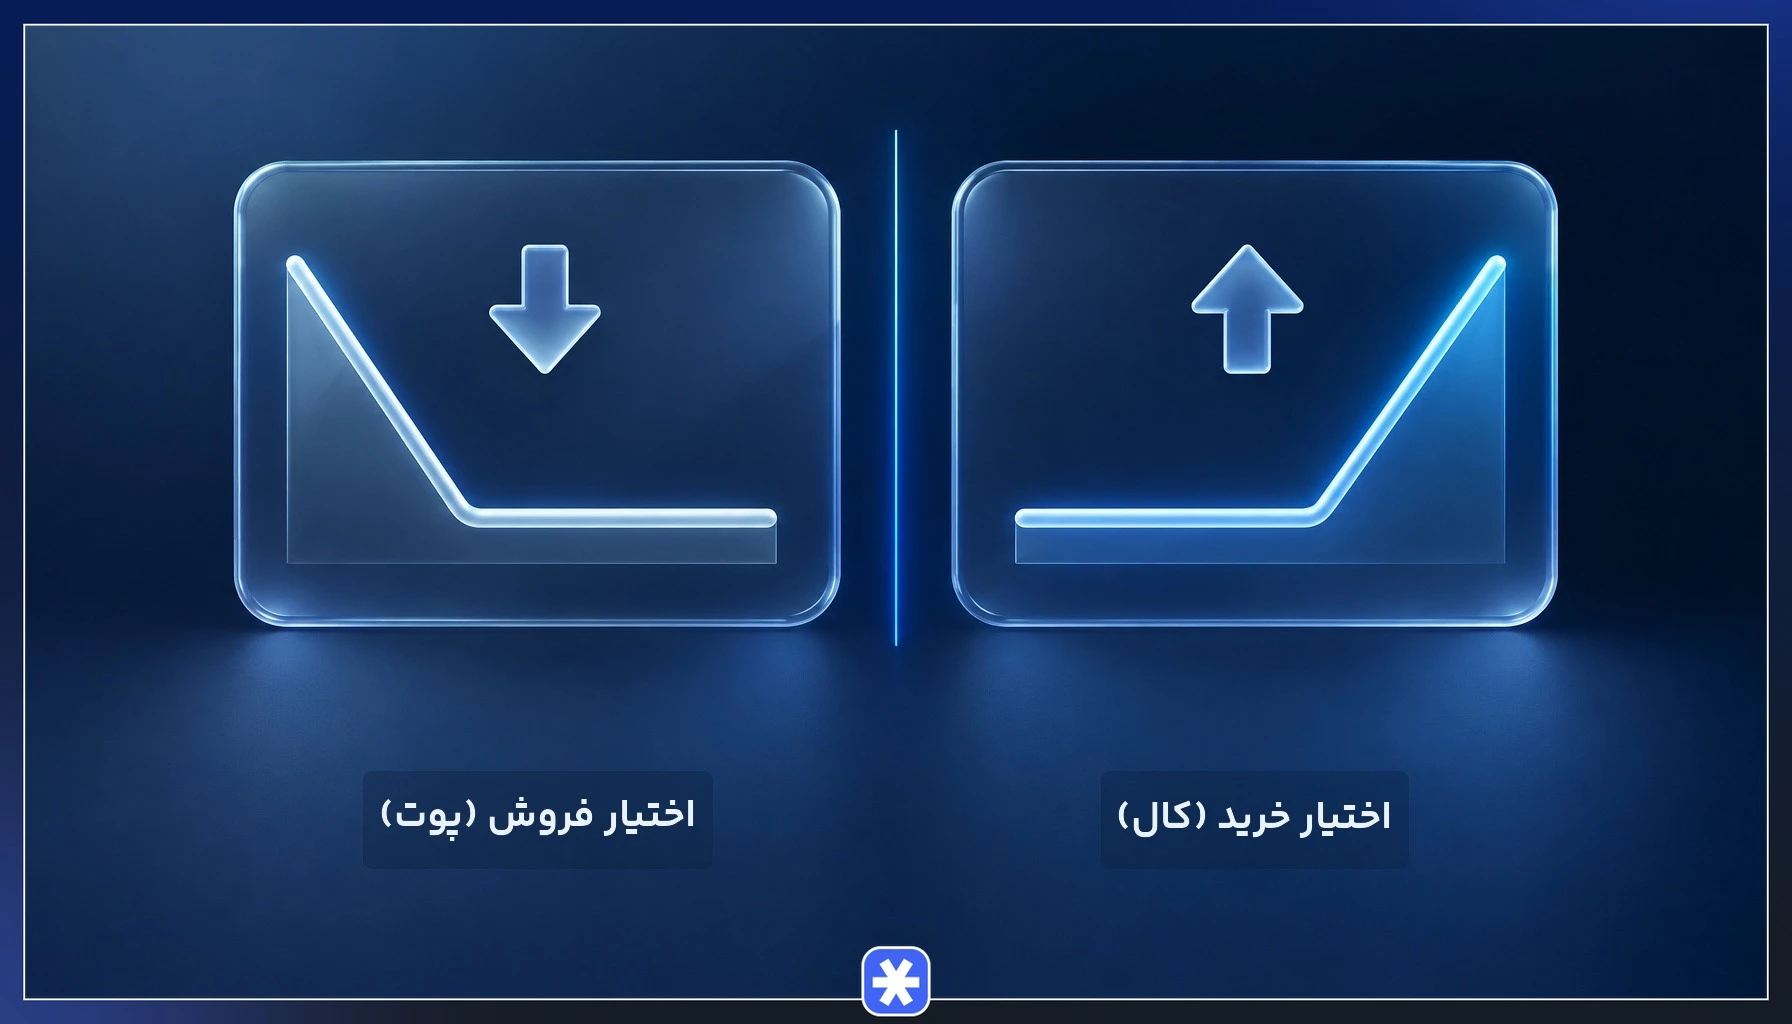
انواع معاملات آپشن را از دو جهت میتوان دستهبندی کرد. جهت قرارداد مشخص میکند خریدار حق خرید دارد یا حق فروش، یعنی قرارداد از نوع کال است یا پوت. سبک اعمال و ساختار پرداخت هم تعیین میکند حق در چه زمانی قابل استفاده است و سود خریدار به چه شکلی پرداخت میشود. ترکیب این دو دسته، قراردادهای آپشن در فارکس را برای هدفهای متفاوتی مثل سفتهبازی و بیمهی پوزیشن قابل استفاده میکند.
اختیار خرید یا کال آپشن
اختیار خرید (Call Option) به خریدار حق میدهد ارز پایهی جفتارز را با قیمت اعمال بخرد. معاملهگری که انتظار تقویت ارز پایه را دارد، کال میخرد. سود او در سررسید برابر با فاصلهی نرخ بازار تا قیمت اعمال، منهای پرمیوم پرداختی است. اگر نرخ بازار پایینتر از قیمت اعمال بماند، قرارداد بیارزش منقضی میشود و زیان به همان پرمیوم محدود میماند. منطق کال روی اونس طلا در برابر دلار هم به همین شکل ابست، چون آنجا هم دارایی پایه نرخی است که در برابر دلار مظنه میشود و خریدار کال از بالا رفتن این نرخ سود میبرد.
ادامهی مثال یورو به دلار را با اعداد فرضی در نظر بگیرید. معاملهگر کال با قیمت اعمال ۱٫۰۸۵۰ روی ۱۰۰ هزار یورو میخرد و پرمیوم آن ۰٫۰۰۴۰ دلار به ازای هر یورو، یعنی ۴۰۰ دلار است. اگر نرخ در تاریخ انقضا به ۱٫۰۹۵۰ برسد، ارزش قرارداد ۰٫۰۱۰۰ دلار به ازای هر یورو یا هزار دلار میشود و پس از کسر ۴۰۰ دلار پرمیوم، سود خالص ۶۰۰ دلار است. اگر نرخ زیر ۱٫۰۸۵۰ بماند، زیان همان ۴۰۰ دلار است. (کارمزد و اسپرد بروکر در این محاسبه لحاظ نشده است.)
اختیار فروش یا پوت آپشن
اختیار فروش (Put Option) حق فروش ارز پایه با قیمت اعمال را به خریدار میدهد. این قرارداد هم برای موضعگیری روی تضعیف ارز پایه بهکار میرود و هم برای بیمهکردن پوزیشن خریدی که معاملهگر در بازار اسپات دارد. در حالت دوم، پوت نقش پوشش ریسک را بازی میکند و کف زیان پوزیشن را مشخص میکند. جزئیات خرید اختیار فروش بهعنوان استراتژی مستقل، تحلیل جداگانهای میطلبد.
با اعداد فرضی، معاملهگری پوزیشن خرید یورو به دلار را در ۱٫۰۸۰۰ باز کرده و برای محافظت از آن پوتی با قیمت اعمال ۱٫۰۷۵۰ و پرمیوم ۳۰ پیپ میخرد. اگر نرخ به ۱٫۰۶۰۰ سقوط کند، زیان پوزیشن اسپات زیر سطح ۱٫۰۷۵۰ با سود پوت جبران میشود. حداکثر زیان مجموع برابر ۵۰ پیپ فاصلهی ورود تا قیمت اعمال بهعلاوهی ۳۰ پیپ پرمیوم، یعنی ۸۰ پیپ است. اگر بازار بالا برود، پوت بیارزش منقضی میشود و پرمیوم، هزینهی این بیمه به حساب میآید.
تفاوت آپشنهای سبک آمریکایی و اروپایی
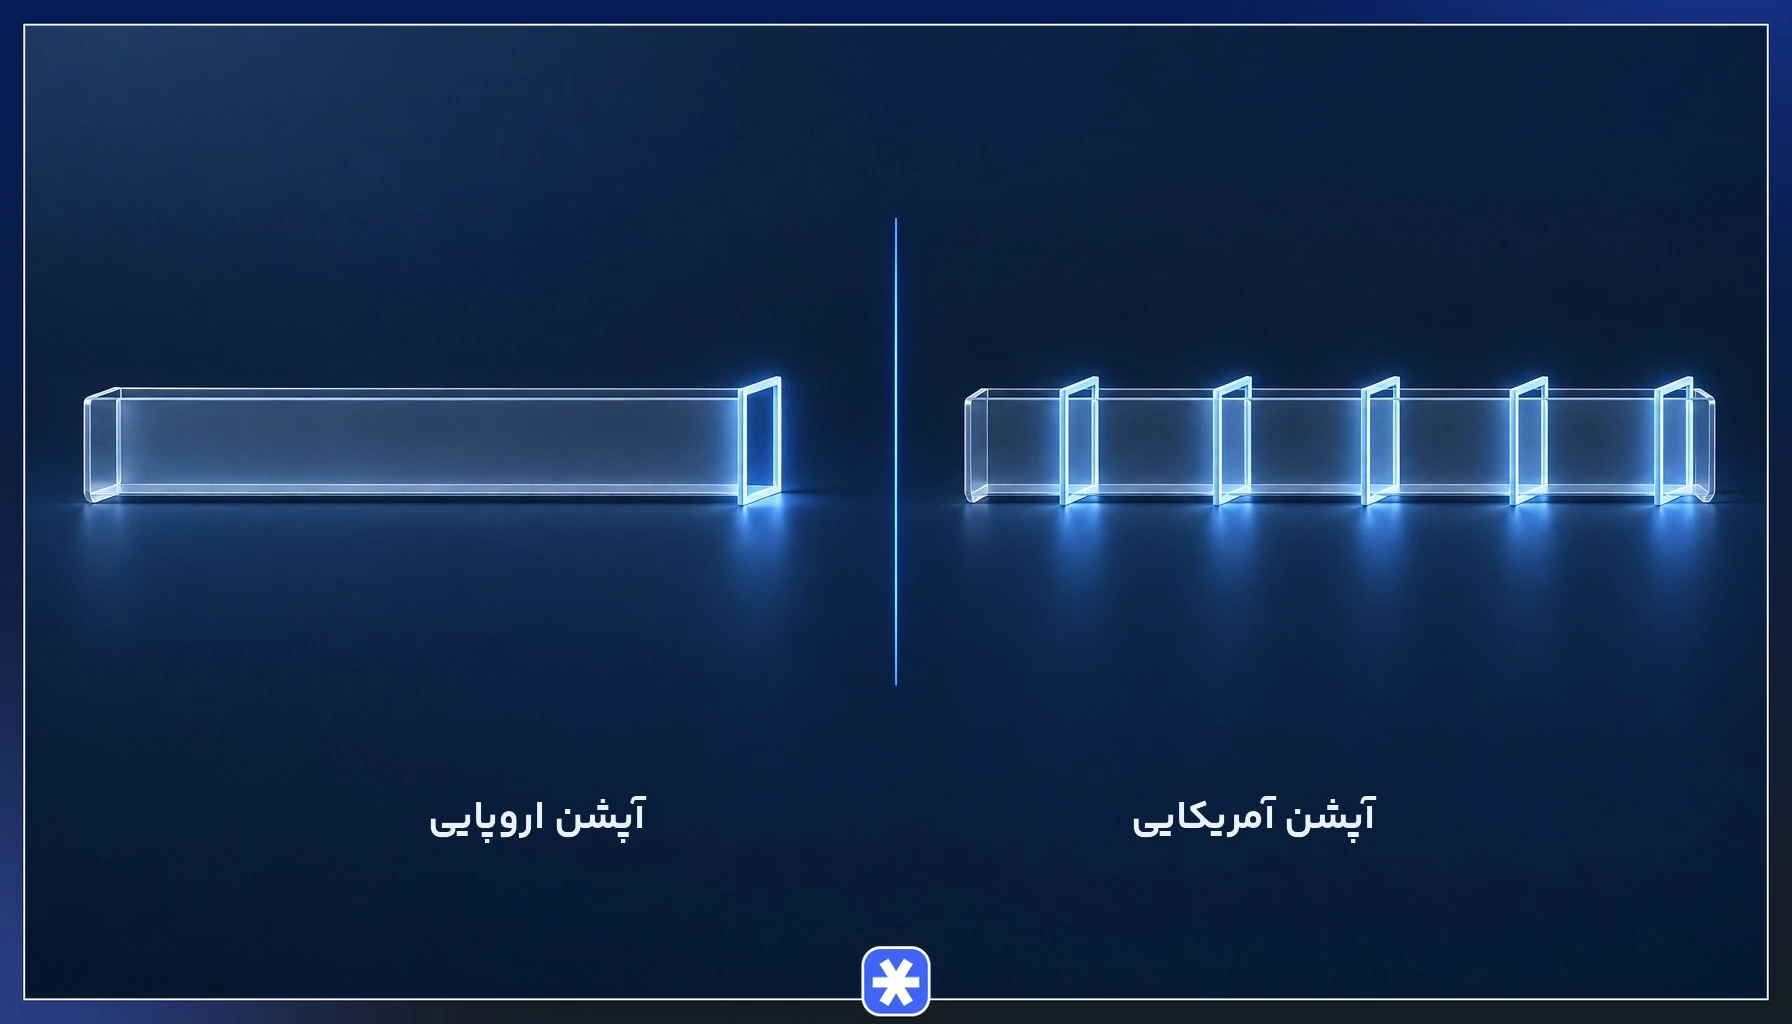
سبک اعمال تعیین میکند خریدار در چه بازهای میتواند از حق خود استفاده کند و در بازار بینبانکی ارز، سبک اروپایی رایجتر است.
| سبک آپشن | زمان اعمال | انعطاف | قیمت نسبی |
|---|---|---|---|
| آمریکایی | هر زمان از خرید تا تاریخ انقضا | بیشتر، چون خریدار میتواند پیش از سررسید هم قرارداد را اعمال کند | پرمیوم برابر یا بالاتر از قرارداد اروپایی با شرایط مشابه |
| اروپایی | فقط در تاریخ انقضا | کمتر، اما خریدار پیش از سررسید میتواند قرارداد را در بازار بفروشد | پرمیوم برابر یا پایینتر از قرارداد آمریکایی با شرایط مشابه |
آپشنهای وانیلا، باینری و دیجیتالی در فارکس
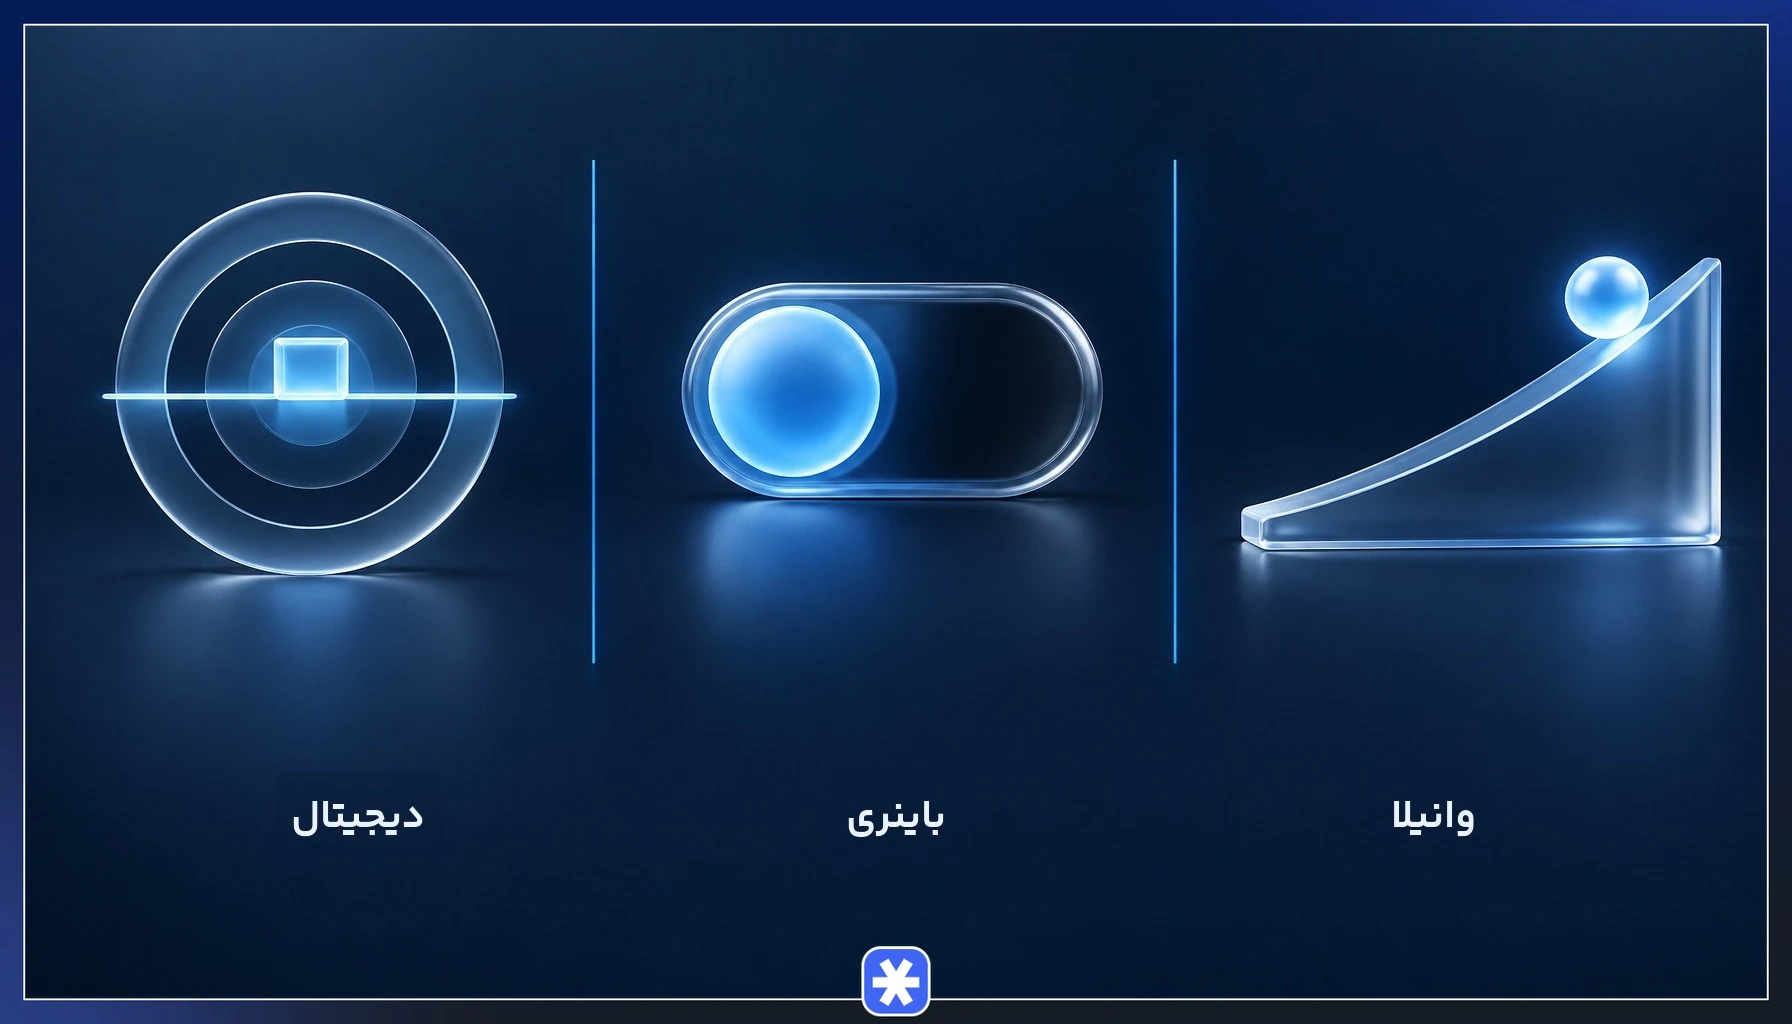
تفاوت اصلی این سه نوع در ساختار پرداخت است، یعنی اینکه سود خریدار چگونه محاسبه میشود.
- آپشن وانیلا (Vanilla Option): همان کال و پوت استاندارد است و پرداخت آن به اندازهی حرکت قیمت از قیمت اعمال رشد میکند. هرچه نرخ بیشتر به سود خریدار حرکت کند، ارزش قرارداد بیشتر میشود.
- آپشن باینری (Binary Option): پرداختی ثابت و از نوع همه یا هیچ دارد. اگر شرط قرارداد (مثلا بالاتر بودن نرخ از سطحی معین در زمان انقضا) برقرار باشد، مبلغ ثابتی پرداخت میشود و اگر نباشد، خریدار کل مبلغ را از دست میدهد، حتی اگر نرخ فقط اندکی با سطح هدف فاصله داشته باشد.
- آپشن دیجیتال (Digital Option): در بسیاری از منابع و بازارها هممعنای آپشن باینری بهکار میرود. برخی بروکرها این نام را برای قراردادهایی هم استفاده میکنند که با تحقق سناریویی مشخص، مثل لمس یا عبور از سطحی تعیینشده، پرداخت میشوند و پرداختشان بسته به ساختار قرارداد ثابت یا متغیر است. پیش از معامله، تعریف دقیق قرارداد را در مشخصات آن بروکر بخوانید.
بسیاری از پلتفرمهایی که آپشن در فارکس را به شکل باینری عرضه میکنند، مجوز معتبری ندارند و شکایت از پرداخت نکردن سود در آنها رایج است. سازمان رفتار مالی بریتانیا (FCA) عرضهی آپشن باینری به مشتریان خرد را ممنوع کرده است و کمیسیون بورس و اوراق بهادار قبرس (CySEC) هم عرضهی آن به مشتریان خرد را ممنوع کرده است. پیش از هر معاملهی باینری، مجوز پلتفرم و قوانین نهاد ناظر آن را بررسی کنید.
قیمت آپشن ارزی چگونه تعیین میشود؟
پرمیوم هر آپشن در فارکس از دو جزء تشکیل میشود. ارزش ذاتی سودی است که اعمال فوری قرارداد به همراه دارد و ارزش زمانی مبلغی است که بازار برای احتمال حرکت قیمت تا سررسید پرداخت میکند. اندازهی این دو جزء به پنج عامل بستگی دارد.
- قیمت اسپات: نرخ لحظهای جفتارز و فاصلهی آن از قیمت اعمال.
- قیمت اعمال: سطحی که قرارداد بر پایهی آن تعریف شده است.
- زمان تا انقضا: هرچه طولانیتر باشد، ارزش زمانی بیشتر است.
- نوسانات ضمنی: انتظار بازار از شدت حرکت قیمت در آینده که با افزایش آن پرمیوم بالا میرود.
- تفاوت نرخ بهرهی دو ارز: اختلاف نرخ بهرهی ارز پایه و ارز مظنه که نرخ آتی جفتارز و در نتیجه ارزش کال و پوت را تغییر میدهد.
ارزش ذاتی و ارزش زمانی آپشن
ارزش ذاتی کال برابر با قیمت اسپات منهای قیمت اعمال است و اگر حاصل منفی شود، صفر در نظر گرفته میشود. برای پوت، ارزش ذاتی برابر قیمت اعمال منهای قیمت اسپات است و آن هم کمتر از صفر نمیشود. ارزش زمانی از کسر ارزش ذاتی از پرمیوم به دست میآید. آپشن بیرون از پول ارزش ذاتی ندارد و تمام پرمیوم آن ارزش زمانی است.
ارزش زمانی با نزدیکشدن به تاریخ انقضا کم میشود و در روز سررسید به صفر میرسد. سرعت این فرسایش یکنواخت نیست و در روزهای پایانی بیشتر میشود. به همین دلیل خریدار آپشن حتی اگر قیمت ثابت بماند، هر روز بخشی از ارزش قرارداد خود را از دست میدهد.
مثال عددی از فرسایش ارزش زمانی
با اعداد فرضی، کالی روی یورو به دلار با قیمت اعمال ۱٫۰۸۰۰ را در نظر بگیرید که ۳۰ روز تا انقضا دارد و نرخ اسپات ۱٫۰۸۶۰ است. ارزش ذاتی آن ۰٫۰۰۶۰ است و اگر پرمیوم ۰٫۰۰۹۰ باشد، ارزش زمانی ۰٫۰۰۳۰ خواهد بود. ده روز مانده به انقضا و با همان نرخ اسپات، پرمیوم ممکن است به ۰٫۰۰۷۵ برسد که ارزش زمانی را به ۰٫۰۰۱۵ کاهش میدهد. در لحظهی انقضا پرمیوم با ارزش ذاتی یعنی ۰٫۰۰۶۰ برابر میشود و ارزش زمانی صفر است.
مدل گارمن و کولهاگن برای قیمتگذاری آپشن ارزی
مدل گارمن و کولهاگن (Garman-Kohlhagen) نسخهی تطبیقیافتهی مدل بلک شولز (Black-Scholes) برای ارزهاست و در قیمتگذاری آپشنهای وانیلای اروپایی کاربرد گسترده دارد. اصلاح اصلی این مدل آن است که بهجای یک نرخ بهره، نرخ بهرهی داخلی (مربوط به ارز مظنه) و نرخ بهرهی خارجی (مربوط به ارز پایه) را جداگانه وارد محاسبه میکند. نگهداری ارز پایه برای دارندهی آن بهرهی خارجی تولید میکند و این بهره در مدل نقشی شبیه سود نقدی سهام دارد.
نتیجهی این ساختار آن است که افزایش نرخ بهرهی ارز مظنه ارزش کال را بالا میبرد و افزایش نرخ بهرهی ارز پایه ارزش آن را پایین میآورد. اثر روی پوت برعکس است. ورودیهای مدل عبارتاند از:
- قیمت اسپات جفتارز
- قیمت اعمال قرارداد
- زمان باقیمانده تا انقضا
- نرخ بهرهی ارز مظنه
- نرخ بهرهی ارز پایه
- نوسانات ضمنی
همهی ورودیها به جز نوسان قابل مشاهدهاند. به همین دلیل در بازار بینبانکی آپشنها اغلب بر حسب نوسان ضمنی قیمتدهی میشوند و مدل، این عدد را به پرمیوم تبدیل میکند.
پارامترهای یونانی و حساسیت قیمت آپشن
پارامترهای یونانی نشان میدهند پرمیوم نسبت به تغییر هر ورودی مدل چقدر حساس است.
- دلتا (Delta): میزان تغییر قیمت آپشن به ازای تغییر واحدی در نرخ جفتارز است. بانکها با استفاده از دلتا مشخص میکنند برای پوشش پوزیشن آپشن خود چه مقدار ارز در بازار اسپات بخرند یا بفروشند.
- گاما (Gamma): میزان تغییر دلتا به ازای تغییر قیمت دارایی پایه است. گاما در آپشنهای بهاندازهی پول و نزدیک سررسید به بیشترین مقدار میرسد و به همین دلیل پوشش دلتا در این شرایط مکررتر انجام میشود.
- تتا (Theta): کاهش ارزش آپشن با گذشت هر روز است. برای خریدار، تتا هزینهی روزانهی نگهداشتن قرارداد و برای فروشنده منبع درآمد به شمار میرود.
- وگا (Vega): حساسیت قیمت آپشن به تغییر نوسان ضمنی است. پیش از تصمیمهای بانکهای مرکزی، نوسان ضمنی جفتارزها معمولا بالا میرود و آپشنها گرانتر میشوند (همان منطقی که شاخص نوسان ضمنی بازار سهام را هم میسازد).
- رو (Rho): حساسیت قیمت آپشن به تغییر نرخ بهره است. در آپشن ارزی دو نرخ بهره اهمیت دارد، پس اثر تغییر نرخ بهرهی ارز پایه و ارز مظنه جداگانه سنجیده میشود.
تفاوت معاملات آپشن با معاملات فیوچرز و اسپات فارکس
معاملات آپشن در فارکس، قرارداد آتی (Futures) و اسپات از نظر تعهد، هزینهی ورود و سقف زیان تفاوت اساسی دارند. در فیوچرز و اسپات، معاملهگر بهجای پرمیوم مارجین و اهرم را به کار میگیرد و زیان او به مبلغ اولیه محدود نیست.
| معیار | آپشن | فیوچرز | اسپات |
|---|---|---|---|
| تعهد اجرا | خریدار حق دارد و تعهدی ندارد و فروشنده متعهد است | هر دو طرف متعهد به اجرای قرارداد در سررسید هستند | معامله بلافاصله در نرخ روز انجام میشود |
| هزینهی ورود | پرمیوم که به فروشنده پرداخت میشود | مارجین اولیه که نزد کارگزار مسدود میشود | مارجین بر اساس اهرم حساب |
| سقف زیان | برای خریدار محدود به پرمیوم و برای فروشنده بدون پوشش بالقوه نامحدود | میتواند از مارجین اولیه بیشتر شود | تا کل موجودی حساب و با اهرم بالاتر سریعتر |
| سررسید | تاریخ انقضای مشخص | تاریخهای سررسید استاندارد بورسی | سررسید ندارد و پوزیشن با سوآپ شبانه تمدید میشود |
| محل معامله | بازار بینبانکی و بورسهای مشتقه | بورسهای مشتقه | بازار بینبانکی و بروکرها |
مزایا و کاربردهای معاملات آپشن در فارکس
دو کاربرد اصلی آپشن ارزی پوشش ریسک و سفتهبازی است. در پوشش ریسک، صاحب جریان ارزی هزینهی مشخصی میپردازد تا از حرکت نامطلوب نرخ در امان بماند. در سفتهبازی، معاملهگر با پرداخت پرمیوم روی جهت یا شدت حرکت بازار موضع میگیرد و بهجای حد ضرری که ممکن است با نوسان کوتاهمدت فعال شود، زیان او از ابتدا مشخص است. این منطق، پایهی بسیاری از روشهای هجینگ در فارکس است.
با اعداد فرضی، شرکتی اروپایی را در نظر بگیرید که سه ماه دیگر باید یک میلیون دلار به تامینکنندهی آمریکایی بپردازد و از تضعیف یورو نگران است. این شرکت پوت یورو به دلار با قیمت اعمال ۱٫۰۷۰۰ میخرد. اگر یورو تا ۱٫۰۳۰۰ سقوط کند، شرکت یوروی خود را با نرخ ۱٫۰۷۰۰ به دلار تبدیل میکند. اگر یورو تقویت شود، قرارداد را رها میکند و دلار را با نرخ بهتر بازار میخرد. هزینهی این محافظت فقط پرمیوم پرداختی است.
- ریسک محدود خریدار: خریدار اختیار خرید و فروش، حداکثر زیان خود را هنگام ورود میداند و با نوسان شدید بازار با کال مارجین روبهرو نمیشود.
- سود در هر دو جهت بازار: با کال از صعود و با پوت از نزول ارز پایه سود میبرید و برخی ترکیبها حتی از حرکت شدید بدون جهت مشخص هم سود میسازند.
- انعطاف در ساخت استراتژی: ترکیب قراردادهایی با قیمت اعمال و تاریخ انقضای متفاوت، امکان تنظیم دقیق هزینه، سقف سود و سطح ریسک را فراهم میکند.
استراتژیهای اسپرد، استردل و استرنگل در آپشن ارزی
ترکیب چند قرارداد آپشن در فارکس به معاملهگر اجازه میدهد بهجای پیشبینی صرف جهت، روی شدت حرکت یا محدودهی آن موضع بگیرد.
| استراتژی | ساختار | انتظار بازار | هزینه و سقف سود |
|---|---|---|---|
| اسپرد صعودی کال (Bull Call Spread) | خرید کال با قیمت اعمال پایینتر و فروش کال با قیمت اعمال بالاتر و تاریخ انقضای یکسان | جهتدار و صعود ملایم | هزینه کمتر از خرید کال تنها، چون پرمیوم کال فروختهشده بخشی از هزینه را جبران میکند و سود به فاصلهی دو قیمت اعمال محدود است |
| استردل (Straddle) | خرید همزمان کال و پوت با قیمت اعمال و تاریخ انقضای یکسان (معمولا بهاندازهی پول) | نوسانی و حرکت شدید در هر جهت | پرهزینه به دلیل پرداخت دو پرمیوم و سود بالقوه بدون سقف مشخص |
| استرنگل (Strangle) | خرید کال بیرون از پول و پوت بیرون از پول با قیمتهای اعمال متفاوت | نوسانی و حرکتی شدیدتر از استردل | ارزانتر از استردل، اما برای سودده شدن به حرکت بزرگتری نیاز دارد |
استردل و استرنگل معمولا پیش از رویدادهای پرنوسان مثل اعلام نرخ بهره و انتشار دادههای تورم بهکار میروند. بازار این رویدادها را پیشبینی میکند و نوسانات ضمنی پیش از اعلام بالا میرود، پس هر دو استراتژی گرانتر خریداری میشوند.
پس از انتشار خبر، نوسان ضمنی معمولا بهسرعت افت میکند. اگر حرکت واقعی قیمت کوچکتر از حرکتی باشد که بازار در پرمیوم لحاظ کرده بود، استردل یا استرنگل حتی با وجود حرکت قیمت هم زیانده میشود. پیش از ورود، حرکت لازم برای پوشش مجموع پرمیومها را حساب کنید و آن را با دامنهی حرکت معمول جفتارز پس از رویدادهای مشابه بسنجید.
آپشن ارزی در بازار فرابورس و صرافیها چگونه معامله میشود؟
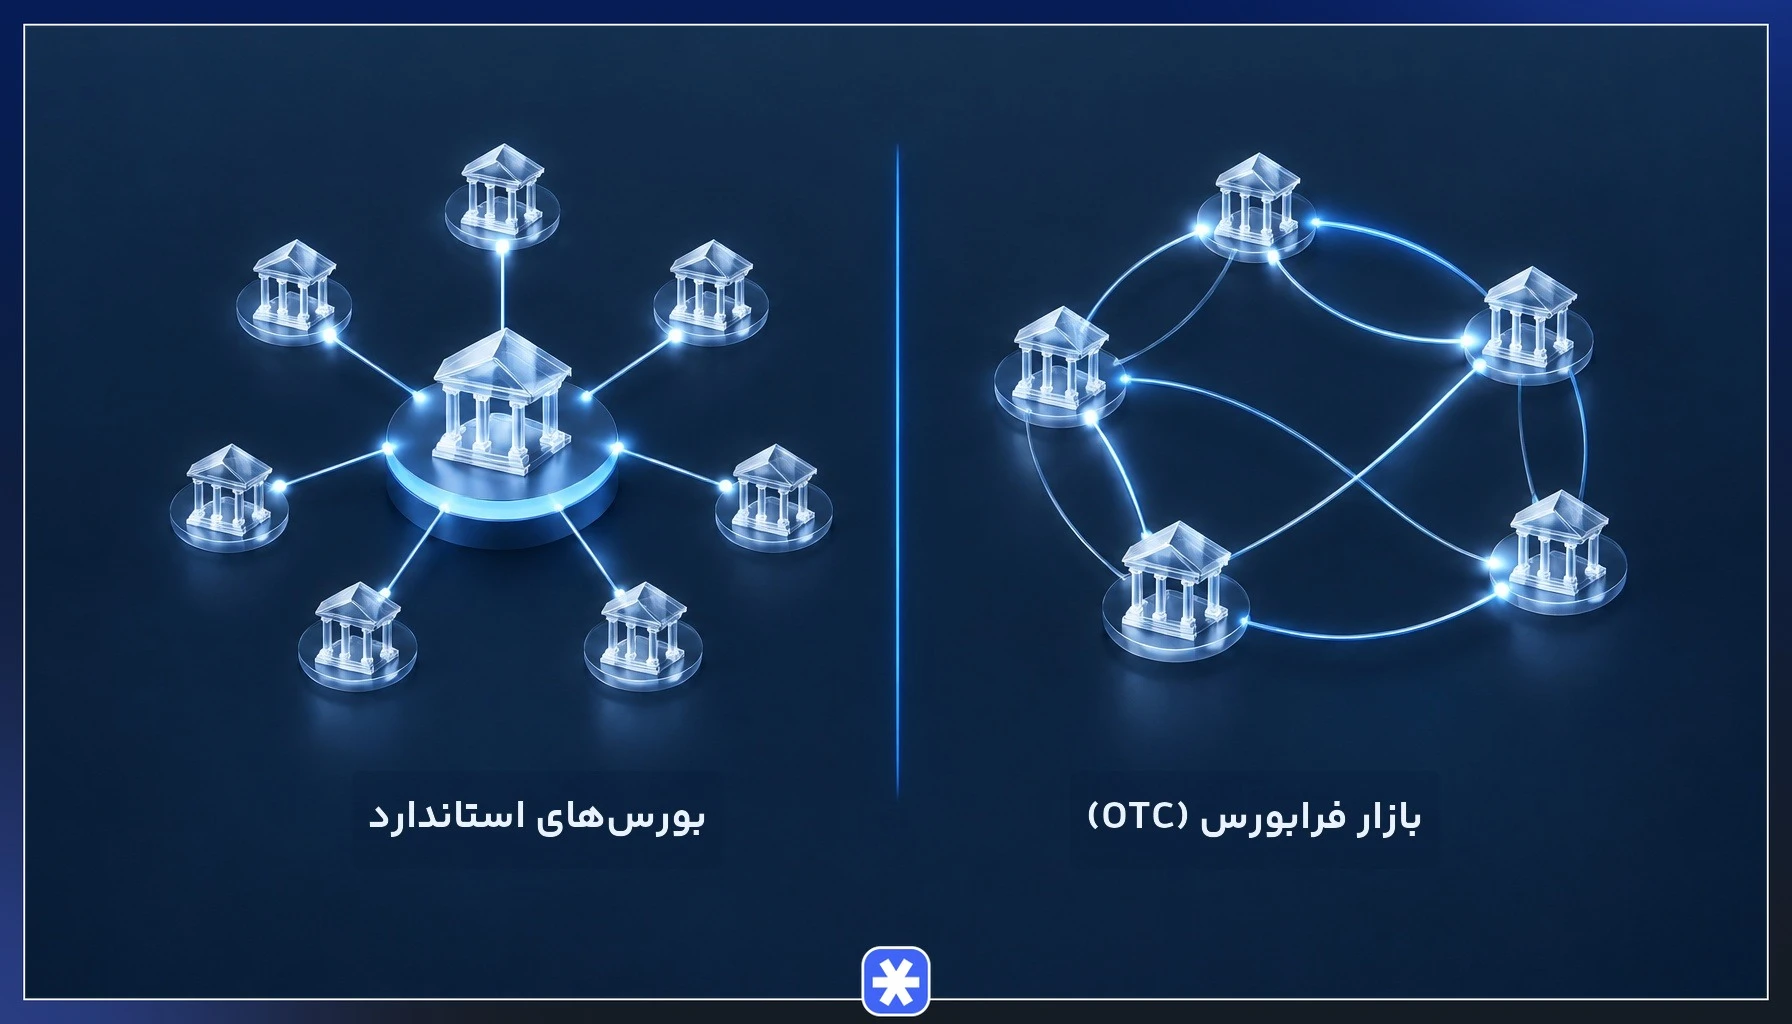
بخش اصلی معاملات آپشن در فارکس در بازار فرابورس (OTC) بینبانکی انجام میشود. در این بازار بانکها و نهادهای بزرگ قراردادهای سفارشی میبندند و مبلغ، قیمت اعمال و تاریخ انقضا را دقیقا متناسب با نیاز خود تعیین میکنند. انعطاف این ساختار بالاست، اما هر طرف با ریسک ایفا نکردن تعهد طرف مقابل روبهروست و قراردادها برای معاملهگر خرد دسترسپذیر نیستند.
در مقابل، بورسهای مشتقه آپشنهای ارزی استاندارد عرضه میکنند. بخش بازار بینالمللی پول بورس شیکاگو (IMM) و بورس فیلادلفیا (PHLX) دو نمونهی شناختهشدهاند. در این قراردادها حجم و تاریخ انقضا از پیش تعیین شده و اتاق پایاپای، ریسک طرف مقابل را کاهش میدهد. شفافیت قیمت بیشتر است، اما امکان سفارشیسازی وجود ندارد.
بروکرهای خرد فارکس که آپشن وانیلای واقعی ارائه میکنند، محدودند و برخی فقط نسخهی باینری یا قراردادهای مشابه آپشن را عرضه میکنند. پیش از شروع، رگولاتوری بروکر را بررسی کنید و ببینید نهاد ناظری مانند سازمان رفتار مالی بریتانیا یا کمیسیون بورس و اوراق بهادار قبرس بر فعالیت آن نظارت دارد یا نه.
انقضای آپشنهای فارکس و مفهوم نرخ جاذب
بیشتر آپشنهای وانیلای بینبانکی در زمان مشخصی موسوم به کات نیویورک (New York Cut) منقضی میشوند. وقتی حجمهای بسیار سنگینی از قراردادها با قیمت اعمال یکسان در یک روز منقضی شوند، آن سطح ممکن است مانند آهنربا عمل کند و نرخ جفتارز را در ساعات پیش از تاریخ انقضا به سمت خود بکشد. معاملهگران به این سطح نرخ جاذب (Pinning Level) میگویند.
دلیل اول، پوشش دلتاست. نهادهایی که پوزیشن بزرگ آپشن در دفتر خود دارند، دلتای آن را با خرید و فروش در بازار اسپات خنثی میکنند. نزدیک قیمت اعمال و در آستانهی سررسید، گاما بالاست و دلتا با هر حرکت کوچک تغییر میکند. وقتی این نهادها گامای مثبت دارند، پوشش دلتا به شکل فروش در بالای سطح و خرید در پایین آن انجام میشود و قیمت حول قیمت اعمال نگه داشته میشود.
دلیل دوم، دفاع از سطح است. فروشندگان آپشن ترجیح میدهند قرارداد بیارزش منقضی شود و خریداران میخواهند آن را در سمت سودده ببینند. هر دو گروه ممکن است با سفارشهای بزرگ در بازار اسپات از سطح مورد نظر خود دفاع کنند. پس از گذشتن زمان انقضا این نیروها از بین میروند و قیمت آزادانهتر حرکت میکند.
شناسایی سطوح جاذب از روی دادههای انقضا
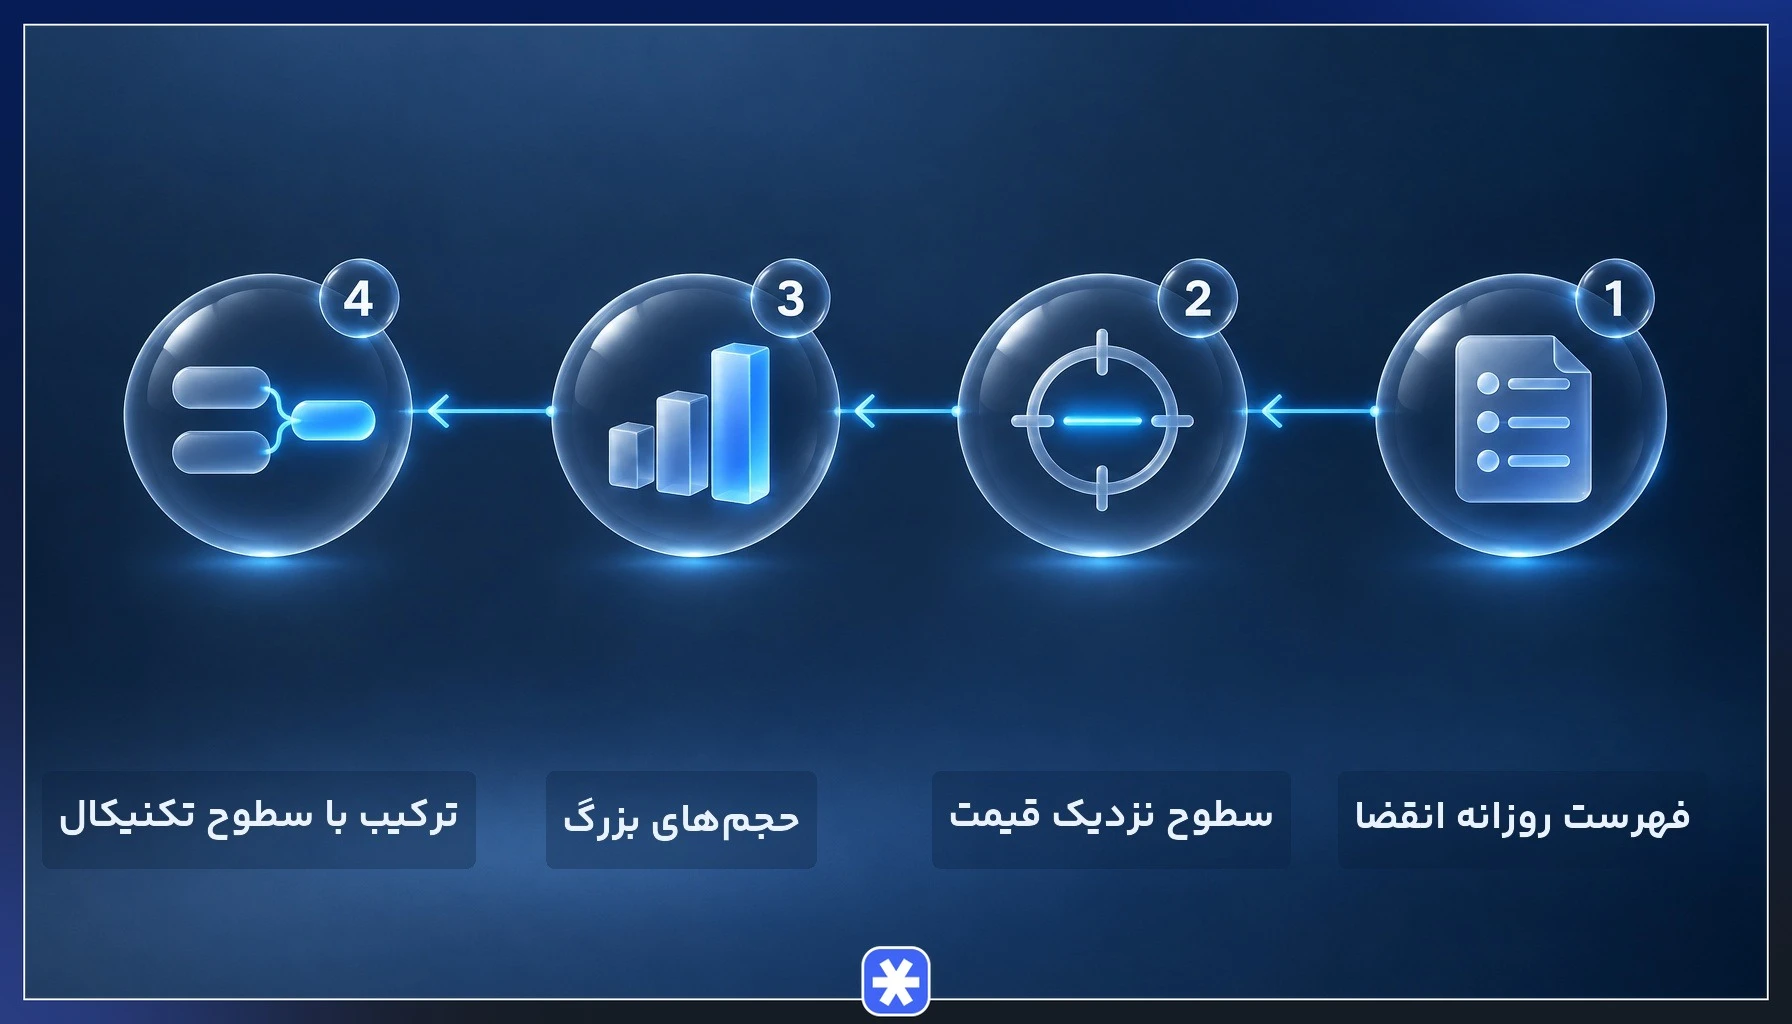
- تهیهی فهرست روزانه: فهرست انقضای آپشنهای همان روز را پیدا کنید. این فهرست برای هر جفتارز، قیمتهای اعمال و حجم تقریبی قراردادهای منقضیشونده را نشان میدهد.
- تمرکز بر سطوح نزدیک قیمت: فقط سطوحی را در نظر بگیرید که به نرخ فعلی نزدیکاند. سطحی که فاصلهی زیادی با قیمت دارد، در فرصت باقیمانده تا انقضا اثر چندانی ندارد.
- اولویت با حجمهای بزرگ: از میان سطوح نزدیک، آنهایی را برجسته کنید که حجم آنها نسبت به بقیهی فهرست بهوضوح سنگینتر است.
- ترکیب با سطوح تکنیکال: اگر سطح انقضا با حمایت، مقاومت یا عدد رند همپوشانی دارد، احتمال واکنش قیمت به آن بیشتر است.
با اعداد فرضی، اگر یورو به دلار در ۱٫۰۸۸۵ معامله شود و حجم سنگینی از قراردادها با قیمت اعمال ۱٫۰۹۰۰ در همان روز منقضی شود، معاملهگر انتظار دارد قیمت تا زمان کات نیویورک حوالی این سطح نوسان کند. اگر ۱٫۰۹۰۰ مقاومت تکنیکال هم باشد، احتمال این رفتار بیشتر است.
این ابزار احتمالاتی است و نتیجهی قطعی ندارد. انتشار دادهی اقتصادی مهم یا تغییر ناگهانی احساسات بازار میتواند اثر سطح انقضا را کاملا خنثی کند، پس از این دادهها بهعنوان یکی از عوامل تصمیم استفاده کنید و حد ضرر را کنار نگذارید.
مخاطرات و چالشهای معاملات آپشن در فارکس
زیان خریدار آپشن به پرمیوم پرداختی محدود است، اما معاملات آپشن چالشهای دیگری هم دارد که پیش از ورود باید در مدیریت سرمایه فارکس لحاظ شوند.
- هزینهی پرمیوم و فرسایش زمانی: خریدار باید هم جهت بازار را درست پیشبینی کند و هم زمان حرکت را. اگر حرکت دیرتر از انقضا رخ دهد، کل پرمیوم از دست میرود.
- ریسک فروشندهی بدون پوشش: فروشندهای که دارایی پایه یا قرارداد جبرانی ندارد، در برابر حرکت شدید بازار با زیانی روبهروست که از پرمیوم دریافتی بسیار بیشتر است.
- نقدشوندگی پایین قراردادهای دور از پول: اسپرد خرید و فروش در این قراردادها پهنتر است و بستن پوزیشن پیش از سررسید ممکن است با قیمت نامطلوب انجام شود.
- پیچیدگی قیمتگذاری: اثر همزمان نوسان ضمنی، زمان و دو نرخ بهره باعث میشود قیمت آپشن گاهی برخلاف انتظار معاملهگر تغییر کند.
- ریسک بروکر: عرضهی آپشن از سوی بروکر بدون مجوز معتبر، خطر دستکاری قیمت یا پرداخت نکردن سود را به همراه دارد.
معاملات آپشن در فارکس برای چه معاملهگرانی مناسب است؟
آپشن ارزی ابزاری برای کنترل ریسک و سفتهبازی با هزینهی مشخص است. شرکتهایی که جریان ارزی آینده دارند، از آن برای پوشش ریسک نرخ ارز استفاده میکنند و معاملهگرانی که پوزیشن اسپات باز دارند، میتوانند با پرداخت پرمیوم کف زیان خود را تعیین کنند. معاملهگران حرفهای هم با ترکیب قراردادها روی شدت نوسان بازار موضع میگیرند.
مزیت واقعی در این بازار از فهم قیمتگذاری به دست میآید. معاملهگری که اثر نوسان ضمنی، فرسایش زمانی و تفاوت نرخ بهره را میشناسد و دادههای انقضای روزانه را دنبال میکند، تصمیمهای دقیقتری دربارهی زمان ورود و انتخاب قیمت اعمال میگیرد.
برای معاملهگر مبتدی، نقطهی شروع مناسب، تسلط بر بازار اسپات و سپس خرید سادهی کال یا پوت با حجم کوچک است، چون زیان آن از پیش مشخص است. با این حال، اگر بازار تا انقضا به اندازهی کافی حرکت نکند، کل پرمیوم پرداختی از دست میرود و این اتفاق برای خریداران آپشن کم نیست. فروش آپشن و استراتژیهای چندپایه را زمانی امتحان کنید که رفتار پرمیوم را در چند سررسید واقعی دنبال کرده باشید و بروکر شما زیر نظر نهاد ناظر معتبر فعالیت کند.
سوالات متداول
۱. حداکثر میزان زیان در خرید قراردادهای آپشن فارکس چقدر است؟
۲. آیا همهی بروکرهای فارکس امکان معاملهی آپشن ارزی را میدهند؟
۳. تفاوت باینری آپشن با آپشن وانیلا در فارکس چیست؟
۴. آیا ریسک فروشندهی آپشن هم مانند خریدار محدود است؟
من انیس مسکینی هستم و به عنوان مدیر محتوای وبسایت فراز فعالیت میکنم. بیش از هفت سال است که به عنوان تریدر و تحلیلگر در بازارهای مالی حضور دارم و تمرکز اصلی من روی رصد دقیق مارکت، شکار فرصتهای معاملاتی و تحلیل سناریوهای اقتصادی است. هدف من این است که پیچیدهترین مفاهیم بازار را به محتوایی ارزشمند و کاربردی تبدیل کنم تا مخاطبان بتوانند با اتکا به دانش که بهترین اهرم در سرمایهگذاری است، تصمیمات دقیقتری بگیرند؛ چرا که باور دارم یک محتوای عالی دقیقا مانند یک ترید موفق، باید در بهترین زمان ممکن بالاترین بازدهی را ایجاد کند. در کنار تحلیل و مدیریت محتوا، شیفتهی ایدهپردازی خلاقانه و کشف زوایای پنهان و کمتر دیدهشدهی بازارهای مالی هستم.