صندوق درآمد ثابت یا صندوق طلا؟ کدام گزینه برای سرمایهگذاری مناسبتر است؟
آموزش بازارهای مالی
سرمایهای که قرار است وارد صندوق شود، میتواند در صندوق درآمد ثابت قرار بگیرد و از نوسان محدودتر و بازدهی نسبتا باثباتتری برخوردار باشد، یا به صندوق طلا اختصاص پیدا کند و همراه با تغییرات چارت و عوامل اثرگذار بر قیمت طلا حرکت کند. همین تفاوت باعث میشود انتخاب بین این دو صندوق، صرفا مقایسه دو ابزار سرمایهگذاری نباشد؛ بلکه به این بستگی داشته باشد که سرمایه قرار است چه نقشی در سبد داشته باشد.
برای کسی که اولویت اصلی حفظ ثبات سرمایه است، ویژگیهای صندوق درآمد ثابت اهمیت بیشتری پیدا میکند. در مقابل، کسی که به دنبال رشد قیمت طلا و پوشش بخشی از اثر تورم و تغییرات ارز است، ممکن است صندوق طلا را در نظر بگیرد. حتی در بسیاری از سبدها، مسئله انتخاب یکی از این دو نیست و ترکیبی از آنها میتواند مورد توجه قرار گیرد.
در این مقاله، صندوق درآمد ثابت و صندوق طلا را از نظر ریسک، بازدهی، نقدشوندگی و کاربرد در سبد سرمایهگذاری بررسی میکنیم تا تفاوت این دو گزینه و شرایط مناسب هرکدام روشنتر شود.
ماهیت و ساختار صندوق درآمد ثابت و صندوق طلا
صندوقهای درآمد ثابت و صندوقهای طلا هر دو امکان سرمایهگذاری غیرمستقیم را فراهم میکنند، اما داراییهای تشکیلدهنده و نحوه ایجاد بازده در آنها متفاوت است. به همین دلیل، عملکرد این دو صندوق لزوما در یک شرایط بازار یکسان نیست.
صندوق درآمد ثابت بخش عمده سرمایه خود را به داراییهایی اختصاص میدهد که جریان درآمدی مشخصتری دارند؛ از جمله اوراق بدهی، اسناد خزانه و سپردههای بانکی. بخشی از دارایی صندوق نیز میتواند، در محدوده تعیینشده در مقررات و امیدنامه، به سهام و سایر داراییها اختصاص پیدا کند. بنابراین، بازده این صندوقها عمدتا از سود حاصل از اوراق و سپردهها ایجاد میشود.
نحوه دریافت این بازده به نوع صندوق بستگی دارد. در برخی صندوقهای درآمد ثابت، سود بهصورت دورهای میان سرمایهگذاران توزیع میشود. در برخی دیگر، سود در ارزش خالص داراییهای صندوق (NAV) منعکس میشود و در نتیجه ارزش هر واحد در طول زمان افزایش پیدا میکند.
صندوق طلا ساختار متفاوتی دارد و بخش اصلی دارایی آن به ابزارهای مرتبط با طلا اختصاص پیدا میکند؛ مانند گواهی سپرده سکه و شمش طلا و سایر داراییهای مجاز مرتبط با این فلز. هدف اصلی این صندوقها این است که سرمایهگذار بدون خرید و نگهداری مستقیم طلا، از تغییرات قیمت آن منتفع شود.
بیشتر صندوقهای طلا بهصورت ETF فعالیت میکنند؛ یعنی واحدهای آنها در بورس مانند سهام خریدوفروش میشود. به همین دلیل، قیمت معاملهشده واحد صندوق در بازار میتواند با NAV آن تفاوت داشته باشد. اگر قیمت بازار بالاتر از NAV باشد، صندوق با حباب مثبت و اگر پایینتر باشد، با تخفیف معامله میشود.
در نتیجه، تفاوت اصلی این دو صندوق را میتوان در منبع بازدهی خلاصه کرد. در صندوق درآمد ثابت، بازده عمدتا از سود اوراق بدهی و سپردهها به دست میآید؛ اما در صندوق طلا، تغییرات قیمت طلا عامل اصلی نوسان ارزش سرمایهگذاری است. به همین دلیل، انتخاب میان این دو صندوق تا حد زیادی به هدف سرمایهگذاری و میزان نوسانی که سرمایهگذار میپذیرد بستگی دارد.
بررسی مزایا و معایب سرمایهگذاری در صندوق درآمد ثابت
ترکیب اوراق با درآمد ثابت و سپرده، ویژگیهای مشخصی به این صندوق میدهد. مزایای اصلی آن اینهاست.
- نوسان کمتر: بهدلیل ترکیب اوراق و سپرده، نوسان قیمت واحدها معمولا از داراییهای پرریسکتر کمتر است.
- درآمد قابل پیشبینیتر: سود اوراق و سپردهها از پیش مشخص است، هرچند بازدهی نهایی صندوق تضمینشده نیست.
- مدیریت حرفهای و تنوع: مدیر صندوق سرمایه را میان چند دارایی و ناشر پخش میکند.
معایب و ریسکهای آن هم باید کنار مزایا دیده شود.
- ریسک نرخ سود: با تغییر نرخ سود بازار، قیمت اوراق و ارزش خالص دارایی تغییر میکند.
- ریسک اعتباری: ناشر اوراق ممکن است در بازپرداخت تعهد خود تاخیر کند.
- ریسک نقدشوندگی: فروش اوراق کممعامله در بازار ثانویه همیشه آسان نیست.
- وضعیت مالیاتی: معاف از مالیات بودن درآمد صندوق یا سرمایهگذار به قوانین روز و امیدنامه بستگی دارد و باید از منبع رسمی بررسی شود.
بررسی مزایا و معایب سرمایهگذاری در طلا و صندوق طلا
بسیاری از سرمایهگذاران برای سنجش ارزش واحدهای این صندوقها، قیمت لحظهای طلا را دنبال میکنند. مزایای طلا و صندوق طلا از این قرار است.
- سابقه دارایی ضد تورم: طلا بهعنوان دارایی ضد تورم شناخته میشود، اما رابطه آن با تورم در همه دورهها برقرار نبوده است.
- نقدشوندگی در بورس: واحدهای صندوق طلا در ساعات بازار قابل خرید و فروش است.
- نگهداری ساده: در صندوق طلا نگرانی از حمل، انبار و بیمه شمش یا سکه وجود ندارد.
در برابر این مزایا، معایب زیر را هم باید سنجید.
- نوسان قیمت: قیمت طلا با انس جهانی و نرخ دلار بالا و پایین میشود و ممکن است سالها بدون رشد بماند.
- حباب و تخفیف: قیمت بازار صندوق ممکن است از ارزش خالص دارایی فاصله بگیرد.
- نبود درآمد دورهای: طلا سود نقدی پرداخت نمیکند و بازدهی فقط از تغییر قیمت میآید.
جدول مقایسه جامع صندوق درآمد ثابت با طلا و صندوق طلا
جدول زیر، مقایسه صندوق درآمد ثابت یا صندوق طلا را در چند معیار اصلی خلاصه میکند و هدف آن معرفی برنده نیست.
| معیار | صندوق درآمد ثابت | صندوق طلا | طلای فیزیکی |
|---|---|---|---|
| دارایی پشتوانه | اوراق با درآمد ثابت، سپرده و سهم محدود سهام | سکه، شمش یا گواهی سپرده طلا | سکه، شمش یا طلای ساختهشده |
| منبع بازدهی | سود اوراق و سپردهها | تغییر قیمت طلا به ریال | تغییر قیمت طلا به ریال |
| ریسک اصلی | نرخ سود، اعتباری و نقدشوندگی | نوسان قیمت، حباب و تخفیف | نوسان قیمت و هزینه نگهداری |
| درآمد دورهای | بسته به صندوق | ندارد | ندارد |
| محل نگهداری | حساب کارگزاری یا صندوق | حساب کارگزاری | در اختیار خود سرمایهگذار |
مقایسه کارمزد معامله و مالیات صندوق طلا با طلای فیزیکی و صندوق درآمد ثابت
در طلای فیزیکی، هزینه اصلی از اجرت ساخت و فاصله قیمت خرید و فروش میآید. در صندوق طلا، کارمزد معامله کارگزاری و هزینههای مدیریت صندوق مطرح است. صندوق درآمد ثابت هم کارمزد مدیر، متولی و حسابرس را از دارایی صندوق کم میکند و اثر آن در ارزش خالص دارایی دیده میشود. میزان دقیق همه این هزینهها بسته به صندوق تفاوت دارد و در امیدنامه هر صندوق آمده است.
مالیات هم به قوانین روز و نوع صندوق بستگی دارد. اینکه سود یا معامله صندوق درآمد ثابت معاف از مالیات باشد یا نباشد، تنها با مراجعه به امیدنامه و مقررات جاری روشن میشود و این مقاله رقمی برای آن اعلام نمیکند. برای هر ابزار، نرخ شکست یعنی حداقل بازدهی لازم برای جبران هزینهها را هم باید در نظر گرفت.
مثال کاربردی
فرض کنید مجموع کارمزد خرید و فروش صندوقی فرضی یک درصد ارزش معامله باشد. با سرمایه ۱۰۰ میلیون تومان، این هزینه یک میلیون تومان میشود، پس ارزش دارایی باید دستکم حدود یک درصد رشد کند تا سرمایهگذار به نقطه سربهسر برسد. این عدد فقط برای توضیح مفهوم آمده و بازتاب هزینه واقعی هیچ صندوقی نیست.
مقایسه صندوق درآمد ثابت و صندوق طلا از نظر نقدشوندگی و کارمزد
نقدشوندگی یعنی سرعت و سهولت تبدیل واحدها به پول نقد بدون افت محسوس قیمت. جدول زیر تفاوت دو صندوق را در این معیار و هزینههای جانبی نشان میدهد.
| معیار | صندوق درآمد ثابت | صندوق طلا |
|---|---|---|
| روش فروش | بسته به صندوق، فروش در بورس یا ابطال واحد با ارزش روز | فروش در بورس در ساعات معاملات |
| زمان دریافت وجه | بسته به قوانین صندوق و بازار | بسته به قوانین تسویه بازار |
| محدودیتها | سقف ابطال یا زمانبندی در امیدنامه آمده است | دامنه نوسان روزانه و امکان توقف نماد |
| هزینههای جانبی | کارمزد ابطال یا معامله، بسته به صندوق | کارمزد کارگزاری و فاصله قیمت خرید و فروش |
پیش از هر خرید، شرایط نقدشوندگی همان صندوق را در امیدنامه و سامانه معاملاتی بررسی کنید.
عملکرد صندوق درآمد ثابت در برابر صندوق طلا در شرایط تورمی
حفظ ارزش پول یعنی بازدهی سرمایه دستکم با نرخ تورم برابر باشد. بازدهی واقعی، تفاوت بازدهی اسمی و تورم است. در صندوق درآمد ثابت، بازدهی به سطح نرخ سود اوراق و سپردهها گره خورده است. نرخ سود با تاخیر به تورم واکنش نشان میدهد و اوراق بلندمدتتر که پیش از افزایش تورم منتشر شدهاند، همان سود قبلی را پرداخت میکنند.
طلا معمولا بهعنوان دارایی ضد تورم شناخته میشود، چون قیمت آن به ریال با کاهش ارزش پول ملی و رشد قیمت دلار ارتباط دارد. این رابطه تضمینشده نیست و قیمت طلا در بازههای کوتاه یا میانمدت میتواند از تورم عقب بماند. صندوق طلا علاوه بر این، ریسک حباب را هم دارد.
برای مثال فرضی، بازدهی اسمی ۳۰ درصد در برابر تورم ۳۵ درصد، بازدهی واقعی کمی منفی میسازد. همین محاسبه برای هر دو ابزار در هر دورهای بهصورت جداگانه باید انجام شود.
تحلیل سناریومحور تاثیر نوسانات دلار و انس جهانی بر عملکرد صندوق طلا در برابر درآمد ثابت
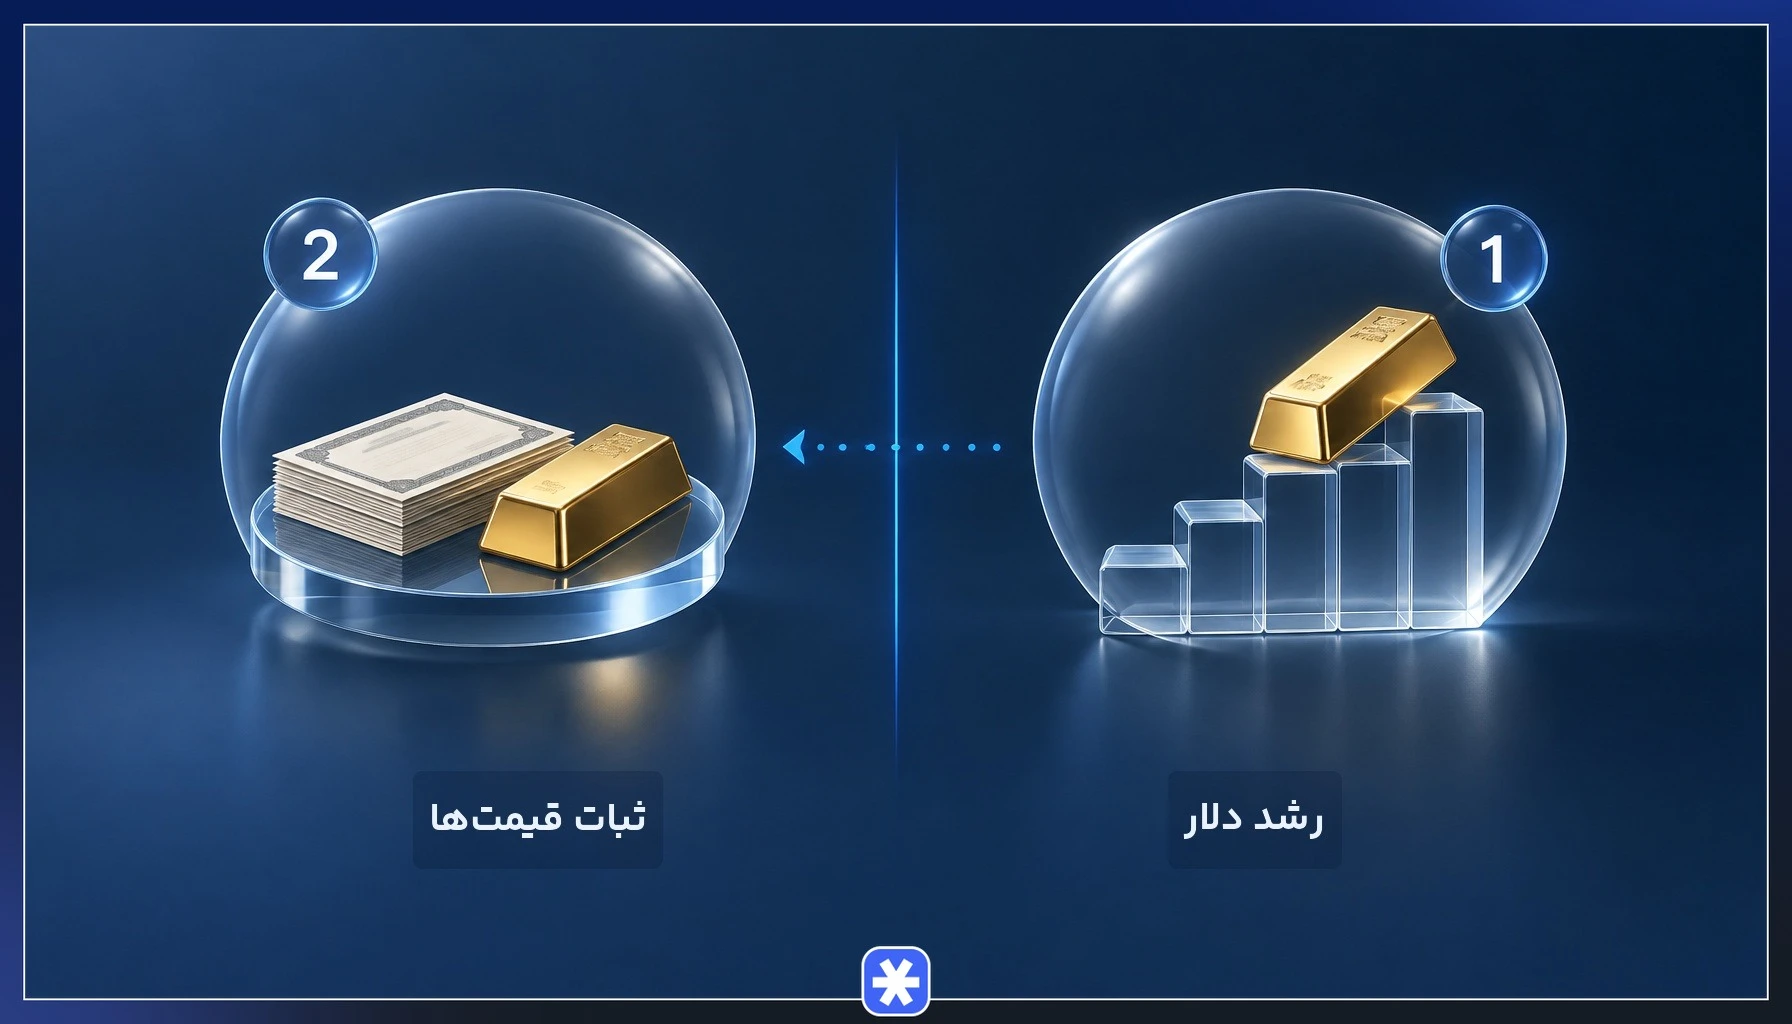
قیمت طلا به ریال از دو مولفه اصلی اثر میگیرد، قیمت انس جهانی و نرخ دلار. سناریوهای زیر فقط برای درک سازوکار آمده و پیشبینی نیست، همراه با فرض ثابت ماندن بقیه شرایط.
- رشد دلار با انس ثابت: قیمت طلا به ریال بالا میرود و صندوق طلا از آن اثر میگیرد. صندوق درآمد ثابت مستقیم به دلار وابسته نیست، اما تورم ناشی از رشد ارز میتواند بازدهی واقعی آن را کم کند.
- ثبات دلار و قیمتها: رشد قیمت طلا به ریال متوقف میشود و صندوق درآمد ثابت با سود اوراق و سپردهها ادامه میدهد.
- رشد انس جهانی با دلار ثابت: قیمت طلا به ریال هم بالا میرود، ولی ممکن است بازار داخلی صندوق طلا این تغییر را با حباب یا تخفیف نشان دهد.
- افت انس جهانی با رشد دلار: دو اثر مخالفاند و میتوانند تا حدی همدیگر را کم کنند؛ نتیجه به اندازه هر کدام بستگی دارد.
در همه این سناریوها، نرخ سود بازار و شرایط حباب صندوق طلا هم میتواند نتیجه را تغییر دهد. پیشبینی جهت دلار یا انس، خارج از این مقاله و همراه با عدم قطعیت زیاد است.
استراتژی تخصیص دارایی بر اساس ریسکپذیری سرمایهگذار
تخصیص دارایی یعنی تقسیم سرمایه میان چند نوع دارایی با ریسک و رفتار متفاوت. این بخش فقط چارچوب آموزشی ارائه میدهد و هیچ نسبتی را توصیه نمیکند، چون نسبت مناسب به وضعیت مالی، افق زمانی و توان تحمل زیان هر فرد بستگی دارد.
- ریسکپذیری پایین: ثبات و نقدشوندگی برای سرمایهگذار اولویت دارد، پس وزن ابزارهای کمنوسانتر در سبد اهمیت پیدا میکند، البته با توجه به بیریسک نبودن آنها.
- ریسکپذیری متوسط: سرمایهگذار نوسان محدود قیمت طلا را برای تنوع سبد میپذیرد و بهدنبال تعادل میان درآمد دورهای و پوشش تورم است.
- ریسکپذیری بالا: تحمل نوسان و حباب صندوق طلا بیشتر است، ولی همچنان بازدهی تضمین نمیشود.
افق زمانی و نیاز به نقدینگی هم بهاندازه ریسکپذیری اثر دارند. برای تصمیم شخصی، مشورت با مشاور سرمایهگذاری دارای مجوز مناسبتر است.
بهترین زمان ورود به صندوق درآمد ثابت یا صندوق طلا
زمان ورود ثابت و قابل پیشبینی وجود ندارد. قیمت طلا با انس جهانی، نرخ دلار و رویدادهای اقتصادی تغییر میکند و نرخ سود صندوق درآمد ثابت هم با شرایط بازار پول عوض میشود. سیگنالهایی مانند حباب صندوق طلا یا تغییر نرخ سود اطلاعات مفیدی میدهند، ولی جهت بعدی بازار را تضمین نمیکنند.
به همین دلیل، پاسخ این پرسش به وضعیت هر فرد بستگی دارد و این مقاله زمان مشخصی پیشنهاد نمیکند. در ادبیات مالی، ورود پلکانی یعنی تقسیم سرمایه به چند خرید در فواصل زمانی، بهعنوان مفهومی برای کاهش اثر زمانبندی نامناسب مطرح میشود. این توضیح آموزشی است و توصیه به استفاده از آن نیست.
صندوق درآمد ثابت یا طلا؛ کدام گزینه برای سرمایهگذاری بلندمدت بهتر است؟
پاسخ این سوال در بلندمدت به شرایط اقتصادی و هدف سرمایهگذار وابسته است و برنده مشخصی ندارد. صندوق درآمد ثابت در دورههایی با نرخ سود بالا، بازدهی جاری و منظمتری میسازد. طلا و صندوق طلا در دورههایی که ارزش پول ملی کاهش مییابد، برای حفظ ارزش پول مطرح میشوند، ولی ممکن است سالها بدون رشد بمانند.
ارقام بازدهی گذشته، پیشبینی آینده نیست و در این مقاله آورده نشده است. برای سنجش بلندمدت، سه عامل را باید بررسی کرد. نرخ تورم آینده، سطح نرخ سود و جهت ارزش پول ملی هر کدام بازدهی واقعی این دو ابزار را متفاوت میکنند. ریسکهای هر دو نیز در بلندمدت از بین نمیروند.
انتخاب نهایی کدام است؟
پرسش صندوق درآمد ثابت یا طلا پاسخ واحدی ندارد، چون هر دو ابزار ریسک دارند. صندوق درآمد ثابت با ریسک نرخ سود، اعتباری و نقدشوندگی روبهرو است و صندوق طلا با نوسان قیمت و حباب. سبد سرمایهگذاری شما باید با افق زمانی، نیاز به نقدینگی و توان تحمل نوسان خودتان هماهنگ باشد.
تخصیص دارایی میان این دو ابزار، تصمیمی شخصی است. پیش از هر اقدام، امیدنامه صندوق موردنظر را بخوانید و در صورت نیاز از مشاور سرمایهگذاری دارای مجوز کمک بگیرید.
سوالات متداول
۱. آیا سود صندوق درآمد ثابت معاف از مالیات است؟
۲. حداقل مبلغ برای خرید واحدهای صندوق درآمد ثابت چقدر است؟

من انیس مسکینی هستم و به عنوان مدیر محتوای وبسایت فراز فعالیت میکنم. بیش از هفت سال است که به عنوان تریدر و تحلیلگر در بازارهای مالی حضور دارم و تمرکز اصلی من روی رصد دقیق مارکت، شکار فرصتهای معاملاتی و تحلیل سناریوهای اقتصادی است. هدف من این است که پیچیدهترین مفاهیم بازار را به محتوایی ارزشمند و کاربردی تبدیل کنم تا مخاطبان بتوانند با اتکا به دانش که بهترین اهرم در سرمایهگذاری است، تصمیمات دقیقتری بگیرند؛ چرا که باور دارم یک محتوای عالی دقیقا مانند یک ترید موفق، باید در بهترین زمان ممکن بالاترین بازدهی را ایجاد کند. در کنار تحلیل و مدیریت محتوا، شیفتهی ایدهپردازی خلاقانه و کشف زوایای پنهان و کمتر دیدهشدهی بازارهای مالی هستم.