دامنه نوسان بورس چیست و چه تأثیری بر معاملات سهام دارد؟
بازار بورس ایران
قیمت هیچ سهمی در بورس تهران و فرابورس ایران نمیتواند در یک روز هر قدر که خریداران و فروشندگان بخواهند بالا یا پایین برود. این محدودیت همان دامنه نوسان است و دانستن آن پیش از اولین سفارش، جلوی خطاهای سادهای مثل ثبت سفارش خارج از بازه مجاز یا تصمیمگیری هیجانی در صفها را میگیرد. سقف و کف هر روز از قیمت پایانی روز قبل حساب میشود و نزدیکی قیمت به این دو مرز روی تصمیم معاملهگران هم اثر میگذارد. درصدها بارها با تصمیم نهاد ناظر تغییر کردهاند، پس فهم سازوکار از حفظ کردن یک عدد کاربردیتر است.
دامنه نوسان در بورس چیست؟
دامنه نوسان در بورس یعنی محدوده مجاز نوسان قیمت هر نماد در یک روز معاملاتی؛ بازهای که سقف و کف قیمتی آن بر پایه قیمت پایانی روز کاری قبل تعیین میشود و سامانه معاملات فقط سفارشهایی را میپذیرد که قیمت آنها داخل همین بازه باشد. به بیان ساده، هر صبح برای هر سهم سقف و کفی مشخص است و قیمت در طول روز نمیتواند از آن عبور کند.
تصمیم درباره این محدوده با نهادهای رسمی بازار سرمایه است. سازمان بورس و اوراق بهادار بهعنوان نهاد ناظر درصدها را تصویب یا تغییر میدهد، بورس اوراق بهادار تهران و فرابورس ایران آن را در بازارهای خود اجرا میکنند و گاهی پیشنهاد تغییر میدهند، و شورای عالی بورس در سطح سیاستهای کلان بازار نقش دارد.
درصد دامنه برای همه ابزارها یکسان نیست و در دورههای مختلف بارها تغییر کرده است؛ تاریخچه این تغییرها در جدول دامنه نوسان بازارها آمده است. عدد امروز هر نماد در صفحه همان نماد نمایش داده میشود و برای دیدن آن، کار با سایت TSETMC کافی است.
میزان دامنه نوسان فعلی (سال ۱۴۰۵)
بر اساس آخرین ضوابط اجرایی در بازار سرمایه ایران، سقف مجاز تغییر قیمت روزانه برای نمادهای مختلف به شرح زیر است:
| نوع نماد / بازار | دامنه نوسان مجاز (روزانه) |
|---|---|
| سهام و حق تقدم (بورس و فرابورس – بازار اول و دوم) | ۳± درصد |
| صندوقهای سرمایهگذاری قابل معامله (ETF سهامی و درآمد ثابت) | ۳± درصد |
| صندوقهای سهامی اهرمی | ۶± درصد |
| صندوقهای طلا، نقره و زعفران | ۱۰± درصد |
| بازار پایه فرابورس – تابلوی زرد | ۳± درصد |
| بازار پایه فرابورس – تابلوی نارنجی | ۲± درصد |
| بازار پایه فرابورس – تابلوی قرمز | ۱± درصد |
نحوه و فرمول محاسبه دامنه نوسان قیمت سهام
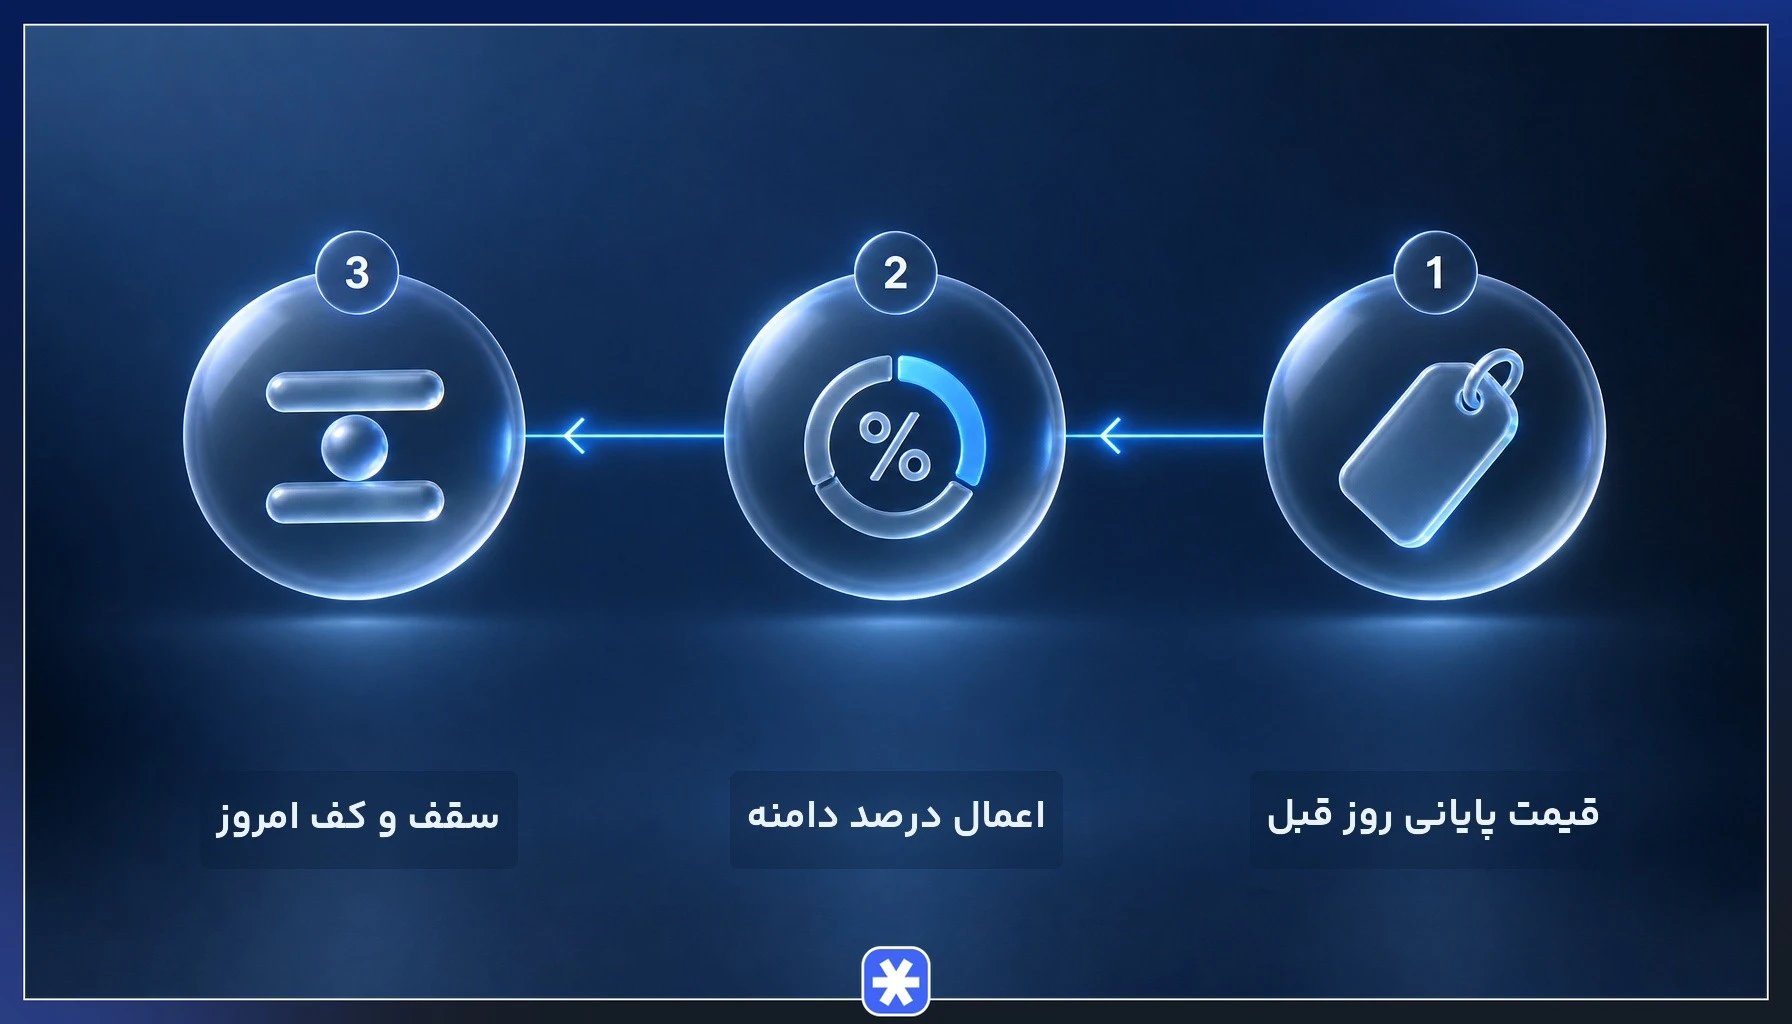
برای محاسبه دامنه نوسان کافی است درصد دامنه آن نماد را روی قیمت پایانی روز قبل اعمال کنید. دو رابطه زیر سقف و کف قیمتی امروز را مشخص میکنند:
- سقف قیمت: قیمت پایانی روز قبل × (۱ + درصد دامنه نوسان)
- کف قیمت: قیمت پایانی روز قبل × (۱ − درصد دامنه نوسان)
مبنای این فرمول قیمت پایانی است. قیمت پایانی از میانگین وزنی معاملات روز به دست میآید و با آخرین قیمت (قیمت آخرین معامله ثبتشده) فرق دارد؛ ممکن است سهمی روز را با آخرین معامله در سقف ببندد اما قیمت پایانی آن پایینتر باشد و سقف فردا از همین قیمت پایانی محاسبه شود. سامانه معاملات هر سفارشی را که قیمت آن بالاتر از سقف یا پایینتر از کف باشد رد میکند. حاصل فرمول هم همیشه عدد رند نیست و سامانه آن را به نزدیکترین واحد قیمتی مجاز همان نماد گرد میکند، به همین دلیل سقف و کف نمایشدادهشده گاهی کمی با محاسبه دستی فرق دارد.
مثال محاسبه دامنه نوسان با اعداد فرضی
اعداد این مثال کاملا فرضیاند و فقط برای نشان دادن روش محاسبه دامنه نوسان آمدهاند. فرض کنید قیمت پایانی دیروز سهمی هزار تومان بوده و دامنه نوسان آن مثبت و منفی پنج درصد است.
- سقف: هزار × (۱ + ۰٫۰۵) = هزار و ۵۰ تومان
- کف: هزار × (۱ − ۰٫۰۵) = ۹۵۰ تومان
- بازه مجاز امروز: از ۹۵۰ تا هزار و ۵۰ تومان
حالا همین سهم فرضی را با دامنه سه درصدی در نظر بگیرید. سقف برابر هزار × ۱٫۰۳ یعنی هزار و ۳۰ تومان و کف برابر هزار × ۰٫۹۷ یعنی ۹۷۰ تومان میشود. با کم شدن درصد دامنه، فاصله سقف تا کف از ۱۰۰ تومان به ۶۰ تومان رسیده و قیمت در هر روز جای کمتری برای حرکت دارد.
جدول دامنه نوسان در بازارهای بورس، فرابورس و بازار پایه
درصد دامنه نوسان در بورس به نوع بازار و ابزار بستگی دارد و در طول سالها چند بار تغییر کرده است. جدول زیر عددهای رایج را همراه با دوره یا قید زمانی هر کدام نشان میدهد:
| بازار یا ابزار | دامنه نوسان | دوره یا قید زمانی |
|---|---|---|
| سهام بازارهای اصلی بورس و فرابورس | مثبت و منفی پنج درصد | تاریخی؛ رایج در دورههای طولانی پیش از تغییرات بعدی |
| سهام بازار اول بورس و فرابورس | مثبت و منفی هفت درصد | تاریخی؛ افزایش از شش به هفت درصد در سال ۱۴۰۱ |
| سهام بورس و فرابورس | مثبت و منفی سه درصد | آخرین مصوبهی شناختهشده: بازگشت به سه درصد با تصمیم هیئت مدیره سازمان بورس در ۱۴۰۳؛ عدد روز را از صفحه نماد بررسی کنید |
| بازار پایه زرد | مثبت و منفی سه درصد | رایج، پس از تغییرات ۱۳۹۸ |
| بازار پایه نارنجی | مثبت و منفی دو درصد | رایج، پس از تغییرات ۱۳۹۸ |
| بازار پایه قرمز | مثبت و منفی یک درصد | رایج، پس از تغییرات ۱۳۹۸ |
| حق تقدم بازار اول بورس | مثبت و منفی ۱۴ درصد | رایج طبق منابع آموزشی |
| حق تقدم بازار دوم بورس | مثبت و منفی ۲۰ درصد | رایج طبق منابع آموزشی |
| دامنه اضطراری | مثبت و منفی یک درصد | فقط در شرایط خاص و بهصورت موقت |
دامنه نوسان بازار پایه در سال ۱۳۹۸ به پیشنهاد فرابورس ایران بر اساس تابلوی هر شرکت درجهبندی شد؛ جزئیات این تابلوها در آشنایی با بازار فرابورس آمده است. درباره دامنه سه درصدی، به گزارش دیدبان اقتصاد، سازمان بورس در ۱۴۰۳ پس از کاهش نیافتن ریسکهای بازار این عدد را تثبیت کرد و تا پایان همان سال ثابت ماند.
دامنههای اضطراری محدودتر از حالت عادی معمولا برای دورهای کوتاه اعمال میشوند و درصد آنها در هر دوره میتواند متفاوت باشد. پس از آن، دامنه با اطلاعیهی جداگانه به روال قبل برمیگردد. نمونهای از بازگشت یک دامنهی محدودشده به روال قبل در خبر وزارت امور اقتصادی و دارایی دیده میشود. دامنه بالاتر حق تقدم سهام هم به ماهیت اهرمی آن برمیگردد. عدد هیچکدام از ردیفهای این جدول همیشگی نیست و دامنه روز هر نماد را باید از سایت شرکت مدیریت فناوری بورس (TSETMC) یا اطلاعیه رسمی بورس و فرابورس گرفت.
دامنه نوسان صندوقهای سرمایهگذاری و صندوقهای اهرمی
طبق منابع آموزشی، دامنه نوسان رایج صندوقهای قابل معامله (ETF) مثبت و منفی ۱۰ درصد بوده است، یعنی بازهای بازتر از دامنه رایج سهام. این عدد هم مثل دامنه سهام ممکن است با تصمیم نهاد ناظر تغییر کند. دلیل این تفاوت ساختار قیمت صندوق است: قیمت واحد ETF به خالص ارزش داراییها (NAV) و دارایی پایه آن وابسته است و اگر دامنه تنگ باشد، قیمت تابلو نمیتواند بهموقع با تغییر ارزش داراییهای پایه هماهنگ شود. همین منطق درباره دامنه نوسان صندوق طلا هم صدق میکند که قیمت آن به نرخ طلا گره خورده است.
در صندوقهای اهرمی وضعیت متفاوت است. دامنه نوسان این صندوقها اخیرا با تصمیم نهاد ناظر تغییر کرده و هر تغییر در این محدوده مستقیما روی نقدشوندگی واحدها اثر میگذارد؛ دامنه تنگتر یعنی احتمال بیشتر برای قفل شدن در صف. چون این عدد زماندار است، دامنه فعلی صندوق اهرمی را از اطلاعیه رسمی بورس یا صفحه نماد بگیرید.
پیش از انتخاب، تفاوت ساختاری انواع صندوقهای سرمایهگذاری را هم در نظر بگیرید؛ دامنه بازتر فرصت نوسان بیشتر و ریسک افت روزانه بیشتر را با هم میآورد.
انواع دامنه نوسان ثابت، پویا و نامتقارن
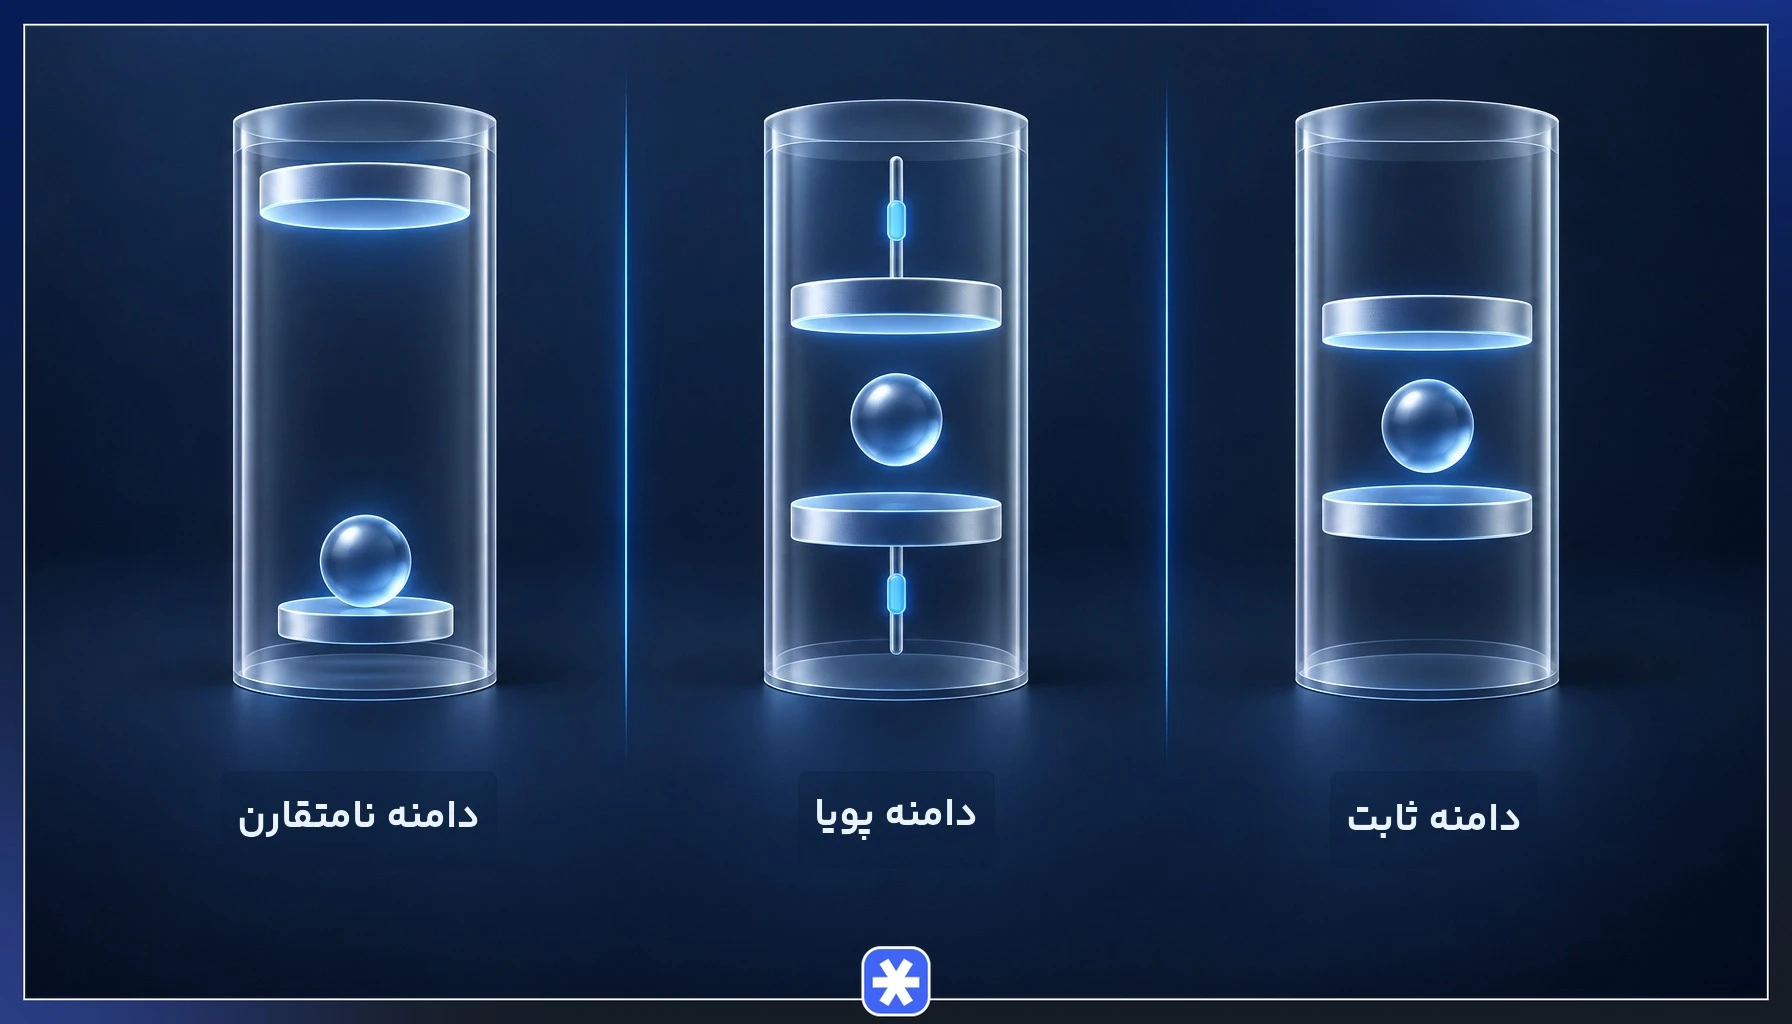
برای فهم اینکه دامنه نوسان چیست، باید سه شکل اجرای آن را از هم جدا کرد:
- دامنه ثابت: یک درصد مشخص برای همه نمادهای یک بازار اعمال میشود، بدون توجه به رفتار یا ریسک هر سهم.
- دامنه نوسان پویا: درصد هر نماد بر اساس رفتار قیمتی، نقدشوندگی و ریسک همان نماد تعیین و در دورههای مشخص بازبینی میشود.
- دامنه نامتقارن: سقف و کف برابر نیستند؛ برای نمونه اجازه رشد روزانه بیشتر از اجازه افت روزانه است.
هدف دامنه نوسان پویا سرعت بخشیدن به کشف قیمت در نمادهای کمریسک و نگه داشتن کنترل روی نمادهای پرنوسان است. وزارت امور اقتصادی و دارایی در خبری با عنوان حذف حجم مبنا و ایجاد دامنه نوسان پویا این طرح را در کنار اصلاح ریزساختارهای بازار مطرح کرده است. مدیر نظارت بر بورسهای سازمان بورس هم درباره پیشینه این بحث گفته است:
موضوع دامنه نوسان و همچنین بازنگری در ریزساختارهای بازار سرمایه از جمله موضوعاتی بود که در سال ۱۴۰۳ مطرح شد و جلسات متعددی در این خصوص با ارکان بازار سرمایه برگزار شد.
قادر معصومی خانقاه، مدیر نظارت بر بورسهای سازمان بورس
اجرای این طرح به زیرساخت فنی سامانه معاملات وابسته است، چون سامانه باید برای هر نماد درصد جداگانه محاسبه و اعمال کند. در یکی از طرحهای کارشناسی، پیشنهاد شده بود نمادها به دو دسته با دامنه پنج و هفت درصد تقسیم شوند؛ این تقسیمبندی در حد پیشنهاد مطرح شد و عدد اجرایی هر نماد را اطلاعیه رسمی مشخص میکند.
ارتباط دامنه نوسان با تشکیل صف خرید و صف فروش
وقتی تقاضای خرید یک سهم بیشتر از حجمی باشد که فروشندگان در سقف قیمت عرضه میکنند، قیمت به سقف میرسد و چون سفارش بالاتر از آن پذیرفته نمیشود، خریداران باقیمانده پشت سر هم در همان قیمت میایستند. این همان صف خرید است و صف فروش هم بهصورت معکوس در کف قیمت شکل میگیرد. سقف و کف دامنه نوسان در بورس عملا مرزی است که معامله در آن قفل میشود.
نتیجه این قفل شدن، چندروزه شدن کشف قیمت است. با یک مثال فرضی، اگر خبری ارزش منصفانه سهمی هزار تومانی را به حدود هزار و ۲۰۰ تومان برساند، با دامنه پنج درصدی قیمت پس از حدود چهار روز صف خرید به این سطح میرسد، اما با دامنه سه درصدی این مسیر حدود هفت روز طول میکشد. در تمام این روزها خریداری که در صف مانده نمیتواند سهم بخرد و دارندهی سهم هم برای رسیدن قیمت به ارزش جدید صبر میکند.
کاهش نقدشوندگی هزینه اصلی این وضعیت است؛ سهامدار نماد در صف فروش حتی با پذیرش کف قیمت هم ممکن است نتواند سهم خود را بفروشد. برای دیدن طول صفها و پیدا کردن سنگینترین صفهای بازار باید بخش عرضه و تقاضای تابلوی معاملات را دنبال کنید.
دامنه نوسان از دیدگاه اقتصاد رفتاری
سقف و کف دامنه نوسان در بورس فقط قاعدهای فنی برای محدود کردن قیمت نیست؛ این دو عدد روی صفحه معاملات به نقطههای مرجع ذهنی تبدیل میشوند و تصمیم خرید و فروش را تحت تاثیر قرار میدهند. شناخت این اثر کمک میکند معاملهگر تشخیص دهد چه زمانی واکنش او به تحلیل برمیگردد و چه زمانی به هیجان نزدیکی به سقف و کف قیمتی.
اثر لنگر ذهنی در نزدیکی سقف و کف قیمتی
لنگر ذهنی یعنی تکیه بیش از حد ذهن به اولین عدد مرجعی که میبیند. در بورس ایران قیمت پایانی دیروز و سقف و کف امروز همین نقش را دارند و معاملهگر قیمت لحظهای را با فاصله آن تا این مرزها میسنجد، بدون آنکه ارزش واقعی سهم را دوباره بررسی کند.
فرض کنید سهمی که سقف آن هزار و ۵۰ تومان است، در قیمت هزار و ۴۰ تومان معامله میشود. فاصله کم تا سقف حس کمیابی میسازد و خریدار نگران میشود که اگر الان نخرد، سهم صف شود و فرصت از دست برود. در سمت مقابل، نزدیکی قیمت به کف ترس از گیر افتادن در صف فروش را بالا میبرد و برخی سهامداران بدون دلیل بنیادی، فقط برای فرار از صف احتمالی، با کمترین قیمت مجاز میفروشند.
رفتار گلهای و تشدید صفها
صفی که بسته میشود برای بسیاری از معاملهگران سیگنال تلقی میشود؛ وقتی صف خرید سنگین روی تابلو دیده میشود، افراد بیشتری بدون بررسی دلیل آن به صف اضافه میشوند و صف فروش هم به همین شکل فروشندگان تازه را به سمت خود میکشد. محدود بودن دامنه این موج را در یک روز تخلیه نمیکند و آن را در چند روز پخش میکند، پس هر روز صف تازهای دیده میشود که دوباره نگاهها را جذب میکند.
این چرخه گاهی صف خرید و صف فروش را از اندازهای که خبر اولیه توجیه میکرد فراتر میبرد و وقتی صف باز میشود، سفارشهای انباشته در جهت مخالف ناگهان وارد معامله میشوند و قیمت را برمیگردانند. صف را بهتنهایی دلیل خرید یا فروش ندانید؛ پیش از پیوستن به آن بپرسید چه خبر یا دادهای صف را ساخته و آیا قیمت فعلی هنوز با آن همخوانی دارد.
تفاوت دامنه نوسان با حجم مبنا و توقف نماد
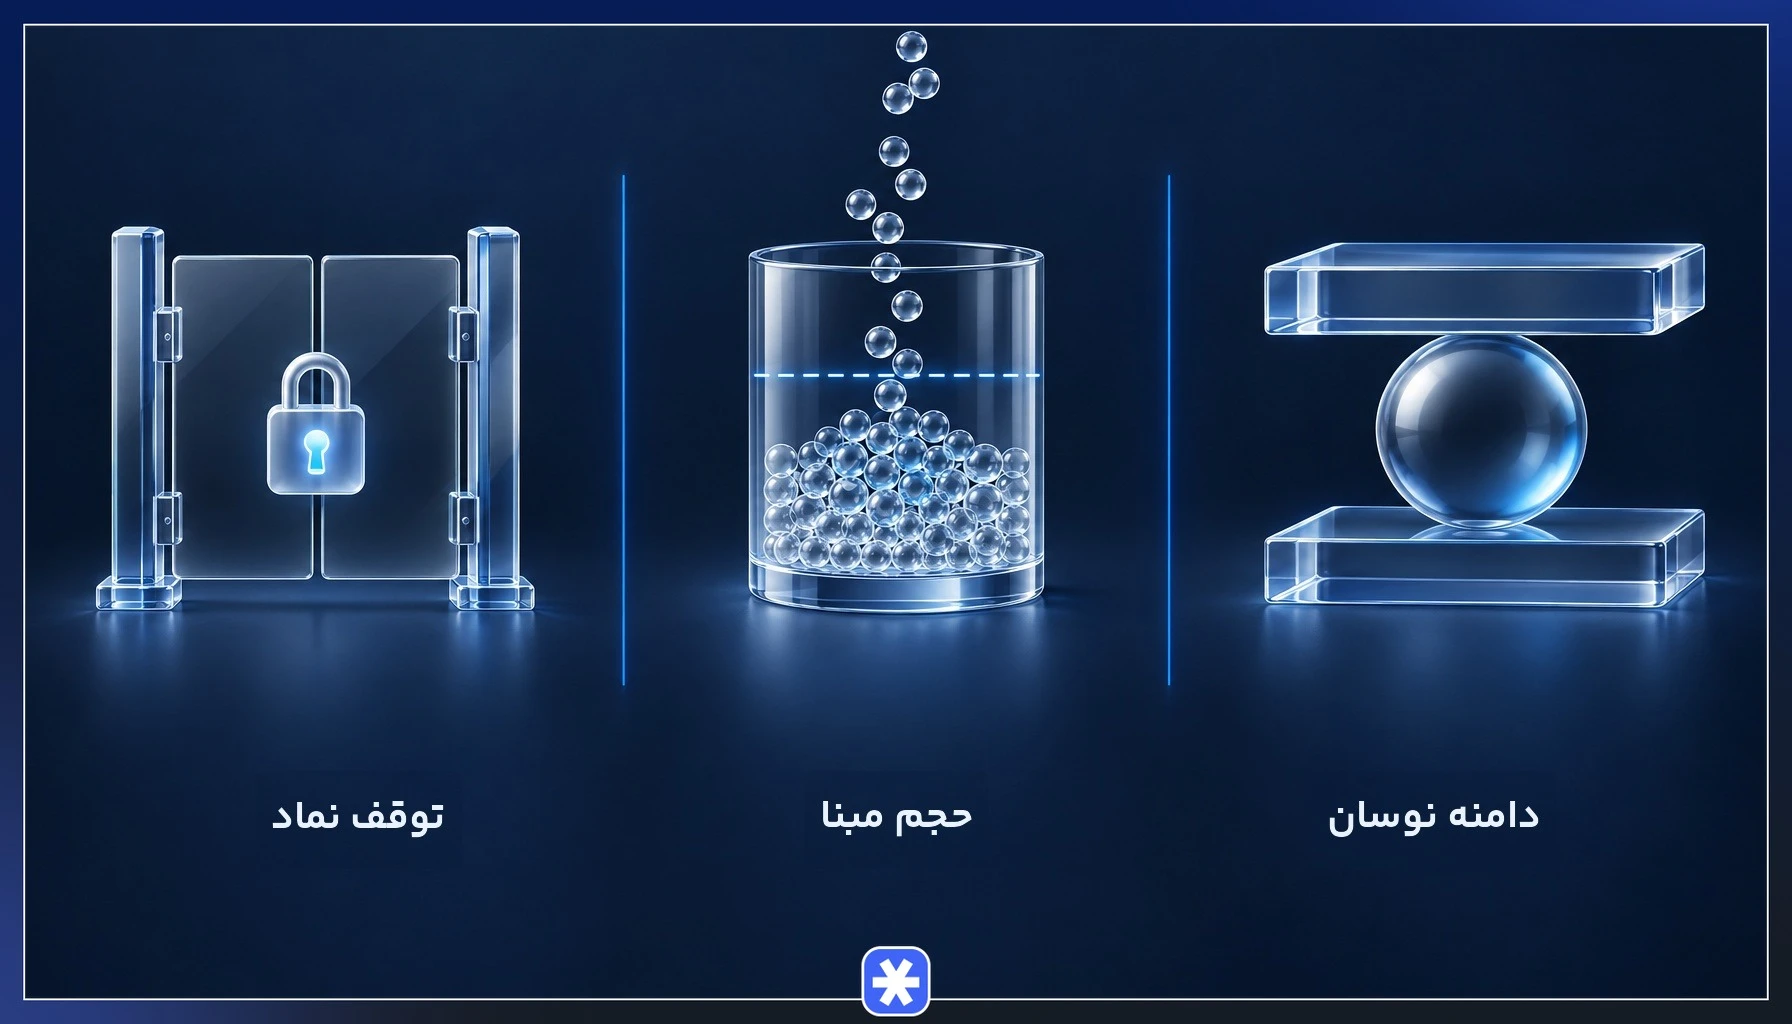
دامنه نوسان در بورس، حجم مبنا و توقف نماد هر سه ابزار کنترل بازارند اما هر کدام چیز متفاوتی را محدود میکنند. حجم مبنا حداقل حجمی است که باید معامله شود تا قیمت پایانی بهطور کامل تغییر کند؛ جزئیات آن در مطلب حجم مبنا و اثر آن بر قیمت پایانی آمده است.
| ابزار | هدف | چه چیزی را محدود میکند | اثر بر معامله |
|---|---|---|---|
| دامنه نوسان | کنترل سرعت تغییر روزانه قیمت | قیمت سفارشها در یک روز | سفارش خارج از سقف و کف رد میشود و در شرایط فشار، صف شکل میگیرد |
| حجم مبنا | جلوگیری از تغییر قیمت پایانی با معاملات اندک | میزان اثر معاملات روز بر قیمت پایانی | معامله انجام میشود اما اگر حجم کافی نباشد، قیمت پایانی کامل جابهجا نمیشود |
| توقف نماد | فرصت برای انتشار یا بررسی اطلاعات مهم | کل معاملات نماد | تا بازگشایی هیچ سفارشی اجرا نمیشود |
در چه شرایطی دامنه نوسان در بورس برداشته میشود؟
دامنه نوسان در بورس در برخی بازگشاییها برداشته میشود تا قیمت سهم بدون محدودیت روزانه به سطح منصفانه جدید برسد. نمونههای کلی این شرایط بازگشایی برخی نمادها پس از توقف طولانی و بازگشایی پس از رویدادهای اثرگذار مثل برگزاری مجمع یا افزایش سرمایه است؛ در این روزها کشف قیمت آزاد اتفاق میافتد و قیمت میتواند در یک جلسه فاصلهای را طی کند که در حالت عادی چند روز صف لازم داشت.
اعمال یا برداشتن دامنه خودکار و قابل پیشبینی برای همه نمادها نیست و بورس تهران یا فرابورس ایران آن را برای هر نماد با اطلاعیه رسمی اعلام میکند. پیش از روز بازگشایی، اطلاعیه همان نماد را در کدال یا سایت بورس مربوط بخوانید تا بدانید با محدوده مجاز نوسان قیمت یا بدون آن معامله میشود.
حق تقدم هم در گروه ابزارهای استثنا قرار میگیرد، با این تفاوت که دامنه آن حذف نمیشود و فقط بازتر است؛ درصدهای رایج آن در بازار اول و دوم بورس در جدول دامنه نوسان بازارها آمده است.
مزایا و معایب وجود دامنه نوسان در بازار سرمایه
دامنه نوسان در بورس اثر شوکهای ناگهانی را در چند روز پخش میکند و در عوض هزینههایی برای کارایی بازار دارد:
- کاهش هیجان: قیمت نمیتواند در یک روز بهخاطر واکنش احساسی جمعی سقوط یا جهش شدید کند.
- سختتر شدن دستکاری قیمت: جابهجا کردن شدید قیمت با حجم کم در یک جلسه ممکن نیست.
- فرصت واکنش به اخبار: سرمایهگذار فرصت دارد خبر را بخواند و تحلیل کند، پیش از آنکه کل اثر آن در قیمت بنشیند.
در مقابل، معایب این سازوکار هم جدی است:
- کند شدن کشف قیمت: رسیدن قیمت به ارزش منصفانه به جای یک روز چند روز طول میکشد.
- صفهای چندروزه: صف خرید و صف فروش در روزهای پشت سر هم تکرار میشوند.
- افت نقدشوندگی: سهامدار نماد در صف فروش گاهی حتی با کمترین قیمت مجاز هم خریداری پیدا نمیکند.
- فرسایشی شدن اصلاحها: افت قیمت بهجای یک ریزش کوتاه، به روند نزولی طولانی و خستهکننده تبدیل میشود.
هشدار ریسک: دامنه نوسان جلوی ضرر را نمیگیرد و فقط آن را در زمان پخش میکند. اگر ارزش سهمی بهفرض ۲۰ درصد کاهش یابد، با دامنه محدود همان افت در چند روز به قیمت منتقل میشود و در این مدت ممکن است سهامدار نتواند آن را بفروشد.
تفاوت دامنه نوسان در بورس ایران با بورسهای جهانی
دامنه نوسان در بورس ایران روی هر نماد سقف و کف روزانه ثابتی میگذارد، اما در بسیاری از بازارهای جهانی مثل بورس نیویورک چنین سقف و کف روزانهای برای سهام وجود ندارد. در این بازارها بهجای آن از سازوکار مدارشکن (Circuit Breaker) استفاده میشود؛ یعنی وقتی نوسان کل بازار یا یک سهم در بازهای کوتاه از حد مشخصی عبور کند، معاملات برای مدتی متوقف میشود. در بیشتر موارد معامله پس از وقفه از سر گرفته میشود، ولی در شدیدترین سطح ممکن است تا پایان همان روز متوقف بماند.
| معیار | بورس ایران | بازارهایی مثل بورس نیویورک |
|---|---|---|
| شکل محدودیت | سقف و کف ثابت روزانه برای هر نماد | توقف موقت معاملات هنگام نوسان شدید |
| کشف قیمت | چندروزه در صورت فشار سنگین خرید یا فروش | معمولا در همان روز پس از وقفه ادامه مییابد |
| نقدشوندگی در شوک | احتمال قفل شدن در صف | پس از پایان وقفه، معامله در قیمت جدید ممکن است |
بازار فارکس هم که بازار خارج از بورس است، سقف و کف روزانه مشابه ندارد؛ تفاوت بورس ایران و فارکس از همین ساختار معاملاتی شروع میشود. آستانههای توقف در هر بازار خارجی قواعد خاص خود را دارد و پیش از معامله در آن بازار باید از مرجع رسمی همان بورس بررسی شود.
دامنه نوسان چه چیزی را کنترل میکند و چه چیزی را نه؟
دامنه نوسان سرعت تغییر قیمت را کنترل میکند و جهت آن را در اختیار ندارد. اگر ارزش سهمی با خبری تازه بالا یا پایین برود، سقف و کف قیمتی مانع حرکت قیمت به آن سمت نمیشوند و فقط تعیین میکنند این مسیر چند روز طول بکشد؛ در این فاصله ممکن است اخبار تازه ارزش سهم را دوباره تغییر دهد. پس پاسخ اینکه دامنه نوسان چیست در عمل این است که ابزاری برای کند کردن حرکت قیمت و دادن فرصت واکنش به بازار است.
درصدهای این محدوده ثابت نیستند و با تصمیم نهاد ناظر تغییر میکنند، همانطور که در ۱۴۰۳ دامنه سهام بورس و فرابورس به سه درصد بازگشت. طرح دامنه نوسان پویا هم بارها از سوی نهادهای رسمی مطرح شده و در صورت اجرا، هر نماد میتواند درصد مخصوص خود را داشته باشد.
برای معاملهگر دو کار عملی باقی میماند. عدد روز هر نماد را از سایت مدیریت فناوری بورس یا اطلاعیه رسمی بگیرید و به جدولهای قدیمی تکیه نکنید. نزدیک سقف و کف هم پیش از ثبت سفارش، اثر لنگر ذهنی و کشش صفها را در تصمیم خود بسنجید.
سوالات متداول
۱. آیا وجود دامنه نوسان از ضرر سهامداران جلوگیری میکند؟
۲. در وبسایت TSETMC دامنه نوسان را از کجا مشاهده کنیم؟
۳. چه نهادی دامنه نوسان سهام را تعیین یا تغییر میدهد؟
۴. دامنه نوسان حق تقدم با دامنه نوسان سهم اصلی چه تفاوتی دارد؟
من انیس مسکینی هستم و به عنوان مدیر محتوای وبسایت فراز فعالیت میکنم. بیش از هفت سال است که به عنوان تریدر و تحلیلگر در بازارهای مالی حضور دارم و تمرکز اصلی من روی رصد دقیق مارکت، شکار فرصتهای معاملاتی و تحلیل سناریوهای اقتصادی است. هدف من این است که پیچیدهترین مفاهیم بازار را به محتوایی ارزشمند و کاربردی تبدیل کنم تا مخاطبان بتوانند با اتکا به دانش که بهترین اهرم در سرمایهگذاری است، تصمیمات دقیقتری بگیرند؛ چرا که باور دارم یک محتوای عالی دقیقا مانند یک ترید موفق، باید در بهترین زمان ممکن بالاترین بازدهی را ایجاد کند. در کنار تحلیل و مدیریت محتوا، شیفتهی ایدهپردازی خلاقانه و کشف زوایای پنهان و کمتر دیدهشدهی بازارهای مالی هستم.