بازده دارایی یا ROA چیست؟ فرمول، تحلیل و کاربرد شاخص ROA
مفاهیم اقتصادی
دو شرکت با سود خالص برابر به یک اندازه کارآمد نیستند. گاهی یکی از آنها برای رسیدن به همان سود به داراییهایی دو برابر دیگری نیاز دارد. بازده دارایی (ROA) این تفاوت را نشان میدهد و معلوم میکند مدیریت با کارخانه، تجهیزات، موجودی کالا و نقدینگی شرکت چه مقدار سود ساخته است. سرمایهگذارانی که صورتهای مالی شرکتهای بورسی را میخوانند و مدیرانی که بهرهوری کسبوکار خود را میسنجند، هر دو به این نسبت نیاز دارند. بدون شناخت فرمول آن، معیار عدد مناسب و محدودیتهایش، مقایسه شرکتها به نتیجهای گمراهکننده میرسد.
بازده دارایی یا ROA چیست؟
بازده دارایی (Return on Assets) که بهاختصار ROA نامیده میشود، نسبتی از گروه سودآوری است و نشان میدهد شرکت در برابر هر واحد دارایی خود چه مقدار سود خالص ساخته است. برای مثال اگر ROA شرکتی هشت درصد باشد (عدد فرضی)، آن شرکت از هر ۱۰۰ تومان دارایی خود هشت تومان سود خالص به دست آورده است. به همین دلیل این نسبت را معیار کارایی مدیریت در بهکارگیری داراییها میدانند و در برخی منابع با نام بازده کل داراییها هم از آن یاد میشود. این نام را با ROTA یکی ندانید، چون ROTA بهجای سود خالص معمولا سود قبل از بهره و مالیات را در صورت کسر میگذارد.
داراییهای هر شرکت از دو محل تامین میشود. بخشی از محل بدهی و وام به دست میآید و بخش دیگر از محل حقوق صاحبان سهام. شاخص ROA هر دو منبع را در مخرج کسر میگذارد و در نتیجه کارایی کل منابع در اختیار مدیریت را میسنجد، چه این منابع را سهامدار تامین کرده باشد و چه طلبکار.
پاسخ به اینکه ROA چیست، بخشی از شناخت نسبتهای مالی سودآوری است. تحلیلگران این نسبت را در کنار حاشیه سود و بازده حقوق صاحبان سهام به کار میبرند تا کیفیت سودسازی شرکت را بسنجند.
فرمول و نحوه محاسبه نرخ بازده دارایی
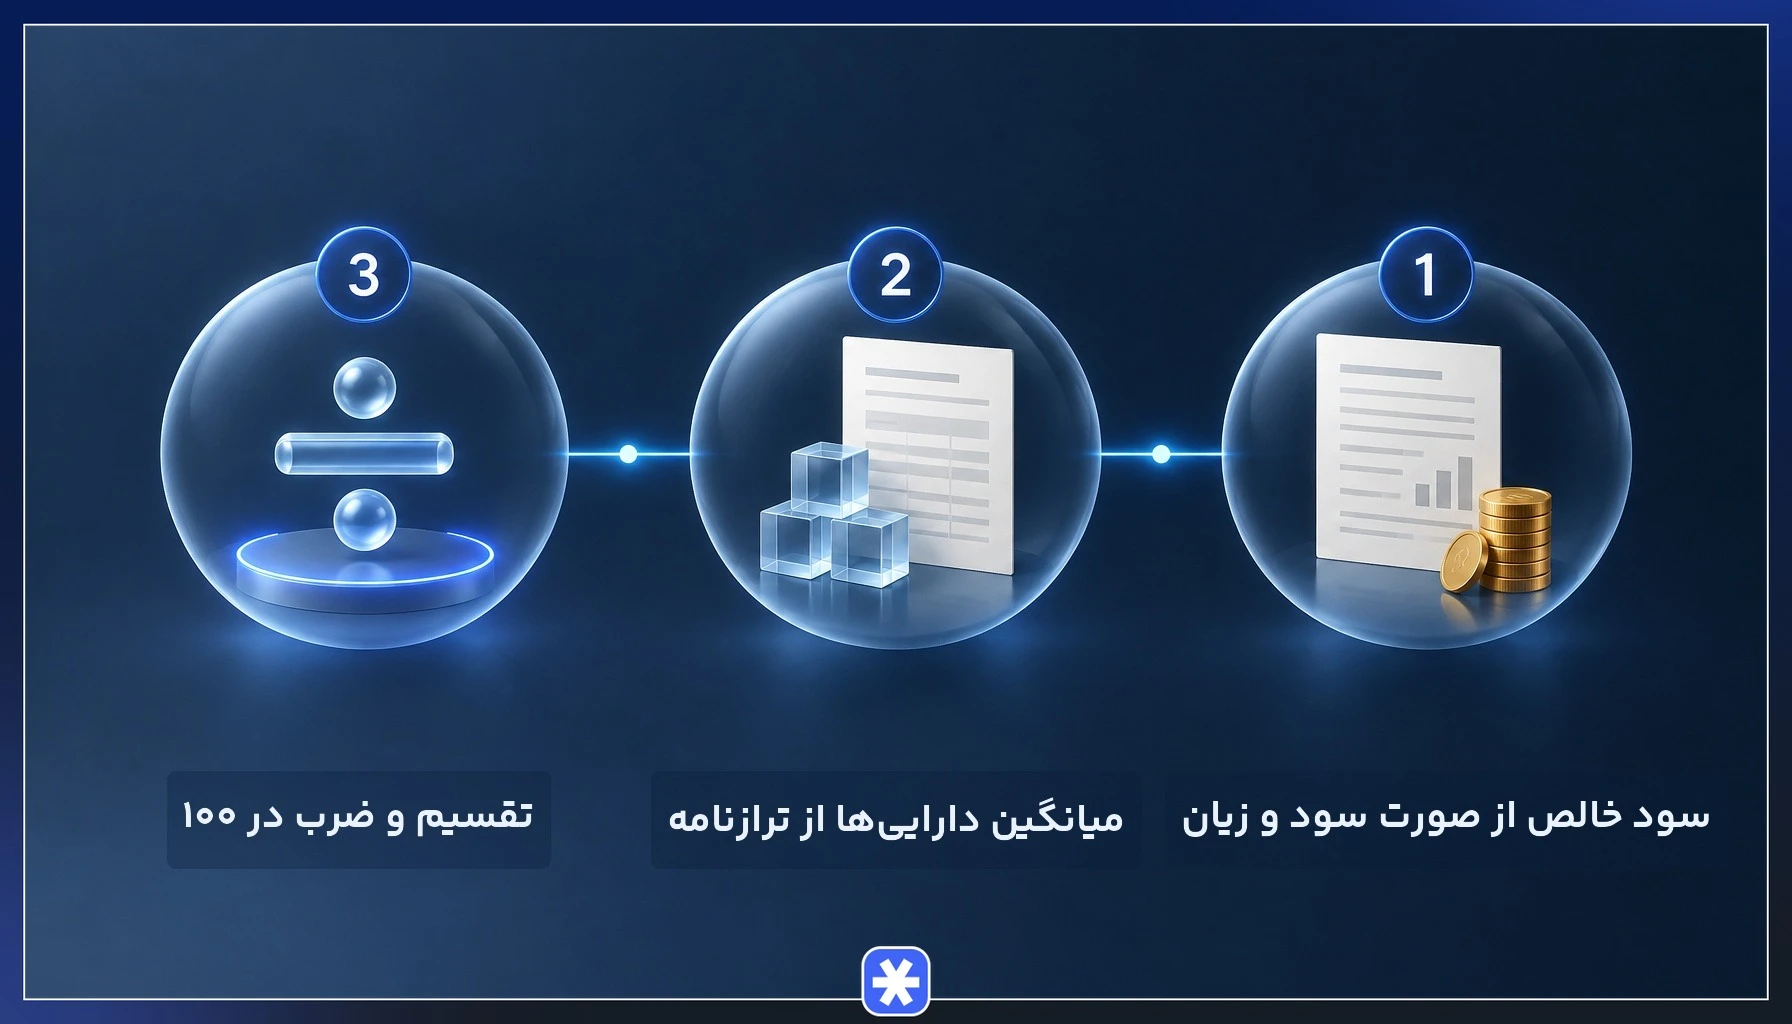
نرخ بازده دارایی در شکل رایج خود از تقسیم سود خالص بر میانگین کل داراییها و ضرب حاصل در ۱۰۰ به دست میآید. فرمول بازده دارایی به این صورت است:
ROA = (سود خالص ÷ میانگین کل داراییها) × ۱۰۰
برخی منابع بهجای میانگین، جمع داراییهای پایان دوره را در مخرج میگذارند که روش سادهتری است اما دقت کمتری دارد.
هر دو جزء فرمول از صورتهای مالی شرکت برداشته میشوند. سود خالص در آخرین سطر صورت سود و زیان آمده است و جمع داراییها در ترازنامه (صورت وضعیت مالی). چون سود خالص پس از کسر هزینه بهره و مالیات محاسبه میشود، نتیجه نهایی تحت تاثیر میزان بدهی شرکت هم قرار میگیرد.
برخی تحلیلگران برای حذف این اثر، هزینه بهره پس از کسر اثر مالیاتی آن را به سود خالص برمیگردانند. با این اصلاح، شرکتی که بیشتر با وام تامین مالی شده با شرکتی که کمتر وام گرفته در شرایط برابرتری مقایسه میشود، چون اثر هزینهی بهره و ساختار تامین مالی از صورت کسر حذف میشود.
مثال محاسبه بازده دارایی با اعداد فرضی
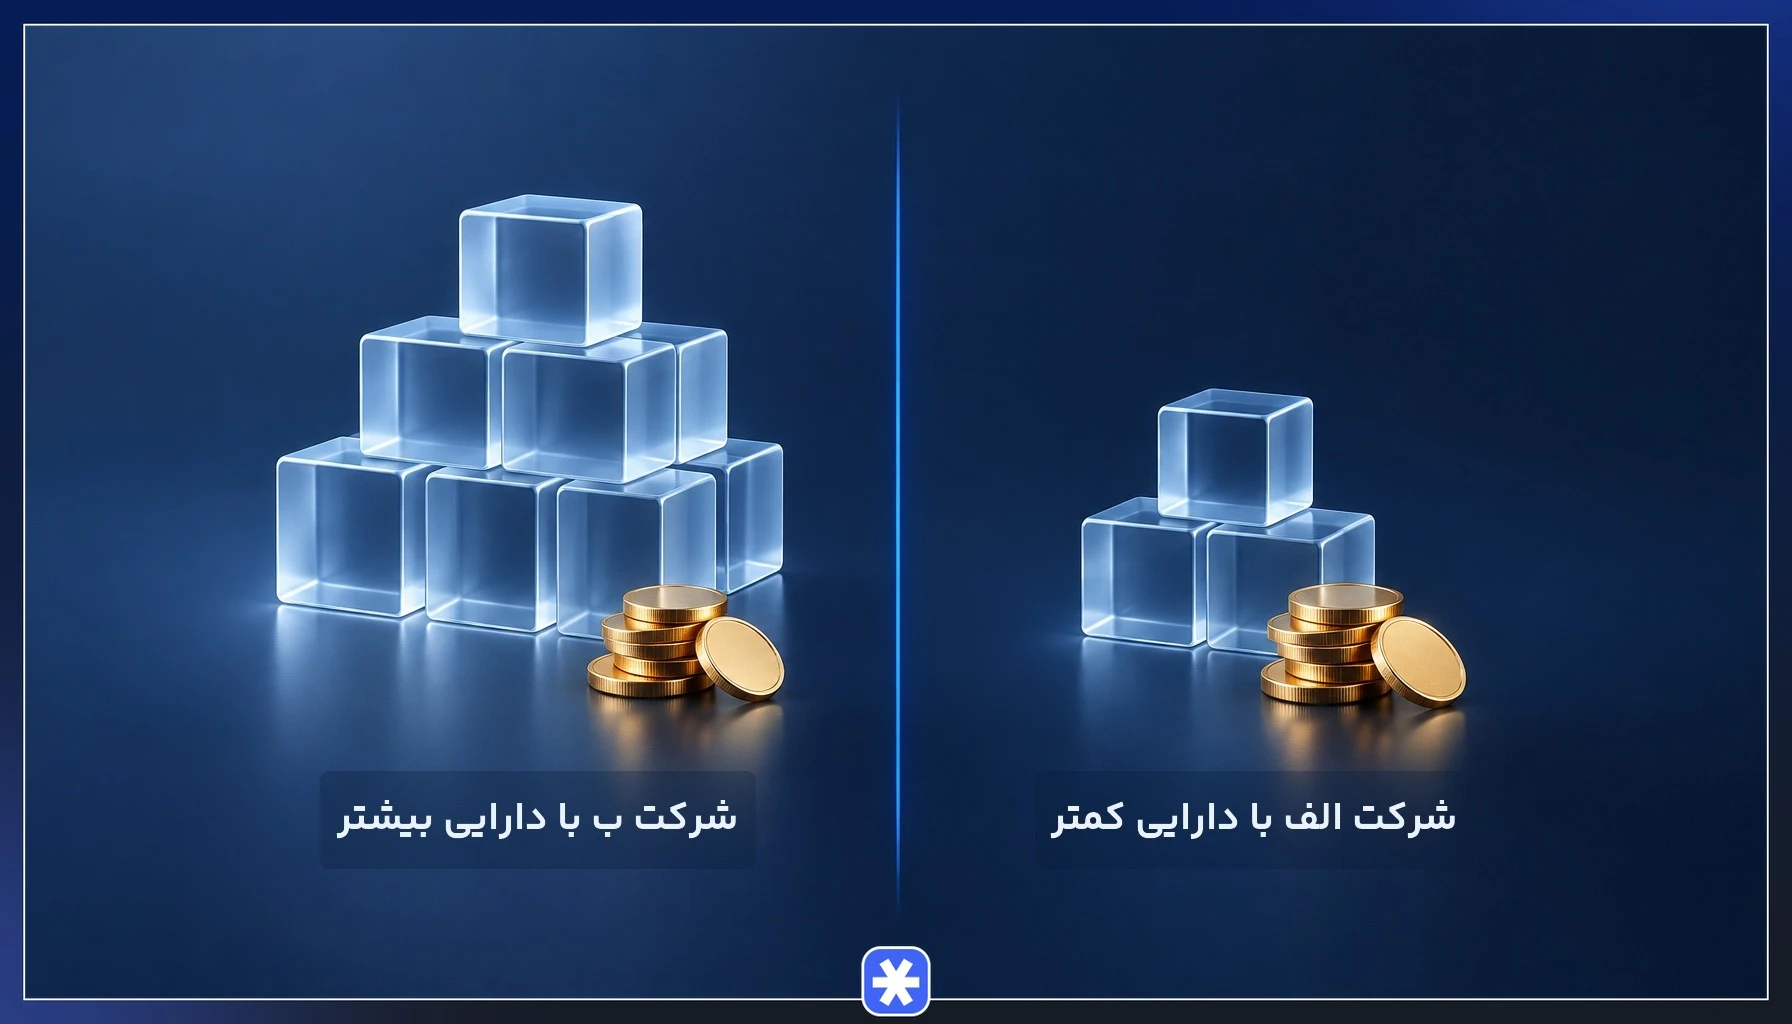
همه اعداد این مثال فرضیاند. شرکت الف و شرکت ب هر کدام ۱۰ میلیارد تومان سود خالص در سال گزارش کردهاند. میانگین کل داراییهای شرکت الف ۵۰ میلیارد تومان و میانگین داراییهای شرکت ب ۱۰۰ میلیارد تومان است.
| شرکت فرضی | سود خالص | میانگین کل داراییها | ROA |
|---|---|---|---|
| شرکت الف | ۱۰ میلیارد تومان | ۵۰ میلیارد تومان | (۱۰ ÷ ۵۰) × ۱۰۰ = ۲۰ درصد |
| شرکت ب | ۱۰ میلیارد تومان | ۱۰۰ میلیارد تومان | (۱۰ ÷ ۱۰۰) × ۱۰۰ = ۱۰ درصد |
سود دو شرکت برابر است، اما بازده دارایی شرکت الف دو برابر شرکت ب است. شرکت الف با نصف داراییها همان سود را ساخته و از منابع خود بهتر استفاده کرده است. شرکت ب برای حفظ همین سطح سود به سرمایهگذاری بیشتری در دارایی نیاز داشته است.
چرا در مخرج فرمول از میانگین داراییها استفاده میشود؟
سود خالص در طول کل دوره مالی ساخته میشود، اما جمع داراییها در ترازنامه رقمی است که فقط وضعیت شرکت را در روز پایان دوره نشان میدهد. اگر شرکت در میانه سال کارخانهای بخرد یا بخش بزرگی از داراییهای خود را بفروشد، رقم پایان دوره با داراییهایی که واقعا در طول سال سود ساختهاند فاصله پیدا میکند. میانگین کل داراییها، یعنی جمع داراییهای ابتدا و انتهای دوره تقسیم بر دو، این خطا را کم میکند.
فرض کنید شرکتی با ۸۰ میلیارد تومان دارایی سال را شروع کرده، با ۱۲۰ میلیارد تومان به پایان رسانده و ۱۲ میلیارد تومان سود خالص ساخته است (همه اعداد فرضی). میانگین داراییها ۱۰۰ میلیارد تومان و ROA برابر ۱۲ درصد میشود. اگر فقط دارایی پایان دوره را در مخرج بگذارید، عدد به ۱۰ درصد میرسد و با دارایی ابتدای دوره به ۱۵ درصد. همین فاصله نشان میدهد انتخاب مخرج تا چه اندازه نتیجه را تغییر میدهد.
اهمیت و کاربردهای شاخص ROA در تحلیل مالی
بازده دارایی سود دوره را از صورت سود و زیان با داراییهای ترازنامه کنار هم میگذارد و به همین دلیل در چند سطح متفاوت تصمیمگیری استفاده میشود.
- سنجش کارایی مدیریت: نشان میدهد مدیران با منابعی که در اختیار گرفتهاند چه اندازه سود ساختهاند.
- مقایسه با سالهای گذشته شرکت: روند صعودی یا نزولی ROA بهبود یا افت بهرهوری داراییها را در طول زمان آشکار میکند.
- مقایسه با رقبای همصنعت: میان شرکتهایی با مدل کسبوکار مشابه، ROA بالاتر نشانه استفاده بهتر از داراییهاست.
- ارزیابی از دید اعتباردهندگان: بانکها و طلبکاران از این نسبت برای سنجش توان شرکت در ساختن سود کافی برای بازپرداخت وام استفاده میکنند.
- تصمیم درباره سرمایهگذاریهای جدید: اگر بازده پیشبینیشده دارایی تازه کمتر از ROA فعلی شرکت باشد، آن خرید بازده کل داراییها را پایین میآورد. البته تصمیم نهایی دربارهی چنین خریدی به مقایسهی بازده آن با هزینهی تامین مالی و ریسک طرح هم بستگی دارد.
در تحلیل بنیادی سهام، شاخص ROA یکی از نخستین نسبتهایی است که پس از خواندن صورتهای مالی بررسی میشود. این نسبت به تحلیلگر کمک میکند پیش از ورود به مرحلهی ارزشگذاری، شرکتهای پربازده و کمبازده یک گروه صنعتی را از هم جدا کند.
درصد و نرخ مناسب برای ROA چقدر است؟
طبق معیار رایج در منابع مالی، وقتی نسبت سود خالص به داراییهای شرکت بالاتر از پنج درصد باشد، ROA معمولا خوب به حساب میآید و اگر از ۲۰ درصد بگذرد، عالی شمرده میشود. این اعداد فقط تقریبی کلیاند و برای همه شرکتها و همه صنایع یکسان معتبر نیستند.
نرخ بازده دارایی مناسب به ماهیت صنعت بستگی دارد. صنایع سرمایهبر مانند پالایشگاه، پتروشیمی و خودروسازی برای تولید به کارخانه، ماشینآلات و تاسیسات سنگین نیاز دارند و مخرج کسر آنها بزرگ است، پس ROA پایینتری دارند. در مقابل، شرکتهای خدماتی و نرمافزاری با دارایی فیزیکی کمتر سود میسازند و شاخص ROA آنها معمولا بالاتر است.
به همین دلیل، ROA یک پالایشگاه را نباید با ROA شرکتی نرمافزاری سنجید. مقایسه معتبر فقط بین شرکتهای همصنعت یا میان سالهای مختلف خود شرکت انجام میشود. ROA پایدار یا رو به رشد در مقایسه با میانگین گروه، نشانه بهتری از عدد بالای یک سال است.
تفاوت بازده دارایی و بازده حقوق صاحبان سهام
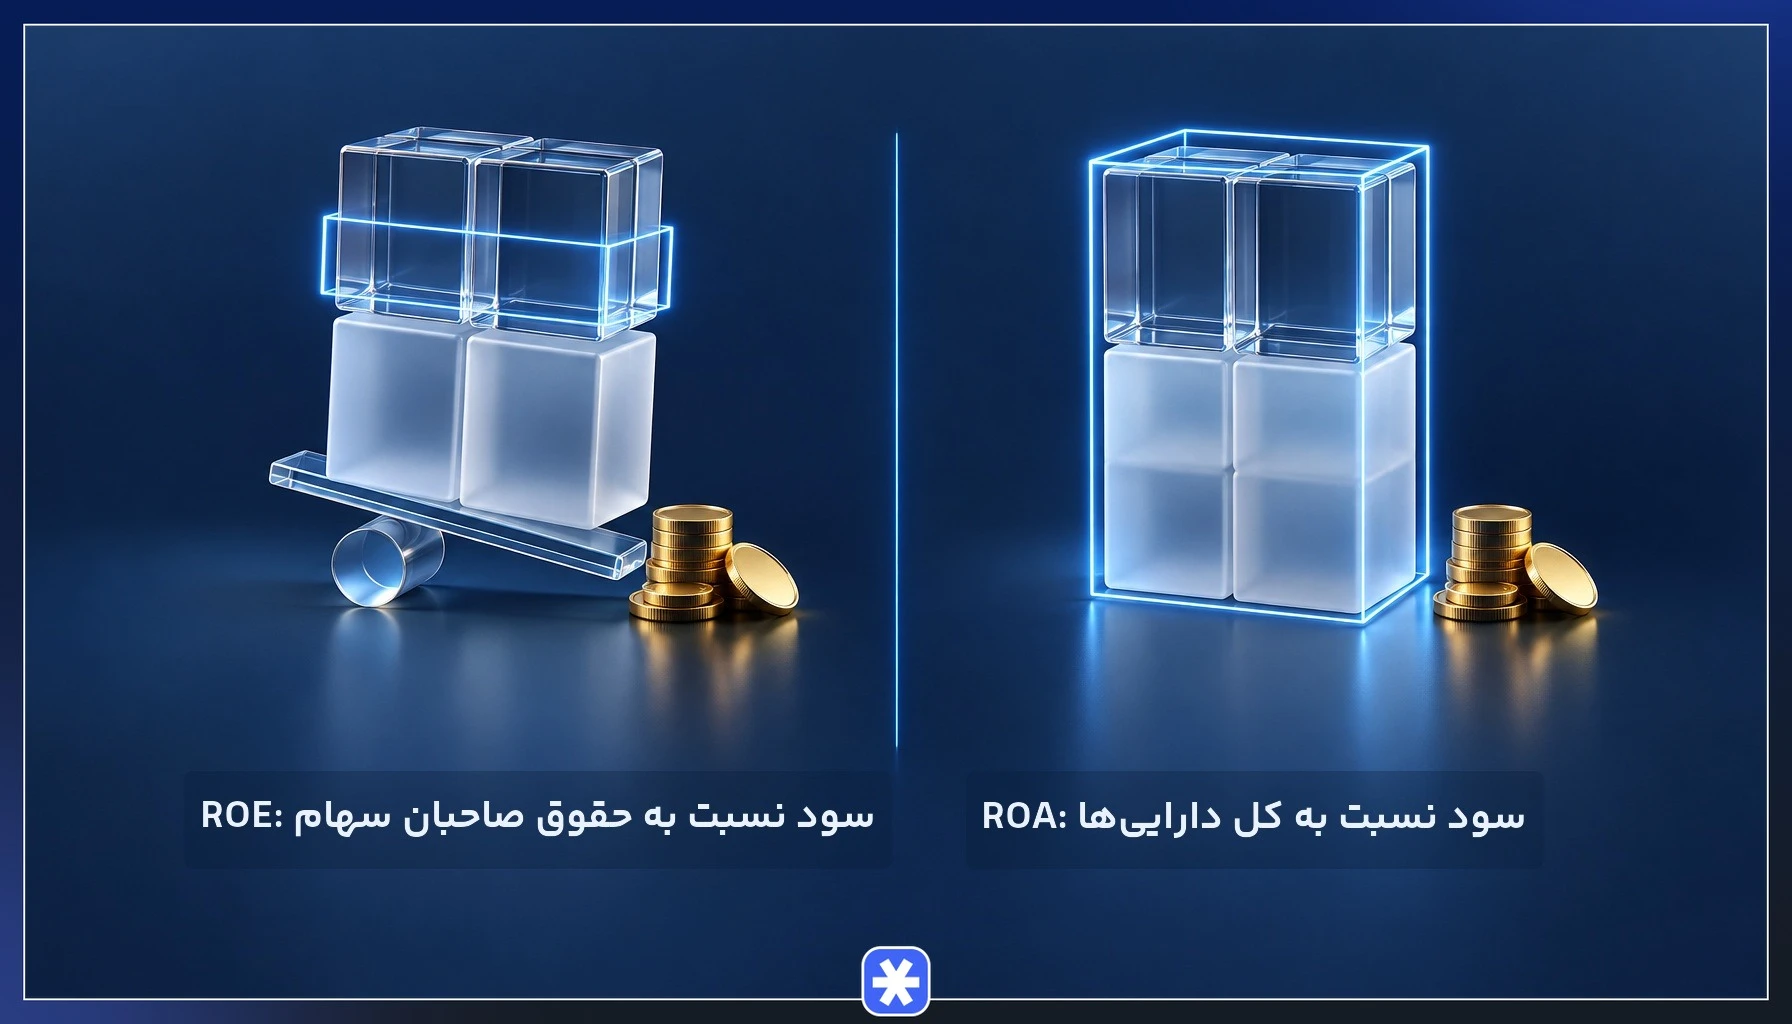
| معیار | بازده دارایی (ROA) | بازده حقوق صاحبان سهام (ROE) |
|---|---|---|
| مخرج فرمول | کل یا میانگین داراییها | حقوق صاحبان سهام |
| اثر بدهی | بدهی در مخرج دیده میشود و افزایش آن عدد را بزرگ نمیکند | بدهی بیشتر مخرج را نسبت به داراییها کوچکتر و عدد را بزرگتر میکند |
| دیدگاه | کل شرکت و همه تامینکنندگان منابع | سهامدار و سرمایهای که خود او گذاشته است |
| کاربرد | سنجش کارایی مدیریت در استفاده از داراییها | سنجش بازدهی که به سرمایه سهامداران رسیده است |
تفاوت ROA و ROE از ساختار تامین مالی شرکت میآید. در شرکتی بدون بدهی، کل داراییها برابر حقوق صاحبان سهام است و دو نسبت یکسان میشوند. هرچه سهم بدهی در تامین داراییها بیشتر شود، اهرم مالی شکاف دو شاخص را بازتر میکند و در شرکت سودده، ROE از ROA بالاتر میرود. پس ROE بالا در کنار ROA پایین میتواند نشانه اتکای زیاد به بدهی باشد. جزئیات محاسبه و تحلیل ROE در راهنمای بازده حقوق صاحبان سهام آمده است.
مقایسه ROA با شاخصهای ROI و ROTA و ROAA
| شاخص | صورت فرمول | چه چیزی را میسنجد | موقعیت استفاده |
|---|---|---|---|
| ROA | سود خالص ÷ کل یا میانگین داراییها | کارایی کل داراییها در ساختن سود خالص | تحلیل بنیادی و مقایسه شرکتهای همصنعت |
| بازده کل داراییها بر پایه سود عملیاتی (ROTA) | سود قبل از بهره و مالیات ÷ کل یا میانگین داراییها | کارایی عملیاتی داراییها بدون اثر هزینه بهره و مالیات | مقایسه شرکتهایی با سطح بدهی یا نرخ مالیات متفاوت |
| بازده میانگین داراییها (ROAA) | سود خالص ÷ میانگین کل داراییها | همان کارایی ROA با مخرج میانگین | بیشتر در بانکها و موسسات مالی |
| بازده سرمایهگذاری (ROI) | (سود سرمایهگذاری ÷ هزینه سرمایهگذاری) × ۱۰۰ | بازده یک پروژه، خرید یا کمپین مشخص | تصمیم درباره اجرای پروژهها و مقایسه گزینههای سرمایهگذاری |
نام ROTA شبیه ROA است، اما چون معمولا سود قبل از بهره و مالیات را در صورت کسر میگذارد، عددی بزرگتر از ROA همان شرکت نشان میدهد و این دو را نباید مستقیم با هم مقایسه کرد. ROAA همان ROA با مخرج میانگین است و بانکها این نام را برای تاکید بر استفاده از میانگین کل داراییها به کار میبرند. دامنهی ROI به بازده یک تصمیم سرمایهگذاری مشخص محدود است.
استخراج دادههای صورتهای مالی از سامانه کدال برای محاسبه ROA
شرکتهای پذیرفتهشده در بورس و فرابورس صورتهای مالی خود را در سامانه کدال منتشر میکنند و همه ورودیهای لازم برای محاسبه شاخص ROA در همین گزارشها وجود دارد. در کدال، ترازنامه با عنوان صورت وضعیت مالی منتشر میشود و ارقام آن معمولا به میلیون ریال است، پس پیش از تقسیم باید از یکسان بودن واحد سود و دارایی مطمئن شوید.
برای محاسبه بازده دارایی، صورتهای مالی سالانه حسابرسیشده بر گزارشهای میاندورهای ترجیح دارند. ارقام گزارش سالانه را حسابرس بررسی کرده و سود خالص آن کل سال مالی را پوشش میدهد، در حالی که گزارشهای میاندورهای یا حسابرسینشدهاند یا فقط بررسی اجمالی شدهاند و سود چند ماه را نشان میدهند.
اگر از گزارش میاندورهای استفاده میکنید، ROA آن را سالانه کنید یا بهجای سود همان دوره، سود خالص چهار فصل اخیر را در صورت کسر بگذارید. سالانهکردن ساده، مثلا دو برابر کردن سود ششماهه، در صنایع فصلی خطای زیادی دارد و جمع سود چهار فصل اخیر تصویر واقعیتری از سودسازی شرکت میدهد.
مراحل محاسبه بازده دارایی یک سهم بورسی
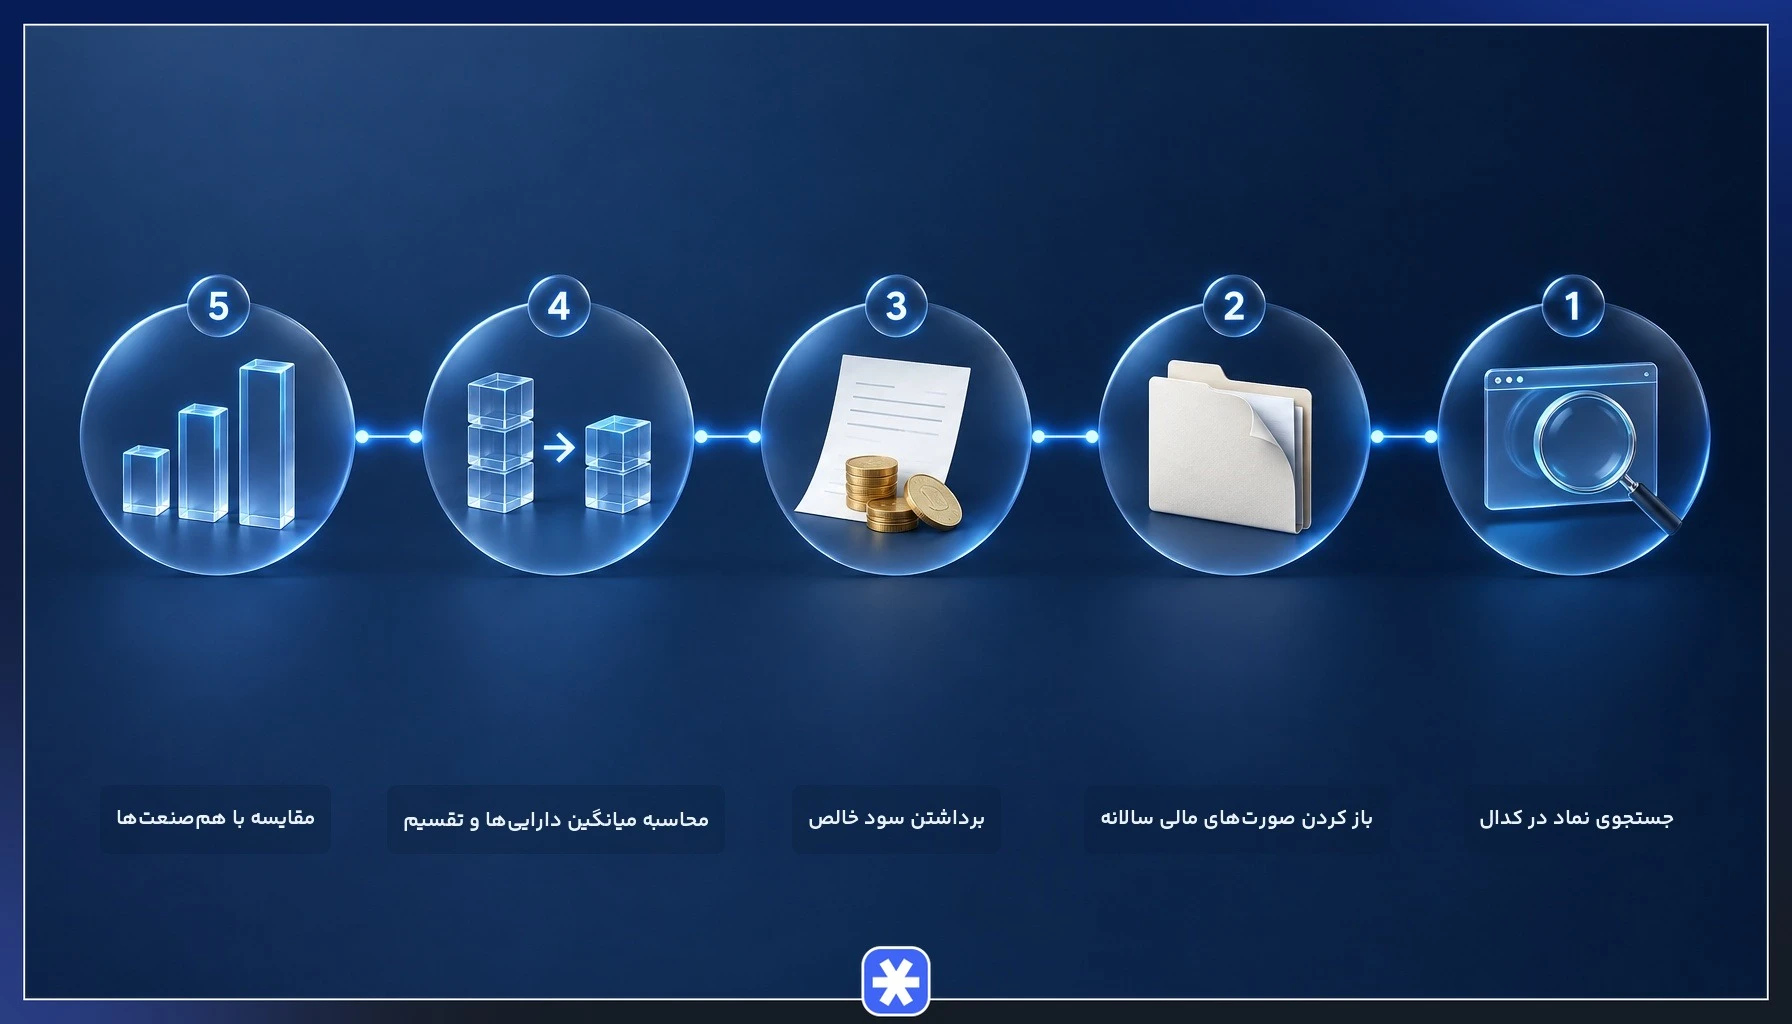
- نماد شرکت را در بخش جستجوی سامانه کدال وارد کنید و فهرست اطلاعیههای آن را باز کنید.
- از میان اطلاعیهها، صورتهای مالی سالانه حسابرسیشده آخرین سال مالی را انتخاب کنید.
- در صورت سود و زیان، رقم سود خالص سال را یادداشت کنید.
- در صورت وضعیت مالی (ترازنامه)، جمع داراییهای پایان سال جاری و پایان سال قبل را بردارید؛ رقم سال قبل همان دارایی ابتدای دوره است.
- میانگین این دو رقم را حساب کنید و طبق فرمول بازده دارایی، سود خالص را بر آن تقسیم و در ۱۰۰ ضرب کنید.
- عدد بهدستآمده را با ROA چند سال گذشته شرکت و با شرکتهای همصنعت مقایسه کنید.
مثال فرضی برای یک شرکت پتروشیمی
اعداد این مثال فرضیاند و به هیچ نماد واقعی تعلق ندارند. فرض کنید در صورتهای مالی سالانه یک شرکت پتروشیمی، سود خالص ۳۰ هزار میلیارد ریال، جمع داراییهای ابتدای سال ۱۸۰ هزار میلیارد ریال و جمع داراییهای پایان سال ۲۲۰ هزار میلیارد ریال آمده باشد. میانگین کل داراییها ۲۰۰ هزار میلیارد ریال میشود و بازده کل دارایی ها برابر (۳۰ ÷ ۲۰۰) × ۱۰۰، یعنی ۱۵ درصد است.
قدم بعدی، قرار دادن این عدد کنار شرکتهای دیگر گروه پتروشیمی است. برای مثال همین مراحل را میتوان روی صورتهای مالی نماد پتروشیمی خلیج فارس یا سایر شرکتهای این گروه اجرا کرد و دید شرکت فرضی بالاتر یا پایینتر از همصنعتهای خود قرار میگیرد.
محدودیتها و معایب استفاده از شاخص ROA
- وابستگی شدید به صنعت: سنگینی داراییها در صنایع مختلف یکسان نیست و ROA پایین در صنعتی سرمایهبر لزوما نشانه مدیریت ضعیف نیست.
- اثر روشهای حسابداری و ارزش دفتری: داراییها در صورتهای مالی با بهای تاریخی ثبت میشوند. در شرایط تورمی، داراییهای قدیمی با رقمی بسیار کمتر از ارزش روز در ترازنامه میمانند، در حالی که سود با قیمتهای جاری ساخته میشود و ROA بزرگتر از واقعیت دیده میشود.
- سودهای غیرعملیاتی و یکباره: فروش زمین، سود تسعیر یا درآمدهای غیرتکراری سود خالص را بالا میبرند و ROA یک سال را بدون بهبود واقعی عملیات افزایش میدهند.
- نادیده ماندن ساختار بدهی: این نسبت نشان نمیدهد داراییها با چه ترکیبی از بدهی و سرمایه تامین شدهاند و دو شرکت با ROA برابر میتوانند ریسک مالی بسیار متفاوتی داشته باشند.
- ناکافی بودن بهعنوان معیار تنها: ROA درباره ارزشگذاری سهم، رشد آینده و جریان نقدی چیزی نمیگوید و تصمیم خرید یا فروش سهم نباید فقط بر اساس آن گرفته شود.
برای جبران ضعف چهارم، بررسی اهرم مالی شرکت ضروری است. پیش از قضاوت هم بهتر است یادداشتهای پیوست صورتهای مالی را بخوانید تا سودهای یکباره را از سود عملیاتی جدا کنید.
راهکارهای عملیاتی افزایش نرخ ROA در کسبوکارها
ROA را میتوان حاصل ضرب دو نسبت دانست. اولی حاشیه سود خالص است (سود خالص تقسیم بر فروش) و دومی گردش داراییها (فروش تقسیم بر میانگین داراییها). هر برنامهای برای بهبود این شاخص باید دستکم یکی از این دو اهرم را جابهجا کند.
- کنترل هزینهها: کاهش هزینه تولید، سربار و هزینههای اداری بدون آسیب به کیفیت، سهم بیشتری از هر ریال فروش را به سود خالص تبدیل میکند.
- قیمتگذاری دقیقتر: بازبینی قیمت محصولات کمحاشیه و تمرکز بر محصولات با حاشیه بالاتر، حاشیه سود را بدون نیاز به دارایی تازه بالا میبرد.
- فروش یا اجاره داراییهای غیرمولد: زمین، ساختمان یا ماشینآلات بلااستفاده مخرج را بزرگ میکنند بیآنکه سودی بسازند و فروش یا اجاره آنها گردش دارایی را بهتر میکند.
- مدیریت موجودی کالا: موجودی انباشته در انبار سرمایه را حبس میکند و برنامهریزی دقیق تولید و خرید، دارایی جاری لازم برای همان سطح فروش را کم میکند.
- کوتاه کردن دوره وصول مطالبات: وصول سریعتر طلب از مشتریان حسابهای دریافتنی را کوچکتر میکند و نقدینگی آزادشده میتواند صرف بازپرداخت بدهی یا فعالیت مولد شود.
کاهش مصنوعی داراییها یا عقب انداختن نوسازی و سرمایهگذاری لازم، نرخ بازده دارایی را در کوتاهمدت بالا میبرد اما توان تولید و رقابت آینده شرکت را تضعیف میکند. به همین دلیل باید بررسی کرد که رشد ROA از بهبود عملیات آمده یا فقط از کوچک شدن مخرج کسر.
ROA چه تصویری از کیفیت مدیریت داراییهای یک شرکت میدهد؟
شاخص ROA نشان میدهد مدیریت با کل داراییهایی که از محل بدهی و حقوق صاحبان سهام در اختیار گرفته، چه اندازه سود خالص ساخته است. این عدد بهتنهایی حکم نهایی درباره شرکت نیست و فقط وقتی معنا پیدا میکند که با شرکتهای همصنعت و با روند سالهای گذشته خود شرکت مقایسه شود.
برای تصویری کاملتر، بازده دارایی را کنار ROE و نسبتهای بدهی بخوانید. ROA کارایی داراییها را میسنجد، ROE سهم سهامدار از این کارایی را نشان میدهد و نسبتهای بدهی روشن میکنند این نتیجه با چه سطحی از ریسک مالی به دست آمده است.
سوالات متداول
۱. آیا مقایسه ROA دو شرکت از دو صنعت متفاوت صحیح است؟
۲. آیا ROA منفی همیشه نشانه وضعیت بد مالی شرکت است؟
۳. چرا ROA بانکها و مؤسسات مالی معمولا پایینتر از سایر صنایع است؟
۴. ROA را بهتر است سالانه محاسبه کرد یا با گزارشهای فصلی؟
من انیس مسکینی هستم و به عنوان مدیر محتوای وبسایت فراز فعالیت میکنم. بیش از هفت سال است که به عنوان تریدر و تحلیلگر در بازارهای مالی حضور دارم و تمرکز اصلی من روی رصد دقیق مارکت، شکار فرصتهای معاملاتی و تحلیل سناریوهای اقتصادی است. هدف من این است که پیچیدهترین مفاهیم بازار را به محتوایی ارزشمند و کاربردی تبدیل کنم تا مخاطبان بتوانند با اتکا به دانش که بهترین اهرم در سرمایهگذاری است، تصمیمات دقیقتری بگیرند؛ چرا که باور دارم یک محتوای عالی دقیقا مانند یک ترید موفق، باید در بهترین زمان ممکن بالاترین بازدهی را ایجاد کند. در کنار تحلیل و مدیریت محتوا، شیفتهی ایدهپردازی خلاقانه و کشف زوایای پنهان و کمتر دیدهشدهی بازارهای مالی هستم.