تاثیر نرخ بهره فدرال رزرو بر ارزش دلار و بازارهای مالی
مفاهیم اقتصادی
نرخ بهره فدرال رزرو یکی از اثرگذارترین متغیرهای اقتصاد جهان است و تغییر یا حتی انتظار تغییر آن، یکی از سریعترین واکنشها را در ارزش دلار ایجاد میکند. اگر بخواهید بدانید چرا اعلام تصمیمهای بانک مرکزی آمریکا بازار فارکس، اوراق قرضه، سهام و ارزهای دیجیتال را همزمان تکان میدهد، باید سازوکار پشت این رابطه را بشناسید. بررسی چارت میتواند در تحلیل واکنش بازار به تغییرات نرخ بهره و مقایسه آن با رفتار دلار کمککننده باشد.
در این راهنما، تعریف نرخ بهره، مکانیزم اثر آن بر ارزش دلار، سناریوی کاهش نرخ، سابقه تاریخی رابطه با شاخص دلار، واکنش بازارهای مالی و شیوه رصد انتظارات بازار را گامبهگام بررسی میکنیم. محتوای مقاله آموزشی است و رابطه این دو متغیر همیشه ثابت نمیماند، پس هر بخش را در کنار محدودیتهای آن بخوانید.
نرخ بهره فدرال رزرو چیست و چگونه تعیین میشود؟
نرخ بهره نرخی است که بانکهای آمریکایی برای وامهای شبانه به یکدیگر میپردازند. بانک مرکزی آمریکا این نرخ را مستقیم تعیین نمیکند و برای آن محدوده هدف اعلام میکند، سپس با ابزارهای خود بازار را به آن محدوده نزدیک میکند. این نرخ پایه، هزینه استقراض در کل اقتصاد را از وام مسکن و کارت اعتباری تا وام شرکتها و بازده اوراق دولتی تحت تاثیر قرار میدهد.
تصمیم نهایی را کمیته بازار آزاد فدرال (Federal Open Market Committee یا FOMC) میگیرد. طبق برنامه اعلامشده فدرال رزرو، این کمیته هشت جلسه در سال برگزار میکند و در هر جلسه ۱۲ عضو رایدهنده وضعیت اشتغال، تورم و ثبات مالی را بررسی میکنند. هدف قانونی فدرال رزرو دستیابی به حداکثر اشتغال و ثبات قیمتهاست و نرخ بهره مهمترین ابزار رسیدن به آن است.
سیاست پولی فدرال رزرو افزون بر نرخ هدف، ابزارهای دیگری هم دارد، از جمله پرداخت سود به ذخایر بانکها و عملیات بازار باز. نرخ تنزیل (Discount Rate) نرخی است که بانکهای تجاری هنگام وامگرفتن مستقیم از بانک مرکزی میپردازند و در سالهای اخیر معمولا برابر سقف محدوده هدف تنظیم شده است. وقتی کمیته نرخ را بالا میبرد، سیاست پولی انقباضی است و وقتی آن را پایین میآورد، سیاست انبساطی نام میگیرد.
تفاوت نرخ بهره اسمی و نرخ بهره واقعی در تحلیلها
نرخ بهره اسمی هر نرخ بهرهای است که بدون تعدیل تورم گزارش میشود، مانند نرخ اعلامشده بانک مرکزی، بازده اوراق یا سود سپرده. نرخ بهره واقعی قدرت خرید حاصل از همین سود را نشان میدهد و تقریبا از کمکردن تورم از نرخ اسمی به دست میآید. جدول زیر تفاوتهای اصلی این دو را کنار هم میگذارد.
| ویژگی | نرخ بهره اسمی | نرخ بهره واقعی |
|---|---|---|
| تعریف | نرخ اعلامشده بدون تعدیل تورم | نرخ پس از کسر تورم |
| روش محاسبه | مستقیم از نرخ گزارششده (مثلا تصمیم بانک مرکزی یا بازده اوراق) | نرخ اسمی منهای تورم واقعی یا انتظاری |
| کاربرد در تحلیل | سنجش جهت سیاست پولی | سنجش بازدهی حقیقی نگهداری دارایی |
برای نمونه، در یک مثال فرضی اگر نرخ اسمی پنج درصد و تورم سه درصد باشد، نرخ واقعی حدود دو درصد میشود. سرمایهگذاران بینالمللی برای دلار اغلب به نرخ واقعی توجه بیشتری دارند، چون بازدهی حقیقی دارایی دلاری را این نرخ تعیین میکند. نرخ اسمی بالا در شرایط تورم بالاتر میتواند نرخ واقعی پایین یا منفی بسازد و در چنین حالتی حمایت آن از دلار ضعیفتر میشود.
نحوه دسترسی به تقویم اقتصادی و زمان اعلام نرخ بهره
فدرال رزرو برنامه جلسات کمیته بازار آزاد را برای کل سال در وبسایت رسمی خود منتشر میکند و هشت جلسه سالانه در آن مشخص است. پیگیری تصمیمها فقط به دانستن تاریخ جلسه محدود نمیشود و چند سند مرتبط هم وجود دارد که هر کدام زمان انتشار خود را دارند.
- تقویم رسمی جلسات: تاریخ هر هشت جلسه سال در وبسایت فدرال رزرو قرار دارد.
- بیانیه و کنفرانس خبری: تصمیم درباره نرخ بهره روز دوم جلسه اعلام میشود و رئیس فدرال رزرو در ادامه به پرسش خبرنگاران پاسخ میدهد.
- صورتجلسه: جزئیات بحثهای کمیته حدود سه هفته بعد از هر جلسه منتشر میشود.
- پیشبینیهای اقتصادی: در چهار جلسه سال، مسیر پیشبینیشده نرخ بهره توسط اعضا در قالب نمودار نقطهای (dot plot) ارائه میشود.
تقویم های اقتصادی پلتفرم فراز نیز جلسات فدرال رزرو را نشان میدهند. اعلام تصمیم بیشتر اوقات ساعت ۲ بعدازظهر به وقت نیویورک انجام میشود.
مکانیزم تاثیر افزایش نرخ بهره بر ارزش دلار آمریکا
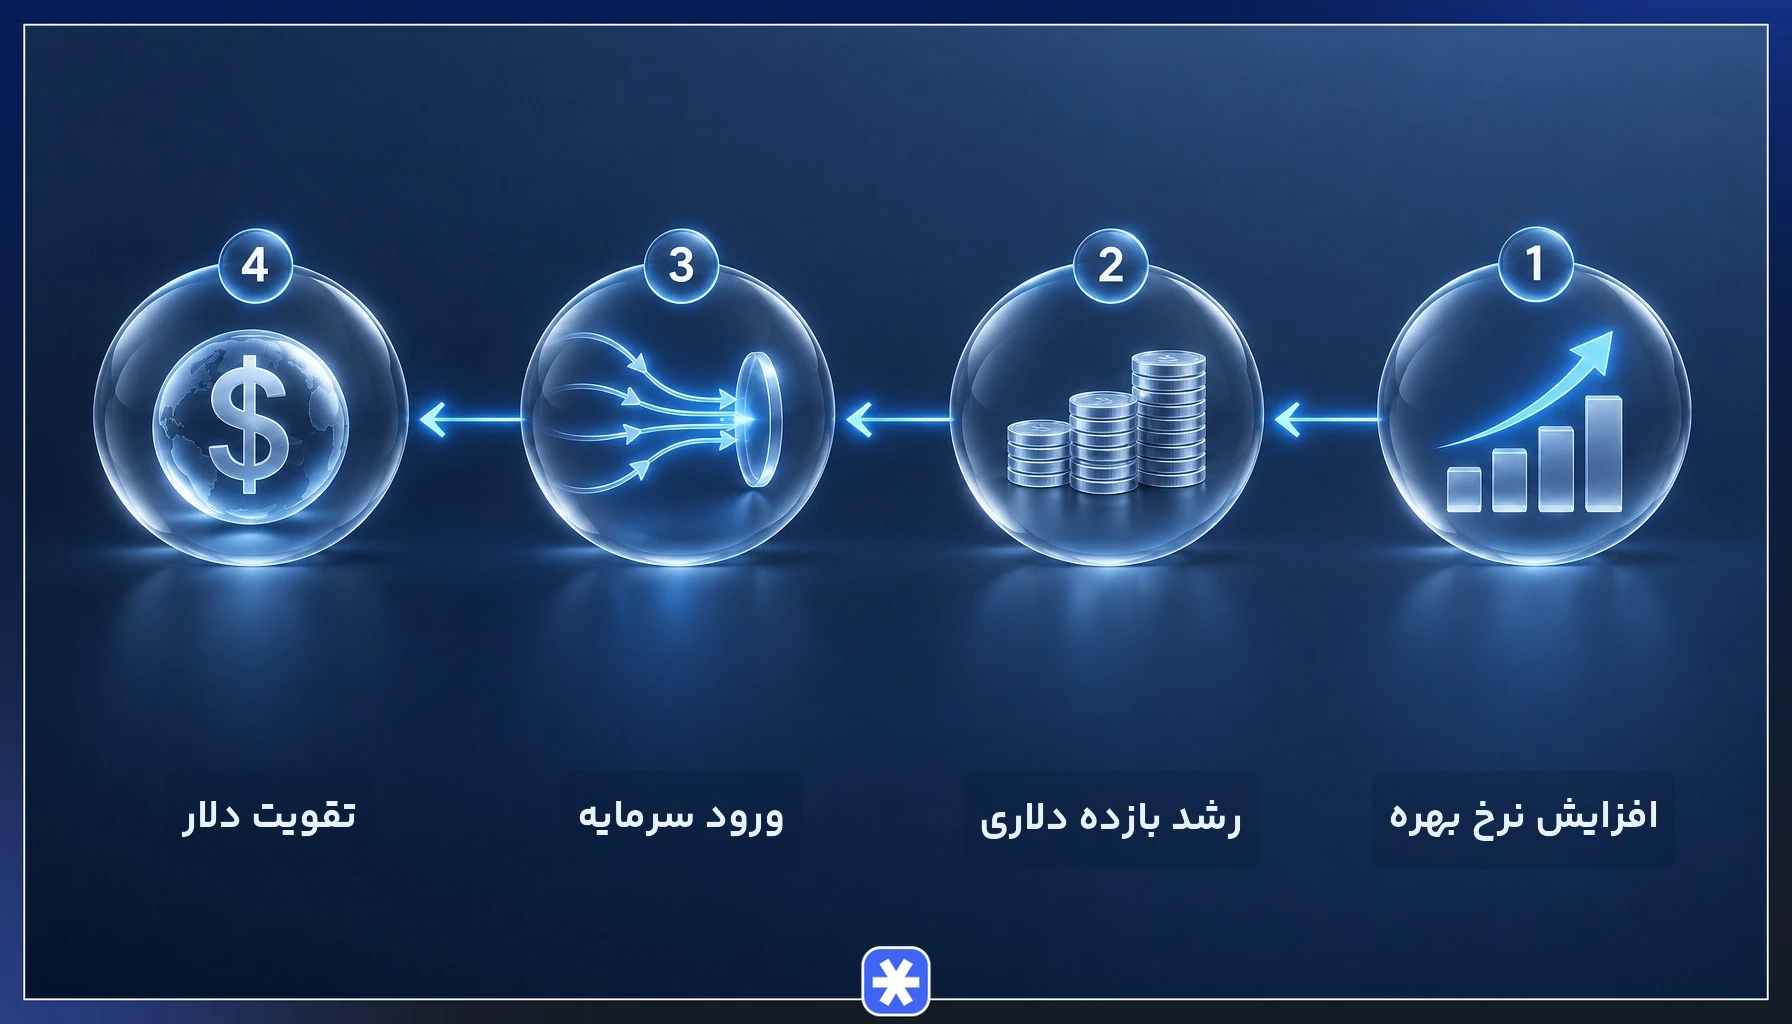
وقتی فدرال رزرو نرخ بهره را بالا میبرد، بازده داراییهای دلاری از جمله سپردهها و اوراق خزانه افزایش مییابد. سرمایهگذاران جهانی برای دریافت این بازده باید دلار تهیه کنند، بنابراین تقاضا برای ارز آمریکا تمایل دارد بالا برود و ارزش دلار در برابر ارزهای دیگر تقویت شود. این فرایند را میتوان در چهار حلقه به هم پیوسته دید.
- افزایش نرخ بهره: کمیته بازار آزاد محدوده هدف را بالا میبرد و هزینه استقراض بالاتر میرود.
- رشد بازده دلاری: سود سپردهها و بازده اوراق خزانه آمریکا افزایش مییابد.
- ورود سرمایه: سرمایهگذاران برای خرید دارایی دلاری، ارز خود را به دلار تبدیل میکنند.
- تقویت دلار: افزایش تقاضا قیمت دلار را در برابر ارزهای رقیب بالا میبرد.
سیاست انقباضی نقدینگی دلاری را نیز در نظام مالی کم میکند و دلار کمیابتر و ارزشمندتر میشود. تفاوت نرخ بهره آمریکا با اقتصادهای دیگر و انتظار بازار از مسیر آینده آن، اهمیت بیشتری از سطح مطلق نرخ دارد. بازارها اغلب تصمیم پیشبینیشده را پیشتر در قیمتها اعمال کردهاند، پس معمولا غافلگیری نسبت به انتظار است که حرکت بزرگ میسازد.
نقش جذب سرمایه جهانی در تقویت ارزش دلار
با بالا رفتن سود سپردهها و بازده اوراق قرضه دولتی آمریکا، صندوقهای بازنشستگی، بانکهای مرکزی و سرمایهگذاران نهادی سرمایهگذاری در داراییهای دلاری را جذابتر میبینند. هر ورود سرمایه خارجی به بازار آمریکا با خرید دلار همراه است و همین فشار خرید، ارزش دلار را بالا میکشد. عمق بازار اوراق خزانه و نقدشوندگی بالای آن، این جذابیت را تقویت میکند.
نقش دلار بهعنوان ارز ذخیره جهانی اثر را بزرگتر میکند. بسیاری از کشورها بخشی از ذخایر خود را به دلار نگه میدارند و بازده بالاتر، انگیزه آنها را برای افزایش این سهم بیشتر میکند. در بازار ارز، معاملات کری ترید (carry trade) هم مسیر مشابهی دارند، یعنی سرمایهگذاران از ارز کمبهره وام میگیرند و در ارز پربهره سرمایهگذاری میکنند. وقتی نرخ آمریکا از نرخ سایر اقتصادها بالاتر برود، دلار میتواند مقصد این جریانها باشد.
جریان سرمایه به شرایط دیگری هم وابسته است. ریسکپذیری جهانی، چشمانداز رشد اقتصادی و اعتماد به ثبات مالی هر کشور در کنار نرخ بهره اثر میگذارند، پس بالا رفتن نرخ همیشه به ورود سرمایه و تقویت دلار ختم نمیشود.
سناریوی معکوس: اثر کاهش نرخ بهره بر تضعیف دلار
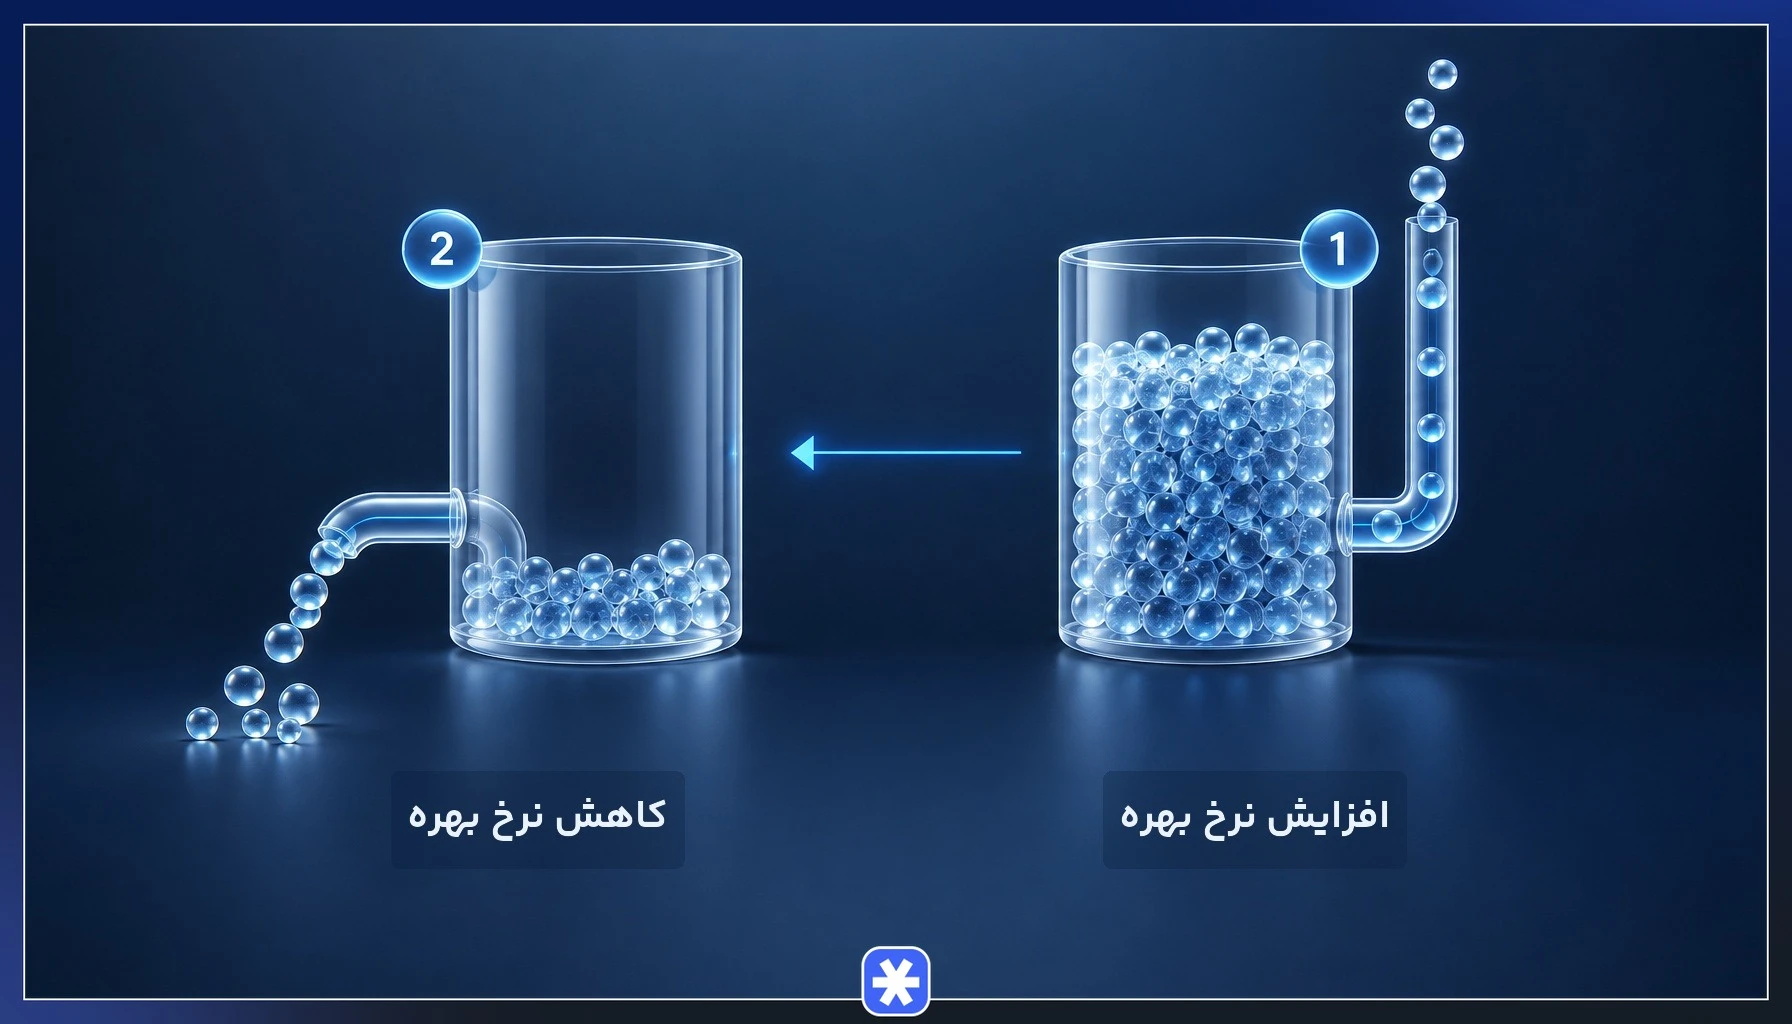
وقتی بانک مرکزی آمریکا نرخ بهره را کاهش میدهد، بازده داراییهای دلاری پایین میآید و نگهداری دلار برای سرمایهگذاران خارجی کمتر جذاب میشود. بخشی از سرمایه به بازارهای پربازدهتر منتقل میشود و تقاضا برای دلار تمایل دارد کاهش یابد. همزمان، استقراض ارزانتر میشود و نقدینگی بیشتری وارد نظام مالی میگردد. جدول زیر دو سناریو را مقایسه میکند.
| شاخص | افزایش نرخ بهره | کاهش نرخ بهره |
|---|---|---|
| بازده دارایی دلاری | بالا میرود | پایین میآید |
| جریان سرمایه به آمریکا | تمایل به افزایش | تمایل به کاهش |
| هزینه استقراض | بیشتر میشود | کمتر میشود |
| نقدینگی در نظام مالی | کاهش مییابد | افزایش مییابد |
| فشار معمول بر ارزش دلار | حمایتی | تضعیفکننده |
این جهتگیری قاعدهای قطعی نیست. اگر بازار کاهش نرخ را از پیش انتظار داشته باشد، اثر آن بر دلار در زمان اعلام کوچک میماند. در بحرانهای مالی هم تقاضای پناهگاه امن گاهی دلار را حتی همزمان با کاهش نرخ بهره تقویت کرده است، پس هر سناریو باید در بستر اقتصادی همان دوره تحلیل شود.
رابطه تاریخی نرخ بهره و شاخص دلار
شاخص دلار (US Dollar Index یا DXY) ارزش دلار را در برابر سبدی از شش ارز اصلی میسنجد و یورو بیشترین وزن را در آن دارد. در بسیاری از دورهها، سیاست انقباضی فدرال رزرو با قویشدن این شاخص همراه بوده است. اوایل دهه ۱۹۸۰ که نرخهای بسیار بالا اعمال شد و دوره تشدید سیاست پولی پس از جهش تورم در سالهای اخیر، دو نمونه شناختهشدهاند که شاخص دلار در آنها به سطوح چندینساله رسید.
با این حال همبستگی میان نرخ بهره و شاخص دلار ثابت نیست و میتواند وارونه شود. گاهی بازار افزایش نرخ را دیرهنگام یا ناکافی برای مهار تورم میداند و دلار با وجود سیاست انقباضی ضعیف میشود. گاهی نیز رشد اقتصادی و سیاست پولی سایر بانکهای مرکزی اثر نرخ آمریکا را خنثی میکند. تحلیلگران به همین دلیل نرخ بهره را در کنار تورم، رشد اقتصادی و سیاست پولی اقتصادهای دیگر بررسی میکنند.
تاثیر نرخ بهره و ارزش دلار بر بازارهای مالی مختلف
تصمیمهای فدرال رزرو فقط به بازار ارز محدود نمیشود، چون بیشتر داراییهای جهانی با دلار قیمتگذاری یا با بازده اوراق دولتی آمریکا مقایسه میشوند. تغییر نرخ بهره، هزینه فرصت نگهداری هر دارایی را عوض میکند و سرمایهگذاری میان بازارها را دوباره تقسیم میکند. ارزش دلار نیز خودش عاملی مستقل است که بر قیمت کالاها، سهام شرکتهای صادرکننده و ارزهای دیگر اثر میگذارد.
- بازار فارکس: جفتارزها مستقیم به تفاوت نرخ بهره بانکهای مرکزی واکنش نشان میدهند.
- ارزهای دیجیتال: نقدینگی و ریسکپذیری بازار به نرخ بهره حساس است.
- اوراق قرضه: قیمت این اوراق با تغییر نرخ رابطه معکوس دارد.
- سهام: ارزشگذاری شرکتها و هزینه استقراض آنها با نرخ بهره تغییر میکند.
- طلا و کالاها: ارزش دلار و نرخ بهره واقعی بر قیمت آنها فشار میآورند.
بخشهای بعدی هر یک از این بازارها را جداگانه بررسی میکنند. در همه آنها به یاد داشته باشید که رابطه نرخ بهره با قیمت داراییها تمایلی آماری است و تضمین رفتار بازار در هر مقطع نیست.
واکنش بازار فارکس و جفت ارزها به تغییرات نرخ بهره
در بازار فارکس، مهمترین متغیر تفاوت نرخ بهره دو اقتصاد است. برای نمونه در جفتارز یورو به دلار (EUR/USD)، هرگاه بازار انتظار داشته باشد فدرال رزرو نسبت به بانک مرکزی اروپا سیاست سختگیرانهتری اجرا کند، قیمت جفتارز تمایل دارد پایین بیاید، چون دلار در برابر یورو تقویت میشود.
- EUR/USD: به تفاوت مسیر سیاست پولی آمریکا و منطقه یورو واکنش نشان میدهد.
- USD/JPY: به شکاف نرخ بهره آمریکا و ژاپن و بازده اوراق خزانه حساس است.
- GBP/USD: هم از سیاست فدرال رزرو و هم از تصمیمهای بانک مرکزی انگلستان اثر میگیرد.
- USD/CHF: علاوه بر نرخ بهره، به تقاضای پناهگاه امن برای فرانک سوئیس وابسته است.
شاخص دلار خلاصهای از این واکنشها را در یک عدد نشان میدهد. هر جفتارز اما عوامل اختصاصی خود را دارد و هنگام اعلام تصمیم فدرال رزرو، نوسان و اسپرد میتوانند بهطور ناگهانی بالا بروند. این توضیح جنبه آموزشی دارد و توصیه معامله بهشمار نمیآید.
بررسی رابطه نرخ بهره و ارزش دلار در بازار کریپتو
بازار ارزهای دیجیتال بازده جاری مانند سود اوراق ندارند و ارزش آنها به نقدینگی و اشتهای ریسک بازار وابسته است. وقتی نرخ بهره بالا میرود و نقدینگی کم میشود، داراییهای بدون بازده جاری و پرنوسان مانند کریپتو تمایل دارند تحت فشار قرار بگیرند. کاهش نرخ و ورود نقدینگی بیشتر، اغلب اثر معکوس دارد و سرمایه را به سمت داراییهای پرریسکتر میکشاند.
هنگام تحلیل، بسیاری از فعالان بازار قیمت لحظهای بیت کوین را در کنار شاخص دلار و تصمیمهای فدرال رزرو دنبال میکنند. در برخی دورهها بیتکوین با شاخص دلار رابطه معکوس و با بازار سهام فناوری همجهتی نشان داده است.
این همبستگی پایدار نیست. رویدادهای اختصاصی کریپتو مانند تصمیمهای قانونی، ورود سرمایه نهادی و تغییر عرضه گاهی اثر نرخ بهره را کاملا خنثی میکنند، پس این رابطه را فقط یکی از چند عامل اثرگذار بدانید.
اثر تغییرات نرخ بهره بر اوراق قرضه و بازار سهام
قیمت اوراق قرضه با نرخ بهره رابطه معکوس دارد. وقتی نرخ بالا میرود، اوراق جدید با بازده بیشتر منتشر میشوند و اوراق قدیمیتر که سود کمتری میپردازند، ارزش بازاری خود را از دست میدهند. برعکس، با کاهش نرخ، قیمت اوراق موجود بالا میرود. بازده اوراق خزانه آمریکا همچنین معیار اصلی سنجش بازده بیریسک در جهان است و بر قیمت همه داراییها اثر میگذارد.
بازار سهام از دو مسیر به نرخ بهره واکنش نشان میدهد. نخست، هزینه استقراض شرکتها بالا میرود و سود آینده آنها با نرخ تنزیل بیشتری ارزشگذاری میشود. دوم، بازده بیریسک اوراق دولتی رقیب سهام میشود و بخشی از سرمایهگذاران را به سمت اوراق میکشاند.
- سهام رشدی: چون بخش بزرگ سود آنها در آینده است، به افزایش نرخ حساسترند.
- سهام ارزشی: اغلب سود جاری بیشتری دارند و حساسیت کمتری نشان میدهند.
- بانکها: اثر نرخ بهره بر آنها همزمان مثبت و منفی است و به شرایط اقتصادی بستگی دارد.
تاثیر نرخ بهره بر بدهی کشورهای در حال توسعه و ارزش دلار
بسیاری از دولتها و شرکتهای کشورهای در حال توسعه بخشی از بدهی خود را به دلار دریافت کردهاند. وقتی فدرال رزرو نرخ بهره را بالا میبرد و ارزش دلار تقویت میشود، بازپرداخت این بدهیها به پول ملی گرانتر میشود. افزایش نرخ بهره جهانی هزینه تامین مالی جدید و تمدید وامهای قدیمی را هم بیشتر میکند.
سرمایه نیز اغلب از بازارهای نوظهور خارج میشود، چون سرمایهگذاران بازده امنتر دلاری را ترجیح میدهند. خروج سرمایه فشار بر پول ملی را بیشتر میکند و بانک مرکزی این کشورها را ممکن است زیر فشار بگذارد که برای حفظ ارزش پول خود نرخ بهره را بالا ببرد، حتی اگر اقتصاد داخلی به سیاست انبساطی نیاز داشته باشد. این چرخه در دورههایی به بحران بدهی و تضعیف شدید ارز انجامیده است.
- هزینه بازپرداخت: قسط و بهره بدهی دلاری با تضعیف پول ملی سنگینتر میشود.
- خروج سرمایه: سرمایهگذاران به بازارهای امنتر بازمیگردند.
- محدودیت سیاستگذاری: بانک مرکزی محلی برای دفاع از پول ملی آزادی عمل کمتری دارد.
پیشبینی و رصد انتظارات بازار درباره نرخ بهره آینده
بازارهای مالی بهجای واکنش به تصمیم فعلی، به انتظار از تصمیمهای آینده قیمت میدهند. به همین دلیل قیمت دلار اغلب پیش از جلسه فدرال رزرو حرکت میکند و در زمان اعلام رسمی، غافلگیری نسبت به پیشبینی بازار معمولا مهمترین محرک حرکت بزرگ است. سرمایهگذاران برای سنجش این انتظار، از ابزارها و دادههای مشخصی استفاده میکنند.
- قراردادهای آتی نرخ بهره: احتمال تغییر نرخ در جلسات بعدی را از قیمت این قراردادها میتوان استخراج کرد و ابزارهایی مانند FedWatch متعلق به CME همین محاسبه را نمایش میدهند.
- نمودار نقطهای: پیشبینی اعضای کمیته از مسیر آینده نرخ بهره را نشان میدهد.
- گزارشهای تورم: شاخص قیمت مصرف کننده (CPI) و شاخص هزینه مصرف شخصی (PCE) مسیر تورم را مشخص میکنند.
- گزارش اشتغال: دادههای بازار کار، توان اقتصاد برای تحمل نرخ بالاتر را نشان میدهد.
لحن بیانیه و سخنان رئیس فدرال رزرو نیز اهمیت دارد، چون تغییر یک عبارت گاهی انتظار درباره چند جلسه آینده را عوض میکند. تورم بالاتر از هدف معمولا انتظار افزایش نرخ را تقویت میکند و مهار آن انتظار کاهش نرخ را پررنگتر میسازد. این پیشبینیها هیچگاه قطعی نیستند و با هر داده جدید بازنگری میشوند.
مسیر پیشروی دلار و نرخ بهره؛ چشماندازی برای تصمیمگیری هوشمندانه
نرخ بهره فدرال رزرو از راه بازده داراییهای دلاری، جریان سرمایه و نقدینگی بر ارزش دلار اثر میگذارد و افزایش آن معمولا به تقویت ارز آمریکا تمایل دارد. کاهش نرخ اغلب جهت معکوس را نشان میدهد، اما اثر هر دو به انتظار بازار، تورم و سیاست پولی سایر بانکهای مرکزی وابسته است.
این رابطه ثابت نیست و در برخی دورهها وارونه شده است، بنابراین هیچ تحلیلی درباره آن سود تضمینشده نمیدهد. سرمایهگذاری آگاهانه یعنی پیگیری تقویم فدرال رزرو، سنجش نرخ واقعی و انتظارات بازار و مدیریت ریسک متناسب با شرایط مالی خود. محتوای این مقاله آموزشی است و توصیه شخصی سرمایهگذاری بهشمار نمیآید.
سوالات متداول
۱. چگونه میتوان تقویم جلسات فدرال رزرو را پیگیری کرد؟
۲. آیا نرخ بهره واقعی با نرخ بهره اسمی تفاوت دارد؟

من انیس مسکینی هستم و به عنوان مدیر محتوای وبسایت فراز فعالیت میکنم. بیش از هفت سال است که به عنوان تریدر و تحلیلگر در بازارهای مالی حضور دارم و تمرکز اصلی من روی رصد دقیق مارکت، شکار فرصتهای معاملاتی و تحلیل سناریوهای اقتصادی است. هدف من این است که پیچیدهترین مفاهیم بازار را به محتوایی ارزشمند و کاربردی تبدیل کنم تا مخاطبان بتوانند با اتکا به دانش که بهترین اهرم در سرمایهگذاری است، تصمیمات دقیقتری بگیرند؛ چرا که باور دارم یک محتوای عالی دقیقا مانند یک ترید موفق، باید در بهترین زمان ممکن بالاترین بازدهی را ایجاد کند. در کنار تحلیل و مدیریت محتوا، شیفتهی ایدهپردازی خلاقانه و کشف زوایای پنهان و کمتر دیدهشدهی بازارهای مالی هستم.