راهنمای جامع کرادفاندینگ در ایران، از تامین مالی جمعی تا سرمایه گذاری
مفاهیم اقتصادی
کرادفاندینگ یا تامین مالی جمعی روشی است که در آن تعداد زیادی سرمایهگذار با مبالغ کوچک، سرمایه لازم برای اجرای طرح کسبوکاری را فراهم میکنند و در سود آن طرح شریک میشوند. اگر میخواهید بدانید این روش در ایران زیر نظر کدام نهاد اداره میشود، سود و ریسک آن چگونه شکل میگیرد و پیش از سرمایهگذاری چه نکاتی را باید بررسی کنید، این راهنما پاسخ روشنی به همه این پرسشها میدهد. در ادامه، از تعریف و تاریخچه تا مراحل اجرای طرح، چارچوب قانونی، تضامین و مقایسه با وام بانکی را مرور میکنیم تا هم سرمایهگذاران خرد و هم شرکتهای متقاضی سرمایه، تصویر کامل و دقیقی از این ابزار مالی داشته باشند.
کرادفاندینگ (تامین مالی جمعی) چیست و چگونه کار میکند؟
کرادفاندینگ (Crowdfunding) از ترکیب دو واژه Crowd به معنای جمعیت و Funding به معنای تامین سرمایه ساخته شده و در فارسی با عنوان تامین مالی جمعی یا سرمایه گذاری جمعی شناخته میشود. میتوان گفت این روش بهجای تکیه بر بانک یا سرمایهگذاری بزرگ، سرمایه لازم برای اجرای طرح را از تعداد زیادی سرمایهگذار کوچک جمع میکند.
محور اصلی این ساز و کار، سکوهای اینترنتی است. شرکت متقاضی طرح خود را همراه با برنامه مالی، مدت اجرا و سود پیشبینیشده در سکو منتشر میکند. سرمایهگذاران اطلاعات طرح را مطالعه میکنند و با مبلغ دلخواه خود در آن مشارکت میکنند. اگر مبلغ هدف در مهلت تعیینشده جمع شود، پول به حساب طرح میرود و در غیر این صورت به حساب سرمایهگذاران برمیگردد.
به همین دلیل، کرادفاندینگ را شکلی از تامین مالی خرد هم میدانند. کسبوکارهای کوچک و متوسط که دسترسی سادهای به وام بانکی ندارند، از این مسیر سرمایه لازم برای تولید یا توسعه را به دست میآورند و مردم هم با مبالغ کم، بهطور مستقیم در اقتصاد واقعی سرمایهگذاری میکنند.
تاریخچه و سیر تحول کرادفاندینگ در ایران و جهان
ایده جمعکردن پول از مردم برای هدفی مشترک قدمتی طولانی دارد، اما شکل اینترنتی آن در دهه ۲۰۰۰ میلادی جان گرفت. سکوهایی مانند Indiegogo در سال ۲۰۰۸ و Kickstarter در سال ۲۰۰۹ راهاندازی شدند و مدل پاداشمحور را برای پروژههای خلاقانه و محصولات نوآورانه رواج دادند. پس از آن، قانون JOBS در آمریکا در سال ۲۰۱۲ زمینه قانونی کرادفاندینگ سهاممحور را فراهم کرد و کشورهای دیگر هم بهتدریج مقررات مشابهی تصویب کردند.
در ایران، تامین مالی جمعی با تصویب دستورالعمل تامین مالی جمعی در شورای عالی بورس و اوراق بهادار در سال ۱۳۹۷ بهشکل رسمی وارد بازار سرمایه شد و نظارت اجرایی آن به فرابورس ایران سپرده شد. نخستین سکوهای دارای مجوز از اواخر دهه ۹۰ شمسی فعالیت خود را آغاز کردند و از آن زمان شمار طرحهای منتشرشده و سکوهای فعال رو به افزایش گذاشت.
ساختار غالب این صنعت در ایران بر مدل مشارکتی استوار است و طرحها در قالب گواهی شراکت عرضه میشوند. همین ویژگی، بازار داخلی را از سکوهای جهانی که بیشتر بر مدل پاداشمحور یا سهاممحور تکیه دارند، متمایز میکند.
ساز و کار و مراحل اجرای طرح کرادفاندینگ از درخواست تا تسویه
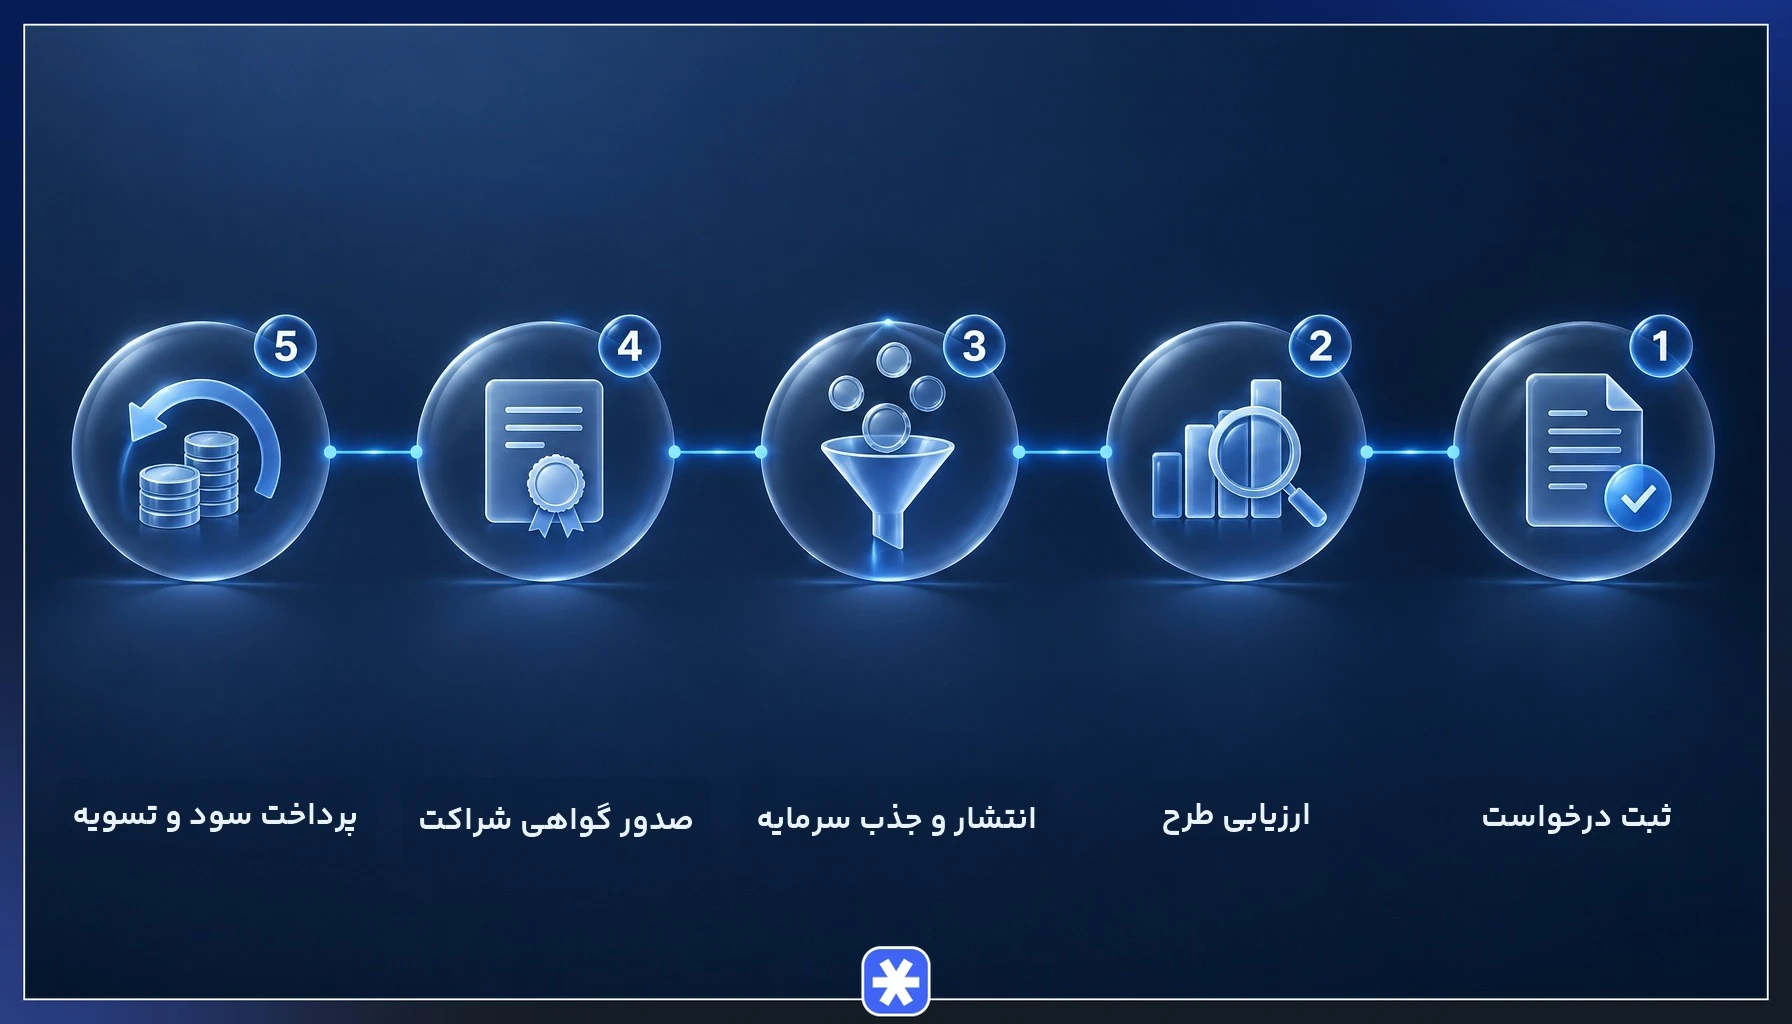
- ثبت درخواست متقاضی: شرکت متقاضی طرح کسبوکار، صورتهای مالی و برنامه اجرایی خود را در سکوی دارای مجوز ثبت میکند.
- ارزیابی طرح: کارشناسان سکو و در صورت نیاز ارزیابهای تخصصی، توجیه فنی، مالی و اقتصادی طرح و سوابق اعتباری متقاضی را بررسی میکنند.
- اخذ ضمانت و تایید فرابورس: متقاضی ضمانتنامه لازم را ارائه میکند و اطلاعات طرح برای بررسی و اخذ تایید انتشار به فرابورس ایران فرستاده میشود.
- انتشار عمومی و جذب سرمایه: طرح برای مدت محدودی در سکو منتشر میشود و سرمایهگذاران با پرداخت وجه در آن مشارکت میکنند.
- صدور گواهی شراکت: اگر مبلغ هدف در مهلت تعیینشده جمع شود، وجوه به متقاضی پرداخت و گواهی شراکت به نام سرمایهگذاران صادر میشود؛ در غیر این صورت پول به حساب آنها برمیگردد.
- اجرا و گزارشدهی: متقاضی در طول اجرای طرح، گزارش پیشرفت فیزیکی و مالی را ارائه میکند و سکو بر روند اجرا نظارت دارد.
- پرداخت سود و تسویه: سود در مقاطع تعیینشده در بیانیه طرح پرداخت میشود و در پایان دوره، در صورت اجرای موفق طرح یا فعالشدن ضمانتنامه، اصل سرمایه به سرمایهگذاران برمیگردد.
گواهی شراکت سندی است که نشان میدهد دارنده آن به نسبت مبلغ پرداختی خود، در سود و زیان طرح سهیم است. این گواهی بهصورت الکترونیکی صادر میشود و سرمایهگذار میتواند آن را در حساب کاربری خود در سکو ببیند.
مدت اجرای طرحها در بیانیه هر طرح مشخص میشود. در زمان نگارش این مقاله، بیشتر طرحهای منتشرشده در سکوهای ایرانی دورهای بین شش تا ۱۲ ماه دارند و تامین مالی جمعی در عمل بیشتر برای نیازهای کوتاهمدت و میانمدت کسبوکارها به کار میرود.
انواع مدلهای کرادفاندینگ
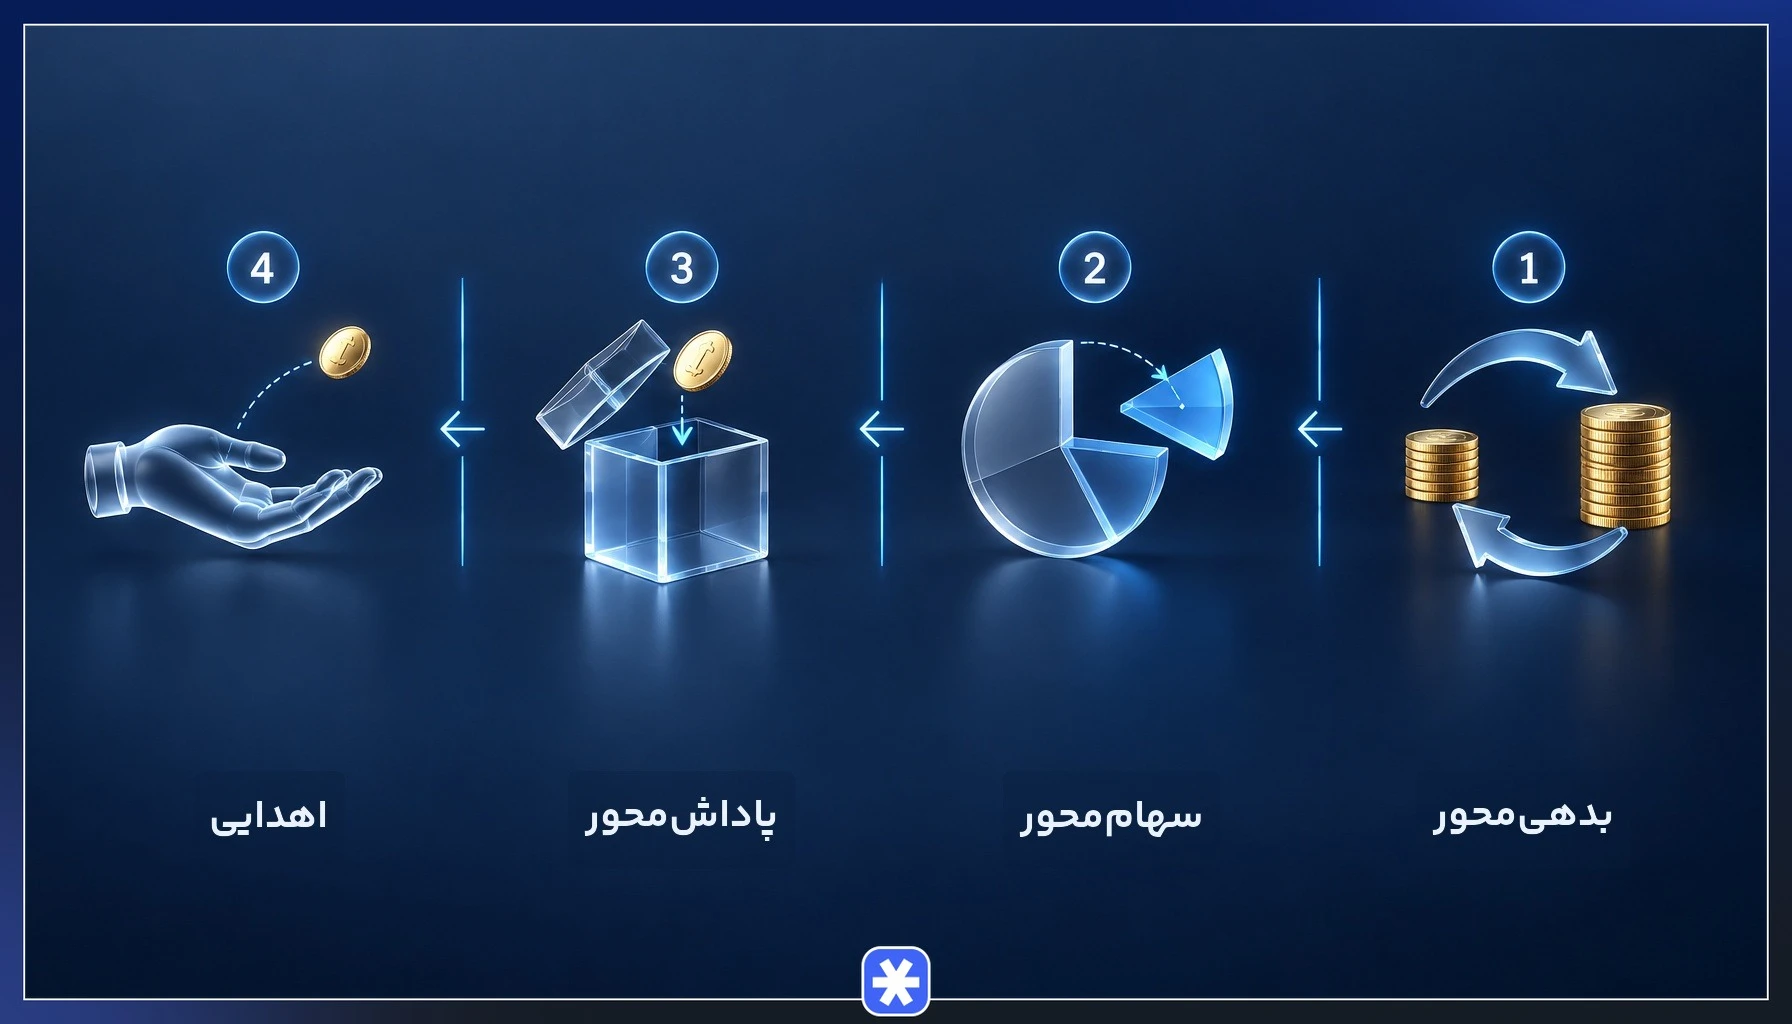
انواع تامین مالی جمعی بر اساس آنچه سرمایهگذار در ازای پول خود دریافت میکند، به چهار دسته اصلی تقسیم میشوند.
- مدل بدهیمحور (Lending): سرمایهگذار به کسبوکار پول قرض میدهد و اصل پول را همراه با سود مشخص، طبق زمانبندی تعیینشده پس میگیرد.
- مدل سهاممحور (Equity): سرمایهگذار در ازای پول خود بخشی از مالکیت شرکت را به دست میآورد و از رشد ارزش آن منتفع میشود.
- مدل پاداشمحور (Reward): حامیان در ازای کمک مالی، محصول، خدمت یا هدیهای غیرنقدی دریافت میکنند و این مدل برای پیشفروش محصولات تازه رواج زیادی دارد.
- مدل اهدایی (Donation): مشارکتکنندگان بدون انتظار بازگشت مالی، برای اهداف خیریه، درمانی یا اجتماعی پول اهدا میکنند.
در بازار رسمی ایران، مدل غالب مشارکتی است. سرمایهگذار با خرید گواهی شراکت در سود و زیان طرح شریک میشود و سود پیشبینیشده در پایان دوره یا در مقاطع مشخص پرداخت میشود. این مدل از نظر جریان نقدی به مدل بدهیمحور شباهت دارد، اما ماهیت حقوقی آن شراکت است.
مدلهای پاداشمحور و اهدایی هم در قالب سایتهای حمایت از پروژههای فرهنگی، هنری و خیریه در ایران دیده میشوند. این سایتها زیر نظارت بازار سرمایه فعالیت نمیکنند و بازگشت مالی هم برای مشارکتکنندگان در آنها تعریف نشده است.
چارچوب قانونی کرادفاندینگ در ایران و نقش فرابورس
تامین مالی جمعی در ایران بخشی از بازار سرمایه است و در چارچوب قانون بازار اوراق بهادار اداره میشود. سازمان بورس و اوراق بهادار بهعنوان نهاد مقرراتگذار، دستورالعمل این حوزه را تدوین کرده و فرابورس ایران نظارت اجرایی بر سکوها، بررسی صلاحیت آنها برای دریافت مجوز و تایید طرحها پیش از انتشار عمومی را برعهده دارد.
طبق این دستورالعمل، هر سکو (که در متن مقررات «عامل» نام دارد) باید پیش از شروع فعالیت مجوز بگیرد، اطلاعات کامل طرح را بهصورت شفاف منتشر کند، وجوه سرمایهگذاران را در حساب مشخص نگه دارد و گزارشهای دورهای اجرای طرح را در اختیار سرمایهگذاران بگذارد. سقف مبلغ قابل جذب برای هر طرح و سقف مشارکت اشخاص حقیقی و حقوقی هم در همین مقررات تعیین شده و در بازنگریهای دورهای تغییر میکند.
مهمترین نتیجه این چارچوب برای سرمایهگذار آن است که فقط طرحهای منتشرشده در سکوهای دارای مجوز از نظارت بازار سرمایه بهره میبرند. هر فراخوان جمعآوری پول که خارج از این سکوها و بدون درج در فهرست طرحهای تاییدشده فرابورس انجام شود، از این حمایت نظارتی برخوردار نیست و ریسک آن بهکلی متفاوت است.
معافیتهای مالیاتی گواهیهای شراکت تامین مالی جمعی
وضعیت مالیاتی سود گواهی شراکت از نکاتی است که در بیشتر راهنماهای کرادفاندینگ کمتر به آن پرداخته میشود. قانونگذار برای تشویق سرمایهگذاری در ابزارهای مالی منتشرشده زیر نظر سازمان بورس و اوراق بهادار، معافیتهای مالیاتی مختلفی در نظر گرفته است و بسیاری از سکوها سود گواهی شراکت را برای سرمایهگذاران بهعنوان سود معاف از مالیات معرفی میکنند.
برای طرحهای مربوط به شرکتهای دانشبنیان هم مشوقهای مالیاتی جداگانهای در قوانین حمایتی پیشبینی شده که میتواند جذابیت این طرحها را برای سرمایهگذاران و متقاضیان بیشتر کند. با این حال، دامنه دقیق معافیت به قوانین مالیاتی جاری، نوع سرمایهگذار (حقیقی یا حقوقی) و شرایط هر طرح بستگی دارد و قوانین مالیاتی هم در طول زمان اصلاح میشوند.
- بیانیه طرح: وضعیت مالیاتی سود را در بیانیه رسمی طرح و شرایط قرارداد سکو بررسی کنید.
- اشخاص حقوقی: شرکتهایی که در طرحها سرمایهگذاری میکنند، نحوه ثبت این درآمد در صورتهای مالی را با مشاور مالیاتی خود هماهنگ کنند.
- مرجع رسمی: برای اطمینان از آخرین مقررات، به اطلاعیههای سازمان امور مالیاتی و سازمان بورس و اوراق بهادار مراجعه کنید.
شرایط و مدارک لازم برای شرکتهای متقاضی تامین مالی جمعی
تامین مالی جمعی برای شرکتهایی مناسب است که طرحی مشخص، قابلاندازهگیری و دارای بازگشت مالی روشن دارند. بسیاری از طرحهای منتشرشده در سکوهای ایرانی برای تامین سرمایه در گردش، مثل خرید مواد اولیه، تکمیل سفارشهای تولید یا اجرای قراردادهای مشخص طراحی میشوند. شرایط اصلی پذیرش متقاضی به شرح زیر است.
- شخصیت حقوقی: متقاضی باید شخص حقوقی ثبتشده در ایران باشد و مدارک ثبتی آن شامل اساسنامه، روزنامه رسمی و آگهی آخرین تغییرات بهروز باشد.
- طرح توجیهی: طرح باید توجیه فنی، مالی و اقتصادی قابلدفاع، برنامه زمانبندی اجرا و پیشبینی جریان نقدی داشته باشد.
- آورده متقاضی: طبق دستورالعمل سازمان بورس و اوراق بهادار، متقاضی باید بخشی از منابع طرح را خود تامین کند که در زمان نگارش این مقاله حداقل ۱۰ درصد کل سرمایه لازم است.
- مدارک مالی: صورتهای مالی سالهای اخیر، اظهارنامههای مالیاتی و گردش حسابهای بانکی شرکت برای ارزیابی اعتبار ارائه میشود.
- سابقه اعتباری: نداشتن چک برگشتی و بدهی معوق بانکی برای شرکت و مدیران آن از شرایط پذیرش است.
- ضمانت: ارائه ضمانتنامه تعهد پرداخت یا وثیقهای که سکو میپذیرد، پیش از انتشار طرح الزامی است.
هر سکو علاوه بر این الزامات عمومی، معیارهای ارزیابی داخلی خود را هم دارد. به همین دلیل، پیشنهاد میشود شرکت متقاضی پیش از ثبت درخواست، فهرست مدارک و کارمزدهای سکوی انتخابی را بهطور کامل دریافت و بررسی کند.
راهنمای سرمایهگذاری در طرحهای کرادفاندینگ برای اشخاص حقیقی
- انتخاب سکوی دارای مجوز: نام سکو را در فهرست رسمی سکوهای مجاز در سایت تامین مالی جمعی فرابورس ایران جستوجو کنید.
- ثبتنام و احراز هویت: با کد ملی و کد سجام در سکو ثبتنام کنید و فرایند احراز هویت را کامل کنید.
- مطالعه بیانیه طرح: موضوع طرح، مدت اجرا، سود پیشبینیشده، زمانبندی پرداخت سود، نوع ضمانت و سوابق متقاضی را بخوانید.
- پرداخت و مشارکت: مبلغ مشارکت را از طریق درگاه بانکی سکو پرداخت کنید و رسید آن را نگه دارید.
- پیگیری طرح: پس از موفقیت جذب سرمایه، گواهی شراکت و گزارشهای دورهای پیشرفت را در حساب کاربری خود دنبال کنید.
سود پیشبینیشده عددی است که متقاضی بر اساس برنامه مالی خود اعلام میکند و تضمین قطعی به حساب نمیآید. چون کرادفاندینگ ماهیت شراکت دارد، سود واقعی ممکن است کمتر از رقم اعلامی باشد یا با تاخیر پرداخت شود. به همین دلیل، مقایسه طرحها فقط بر اساس بالاترین سود اعلامی، معیار درستی برای انتخاب نیست.
سرمایه گذاری جمعی را بخشی از سبد دارایی خود در نظر بگیرید و فقط با مبلغی وارد شوید که تا پایان دوره طرح به آن نیازی ندارید. این مقاله توصیه سرمایهگذاری شخصی نیست و هر تصمیم باید با توجه به شرایط مالی و میزان ریسکپذیری خود شما گرفته شود.
مثال کاربردی: تقسیم سرمایه میان چند طرح
فرض کنید سرمایهگذاری ۵۰ میلیون تومان برای مشارکت در تامین مالی جمعی کنار گذاشته است. بهجای قراردادن کل مبلغ در طرحی واحد، آن را میان سه طرح از صنایع مختلف تقسیم میکند که هرکدام ضمانتنامه بانکی یا ضمانت صندوق حمایتی دارند و زمان پایان آنها هم با هم فرق دارد.
با این روش، اگر یکی از طرحها با تاخیر یا مشکل در پرداخت روبهرو شود، کل سرمایه او درگیر آن نمیشود و بازگشت اصل پول هم در چند مقطع زمانی جداگانه انجام میشود.
تضامین، وثایق و مدیریت ریسک نکول در کرادفاندینگ
ریسک نکول یعنی ناتوانی متقاضی در پرداخت سود یا بازگرداندن اصل سرمایه در موعد مقرر. سکوها برای مدیریت این ریسک پیش از انتشار طرح از متقاضی ضمانت میگیرند و نوع ضمانت یکی از مهمترین معیارهای مقایسه طرحها برای سرمایهگذار است.
| نوع ضمانت | ساز و کار | سطح اطمینان نسبی |
|---|---|---|
| ضمانت نامه تعهد پرداخت بانکی | بانک متعهد میشود در صورت نکول، مبلغ ضمانتشده را به سکو بپردازد | بالا |
| ضمانتنامه صندوقهای حمایتی | صندوقهایی مانند صندوق نوآوری و شکوفایی یا صندوقهای پژوهش و فناوری، بهویژه برای شرکتهای دانشبنیان، تعهد پرداخت را برعهده میگیرند | بالا |
| وثیقه ملکی | ملک متقاضی در رهن قرار میگیرد و وصول آن به فرایند حقوقی نیاز دارد | متوسط |
| چک و سفته متقاضی | اسناد تجاری متقاضی نزد سکو نگه داشته میشود و وصول آن به توان مالی متقاضی وابسته است | پایینتر |
هنگام بررسی ضمانت، به پوشش آن هم دقت کنید. برخی ضمانتنامهها فقط اصل سرمایه را پوشش میدهند و برخی دیگر اصل سرمایه بههمراه بخشی از سود را. این اطلاعات در بیانیه طرح درج میشود و باید پیش از مشارکت خوانده شود.
وجود ضمانت، ریسک را کاهش میدهد اما آن را به صفر نمیرساند؛ فعالشدن ضمانتنامه و وصول وجه ممکن است زمانبر باشد و در این فاصله سود دوره هم با تاخیر پرداخت شود. تنوعبخشی میان چند طرح و چند نوع ضمانت، روش ساده و موثری برای مدیریت این ریسک است.
مزایا و معایب کرادفاندینگ برای سرمایهگذاران و شرکتها
کرادفاندینگ برای هر دو طرف این بازار، هم فرصتهای روشن دارد و هم محدودیتهایی که باید پیش از ورود شناخته شوند.
مزایا
- ورود با سرمایه کم: سرمایهگذار خرد با مبالغ پایین در طرحهای تولیدی و خدماتی مشارکت میکند.
- تنوع طرحها: امکان پخش سرمایه میان صنایع و دورههای زمانی مختلف فراهم است.
- نظارت رسمی: طرحهای سکوهای مجاز زیر نظر فرابورس ایران منتشر میشوند.
- دسترسی سادهتر برای شرکتها: کسبوکارهای کوچک و متوسط بدون فرایند طولانی بانکی سرمایه جذب میکنند.
- بازاریابی و اعتبار: انتشار عمومی طرح، برند متقاضی را به مخاطبان تازه معرفی میکند.
معایب
- نقدشوندگی پایین: سرمایه تا پایان دوره طرح قفل میماند.
- ریسک تاخیر و نکول: سود پیشبینیشده قطعی نیست و اجرای طرح ممکن است با مشکل روبهرو شود.
- هزینه برای متقاضی: کارمزد سکو، هزینه ضمانتنامه و سود پرداختی، تامین مالی را برای شرکت پرهزینه میکند.
- سقف جذب محدود: مبلغ قابل جذب در هر طرح طبق مقررات محدود است و برای پروژههای بزرگ کافی نیست.
تفاوت کرادفاندینگ با وام بانکی و پذیرهنویسی اوراق بهادار
تامین مالی جمعی، وام بانکی و پذیرهنویسی اوراق بهادار هر سه ابزار جذب سرمایهاند، اما از نظر متقاضی مناسب، نهاد ناظر و نقش سرمایهگذار تفاوتهای جدی با هم دارند.
| معیار | کرادفاندینگ | وام بانکی | پذیرهنویسی اوراق بهادار |
|---|---|---|---|
| متقاضی مناسب | کسبوکارهای کوچک، متوسط و دانشبنیان | شرکتها و اشخاص دارای وثیقه و اعتبار بانکی | شرکتهای بزرگ و دارای شرایط پذیرش در بورس یا فرابورس |
| منبع پول | تعداد زیادی سرمایهگذار خرد | منابع بانک | سرمایهگذاران بازار سرمایه |
| نهاد ناظر | سازمان بورس و اوراق بهادار (مقرراتگذار) و فرابورس ایران (ناظر اجرایی) | بانک مرکزی | سازمان بورس و اوراق بهادار |
| نقش سرمایهگذار | شریک در سود و زیان طرح مشخص | سپردهگذار بانک، بدون ارتباط مستقیم با وامگیرنده | دارنده سهام یا اوراق قابلمعامله |
| نقدشوندگی برای سرمایهگذار | پایین تا پایان دوره طرح | وابسته به نوع سپرده | بالا بهدلیل امکان معامله در بازار ثانویه |
| زمان و پیچیدگی فرایند | نسبتا کوتاه و ساده | وابسته به اعتبارسنجی و وثیقه بانک | طولانی و نیازمند الزامات گسترده افشا |
به زبان ساده، کرادفاندینگ حد فاصل وام بانکی و بازار سرمایه رسمی است. این روش برای کسبوکاری که هنوز شرایط عرضه در بورس را ندارد، اما طرحی مشخص و قابلارزیابی دارد، مسیر میانه و کاربردی به شمار میرود.
معرفی سکوها و پلتفرمهای معتبر تامین مالی جمعی در ایران
تعداد سکوهای دارای مجوز در ایران در طول زمان تغییر میکند. مجوز برخی سکوها تمدید میشود، سکوهای تازه به فهرست اضافه میشوند و فعالیت برخی دیگر بهدلیل تخلف یا تصمیم خودشان متوقف میشود. به همین دلیل، معتبرترین مرجع برای شناخت هر سکوی تامین مالی جمعی، فهرست رسمی سکوهای مجاز در سایت تامین مالی جمعی فرابورس ایران است، نه فهرستهای منتشرشده در وبسایتهای دیگر.
پیش از ثبتنام در هر سکو، نام آن را در همین فهرست رسمی جستوجو کنید و از معتبربودن مجوز آن مطمئن شوید. پس از این مرحله، معیارهای زیر به انتخاب سکوی مناسب کمک میکنند.
- سابقه طرحهای تسویهشده: تعداد طرحهایی که سکو تا پایان دوره بهطور کامل تسویه کرده و میزان تاخیر یا نکول در آنها را بررسی کنید.
- شفافیت اطلاعات: سکوی معتبر بیانیه کامل طرح، گزارشهای دورهای پیشرفت و اطلاعات متقاضی را بهطور منظم منتشر میکند.
- نوع ضمانتها: سهم طرحهای دارای ضمانتنامه بانکی یا ضمانت صندوقهای حمایتی در کارنامه سکو را بسنجید.
- تنوع صنایع: سکویی که طرحهایی از صنایع مختلف منتشر میکند، امکان تنوعبخشی بیشتری در اختیار شما میگذارد.
- پشتیبانی و پاسخگویی: راههای ارتباطی روشن و پاسخگویی به موقع، در زمان بروز مشکل اهمیت زیادی پیدا میکند.
- نماد اعتماد الکترونیکی: وجود نماد اعتماد معتبر روی وبسایت سکو، نشانه دیگری از فعالیت رسمی آن است.
هیچکدام از این معیارها بهتنهایی سودآوری یا امنیت کامل سرمایه را تضمین نمیکند. هدف از بررسی آنها، کاهش احتمال انتخاب سکو یا طرحی است که با سطح ریسکپذیری شما سازگار نیست.
چشمانداز و آینده تامین مالی جمعی در اقتصاد ایران
تامین مالی جمعی در سالهای اخیر به یکی از راههای مکمل تامین مالی کسبوکارهای کوچک، متوسط و دانشبنیان در ایران تبدیل شده است. گسترش سکوها، ورود صندوقهای حمایتی بهعنوان ضامن و آشنایی بیشتر مردم با این ابزار، زمینه رشد آن را فراهم کرده است. بازنگری در سقفهای جذب، توسعه ابزارهای نقدشوندگی برای گواهیهای شراکت و ورود طرحهایی از حوزههای تازهتر، از جمله تحولاتی است که آینده این بازار را شکل میدهد.
کرادفاندینگ پلی میان پسانداز مردم و نیاز واقعی کسبوکارها به سرمایه است که زیر نظر بازار سرمایه و فرابورس ایران اداره میشود. سود آن پیشبینیشده است و ماهیت شراکت دارد، پس بررسی مجوز سکو، نوع ضمانت، سوابق متقاضی و تنوعبخشی میان چند طرح، پیش از هر مشارکتی ضروری است.
برای شرکتها هم تامین مالی جمعی مسیری سریعتر و در دسترستر از بسیاری روشهای سنتی است، به شرط آنکه طرحی شفاف، آورده کافی و ضمانت معتبر داشته باشند. با رعایت همین اصول، این ابزار میتواند برای هر دو طرف به تجربهای سودمند و قابلاتکا تبدیل شود.
سوالات متداول
۱. آیا سرمایهگذاری در طرحهای کرادفاندینگ بدون ریسک است؟
۲. حداقل و حداکثر مبلغ سرمایهگذاری در کرادفاندینگ چقدر است؟
۳. سود طرحهای کرادفاندینگ چقدر است و در چه فواصلی پرداخت میشود؟
۴. آیا امکان برداشت اصل سرمایه قبل از پایان دوره طرح وجود دارد؟

من انیس مسکینی هستم و به عنوان مدیر محتوای وبسایت فراز فعالیت میکنم. بیش از هفت سال است که به عنوان تریدر و تحلیلگر در بازارهای مالی حضور دارم و تمرکز اصلی من روی رصد دقیق مارکت، شکار فرصتهای معاملاتی و تحلیل سناریوهای اقتصادی است. هدف من این است که پیچیدهترین مفاهیم بازار را به محتوایی ارزشمند و کاربردی تبدیل کنم تا مخاطبان بتوانند با اتکا به دانش که بهترین اهرم در سرمایهگذاری است، تصمیمات دقیقتری بگیرند؛ چرا که باور دارم یک محتوای عالی دقیقا مانند یک ترید موفق، باید در بهترین زمان ممکن بالاترین بازدهی را ایجاد کند. در کنار تحلیل و مدیریت محتوا، شیفتهی ایدهپردازی خلاقانه و کشف زوایای پنهان و کمتر دیدهشدهی بازارهای مالی هستم.