NAV چیست؟ نحوه محاسبه ارزش خالص دارایی صندوق سرمایه گذاری
بازار بورس ایران
هر واحد از صندوق سرمایهگذاری، پشتوانهای از داراییهای واقعی دارد و عددی که این پشتوانه را به قیمت هر واحد ترجمه میکند، مهمترین معیار ارزندگی آن صندوق به شمار میآید. درواقع NAV و بررسی تغییرات آن روی چارت نشان میدهد چرا دو سرمایهگذار با ورود در دو سطح مختلف حباب به یک نماد، بازده متفاوتی تجربه میکنند.
در این راهنما ابتدا تعریف و فرمول ارزش خالص دارایی را بررسی میکنیم، سپس انواع NAV، فاصله قیمت تابلو با ارزش واقعی در صندوقهای قابل معامله، کاربرد نسبت قیمت به NAV در تشخیص حباب و روشهای استعلام لحظهای این عدد را توضیح میدهیم. هدف روشن است، پس از خواندن مقاله باید بتوانید ارزشمندی هر صندوق را با اعداد بسنجید.
ارزش خالص دارایی چیست؟
ارزش خالص دارایی (Net Asset Value) یا NAV، ارزش واقعی هر واحد سرمایهگذاری در صندوق را نشان میدهد و از تقسیم خالص داراییهای صندوق بر تعداد واحدهای منتشرشده به دست میآید. یعنی اگر تمام داراییهای صندوق امروز نقد و همه بدهیهای آن پرداخت شود، سهم هر واحد از باقیمانده چقدر است.
این عدد در صندوق های سرمایهگذاری نقشی مشابه ارزش دفتری در سهام دارد، با این تفاوت که روزانه و بر پایه قیمتهای واقعی بازار بهروزرسانی میشود. مدیر صندوق در پایان هر روز کاری خالص ارزش داراییها را محاسبه میکند و همین عدد را در روز کاری بعد منتشر میکند تا سرمایهگذار بداند سرمایه او با چه قیمتی ارزشگذاری شده.
اهمیت ارزش خالص دارایی از آنجا ناشی میشود که تغییرات این شاخص، منبع اصلی سود و زیان سرمایهگذار به شمار میرود. در صندوقهایی که سود نقدی دورهای تقسیم نمیکنند، رشد ۱۰ درصدی NAV در یک بازه زمانی مشخص، به معنای افزایش ۱۰ درصدی ارزش کل سرمایه شماست؛ بدون آنکه نیاز به پایش جزئیات ترکیب سبد داراییها داشته باشید.
فرمول و نحوه محاسبه NAV صندوقهای سرمایهگذاری
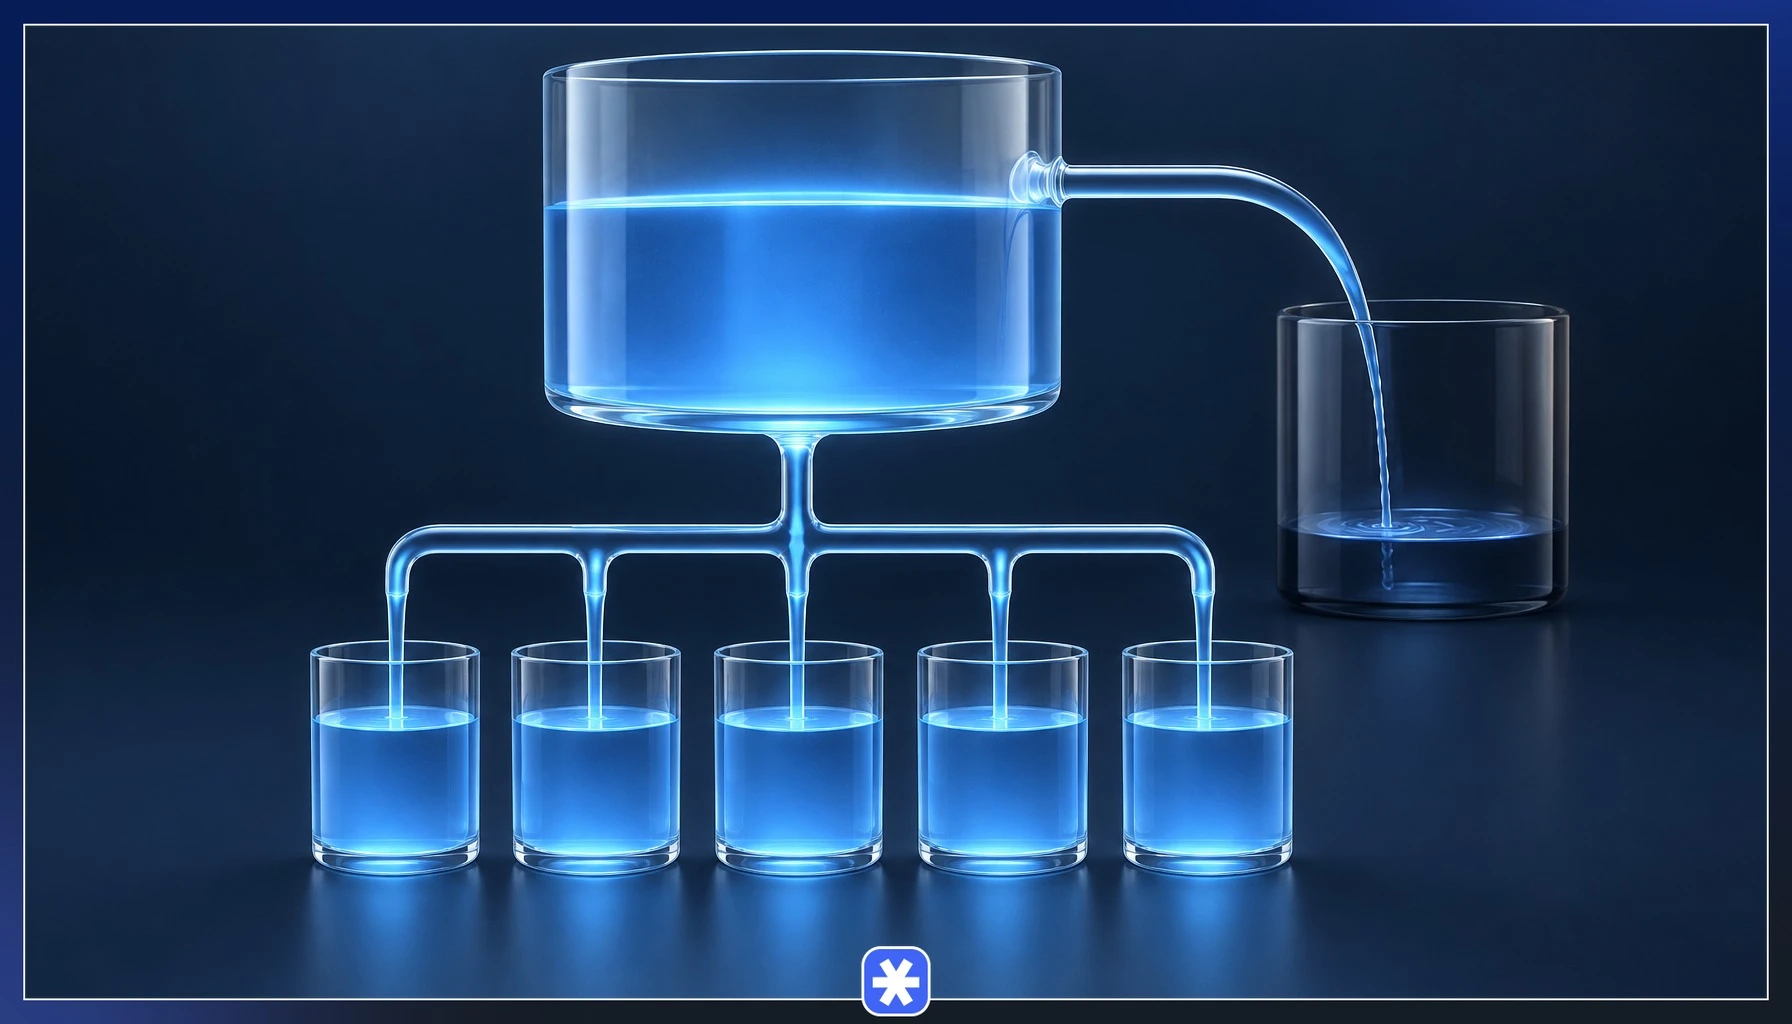
فرمول NAV، ساده و استاندارد است. مدیر صندوق کل بدهیها را از کل داراییها کم میکند و نتیجه را بر تعداد کل واحدهای سرمایهگذاری تقسیم میکند.
- ارزش خالص دارایی هر واحد: کل داراییهای صندوق منهای کل بدهیهای صندوق، تقسیم بر تعداد کل واحدهای سرمایهگذاری
- کل داراییها: ارزش روز سهام، اوراق بدهی، سپردههای بانکی، وجه نقد و مطالبات صندوق
- کل بدهیها: کارمزد ارکان، ذخیره مالیات، بدهی به کارگزار و سایر تعهدات پرداختنشده
طبق دستورالعمل سازمان بورس و اوراق بهادار، زمان محاسبه خالص ارزش داراییها از زمان انتشار آن جداست. محاسبه در پایان هر روز کاری و بر اساس قیمت پایانی داراییها انجام میشود و انتشار رقم رسمی همان روز، در روز کاری بعد صورت میگیرد. به همین دلیل مبنای قیمتگذاری صدور و ابطال، پایان همان روزی است که درخواست در آن ثبت شده، حتی وقتی رقم آن یک روز دیرتر روی سایت صندوق قرار بگیرد. در طول ساعات معاملات بازار، عددی که تحت عنوان NAV لحظهای (iNAV) در سامانههای معاملاتی نشان داده میشود، صرفا برآوردی زنده از ارزش داراییهای صندوق بر پایه آخرین قیمتهای معاملهشده روی تابلو است. عدد قطعی و رسمی NAV در پایان روز کاری و پس از بستهشدن کامل بازار محاسبه و منتشر میگردد.
انواع NAV کدام است؟
در صندوقهای سرمایهگذاری، ناو صندوق در سه قالب متفاوت اعلام میشود و هر کدام کاربرد مشخصی برای سرمایهگذار دارد. تفاوت این سه عدد از محل کارمزدها و شیوه ارزشگذاری داراییهای کمنقدشونده میآید.
- NAV صدور: قیمتی که خریدار برای دریافت هر واحد جدید سرمایهگذاری پرداخت میکند
- NAV ابطال: قیمتی که فروشنده در ازای ابطال هر واحد سرمایهگذاری دریافت میکند
- NAV آماری: ارزشی تعدیلشده که ارزش کارشناسی داراییهای فاقد معامله فعال را در نظر میگیرد
همیشه NAV صدور بالاتر از قیمت ابطال قرار میگیرد و بخش اصلی این فاصله از هزینههای معامله داراییها میآید، چون در فرمول قیمتگذاری، داراییهای صندوق برای صدور با احتساب کارمزد خرید و برای ابطال با کسر کارمزد فروش ارزشگذاری میشوند. کارمزد صدور و ابطال مندرج در امیدنامه هر صندوق قلمی جداگانه روی همین اعداد است که در صندوقهای مختلف به شکل درصدی، مبلغی ثابت بهازای هر گواهی یا وابسته به مدت نگهداری تعیین میشود. آشنایی با این سه عدد پیش از خرید، از برداشت اشتباه در محاسبه بازده جلوگیری میکند.
NAV صدور
NAV صدور، قیمت تمامشده خرید هر واحد جدید در صندوق سرمایهگذاری است. مبنای این قیمت همان NAV هر واحد است که هزینههای مربوط به خرید داراییهای جدید به آن اضافه میشود. هنگام ورود سرمایه جدید به صندوق، مدیر موظف است آن منابع را صرف خرید داراییهای تازه کند. کارمزد این معاملات بر عهده سرمایهگذار جدید است تا از تحمیل هزینههای اضافی به سرمایهگذاران قبلی و کاهش بازدهی آنها جلوگیری شود.
در صندوقهای سرمایهگذاری مشترک (غیرقابل معامله)، سفارش خرید شما با قیمت صدور پایان همان روز کاری ثبت درخواست قیمتگذاری میشود (عددی که شب همان روز محاسبه و روز کاری بعد اعلام میشود) و همین عدد تعیین میکند در برابر مبلغ واریزی چند واحد دریافت میکنید. برای نمونه با ارزش خالص دارایی ۱۰ هزار تومان برای هر واحد و کارمزد صدور نیم درصد، قیمت پرداختی شما به ۱۰ هزار و ۵۰ تومان میرسد و مبلغ ۵۰ میلیون تومان به حدود ۴ هزار و ۹۷۵ واحد تبدیل میشود.
NAV ابطال
NAV ابطال، مبلغی است که در ازای فروش هر واحد سرمایهگذاری به حساب شما واریز میشود. این عدد از کسر کارمزد ابطال و هزینههای نقد کردن داراییها از NAV هر واحد به دست میآید و به همین دلیل همیشه کمی پایینتر از قیمت صدور قرار دارد.
در صندوقهای سرمایهگذاری غیرقابل معامله، درخواست ابطال با NAV پایان همان روز کاری ثبت درخواست قیمتگذاری و وجه آن طی چند روز کاری تسویه میشود. با فرض ارزش خالص دارایی ۱۰ هزار تومان برای هر واحد و کارمزد ابطال نیم درصد، دریافتی شما برای هر واحد به ۹ هزار و ۹۵۰ تومان کاهش پیدا میکند. بنابراین سرمایهگذاری که در همان روز خرید تصمیم به فروش بگیرد، حتی بدون هیچ تغییری در داراییهای صندوق، حدود یک درصد زیان کارمزدی را تجربه میکند.
NAV آماری
بخشی از داراییهای برخی صندوقها در بازار سرمایه معامله فعالی ندارد. سهام شرکتهایی که نماد آنها مدتها بسته میماند یا اوراقی با حجم معاملات روزانه ناچیز، با قیمت پایانی آخرین روز معاملاتی خود در محاسبه NAV مینشینند و همین قاعده میتواند تصویر ارزش صندوق را از واقعیت دور کند.
NAV آماری برای پر کردن همین شکاف طراحی شده. مدیر صندوق طبق دستورالعمل نحوه محاسبه و انتشار خالص ارزش داراییها سازمان بورس و اوراق بهادار، برای داراییهای کمنقدشونده ارزش کارشناسی و تخمینی را جایگزین قیمت آخرین معامله میکند و NAV را دوباره حساب میکند. نتیجه، عددی است که ارزش منصفانهتر داراییهای صندوق را بازتاب میدهد.
مقایسه NAV آماری با NAV ابطال به سرمایهگذار میگوید چه بخشی از ارزش صندوق به داراییهای نقدشونده تکیه دارد. فاصله زیاد میان این دو عدد در صندوقهای سرمایهگذاری سهامی، هشداری برای وجود داراییهای راکد در سبد به شمار میآید و باید در تصمیم خرید وزن پیدا کند.
تفاوت NAV صدور و NAV ابطال چیست؟
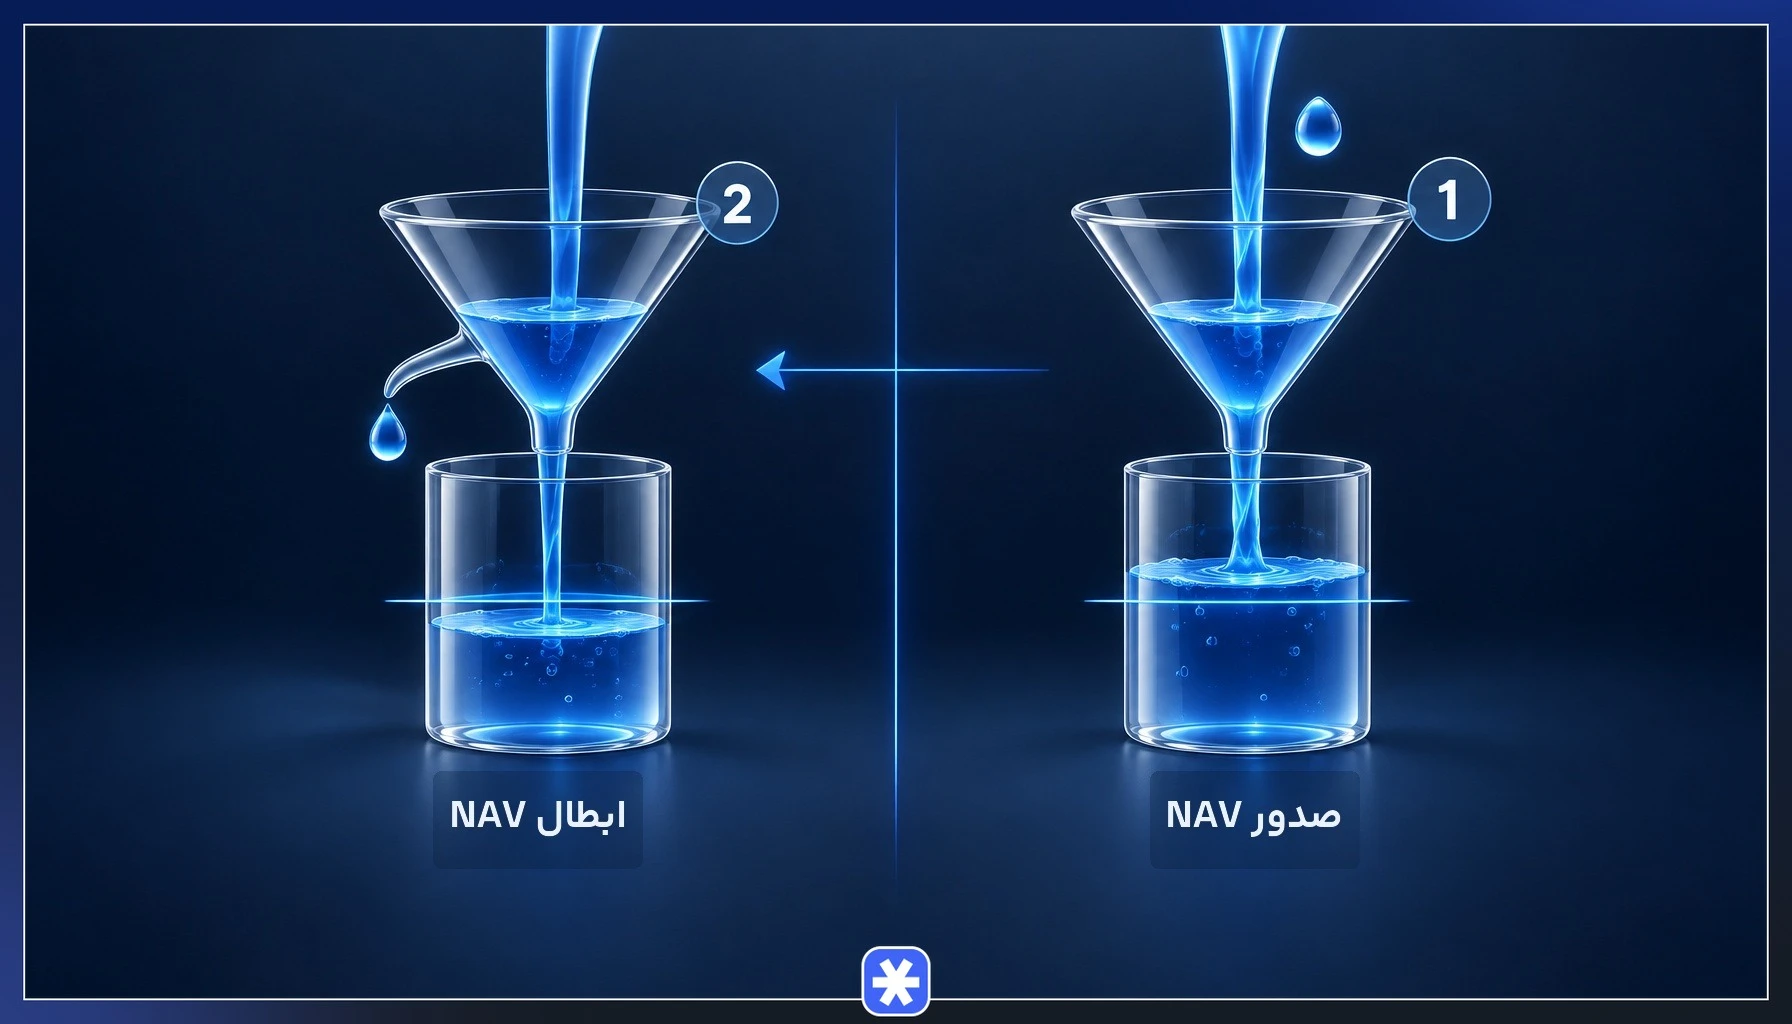
جدول زیر تفاوتهای عملی این دو عدد را در یک نگاه مقایسه میکند.
| ویژگی | NAV صدور | NAV ابطال |
|---|---|---|
| کاربرد | خرید واحد جدید سرمایهگذاری | فروش و ابطال واحد سرمایهگذاری |
| جهت اثر کارمزد | افزوده شدن به NAV | کسر شدن از NAV |
| سطح قیمت | بالاتر از NAV هر واحد | پایینتر از NAV هر واحد |
| پرداختکننده هزینه | سرمایهگذار واردشونده | سرمایهگذار خارجشونده |
| اثر بر بازده | افزایش قیمت تمامشده خرید | کاهش مبلغ نهایی دریافتی |
در عمل، اختلاف این دو رقم کف بازده لازم برای سربهسر شدن معامله را تعیین میکند و در سرمایهگذاریهای کوتاهمدت وزن بیشتری پیدا میکند.
NAV در صندوقهای قابل معامله و تفاوت آن با قیمت بازار
در صندوق های ETF یا همان صندوقهای قابل معامله، واحدهای سرمایهگذاری مانند سهام روی تابلوی بورس خرید و فروش میشوند. قیمت بازار این واحدها از برخورد عرضه و تقاضای معاملهگران بیرون میآید و همیشه با NAV هر واحد برابر نمیماند.
دو نیروی متفاوت این دو عدد را میسازند. NAV از ارزشگذاری داراییهای درون صندوق شکل میگیرد و قیمت بازار از انتظارات، هیجان و نقدینگی حاضر در تابلو. وقتی تقاضا برای نمادی بالا میرود، قیمت معاملاتی از NAV پیش میافتد و در دورههای ترس و صف فروش، پایینتر از آن معامله میشود.
سازوکار بازارگردانی وظیفه دارد این فاصله را محدود نگه دارد. بازارگردان با ثبت سفارشهای خرید و فروش در محدودهای نزدیک به NAV، انحراف قیمت بازار را کنترل میکند، ولی توان او به منابع در اختیار او محدود میماند و در روزهای پرنوسان، فاصله به چند درصد هم میرسد. سرمایهگذار حرفهای پیش از ثبت سفارش، این فاصله را میسنجد تا ناخواسته بالاتر از ارزش داراییهای پشتوانه خرید نکند.
نسبت قیمت به NAV چه کاربردی در بورس دارد؟
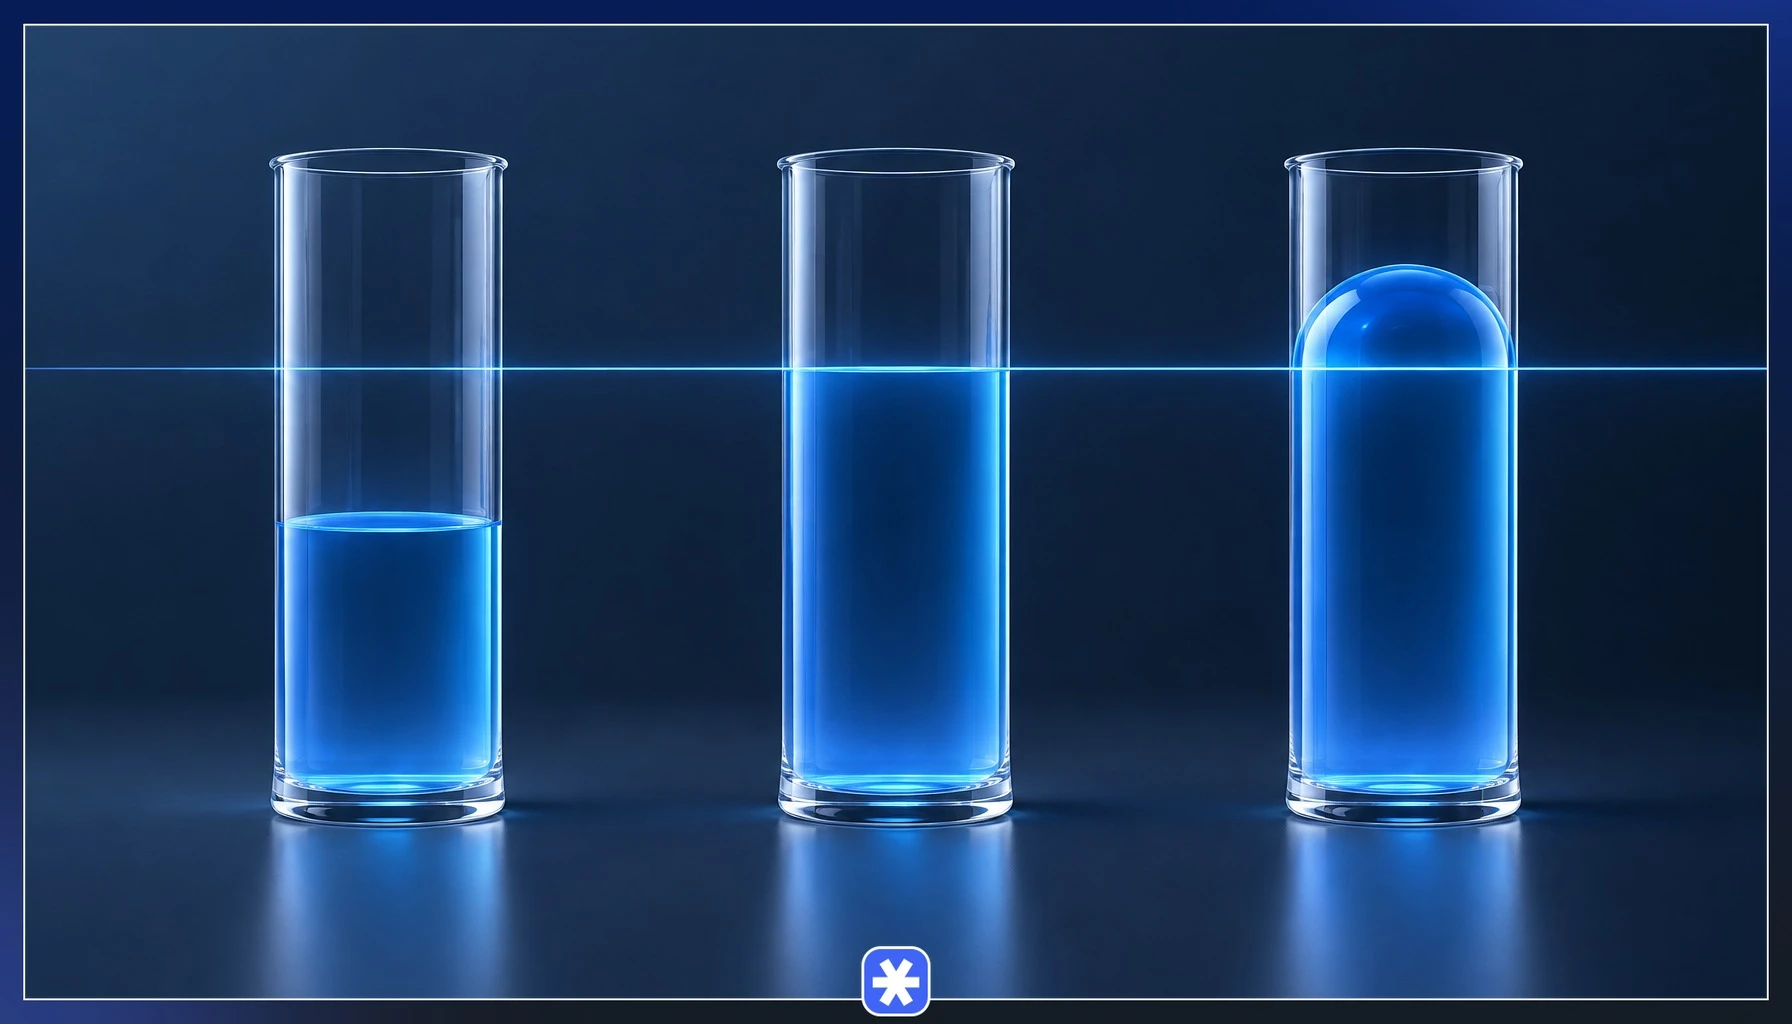
نسبت قیمت به NAV (P/NAV) از تقسیم قیمت معاملاتی هر واحد بر NAV همان واحد به دست میآید و ارزندگی صندوق را در قالب عددی ساده بیان میکند. رقم یک به معنای معامله در سطح ارزش واقعی است، بالاتر از یک از حباب مثبت خبر میدهد و کمتر از یک به حباب منفی اشاره میکند.
برای نمونه اگر واحدهای صندوقی با قیمت ۱۲ هزار تومان معامله شوند و NAV هر واحد ۱۰ هزار تومان باشد، این نسبت به ۱.۲ میرسد و خریدار ۲۰ درصد بیش از ارزش داراییهای پشتوانه پرداخت میکند. در نقطه مقابل، معامله همان واحد با قیمت ۹ هزار تومان نسبت را به ۰.۹ کاهش میدهد و تخفیفی ۱۰ درصدی نسبت به ارزش واقعی ایجاد میکند.
در بازار سرمایه ایران، انحراف قیمت بازار از NAV در صندوقهای طلا و صندوقهای سهامی پرطرفدار معمولا بیش از سایر صندوقها دیده میشود، چون هیجان تقاضا در آنها سریعتر از توان بازارگردان رشد میکند. پایش روزانه همین نسبت کمک میکند نقطه ورود را در محدوده تخفیف انتخاب کنید و از خرید در اوج هیجان قیمت بازار فاصله بگیرید.
استراتژی معامله و نوسانگیری با استفاده از فاصله قیمت و NAV
فاصله میان قیمت بازار و NAV، فرصت معاملاتی مشخصی ایجاد میکند. منطق این استراتژی بر بازگشت قیمت به میانگین تکیه دارد، چون سازوکار بازارگردانی و ورود معاملهگران آگاه در نهایت قیمت تابلو را به ارزش داراییهای پشتوانه نزدیک میکند.
- پایش روزانه فاصله: نسبت قیمت به NAV نمادهای هدف را هر روز ثبت کنید تا دامنه طبیعی نوسان آن در چند ماه گذشته برای شما روشن شود.
- خرید در حباب منفی: با رسیدن نسبت به کف دامنه تاریخی خود، خرید پلهای را آغاز کنید.
- فروش در حباب مثبت: با بازگشت نسبت به سقف دامنه، بخشی از واحدها را عرضه و سود اختلاف را نقد کنید.
- کنترل نقدشوندگی: پیش از ورود، حجم معاملات روزانه و عمق سفارشهای نماد را بررسی کنید تا در زمان خروج با صف روبهرو نشوید.
این روش در صندوقهای ETF با نقدشوندگی بالا بازده باثباتتری دارد و در نمادهای کممعامله ریسک بیشتری به همراه میآورد، چون فاصله مدتها باز میماند. نکته مهم آنکه حباب منفی همیشه فرصت خرید نیست و در صندوقهایی با داراییهای راکد، بازار عملا افت ارزش آینده را پیشخور کرده است. بررسی همزمان NAV آماری در چنین وضعیتی، مرز میان تخفیف واقعی و تله ارزندگی را روشن میکند.
هزینه معامله هم باید پیش از هر تصمیم در محاسبه بنشیند. کارمزد خرید و فروش واحدهای ETF، سود حبابهای کوچک و زیر یک درصد را عملا به صفر یا زیان میرساند، پس ورود به چنین معاملهای تنها بالای آستانهای اقتصادی معنا پیدا میکند که از مجموع همین هزینهها بالاتر بنشیند. واحدهای صندوق برخلاف سهام از مالیات نقل و انتقال معافاند و تنها کارمزد ارکان معامله از آنها کسر میشود. توجه داشته باشید که مطالب این بخش و کل این مقاله جنبه آموزشی دارد و توصیه سرمایهگذاری شخصی به شمار نمیآید. تصمیم نهایی خرید و فروش را باید با در نظر گرفتن وضعیت مالی، افق زمانی و سطح ریسکپذیری خود بگیرید.
تفاوت ماهیت نوسان NAV در صندوقهای درآمد ثابت، سهامی و طلا
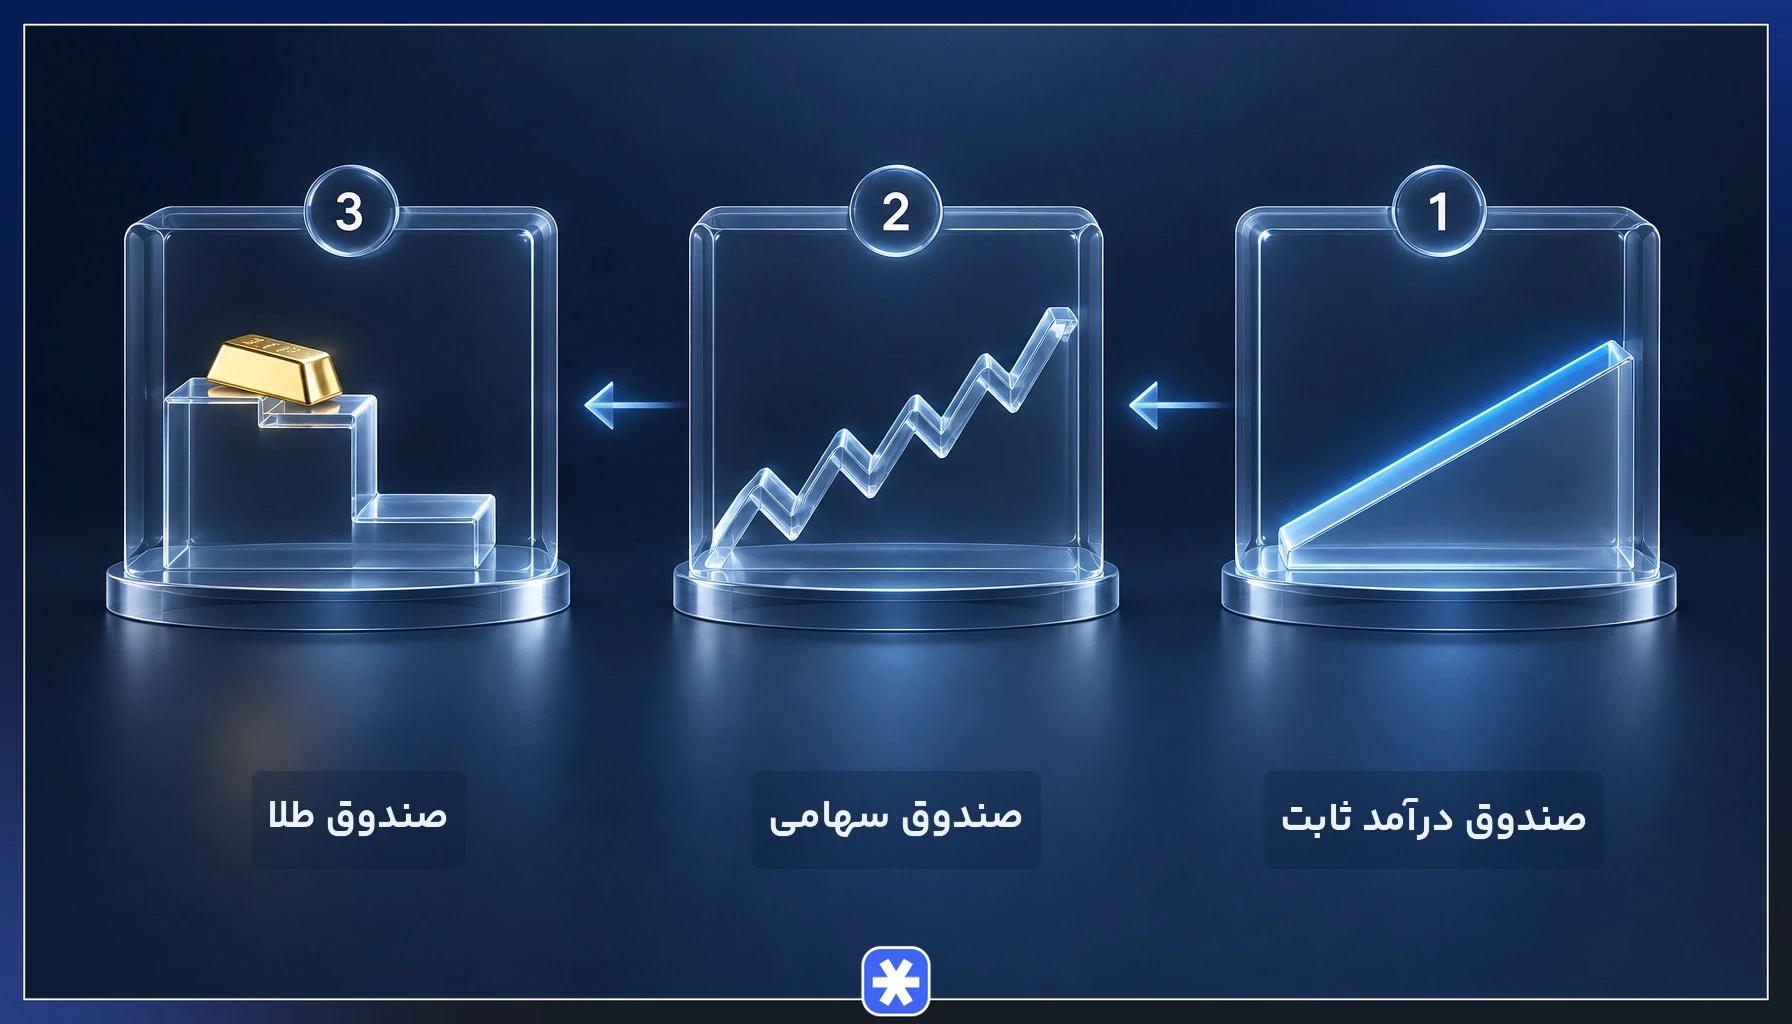
ماهیت دارایی پایه هر صندوق تعیین میکند NAV آن با چه شیبی رشد کند و چه اندازه نوسان روزانه داشته باشد. در صندوق درآمد ثابت سود اوراق و سپردهها روزشمار به داراییها اضافه میشود و نمودار NAV شکلی تقریبا خطی و صعودی پیدا میکند، در حالی که NAV صندوق طلا همراه با نرخ دلار و قیمت جهانی اونس بالا و پایین میرود. در صندوقهای تقسیمکننده سود نقدی، NAV در تاریخ پرداخت به مبنای اسمی بازمیگردد و نمودار واقعی بهجای یک خط صعودی ساده، شکلی پلهای و ارهای پیدا میکند.
| نوع صندوق | دارایی پایه | محرک اصلی NAV | شدت نوسان روزانه |
|---|---|---|---|
| درآمد ثابت | اوراق بدهی و سپرده بانکی | نرخ بهره و سود روزشمار | بسیار کم و تقریبا خطی |
| سهامی | سهام شرکتهای بورسی | سودآوری شرکتها و روند شاخص | زیاد و دوطرفه |
| طلا | گواهی سپرده شمش و سکه | نرخ دلار و اونس جهانی | زیاد با جهشهای ناگهانی |
این تفاوت مستقیما بر افق سرمایهگذاری اثر میگذارد. افت موقت NAV در صندوق سهامی بخشی از طبیعت آن دارایی به شمار میآید و با دید بلندمدت جبران میشود، در حالی که کاهش NAV در صندوق درآمد ثابت، جدا از افت طبیعی و پلهای روز پرداخت سود نقدی، رخدادی غیرعادی است و ریشه آن را باید در تغییر نرخ بهره در بازار سرمایه یا نکول اوراق سبد جستوجو کرد.
روشهای استعلام و مشاهده لحظهای NAV صندوقها
دسترسی به NAV هر صندوق کاملا عمومی و رایگان است. سایت رسمی هر صندوق پرکاربردترین مرجع به شمار میآید، چون در صفحه اول خود سه عدد صدور، ابطال و آماری را همراه با تاریخ محاسبه و ترکیب داراییهای سبد نمایش میدهد.
برای مقایسه چند صندوق در کنار هم، سامانه فیپیران (مرکز پردازش اطلاعات مالی ایران) داده همه صندوقهای سرمایهگذاری کشور را در قالب فهرستی یکپارچه و قابل مرتبسازی منتشر میکند. در جریان معاملات هم سایت TSETMC و پلتفرمهای تحلیلی قیمت تابلو و NAV تخمینی نمادهای قابل معامله را در یک نما کنار هم میگذارند.
نکتهای که هنگام استعلام باید در نظر بگیرید، زمان محاسبه NAV است. عدد منتشرشده در سایت صندوق به پایان روز کاری قبل تعلق دارد و NAV تخمینی درونروز، برآوردی از ارزش داراییها در همان لحظه به دست میدهد. برای تصمیمهای خرید و فروش، همیشه تاریخ و ساعت درجشده کنار هر رقم را بررسی کنید.
تفاوت محاسبه NAV در صندوقهای سرمایهگذاری و شرکتهای هلدینگ
مفهوم ارزش خالص دارایی در تحلیل شرکتهای هلدینگ هم به کار میرود، ولی شیوه رسیدن به آن رقم با صندوقها تفاوت اساسی دارد. صندوق سرمایهگذاری موظف است هر روز خالص ارزش داراییها را با قیمت بازار حساب و منتشر کند، در حالی که هلدینگها صورتهای مالی فصلی ارائه میدهند و ارزش داراییهای آنها را تحلیلگران بیرون از شرکت برآورد میکنند.
منشا دشواری در هلدینگها، سرمایهگذاریهای غیربورسی است. سهام شرکتهای زیرمجموعهای که در بازار سرمایه معامله نمیشوند قیمت شفافی ندارند و تحلیلگر باید با روشهایی مانند تنزیل جریان نقدی، ضرایب قابل مقایسه یا ارزش جایگزینی داراییها به عددی تقریبی برسد. به همین دلیل دو تحلیلگر برای یک هلدینگ واحد، دو NAV متفاوت اعلام میکنند.
پیامد عملی این تفاوت روشن است. NAV صندوق را مدیر صندوق در پایان هر روز کاری محاسبه میکند، متولی صندوق درستی این محاسبه را کنترل میکند و انتشار آن هم طبق مقررات سازمان بورس و اوراق بهادار الزامی است. حسابرس مستقل نیز صورتهای مالی دورهای صندوق را جداگانه بررسی میکند، بدون آنکه عدد NAV هر روز موضوع حسابرسی باشد. همین زنجیره کنترلی، NAV صندوق را به رقمی قابل اتکا برای معامله تبدیل میکند، در حالی که خالص ارزش داراییها در هلدینگ نقش برآورد تحلیلی دارد و همراه با درصدی خطا به دست میآید. بازار نیز معمولا سهام هلدینگها را با تخفیف نسبت به این برآورد معامله میکند.
عوامل مؤثر بر نوسان و تغییرات روزانه NAV
تغییر روزانه NAV حاصل چند نیروی همزمان است و شناخت آنها از تفسیر اشتباه افتهای مقطعی جلوگیری میکند.
- تغییر قیمت داراییهای سبد: نوسان ارزش سهام و اوراق موجود در صندوق، بزرگترین سهم را در تغییر NAV دارد.
- تقسیم سود نقدی: پرداخت سود دورهای به دارندگان واحدها، NAV را به اندازه مبلغ توزیعشده کاهش میدهد، بیآنکه زیانی رخ داده باشد.
- کارمزد ارکان صندوق: حقالزحمه مدیر، متولی، حسابرس و بازارگردان به صورت درصدی سالانه تعیین شده، اما به طور روزشمار محاسبه و از ارزش کل داراییهای صندوق کسر میگردد.
- ذخیره مالیات و هزینه معاملات: کارمزد خرید و فروش داراییها و ذخایر قانونی، بدهی صندوق را بالا میبرد.
- ورود و خروج سنگین سرمایه: صدور و ابطال گسترده واحدها، مدیر را به معامله در قیمتهای نامناسب وادار میکند و رد آن در NAV دیده میشود.
- رخدادهای شرکتی: افزایش سرمایه و تعدیل قیمت نمادهای درون سبد، ارزش داراییها را در روز تعدیل جابهجا میکند.
در روزهای پرتلاطم بازار سرمایه، اثر عامل نخست بر بقیه غلبه میکند و بررسی ترکیب داراییهای صندوق پیش از قضاوت درباره عملکرد مدیر ضرورت پیدا میکند. افت NAV همزمان با تقسیم سود هم رخدادی طبیعی و از پیش قابل پیشبینی محسوب میشود.
چگونه با تحلیل درست NAV بهترین تصمیم سرمایهگذاری را بگیریم؟
پیش از هر خرید، نسبت قیمت به NAV را بسنجید تا بدانید بابت هر ریال دارایی پشتوانه چه مبلغی پرداخت میکنید و در صندوقهای غیرقابل معامله فاصله قیمت صدور و ابطال را در محاسبه بازده هدف خود بگنجانید.
در گام بعد، ماهیت دارایی پایه و افق زمانی خود را با هم تطبیق دهید. NAV صندوق درآمد ثابت شیبی آرام و قابل پیشبینی دارد و NAV صندوق سهامی و طلا دامنه نوسان بزرگتری را طی میکند، بنابراین انتظار بازده و تحمل ریسک باید با همان دارایی همخوان باشد. مقایسه NAV آماری با NAV ابطال هم پیش از ورود به صندوقهای سرمایهگذاری با داراییهای کممعامله، تصویر دقیقتری از ارزش واقعی سبد در اختیار شما میگذارد.
سوالات متداول
۱. NAV روزانه صندوقها دقیقا در چه زمانی از روز محاسبه میشود؟
۲. اگر قیمت معاملاتی ETF کمتر از NAV باشد به چه معناست؟

من انیس مسکینی هستم و به عنوان مدیر محتوای وبسایت فراز فعالیت میکنم. بیش از هفت سال است که به عنوان تریدر و تحلیلگر در بازارهای مالی حضور دارم و تمرکز اصلی من روی رصد دقیق مارکت، شکار فرصتهای معاملاتی و تحلیل سناریوهای اقتصادی است. هدف من این است که پیچیدهترین مفاهیم بازار را به محتوایی ارزشمند و کاربردی تبدیل کنم تا مخاطبان بتوانند با اتکا به دانش که بهترین اهرم در سرمایهگذاری است، تصمیمات دقیقتری بگیرند؛ چرا که باور دارم یک محتوای عالی دقیقا مانند یک ترید موفق، باید در بهترین زمان ممکن بالاترین بازدهی را ایجاد کند. در کنار تحلیل و مدیریت محتوا، شیفتهی ایدهپردازی خلاقانه و کشف زوایای پنهان و کمتر دیدهشدهی بازارهای مالی هستم.