بهترین سرمایه گذاری در زمان تورم؛ راهنمای ساخت سبد ضد تورمی
وقتی نرخ تورم سالانه از مرز ۵۰ درصد عبور میکند، پولی که بیحرکت در حساب بانکی مانده هر ماه بخشی از قدرت خرید خود را از دست میدهد. نگهداشتن نقدینگی دیگر تصمیمی محافظهکارانه نیست، بلکه پذیرفتن زیانی آرام و قطعی است. سرمایهگذاری در زمان تورم یعنی انتقال دارایی از بازارهایی که از تورم عقب میمانند به داراییهایی که چارت آنها نشان میدهد پابهپای تورم یا بالاتر از آن رشد کردهاند. در این راهنما ابتدا مکانیزم فرسایش قدرت خرید و تفاوت بازده اسمی و واقعی روشن میشود، سپس ۶ گزینه واقعی بازار ایران با معیارهای بازدهی، ریسک و نقدشوندگی کنار هم قرار میگیرد.
تورم چیست و چه بلایی سر قدرت خرید میآورد؟
تورم یعنی افزایش مستمر سطح عمومی قیمتها در طول زمان. در تورم با همان مبلغ ثابت، هر سال کالا و خدمات کمتری میتوان خرید. طبق گزارش مرکز آمار ایران، نرخ تورم سالانه در سالهای اخیر در بازه ۳۲.۵ تا ۶۱.۴ درصد نوسان کرده است.
افت ارزش ریال روی داراییهای نقدی سریعتر از هر بازار دیگری نمایان میشود. اگر ۱۰۰ میلیون تومان را یک سال بدون سود نگه دارید و تورم ۵۰ درصد باشد، قدرت خرید آن مبلغ در پایان سال معادل حدود ۶۷ میلیون تومان امروز خواهد بود، بدون آنکه ریالی از حساب شما کم شده باشد.
همین شکاف میان عدد اسمی حساب و قدرت خرید واقعی آن، هسته اصلی هر تصمیم مالی در اقتصاد تورمی است.
تفاوت بازده اسمی و بازده واقعی در شرایط تورمی
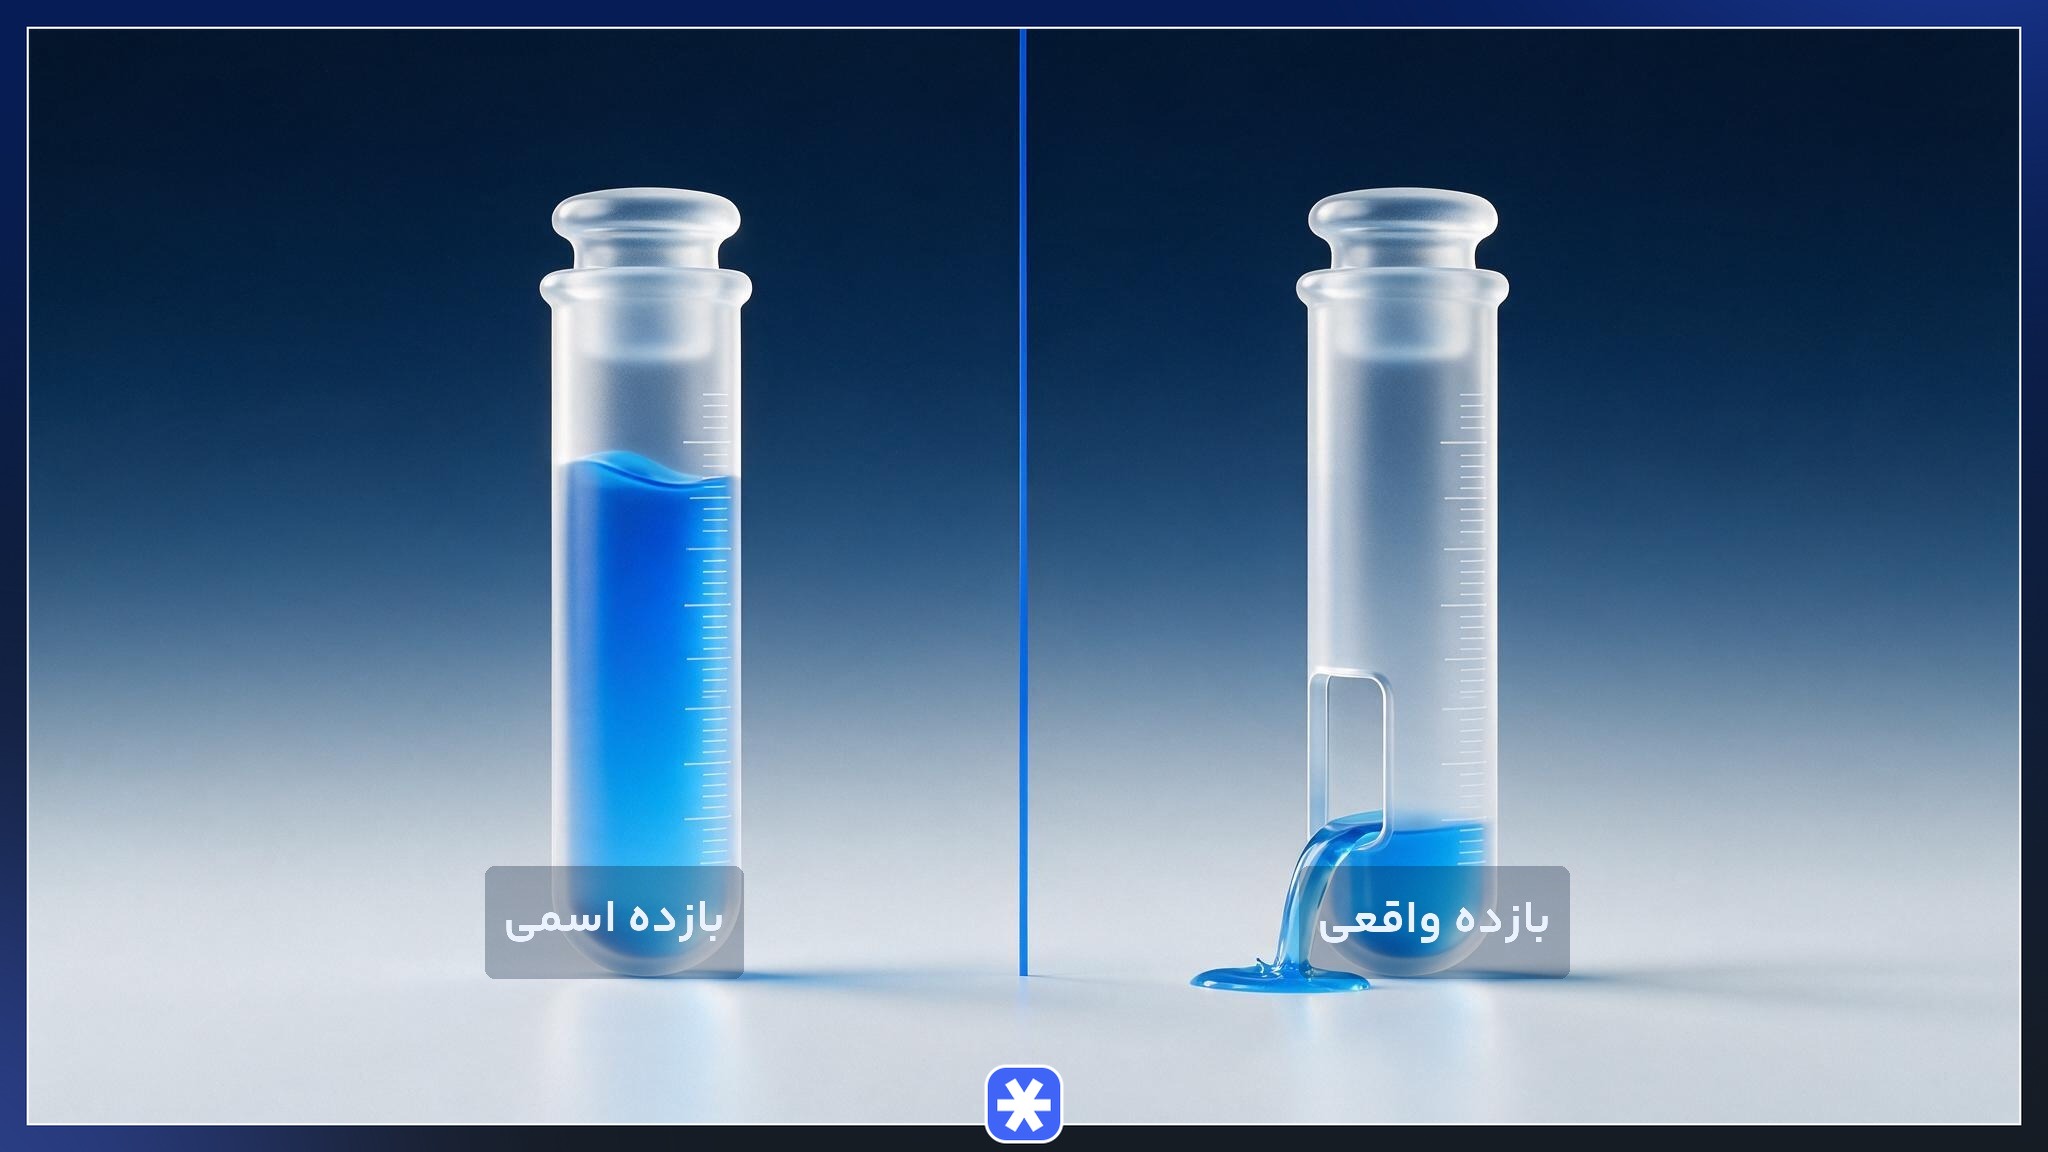
بازده اسمی عددی است که در قرارداد یا کارنامه سرمایهگذاری میبینید؛ بازده واقعی همان عدد پس از کسر نرخ تورم است و تنها معیاری است که نشان میدهد قدرت خرید شما رشد کرده یا آب رفته است.
| معیار | بازده اسمی | بازده واقعی |
|---|---|---|
| تعریف | درصد رشد مبلغ سرمایه | درصد رشد قدرت خرید سرمایه |
| اثر تورم | نادیده گرفته میشود | کسر میشود |
| نمونه (سود ۲۳ درصد، تورم ۴۵ درصد) | مثبت ۲۳ درصد | منفی ۲۲ درصد |
| کاربرد | تبلیغ و مقایسه ظاهری | سنجش موفقیت واقعی سرمایهگذاری |
بازده واقعی برابر است با بازده اسمی منهای نرخ تورم. سپردهای با سود ۲۳ درصد در اقتصادی با تورم ۴۵ درصد، بازده واقعی منفی ۲۲ درصد میسازد؛ سرمایهگذار با وجود سود گرفتن، فقیرتر شده است.
چرا سرمایهگذاری در زمان تورم تنها راه حفظ ارزش پول است؟
در اقتصاد تورمی هیچ حالت خنثایی وجود ندارد. تصمیم به نگهداشتن پول نقد هم بهنوبه خود نوعی تصمیم سرمایهگذاری است، با این تفاوت که بازده واقعی آن همیشه و بدون استثنا منفی است.
سرمایهگذاری در زمان تورم یعنی تبدیل نقدینگی به داراییهایی که قیمت آنها همزمان با سطح عمومی قیمتها بالا میرود. مواردی مانند طلا، سهام شرکتهای تولیدی، زمین و مسکن، فلزات گرانبها و ارزهای معتبر. این داراییها بهجای نگهداشتن عددی ثابت، ارزش را در قالبی نگه میدارند که همراه با تورم رشد میکند و همین سازوکار، پوشش ریسک تورمی نام دارد.
حفظ ارزش پول در برابر تورم هدف حداقلی سرمایهگذاری در زمان تورم است؛ هدف بالاتر، عبور از تورم و ساختن بازده واقعی مثبت است. فاصله میان این دو هدف، سطح ریسکی را تعیین میکند که سرمایهگذار باید بپذیرد.
دستهبندی داراییها در زمان تورم
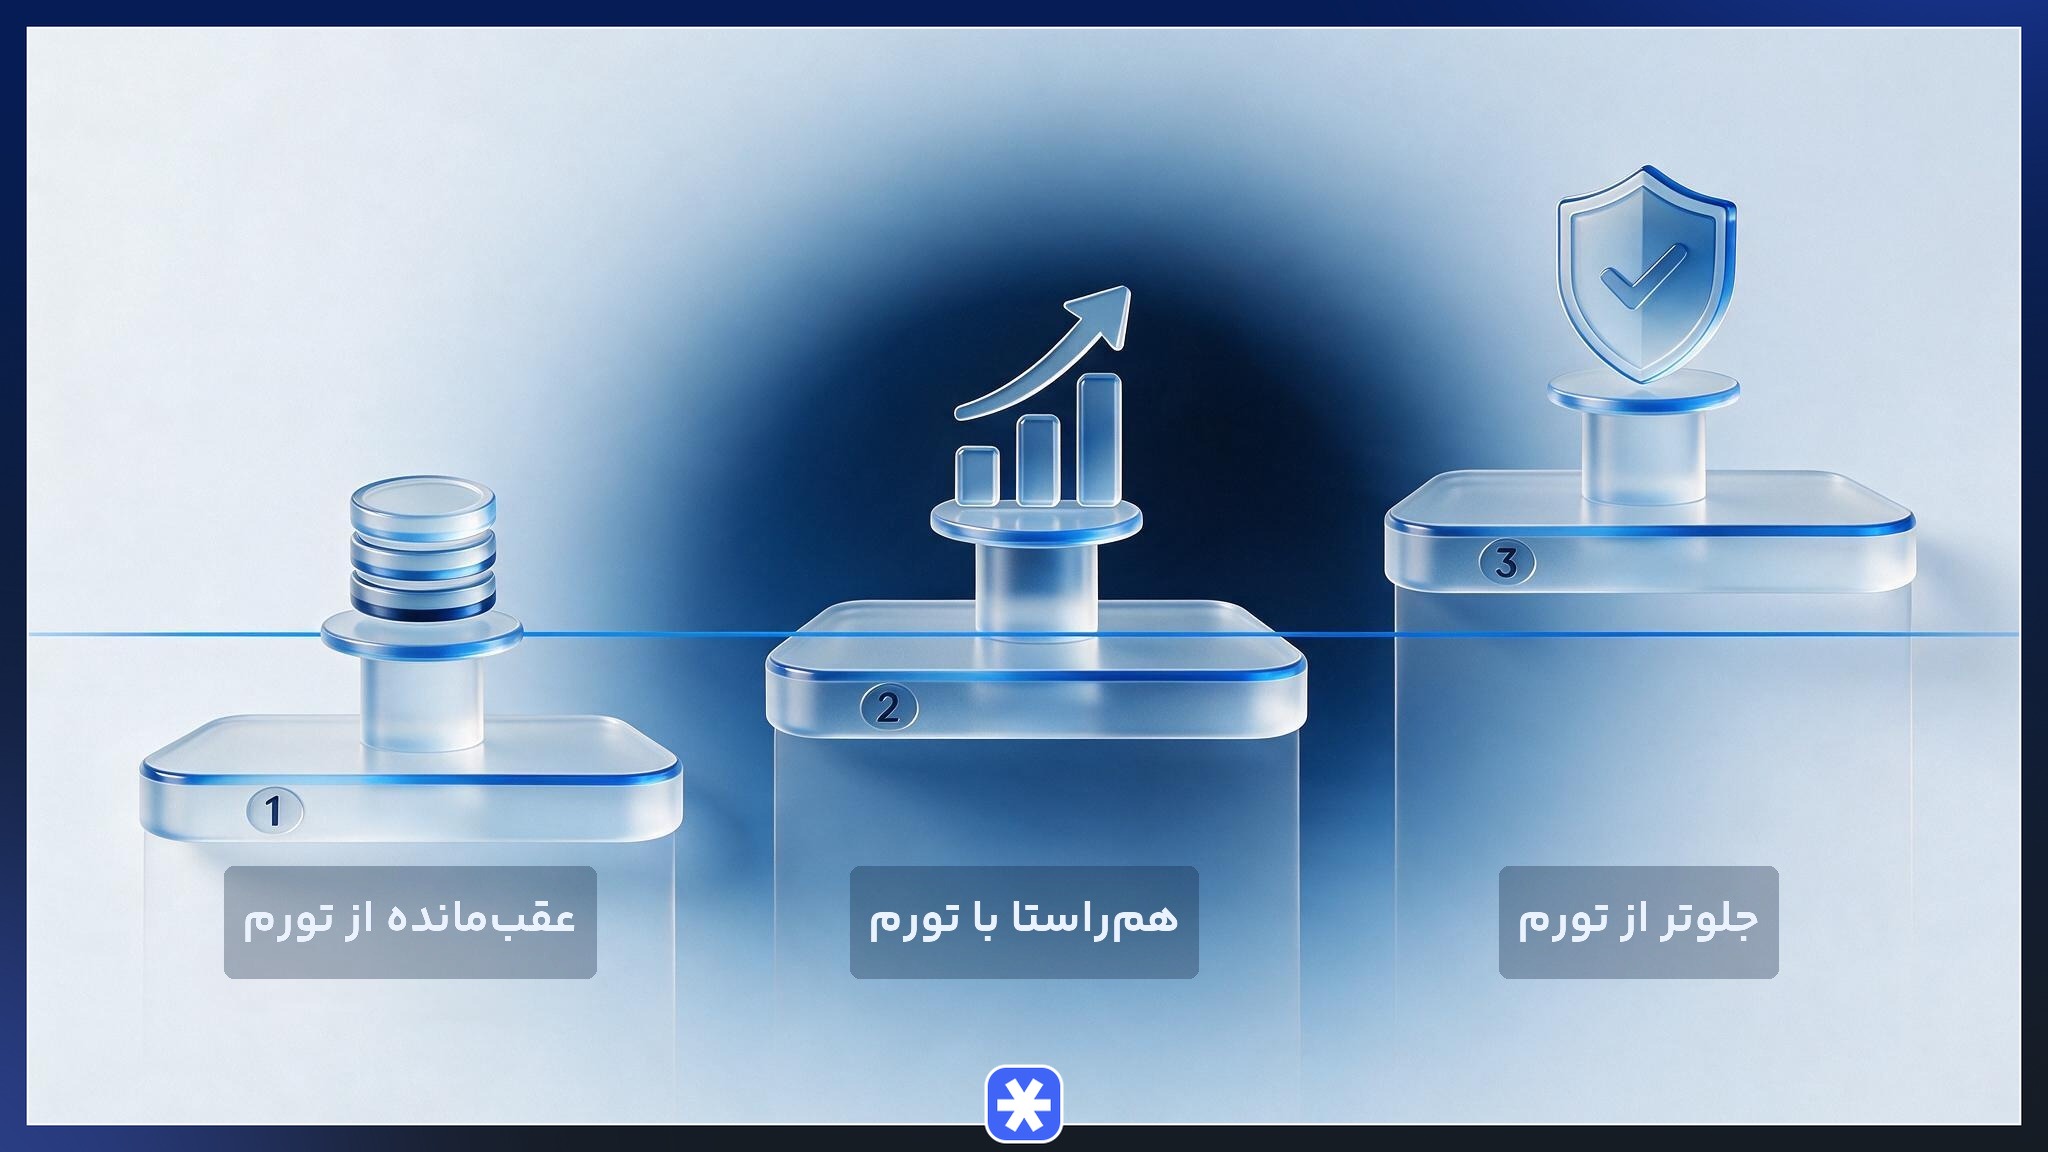
رفتار بازارها در برابر تورم یکسان نیست. سه گروه روشن از هم تفکیک میشوند و شناخت آنها پیش از هر انتخابی لازم است.
- عقبمانده از تورم: سپرده بانکی، اوراق با سود ثابت، وجه نقد و طلبهای ریالی بلندمدت؛ بازده اسمی مشخصی دارند ولی همیشه از نرخ تورم عقب میمانند و نگهداری آنها در تورم بالا معادل پذیرش زیان واقعی سالانه است.
- همراستا با تورم: طلا، ارز و مسکن؛ با تاخیر رشد تورم را جبران میکنند و نقش سپر دفاعی سبد را بازی میکنند. رشد آنها اغلب جهشی و پلهای است، نه تدریجی و ماهانه.
- جلوتر از تورم: سهام شرکتهای صادراتمحور و کالایی، تامین مالی جمعی و بخشهایی از بازار رمزارز که در بلندمدت بازدهی بالاتری از تورم ثبت کردهاند، به قیمت پذیرش نوسان بهمراتب بیشتر؛ سهم این گروه باید متناسب با افق زمانی سرمایهگذار تعیین شود.
پوشش ریسک تورمی زمانی کامل میشود که سبد از هر سه گروه سهمی داشته باشد؛ گروه اول برای نقدشوندگی، گروه دوم برای دفاع و گروه سوم برای رشد. همین دستهبندی، اولین گام عملی سرمایهگذاری در زمان تورم است.
چرا سپردههای بانکی در دوران تورم بالا گزینه مناسبی نیستند؟
سود سپرده بانکی عددی از پیش تعیینشده و ثابت است، در حالی که تورم متغیری آزاد و بیسقف است. تا وقتی نرخ تورم بالاتر از نرخ سود سپرده بماند، سپردهگذار هر سال بخشی از قدرت خرید خود را از دست میدهد، حتی اگر موجودی حساب او بزرگتر شده باشد.
نرخ تورم سالانه در مرداد ماه ۱۴۰۵ به ۶۹.۹ درصد رسیده است.
با چنین نرخی، سپردهای با سود سالانه ۲۰ درصد بازده واقعی منفی حدود ۲۹.۴- درصد میسازد. افت ارزش ریال در این حالت پنهان میماند، چون سرمایهگذار عدد بزرگتری در صورتحساب میبیند و متوجه نمیشود که همان عدد کالای کمتری میخرد؛ قدرت خرید سپرده کوچک شده است، نه مبلغ آن.
سپرده بانکی فقط برای پول احتیاطی و نیازهای کوتاهمدت (سه تا شش ماه آینده) توجیه دارد؛ نقطه شروع سرمایهگذاری در زمان تورم جای دیگری است.
بهترین گزینهها برای سرمایهگذاری در زمان تورم
بهترین سرمایهگذاری در زمان تورم عنوان ثابتی برای همه ندارد؛ پاسخ به سه متغیر افق زمانی، مبلغ سرمایه و میزان تحمل نوسان بستگی دارد. بازاری که برای سرمایهگذاری با افق پنجساله انتخاب درستی است، برای افق ششماهه میتواند پرریسک باشد.
در ادامه ۶ گزینه اصلی جداگانه بررسی میشود و برای هرکدام بازدهی تاریخی، ریسک، نقدشوندگی و حداقل سرمایه ورود مشخص میشود. پیش از تصمیم، رصد لحظهای قیمت این بازارها در فراز کمک میکند بهترین سرمایه گذاری برای مقابله با تورم بر پایه دیتای واقعی انتخاب شود.
سرمایهگذاری در طلا و صندوقهای طلا
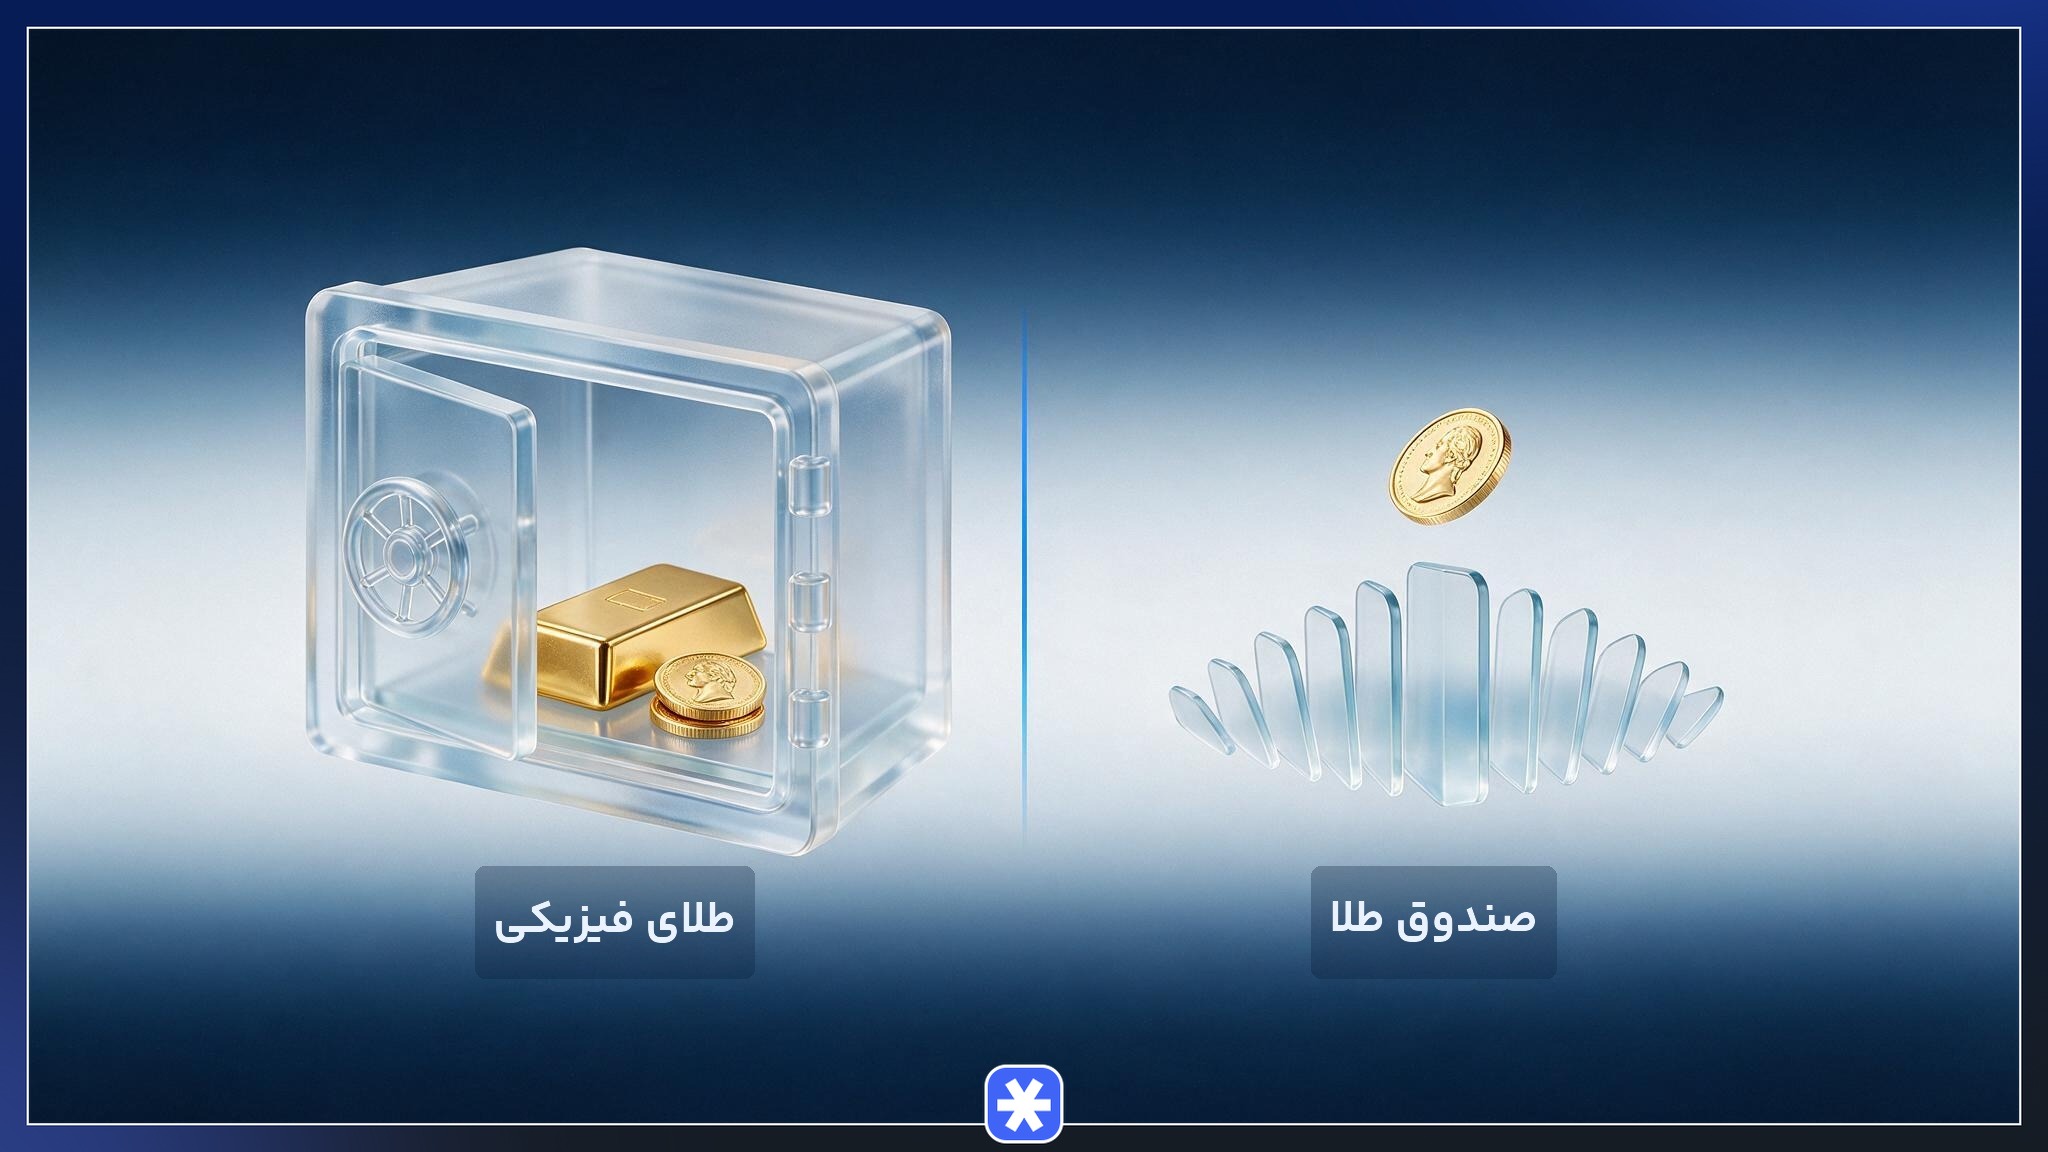
طلا قدیمیترین سپر تورمی است. قیمت آن در ایران همزمان از دو موتور تغذیه میکند: نرخ جهانی اونس و نرخ برابری دلار به ریال؛ به همین دلیل در دورههای افت ارزش ریال، طلا زودتر از بقیه بازارها واکنش نشان میدهد.
| معیار | طلای فیزیکی | صندوق طلا |
|---|---|---|
| حداقل سرمایه ورود | قیمت کامل یک قطعه سکه یا گرم طلا | از حدود ۱۰۰ هزار تومان |
| هزینه جانبی | اجرت ساخت، مالیات و حباب سکه | فقط کارمزد معاملاتی کارگزاری |
| نقدشوندگی | وابسته به طلافروشی و ساعت کاری | روزانه و آنی در ساعات بازار |
| ریسک نگهداری | سرقت، گم شدن و تشخیص عیار | ندارد (نگهداری الکترونیکی) |
| امکان خرید پلهای | محدود | کامل، با هر مبلغ |
برای سرمایهگذار خرد، صندوق طلا مسیر سادهتری است؛ ورود با مبالغ کوچک ممکن است، اجرت و مالیات حذف میشود و نگرانی نگهداری فیزیکی از بین میرود. سرمایهگذاری که پیش از خرید قیمت آنلاین طلا را دنبال میکند، بهتر میتواند حباب قیمتی صندوق را نسبت به ارزش ذاتی آن تشخیص دهد.
سرمایهگذاری در بورس و صندوقهای سهامی
سهام شرکتها در بلندمدت از معدود داراییهایی است که از تورم جلو میزند، چون درآمد و دارایی خود شرکتها هم با تورم بازنگری میشود. شرکتهای صادراتمحور (فولاد، پتروشیمی و فلزات اساسی) از افت ارزش ریال مستقیم سود میبرند، چون درآمد ارزی دارند و هزینه ریالی میپردازند.
شاخص کل بورس در بازههای چندساله رشدی بالاتر از تورم انباشته ثبت کرده، ولی این رشد یکنواخت نیست؛ دورههای رکود چندساله بخشی از ماهیت بازار سهام است و ورود با افق کمتر از سه سال ریسک بالایی به سرمایه تحمیل میکند. سرمایهگذاری که در اوج یک چرخه صعودی وارد شده، گاهی سالها منتظر میماند تا فقط به نقطه سربهسر برسد.
سرمایهگذاری که وقت یا دانش تحلیل بنیادی ندارد، بهتر است بهجای خرید مستقیم سهم سراغ صندوقهای سهامی برود؛ مدیریت حرفهای، تنوع خودکار میان دهها نماد و امکان شروع با مبالغ کوچک، سه مزیت اصلی این ابزار است. این صندوقهای سرمایه گذاری در بورس هم به شکل قابل معامله و هم در قالب صدور و ابطالی در دسترساند؛ نوع قابل معامله برای سرمایهگذاری که به نقدشوندگی روزانه اهمیت میدهد انتخاب بهتری است.
سرمایهگذاری در مسکن و صندوقهای املاک و مستغلات
زمین و مسکن در اقتصاد ایران رکورددار حفظ ارزش در دورههای طولانی است، چون هم دارایی فیزیکی به شمار میرود و هم جریان درآمد اجاره تولید میکند. محدودیت اصلی، سرمایه ورودی سنگین و نقدشوندگی پایین آن است؛ فروش ملک در بازار راکد ماهها طول میکشد.
صندوقهای املاک و مستغلات (REITs) همین محدودیت را برطرف میکنند. این صندوقها سرمایه خرد را جمع میکنند، آن را در پروژههای ساختمانی و املاک درآمدزا به کار میگیرند و واحدهای آنها مثل سهام در بورس معامله میشود؛ سرمایهگذار بدون خرید کل ملک، سهمی از رشد قیمت و درآمد اجاره میگیرد. نقدشوندگی این واحدها با ملک فیزیکی قابل مقایسه نیست؛ فروش در ساعات بازار ظرف چند دقیقه انجام میشود.
سرمایهگذاری در نقره و گواهی سپرده شمش نقره در بورس کالا
نقره در سبد سرمایهگذاران ایرانی جای کمتری دارد، در حالی که دامنه رشد آن در دورههای رونق کالاهای پایه از طلا بیشتر است. ریشه این تفاوت، کاربرد صنعتی گسترده نقره در پنلهای خورشیدی، خودروی برقی و صنعت الکترونیک است که تقاضایی میسازند و مستقل از تقاضای سرمایهای رشد میکند.
مسیر رسمی ورود به این بازار، گواهی سپرده کالایی شمش نقره در بورس کالا است. این گواهی پشتوانه فیزیکی انبارشده دارد، در سامانه معاملاتی بورس مثل سهام خرید و فروش میشود و سرمایهگذار را از دردسر تشخیص عیار، پرداخت اجرت و نگهداری فیزیکی خلاص میکند. معامله آن با همان کد بورسی موجود انجام میشود و به حساب کاربری جداگانهای نیاز ندارد.
نقره برای پوشش ریسک تورمی نقش مکمل دارد، نه جایگزین طلا؛ سهم متعارف آن در سبد میان پنج تا ۱۰ درصد است، چون نوسان بالاتر آن در بازارهای نزولی هم دوطرفه عمل میکند.
سرمایهگذاری در ارز، دلار و استیبلکوینها
دلار در ایران بیش از آنکه ابزار سرمایهگذاری باشد، معیار سنجش است؛ نرخ برابری آن مستقیمترین آینه افت ارزش ریال به شمار میرود و بیشتر بازارهای داخلی با تاخیر از آن پیروی میکنند.
نگهداری اسکناس ارز ریسک فیزیکی و محدودیت قانونی دارد، به همین دلیل استیبلکوینها (رمزارزهای با پشتوانه دلاری مانند تتر) جایگزین رایجتری شدهاند. قابل تقسیم به مبالغ کوچک، قابل انتقال در چند دقیقه و بینیاز از نگهداری فیزیکی هستند. سرمایهگذاری که قیمت تتر را پیش از خرید بررسی میکند، اختلاف نرخ صرافیهای مختلف را بهتر مدیریت میکند.
محدودیت اصلی این بازار روشن است. دلار فقط قدرت خرید را تثبیت میکند و بهتنهایی بازده واقعی مثبت نمیسازد. نقش آن در سبد، دفاع از ارزش دارایی است، نه رشد سرمایه. به همین دلیل در بیشتر سبدهای حرفهای، ارز و استیبلکوین لنگر ثبات به شمار میروند و سهم آنها از بخش کوچکی از کل دارایی فراتر نمیرود.
بیتکوین و ارزهای دیجیتال به عنوان پوشش ضد تورمی
بیتکوین را بهخاطر سقف عرضه ۲۱ میلیونی و ماهیت غیرقابل چاپ آن، طلای دیجیتال مینامند. برخلاف پول فیات که بانک مرکزی اختیار افزایش حجم آن را دارد، عرضه بیتکوین با کد نرمافزاری قفل شده و همین ویژگی، منطق ضد تورمی آن را میسازد.
در عمل اما رفتار قیمتی بیتکوین در کوتاهمدت هیچ همبستگی روشنی با نرخ تورم ندارد؛ این دارایی در چرخههای نزولی افتهای ۶۰ تا ۷۰ درصدی ثبت کرده است. نتیجه بلندمدت آن مثبت بوده، ولی این بازده با نوسانی بهدست آمده که تحمل آن برای سرمایهگذار محافظهکار دشوار است. مرور روند چارت بیت کوین در چند چرخه گذشته، این دوگانگی را بهخوبی نشان میدهد.
سهم منطقی رمزارز در سبد ضد تورمی، بخش کوچکی از کل دارایی است؛ اندازهای که زیان کامل آن هم به برنامه مالی سرمایهگذار آسیب جدی نزند.
تأمین مالی جمعی و صندوقهای درآمد ثابت
تامین مالی جمعی (Crowdfunding) مسیری نسبتا تازه در بازار سرمایه ایران است. سرمایه خرد چند هزار نفر جمع میشود و صرف تامین سرمایه در گردش کسبوکاری واقعی میشود؛ سود طرح در سررسید (شش تا ۱۲ ماهه) میان سرمایهگذاران تقسیم میشود. نرخ بازده این طرحها در سالهای اخیر بالای ۴۰ درصد بوده است، یعنی بهمراتب بالاتر از سود سپرده بانکی.
ریسک اصلی، ریسک اعتباری خود کسبوکار است؛ به همین دلیل انتخاب طرحهای دارای ضمانتنامه بانکی و پخش سرمایه میان چند طرح جداگانه، شرط ورود عاقلانه به این بازار است.
صندوق درآمد ثابت نقش کاملا متفاوتی بازی میکند. بازده آن به نرخ تورم نمیرسد، ولی نقدشوندگی روزانه و نوسان نزدیک به صفر، این ابزار را به محل نگهداری بخش احتیاطی سبد تبدیل میکند؛ ترکیب صندوق درآمد ثابت برای نقدینگی و تامین مالی جمعی برای بازدهی، در سرمایه گذاری در دوران تورم جریان نقدی امنتری از سپرده بانکی میسازد.
چگونه یک سبد سرمایهگذاری ضد تورمی بر اساس سطح ریسکپذیری بسازیم؟
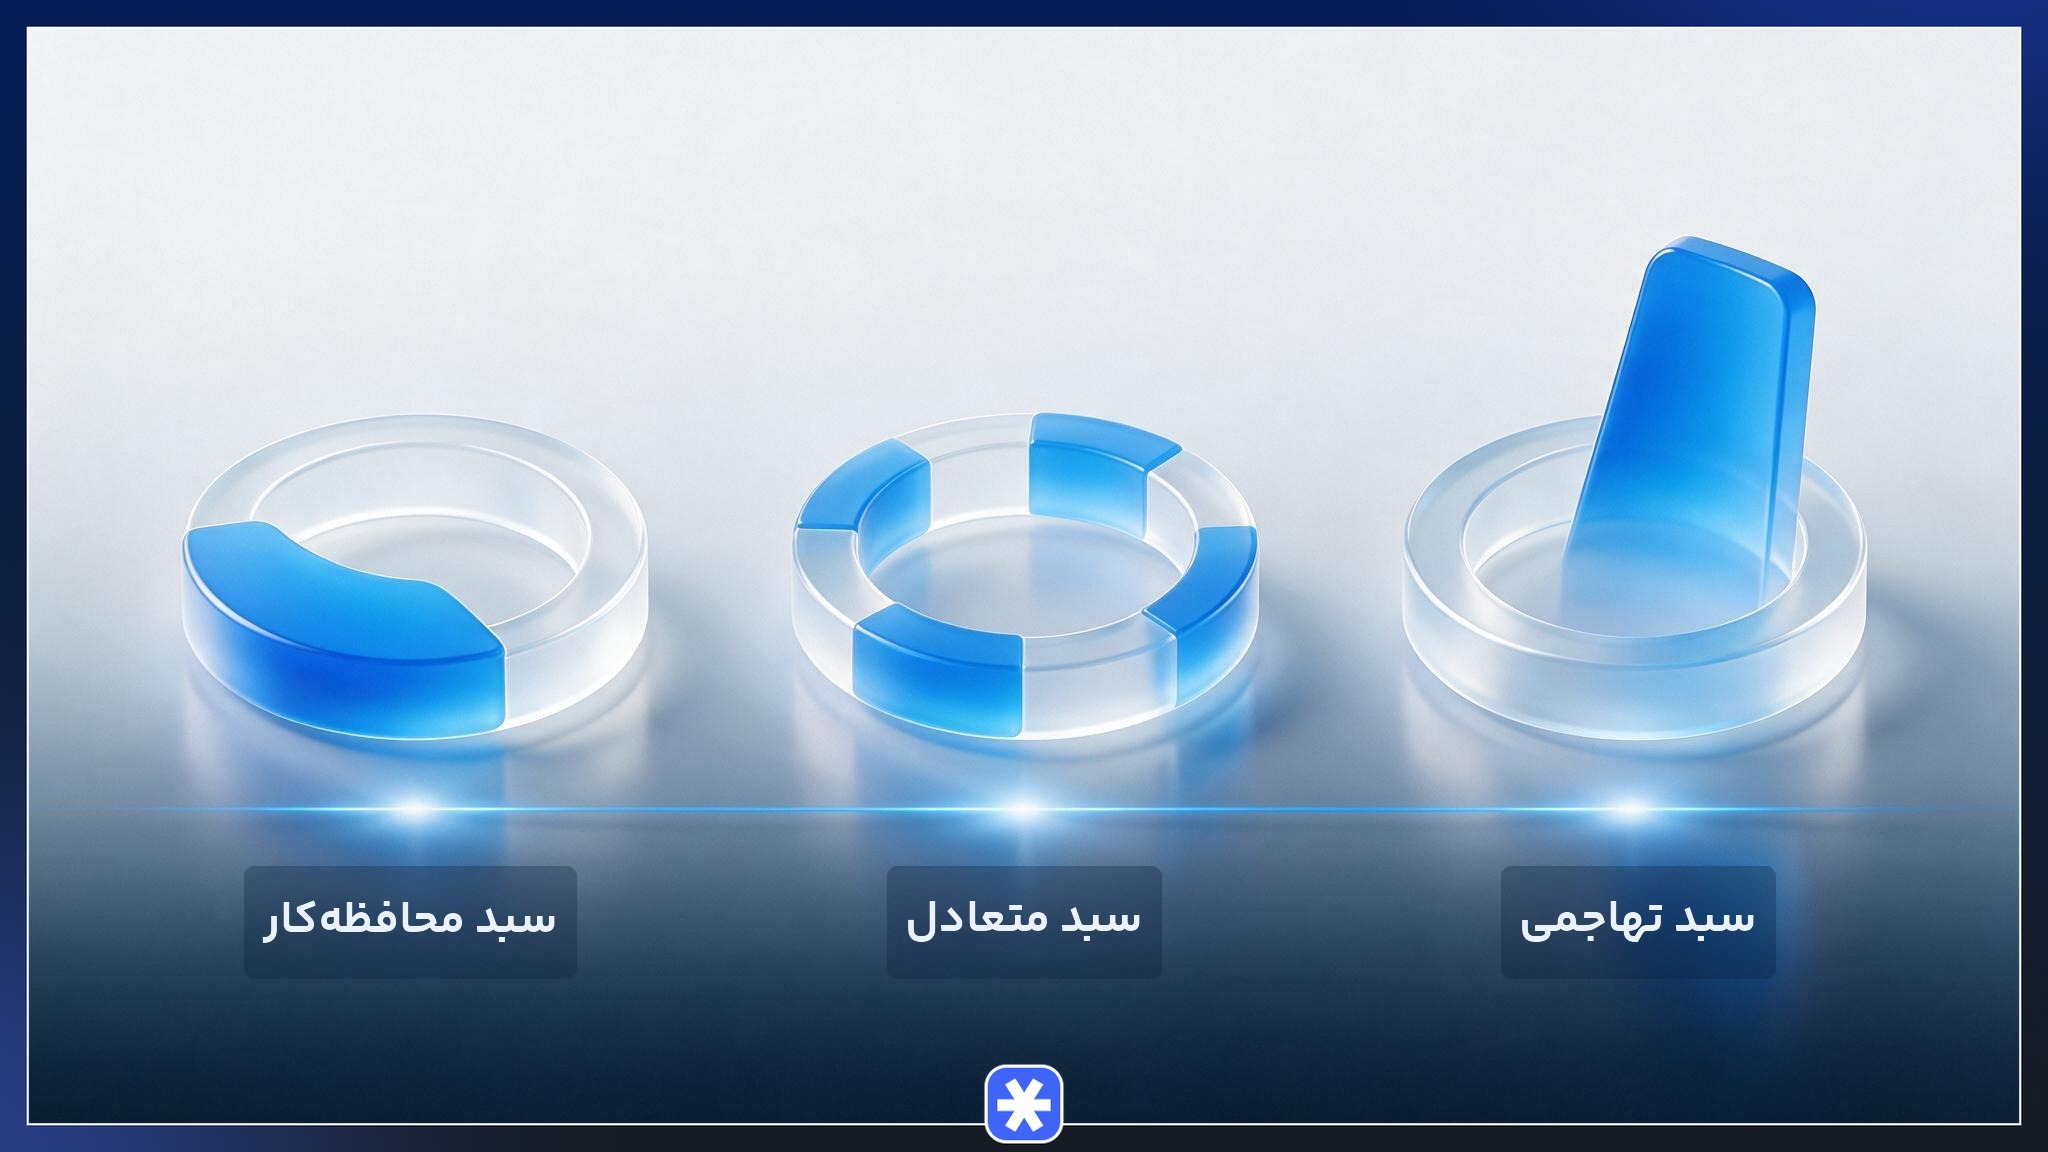
سرمایه گذاری در دوران تورم با انتخاب بهترین بازار تمام نمیشود؛ آنچه نتیجه نهایی را میسازد، نسبت تخصیص داراییها به یکدیگر است. تنوعبخشی پرتفوی باعث میشود افت یک بازار با رشد بازار دیگر خنثی شود و کل سبد در برابر شوکهای قیمتی پایدار بماند.
سه مدل زیر بر پایه سطح ریسکپذیری طراحی شده است؛ سقف تخصیص طلا در سبد محافظهکارانه میان ۲۰ تا ۴۰ درصد قرار میگیرد و بقیه اجزا حول همین هسته چیده میشوند.
| دارایی | سبد محافظهکار | سبد متعادل | سبد تهاجمی |
|---|---|---|---|
| صندوق طلا و نقره | ۳۰ درصد | ۲۵ درصد | ۲۰ درصد |
| صندوق درآمد ثابت | ۳۵ درصد | ۱۵ درصد | پنج درصد |
| سهام و صندوق سهامی | ۱۰ درصد | ۲۵ درصد | ۳۵ درصد |
| مسکن و صندوق املاک | ۱۰ درصد | ۱۵ درصد | ۱۰ درصد |
| ارز و استیبلکوین | ۱۵ درصد | ۱۰ درصد | پنج درصد |
| رمزارز و تامین مالی جمعی | صفر | ۱۰ درصد | ۲۵ درصد |
هر سه مدل باید سالانه بازتنظیم شوند. یعنی از دارایی که سهم آن از حد تعیینشده جلو زده، بخشی برداشت و به دارایی عقبمانده منتقل میشود. همین انضباط ساده، پوشش ریسک تورمی سبد سرمایه گذاری ضد تورمی را در طول سالها زنده نگه میدارد و بهترین سرمایهگذاری در زمان تورم را از تصمیمی مقطعی به فرایندی تکرارشدنی تبدیل میکند.
مثال کاربردی: سبد ۵۰۰ میلیون تومانی متعادل
سرمایهگذاری با ۵۰۰ میلیون تومان و افق سهساله، طبق مدل متعادل ۱۲۵ میلیون تومان در صندوق طلا و نقره، ۷۵ میلیون تومان در صندوق درآمد ثابت، ۱۲۵ میلیون تومان در صندوقهای سهامی، ۷۵ میلیون تومان در صندوق املاک، ۵۰ میلیون تومان در استیبلکوین و ۵۰ میلیون تومان در طرحهای تامین مالی جمعی قرار میدهد.
اگر پس از یک سال بخش سهامی رشد کند و سهم آن از ۲۵ درصد به ۳۵ درصد کل سبد برسد، همان ۱۰ درصد اضافه فروخته و میان داراییهای عقبمانده توزیع میشود؛ سود بخش پیشتاز واقعی میشود و سبد بدون هیچ پیشبینی قیمتی به نسبتهای اولیه برمیگردد.
اشتباهات مهلک سرمایهگذاری در شرایط تورم بالا
بیشتر زیانهای دوره تورمی از انتخاب بازار اشتباه نمیآید، بلکه از رفتار اشتباه در بازار درست میآید. پنج خطای زیر رایجترین دامهای سرمایهگذاری در زمان تورم است.
- ورود هیجانی در اوج قیمت: خرید پس از انتشار خبر جهش، تقریبا همیشه به معنای خرید در سقف موقت بازار است.
- تمرکز کل سرمایه روی یک بازار: نبود تنوعبخشی پرتفوی باعث میشود رکود چندساله یک بازار، کل برنامه مالی سرمایهگذار را زمین بزند.
- نادیده گرفتن نقدشوندگی: دارایی که در زمان نیاز بهسرعت فروش نمیرود، در عمل ارزش کاربردی ندارد.
- سرمایهگذاری با پول قرضی یا پول ضروری زندگی: نوسان طبیعی بازار، سرمایهگذار را به فروش در بدترین نقطه ممکن مجبور میکند.
- سنجیدن سود با عدد اسمی: تا وقتی بازده واقعی محاسبه نشود، سود ۳۰ درصدی در تورم ۵۰ درصدی بهاشتباه موفقیت به نظر میرسد.
هر پنج خطا ریشه مشترکی دارد:
تصمیمگیری بر پایه احساس لحظهای، بهجای برنامهای از پیش نوشتهشده با سطح ریسکپذیری مشخص.
کدام بازار در تورم انتخاب نهایی شماست؟
پاسخ نهایی به افق زمانی و آستانه تحمل نوسان سرمایهگذار بستگی دارد. برای افق کمتر از یک سال، ترکیب صندوق طلا و صندوق درآمد ثابت منطقیترین انتخاب است؛ برای افق سه تا پنج ساله، سهام و صندوقهای سهامی بیشترین شانس عبور از تورم را دارند و برای افق بالای پنج سال، مسکن و صندوقهای املاک پایدارترین نتیجه را ثبت کردهاند.
بهترین سرمایهگذاری در زمان تورم در عمل نه یک بازار، بلکه ترکیبی حسابشده از چند بازار با نقشهای متفاوت است: طلا و ارز برای دفاع، سهام و تامین مالی جمعی برای رشد و صندوق درآمد ثابت برای نقدینگی.
حفظ ارزش پول در برابر تورم پیش از آنکه به انتخاب هوشمندانه بازار وابسته باشد، به شروع کردن وابسته است؛ تعویق تصمیم، بهتنهایی گرانترین گزینه روی میز است، چون قدرت خرید در تمام مدت انتظار در حال آب رفتن است.
سوالات متداول
۱. حداقل سرمایه برای ورود به صندوقهای طلا در بورس چقدر است؟
۲. آیا خرید طلای فیزیکی بهتر است یا صندوق طلا؟

من انیس مسکینی هستم و به عنوان مدیر محتوای وبسایت فراز فعالیت میکنم. بیش از هفت سال است که به عنوان تریدر و تحلیلگر در بازارهای مالی حضور دارم و تمرکز اصلی من روی رصد دقیق مارکت، شکار فرصتهای معاملاتی و تحلیل سناریوهای اقتصادی است. هدف من این است که پیچیدهترین مفاهیم بازار را به محتوایی ارزشمند و کاربردی تبدیل کنم تا مخاطبان بتوانند با اتکا به دانش که بهترین اهرم در سرمایهگذاری است، تصمیمات دقیقتری بگیرند؛ چرا که باور دارم یک محتوای عالی دقیقا مانند یک ترید موفق، باید در بهترین زمان ممکن بالاترین بازدهی را ایجاد کند. در کنار تحلیل و مدیریت محتوا، شیفتهی ایدهپردازی خلاقانه و کشف زوایای پنهان و کمتر دیدهشدهی بازارهای مالی هستم.