بازده حقوق صاحبان سهام چیست؟ محاسبه و تحلیل شاخص ROE
مفاهیم اقتصادی
بازده حقوق صاحبان سهام یکی از سریعترین راهها برای فهمیدن این است که مدیران شرکت با پول سهامداران چقدر خوب کار کردهاند. اگر میخواهید پیش از خرید سهم بدانید سودآوری شرکت واقعی و پایدار است یا با بدهی و ترفندهای حسابداری بزرگتر از واقع نشان داده شده، این راهنما مسیر را قدمبهقدم نشان میدهد. در ادامه، فرمول و مثال عددی ROE، روش برداشتن دادهها از سایت کدال، حد مطلوب این نسبت در بورس، تجزیه آن با مدل سه و پنجمرحلهای دوپونت، تفاوت آن با ROIC، کاربرد آن در نرخ رشد پایدار و محدودیتهایی را میخوانید که هنگام تحلیل نباید از آنها غافل شد.
بازده حقوق صاحبان سهام چیست؟
بازده حقوق صاحبان سهام (ROE) نسبتی است که نشان میدهد شرکت به ازای هر واحد سرمایهای که سهامداران در اختیار آن گذاشتهاند، در طول یک دوره مالی چه مقدار سود خالص ساخته است. اگر ROE شرکتی ۲۰ درصد باشد، یعنی به ازای هر ۱۰۰ تومان سرمایه سهامداران، ۲۰ تومان سود خالص به دست آمده است.
حقوق صاحبان سهام همان دارایی خالص شرکت است، یعنی جمع داراییها منهای جمع بدهیها. به همین دلیل در برخی متون این شاخص را «بازده دارایی خالص» یا «بازده ارزش سهام سهامداران» هم مینامند. وزارت امور اقتصادی و دارایی نیز این نسبت را معیاری برای سنجش بازدهی سرمایه سهامداران معرفی کرده است.
ROE در خانواده نسبتهای سودآوری قرار میگیرد و در کنار انواع نسبتهای مالی مانند نسبتهای نقدینگی و بدهی، تصویر کاملتری از وضعیت شرکت میسازد. تفاوت اصلی ROE با دیگر نسبتها این است که مستقیما از زاویه مالک به شرکت نگاه میکند و به همین دلیل در تحلیل بنیادی سهام جایگاه ویژهای دارد.
نحوه محاسبه ROE و اجزای تشکیلدهنده آن
فرمول پایه محاسبه ROE ساده است:
ROE = (سود خالص ÷ حقوق صاحبان سهام) × ۱۰۰
- سود خالص: آخرین سطر صورت سود و زیان است و سودی را نشان میدهد که پس از کسر همه هزینهها، هزینههای مالی و مالیات برای سهامداران باقی میماند.
- حقوق صاحبان سهام: از ترازنامه برداشته میشود و شامل سرمایه ثبتشده، اندوختهها، مازاد تجدید ارزیابی و سود یا زیان انباشته است.
این دو قلم از نظر زمانی همجنس نیستند. سود خالص جریانی است که در طول کل دوره مالی شکل میگیرد، اما حقوق صاحبان سهام ماندهای است که فقط وضعیت پایان دوره را نشان میدهد. به همین دلیل اگر سرمایه شرکت در میانه سال تغییر بزرگی کرده باشد، عدد بهدستآمده با فرمول پایه دقت کمتری دارد.
فرض کنید شرکتی فرضی در پایان سال مالی ۲۰۰ میلیارد تومان سود خالص گزارش کرده و جمع حقوق صاحبان سهام آن در ترازنامه همان تاریخ هزار میلیارد تومان است. با قرار دادن این دو عدد در فرمول، بازده حقوق صاحبان سهام برابر است با ۲۰۰ تقسیم بر هزار، ضرب در ۱۰۰، یعنی ۲۰ درصد از حقوق صاحبان سهام.
این عدد یعنی سهامداران این شرکت در آن سال روی هر ۱۰۰ تومان سرمایه دفتری خود ۲۰ تومان سود خالص کسب کردهاند. دقت کنید که این بازده بر پایه ارزش دفتری است و با بازدهای که سهامدار از خرید سهم به قیمت بازار به دست میآورد تفاوت دارد. هر دو عدد این مثال فرضیاند و فقط برای نشان دادن روش محاسبه انتخاب شدهاند.
مثال عددی محاسبه بازده حقوق صاحبان سهام
حالا همان شرکت فرضی را در دو سال متوالی بررسی کنید. اگر سود خالص از ۲۰۰ به ۲۴۰ میلیارد تومان برسد و حقوق صاحبان سهام از هزار به ۱۲۰۰ میلیارد تومان افزایش یابد، ROE همچنان ۲۰ درصد میماند.
این نتیجه نشان میدهد رشد سود خالص بهتنهایی دلیل بهتر شدن بازده نیست. وقتی سرمایه سهامداران هم به همان نسبت بزرگ شده باشد، شرکت فقط اندازه خود را بزرگ کرده و کارایی آن در استفاده از سرمایه تغییری نکرده است.
محاسبه ROE با اطلاعات صورتهای مالی در سایت کدال
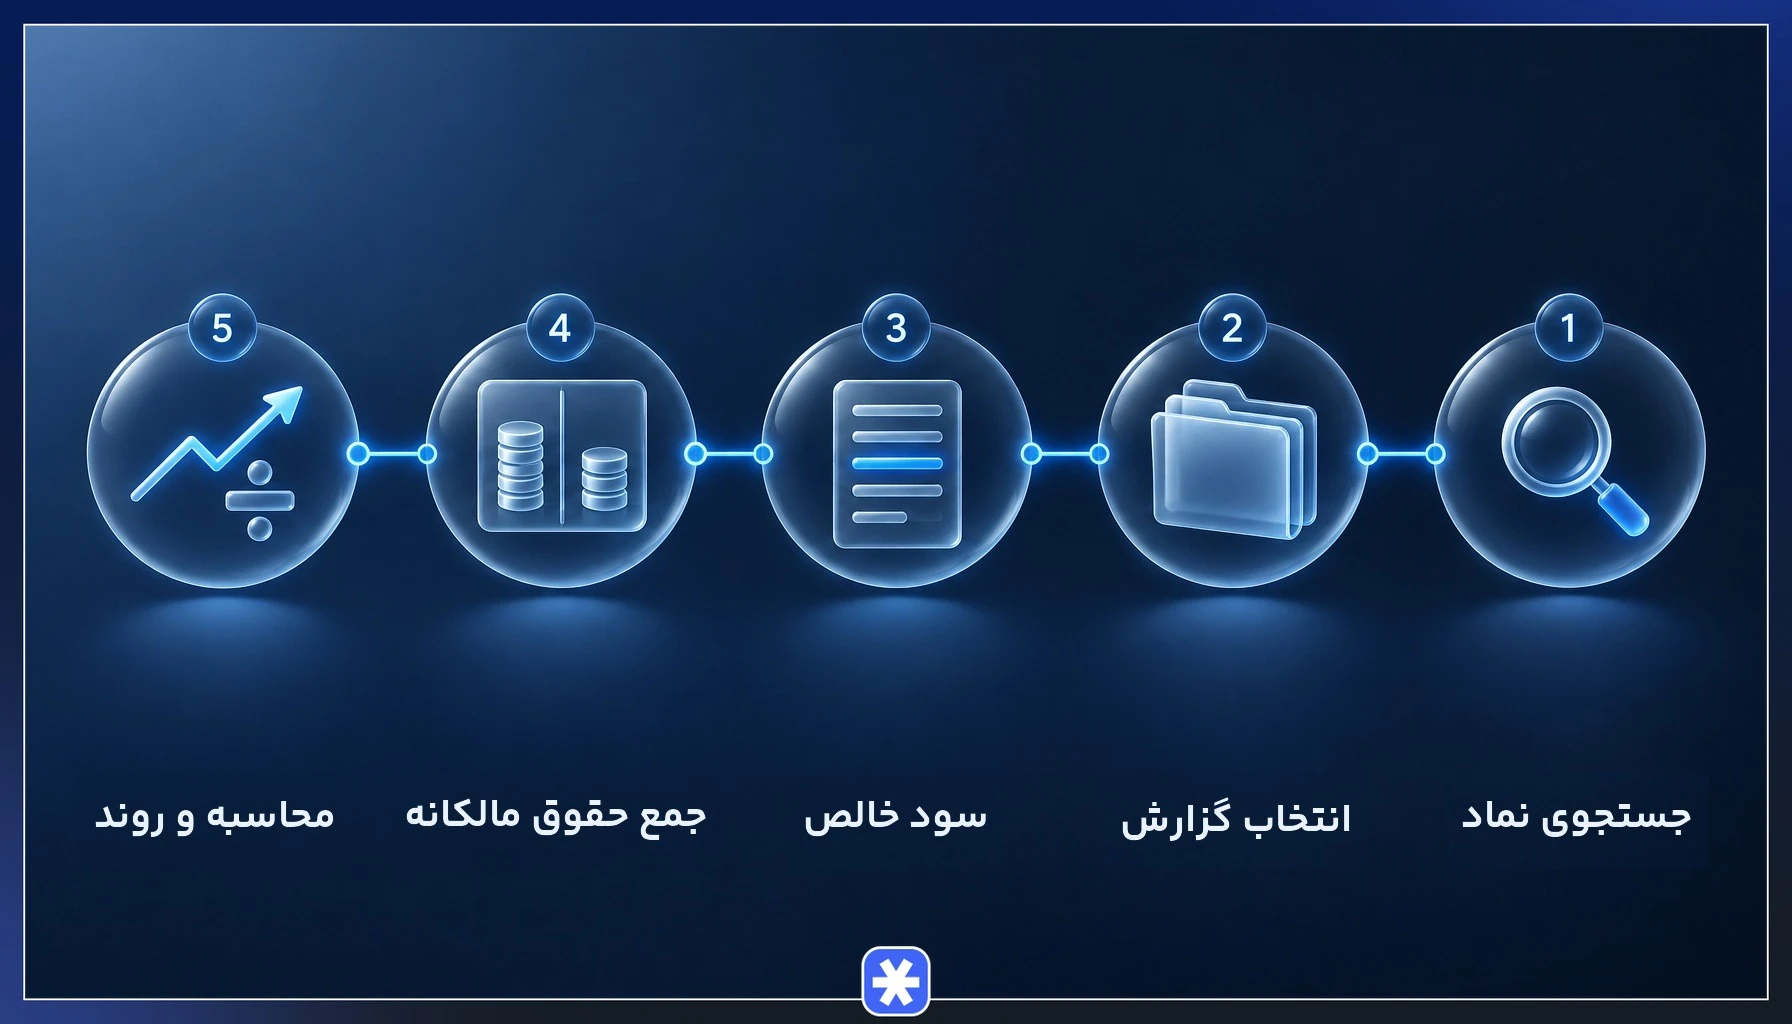
- جستجوی نماد: در سامانه کدال نام نماد یا شرکت را جستجو کنید و در فیلتر نوع اطلاعیه، گزینه اطلاعات و صورتهای مالی را برگزینید.
- انتخاب گزارش مناسب: صورتهای مالی سالانه حسابرسیشده را در اولویت بگذارید و اگر تحلیل بهروزتری لازم دارید، آخرین گزارش میاندورهای را باز کنید.
- برداشتن سود خالص: در برگه صورت سود و زیان، سطر «سود (زیان) خالص» را پیدا کنید. در صورتهای تلفیقی، سود قابل انتساب به مالکان شرکت اصلی را بردارید.
- برداشتن حقوق صاحبان سهام: در ترازنامه (که در قالب جدید گزارشها «صورت وضعیت مالی» نام دارد)، سطر «جمع حقوق مالکانه» را یادداشت کنید. در گزارش تلفیقی، حقوق مالکانه قابل انتساب به مالکان شرکت اصلی ملاک است.
- محاسبه و ثبت روند: عدد سود خالص را بر جمع حقوق مالکانه تقسیم کنید، حاصل را در ۱۰۰ ضرب کنید و همین کار را برای چند سال گذشته تکرار کنید تا روند ROE مشخص شود.
گزارش سالانه حسابرسیشده سود کل دوازده ماه را نشان میدهد و حسابرس آن را بررسی کرده است، پس قابل اتکاترین مبنا برای محاسبه است. گزارش میاندورهای (سه، شش یا نهماهه) سود بخشی از سال را نشان میدهد و اگر سود آن را مستقیما بر حقوق صاحبان سهام تقسیم کنید، ROE کمتر از واقع به دست میآید.
برای رفع این مشکل باید سود را سالانهسازی کرد. سادهترین روش ضرب سود ششماهه در دو است، اما در صنایع فصلی این روش خطا دارد و روش دقیقتر جمع سود چهار فصل اخیر است. بسیاری از ابزارهای تحلیل بنیادی بورس این محاسبه را خودکار انجام میدهند، ولی دانستن منبع اعداد کمک میکند خروجی آنها را راستیآزمایی کنید.
مقدار مناسب و استاندارد ROE در بورس چقدر است؟
عدد ثابتی که برای همه شرکتها و همه دورهها «استاندارد» باشد وجود ندارد. با این حال، از نظر بسیاری از تحلیلگران حد مطلوب شاخص ROE بهطور تقریبی حداقل ۱۵ درصد است. برای مقایسه، میانگین ROE شرکتهای شاخص S&P ۵۰۰ در بازار آمریکا حدود ۱۴ درصد گزارش شده است. هر دو عدد تقریبیاند، با گذر زمان تغییر میکنند و برای اقتصادهای کمتورم معنا پیدا کردهاند.
در اقتصاد تورمی ایران، ROE را باید با دو معیار دیگر سنجید. اول تورم در ایران، چون اگر بازده سرمایه سهامداران کمتر از تورم باشد، ارزش واقعی سرمایه آنها کاهش یافته است. دوم بازده بدون ریسک، مانند سود اوراق بدهی دولتی، چون سهامدار ریسک بیشتری میپذیرد و انتظار دارد بازده سرمایه او از این نرخ بالاتر باشد.
به همین دلیل ROE معادل ۱۵ درصد که در بازار آمریکا قابل قبول به نظر میرسد، در دورهای با تورم بالا در ایران ممکن است بازده واقعی منفی باشد. پیش از قضاوت، نرخ تورم و بازده اوراق با درآمد ثابت در زمان تحلیل را از مرجع رسمی بررسی کنید.
ساختار دارایی صنایع با هم فرق دارد. شرکت سرمایهبری مانند فولاد مبارکه اصفهان برای تولید به کارخانه، ماشینآلات و موجودی کالای سنگین نیاز دارد و سرمایه زیادی در آنها قفل میشود، پس گردش داراییها در چنین شرکتی پایین است. در مقابل، شرکتی خدماتی یا نرمافزاری با دارایی کم میتواند با سرمایه اندک فروش زیادی داشته باشد و ROE بالاتری نشان دهد، بیآنکه لزوما مدیریت بهتری داشته باشد.
بنابراین ROE یک شرکت را با رقبای همصنعت و با مدل کسبوکار مشابه مقایسه کنید. علاوه بر این، روند چندساله را ببینید، زیرا عدد یک سال ممکن است تحت تاثیر چرخه قیمت کالا یا رویدادی موقت باشد و شرکتی که سالها بالاتر از میانگین صنعت مانده، معمولا مزیت رقابتی پایدارتری دارد.
مقایسه ROE شرکتهای همصنعت
برای اجرای عملی این مقایسه، سه تا پنج شرکت از یک گروه صنعتی با محصول و بازار هدف مشابه انتخاب کنید و ROE پنج سال اخیر آنها را کنار هم در جدولی بنویسید. شرکتی که در بیشتر سالها بالاتر از میانه گروه قرار گرفته، نامزد بررسی دقیقتر است.
در این جدول، نسبت بدهی را هم کنار ROE ثبت کنید. اگر برتری شرکتی فقط از اهرم مالی بالاتر یا فقط از سالهای اوج قیمت محصول آمده باشد، مزیت آن شکنندهتر از شرکتی است که در دورههای رونق و رکود هر دو بازده بالاتری داشته است.
عوامل مؤثر بر افزایش یا کاهش ROE
ROE کسری است و از دو مسیر تغییر میکند. مسیر اول تغییر صورت کسر یعنی سود خالص است و مسیر دوم تغییر مخرج کسر یعنی حقوق صاحبان سهام. افزایش ROE فقط وقتی نشانه بهبود واقعی است که از مسیر اول و با رشد سود عملیاتی رخ داده باشد.
- رشد سود خالص: افزایش فروش، بهبود حاشیه سود یا کاهش هزینهها صورت کسر را بزرگ میکند و ROE را بالا میبرد.
- بازخرید سهام: شرکت با پول نقد سهام خود را میخرد، حقوق صاحبان سهام کوچک میشود و ROE حتی بدون رشد سود افزایش مییابد.
- تقسیم سود: پرداخت سود نقدی از سود انباشته کم میکند، مخرج کوچکتر میشود و ROE سال بعد بالاتر به نظر میرسد.
- افزایش سرمایه: افزایش سرمایه از محل آورده نقدی حقوق صاحبان سهام را بزرگ میکند و تا زمانی که پول جدید سودآور شود ROE را پایین میآورد. افزایش سرمایه از محل سود انباشته فقط جابهجایی درون حقوق صاحبان سهام است و جمع آن را تغییر نمیدهد.
- زیان انباشته: زیان سالهای قبل حقوق صاحبان سهام را کوچک میکند و با بازگشت شرکت به سوددهی، ROE بزرگتر از واقع دیده میشود.
- اهرم مالی: تامین مالی با بدهی بهجای آورده سهامداران مخرج را کوچک نگه میدارد و تا وقتی بازده داراییها از هزینه بدهی بیشتر باشد، ROE را بالا میبرد.
اثر سرمایهگذاری جدید و انواع آن را میتوانید در مطلب انواع افزایش سرمایه و اثر آن بر حقوق صاحبان سهام با جزئیات بیشتری ببینید.
تجزیه و تحلیل ROE با مدل دوپونت
دو شرکت میتوانند ROE یکسانی داشته باشند و کیفیت سودآوری آنها کاملا متفاوت باشد. عدد نهایی نشان نمیدهد بازده از حاشیه سود بالا آمده، از استفاده کارآمد از داراییها یا از بدهی سنگین. تحلیل دوپونت (DuPont Analysis) این عدد را به چند نسبت جزئی میشکند تا منشا بازده و نقطه ضعف آن مشخص شود.
این مدل در دو نسخه رایج به کار میرود. نسخه سهمرحلهای تصویر کلی را میدهد و نسخه پنجمرحلهای اثر مالیات و هزینه بهره را هم جدا میکند.
مدل سهمرحلهای دوپونت
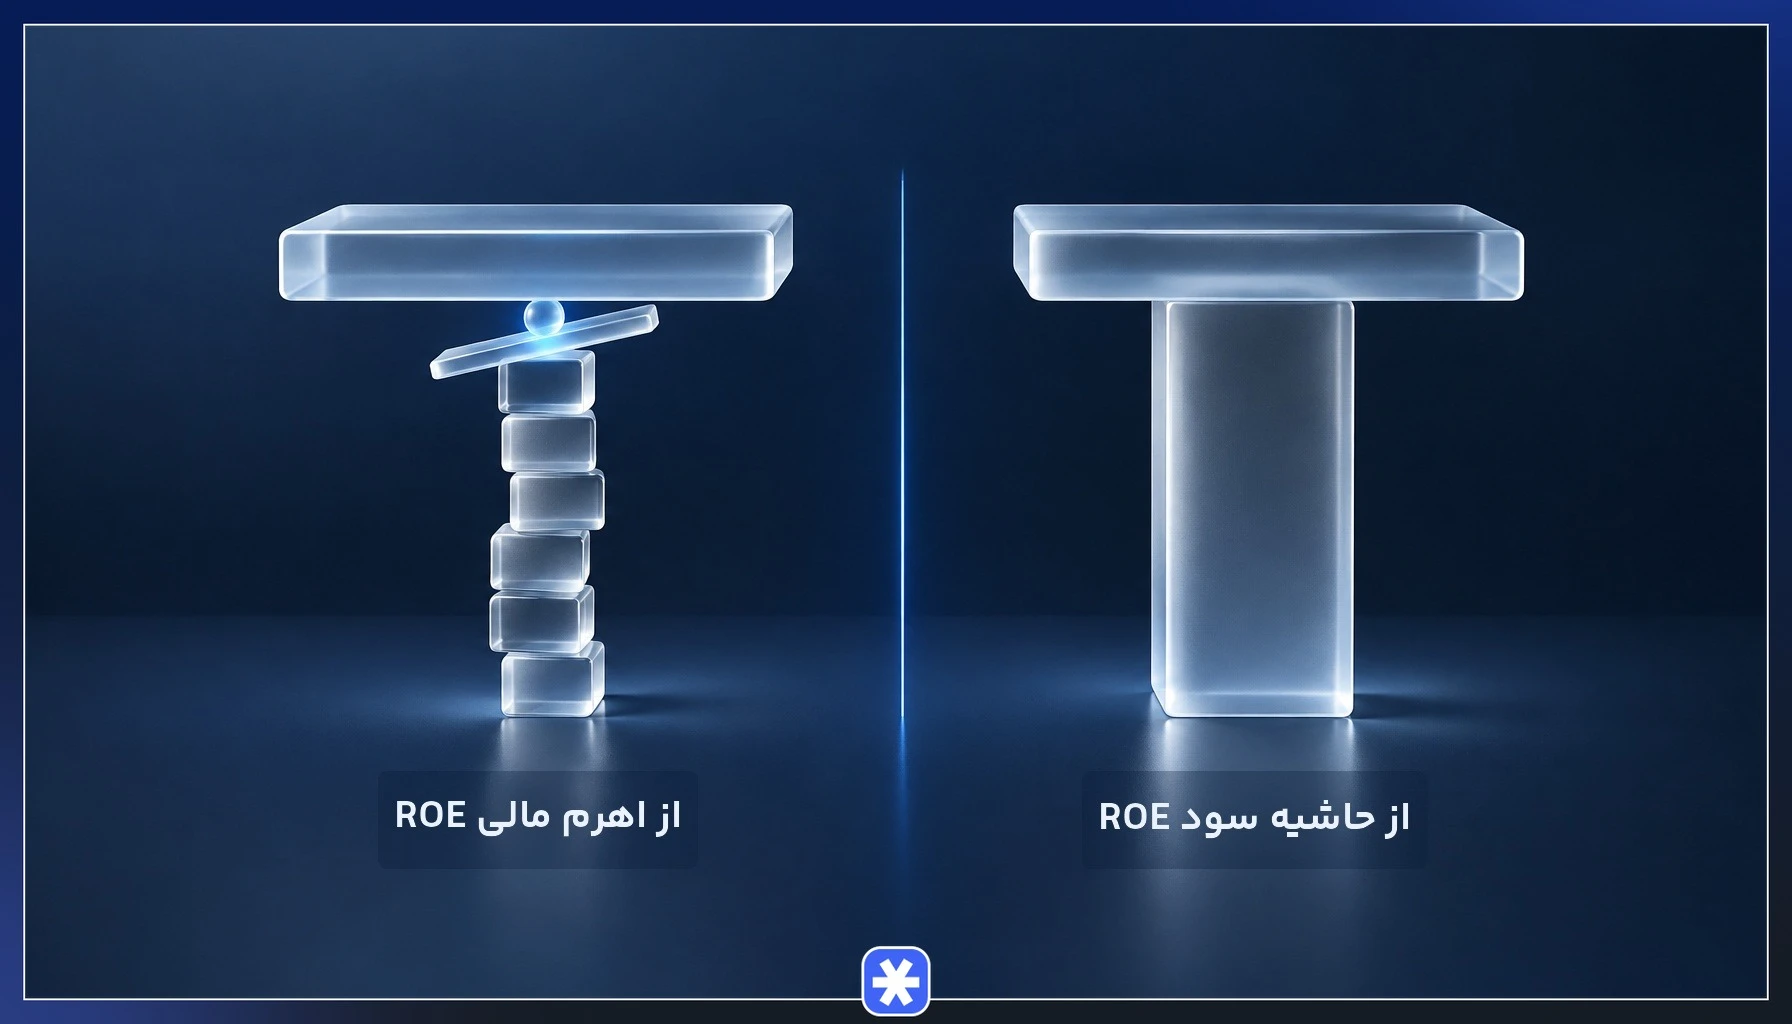
ROE = حاشیه سود خالص × گردش داراییها × اهرم مالی
- حاشیه سود خالص (سود خالص ÷ فروش): نشان میدهد از هر واحد فروش چه مقدار به سود خالص تبدیل میشود و بیانگر قدرت قیمتگذاری و کنترل هزینه است.
- گردش داراییها (فروش ÷ جمع داراییها): نشان میدهد شرکت با هر واحد دارایی چقدر فروش میسازد و کارایی استفاده از داراییها را میسنجد.
- اهرم مالی یا ضریب حقوق صاحبان سهام (جمع داراییها ÷ حقوق صاحبان سهام): نشان میدهد چه بخشی از داراییها با بدهی تامین شده است. هرچه این ضریب بزرگتر باشد، سهم بدهی بیشتر است.
اگر این سه نسبت را در هم ضرب کنید، فروش و جمع داراییها از صورت و مخرج حذف میشوند و همان سود خالص تقسیم بر حقوق صاحبان سهام باقی میماند.
مثال مفهومی؛ دو شرکت با ROE برابر
| جزء | شرکت الف (فرضی) | شرکت ب (فرضی) |
|---|---|---|
| حاشیه سود خالص | ۲۰ درصد از فروش | پنج درصد از فروش |
| گردش داراییها | ۰٫۵ بار | یک بار |
| ضریب حقوق صاحبان سهام | دو برابر | چهار برابر |
| ROE | ۲۰ درصد | ۲۰ درصد |
هر دو شرکت فرضی ROE معادل ۲۰ درصد دارند. شرکت الف این بازده را با حاشیه سود بالا و بدهی متعادل ساخته است، اما شرکت ب با حاشیه سود باریک و تکیه بر بدهی به همان عدد رسیده است. اگر فروش یا نرخ بهره کمی به ضرر شرکت ب تغییر کند، ROE آن بسیار سریعتر از شرکت الف افت میکند.
مدل پنجمرحلهای دوپونت و نقش مالیات و هزینه بهره
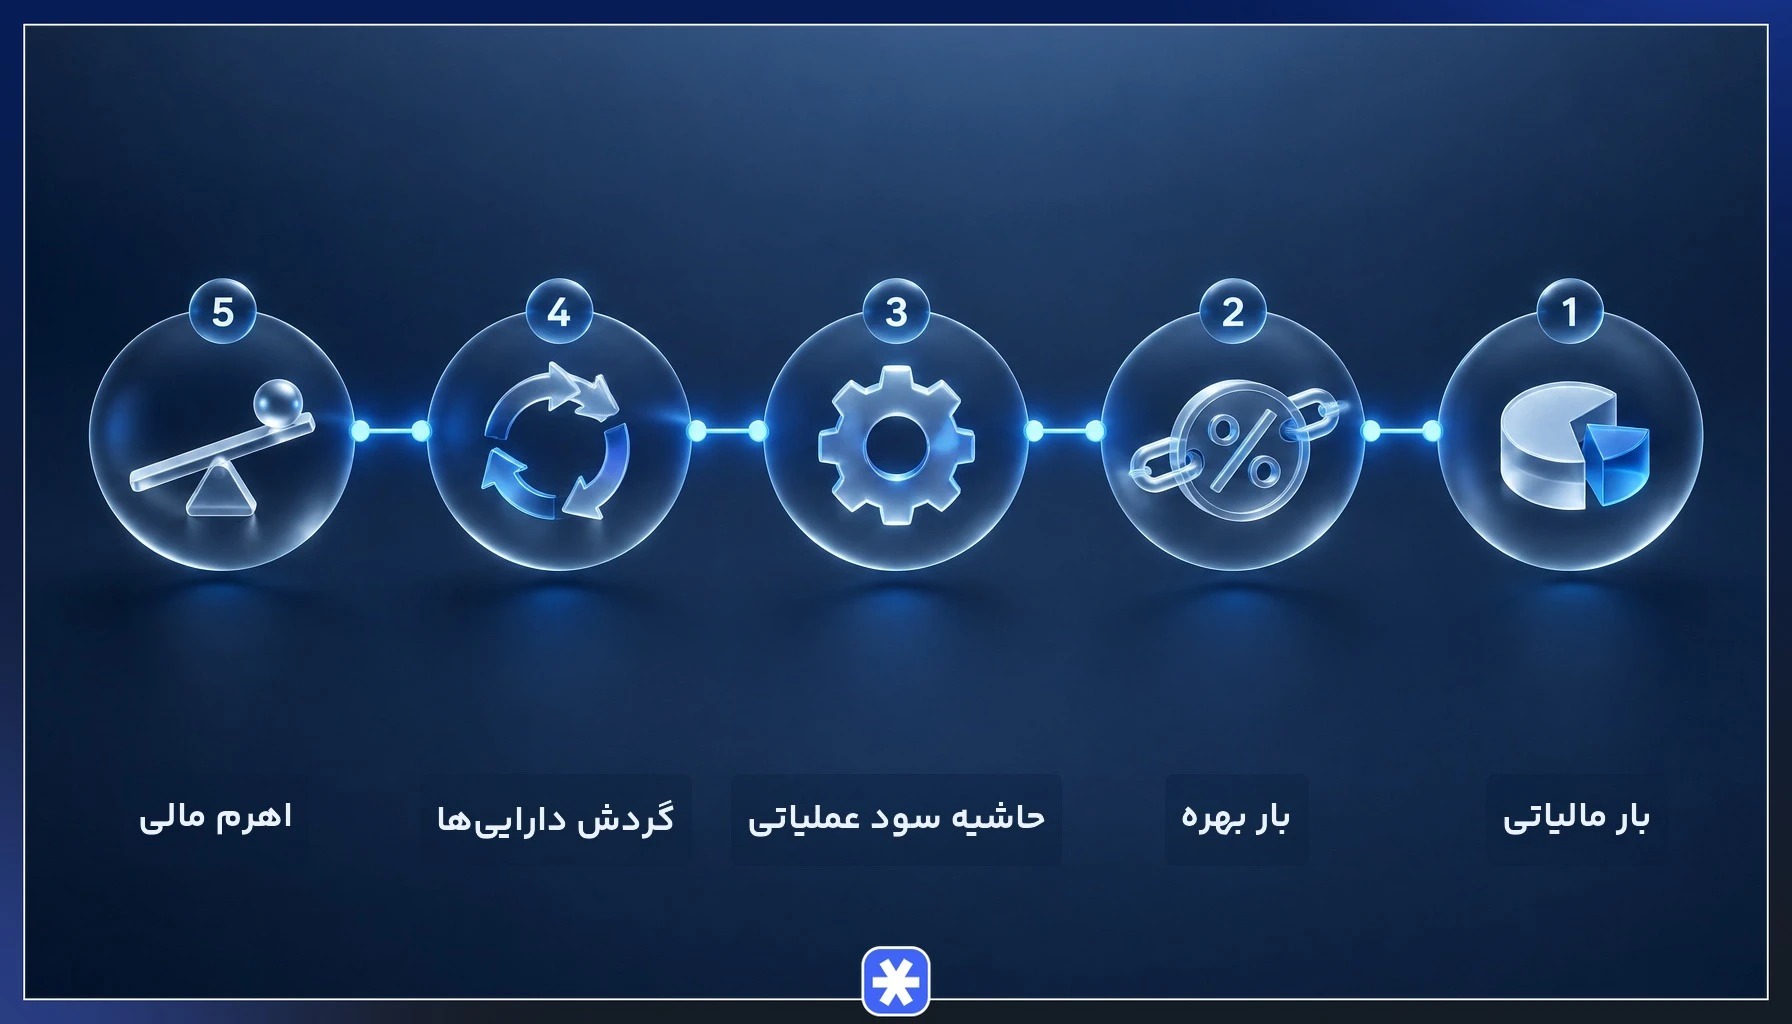
مدل پنجمرحلهای، حاشیه سود خالص مدل سهمرحلهای را به سه جزء کوچکتر میشکند تا مشخص شود سود در کدام سطر صورت سود و زیان از دست رفته است. ROE در این مدل حاصل ضرب پنج نسبت زیر است.
| جزء | فرمول | چه چیزی را نشان میدهد |
|---|---|---|
| بار مالیاتی | سود خالص ÷ سود قبل از مالیات | سهمی از سود که پس از پرداخت مالیات برای سهامداران میماند |
| بار بهره | سود قبل از مالیات ÷ سود عملیاتی | سهمی از سود عملیاتی که پس از هزینههای مالی باقی میماند |
| حاشیه سود عملیاتی | سود عملیاتی ÷ فروش | سودآوری فعالیت اصلی شرکت پیش از اثر تامین مالی و مالیات |
| گردش داراییها | فروش ÷ جمع داراییها | کارایی داراییها در ساختن فروش |
| اهرم مالی | جمع داراییها ÷ حقوق صاحبان سهام | میزان اتکای شرکت به بدهی |
ارزش اصلی این مدل در جدا کردن علت افت بازده است. فرض کنید ROE شرکتی از سالی به سال بعد کاهش یافته است. اگر حاشیه سود عملیاتی و گردش داراییها ثابت مانده و فقط بار بهره کوچک شده باشد، مشکل از افزایش هزینه مالی (مثلا رشد نرخ وامها) است و فعالیت اصلی شرکت آسیبی ندیده است.
به همین ترتیب، اگر فقط بار مالیاتی تغییر کرده باشد، علت افت به پایان یک معافیت مالیاتی یا تغییر نرخ مالیات برمیگردد. اما اگر حاشیه سود عملیاتی کوچک شده باشد، ضعف در قلب کسبوکار است و جدیترین هشدار برای سهامدار به شمار میرود.
تفاوت نسبت ROE و نسبت ROIC
بازده سرمایه سرمایهگذاریشده (ROIC) که نباید آن را با بازده سرمایه بهکاررفته (ROCE) یکی دانست، سودآوری کل سرمایهای را میسنجد که سهامداران و وامدهندگان با هم در اختیار شرکت گذاشتهاند. به همین دلیل اثر اهرم مالی را خنثی میکند و کیفیت عملیات را بدون دخالت ساختار بدهی نشان میدهد.
| معیار | ROE | ROIC |
|---|---|---|
| صورت کسر | سود خالص | سود عملیاتی پس از کسر مالیات |
| مخرج کسر | حقوق صاحبان سهام | سرمایه سرمایهگذاریشده (حقوق صاحبان سهام بهعلاوه بدهیهای بهرهدار) |
| اثر بدهی | افزایش بدهی میتواند عدد را بالا ببرد | بدهی در مخرج دیده میشود و اثر اهرم خنثی میشود |
| کاربرد اصلی | سنجش بازده از دید سهامدار | سنجش کارایی کل سرمایه و مقایسه شرکتها با ساختار بدهی متفاوت |
| نقطه قوت | محاسبه ساده با دادههای مستقیم صورتهای مالی | تشخیص اینکه شرکت واقعا بیش از هزینه سرمایه خود ارزش میسازد یا نه |
در میان نسبتهای سودآوری، این دو مکمل یکدیگرند. اگر ROE بالا باشد اما بازده سرمایه سرمایهگذاریشده پایین بماند، بخش زیادی از بازده سهامداران از بدهی آمده است.
کاربرد ROE در محاسبه نرخ رشد پایدار شرکت
نرخ رشد پایدار حداکثر رشدی است که شرکت میتواند بدون افزایش سرمایه جدید و بدون تغییر نسبت بدهی، فقط با سودی که در شرکت نگه میدارد، به دست آورد. فرمول آن چنین است:
نرخ رشد پایدار = ROE × (۱ − نسبت تقسیم سود)
عبارت داخل پرانتز نسبت سود انباشتهشده است، یعنی سهمی از سود خالص که میان سهامداران تقسیم نمیشود و دوباره در کسبوکار به کار میرود. برای مثال، اگر ROE شرکتی فرضی ۲۰ درصد باشد و ۸۰ درصد از سود خالص را تقسیم کند، نسبت سود انباشتهشده ۲۰ درصد است و نرخ رشد پایدار برابر با ۲۰ درصد ضرب در ۲۰ درصد، یعنی چهار درصد در سال خواهد بود.
بسیاری از شرکتهای بورسی ایران بخش بزرگی از سود خود را تقسیم میکنند. در نتیجه، حتی با ROE بالا، نرخ رشد پایدار آنها پایین است و رشد بیشتر فقط با افزایش سرمایه، استقراض یا رشد قیمتها (که بخشی از آن اثر تورم است) ممکن میشود. این نرخ در مدلهای ارزشگذاری مانند مدل گوردون و برآورد رشد بلندمدت در ارزشگذاری سهام با جریان نقدی تنزیلشده به کار میرود و فرض رشدی بالاتر از آن نیاز به توضیح منبع تامین مالی دارد.
محدودیتها و ریسکهای اتکای صرف به شاخص ROE
شاخص ROE عدد مفیدی است، اما اگر بهتنهایی مبنای تصمیم شود، میتواند تصویر نادرستی بدهد. مهمترین محدودیتهای آن عبارتاند از:
- سود غیرعملیاتی و یکباره: فروش دارایی، سود تسعیر ارز یا درآمدهای غیرتکرارشونده سود خالص را موقتا بالا میبرند و ROE آن سال را غیرقابل تکرار میکنند.
- دستکاری حسابداری: انتخاب روشهای استهلاک، شناسایی زودهنگام درآمد یا تجدید ارزیابی داراییها هم صورت و هم مخرج کسر را تغییر میدهد.
- نادیده گرفتن جریان نقدی: سود خالص حسابداری لزوما به پول نقد تبدیل نشده است و شرکتی با ROE بالا ممکن است در وصول مطالبات مشکل داشته باشد.
- تفاوت صنایع: ساختار دارایی و بدهی هر صنعت متفاوت است و مقایسه بینصنعتی ROE گمراهکننده است.
- اثر تورم بر ارزش دفتری: داراییهای قدیمی با بهای تاریخی در ترازنامه ثبت شدهاند و در تورم بالا حقوق صاحبان سهام کمتر از ارزش واقعی دیده میشود، پس ROE بزرگتر از واقع به نظر میرسد.
ROE بسیار بالا و نقش اهرم مالی
ROE غیرعادی بالا همیشه نشانه سودآوری استثنایی نیست. وقتی شرکت بدهی زیادی دارد یا حقوق صاحبان سهام آن بسیار کوچک شده است، مخرج کسر به عددی ناچیز میرسد و حتی سود متوسط هم ROE چشمگیری میسازد. شرکت اپل نمونه شناختهشدهای است که با بازخرید گسترده سهام، حقوق صاحبان سهام خود را بهشدت کاهش داده و همین موضوع ROE آن را بهطور مصنوعی بالا برده است.
اهرم مالی در دوره رونق بازده را بزرگ میکند، اما در رکود یا با افزایش نرخ بهره، زیان را هم به همان نسبت بزرگ میکند. برای همین هر وقت با ROE بسیار بالا روبهرو شدید، پیش از اعتماد به آن سه نسبت را کنارش بگذارید:
- نسبت بدهی به حقوق صاحبان سهام: اگر همزمان با رشد ROE بالا رفته باشد، بخشی از بازده از اهرم مالی آمده است.
- نسبت پوشش هزینه بهره: نشان میدهد سود عملیاتی چند برابر هزینه مالی است و شرکت تا چه حد در برابر افزایش نرخ بهره آسیبپذیر است.
- روند سهام خزانه و بازخرید: کوچک شدن ناگهانی حقوق صاحبان سهام پس از بازخرید گسترده، عدد ROE را بدون بهبود عملیاتی بالا میبرد.
ROE منفی و حقوق صاحبان سهام منفی
ROE منفی در حالت معمول یعنی شرکت زیان داده و صورت کسر منفی است. تفسیر این حالت روشن است و سهامداران در آن دوره بازدهی از سرمایه خود نگرفتهاند. حالت پیچیدهتر زمانی است که زیان انباشته آنقدر بزرگ شود که حقوق صاحبان سهام منفی شود، یعنی بدهیها از داراییها بیشتر باشد.
در این حالت اگر شرکت هم زیانده باشد، تقسیم عدد منفی بر عدد منفی ROE مثبتی میسازد که کاملا گمراهکننده است. شرکتهایی که به دلیل زیان انباشته مشمول ماده ۱۴۱ اصلاحیه قانون تجارت شدهاند، معمولا در همین وضعیت یا نزدیک به آن قرار دارند و برای آنها ROE معیار قابل اتکایی نیست.
برای تشخیص سریع، پیش از تفسیر هر عدد ROE علامت هر دو جزء را جداگانه بررسی کنید.
| سود خالص | حقوق صاحبان سهام | علامت ROE | تفسیر |
|---|---|---|---|
| مثبت | مثبت | مثبت | قابل تحلیل به روش معمول |
| منفی | مثبت | منفی | شرکت زیانده است و سرمایه سهامداران کوچک میشود |
| منفی | منفی | مثبت | عدد گمراهکننده است و نباید به آن استناد کرد |
| مثبت | منفی | منفی | شرکت سودده شده اما هنوز زیان انباشته آن جبران نشده و ROE بیمعناست |
ROE؛ معیاری برای سنجش کیفیت سودآوری در کنار سایر نسبتهای مالی
بازده حقوق صاحبان سهام زمانی نشانه کیفیت است که سه ویژگی را همزمان داشته باشد. در روند چندساله بالا و پایدار بماند، طبق تحلیل دوپونت منشا آن عملیاتی باشد و با اهرم مالی معقول به دست آمده باشد. ROE بالایی که فقط در یک سال، با سود یکباره یا با بدهی سنگین ساخته شده، برای تصمیم سرمایهگذاری قابل اتکا نیست.
این نسبت جای بقیه نسبت های سودآوری و تحلیل جریان نقدی را نمیگیرد و حتی بهترین عدد ROE هم ریسک بازار، تغییر قیمت محصولات و تصمیمهای مدیریت را حذف نمیکند. با این چکلیست کوتاه میتوانید شاخص ROE هر سهم را سریع ارزیابی کنید:
- ROE دستکم پنج سال اخیر را محاسبه کنید و آن را با تورم، بازده بدون ریسک و میانگین رقبای همصنعت مقایسه کنید.
- با مدل دوپونت بررسی کنید بازده از حاشیه سود و گردش دارایی آمده یا از اهرم.
- نسبت بدهی، سود یکباره و جریان نقد عملیاتی را کنار ROE ببینید.
- علامت سود خالص و حقوق صاحبان سهام را جداگانه چک کنید تا گرفتار عدد مثبت گمراهکننده نشوید.
همین رویکرد ترکیبی، یعنی تمرکز بر بازده پایدار سرمایه با بدهی کم، در معیارهای انتخاب سهم از نگاه وارن بافت هم جایگاه محوری دارد.
سوالات متداول
۱. یک ROE خوب یا مناسب برای سرمایه گذاری در بورس چند درصد است؟
۲. آیا ROE خیلی بالا همیشه به معنی وضعیت عالی شرکت است؟
۳. تفاوت ROE و ROA در تحلیل بنیادی چیست؟
۴. برای محاسبه ROE باید حقوق صاحبان سهام پایان دوره را در نظر گرفت یا میانگین ابتدا و پایان دوره را؟
من انیس مسکینی هستم و به عنوان مدیر محتوای وبسایت فراز فعالیت میکنم. بیش از هفت سال است که به عنوان تریدر و تحلیلگر در بازارهای مالی حضور دارم و تمرکز اصلی من روی رصد دقیق مارکت، شکار فرصتهای معاملاتی و تحلیل سناریوهای اقتصادی است. هدف من این است که پیچیدهترین مفاهیم بازار را به محتوایی ارزشمند و کاربردی تبدیل کنم تا مخاطبان بتوانند با اتکا به دانش که بهترین اهرم در سرمایهگذاری است، تصمیمات دقیقتری بگیرند؛ چرا که باور دارم یک محتوای عالی دقیقا مانند یک ترید موفق، باید در بهترین زمان ممکن بالاترین بازدهی را ایجاد کند. در کنار تحلیل و مدیریت محتوا، شیفتهی ایدهپردازی خلاقانه و کشف زوایای پنهان و کمتر دیدهشدهی بازارهای مالی هستم.