نماد هیبریدی چیست؟ راهنمای سیستم معاملات هیبریدی بورس
بازار بورس ایران
سرمایهگذارانی که در چند کارگزاری حساب دارند، ممکن است هنگام فروش سهام با محدودیت کارگزار ناظر روبهرو شوند؛ به این معنا که امکان فروش سهام یک نماد فقط از طریق کارگزاری مشخصی وجود دارد و برای فروش از کارگزاری دیگر باید فرایند تغییر کارگزار ناظر را طی کنند. اما در نمادهای هیبریدی، این سازوکار متفاوت است. هر بخش از سهام از همان کارگزاری قابل فروش است که خرید آن از طریق آن انجام شده است. به همین دلیل، آشنایی با مفهوم نماد هیبریدی و نحوه عملکرد آن میتواند به مدیریت سادهتر پرتفوی و انجام معاملات بدون نیاز به جابهجایی کارگزار ناظر کمک کند.
نماد هیبریدی چیست؟
نماد هیبریدی نمادی است که فروش آن به کارگزار ناظر وابسته نیست و سهامدار میتواند هر بخش از سهام را از سامانه همان کارگزاری بفروشد که از آن خریده است. در این سازوکار که به آن معاملات هیبریدی میگویند، دارایی خریداریشده از هر کارگزاری در پرتفوی همان کارگزاری باقی میماند.
کارگزار ناظر کارگزاری است که شرکت سپردهگذاری مرکزی اوراق بهادار و تسویه وجوه (که بسیاری از سهامداران آن را با نام سازمان سپردهگذاری مرکزی میشناسند) برای هر نماد در کد بورسی سهامدار ثبت میکند. در سازوکار سنتی، برای هر نماد فقط یک کارگزار ناظر ثبت میشود و اگر همان سهم را از چند کارگزاری بخرید، کل سهام آن نماد در پرتفوی همان یک کارگزار ناظر جمع میشود و فروش آن از کارگزاریهای دیگر، به تغییر ناظر نیاز دارد.
این محدودیت هنگام شروع سرمایهگذاری در بورس و انتخاب کارگزاری کمتر به چشم میآید و معمولا زمانی خود را نشان میدهد که سهامدار حساب دوم یا سومی هم باز کرده باشد. نمادهای هیبریدی دقیقا برای برطرف کردن همین گره در فرایند فروش به کار میآیند.
تفاوت سیستم معاملات هیبریدی و سیستم کارگزار ناظر
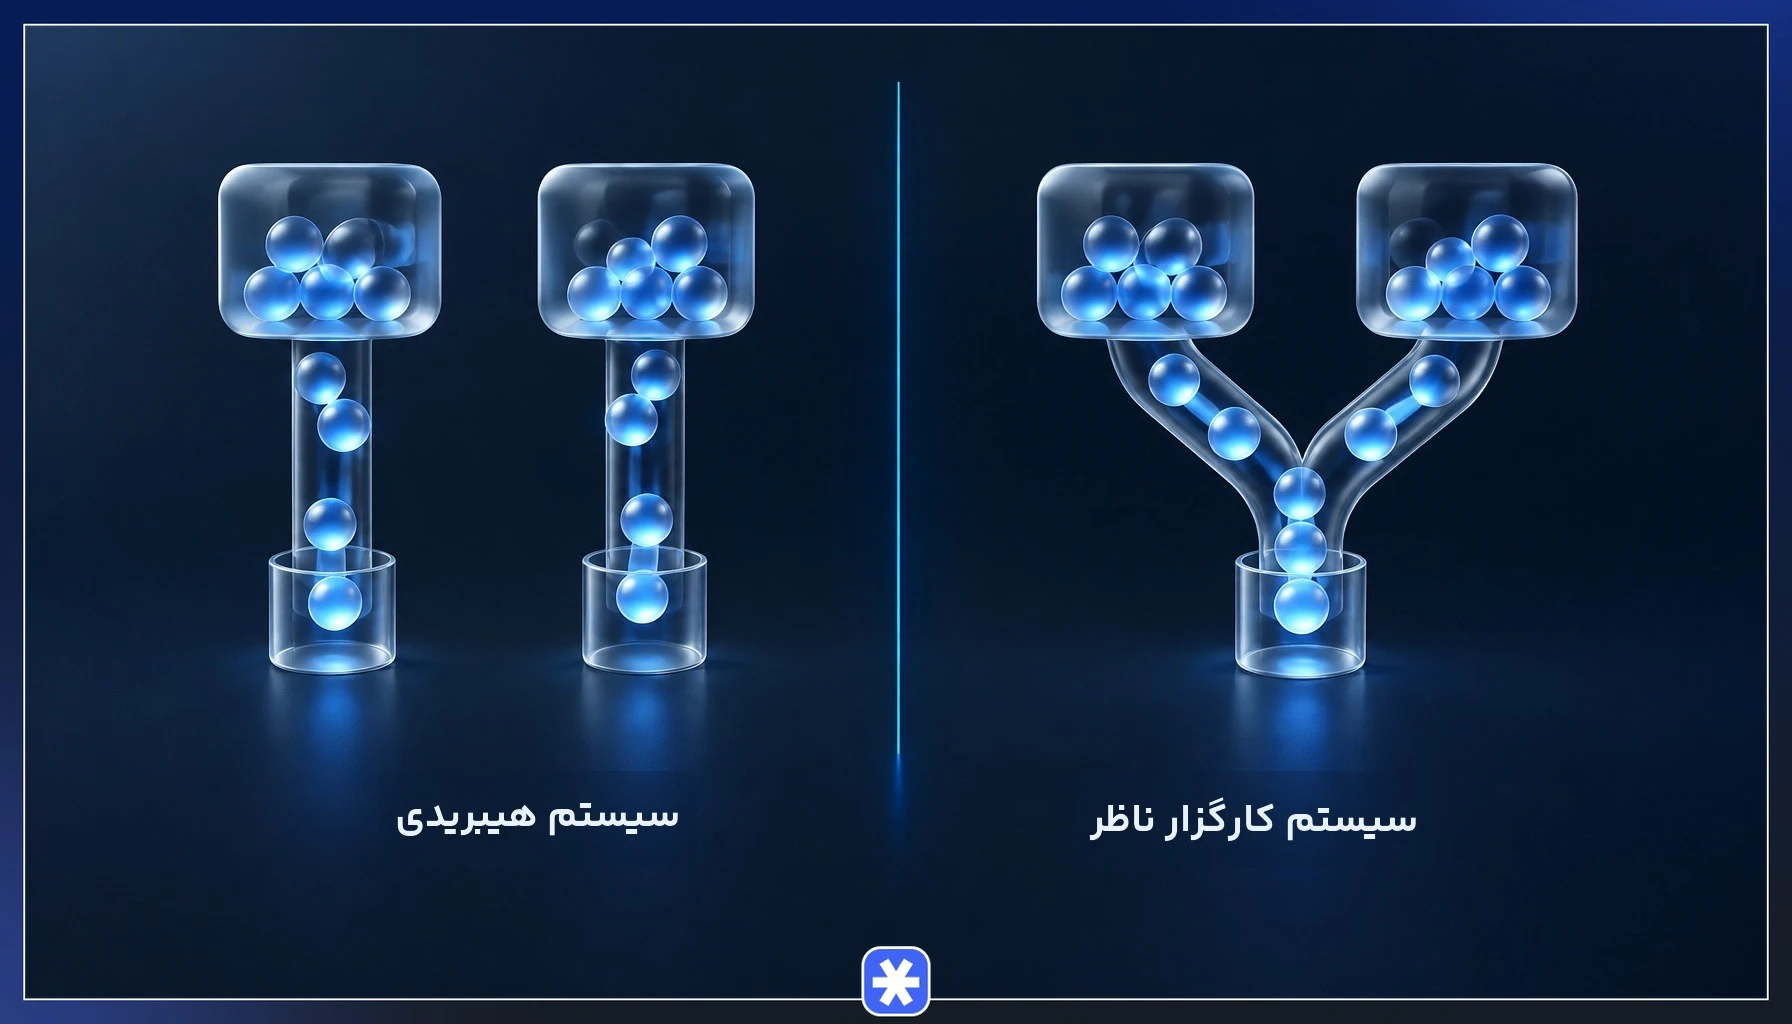
تفاوت اصلی دو سیستم در محلی است که سهامدار میتواند دستور فروش را در آن ثبت کند. در سیستم سنتی، فروش هر نماد فقط از راه کارگزار ناظر آن ممکن است و سهام آن نماد در پرتفوی کارگزاریهای دیگر برای فروش در دسترس قرار نمیگیرد.
در سیستم معاملات هیبریدی، فروش از سامانه کارگزاری محل خرید انجام میشود و سهامدار برای فروش هر بخش از دارایی به ناظر قبلی وابسته نمیماند. همین تغییر در محل فروش، روی سرعت معامله و شیوه مدیریت چند حساب کارگزاری اثر مستقیم دارد.
جدول مقایسه سیستم سنتی کارگزار ناظر و سیستم هیبریدی
جدول زیر دو سیستم را از نظر شش ویژگی عملی کنار هم قرار میدهد.
| ویژگی | سیستم سنتی کارگزار ناظر | سیستم هیبریدی |
|---|---|---|
| محل فروش سهم | فقط کارگزار ناظر ثبتشده برای آن نماد | سامانه کارگزاری محل خرید |
| نیاز به تغییر کارگزار ناظر | برای فروش از کارگزاری دیگر لازم است | برای فروش بخش خریداریشده از هر کارگزاری لازم نیست |
| سرعت فروش | اگر سهم نزد کارگزاری دیگری باشد، فروش تا انجام تغییر ناظر عقب میافتد | فروش بدون مرحله اداری اضافه و مانند معامله عادی انجام میشود |
| مدیریت همزمان چند کارگزاری | سهام هر نماد در عمل نزد ناظر واحد جمع میشود | هر کارگزاری بخش خریداریشده از خود را نگه میدارد |
| پیچیدگی فرایند | ثبت درخواست تغییر ناظر و پیگیری تایید آن | ثبت سفارش فروش در سامانه همان کارگزاری |
| محل ثبت سهم خریداریشده بعدی | جمع شدن کل سهام آن نماد نزد یک کارگزار ناظر | باقی ماندن در کارگزاری محل خرید |
در هر دو سیستم، دارایی به نام کد بورسی سهامدار ثبت میشود و تفاوت آنها فقط در محل نگهداری و فروش سهام است.
نحوه کارکرد و معامله نمادهای هیبریدی در بورس
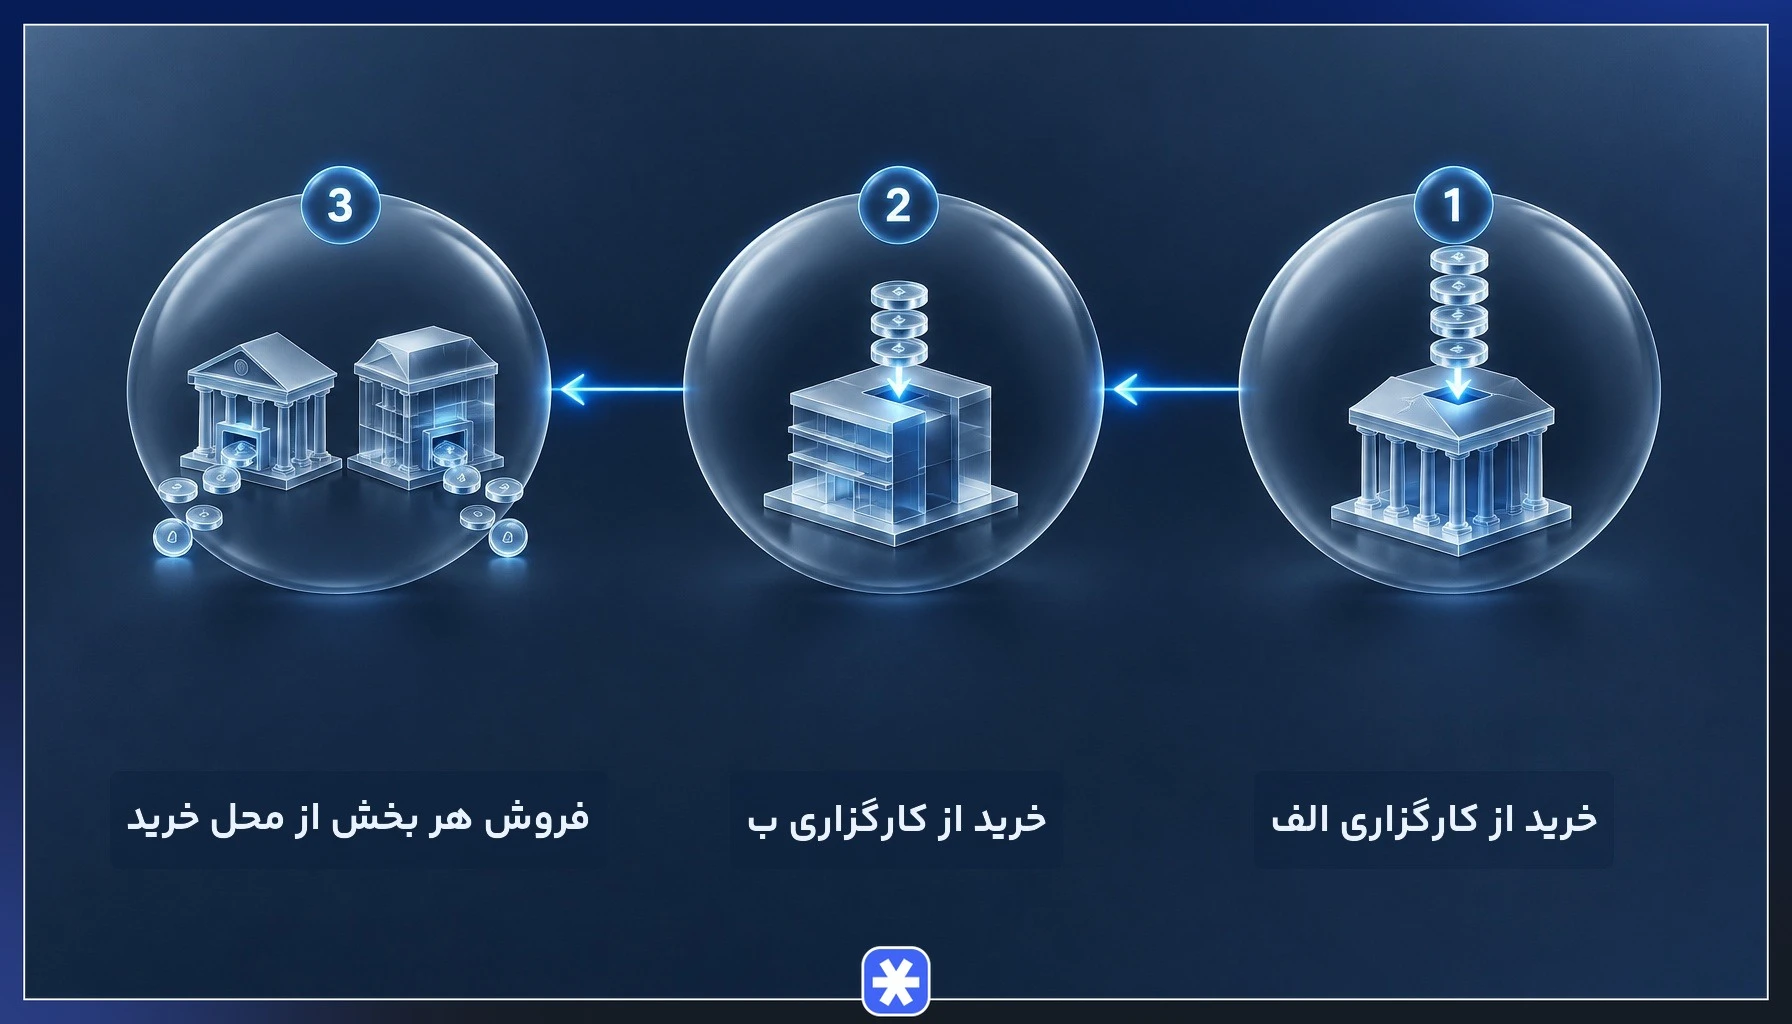
ثبت سهام در بورس بر پایه کد بورسی سهامدار انجام میشود و این کد با عوض کردن یا اضافه کردن کارگزاری تغییر نمیکند. آنچه میان کارگزاریها جابهجا میشود، فقط نقش ناظر یا محل نگهداری سهام است. برای روشن شدن موضوع، فرض کنید (با اعداد کاملا فرضی) سرمایهگذاری هزار سهم از شرکتی را از کارگزاری «الف» و چند هفته بعد ۵۰۰ سهم دیگر از همان شرکت را از کارگزاری «ب» بخرد.
اگر این نماد هیبریدی نباشد، سپردهگذاری مرکزی برای آن فقط یک کارگزار ناظر ثبت میکند و هر هزار و ۵۰۰ سهم در پرتفوی همان یک کارگزاری جمع میشود. در نتیجه سرمایهگذار برای فروش این سهام از کارگزاری دیگر، ابتدا باید ناظر را تغییر دهد.
در نمادهای هیبریدی، هزار سهم در پرتفوی کارگزاری «الف» و ۵۰۰ سهم در پرتفوی کارگزاری «ب» باقی میماند. سرمایهگذار میتواند هر بخش را مستقل از دیگری و از سامانه همان کارگزاری بفروشد؛ مثلا ۵۰۰ سهم نزد «ب» را نگه دارد و همه سهام نزد «الف» را بفروشد.
امکان معاملات شبانهروزی و شرطی در نمادهای هیبریدی
وقتی فروش به کارگزار ناظر وابسته نیست، سرمایهگذار برای هر بخش از سهام به ابزارهای سامانه کارگزاری محل خرید دسترسی دارد. برای نمونه، اگر کارگزاری «ب» امکان سفارش شبانهروزی (ارسال سفارش در خارج از ساعت بازار برای اجرا در جلسه معاملاتی بعد) یا سفارش شرطی (سفارشی که با رسیدن قیمت به سطح تعیینشده فعال میشود) را ارائه کند، میتوان از این امکانات برای ۵۰۰ سهم نگهداریشده در آن کارگزاری استفاده کرد.
این امکانات به سامانه معاملاتی هر کارگزاری بستگی دارند و جزو ویژگیهای نمادهای هیبریدی به حساب نمیآیند. سفارشی که در هر سامانه ثبت میکنید هم فقط روی سهام موجود در پرتفوی همان کارگزاری اثر دارد، پس برای فروش شرطی کل دارایی باید در هر کارگزاری سفارش جداگانه ثبت کنید.
اجرای سفارش شبانهروزی یا شرطی هم تضمینشده نیست و به شرایط بازار در جلسه معاملاتی، از جمله صف خرید و فروش و دامنه نوسان، بستگی دارد.
مزایا و محدودیتهای سیستم معاملات هیبریدی
سیستم معاملات هیبریدی بخشی از دشواریهای کار با چند کارگزاری را کم میکند، اما محدودیتهای خاص خود را هم دارد.
مزایا
- فروش سریعتر: بخش خریداریشده از هر کارگزاری، بدون فرایند اداری تغییر ناظر فروخته میشود.
- استفاده از امکانات چند کارگزاری: سرمایهگذار برای هر بخش از سهام، از ابزارهای سامانه کارگزاری محل خرید بهره میگیرد.
- تفکیک سبد: دارایی را میتوان بر اساس هدف (مثلا سرمایهگذاری بلندمدت و نوسانگیری) یا کلاس دارایی (سهام و صندوق) در کارگزاریهای جدا نگه داشت.
محدودیتها
- هیبریدی نبودن همه نمادها: بخشی از نمادهای بازار هنوز در سازوکار سنتی کارگزار ناظر معامله میشوند.
- لزوم پیگیری لیست بهروز: ترکیب لیست تغییر میکند و تکیه بر فهرست قدیمی میتواند به خرید نماد غیرهیبریدی از کارگزاری دوم منجر شود.
- پراکندگی دارایی: سهام هر نماد در چند پرتفو پخش میشود و محاسبه میانگین قیمت خرید و سود و زیان کل، به جمعبندی دستی نیاز پیدا میکند.
لیست نمادهای هیبریدی بورس و فرابورس کجا منتشر میشود؟
لیست نمادهای هیبریدی بورس شامل سهام و صندوقهای قابل معامله در بورس اوراق بهادار تهران و فرابورس ایران است و شمار زیادی از نمادهای هر دو بازار را در بر میگیرد. علاوه بر سهام شرکتها، واحدهای صندوقهای قابل معامله در بورس (ETF) هم در این لیست دیده میشوند.
این لیست ثابت نیست و بهصورت دورهای بهروز میشود، پس ممکن است در فاصله دو بهروزرسانی ترکیب آن تغییر کند. به همین دلیل، فهرستهایی که در سایتها و شبکههای اجتماعی منتشر میشوند، پس از مدتی اعتبار خود را از دست میدهند.
پیش از خرید هر نماد از کارگزاری دوم، نسخه تازه لیست نمادهای هیبریدی را از منبع رسمی (اطلاعیههای شرکت سپردهگذاری مرکزی یا اطلاعرسانی کارگزاری) ببینید و به حافظه یا فهرست قدیمی تکیه نکنید. در عمل، سادهترین مسیر دسترسی، بخش راهنما یا وبلاگ آموزشی سایت کارگزاری شماست که لیست منتشرشده از سوی سپردهگذاری مرکزی را معمولا بهصورت فایل قابل دریافت و همراه با تاریخ آخرین بهروزرسانی قرار میدهد.
نحوه استعلام و شناسایی نمادهای هیبریدی
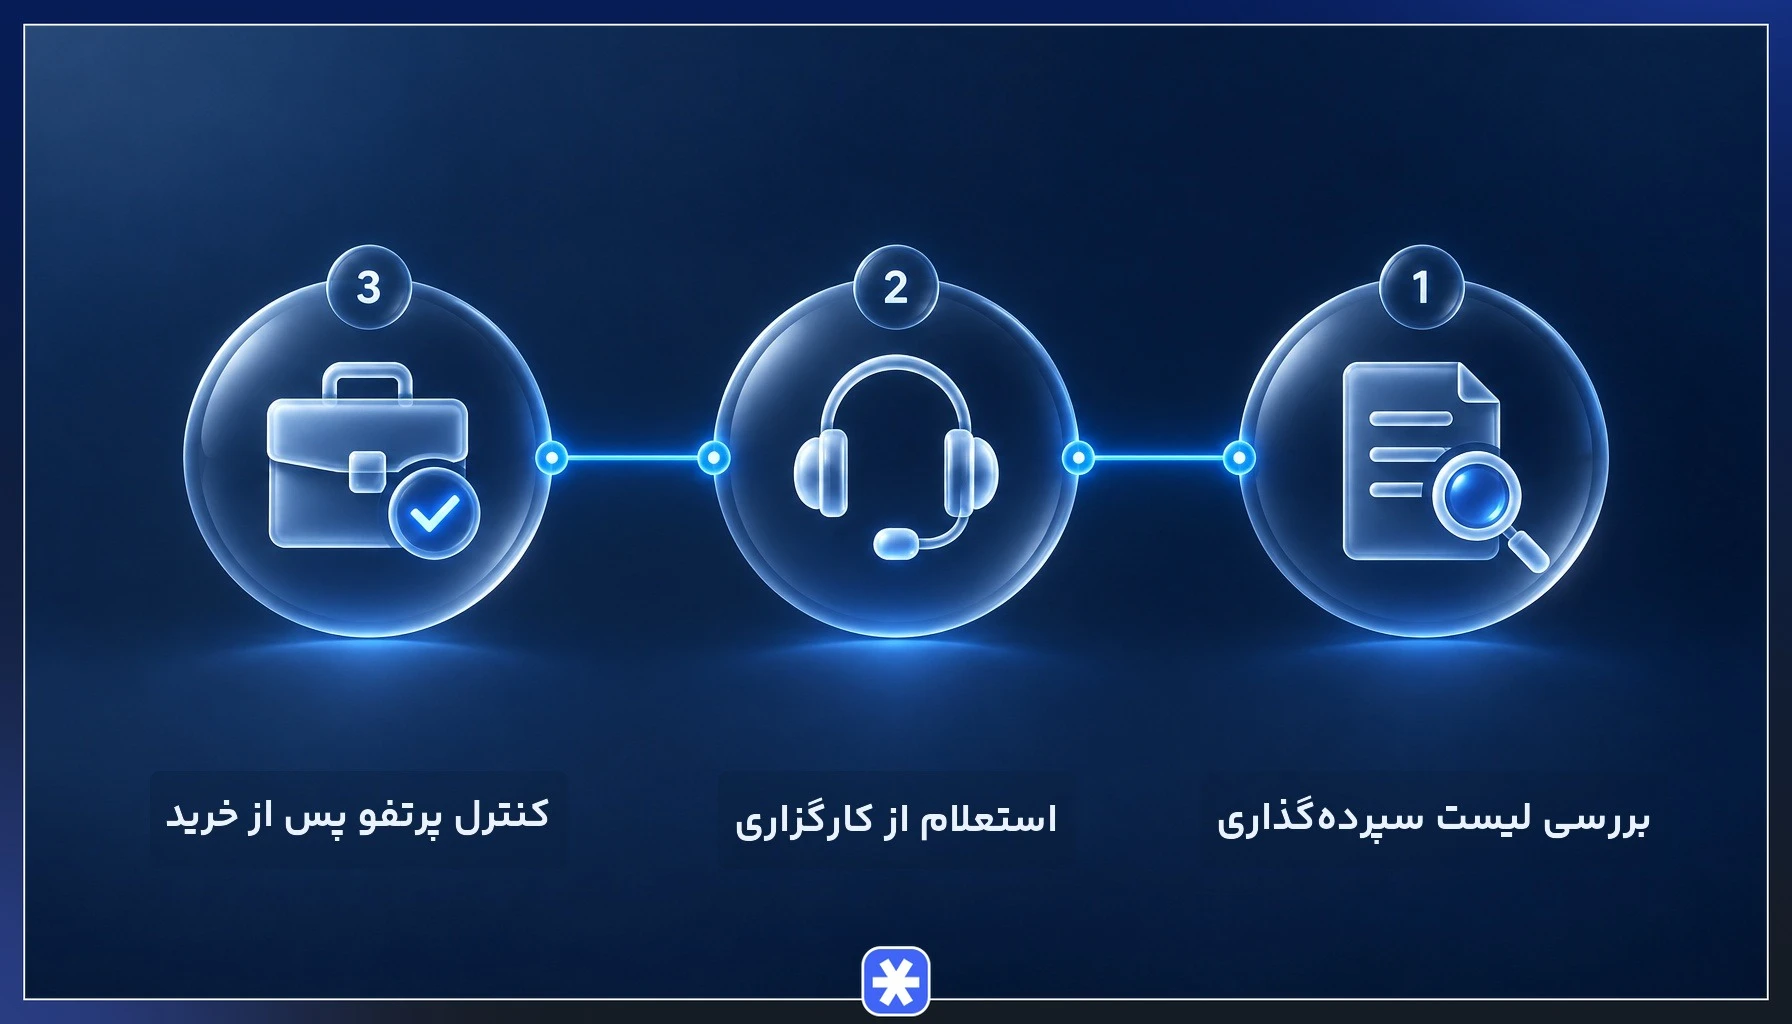
برای شناسایی نمادهای هیبریدی، سه مسیر عملی در دسترس سهامداران است.
- اطلاعیههای سپردهگذاری مرکزی: لیست و اطلاعیههایی که شرکت سپردهگذاری مرکزی اوراق بهادار و تسویه وجوه منتشر میکند، مرجع اصلی وضعیت هیبریدی نمادهاست.
- اطلاعرسانی کارگزاری: کارگزاریها معمولا لیست این نمادها را در بخش راهنما یا اطلاعیههای خود قرار میدهند و واحد پشتیبانی آنها هم وضعیت هر نماد را اعلام میکند.
- بررسی پرتفو پس از خرید: اگر سهمی را از کارگزاری دوم خریدید و پس از تسویه در پرتفوی همان کارگزاری ماند و قابل فروش بود، آن نماد رفتار هیبریدی دارد.
بررسی اطلاعات در سایت TSETMC مدیریت فناوری بورس برای شناخت بازار و وضعیت معاملاتی نماد مفید است، اما برای هیبریدی بودن، لیست سپردهگذاری و اطلاعرسانی کارگزاری ملاک قرار میگیرد. اگر نمادی هیبریدی نباشد و بخواهید آن را از کارگزاری دیگری بفروشید، ابتدا باید درخواست تغییر کارگزار ناظر را ثبت کنید؛ یکی از مسیرهای رایج این کار سامانه ذینفعان بازار سرمایه است.
تفاوت اوراق هیبریدی با نمادهای هیبریدی
اوراق هیبریدی (Hybrid Securities) ابزارهای مالیاند که ویژگیهای بدهی و سهام را همزمان دارند؛ برای نمونه، اوراقی که مانند اوراق بدهی سود دورهای میپردازند و در شرایط مشخصی به سهام قابل تبدیلاند. واژه «هیبریدی» در این ابزارها به ماهیت دارایی و ترکیب ریسک و بازده آن برمیگردد.
نمادهای هیبریدی به سازوکار معاملات و تسویه مربوطاند و ربطی به نوع دارایی ندارند؛ سهم عادی یک شرکت یا واحد صندوق هم میتواند در این سازوکار معامله شود. به همین ترتیب، اوراق اختیار فروش تبعی که برای پوشش ریسک سهام به کار میروند یک ابزار مالی مستقلاند و هیبریدی بودن یا نبودن نماد سهم، چیزی دربارهی ماهیت آنها نمیگوید؛ معاملات هیبریدی فقط محل نگهداری و فروش سهام را تعیین میکنند.
آیا نمادهای هیبریدی نیاز به تغییر کارگزار ناظر را کاملا از بین میبرند؟
در پاسخ کوتاه به اینکه نماد هیبریدی چیست، کافی است به محل فروش نگاه کنید. در این نمادها هر بخش از سهام از کارگزاری محل خرید فروخته میشود و برای فروش همان بخش، نیازی به تغییر کارگزار ناظر نیست.
با این حال، تغییر کارگزار ناظر کاربرد خود را از دست نداده است. برای نمادهایی که در سیستم معاملات هیبریدی قرار ندارند، و همچنین زمانی که سهامدار میخواهد دارایی پراکنده در چند کارگزاری را در پرتفوی واحد جمع کند، این مسیر هنوز لازم است. پس پیش از خرید هر نماد از کارگزاری دوم، هیبریدی بودن آن را در لیست بهروز بررسی کنید.
سوالات متداول
۱. آیا برای فروش نماد هیبریدی نیاز به تغییر کارگزار ناظر است؟
۲. آیا تمامی نمادهای بورس و فرابورس امکان معامله هیبریدی دارند؟
۳. آیا کارمزد فروش سهام در سیستم هیبریدی بالاتر است؟
۴. اگر یک نماد هیبریدی را از دو کارگزاری خریده باشیم، دارایی آن در پرتفوی هر کارگزاری چگونه نمایش داده میشود؟
من انیس مسکینی هستم و به عنوان مدیر محتوای وبسایت فراز فعالیت میکنم. بیش از هفت سال است که به عنوان تریدر و تحلیلگر در بازارهای مالی حضور دارم و تمرکز اصلی من روی رصد دقیق مارکت، شکار فرصتهای معاملاتی و تحلیل سناریوهای اقتصادی است. هدف من این است که پیچیدهترین مفاهیم بازار را به محتوایی ارزشمند و کاربردی تبدیل کنم تا مخاطبان بتوانند با اتکا به دانش که بهترین اهرم در سرمایهگذاری است، تصمیمات دقیقتری بگیرند؛ چرا که باور دارم یک محتوای عالی دقیقا مانند یک ترید موفق، باید در بهترین زمان ممکن بالاترین بازدهی را ایجاد کند. در کنار تحلیل و مدیریت محتوا، شیفتهی ایدهپردازی خلاقانه و کشف زوایای پنهان و کمتر دیدهشدهی بازارهای مالی هستم.