نسبت P/E چیست؟ راهنمای تفسیر نسبت قیمت به درآمد
بازار بورس ایران
نسبت P/E پرکاربردترین معیار برای سنجش گرانی یا ارزانی سهم در تحلیل بنیادی است و از تقسیم قیمت سهم بر سود آن به دست میآید. اگر میخواهید بدانید عددی که کنار هر نماد در تابلوی بورس میبینید دقیقا چه میگوید و در چه شرایطی گمراهکننده میشود، این راهنما مسیر را از فرمول تا کاربرد عملی نشان میدهد. در ادامه توضیح میدهیم نسبت P/E چیست، محاسبه نسبت P/E را با مثال عددی مرور میکنیم و انواع آن را از گذشتهنگر تا نسخه شیلر مقایسه میکنیم. سپس به تفسیر P/E بالا، پایین و منفی، مقایسه با P/E گروه، فیلترنویسی در سایت TSETMC، ارزشگذاری سهام با این نسبت و معادل آن در بازار ارز دیجیتال میپردازیم.
نسبت P/E چیست و چه مفهومی در تحلیل سهام دارد؟
نسبت P/E یا نسبت قیمت به درآمد (P/E ratio) نشان میدهد سرمایهگذار به ازای هر ریال سود سالانه شرکت، چند ریال برای خرید سهم آن میپردازد. در بورس ایران این شاخص را نسبت قیمت به سود هم مینامند که رابطه قیمت بازار سهم با سود هر سهم شرکت را میسنجد. برای مثال، P/E برابر ۱۰ یعنی بازار حاضر است برای هر ریال سود سالانه شرکت ۱۰ ریال بپردازد.
اهمیت این نسبت در آن است که قیمت سهم را از عددی مطلق به معیاری قابلمقایسه تبدیل میکند. قیمت ۵۰۰ تومانی یا ۵۰ هزار تومانی بهتنهایی گرانی یا ارزانی سهم را نشان نمیدهد، اما وقتی قیمت در کنار سود قرار میگیرد، میتوان شرکتهای مختلف را با معیاری واحد سنجید. به همین دلیل P/E در آموزش تحلیل بنیادی سهام جزو نخستین نسبتهای مالی است که معرفی میشود.
P/E همزمان دو لایه اطلاعات را در خود دارد. صورت کسر یعنی قیمت، انتظارات و احساسات بازار را بازتاب میدهد و مخرج کسر یعنی سود، عملکرد واقعی شرکت را. در نتیجه این نسبت در اصل میزان خوشبینی یا بدبینی بازار به آینده سود شرکت را نمایش میدهد.
فرمول و نحوه محاسبه نسبت P/E به همراه مثال عددی
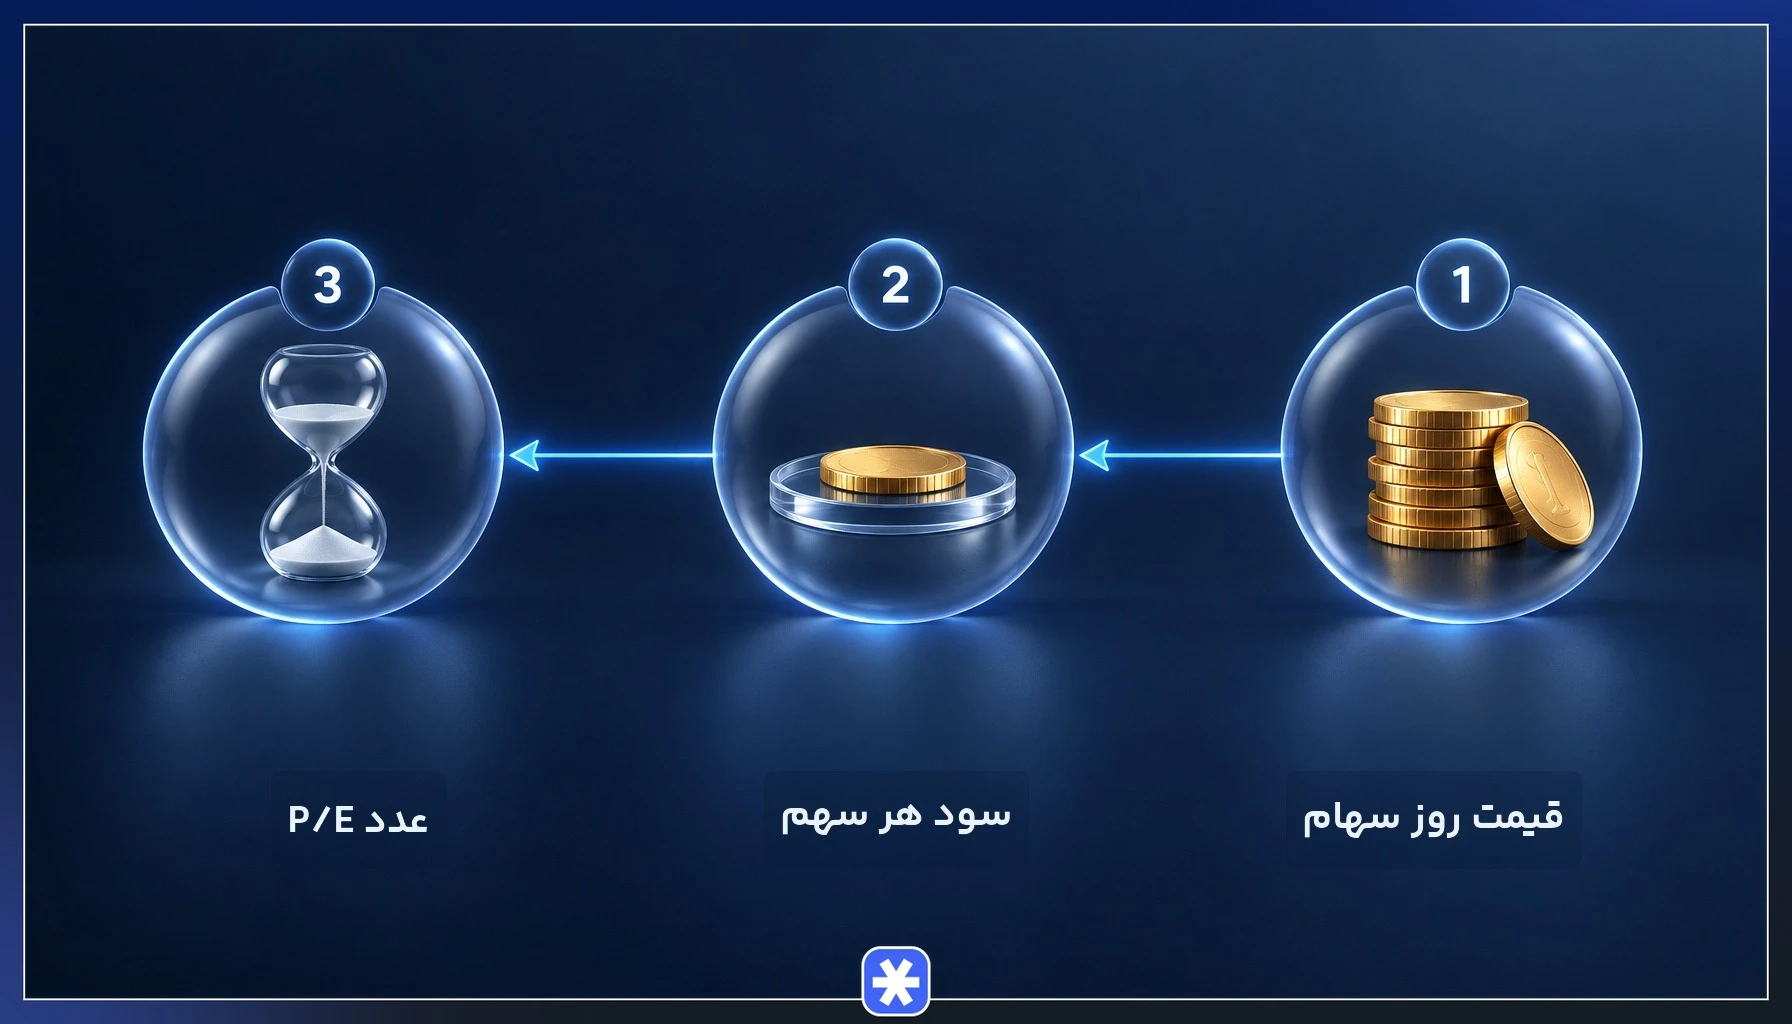
برای محاسبه نسبت P/E کافی است قیمت روز سهام را بر سود هر سهم تقسیم کنید؛ یعنی:
P/E = قیمت روز سهام ÷ سود هر سهم (EPS)
که در منابع انگلیسی بهصورت Price / EPS نوشته میشود. سود هر سهم از تقسیم سود خالص سالانه شرکت بر تعداد کل سهام به دست میآید و جزئیات آن را در توضیح سود هر سهم میتوانید دنبال کنید.
فرض کنید قیمت روز سهام شرکتی فرضی ۶ هزار تومان و سود هر سهم آن در ۱۲ ماه گذشته ۷۵۰ تومان باشد. با تقسیم ۶ هزار تومان بر ۷۵۰ تومان، نسبت قیمت به درآمد این سهم برابر هشت میشود. به بیان ساده، خریدار برای هر تومان سود سالانه شرکت هشت تومان پرداخته است.
عدد P/E را میتوان به زبان زمان هم خواند. اگر سود هر سهم سالبهسال ثابت بماند، در این مثال حدود هشت سال طول میکشد تا مجموع سود با قیمت خرید برابر شود و بازگشت سرمایه کامل شود. این فرض در عمل بهندرت برقرار است، چون سود شرکتها تغییر میکند، همه سود بهصورت نقدی تقسیم نمیشود و تورم ارزش واقعی سودهای آینده را کاهش میدهد.
انواع نسبت P/E
همه انواع نسبت P/E از فرمول واحدی پیروی میکنند و صورت کسر در همه آنها قیمت روز سهم است. تفاوت انواع فقط در دوره سودی است که در مخرج قرار میگیرد. سود هر سهم میتواند مربوط به گذشته، پیشبینی آینده یا میانگین چند دوره باشد و در نسخه شیلر، میانگین بلندمدت سود پس از حذف اثر تورم به کار میرود.
انتخاب نوع P/E به هدف تحلیل بستگی دارد. هنگام مقایسه دو سهم یا مقایسه سهم با صنعت، دقت کنید هر دو عدد از یک نوع باشند تا مقایسه منصفانه بماند.
P/E گذشتهنگر، آیندهنگر و میانگین
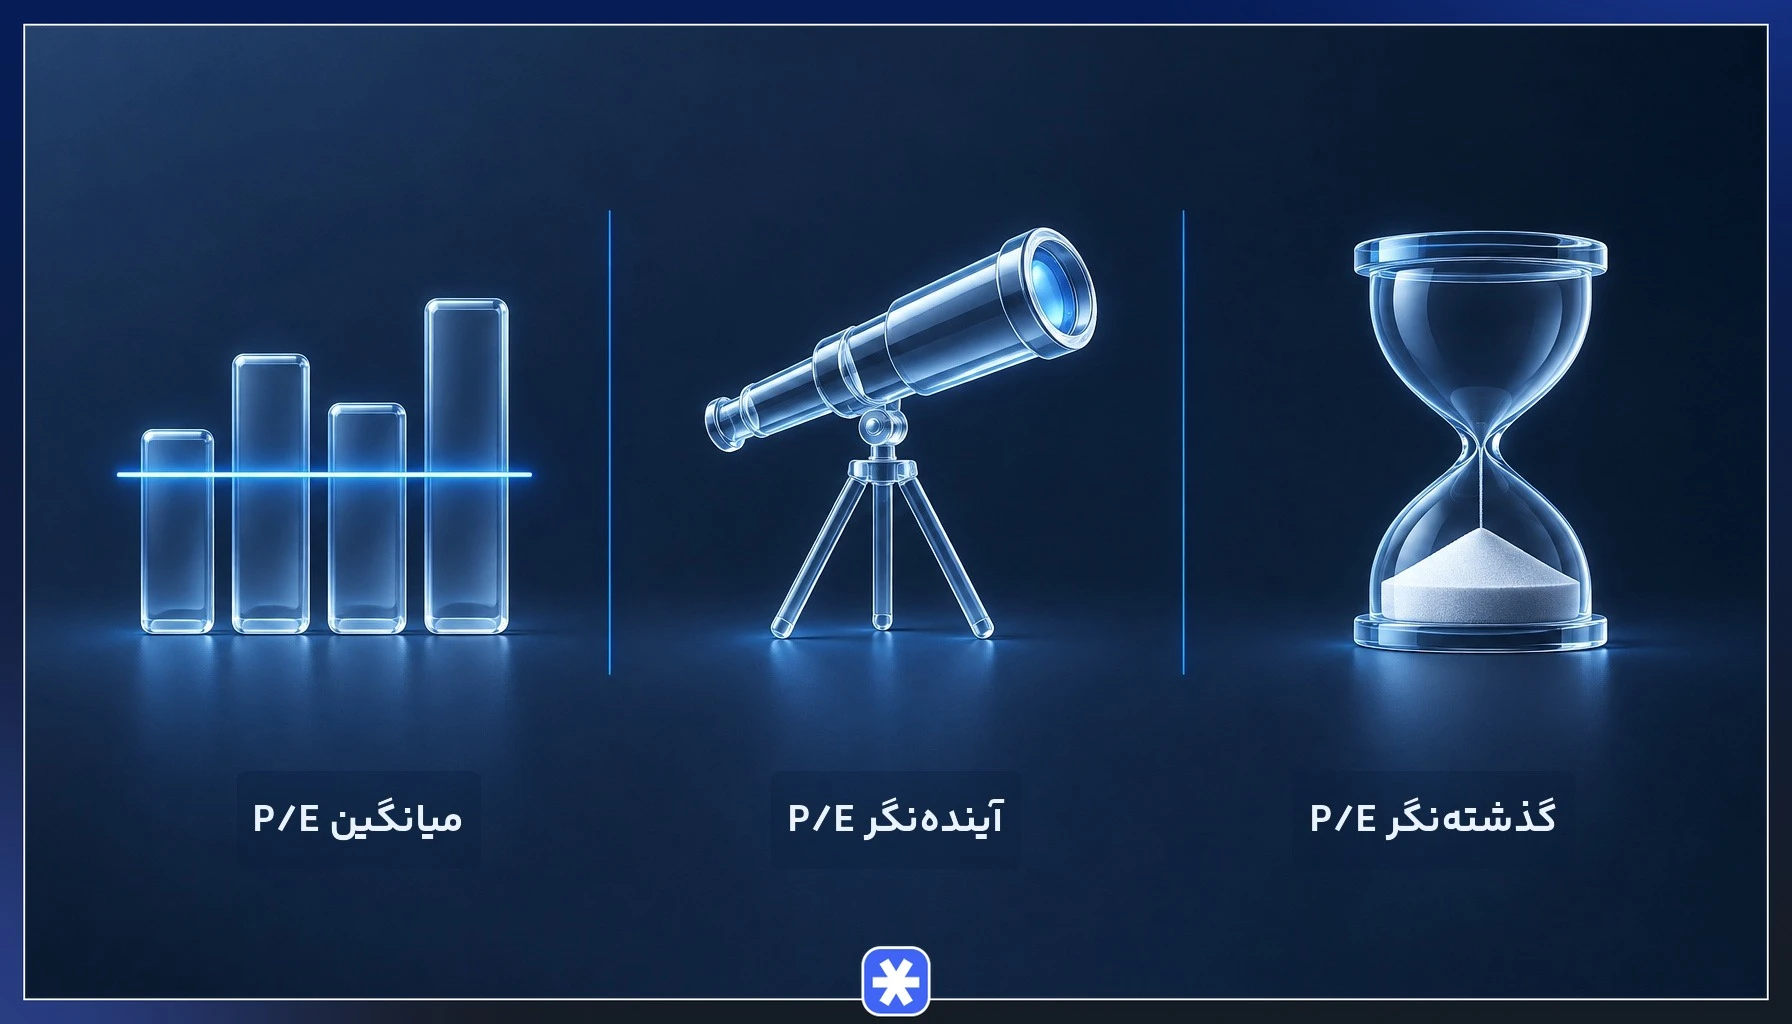
P/E گذشتهنگر (TTM) بر مجموع سود ۱۲ ماه گذشته شرکت تکیه دارد و P/E آیندهنگر (Forward P/E) بر سود پیشبینیشده دوره پیشرو. تفاوت اصلی این دو در آن است که گذشتهنگر عملکرد محققشده را میسنجد و آیندهنگر انتظار بازار یا شرکت از سود آینده را. نسخه میانگین هم با میانگینگیری از سود چند دوره، اثر نوسانهای مقطعی را کم میکند.
| نوع P/E | مبنای سود | مزیت | محدودیت |
|---|---|---|---|
| گذشتهنگر | مجموع سود ۱۲ ماه گذشته | بر داده واقعی و گزارششده تکیه دارد | تغییرات آینده را نمیبیند و سودهای غیرتکراری گذشته را هم در خود دارد |
| آیندهنگر | سود پیشبینیشده دوره آینده | انتظار رشد یا افت سود را لحاظ میکند | به دقت پیشبینی وابسته است و ممکن است خوشبینانه یا بدبینانه باشد |
| میانگین | میانگین سود چند دوره | اثر سالهای استثنایی را کاهش میدهد | تغییرات اخیر کسبوکار را با تاخیر نشان میدهد |
نسبت P/E شیلر و تعدیل اثر تورم
نسبت P/E شیلر (CAPE) به نام رابرت شیلر، اقتصاددان آمریکایی، شناخته میشود. در مخرج این نسبت، میانگین سود ۱۰ سال گذشته قرار میگیرد که پیش از میانگینگیری، با شاخص تورم به قیمتهای امروز تعدیل شده است. هدف این روش، کنار گذاشتن اثر چرخههای رونق و رکود و همچنین اثر تورم بر سود اسمی است و بیشتر برای سنجش کل بازار یا شرکتهایی با سابقه طولانی به کار میرود.
در بازاری پرتورم مانند بورس ایران، سود اسمی شرکتها حتی بدون افزایش واقعی فروش رشد میکند و سود صنایع وابسته به نرخ ارز و قیمتهای جهانی نیز سالبهسال جهش یا افت شدید دارد. P/E معمولی که فقط سود اسمی سال اخیر را در نظر میگیرد، در سال جهش سود ممکن است سهم را ارزانتر از واقعیت نشان دهد. P/E شیلر با تعدیل تورم و تکیه بر میانگین بلندمدت، تصویر واقعبینانهتری برای ارزشگذاری سهام در افق بلندمدت فراهم میکند.
این نسخه به داده سود ۱۰ ساله و شاخص تورم معتبر نیاز دارد. برای شرکتهای جوان یا شرکتهایی که مدل کسبوکار آنها تغییر اساسی کرده است کاربرد کمتری دارد و چون کند واکنش نشان میدهد، برای تصمیمهای کوتاهمدت مناسب نیست.
P/E بالا بهتر است یا P/E پایین؟
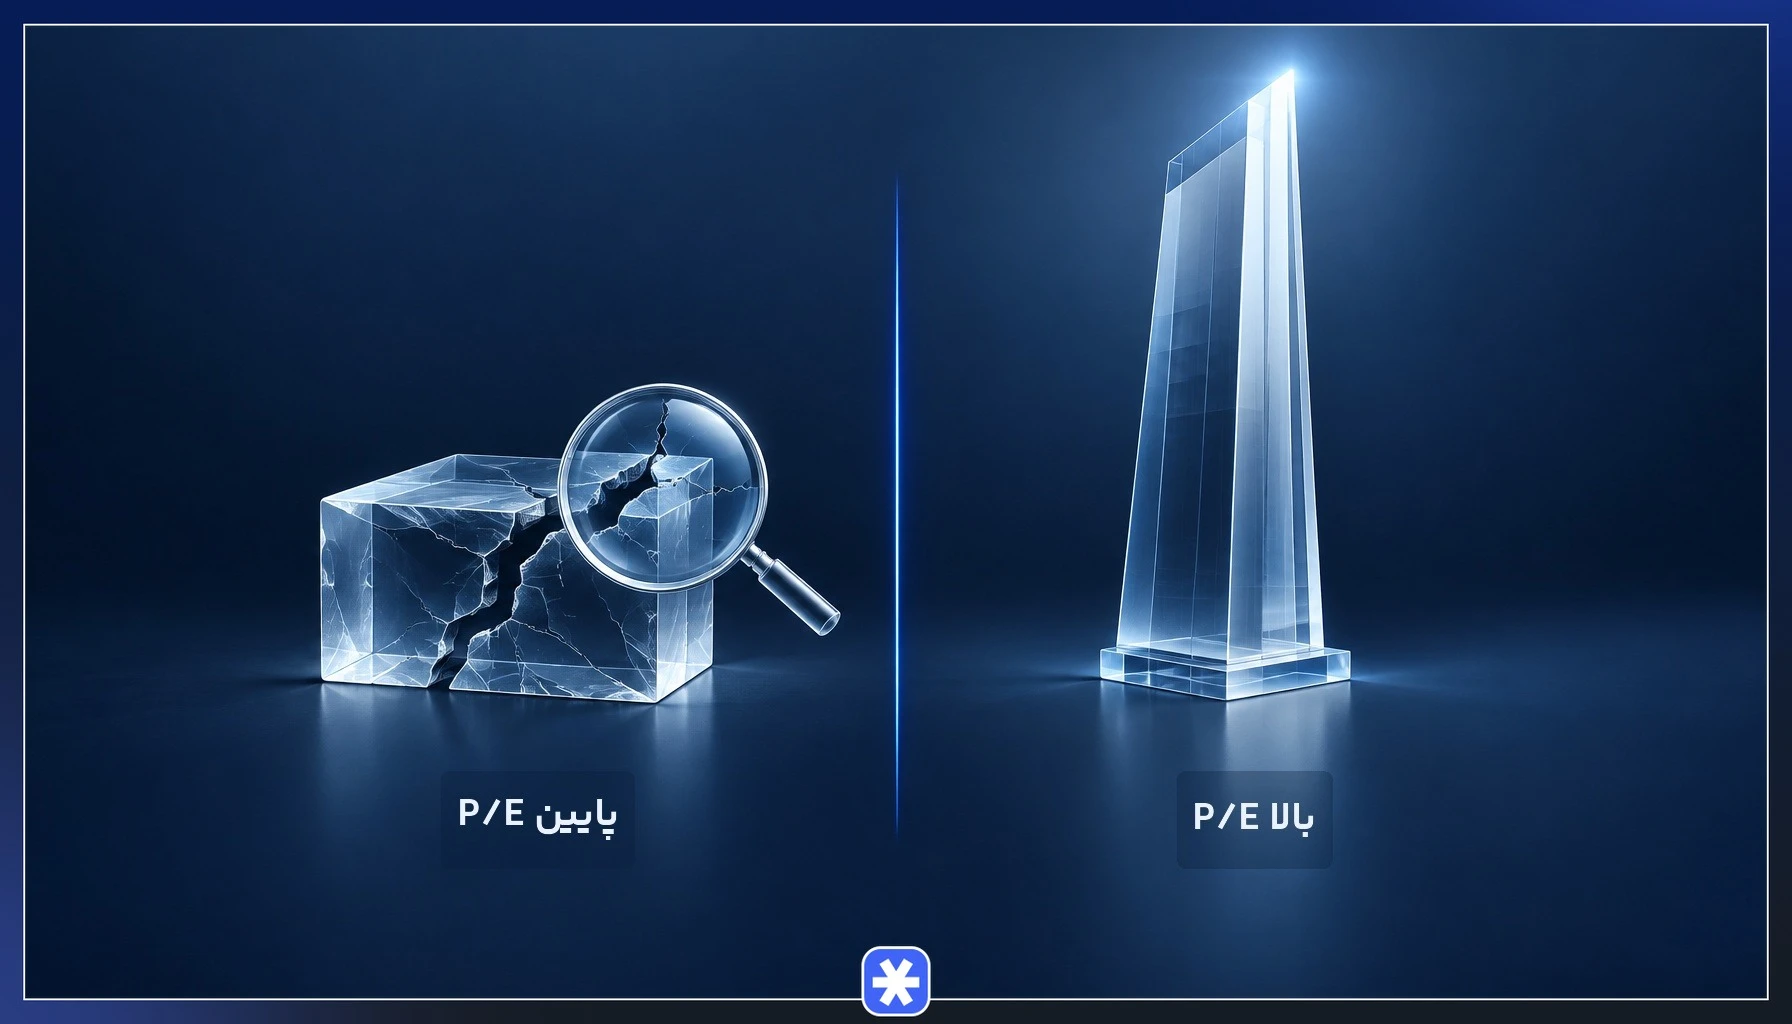
P/E بالا یعنی بازار به ازای هر ریال سود شرکت قیمت بیشتری میپردازد. این وضعیت معمولا دو تفسیر دارد. ممکن است بازار انتظار رشد قوی سود را داشته باشد و این انتظار را از امروز در قیمت لحاظ کرده باشد، یا ممکن است هیجان و تقاضای کوتاهمدت قیمت را از ارزش بنیادی سهم جلوتر برده باشد. اگر رشد مورد انتظار محقق نشود، سهمی با نسبت P/E بالا در معرض افت قیمت قرار میگیرد.
P/E پایین هم دو چهره دارد. گاهی نشانه ارزنده بودن سهم و بیتوجهی بازار است، اما گاهی سرمایهگذار را در تله ارزش (Value Trap) میاندازد؛ یعنی سهم به دلیل رشد کند، ریسک بالا، سود غیرتکراری یا چشمانداز کاهش سود ارزان مانده است. پس P/E پایین همیشه به معنای ارزنده بودن سهم نیست و پیش از هر تصمیم باید علت آن را پیدا کنید.
پاسخ این پرسش که P/E بالا یا پایین بهتر است، به مقایسه بستگی دارد و عدد مناسب ثابتی برای همه سهمها وجود ندارد. در تحلیل بنیادی، P/E سهم را با شرکتهای همگروه و با محدوده تاریخی خود همان سهم میسنجند. اگر P/E فعلی سهم پایینتر از میانگین تاریخی آن است اما چشمانداز سود ضعیف نشده، آن سهم ارزش بررسی بیشتر را دارد؛ ولی اگر پایین آمدن P/E حاصل انتظار افت سود باشد، باید با احتیاط بیشتری برخورد کنید.
معنی P/E منفی در بورس چیست؟
P/E منفی زمانی رخ میدهد که سود هر سهم منفی باشد، یعنی شرکت در دوره مبنای محاسبه زیانده بوده است. قیمت سهم همیشه عددی مثبت است و تقسیم آن بر سود منفی، حاصلی منفی میدهد.
این عدد را نمیتوان بهعنوان تعداد سالهای بازگشت سرمایه تفسیر کرد و مقایسه آن با نسبت P/E شرکتهای سودده هم معنایی ندارد. حتی مقایسه دو P/E منفی با یکدیگر نیز گمراهکننده است، چون عدد کوچکتر یا بزرگتر لزوما وضعیت بهتر یا بدتری را نشان نمیدهد.
در برخورد با سهمی که P/E منفی دارد، مهمترین گام بررسی علت زیان در صورتهای مالی است. زیان موقتی، مانند هزینه غیرعملیاتی یکباره، توقف تولید برای تعمیرات اساسی یا زیان تسعیر ارز، ممکن است با رفع عامل آن برطرف شود. زیان ساختاری، مانند کاهش مداوم حاشیه سود، بدهی سنگین یا از دست رفتن بازار محصول، ریسک ادامهدار برای سهامدار به همراه دارد.
P/E گروه یا صنعت و اهمیت مقایسه همگروهیها
P/E گروه نسبت قیمت به سود مجموع شرکتهای فعال در یک صنعت را نشان میدهد و معیار مرجعی برای سنجش P/E هر سهم در همان صنعت است. عدد P/E یک سهم بهتنهایی معنای محدودی دارد و فقط در کنار شرکتهایی با کسبوکار مشابه قابل تفسیر میشود.
دلیل این موضوع تفاوت نرخ رشد و ریسک در صنایع مختلف است. بازار معمولا برای صنایعی که انتظار رشد پایدار سود آنها را دارد، مانند فناوری اطلاعات یا داروسازی، P/E بالاتری میپذیرد. در مقابل، صنایع کمرشد یا کالایی که سود آنها به قیمتهای جهانی و نرخ ارز وابسته است و سالبهسال نوسان دارد، مانند فلزات اساسی، اغلب با P/E پایینتری معامله میشوند. پس مقایسه P/E یک شرکت دارویی با یک شرکت فولادی نتیجه درستی نمیدهد.
در عمل، نسبت P/E سهم را ابتدا با P/E گروه و سپس با چند همگروهی نزدیک از نظر اندازه، مدل کسبوکار و ساختار بدهی مقایسه کنید. این مقایسه پایه اصلی ارزشگذاری سهام به روش نسبی است.
روشهای مشاهده P/E گروه
سایت TSETMC، مرجع دادههای بازار زیر نظر سازمان بورس و اوراق بهادار، در صفحه اطلاعات هر نماد علاوه بر P/E خود سهم، P/E گروه آن را هم نمایش میدهد. با جستجوی نام نماد و ورود به صفحه آن، میتوانید این دو عدد را کنار هم ببینید و فاصله آنها را بسنجید.
سامانههای معاملاتی کارگزاریها، مانند کارگزاری مفید، نیز معمولا در بخش اطلاعات نماد یا اطلاعات بنیادی، P/E سهم و P/E گروه را نشان میدهند. چیدمان صفحهها در سامانههای مختلف متفاوت است و ممکن است با بهروزرسانی تغییر کند، پس اگر عدد را پیدا نکردید، بخش راهنمای همان سامانه را بررسی کنید.
فیلترنویسی P/E در سایت TSETMC
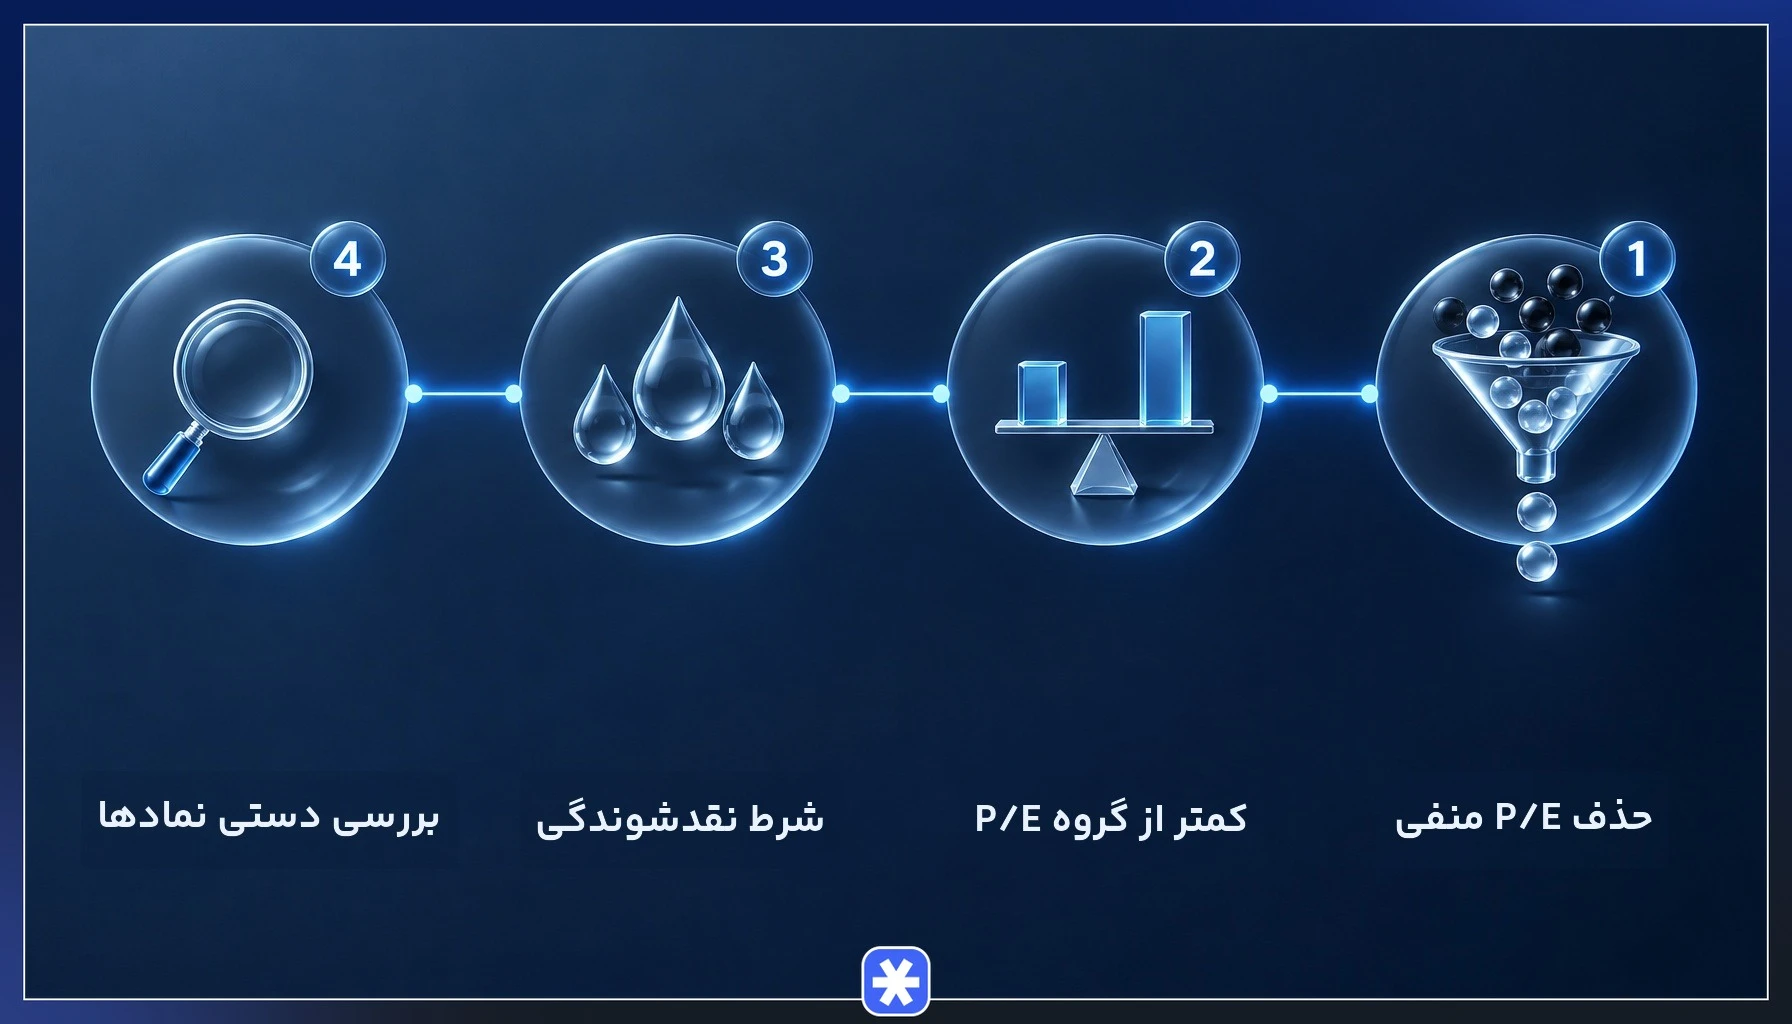
- ایجاد فیلتر جدید: در بخش دیدهبان بازار سایت TSETMC، قسمت فیلترها را باز کنید و فیلتر تازهای با نام دلخواه بسازید.
- حذف شرکتهای زیانده: شرط مثبت بودن P/E را بنویسید تا سهمهایی که P/E منفی دارند از نتیجه کنار بروند، چون پایین بودن عدد در این سهمها نشانه زیان است.
- مقایسه با گروه: شرط کمتر بودن P/E سهم از P/E گروه را اضافه کنید. ترکیب دو شرط اول و دوم منطقی شبیه (pe)>۰ && (pe)<(sectorpe) دارد؛ نام دقیق متغیرها را در راهنمای فیلترنویسی خود سایت تایید کنید.
- شرط نقدشوندگی: در صورت نیاز، حداقلی برای حجم یا ارزش معاملات روزانه تعیین کنید تا نمادهای کممعامله حذف شوند.
- اجرا و مرتبسازی: فیلتر را ذخیره و اجرا کنید و خروجی را بر اساس فاصله P/E از گروه یا قیمت روز سهام مرتب کنید.
- بررسی تکتک نمادها: برای هر نماد خروجی، علت پایینتر بودن P/E را در صورتهای مالی، سودهای غیرعملیاتی و چشمانداز صنعت جستجو کنید.
خروجی این فیلتر فهرستی برای شروع بررسی است و هیچ سیگنال خریدی محسوب نمیشود. نسبت P/E پایینتر از گروه ممکن است حاصل ریسک خاص شرکت یا انتظار افت سود باشد و فقط تحلیل جداگانه هر نماد مشخص میکند کدام سهم واقعا ارزنده است.
ارزشگذاری سهام با استفاده از نسبت P/E و سود هر سهم
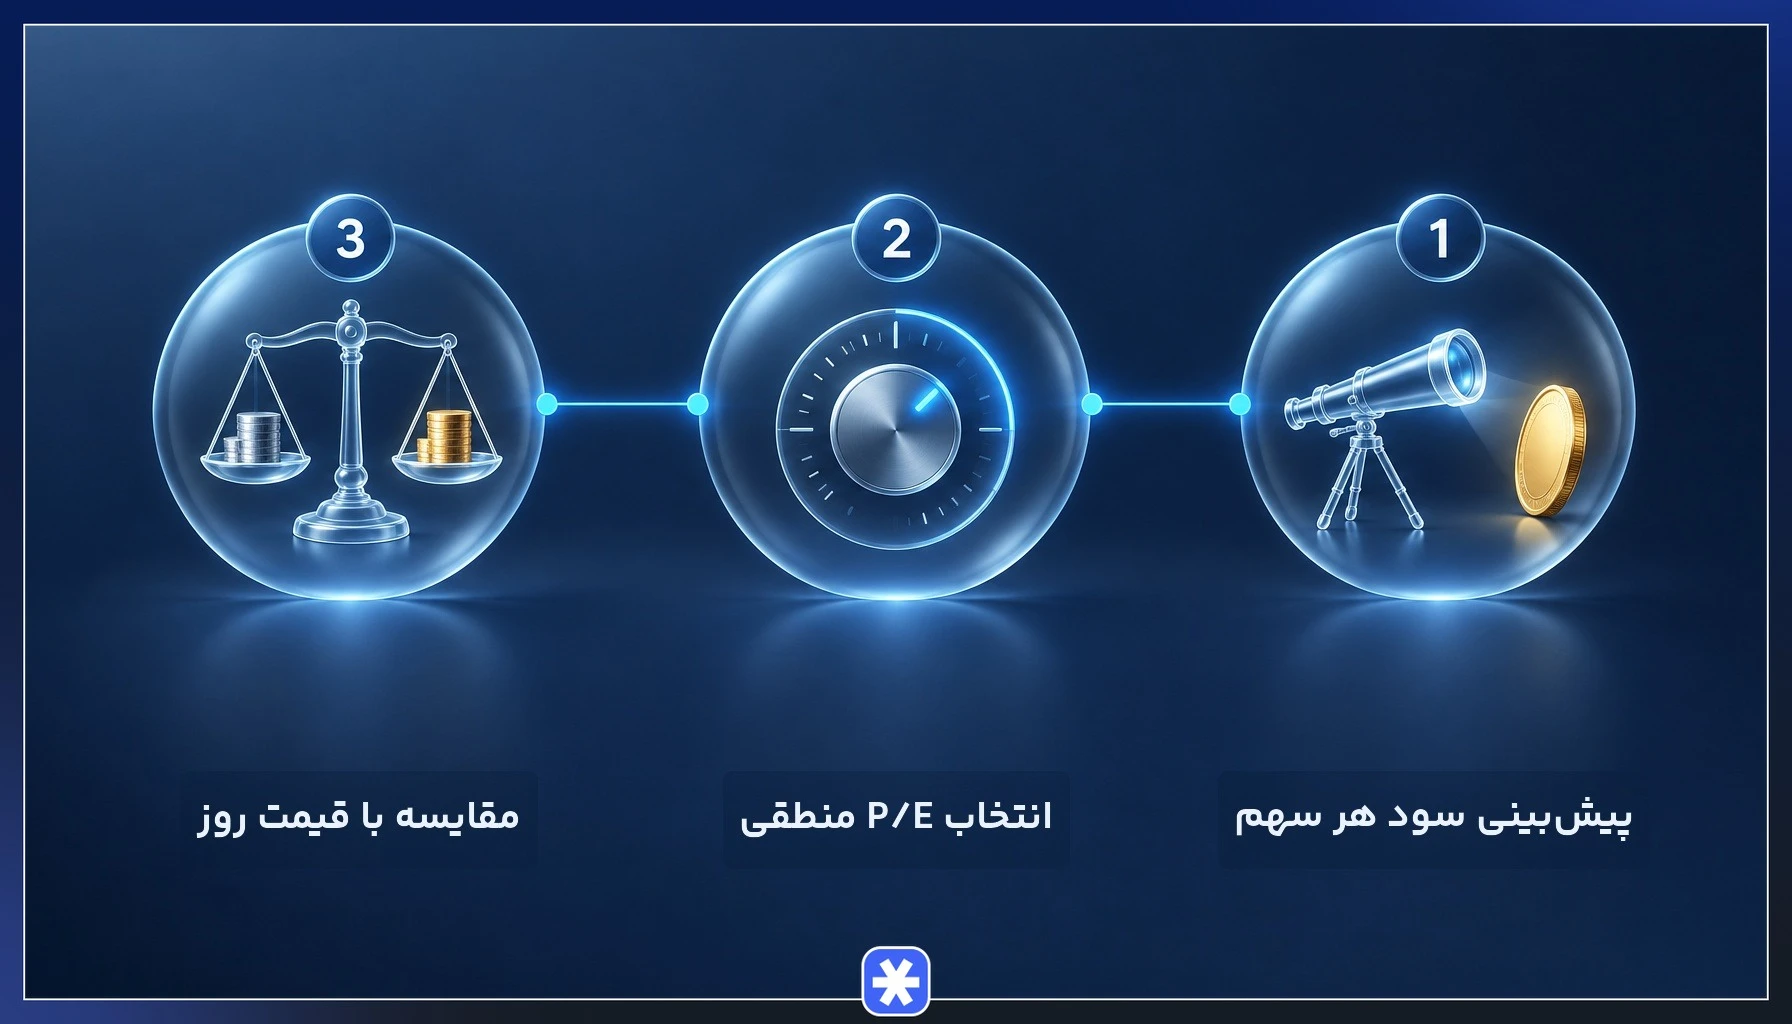
در روش ارزشگذاری نسبی، مسیر محاسبه نسبت P/E برعکس طی میشود. بهجای اینکه از قیمت به P/E برسید، ارزش تقریبی سهم را از ضرب سود هر سهم پیشبینیشده در یک P/E منطقی به دست میآورید. این P/E منطقی میتواند P/E گروه، میانگین تاریخی خود سهم یا P/E شرکتهای مشابه باشد. این رویکرد بخشی از ارزشگذاری سهام است و در کنار روشهایی مانند جریان نقدی تنزیلشده به کار میرود.
فرض کنید سود هر سهم شرکتی فرضی برای سال آینده ۵۰۰ تومان پیشبینی شده و P/E گروه آن ۱۰ است. حاصل ضرب این دو، ارزش تقریبی ۵ هزار تومان را برای هر سهم نشان میدهد. اگر قیمت روز سهام ۴ هزار تومان باشد، قیمت بازار حدود ۲۰ درصد کمتر از ارزش برآوردی ۵ هزار تومانی است.
کیفیت پیشبینی سود در این روش تعیینکننده است. اگر در همین مثال سود واقعی بهجای ۵۰۰ تومان، ۴۰۰ تومان شود، ارزش تقریبی با همان P/E گروه به ۴ هزار تومان میرسد و فاصله با قیمت بازار از بین میرود. به همین دلیل در تحلیل بنیادی، فرضهای پیشبینی سود (فروش، نرخ ارز، قیمت مواد اولیه و هزینهها) را باید جداگانه و با چند سناریو بررسی کرد.
محدودیتها و معایب اتکای صرف به نسبت P/E
- وابستگی به سود حسابداری: سود خالص تحت تاثیر روشهای حسابداری مانند استهلاک و ذخیرهگیری قرار دارد و همیشه جریان نقد واقعی شرکت را نشان نمیدهد.
- سودهای غیرعملیاتی: فروش دارایی یا سود یکباره سرمایهگذاری، P/E را بهطور موقت پایین میآورد و تصویری گمراهکننده از ارزندگی سهم میسازد.
- ناکارآمدی برای شرکتهای زیانده: وقتی سود منفی یا نزدیک به صفر است، این نسبت قابل تفسیر نیست.
- نادیده گرفتن بدهی: دو شرکت با P/E یکسان ممکن است ساختار بدهی کاملا متفاوتی داشته باشند و ریسک آنها برابر نباشد.
- نادیده گرفتن رشد: P/E بهتنهایی سرعت رشد سود را نشان نمیدهد.
- اثر تورم بر سود: در اقتصاد پرتورم، سود اسمی بالا میرود و ممکن است سهم ارزانتر از واقعیت به نظر برسد.
برای جبران این ضعفها، نسبت P/E را در کنار نسبتهای مکمل به کار ببرید. نسبت قیمت به سود به رشد (PEG) از تقسیم P/E بر نرخ رشد سالانه سود (به درصد) به دست میآید و رشد را وارد تحلیل میکند. نسبت قیمت به ارزش دفتری (P/B) هم قیمت را با ارزش دفتری هر سهم میسنجد و برای شرکتهای داراییمحور یا زیانده مناسبتر است. ترکیب این نسبتها با تحلیل بنیادی صورتهای مالی، ارزشگذاری سهام را دقیقتر میکند.
کاربرد نسبت P/E در بازار ارز دیجیتال
نسبت P/E کلاسیک برای رمزارزهایی مانند بیت کوین کاربرد ندارد، چون پشت این داراییها شرکتی با درآمد، هزینه و سود حسابداری وجود ندارد و مخرج کسر عملا تعریف نمیشود. به همین دلیل تحلیلگران این بازار به دنبال معیاری مشابه رفتند که ارزش بازار را با میزان استفاده واقعی از شبکه مقایسه کند.
ویلی وو، تحلیلگر بازار رمزارز، برای این منظور نسبت ارزش شبکه به تراکنش (NVT) را معرفی کرد. در این نسبت، ارزش کل بازار شبکه در صورت کسر و حجم تراکنشهای ثبتشده روی زنجیره در مخرج قرار میگیرد؛ یعنی ارزش شبکه نقش قیمت و حجم تراکنش نقش سود را بازی میکند. نسبت ارزش شبکه به تراکنش اگر بالا باشد، نشان میدهد ارزش شبکه سریعتر از کاربرد آن رشد کرده است و مقدار پایین آن بیانگر آن است که میزان استفاده از شبکه نسبت به ارزش آن بالاست. این شاخص جزو ابزارهای تحلیل آنچین به شمار میرود.
نسبت ارزش شبکه به تراکنش هم مانند P/E محدودیت دارد. انتقال میان کیفپولهای داخلی صرافیها میتواند حجم تراکنش را بیش از کاربرد واقعی نشان دهد و تراکنشهای خارج از زنجیره اصلی در آن دیده نمیشوند. بنابراین این شاخص را باید مکمل سایر دادهها دید و منطق آن را مستقیما با ارزشگذاری سهام یکسان ندانست.
نسبت P/E؛ نقطه شروع تحلیل بنیادی، نه حکم نهایی
نسبت P/E از تقسیم قیمت روز سهم بر سود هر سهم به دست میآید و نشان میدهد بازار برای هر ریال سود شرکت چه قیمتی میپردازد. انواع گذشتهنگر، آیندهنگر، میانگین و شیلر فقط در دوره سود مخرج تفاوت دارند و هرکدام برای هدف خاصی مناسباند. P/E بالا ممکن است بیانگر انتظار رشد یا گرانی باشد، P/E پایین میتواند ارزندگی یا تله ارزش را نشان دهد و P/E منفی نشانه زیاندهی شرکت است.
نسبت قیمت به درآمد زمانی معنا پیدا میکند که آن را با P/E گروه، روند تاریخی همان سهم و نسبتهای مکملی مانند نسبت قیمت به سود به رشد و نسبت قیمت به ارزش دفتری کنار هم بگذارید. این عدد اولین پرسش را در تحلیل بنیادی مطرح میکند و پاسخ نهایی را بررسی صورتهای مالی، کیفیت سود و چشمانداز صنعت میدهد.
سوالات متداول
۱. P/E گروه را از کدام سایت میتوان دید؟
۲. P/E مناسب برای خرید سهم چند است؟
۳. تفاوت نسبت P/E و EPS چیست؟
۴. P/E شاخص کل بورس چه چیزی را نشان میدهد؟
من انیس مسکینی هستم و به عنوان مدیر محتوای وبسایت فراز فعالیت میکنم. بیش از هفت سال است که به عنوان تریدر و تحلیلگر در بازارهای مالی حضور دارم و تمرکز اصلی من روی رصد دقیق مارکت، شکار فرصتهای معاملاتی و تحلیل سناریوهای اقتصادی است. هدف من این است که پیچیدهترین مفاهیم بازار را به محتوایی ارزشمند و کاربردی تبدیل کنم تا مخاطبان بتوانند با اتکا به دانش که بهترین اهرم در سرمایهگذاری است، تصمیمات دقیقتری بگیرند؛ چرا که باور دارم یک محتوای عالی دقیقا مانند یک ترید موفق، باید در بهترین زمان ممکن بالاترین بازدهی را ایجاد کند. در کنار تحلیل و مدیریت محتوا، شیفتهی ایدهپردازی خلاقانه و کشف زوایای پنهان و کمتر دیدهشدهی بازارهای مالی هستم.