بانک ها چگونه پول خلق می کنند؟ نقش اعتبار، سپرده و پایه پولی
مفاهیم اقتصادی
بیشتر پولی که در حسابهای بانکی جابهجا میشود، هرگز از چاپخانه بانک مرکزی بیرون نیامده است. این پول در لحظه اعطای وام و با چند ثبت حسابداری در ترازنامه بانکهای تجاری متولد میشود. شناخت سازوکار خلق پول در بانکها کلید درک این است که چرا نقدینگی با سرعتی بیشتر از پول چاپشده رشد میکند و چرا تورم در بعضی اقتصادها ماندگار است.
در این مقاله تفاوت پول پرقدرت و پول بانکی، سه نظریه اصلی درباره خلق پول، فرمول ضریب فزاینده، رابطه رشد نقدینگی با تورم و ابزارهای بانک مرکزی برای مهار این فرایند را به زبان ساده و با مثال عددی بررسی میکنیم.
مکانیسم خلق پول بانکی چیست و چگونه عمل میکند؟
خلق پول در بانکها یعنی ایجاد سپرده تازه در حساب مشتری همزمان با اعطای تسهیلات. وقتی بانک وامی ۱۰۰ میلیون تومانی تصویب میکند، اسکناسی از خزانه خارج نمیکند. بانک فقط مبلغ وام را به حساب سپرده وامگیرنده واریز میکند و از همان لحظه، ۱۰۰ میلیون تومان پول قابل خرج به اقتصاد اضافه شده است.
این سپرده جدید وارد چرخه مبادلات میشود. وامگیرنده با آن کالا یا خدمتی میخرد، پول به حساب فروشنده در همان بانک یا بانک دیگری منتقل میشود و بانک وامدهنده باید این انتقال را با ذخایر خود نزد بانک مرکزی تسویه کند. به این ترتیب، توان هر بانک برای وامدهی بیشتر به ذخایر، سرمایه و تقاضای وام بستگی پیدا میکند؛ نظریههای مختلف این قید را به شکل متفاوتی توضیح میدهند که در ادامه آمده است.
عکس این فرایند هم وجود دارد. وقتی وامگیرنده اصل وام را بازپرداخت میکند، سپرده او کم میشود و بدهی او به بانک هم به همان اندازه کاهش مییابد؛ یعنی پول از گردش خارج میشود. بخش سود اقساط این اثر را ندارد و به درآمد بانک تبدیل میشود. حجم پول بانکی در هر لحظه حاصل برآیند وامهای تازه و بازپرداختهاست و هرجا وامدهی از بازپرداخت جلو بزند، نقدینگی رشد میکند.
تفاوت پول پرقدرت و پول اعتباری بانکی
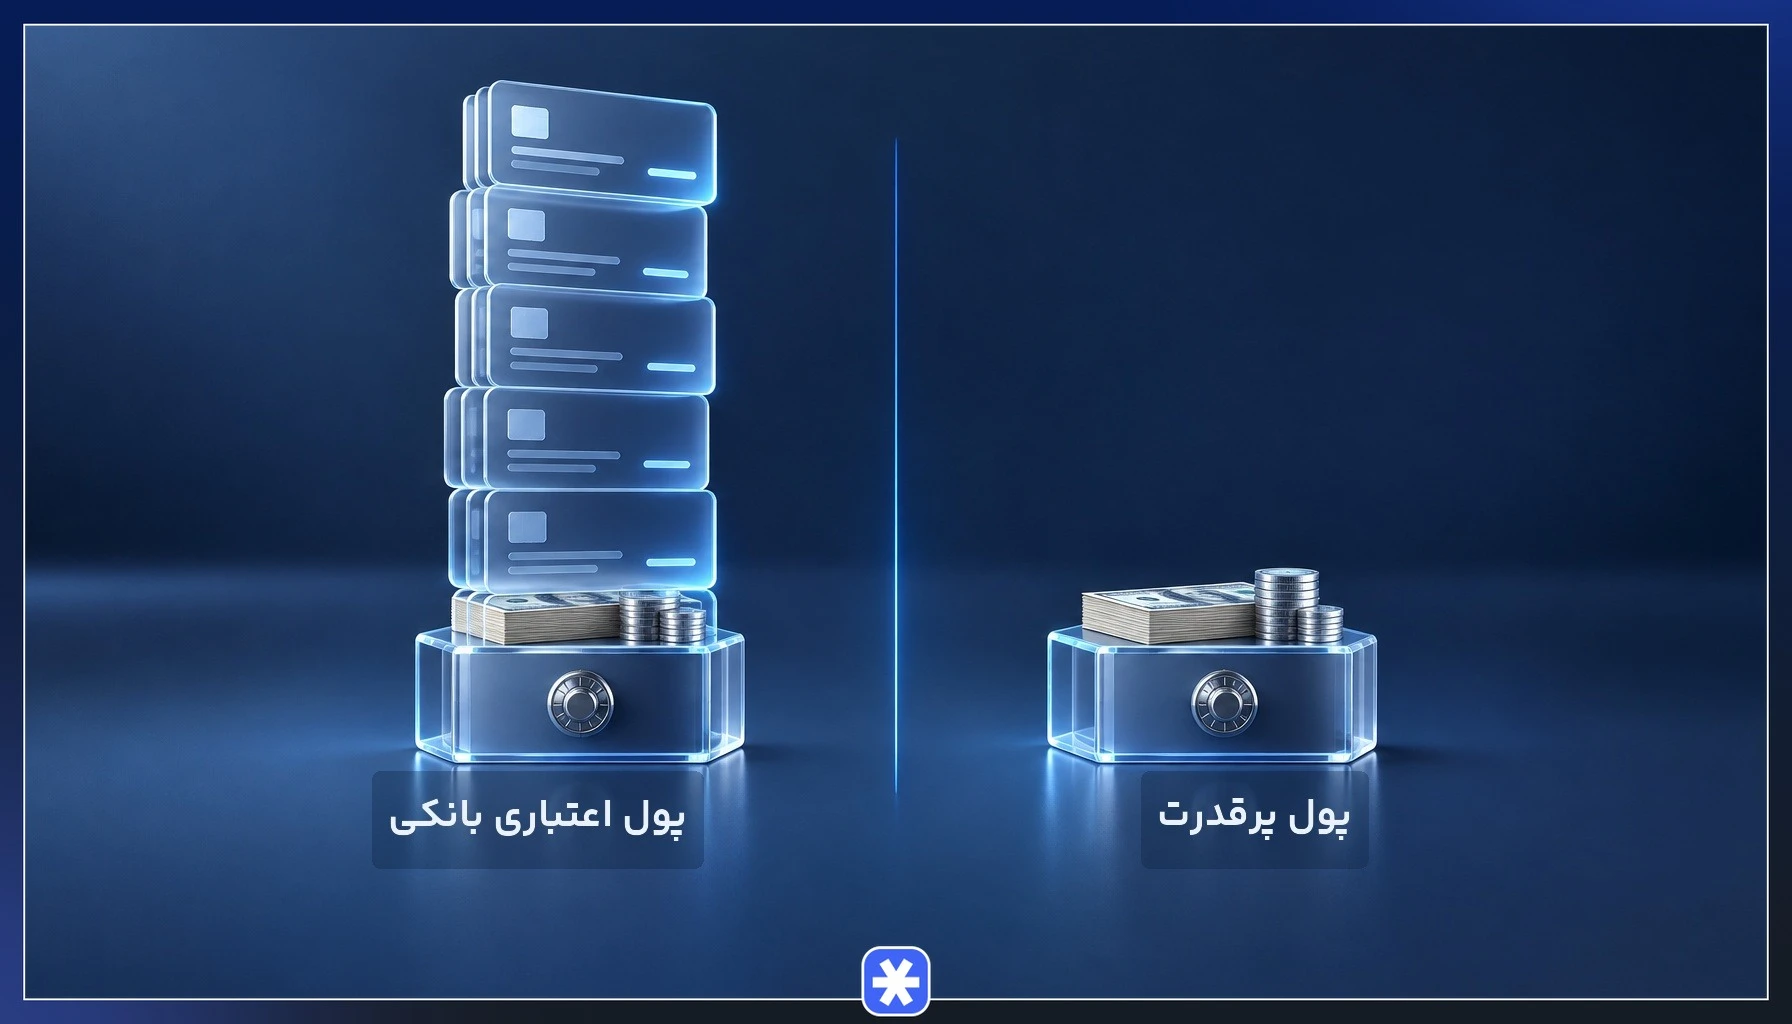
پول پرقدرت همان پایه پولی است که مستقیما بانک مرکزی آن را منتشر میکند. پول اعتباری بانکی روی این پایه ساخته میشود و بخش اصلی نقدینگی را تشکیل میدهد.
| معیار | پول پرقدرت (پایه پولی) | پول اعتباری بانکی |
|---|---|---|
| ناشر | بانک مرکزی | بانکهای تجاری |
| اجزا | سکه و اسکناس در دست مردم و ذخایر بانکها نزد بانک مرکزی | سپردههای دیداری و غیردیداری مشتریان |
| جایگاه در ترازنامه | بدهی بانک مرکزی | بدهی بانک تجاری به سپردهگذار |
| روش ایجاد | خرید دارایی یا اعطای اعتبار توسط بانک مرکزی | اعطای وام و تسهیلات به مشتریان |
| اندازه نسبی | کوچکتر از نقدینگی؛ ذخایر بانکها جزو نقدینگی شمرده نمیشوند | بخش بزرگتر نقدینگی |
بررسی ۳ نظریه اصلی خلق پول در نظام بانکداری
اقتصاددانان درباره نقش بانکها در ایجاد پول سه پاسخ متفاوت دادهاند. تفاوت این پاسخها در این است که بانک را صرفا واسطه منابع دیگران بدانیم یا سازنده پول.
- نظریه واسطهگری مالی: بانک سپرده پساندازکنندگان را جمع میکند و همان منابع را به وامگیرندگان میدهد. در این دیدگاه هیچ بانکی بهتنهایی پول نمیسازد و نقش آن شبیه سایر نهادهای مالی است.
- نظریه بانکداری ذخیره کسری: هر بانک بهتنهایی فقط سپرده موجود منهای ذخیره را وام میدهد، اما مجموعه بانکها با تکرار این چرخه، چند برابر پایه پولی سپرده میسازند. محدودیت اصلی در این دیدگاه نرخ ذخیره است.
- نظریه خلق اعتبار: هر بانک با اعطای وام، همزمان سپرده جدید ایجاد میکند و برای این کار نیازی به سپرده قبلی ندارد. محدودیت اصلی در این دیدگاه سودآوری، تقاضای وام، کفایت سرمایه و مقررات است.
نظریه ذخیره کسری سالها در کتابهای درسی اقتصاد کلان غالب بوده است، اما بحثهای جدید پولی بیشتر به نظریه خلق اعتبار نزدیک شدهاند. تفاوت سه دیدگاه در ثبتهای حسابداری آنها بهتر دیده میشود.
سیر تحول تاریخی و مقایسه حسابداری ۳ دیدگاه خلق پول
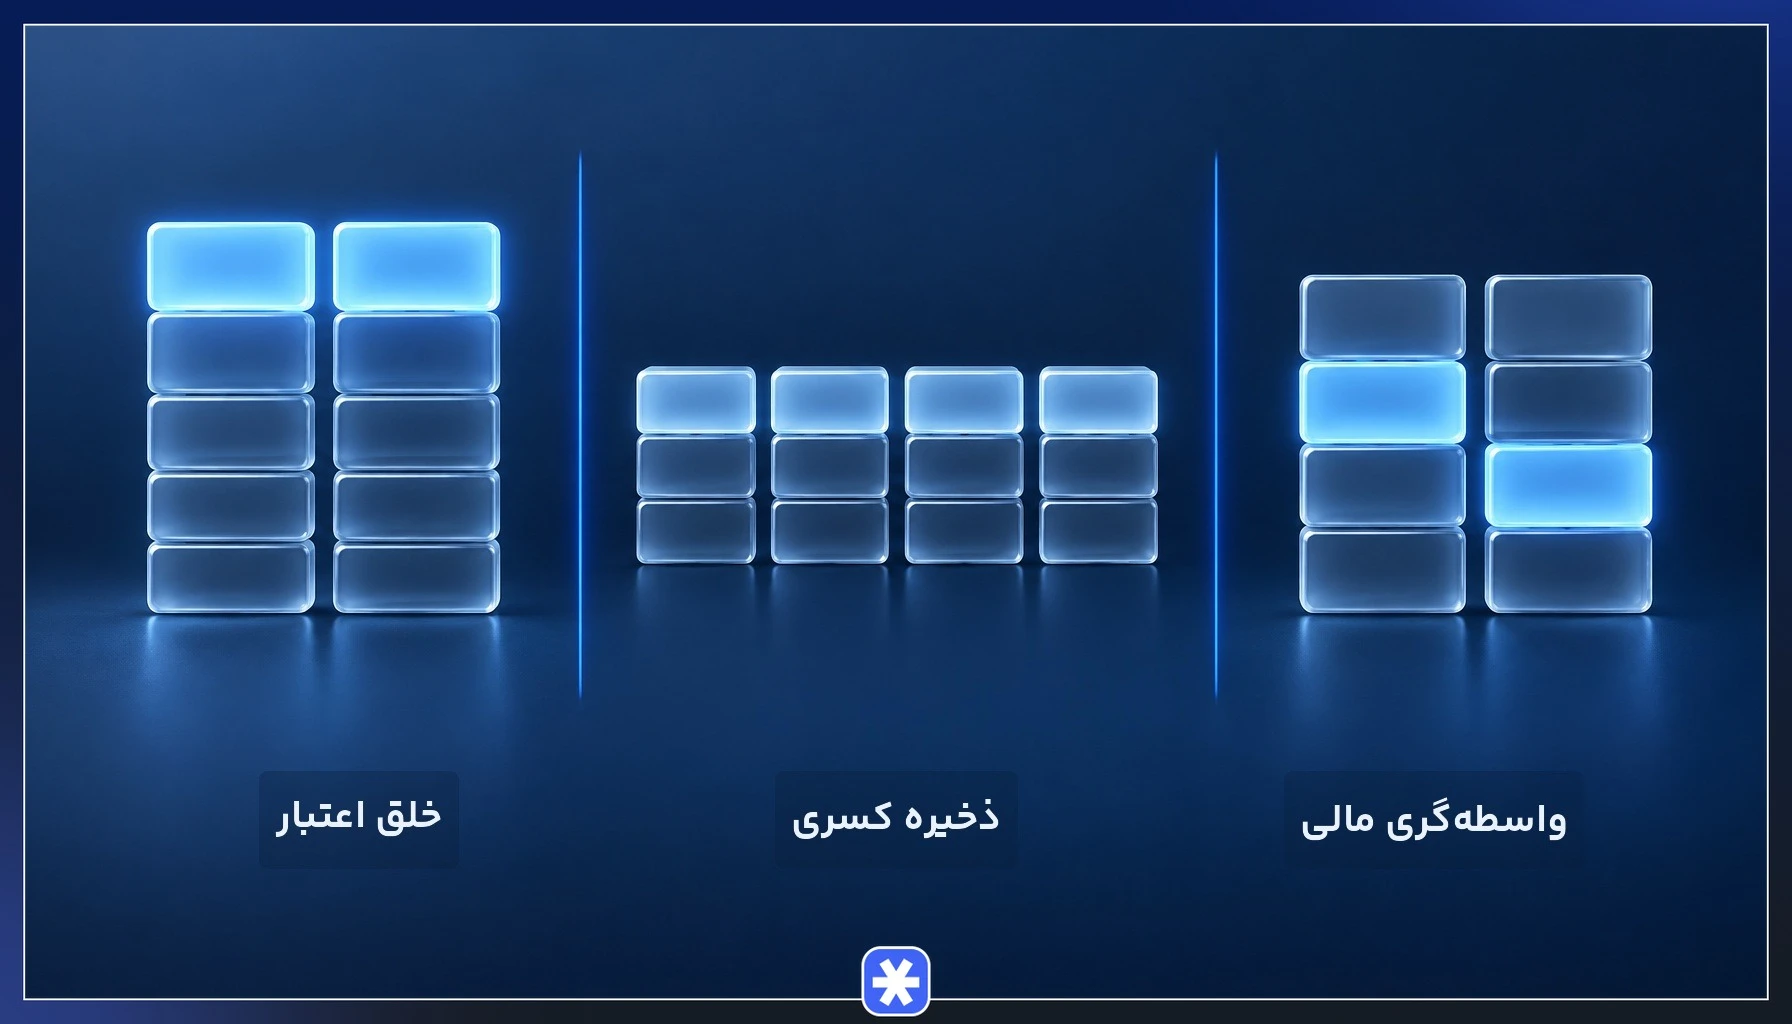
این سه دیدگاه در دورههای مختلف در ادبیات اقتصادی جای غالب را داشتهاند؛ در این بخش بهجای تاریخنگاری، تمرکز بر تفاوت ثبت حسابداری آنهاست. نظریه واسطهگری بانک را امانتدار پسانداز مردم میداند. نظریه ذخیره کسری با توضیح نقش ذخایر، رشد چندبرابری سپردهها را به سطح کل نظام بانکی نسبت میدهد. نظریه خلق اعتبار هم با تمرکز بر ثبتهای حسابداری دوطرفه تأکید میکند که وامدهی، ترازنامه هر بانک را مستقیما بزرگ میکند. فرض کنید بانکی وامی ۱۰۰ واحدی میدهد و سپردهای ۱۰۰ واحدی هم از قبل دریافت کرده است.
| دیدگاه | ثبت در سمت دارایی | ثبت در سمت بدهی | اثر بر اندازه ترازنامه بانک |
|---|---|---|---|
| واسطهگری مالی | کاهش ۱۰۰ واحد وجه نقد و افزایش ۱۰۰ واحد وام | بدون تغییر | ثابت میماند |
| ذخیره کسری | کاهش ذخایر مازاد و افزایش وام به همان اندازه | بدون تغییر در بانک وامدهنده | در سطح هر بانک ثابت، در کل نظام بانکی بزرگتر |
| خلق اعتبار | افزایش ۱۰۰ واحد وام | افزایش ۱۰۰ واحد سپرده وامگیرنده | ۱۰۰ واحد بزرگتر میشود |
نتیجه سیاستی این تفاوت مهم است. اگر دیدگاه خلق اعتبار درست باشد، کنترل ذخایر بهتنهایی برای مهار نقدینگی کافی نیست و کنترل ترازنامه بانکها، یعنی محدودکردن رشد مستقیم داراییها و تسهیلات، اهمیت بیشتری پیدا میکند.
نقش نرخ ذخیره قانونی و ضریب فزاینده در ایجاد اعتبار
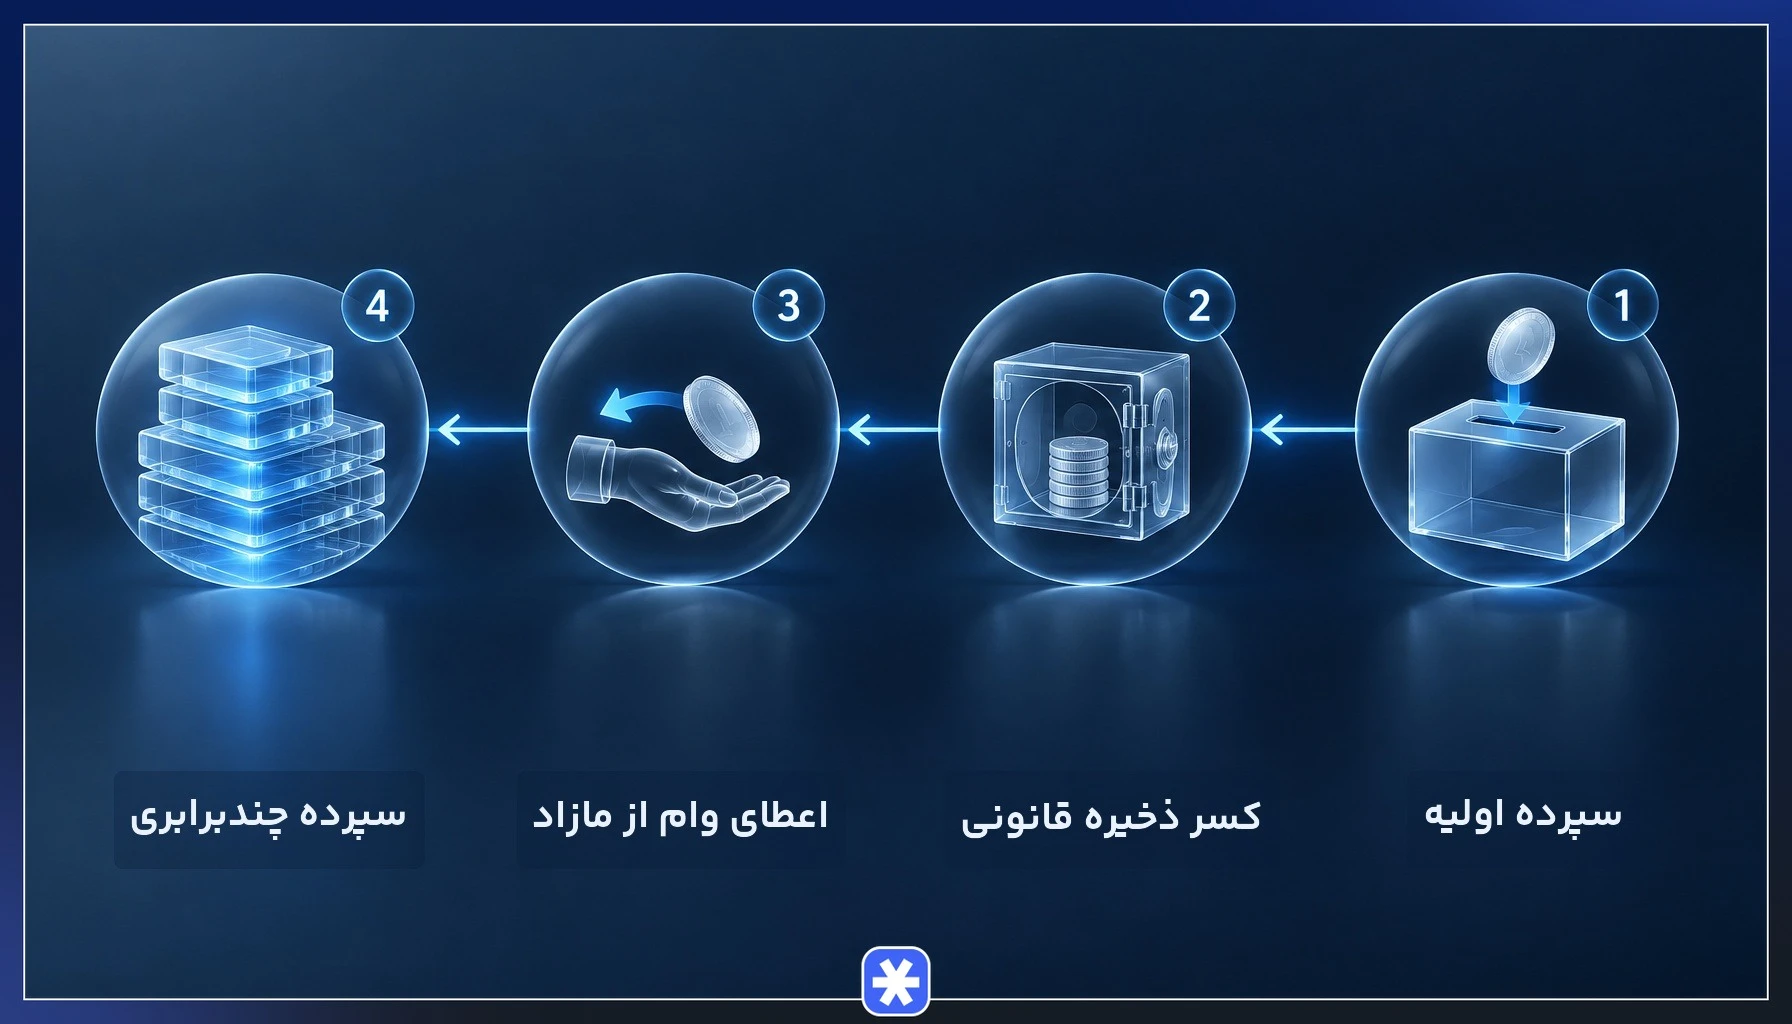
ذخیره قانونی بخشی از سپردههاست که بانک باید نزد بانک مرکزی نگه دارد و نمیتواند آن را وام بدهد. در مدل درسی ذخیره کسری، هرچه این نرخ بالاتر باشد، سهم کمتری از هر سپرده به وام تازه تبدیل میشود و زنجیره خلق سپرده زودتر متوقف میشود. این مدل سادهسازی است. در دیدگاه خلق اعتبار، که در بخش بعد توضیح داده میشود، ضریب فزاینده بیشتر نتیجهی رفتار بانکها و مردم است تا قیدی مکانیکی بر وامدهی.
ضریب فزاینده پولی نشان میدهد هر واحد پایه پولی به چند واحد نقدینگی تبدیل میشود. در سادهترین حالت، ضریب برابر یک تقسیم بر نرخ ذخیره است. فرمول کاملتر نسبت اسکناس در دست مردم به سپردهها (c) و نسبت کل ذخایر قانونی و مازاد به سپردهها (r) را هم وارد میکند و به شکل m = (۱ + c) ÷ (c + r) نوشته میشود. در این رابطه، نقدینگی برابر حاصلضرب ضریب در پایه پولی است.
بالا رفتن هر کدام از دو نسبت c و r ضریب را کوچک میکند. یعنی اگر مردم پول نقد بیشتری نگه دارند یا بانکها ذخیره مازاد بیشتری داشته باشند، قدرت وامدهی نظام بانکی حتی با پایه پولی ثابت کاهش مییابد.
مثال عددی ضریب فزاینده
فرض کنید نرخ ذخیره قانونی ۲۰ درصد از سپردهها باشد (عددی فرضی برای آموزش)، بانکها ذخیره مازاد نگه ندارند و مردم هیچ اسکناسی از سیستم بیرون نکشند (c برابر صفر). اگر ۱۰۰ واحد سپرده اولیه وارد بانک الف شود، این بانک ۲۰ واحد ذخیره نگه میدارد و ۸۰ واحد وام میدهد. این ۸۰ واحد در بانک ب سپرده میشود و ۶۴ واحد آن دوباره وام داده میشود و این چرخه ادامه پیدا میکند. ضریب فزاینده پولی در این مثال برابر ۱ ÷ ۰٫۲ یعنی پنج است و مجموع سپردهها در پایان به ۵۰۰ واحد میرسد.
بررسی مفهوم خلق پول از هیچ توسط بانکهای تجاری
عبارت «خلق پول از هیچ» به این واقعیت اشاره دارد که بانک برای اعطای وام، سپرده کسی را برنمیدارد و پولی که به حساب وامگیرنده مینشیند پیش از آن وجود نداشته است. از نظر حسابداری، خلق پول در بانکها با ثبت همزمان طلب بانک از وامگیرنده و بدهی بانک به همان شخص انجام میشود.
این عبارت اما به معنای قدرت نامحدود بانک نیست. پس از خرجشدن وام، سپرده به بانکهای دیگر منتقل میشود و بانک وامدهنده باید این انتقال را با ذخایر بانک مرکزی تسویه کند. بانک همچنین با الزام کفایت سرمایه، ریسک نکول وامگیرنده، نیاز به نقدینگی برای پاسخ به برداشتها و تقاضای واقعی برای وام روبهروست.
پس دقیقتر است بگوییم بانک پول را از تعهد وامگیرنده به بازپرداخت میسازد. ارزش این پول به اعتبار وامگیرنده، سلامت ترازنامه بانک و پشتیبانی بانک مرکزی از نظام پرداخت وابسته است و اگر این پشتوانهها ضعیف شوند، پول خلقشده هم به منبع بیثباتی تبدیل میشود.
درونزایی در برابر برونزایی خلق پول در اقتصاد
دو دیدگاه درباره اینکه چه کسی حجم پول را تعیین میکند، پاسخهای متفاوتی به سیاست پولی میدهند.
| معیار | دیدگاه برونزا (کلاسیک و پولیگرا) | دیدگاه درونزا (پستکینزی و مدرن) |
|---|---|---|
| تعیینکننده حجم پول | بانک مرکزی با کنترل پایه پولی | تقاضای وام در اقتصاد و تصمیم بانکها |
| جهت علیت | پایه پولی، سپرده و وام را تعیین میکند | وام، سپرده میسازد و بانک مرکزی ذخایر لازم را تامین میکند |
| ابزار اصلی سیاست | مقدار پایه پولی و نرخ ذخیره | نرخ بهره و مقررات احتیاطی |
| نقش ضریب فزاینده | رابطهای نسبتا پایدار و قابل پیشبینی | نتیجه رفتار بانکها و مردم و تغییرپذیر |
در عمل، اقتصادها ترکیبی از هر دو را تجربه میکنند. وقتی بانک مرکزی ناچار به تامین کسری بودجه یا ذخایر بانکهای ناتراز است، پایه پولی خود به متغیری درونزا تبدیل میشود و کنترل مستقیم آن دشوار میشود.
پیامدها و ابعاد اقتصادی خلق پول بیرویه بر تورم و ارزش پول ملی
وقتی حجم پول سریعتر از تولید کالا و خدمات رشد کند، مقدار بیشتری پول به دنبال مقدار محدودی کالا میرود و سطح عمومی قیمتها بالا میرود. اگر این رشد سالها ادامه پیدا کند، انتظارات تورمی در قیمتگذاری، دستمزدها و قراردادها نهادینه میشود و تورم به شکل ساختاری درمیآید.
اقتصاد ایران نمونه روشنی از این روند است. بر پایهی آمارهایی که به بانک مرکزی نسبت داده میشوند، نقدینگی تا سال ۱۴۰۳ از ۱۰ هزار همت (هزار میلیارد تومان) گذشته است. گزارشهای دورهای وزارت امور اقتصادی و دارایی نیز روند رشد خلق پول را ماهبهماه دنبال میکند.
- کاهش قدرت خرید: درآمدهای ثابت و پساندازهای ریالی ارزش واقعی خود را از دست میدهند.
- تضعیف پول ملی: فشار نقدینگی به بازار ارز منتقل میشود و نرخ ارز را بالا میبرد.
- هجوم به داراییها: بخشی از نقدینگی به امید حفظ ارزش به مسکن، خودرو، طلا و ارز میرود و قیمت آنها را بالا میبرد؛ هرچند این داراییها هم نوسان قیمت و ریسک افت دارند.
- انحراف تخصیص اعتبار: ممکن است تسهیلات به جای تولید، به سمت فعالیتهای سفتهبازانه یا شرکتهای وابسته به بانکها برود.
رابطه رشد نقدینگی و تورم همیشه یکبهیک و همزمان نیست و به رشد تولید، سرعت گردش پول و انتظارات بستگی دارد. با این حال، در دورههای طولانی رشد پایدار نقدینگی بالاتر از رشد تولید با تورم بالا همراه بوده است.
ابزارهای بانک مرکزی برای کنترل و مدیریت خلق پول بانکی
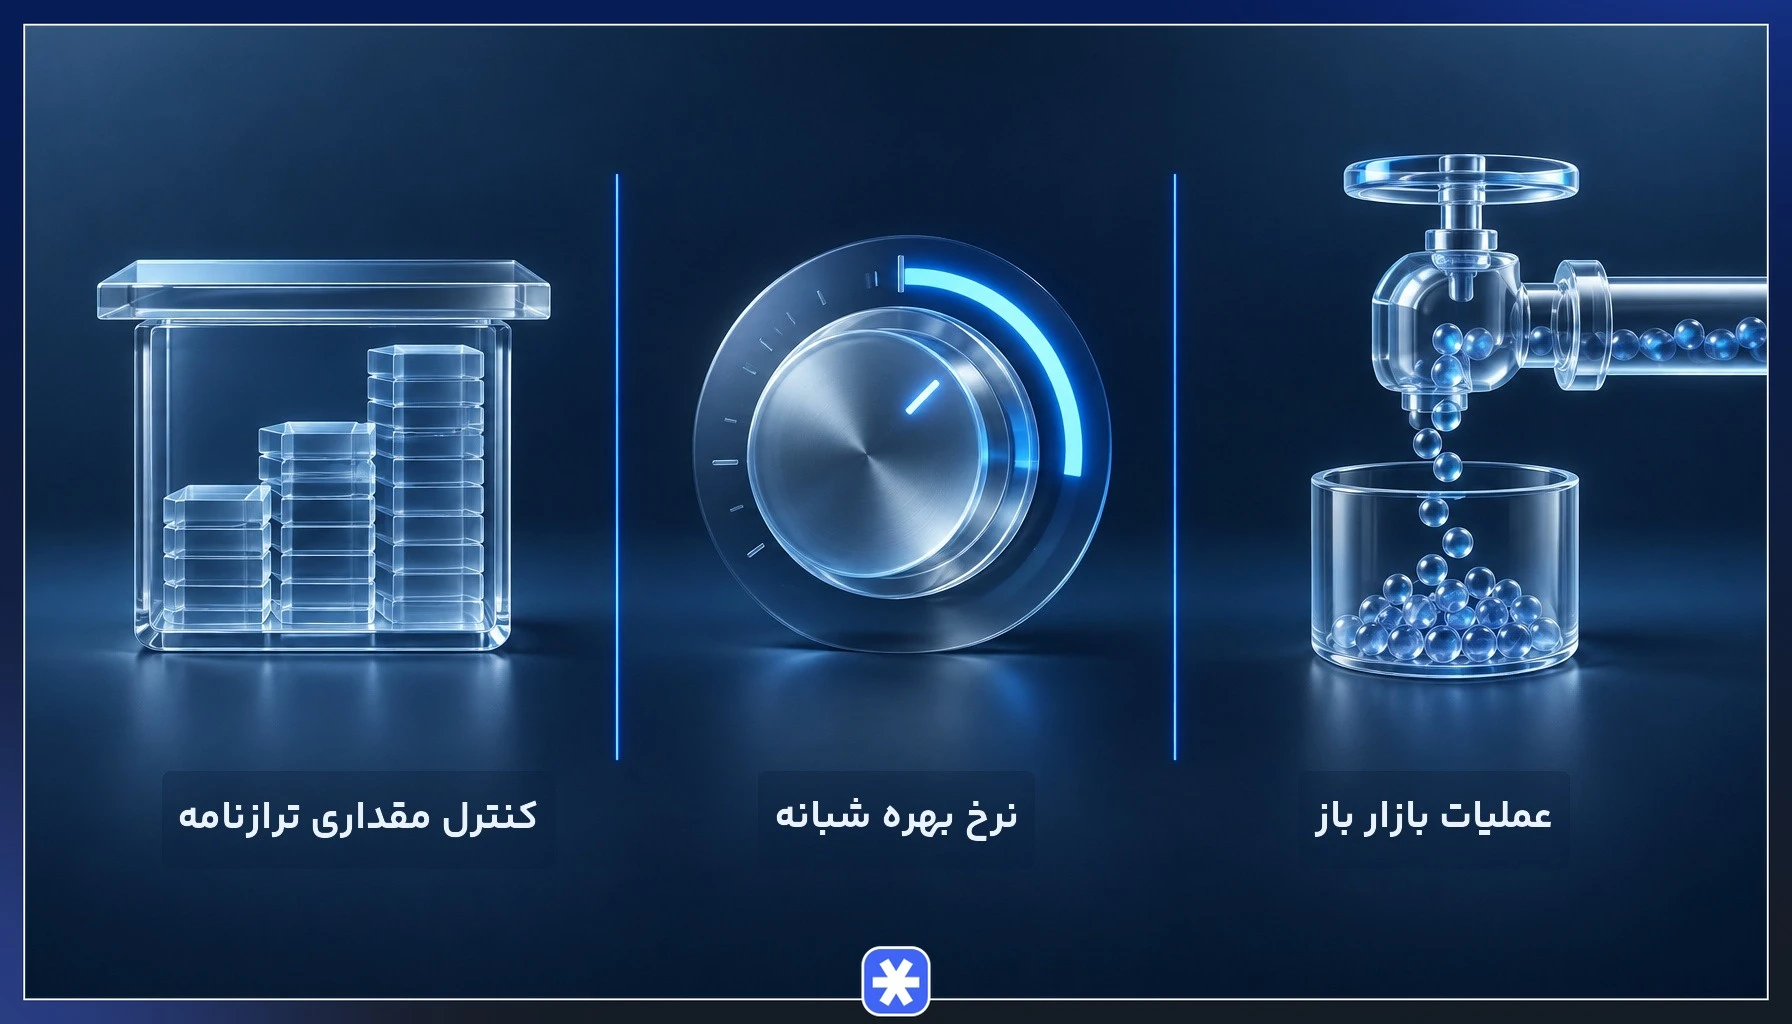
بانک مرکزی برای تنظیم سرعت خلق پول از ابزارهای مستقیم و غیرمستقیم استفاده میکند. سیاست انقباضی با محدودکردن ذخایر یا گرانکردن آنها انگیزه وامدهی را کم میکند و سیاست انبساطی عکس این مسیر را دنبال میکند.
- عملیات بازار باز: بانک مرکزی با خرید و فروش اوراق بدهی دولتی، ذخایر بانکها را کم یا زیاد میکند. جزئیات این ابزار در مطلب عملیات بازار باز آمده است.
- نرخ بهره بازار بینبانکی (شبانه): بانک مرکزی با هدایت این نرخ، هزینه تامین ذخایر کوتاهمدت را تعیین میکند و از این راه نرخ تسهیلات را تحت تاثیر قرار میدهد.
- نرخ ذخیره قانونی: افزایش آن بخش بیشتری از سپردهها را بلوکه میکند و ضریب فزاینده را کوچک میکند.
- کنترل مقداری ترازنامه: بانک مرکزی برای رشد داراییها یا تسهیلات بانکها سقف مقداری تعیین میکند تا سرعت خلق اعتبار مستقیماً محدود شود.
- مقررات احتیاطی: الزام کفایت سرمایه و نسبتهای نقدینگی، وامدهی پرریسک را محدود میکند.
کنترل مقداری ترازنامه بانکها از انتهای سال ۱۳۹۹ در دستور کار بانک مرکزی قرار گرفته است. این ابزار مستقیم سریعتر اثر میگذارد، اما ممکن است بانکهای سالم و ناسالم را یکسان محدود کند و جای اصلاح ریشهای ناترازی بانکها را نمیگیرد.
آینده خلق پول و چالشهای انضباط پولی در سیستم بانکی
خلق پول بخش جدانشدنی بانکداری مدرن است و بدون آن اعتبار لازم برای تولید و تجارت فراهم نمیشود. مسئله اصلی، سرعت و جهت این فرایند است. وقتی بانکها با ترازنامه ناسالم، داراییهای منجمد و اضافهبرداشت از بانک مرکزی فعالیت میکنند، پایه پولی و نقدینگی همزمان رشد میکنند و ابزارهای سنتی کارایی خود را از دست میدهند. تحلیلهای منتشرشده در معماران پول؛ روایتی نو از نقش بانکها در خلق پول هم بر همین نقش محوری بانکها در ایجاد پول تاکید دارند.
مهار پایدار نقدینگی به مجموعهای از اصلاحات نیاز دارد:
- استقلال بانک مرکزی: قطع مسیر تامین کسری بودجه دولت از منابع بانک مرکزی.
- اصلاح ترازنامه بانکها: تعیین تکلیف بانکهای ناتراز، واگذاری داراییهای منجمد و افزایش سرمایه واقعی.
- نظارت دقیقتر: اجرای جدی کفایت سرمایه، محدودیت تسهیلات به اشخاص مرتبط و شفافیت صورتهای مالی.
- هدایت اعتبار: جهتدادن تسهیلات به فعالیتهای مولد به جای فعالیتهای سفتهبازانه.
شناخت دقیق سازوکار پایه پولی، ضریب فزاینده و نقش ترازنامه بانکها به سیاستگذار، پژوهشگر و فعال بازار کمک میکند تا آمارهای نقدینگی را درست بخوانند و اثر تصمیمهای پولی بر تورم و قیمت داراییها را واقعبینانهتر ارزیابی کنند.
سوالات متداول
۱. آیا بانکها برای اعطای تسهیلات حتما نیاز به سپرده قبلی دارند؟
۲. افزایش نرخ ذخیره قانونی چه تاثیری بر خلق پول دارد؟
۳. خلق پول بیرویه بانکهای تجاری چگونه باعث ایجاد تورم بالای ۴۰ درصد میشود؟
۴. بانک مرکزی با چه ابزارهایی میتواند روند خلق پول در سیستم بانکی را کنترل کند؟
من انیس مسکینی هستم و به عنوان مدیر محتوای وبسایت فراز فعالیت میکنم. بیش از هفت سال است که به عنوان تریدر و تحلیلگر در بازارهای مالی حضور دارم و تمرکز اصلی من روی رصد دقیق مارکت، شکار فرصتهای معاملاتی و تحلیل سناریوهای اقتصادی است. هدف من این است که پیچیدهترین مفاهیم بازار را به محتوایی ارزشمند و کاربردی تبدیل کنم تا مخاطبان بتوانند با اتکا به دانش که بهترین اهرم در سرمایهگذاری است، تصمیمات دقیقتری بگیرند؛ چرا که باور دارم یک محتوای عالی دقیقا مانند یک ترید موفق، باید در بهترین زمان ممکن بالاترین بازدهی را ایجاد کند. در کنار تحلیل و مدیریت محتوا، شیفتهی ایدهپردازی خلاقانه و کشف زوایای پنهان و کمتر دیدهشدهی بازارهای مالی هستم.