استقراض دولت از بانک مرکزی؛ چگونه چاپ پول اقتصاد را نابود میکند؟
مفاهیم اقتصادی
استقراض دولت از بانک مرکزی یکی از روشهای تامین مالی کسری بودجه است؛ روشی که اگر به خلق پول و رشد پایدار بدهی بینجامد، میتواند فشار تورمی را تشدید کند. برای فهم پیامدها باید میان تامین مالی مستقیم، استفاده از شبکه بانکی و ابزارهای سیاست پولی تفاوت گذاشت. در ادامه، مسیر انتقال کسری بودجه به پایه پولی، نقدینگی، قدرت خرید و سرمایهگذاری را گامبهگام بررسی میکنیم.
استقراض دولت از بانک مرکزی چیست و چه انواعی دارد؟
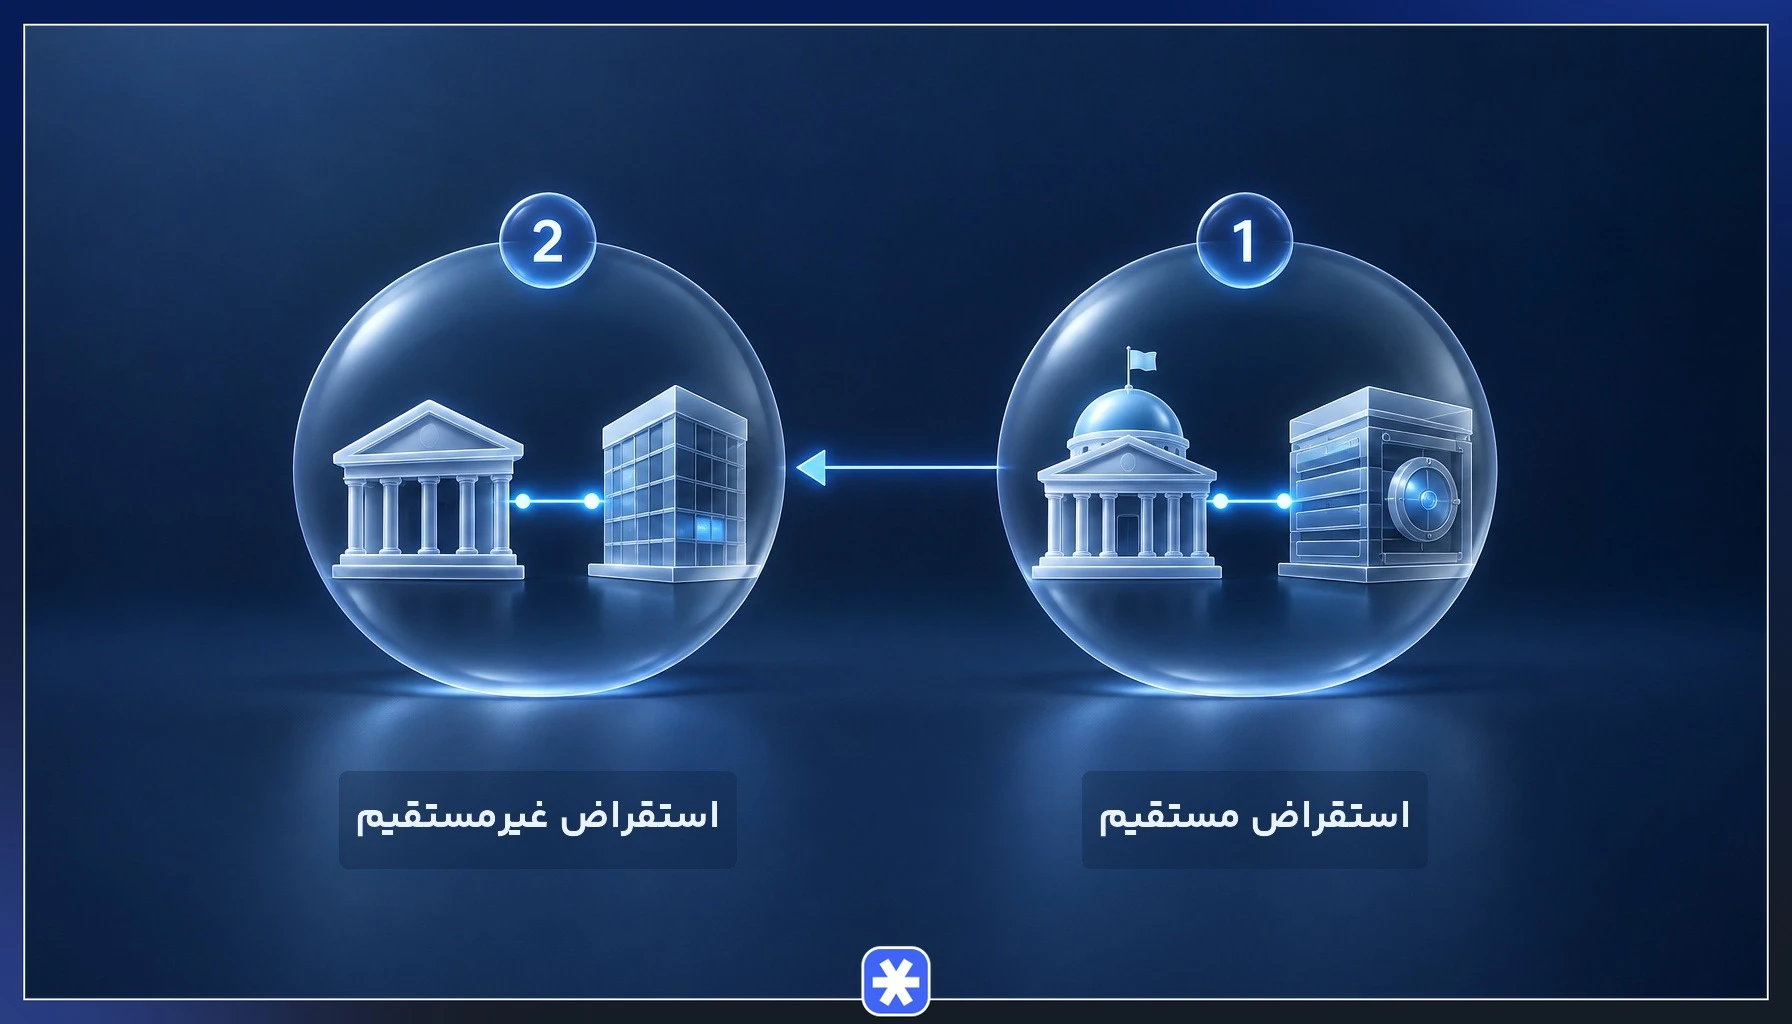
استقراض دولت از بانک مرکزی به تامین منابع دولت از محل اعتبار بانک مرکزی یا منابعی گفته میشود که در نهایت به ترازنامه این نهاد متکی است. دولت برای پوشش فاصله میان درآمد و هزینه، تعهدی مالی ایجاد میکند؛ پیامد پولی آن به شیوه تامین اعتبار، نحوه بازپرداخت و واکنش بانک مرکزی بستگی دارد. بنابراین هر بدهی دولت به نظام بانکی بهتنهایی به معنای چاپ پول نیست.
| شیوه تامین مالی | مسیر اصلی | اثر پولی محتمل |
|---|---|---|
| استقراض مستقیم | اعتبار یا اضافهبرداشت دولت نزد بانک مرکزی | افزایش مستقیم بدهی دولت به بانک مرکزی و گسترش پایه پولی |
| استقراض غیرمستقیم | بانکها، خرید اوراق یا تامین مالی نهادهای عمومی | وابسته به منبع منابع بانک و نحوه پشتیبانی بانک مرکزی |
| تامین مالی از بازار | فروش اوراق به مردم و سرمایهگذاران | بهخودیخود پول پرقدرت خلق نمیکند؛ اثر نهایی به خریدار و عملیات پولی بستگی دارد |
تامین مالی دولت از مسیر بازار بدهی میتواند فشار بر بانک مرکزی را کاهش دهد، بهشرط آنکه خریداران واقعی اوراق و برنامه بازپرداخت معتبر وجود داشته باشد. معیار اصلی، نام ابزار نیست؛ باید دید در پایان چه نهادی ریسک بدهی را میپذیرد و آیا اعتبار تازهای در ترازنامه بانک مرکزی شکل میگیرد یا نه.
دلایل اصلی استقراض دولت از بانک مرکزی و بروز کسری بودجه
کسری بودجه دولت زمانی شکل میگیرد که درآمدهای تحققیافته برای پوشش هزینههای جاری و عمرانی کافی نباشد. فاصله میان برآورد و عملکرد درآمدها، افت درآمدهای صادراتی یا مالیاتی، و افزایش هزینههای پیشبینینشده میتواند این شکاف را بزرگ کند. اگر این فاصله ساختاری باشد، تامین مالی کوتاهمدت بهتنهایی مسئله را حل نمیکند و دولت برای پرداخت تعهدات به بدهی تازه وابسته میشود.
ترکیب هزینهها نیز اهمیت دارد. هزینههای ثابت و دشوار برای تعدیل، تعهدات بازنشستگی، یارانههای گسترده و پروژههای نیمهتمام، انعطاف بودجه را پایین میآورند. از سوی دیگر، ضعف در وصول مالیات، معافیتهای گسترده و وابستگی درآمد عمومی به منابع ناپایدار، پیشبینیپذیری دخلوخرج را محدود میکند.
وقتی دولت دسترسی کافی به بازار بدهی یا درآمد پایدار ندارد، فشار برای تامین فوری منابع بالا میرود. در چنین فضایی، استقراض از بانکها یا بانک مرکزی ممکن است راهحلی سریع به نظر برسد؛ اما تداوم آن هزینه تامین مالی را به آینده منتقل میکند و میتواند انتظارات تورم را نیز بالا ببرد. اصلاح بودجه باید همزمان سمت درآمد، اولویت هزینهها و شفافیت تعهدات خارج از بودجه را دربرگیرد.
مکانیک استقراض مستقیم دولت از بانک مرکزی و چاپ پول
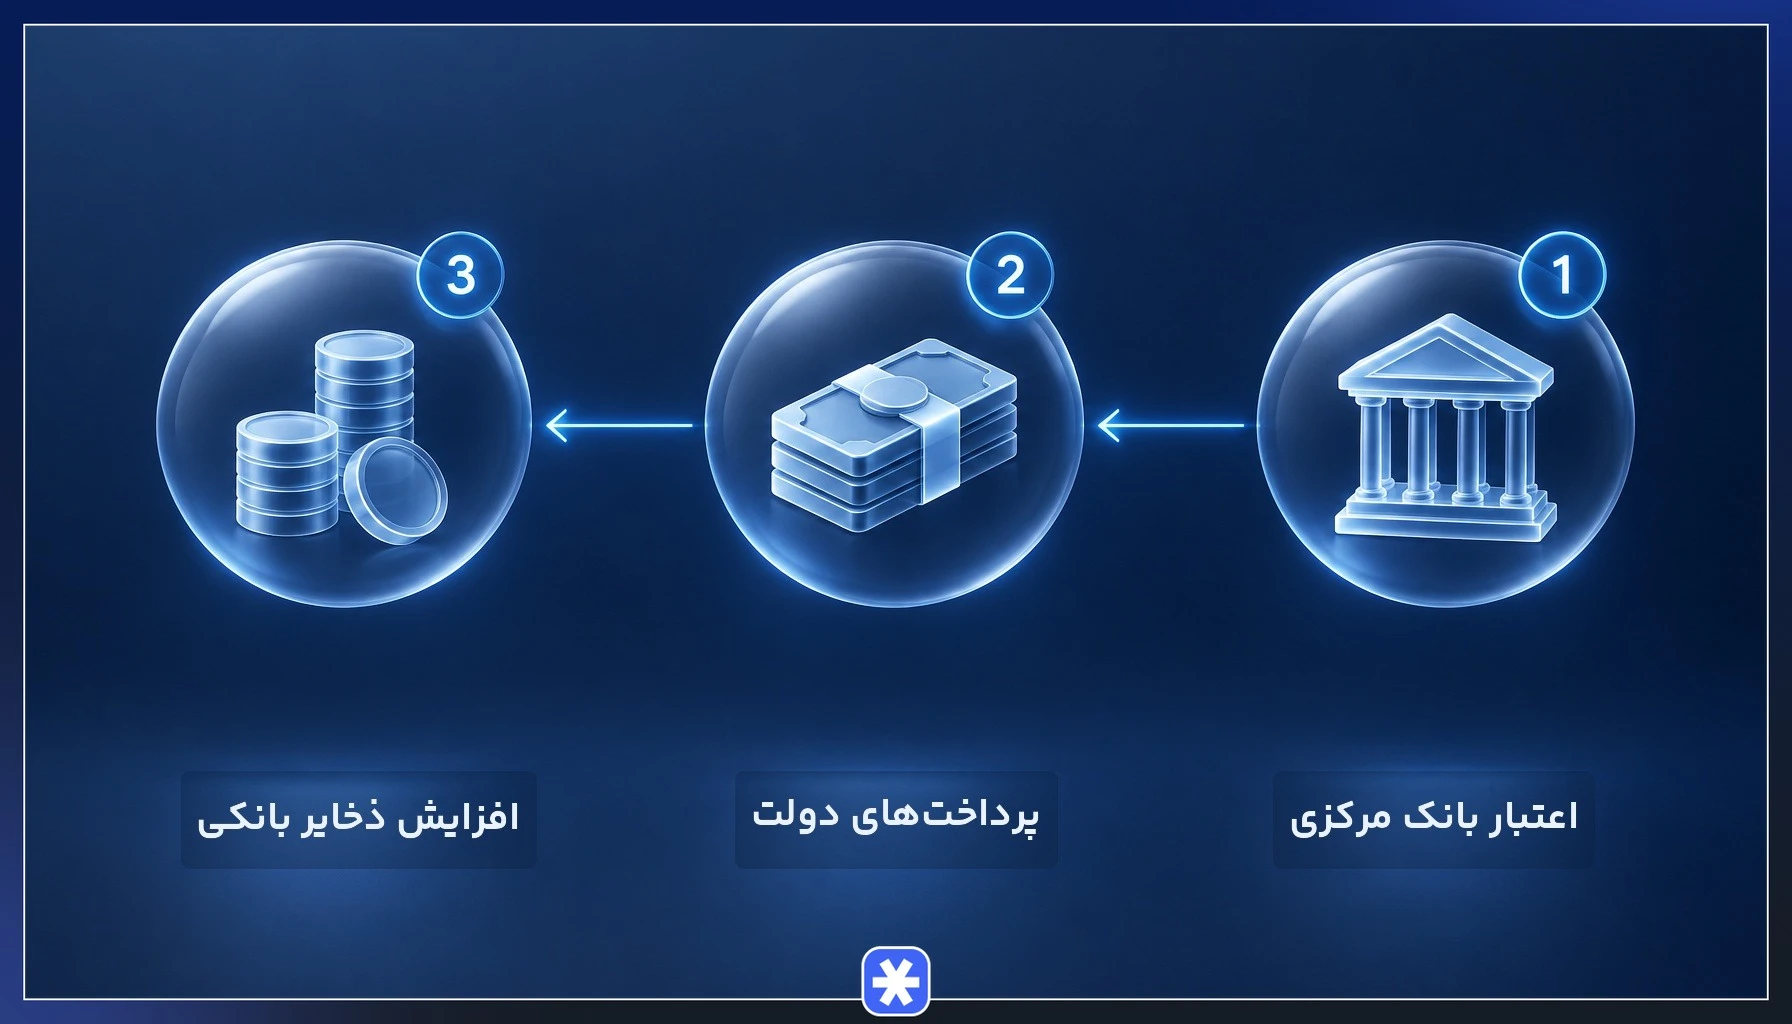
در شکل مستقیم، بانک مرکزی به دولت اعتبار میدهد یا اجازه میدهد حساب دولت از حد منابع موجود فراتر رود. در ترازنامه بانک مرکزی، دارایی یا طلب آن از دولت افزایش مییابد و در سمت بدهی، سپرده دولت یا ذخایر بانکی بالا میرود. وقتی دولت این منابع را برای پرداخت حقوق، خرید کالا یا اجرای طرحها خرج میکند، پول از حساب دولت به حساب خانوارها و بنگاهها در بانکهای تجاری منتقل میشود.
افزایش اعتبار بانک مرکزی به دولت، در صورت خلق ذخایر تازه، پایه پولی را بالا میبرد. سپس رفتار بانکها، تقاضای وام، میل مردم به نگهداری پول و ظرفیت تولید تعیین میکند که رشد پایه پولی با چه سرعتی به نقدینگی و قیمتها منتقل شود. به همین دلیل، چاپ پول در گفتار عمومی به خلق پول پرقدرت اشاره دارد، اما نتیجه تورمی آن به وضعیت اقتصاد و سیاستهای همراه وابسته است.
نمونه ساده از ثبت ترازنامه
فرض کنید بانک مرکزی به حساب دولت اعتبار تازه واریز کند. در مرحله نخست، طلب بانک مرکزی از دولت ثبت میشود؛ پس از پرداخت هزینهها، سپرده خانوارها یا شرکتها در بانکهای تجاری افزایش مییابد و بانکها در برابر آن ذخایر بیشتری نزد بانک مرکزی دارند. اگر دولت بعدا اعتبار را بازپرداخت کند یا بانک مرکزی آن را با ابزارهای دیگر جذب کند، فشار پولی کاهش مییابد؛ تداوم کسری و تمدید بدهی میتواند اثر را ماندگار کند.
استقراض غیرمستقیم دولت از بانک مرکزی از طریق شبکه بانکی
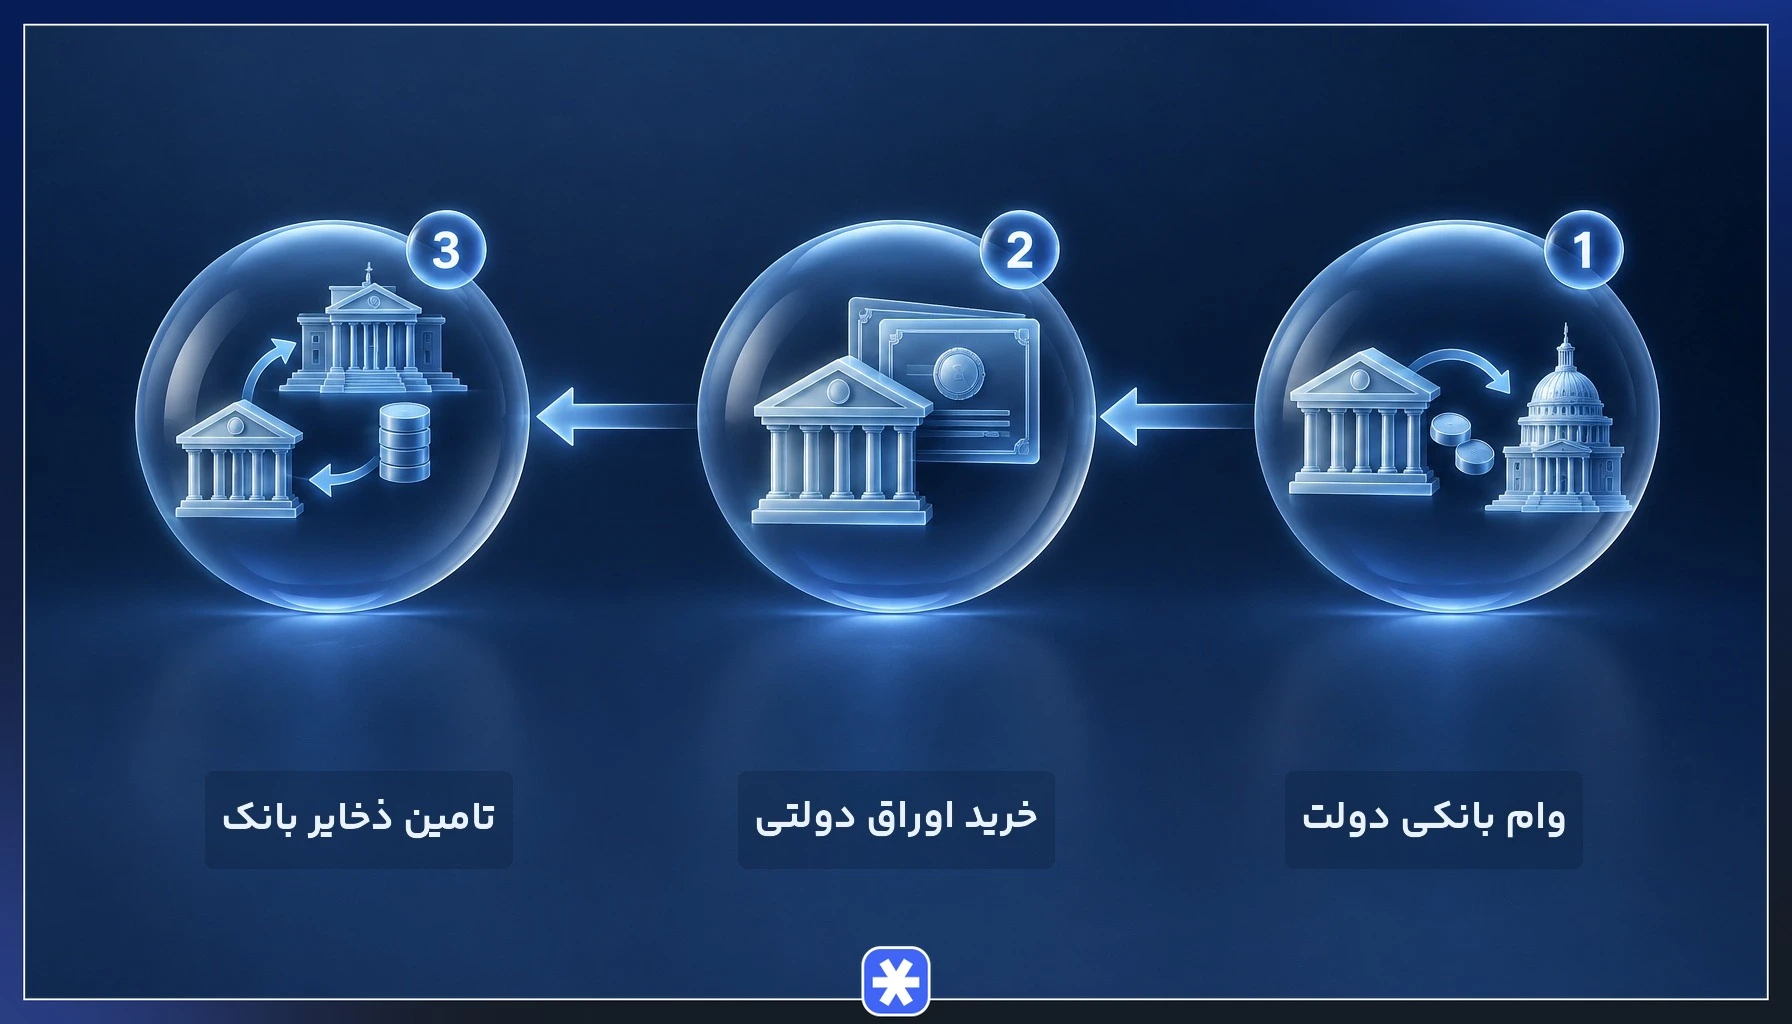
استقراض غیرمستقیم دولت زمانی رخ میدهد که منابع ابتدا از مسیر بانکها یا نهادهای مالی به دولت برسد و فشار تامین مالی در ادامه به ترازنامه بانک مرکزی منتقل شود. دولت میتواند از بانکها وام بگیرد، اوراق بدهی بفروشد یا پرداخت برخی تعهدات خود را به شبکه بانکی واگذار کند. شکل ظاهری این مسیر با اعتبار مستقیم تفاوت دارد، اما منبع نهایی منابع و ریسک بازپرداخت تعیین میکند که آیا اثر پولی مشابهی ایجاد میشود.
| کانال | سازوکار | شرط انتقال فشار به بانک مرکزی |
|---|---|---|
| وام بانکی به دولت | بانک با سپردهها یا منابع خود به دولت اعتبار میدهد | کمبود نقدینگی بانک و اتکا به منابع بانک مرکزی |
| خرید اوراق دولتی | بانک اوراق را در بازار اولیه یا ثانویه میخرد | تامین ذخایر بانک از بانک مرکزی یا خریدهای مداوم با انگیزه غیرتجاری |
| پرداخت تعهدات دولت | بانک هزینهای را به نیابت از دولت میپردازد | تسویه دیرهنگام و تامین کسری بانک از منابع پرقدرت |
در نتیجه، افزایش بدهی دولت به سیستم بانکی را باید جدا از رشد پایه پولی سنجید. اگر بانکها منابع پایدار داشته باشند و دولت بدهی را طبق برنامه بازپرداخت کند، رشد بدهی لزوما به خلق پول تازه منتهی نمیشود. اما انتقال ریسک دولت به بانکها، فشار نقدینگی را بالا میبرد و میتواند در نهایت به اضافهبرداشت بانکها و تامین مالی از بانک مرکزی بینجامد.
نقش تسهیلات تکلیفی و اضافه برداشت بانکها در رشد پایه پولی
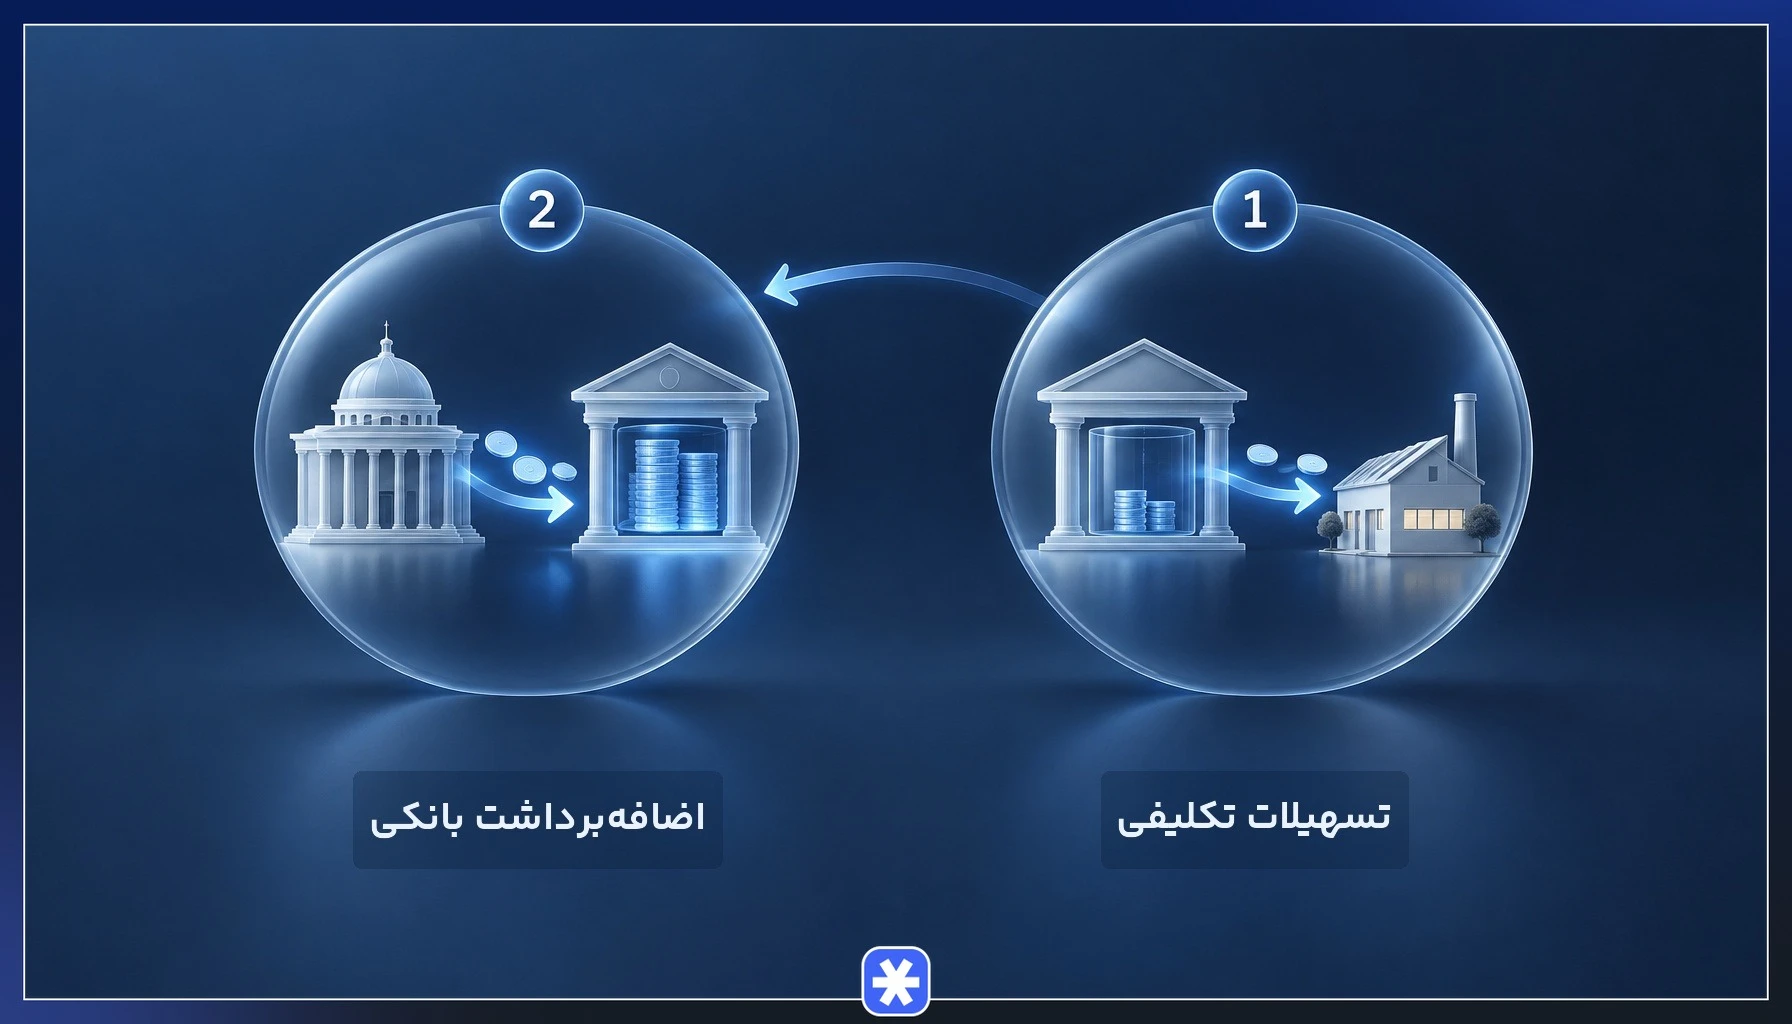
تسهیلات تکلیفی، وامهایی هستند که قانون یا تصمیم سیاستگذار، بانکها را به پرداخت آنها به گروه یا فعالیت مشخص ملزم میکند. این سیاست میتواند اهداف اجتماعی و تولیدی داشته باشد، اما اگر نرخ بازپرداخت، منابع جبرانی و سهم هر بانک روشن نباشد، هزینه آن بر ترازنامه بانک میماند. فاصله میان نرخ تسهیلات و هزینه تامین منابع نیز میتواند توان بانک برای مدیریت نقدینگی را فرسوده کند.
وقتی خروج منابع از بانک از ورود سپردهها و بازپرداخت وامها بیشتر شود، بانک برای تسویه تعهدات به ذخایر نیاز پیدا میکند. اضافهبرداشت بانکها از بانک مرکزی یعنی استفاده از منابع بانک مرکزی بیش از ذخایر در دسترس؛ این وضعیت در صورت تداوم میتواند بدهی بانک به بانک مرکزی و پایه پولی را افزایش دهد. بنابراین رشد پایه پولی از این مسیر، همیشه با ثبت مستقیم وام دولت در ترازنامه بانک مرکزی آغاز نمیشود.
- تسهیلات تکلیفی: اگر دولت منابع یا جبران زیان بانک را بهموقع تامین نکند، هزینه تکلیف به ترازنامه بانک منتقل میشود.
- ضعف وصول مطالبات: بازپرداخت دیرهنگام وامها، منابع قابل استفاده بانک را کاهش میدهد.
- اضافهبرداشت بانکها: نیاز پایدار به ذخایر بانک مرکزی، کانال انتقال فشار نقدینگی به پایه پولی است.
برای تشخیص سهم هر عامل باید کیفیت دارایی بانک، مطالبات از دولت و دسترسی به بازار بینبانکی را هم بررسی کرد. اضافهبرداشت بانکها میتواند از ضعف مدیریت نقدینگی، زیان انباشته یا شوکهای بیرونی ناشی شود؛ نسبت دادن همه آن به تامین مالی دولت، بدون بررسی ترازنامهها، تحلیل دقیقی به دست نمیدهد.
تأثیر عملیات بازار باز بر استقراض پنهان دولت
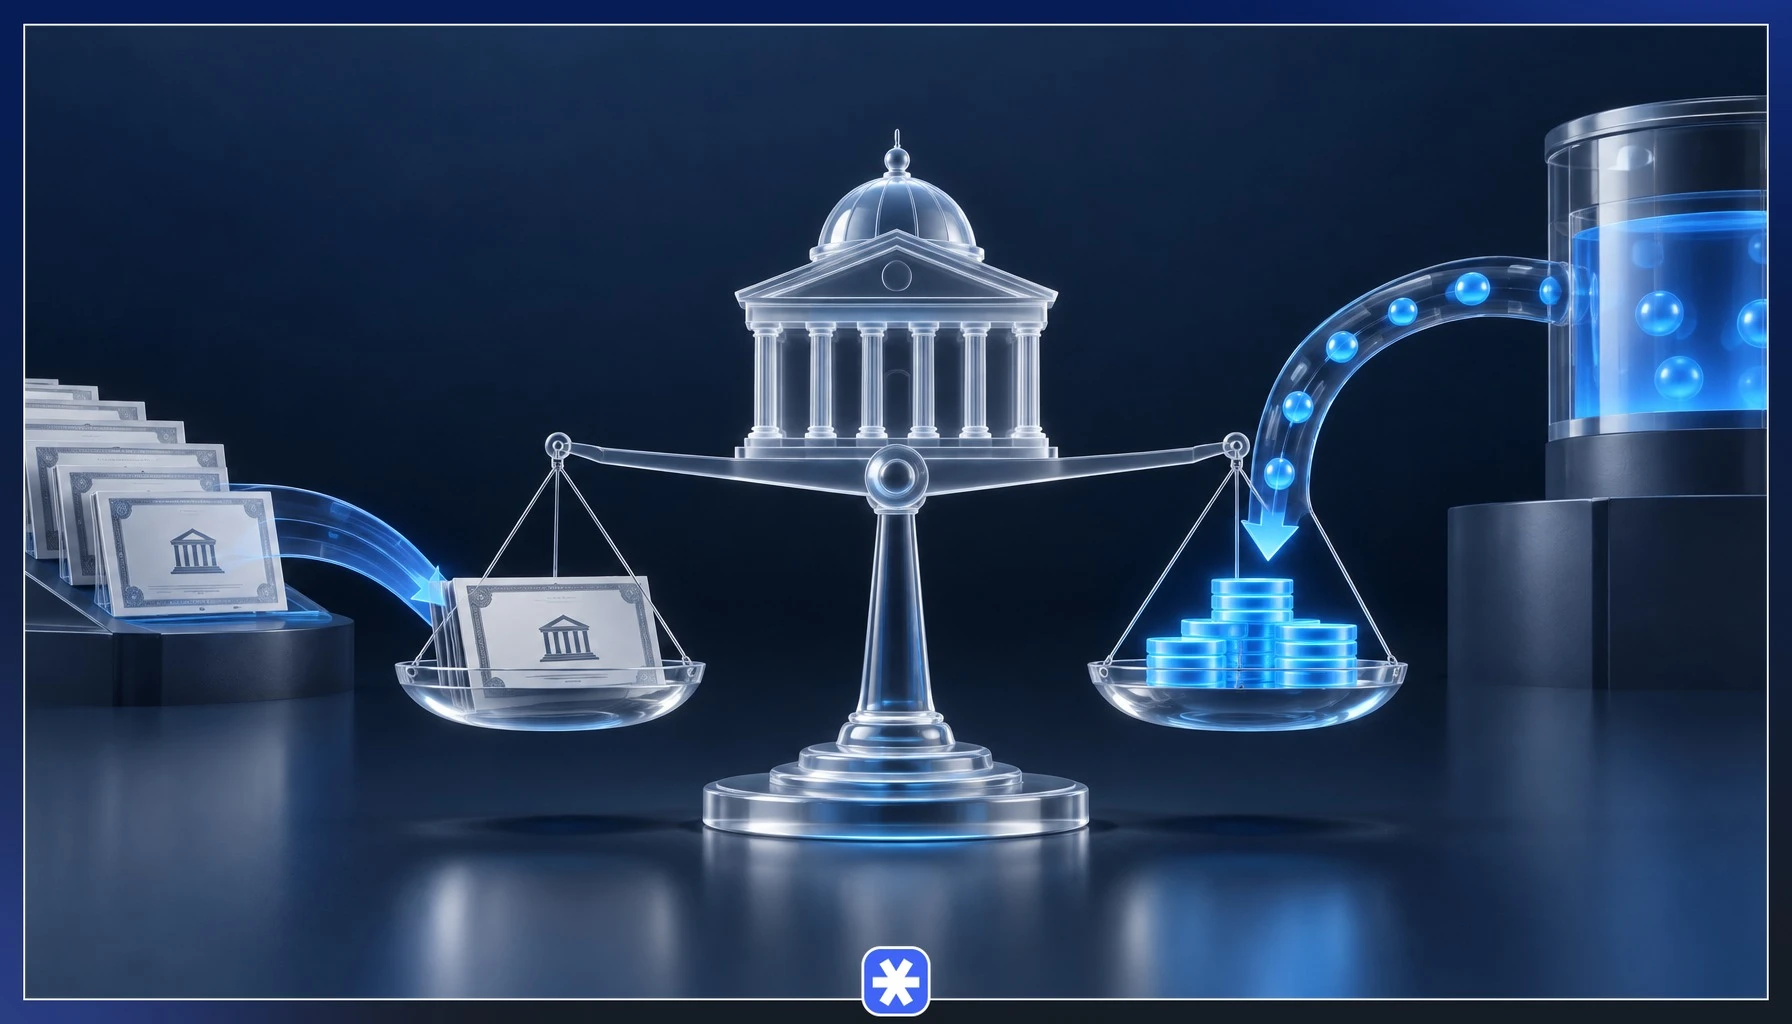
عملیات بازار باز ابزاری است که بانک مرکزی با خریدوفروش اوراق دولتی، ذخایر بانکها و نرخهای کوتاهمدت بازار پول را مدیریت میکند. در حالت معمول، خرید اوراق به شبکه بانکی ذخایر تزریق میکند و فروش اوراق بخشی از ذخایر را جذب میکند. وجود اوراق دولتی در این عملیات بهتنهایی به معنای تامین مالی تازه دولت نیست؛ نتیجه به زمان خرید، طرف معامله و هدف سیاست پولی وابسته است.
اگر بانک مرکزی اوراق تازه دولت را برای پوشش نیاز بودجه بخرد یا خریدهای خود را با وجود فشار مالی بهطور مستمر ادامه دهد، مرز میان مدیریت نقدینگی و تامین مالی دولت مبهم میشود. در مقابل، خریدوفروش موقت در بازار ثانویه برای حفظ نرخ سیاستی میتواند بدون پرداخت منابع تازه به دولت انجام شود. شفافیت در حجم عملیات، سررسید اوراق و انگیزه تصمیمها برای ارزیابی این تمایز ضروری است.
ارزیابی سیاست باید دو پرسش را پاسخ دهد. آیا عملیات با هدف کنترل نرخ و نوسان ذخایر انجام شده یا برای پشتیبانی از مخارج دولت؟ و آیا برنامه روشنی برای بازگرداندن نقدینگی وجود دارد؟ پاسخ منفی به این پرسشها خطر تبدیل ابزار پولی به کانال تامین مالی پایدار را افزایش میدهد.
پیامدهای کلاناقتصادی استقراض دولت از بانک مرکزی بر تورم
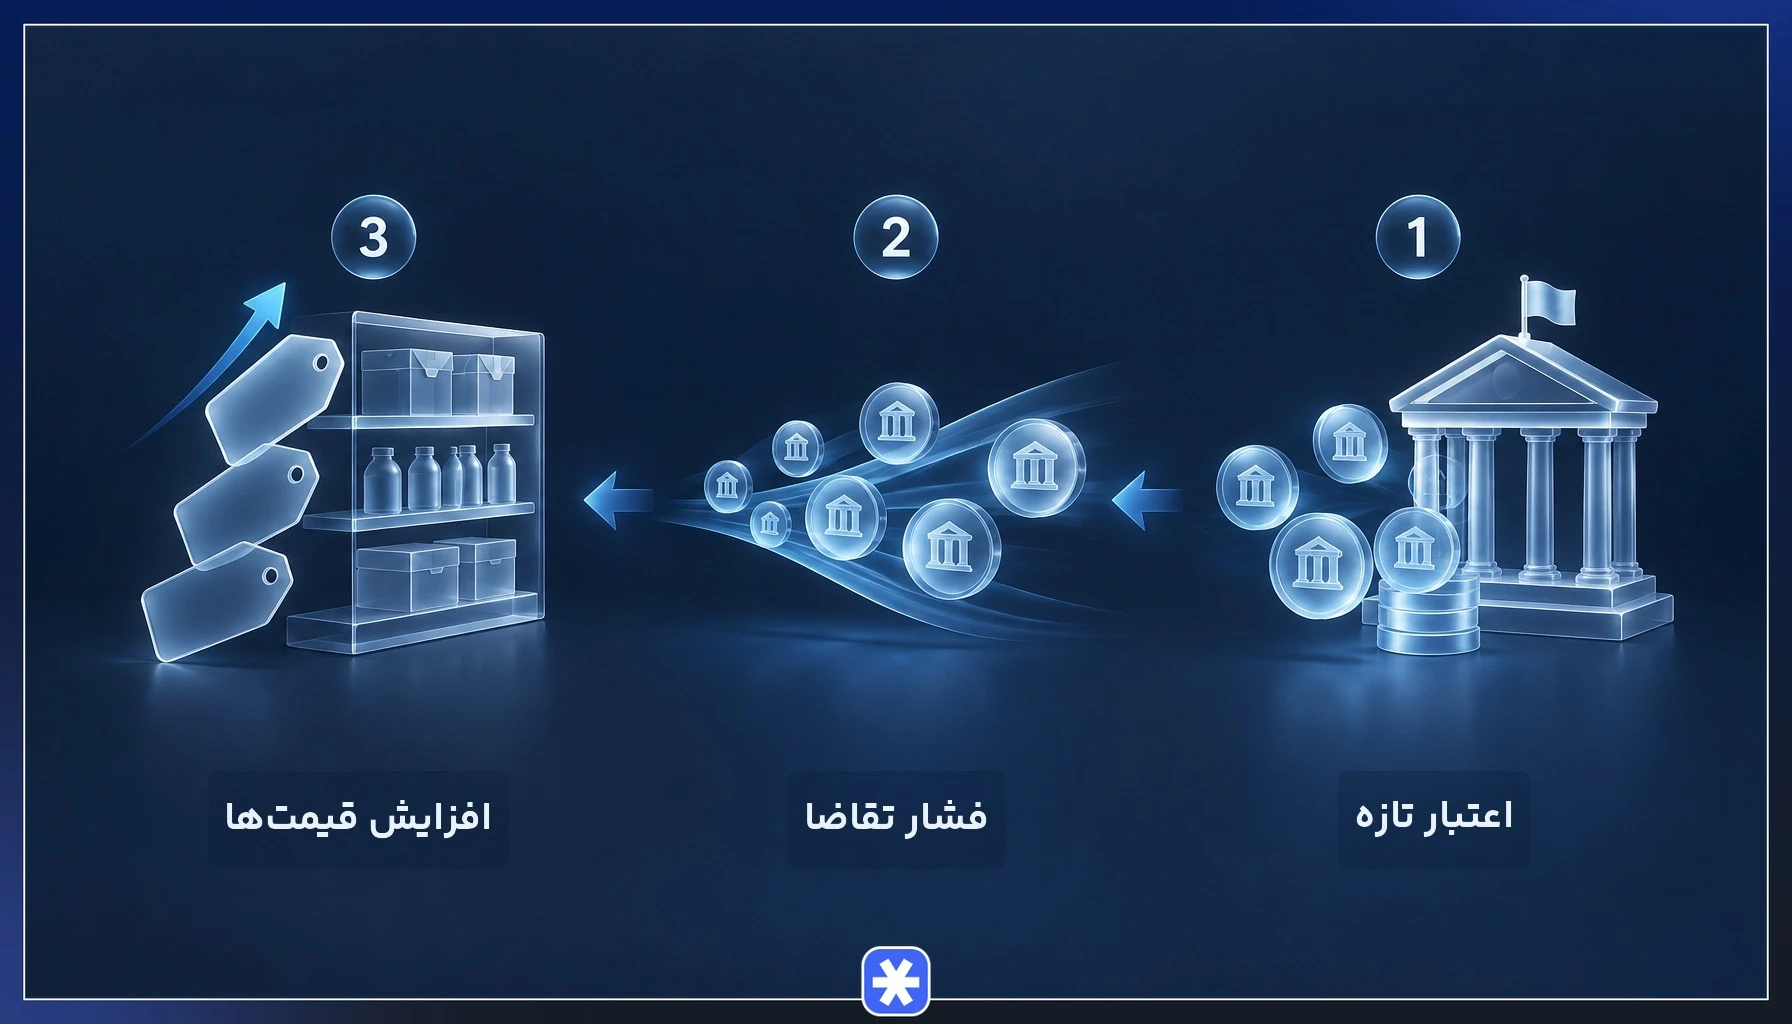
تورم زمانی از مسیر تامین مالی دولت تشدید میشود که رشد تقاضای اسمی از توان تولید کالا و خدمات پیشی بگیرد و سیاست پولی نتواند فشار را مهار کند. تامین کسری با اعتبار بانک مرکزی، قدرت خرید اسمی را بالا میبرد؛ اگر عرضه در کوتاهمدت پاسخگو نباشد، بخشی از تقاضای اضافه به افزایش قیمتها تبدیل میشود. این رابطه مکانیکی و با وقفه عمل میکند و شدت آن به ظرفیت خالی اقتصاد و انتظارات مردم وابسته است.
وقتی خانوارها و بنگاهها انتظار دارند کسریها با پول تازه پوشش داده شوند، ممکن است خرید را جلو بیندازند یا داراییهای جایگزین انتخاب کنند. سرعت گردش پول و نرخ ارز نیز میتواند انتقال فشار پولی به قیمتها را تشدید کند. در اقتصادهایی با رشد مکرر پول و انتظارات بیثبات، تامین مالی تورمزا در تداوم تورم مزمن نقش دارد؛ ولی شوک عرضه، نرخ ارز و ساختار بازار نیز بر تورم اثر میگذارند.
برای تحلیل رابطه مالی دولت و تورم باید دادههای بودجه، ترازنامه بانک مرکزی و شبکه بانکی را کنار شاخص قیمتها گذاشت و همزمان شوکهای بیرونی و محدودیتهای عرضه را سنجید.
کاهش ارزش پول ملی و رشد نقدینگی ناشی از استقراض
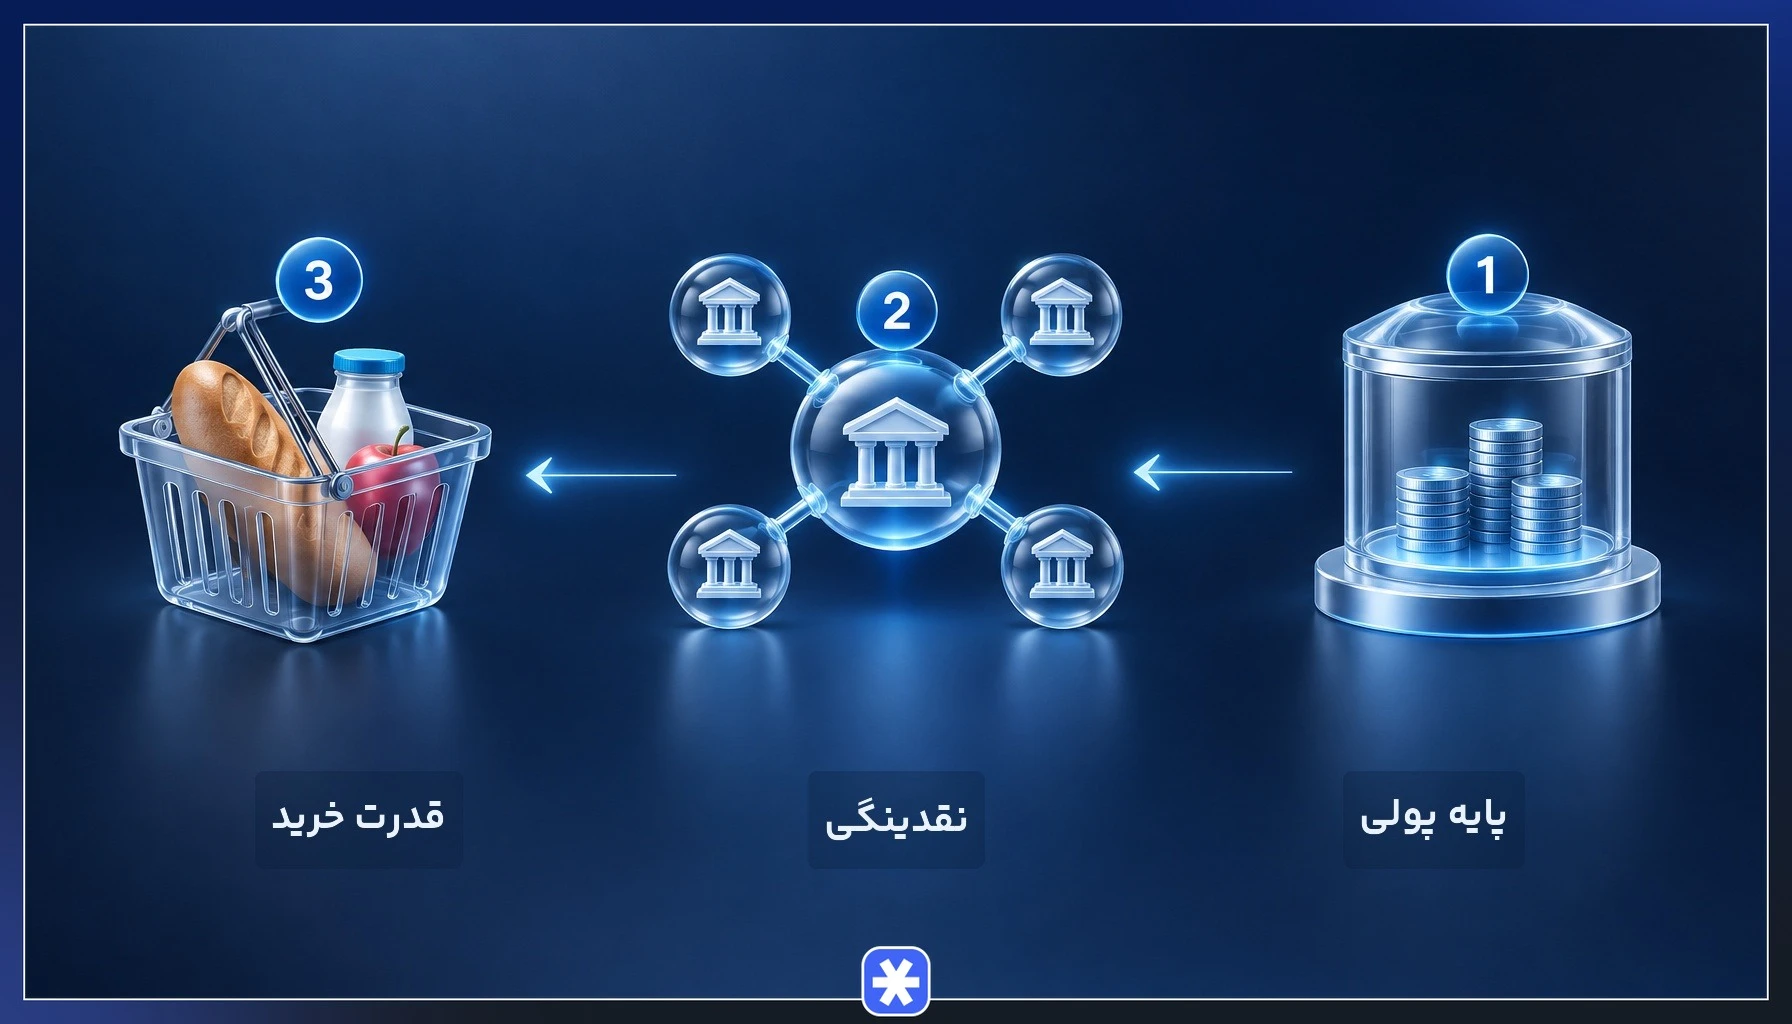
پایه پولی شامل اسکناس و مسکوک در گردش و ذخایر بانکها نزد بانک مرکزی است. نقدینگی گستردهتر از پایه پولی است و سپردههای بانکی را هم دربرمیگیرد. وقتی اعتبار بانک مرکزی به دولت پایه پولی را افزایش میدهد، بانکها میتوانند با وامدهی و ایجاد سپرده، نقدینگی را گسترش دهند؛ اندازه این گسترش به تقاضای اعتبار، مقررات احتیاطی و وضعیت مالی بانکها بستگی دارد.
رشد نقدینگی بهتنهایی کاهش ارزش پول ملی را در لحظه تعیین نمیکند، اما اگر از رشد تولید و تقاضا برای نگهداری پول پیشی بگیرد، فشار بر قیمت کالاها و داراییها را افزایش میدهد. در بازار ارز نیز انتظار تورم بالاتر میتواند تقاضا برای ارزهای خارجی را تقویت کند. همزمانی رشد پول با محدودیت عرضه، نااطمینانی و تداوم کسری بودجه، قدرت خرید واحد پول را فرسوده میکند.
| متغیر | مفهوم | نقش در انتقال اثر |
|---|---|---|
| پایه پولی | پول پرقدرت و ذخایر بانکی | نقطه آغاز اثر مستقیم اعتبار بانک مرکزی |
| نقدینگی | پول در گردش و سپردههای بانکی | شاخص گستردهتر منابع پولی در اقتصاد |
| قدرت خرید | مقدار کالا و خدمات قابل خرید با پول | با رشد قیمتها کاهش مییابد |
برای سنجش این مسیر، نرخ رشد پایه پولی و نقدینگی باید در کنار رشد تولید، تورم و ترکیب داراییهای بانکی خوانده شود. یک نرخ رشد در یک مقطع، بدون روند زمانی و توضیح عوامل موثر، تصویر کاملی از وضعیت پولی نمیدهد.
تأثیر استقراض دولت بر سرمایهگذاری و رشد اقتصادی بلندمدت
استقراض دولت میتواند در کوتاهمدت از توقف خدمات عمومی یا پروژههای ضروری جلوگیری کند. اگر منابع به زیرساختی با بازده اجتماعی و اقتصادی بالا برسد و بازپرداخت آن از درآمد آینده ممکن باشد، بدهی میتواند نقش هموارکننده داشته باشد. مسئله زمانی جدی میشود که استقراض پیدرپی برای هزینههای جاری به کار رود یا بازده پروژهها هزینه تامین مالی را پوشش ندهد.
وامگیری سنگین دولت از بانکها و بازار داخلی میتواند منابع قابل دسترس بخش خصوصی را محدود کند و نرخ تامین مالی را بالا ببرد. اگر بانکها اوراق یا طلب دولت را به وامدهی مولد ترجیح دهند، بنگاهها با سرمایهگذاری کمتر روبهرو میشوند. تامین مالی تورمی نیز با افزایش عدمقطعیت درباره هزینهها و قیمتهای آینده، تصمیمهای بلندمدت تولیدکنندگان را دشوارتر میکند.
اثر نهایی به کیفیت مخارج و وضعیت چرخه اقتصادی بستگی دارد. بدهی شفاف با سررسید قابل مدیریت، چارچوب مالی معتبر و سرمایهگذاری مولد میتواند با رشد سازگار باشد؛ در مقابل، بدهی انباشته و مبهم هزینه بهره را بالا میبرد، فضای بودجه برای آموزش و زیرساخت را میکاهد و ریسک بیثباتی اقتصاد کلان را افزایش میدهد.
بررسی تجربیات کشورهای دیگر در منع قانونی استقراض دولت از بانک مرکزی
کشورها برای محدودکردن تامین مالی پولی دولت، از قواعد قانونی متفاوتی استفاده میکنند. در برخی نظامها، قانون به بانک مرکزی اجازه نمیدهد به دولت اعتبار مستقیم بدهد؛ در برخی دیگر، سقف، مدت یا شرایط اضطراری را مشخص میکنند. هدف مشترک این قواعد، جداکردن تصمیم بودجهای دولت از خلق پول و افزایش اعتبار سیاست پولی است.
شناختهشدهترین نمونه، ماده ۱۲۳ پیمان کارکرد اتحادیه اروپا (TFEU) است. این ماده به بانک مرکزی اروپا و بانکهای مرکزی کشورهای عضو اجازه نمیدهد به دولتها و نهادهای عمومی اضافهبرداشت یا هر نوع تسهیلات اعتباری بدهند یا اوراق بدهی آنها را مستقیما از خود ناشر بخرند؛ خرید همین اوراق از بازار ثانویه با محدودیتهایی مجاز است. در آمریکا نیز فدرال رزرو طبق قانون اوراق خزانه را در بازار باز میخرد، نه مستقیم از خزانهداری؛ تنها استثنای رایج، تمدید اوراق سررسیدشدهی خود فدرال رزرو در حراجهای خزانه است.
ممنوعیت قانونی بهتنهایی تضمینکننده ثبات نیست. دولت میتواند فشار مالی را از راه بانکهای دولتی، تضمین بدهی شرکتهای عمومی یا تکالیف اعتباری به ترازنامه بخش مالی منتقل کند. بنابراین نظارت باید بدهیهای مستقیم و تعهدات احتمالی دولت را پوشش دهد و گزارشگری عمومی، حسابرسی و قواعد بودجهای را نیز تقویت کند.
- قواعد اعتبار مستقیم: مشخص میکنند بانک مرکزی چه نوع و چه میزان اعتباری به دولت میدهد.
- شفافیت عملیات: انتشار منظم اطلاعات درباره خرید اوراق و تسهیلات، مسیرهای جایگزین تامین مالی را آشکار میکند.
- پاسخگویی نهادی: ارزیابی مستقل تصمیمهای پولی، هزینه عدول از چارچوب را برای دولت روشن میسازد.
تجربه تطبیقی نشان میدهد استقلال بانک مرکزی زمانی کارآمدتر است که با بودجه پایدار، بازار بدهی عمیق و نهادهای نظارتی توانمند همراه شود. انتقال الگوی قانونی بدون درنظرگرفتن ظرفیت اجرایی و ساختار مالی هر کشور، نتیجه یکسانی به همراه ندارد.
راهکارهای کاهش وابستگی و ضرورت استقلال بانک مرکزی
کاهش وابستگی دولت به منابع بانک مرکزی با اصلاح تدریجی بودجه آغاز میشود. پیشبینی واقعبینانه درآمدها، گسترش پایه مالیاتی، کنترل معافیتهای کمبازده و اولویتبندی هزینهها، شکاف مالی را محدود میکند. دولت همچنین باید تعهدات شرکتهای عمومی و صندوقها را آشکار کند تا کسری پنهان بعدا به بدهی شبکه بانکی تبدیل نشود.
بازار بدهی شفاف میتواند بخشی از نیاز تامین مالی را از مسیر پساندازکنندگان و سرمایهگذاران پوشش دهد. انتشار برنامهریزیشده اوراق، سررسیدهای متنوع و گزارش روشن درباره محل مصرف منابع، هزینه استقراض را قابل ارزیابی میکند. بانکها نیز باید با قواعد احتیاطی و نظارت بر تسهیلات مرتبط، از تمرکز بیش از حد منابع در بدهی دولت دور بمانند.
- قاعده مالی معتبر: دولت برای کسری و بدهی سقفهای روشن و قابل پایش تعیین کند.
- شفافیت بدهیها: بدهی به بانکها، تضمینها و تعهدات شرکتهای دولتی در گزارشهای عمومی ثبت شود.
- استقلال عملیاتی بانک مرکزی: هدفهای پولی و ابزارهای رسیدن به آنها در برابر فشار تامین مالی روزمره مصون بماند.
- اصلاح ترازنامه بانکها: زیانهای انباشته و مطالبات معوق پیش از تبدیلشدن به اضافهبرداشتهای پایدار پیگیری شود.
استقلال بانک مرکزی به معنای کنارگذاشتن هماهنگی با دولت نیست؛ به معنای پاسخگویی روشن و اختیار حرفهای برای حفاظت از ثبات پولی است. اصلاح همزمان سیاست مالی و پولی، هزینه تعدیل را کاهش میدهد و اعتبار برنامه مهار تورم را بالا میبرد.
مسیر پیشروی اقتصاد ایران در مهار استقراضهای تورمزا
در ایران، قانون بانک مرکزی مصوب ۱۴۰۲ اعطای تسهیلات و اعتبار از سوی بانک مرکزی به دولت و شرکتهای دولتی را جز در موارد محدودی که خود قانون پیشبینی کرده، ممنوع کرده است. با این حال، مهار استقراض دولت از بانک مرکزی با یک منع قانونی یا تغییر ابزار مالی بهتنهایی به نتیجه پایدار نمیرسد. اگر کسری بودجه دولت پابرجا بماند، فشار تامین مالی میتواند از مسیر بانکها، شرکتهای عمومی یا تسهیلات تکلیفی بازگردد. بنابراین باید منبع کسری و تعهدات پنهان همزمان با شیوه تامین مالی اصلاح شود.
مسیر پایدار به بودجه واقعبینانه، بازار بدهی شفاف، بانکهای سالم و استقلال بانک مرکزی نیاز دارد. انتشار منظم دادههای بدهی و ترازنامهها، امکان سنجش اثر سیاستها را فراهم میکند و پاسخگویی دولت و نهاد پولی را تقویت میکند. چنین چارچوبی به کاهش تورم مزمن کمک میکند و هزینه نااطمینانی را برای خانوارها و بنگاهها پایین میآورد.
اصل راهنما روشن است: مخارج عمومی باید با درآمد پایدار و ظرفیت بازپرداخت هماهنگ شود. هرچه وابستگی دولت به خلق پول کمتر و سیاست مالی قابل پیشبینیتر باشد، حفظ قدرت خرید و پشتیبانی از رشد بلندمدت دستیافتنیتر خواهد شد.
سوالات متداول
۱. تفاوت استقراض مستقیم و غیرمستقیم دولت از بانک مرکزی چیست؟

من انیس مسکینی هستم و به عنوان مدیر محتوای وبسایت فراز فعالیت میکنم. بیش از هفت سال است که به عنوان تریدر و تحلیلگر در بازارهای مالی حضور دارم و تمرکز اصلی من روی رصد دقیق مارکت، شکار فرصتهای معاملاتی و تحلیل سناریوهای اقتصادی است. هدف من این است که پیچیدهترین مفاهیم بازار را به محتوایی ارزشمند و کاربردی تبدیل کنم تا مخاطبان بتوانند با اتکا به دانش که بهترین اهرم در سرمایهگذاری است، تصمیمات دقیقتری بگیرند؛ چرا که باور دارم یک محتوای عالی دقیقا مانند یک ترید موفق، باید در بهترین زمان ممکن بالاترین بازدهی را ایجاد کند. در کنار تحلیل و مدیریت محتوا، شیفتهی ایدهپردازی خلاقانه و کشف زوایای پنهان و کمتر دیدهشدهی بازارهای مالی هستم.