وین ریت و ریسک به ریوارد چه ارتباطی با هم دارند؟
مفاهیم پایه تحلیل و ترید
دو معاملهگر در یک بازار و روی یک نماد، هر دو ۱۰۰ معامله میگیرند. اولی در ۷۰ معامله سود میکند و در پایان دوره حساب او کوچکتر شده، دومی تنها در ۳۵ معامله سود میکند و حساب او رشد چشمگیری داشته است. دلیل این تناقض ظاهری در یک جمله خلاصه میشود: وین ریت بهتنهایی هیچ چیزی درباره سودآوری نمیگوید و فقط در کنار ریسک به ریوارد معنا پیدا میکند.
در این مقاله بهجای تکرار تعریفها، به سراغ رابطه ریاضی میان این دو شاخص میرویم؛ نقطه سر به سر هر نسبت را محاسبه میکنیم، با مثال عددی نشان میدهیم چرا وین ریت پایین همراه با ریسک به ریوارد بالا میتواند سودده باشد و مشخص میکنیم هر معاملهگر برای رسیدن به تعادل میان این دو، دقیقا باید روی کدام متغیر کار کند.
وین ریت چیست و چگونه محاسبه میشود؟
وین ریت (Win Rate) یا نرخ برد، درصد معاملاتی است که در بازارهای مالی با سود بسته شدهاند. فرمول محاسبه وین ریت ساده است و از تقسیم تعداد معاملات سودده بر کل معاملات انجامشده و ضرب نتیجه در ۱۰۰ به دست میآید. معاملهگری که از ۴۰ ترید، ۱۸ ترید سودده داشته، وین ریت ۴۵ درصدی دارد.
دو نکته این عدد را قابل استناد میکند. نخست اینکه نمونه آماری باید به اندازه کافی بزرگ باشد، چون وین ریت محاسبهشده روی پنج یا ده معامله بیشتر نتیجه شانس است تا نتیجه استراتژی معاملاتی. دوم اینکه معاملات بستهشده در نقطه سر به سر باید تکلیفشان از پیش روشن باشد و در کل دوره با همان قاعده ثابت شمرده شوند، وگرنه عدد نهایی بین دو دوره قابل مقایسه نخواهد بود.
ریسک به ریوارد چیست و چطور محاسبه میشود؟
نسبت ریسک به ریوارد (Risk to Reward) نشان میدهد در ازای هر واحد پولی که در یک معامله در معرض خطر قرار میگیرد، چند واحد سود بالقوه انتظار میرود. برای محاسبه ریسک به ریوارد، فاصله قیمت ورود تا حد سود بر فاصله قیمت ورود تا حد ضرر تقسیم میشود. اگر ورود روی ۱.۰۸۵۰ انجام شود، حد ضرر روی ۱.۰۸۲۰ (۳۰ پیپ) و حد سود روی ۱.۰۹۴۰ (۹۰ پیپ) قرار بگیرد، نسبت ریسک به ریوارد این معامله ۱:۳ است.
مهمترین شرط اعتبار این عدد، واقعی بودن هر دو سر آن است. تنظیم حد ضرر و حد سود باید بر اساس ساختار قیمت انجام شود، یعنی حد ضرر پشت سطحی قرار بگیرد که با رسیدن قیمت به آن، فرض معامله باطل شود و حد سود روی سطحی باشد که قیمت در بازارهای مالی واقعا شانس رسیدن به آن را داشته باشد. حد ضرر بیش از حد نزدیک، نسبت را روی کاغذ جذاب نشان میدهد و در عمل نرخ برد را بهشدت پایین میآورد.
رابطه وین ریت و ریسک به ریوارد چیست؟
وینریت و ریسک به ریوارد دو شاخص مستقل اما مرتبط هستند و تغییر یکی از آنها میتواند بر دیگری اثر بگذارد. برای مثال، در یک استراتژی مشخص، دورتر کردن حد سود معمولا احتمال رسیدن قیمت به هدف را کاهش میدهد و میتواند وینریت را پایین بیاورد؛ در مقابل، نزدیکتر کردن هدف ممکن است وینریت را افزایش دهد اما اندازه بردهای هر معامله را کاهش میدهد. بنابراین، ارزیابی این دو شاخص باید در کنار یکدیگر و با توجه به امید ریاضی انجام شود.
امید ریاضی هر معامله از رابطه (وین ریت × ریوارد) منهای (نرخ باخت × ریسک) به دست میآید و خروجی آن بر حسب واحد ریسک بیان میشود. استراتژی با وین ریت ۴۰ درصد و نسبت ۱:۲، امید ریاضی مثبت ۰.۲ واحد ریسک در هر ترید دارد؛ یعنی به ازای هر معامله، بهطور میانگین یکپنجم مبلغی که ریسک میشود به حساب اضافه میشود. همین عدد، نه وین ریت بهتنهایی، معیار واقعی ارزیابی است.
جدول ترکیبی وین ریت و ریسک به ریوارد برای رسیدن به سر به سر و سود
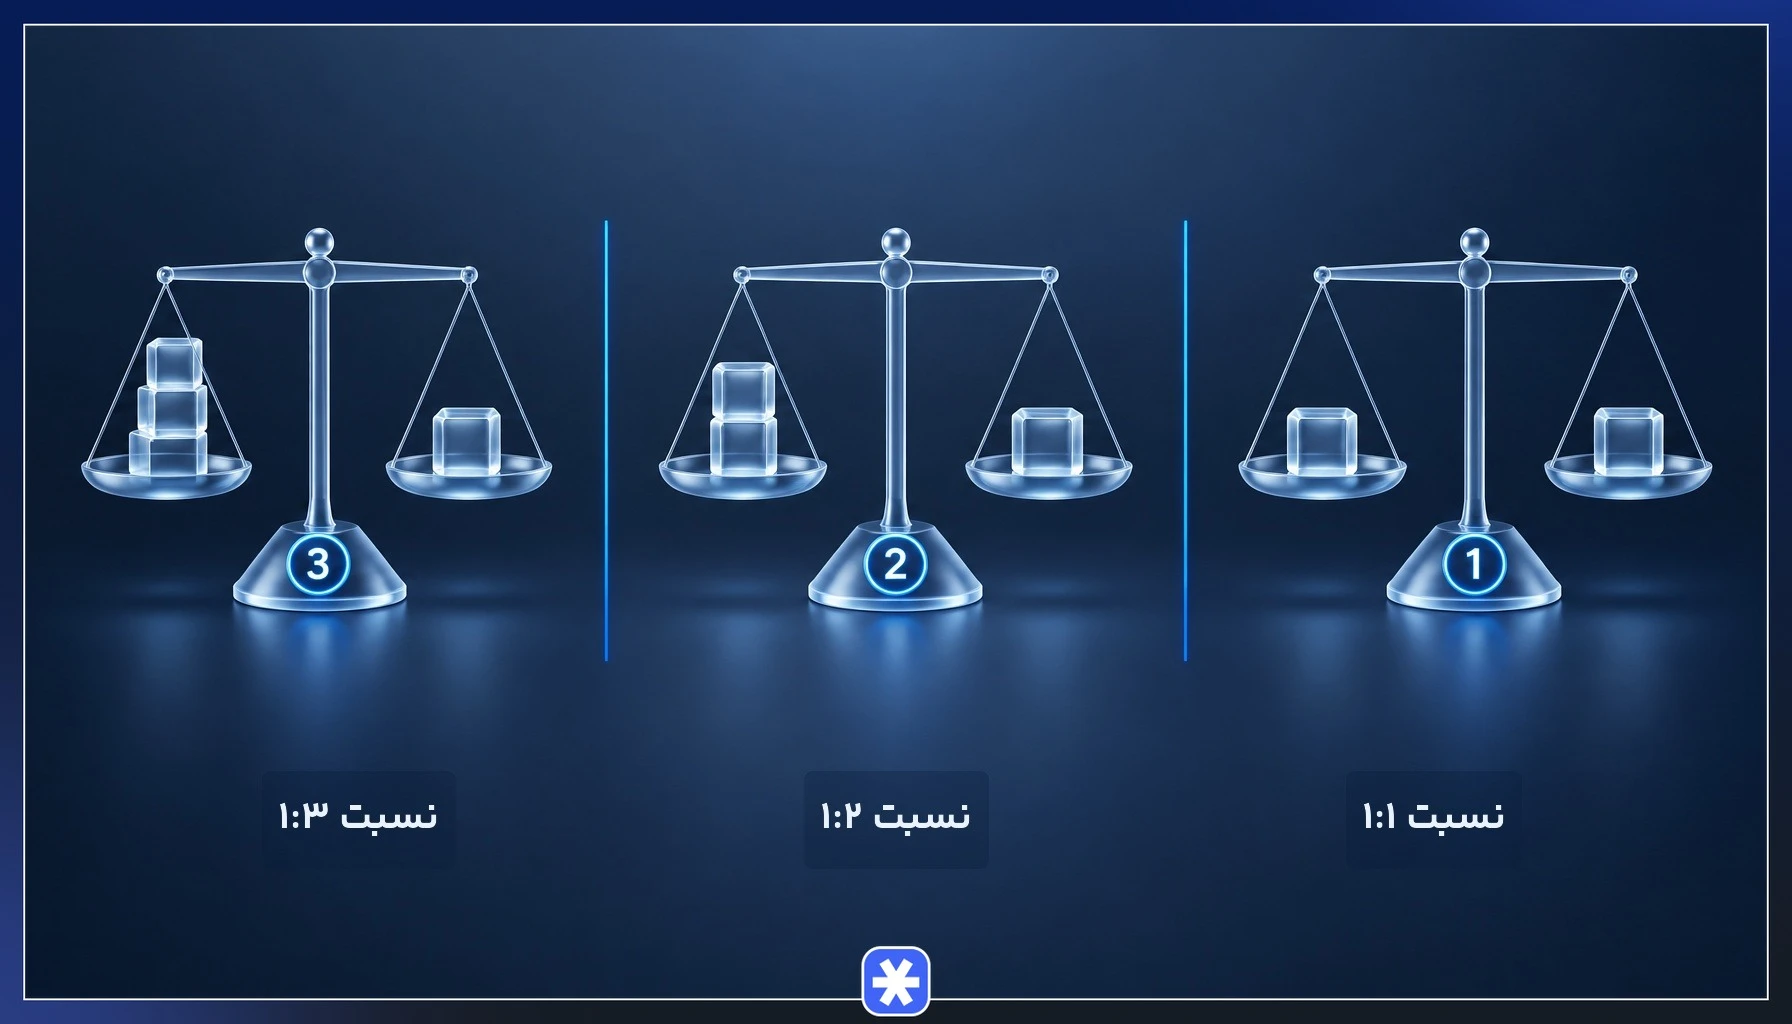
نقطه سر به سر هر نسبت از رابطه ۱ تقسیم بر (۱ + ریوارد) محاسبه میشود. جدول زیر برای نسبتهای رایج، حداقل وین ریت لازم را نشان میدهد. ستون سوم حاشیه اطمینان لازم برای پوشش کارمزد، اسپرد و لغزش قیمت را هم در نظر گرفته است.
| نسبت ریسک به ریوارد | وینریت نقطه سربهسر |
|---|---|
| ۱:۰.۵ | ۶۶.۷٪ |
| ۱:۱ | ۵۰٪ |
| ۱:۱.۵ | ۴۰٪ |
| ۱:۲ | ۳۳.۳٪ |
| ۱:۳ | ۲۵٪ |
| ۱:۴ | ۲۰٪ |
| ۱:۵ | ۱۶.۷٪ |
این درصدها نقطه سربهسر تئوریک هستند و هزینههایی مانند کارمزد، اسپرد و لغزش قیمت را در نظر نمیگیرند. بنابراین، برای رسیدن به سود خالص، وینریت واقعی باید به اندازهای بالاتر از نقطه سربهسر باشد که هزینههای معامله را نیز پوشش دهد.
چرا استراتژیهای با وین ریت پایین ولی ریسک به ریوارد بالا سودده هستند؟
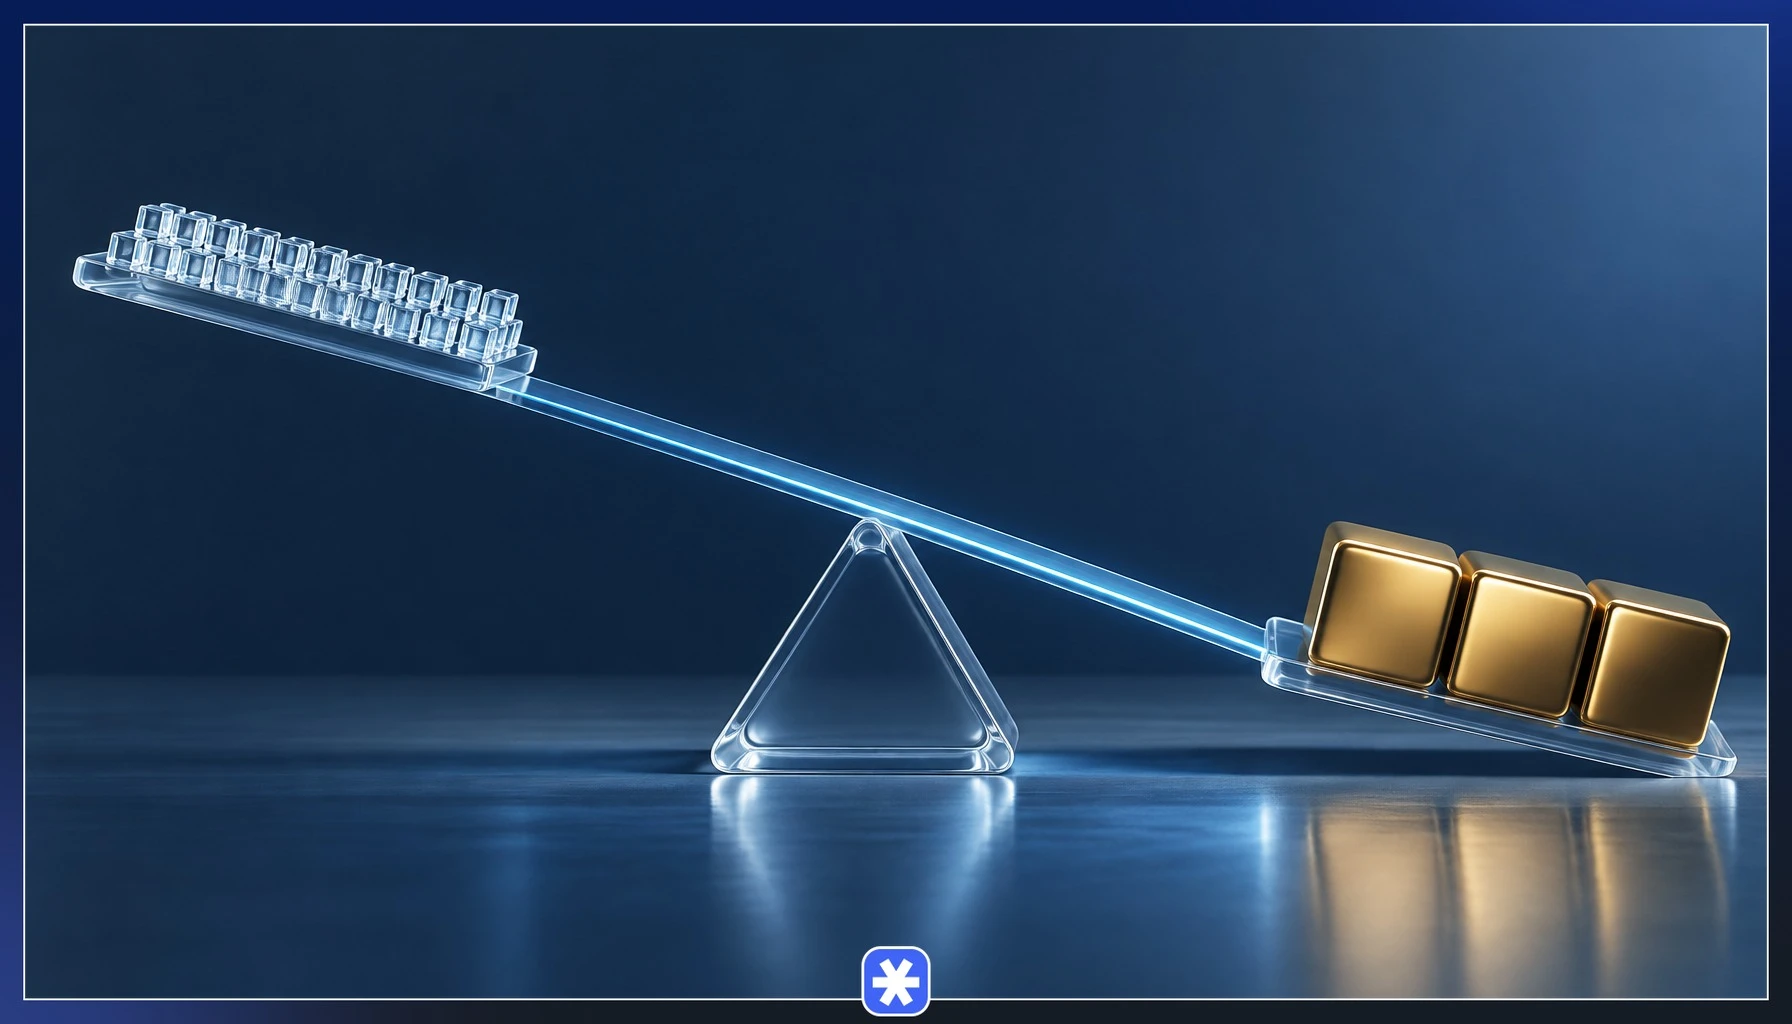
منطق این استراتژیها روی نامتقارن بودن اندازه نتایج بنا شده است. در روشهای روندی، زیان هر معامله ناموفق در همان محدوده حد ضرر اولیه محدود میماند، ولی معاملات موفق تا زمانی که روند ادامه دارد باز نگه داشته میشوند و چند برابر آن ریسک بازدهی میدهند. بنابراین تعداد بردها کم است و وزن هر برد سنگین.
نسبت ریسک به ریوارد شاید مهمترین معیار در معاملات باشد و معاملهگری که این نسبت را درک کند، میتواند شانس خود را برای سودآوری افزایش دهد.
luxalgo.com
شرط لازم برای اتکا به چنین رویکردی، تایید آن با بک تست روی نمونه بزرگ از داده تاریخی است. بک تست کوتاهمدت روی چند ماه داده، بهسادگی میتواند دورهای را پوشش بدهد که هیچ روند بزرگی در آن شکل نگرفته و نتیجهای کاملا گمراهکننده بسازد.
مثال عددی: ۱۰۰ معامله با وین ریت ۳۵ درصد
فرض کنید ریسک هر معامله یک واحد ثابت است و نسبت ریسک به ریوارد روی ۱:۴ تنظیم شده. در ۱۰۰ ترید، ۳۵ معامله سودده مجموعا ۱۴۰ واحد سود میسازند و ۶۵ معامله زیانده مجموعا ۶۵ واحد زیان. خالص نتیجه، ۷۵ واحد سود است، یعنی ۷۵ برابر مبلغی که در هر معامله ریسک شده، در حالی که نزدیک به دوسوم معاملات با ضرر بسته شدهاند.
بررسی روانشناسی معاملهگر در پذیرش وین ریت پایین با ریسک به ریوارد بالا
سختترین بخش اجرای چنین رویکردی محاسباتی نیست، بلکه تحمل رشتههای زیان متوالی است. در استراتژی با نرخ برد ۳۵ درصد و فرض استقلال نتایج، احتمال وقوع پنج باخت پشتسرهم حدود ۱۲ درصد است؛ یعنی در جریان چند صد معامله، چنین دورهای بارها تکرار میشود و کاملا طبیعی است. معاملهگری که این توزیع را از پیش نپذیرفته باشد، معمولا در همان میانه رشته زیان، استراتژی معاملاتی خود را کنار میگذارد.
فشار روانی این دورهها معمولا به سه شکل مشخص خود را نشان میدهد که هر کدام نتیجه نهایی را تخریب میکند.
- بستن زودهنگام معامله سودده: پس از چند زیان پیاپی، معاملهگر به محض سبز شدن پوزیشن آن را میبندد و همان بردهای بزرگی را که کل منطق استراتژی به آنها متکی است از بین میبرد.
- جابهجا کردن حد ضرر: عقب بردن حد ضرر برای جلوگیری از فعال شدن آن، نسبت ریسک به ریوارد واقعی معامله را در لحظه خراب میکند و زیان را از مقدار برنامهریزیشده فراتر میبرد.
- افزایش ناگهانی حجم: تلاش برای جبران سریع زیانها با بزرگ کردن حجم، اصل مدیریت سرمایه را نقض میکند و افت سرمایه را به ناحیهای میبرد که بازگشت از آن نیازمند بازدهی بسیار بزرگتری است.
راه عملی کنترل این فشار، جابهجا کردن معیار ارزیابی از سطح تک معامله به سطح مجموعه است. قضاوت درباره عملکرد باید بر پایه نتیجه بلوکهای ۵۰ یا ۱۰۰ معاملهای انجام شود و ثبت منظم ترید در ژورنال، به معاملهگر نشان میدهد رشته زیان فعلی در محدوده انتظار آماری قرار دارد.
آیا وین ریت بالا همیشه نشانه یک استراتژی خوب است؟
وین ریت بالا زمانی ارزش دارد که هزینهای که برای رسیدن به آن پرداخت شده، معقول باشد. روشهای اسکالپ با هدفهای بسیار نزدیک و حد ضرر دور، بهراحتی درصد برد بالای ۸۰ درصد میسازند، ولی نسبت ریسک به ریوارد در آنها به ۱:۰.۲۵ سقوط میکند. نقطه سر به سر چنین ترکیبی ۸۰ درصد است، پس استراتژی معاملاتی با وین ریت ۸۵ درصد فقط حاشیه باریکی بالای سر به سر قرار دارد و با احتساب کارمزد و اسپرد چهبسا زیانده باشد.
خطر اصلی این ترکیب در بازارهای مالی، شکل توزیع زیانها است. در چنین روشی یک زیان معادل چهار برد پشتسرهم را پاک میکند و دو زیان متوالی، حاصل هشت معامله موفق را از بین میبرد. حسابهایی که با درصد برد بالا رشد آرام و منظمی نشان میدهند، اغلب در یک دوره پرنوسان و در چند معامله، بخش بزرگی از سود ماههای قبل را از دست میدهند.
چگونه رابطه بین وین ریت و ریسک به ریوارد را در معاملات بهینه کنیم؟
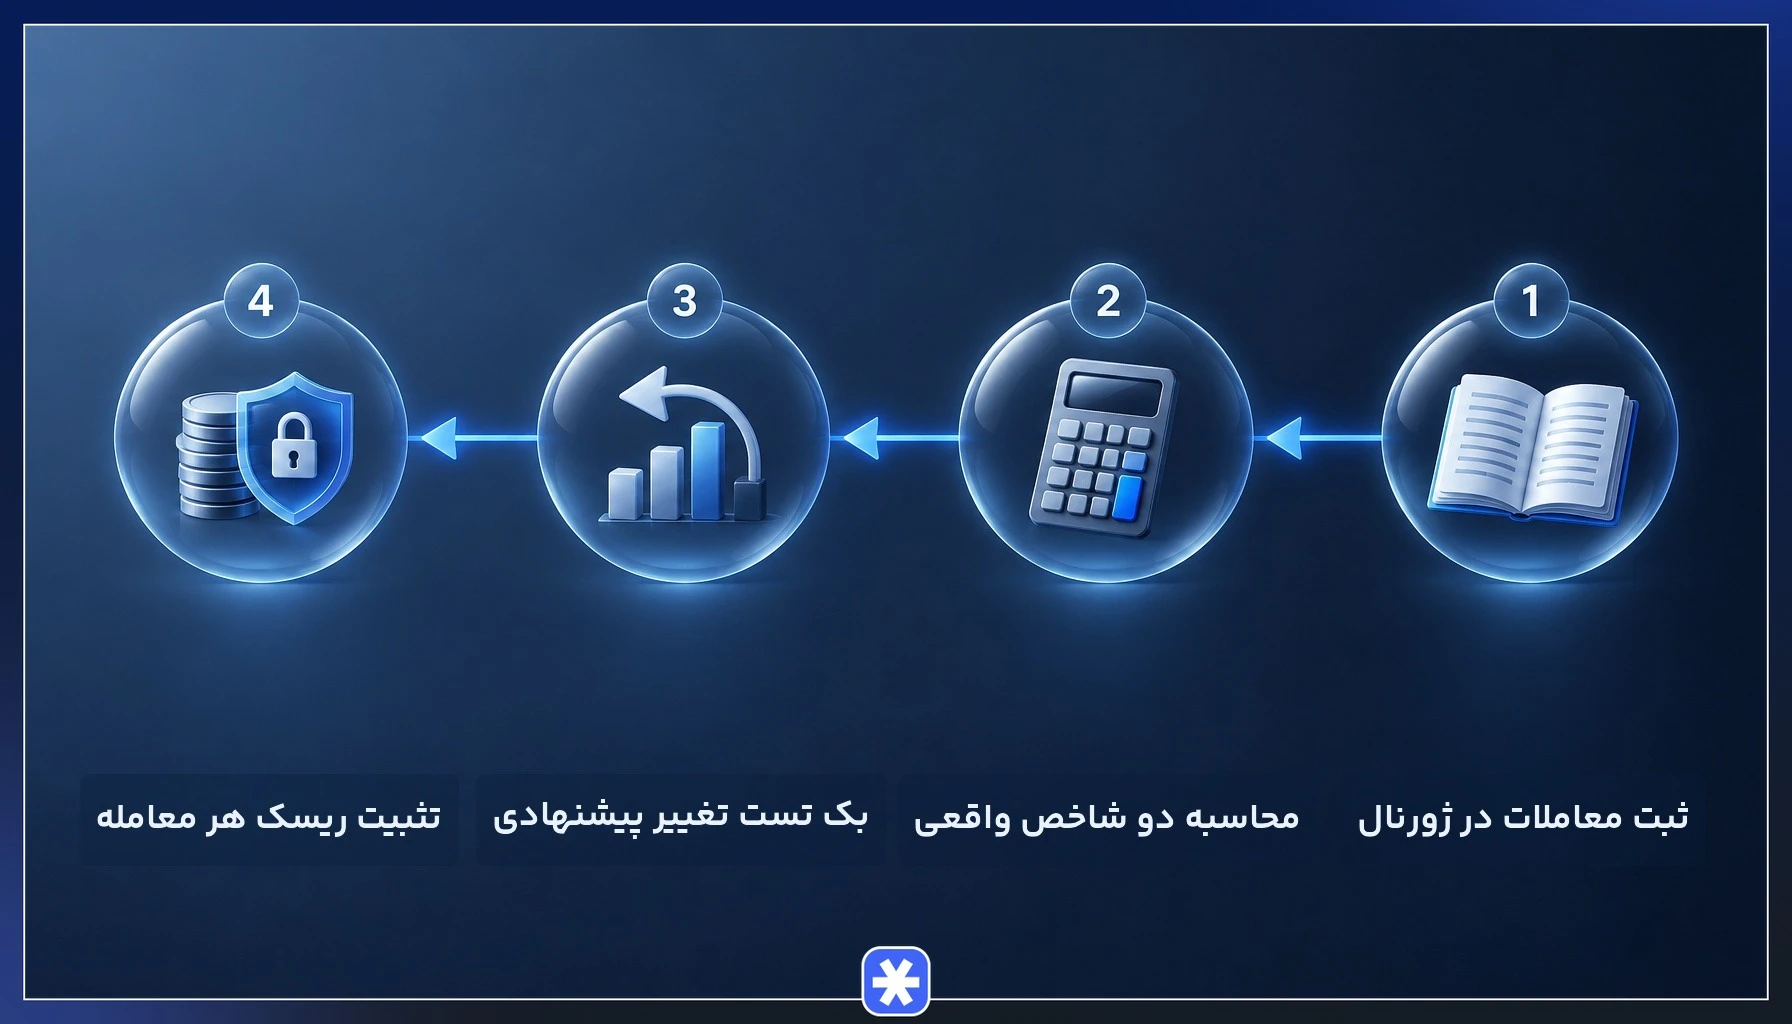
بهینهسازی از اندازهگیری شروع میشود. تا زمانی که هر دو عدد از داده واقعی حساب استخراج نشوند، هر تغییری در استراتژی معاملاتی بر پایه حدس انجام میشود. مسیر زیر همین چرخه را کامل میکند.
- ثبت کامل معاملات: قیمت ورود، حد ضرر، حد سود، دلیل ورود و نتیجه هر ترید را در ژورنال معاملاتی ثبت کنید تا نمونه آماری قابل اتکا ساخته شود.
- محاسبه دو شاخص روی داده واقعی: وین ریت و میانگین نسبت ریسک به ریوارد تحققیافته (نه نسبت برنامهریزیشده) را برای دستکم ۵۰ معامله اخیر حساب کنید.
- مقایسه با جدول سر به سر: موقعیت خود را در جدول بالا پیدا کنید تا مشخص شود فاصله تا سودآوری پایدار از سمت نرخ برد باید جبران شود یا از سمت نسبت.
- بک تست تغییر پیشنهادی: پیش از اجرای تغییر روی حساب واقعی، همان قاعده جدید را روی داده تاریخی در پلتفرم تحلیلی مانند متاتریدر یا ابزار نموداری چارت فراز آزمایش کنید.
- تثبیت ریسک هر معامله: درصد ثابتی از سرمایه را برای هر پوزیشن در نظر بگیرید تا اصل مدیریت سرمایه حفظ شود و نتیجه آزمایش، قابل تفسیر بماند.
در پایان هر دوره، تنها یک متغیر را تغییر بدهید. تغییر همزمان محل حد ضرر، فاصله حد سود و فیلتر ورود، امکان تشخیص علت بهبود یا افت عملکرد را از بین میبرد.
راهکارهای افزایش وین ریت و تأثیر آن بر ریسک به ریوارد
افزایش نرخ برد از دو مسیر کاملا متفاوت انجام میشود و تفکیک این دو اهمیت زیادی دارد. مسیر نخست کیفیت ورود را بالا میبرد و اثر منفی روی نسبت ریسک به ریوارد ندارد؛ مسیر دوم صرفا هدف را نزدیکتر میکند و در واقع بخشی از نسبت را میفروشد تا درصد برد بخرد.
- افزودن فیلتر همجهت با روند: گرفتن معامله فقط در جهت روند تایمفریم بالاتر، بخش بزرگی از سیگنالهای خلاف روند و کمکیفیت را حذف میکند.
- انتظار برای تاییدیه: ورود پس از بسته شدن کندل تاییدکننده، تعداد ورودهای ناموفق را کم میکند، هرچند بخشی از حرکت اولیه از دست میرود.
- کنار گذاشتن ساعات کمنقدینگی: پرهیز از معامله در بازههای پرنوسان و کمعمق، شکار شدن حد ضرر را کاهش میدهد.
- خروج پلهای: بستن بخشی از حجم در هدف نزدیک، درصد معاملات سودده را بالا میبرد و در مقابل نسبت تحققیافته کل معامله را پایین میآورد.
پیش از اعمال هر کدام از این راهکارها، محاسبه نقطه سر به سر جدید ضروری است. نزدیک کردن حد سود برای رسیدن به وین ریت بالاتر تنها وقتی توجیه دارد که عدد جدید از نقطه سر به سر متناظر خود فاصله بیشتری بگیرد، وگرنه درصد برد بالاتر با سود کمتر به دست آمده است.
راهکارهای افزایش ریسک به ریوارد و تأثیر آن بر وین ریت
بهبود نسبت، برخلاف تصور رایج، بیشتر از سمت ریسک به دست میآید تا از سمت پاداش. ورود در محدودهای که فاصله تا نقطه ابطال تحلیل کوتاه است، مخرج کسر را کوچک میکند و نسبت را بدون دست زدن به هدف بالا میبرد.
- ورود در پولبک به سطح: انتظار برای پولبک قیمت به سطح شکستهشده، حد ضرر را منطقی و کوتاه میکند و نسبت را بهبود میدهد.
- قرار دادن حد سود پیش از مانع: تعیین هدف کمی پیش از سطح مقاومت یا حمایت پیش رو، احتمال تحقق حد سود را بالا میبرد.
- استفاده از حد ضرر متحرک: دنبال کردن قیمت با حد ضرر متحرک، اجازه میدهد معاملات موفق در روندهای طولانی تا چند برابر ریسک اولیه رشد کنند.
- حذف معاملات با نسبت پایین: تعیین حداقل نسبت پذیرفتهشده برای ورود، موقعیتهای کمکیفیت را از ابتدا کنار میگذارد.
هزینه این تغییرات را باید پذیرفت. هدف دورتر و حد ضرر کوتاهتر، هر دو احتمال رسیدن قیمت به سود را کم میکنند و نرخ برد را پایین میآورند. معیار پذیرش هر تغییر، بهبود امید ریاضی مجموعه معاملات در کنار حفظ چارچوب مدیریت سرمایه است.
انتخاب هوشمندانه تعادل میان وین ریت و ریسک به ریوارد در ترید
هیچ ترکیب واحدی از این دو شاخص برای همه معاملهگران بهینه نیست. سبک معاملاتی، تایمفریم و مهمتر از همه آستانه تحمل روانی معاملهگر تعیین میکند که کدام نقطه از جدول سر به سر برای او قابل اجرا است. کسی که تحمل پنج زیان پیاپی را ندارد، با استراتژی معاملاتی مبتنی بر نسبت ۱:۵ به نتیجه نمیرسد، حتی اگر امید ریاضی آن روی کاغذ عالی باشد.
معیار نهایی انتخاب همیشه ثابت میماند. ترکیبی از وین ریت و ریسک به ریوارد را انتخاب کنید که امید ریاضی مثبت داشته باشد، با داده واقعی حساب شما تایید شده باشد و بتوانید دهها معامله پیاپی آن را بدون تخلف اجرا کنید. سودآوری پایدار در بازارهای مالی از کنار هم قرار گرفتن همین سه شرط با یک مدیریت سرمایه منضبط بیرون میآید و هر ترید، تنها یک نمونه کوچک از این مجموعه بزرگتر است.

من انیس مسکینی هستم و به عنوان مدیر محتوای وبسایت فراز فعالیت میکنم. بیش از هفت سال است که به عنوان تریدر و تحلیلگر در بازارهای مالی حضور دارم و تمرکز اصلی من روی رصد دقیق مارکت، شکار فرصتهای معاملاتی و تحلیل سناریوهای اقتصادی است. هدف من این است که پیچیدهترین مفاهیم بازار را به محتوایی ارزشمند و کاربردی تبدیل کنم تا مخاطبان بتوانند با اتکا به دانش که بهترین اهرم در سرمایهگذاری است، تصمیمات دقیقتری بگیرند؛ چرا که باور دارم یک محتوای عالی دقیقا مانند یک ترید موفق، باید در بهترین زمان ممکن بالاترین بازدهی را ایجاد کند. در کنار تحلیل و مدیریت محتوا، شیفتهی ایدهپردازی خلاقانه و کشف زوایای پنهان و کمتر دیدهشدهی بازارهای مالی هستم.